Финансовый менеджмент
Далее. Чтобы ускорить получение денег по векселю, владельцу не обязательно продавать его банку. Можно и заложить. Но при этом, как правило, банк требует так называемого аваля, т.е. гарантии своевременности платежа по векселю. Авалистом (гарантом, поручителем) может выступать третье лицо, либо одно из лиц, подписавших вексель.
Слово factor в переводе с английского языка означает маклер, посредник. С экономической точки зрения, факторинг относится к посредническим операциям. Факторинг можно определить как деятельность специализированного учреждения (факторинговой компании или факторного отдела банка) по взысканию денежных средств с должников своего клиента (промышленной или торговой компании) и управлению его долговыми требованиями.
В факторинговых операциях участвуют три стороны:
Факторинговая компания (или факторинговый отдел банка) – специализированное учреждение, покупающее счета-фактуры у своих клиентов;
Клиент (поставщик товара, кредитор) – промышленная или торговая фирма, заключившая соглашение с факторинговой компанией;
Предприятие (заемщик) – фирма-покупатель товара.
Факторинговые услуги представляются «без финансирования» или «с финансированием».
В первом случае клиент, продавший счет-фактуру факторинговой компании, получает от последней сумму счета-фактуры при наступлении срока платежа.
Во втором случае клиент может требовать немедленной оплаты счета-фактуры вне зависимости от предусмотренного срока платежа за товар. При этом факторинговая компания по сути дела представляет кредит своему клиенту, т.е. осуществляет финансирование в виде досрочной оплаты поставленных товаров. Другими словами, факторинговая компания возмещает клиенту большую часть суммы, указанной в счете-фактуре. Оставшаяся сумма обязательно возмещается продавцу в момент наступления срока платежа за товар.
Факторинговая компания может оплатить счет в момент наступления срока платежа или досрочно. В последнем случае она выполняет функции банка, поскольку досрочное предоставление денежных средств клиенту равносильно выдаче ему кредита. Наиболее важной услугой здесь является гарантия платежа клиенту. Эта гарантия охватывает полный объем внутренних и международных операций: факторинговая компания обязана оплатить клиенту все акцептованные счета-фактуры даже в случае неплатежеспособности должников.
Стоимость факторинговых услуг складывается из двух элементов:
1) комиссии (платы за обслуживание в процентах от суммы счета-фактуры) и 2) процентов, взимаемых при досрочной оплате прелставленных элементов.
Возможность инкассирования дебиторской задолженности, т.е. получения денег по неоплаченным требованиям и счетам-фактурам, особенно привлекательна для мелких и средних предприятий, ибо именно у них проблема временного недостатка ликвидированных средств и недополучения прибыли из-за неплатежеспособности должников стоит наиболее остро.
Факторинг, как и учет векселей, имеет смысл применять, когда выгода от немедленного поступления денег больше, чем от их получения в свой срок. Это обычно бывает при следующих обстоятельствах:
Предприятие имеет возможность применения средств с рентабельностью, превышающей ставку учетного процента и / или стоимость (в процентах) факторинговых услуг (комиссию и плату за представленные в кредит средства).
Потери от инфляции грозят превысить расходы по учету векселя и / или факторингу. Надо сравнить ставку этих расходов с прогнозируемым уровнем инфляции (и то, и другое – в процентах за рассматриваемый период).
Нехватку оборотных средств, возникающую вследствие отсрочки платежа покупателем, невозможно покрыть банковским кредитам из-за дороговизны кредита.
Финансовый менеджер должен проводить на предприятии политику комплексного оперативного управления текущими активами и пассивами. Суть этой политики состоит, с одной стороны, в определении достаточного уровня и рациональной структуры текущих активов, учитывая, что предприятия различных сфер и масштабов деятельности испытывают неодинаковые потребности в текущих активах для поддержания заданного объема реализации, а с другой стороны – в определении величины и структуры источников финансирования текущих активов.
Если предприятие не ставит никаких ограничений в наращивании текущих активов, держит значительные денежные средства, имеет значительные запасы сырья и готовой продукции и, стимулируя покупателей, раздувает дебиторскую задолженность – удельный вес текущих активов в общей сумме всех активов высок, а период оборачиваемости оборотных средств длителен, – это признаки агрессивной политики управления текущими активами, которая в практике финансового менеджмента получила название «жирный кот». Агрессивная политика способна снять с повестки дня вопрос возрастания риска технической неплатежеспособности, но не может обеспечить повышенную экономическую рентабельность активов (таблица 9).
Если предприятие всячески сдерживает рост текущих активов, стараясь минимизировать их – удельный вес текущих активов в общей сумме всех активов низок, а период оборачиваемости оборотных средств краток – это признаки консервативной политики управления текущими активами («худо-бедно»). Такую политику предприятия ведут либо в условиях достаточной определенности ситуации, когда объем продаж, сроки поступлении и платежей, необходимый объем запасов и точное время их потребления и т.д. известны заранее, либо при необходимости строжайшей экономии буквально на всем. Консервативная политика управления текущими активами обеспечивает высокую экономическую рентабельность активов (таблица 9), но несет в себе чрезмерный риск возникновения технической неплатежеспособности из-за малейшей заминки или ошибки в расчетах, ведущей к десинхронизации сроков поступлений и выплат предприятия.
Если предприятие придерживается «центристской позиции» – это умеренная политика управления текущими активами. И экономическая рентабельность активов, и риск технической неплатежеспособности, и период оборачиваемости оборотных средств находятся на средних уровнях.
Каждому из перечисленных типов политики управления текущими активами должна быть под стать соответствующая политика финансирования, т.е. управления текущими пассивами.
Таблица 9. Признаки и результаты агрессивной и консервативной политики управления текущими активами
| Показатель |
Агрессивная политика |
Консервативная политика |
|
Выручка от реализации, руб. Нетто-результат эксплуатации инвестиций, руб. Текущие активы, руб. Основные активы, руб. Общая сумма активов, руб. Удельный вес текущих активов в общей сумме всех активов, % Экономическая рентабельность активов, % |
1000000 200000 600000 500000 1100000 54,55 18,18 |
1000000 200000 400000 500000 900000 44,44 22,22 |
Признаком агрессивной политики управления текущими пассивами служит абсолютное преобладание краткосрочного кредита в общей сумме всех пассивов. При такой политике у предприятия повышается уровень эффекта финансового рычага. Постоянные затраты растут за счет процентов за кредит, увеличивается сила воздействия операционного рычага, но все же в меньшей степени, чем при преимущественном использовании более дорогого долгосрочного кредита, как это обычно бывает в случае выбора консервативной политики управления текущими пассивами.
Признаком консервативной политики управления текущими пассивами служит отсутствие или очень низкий удельный вес краткосрочного кредита в общей сумме всех пассивов предприятия. И стабильные, и нестабильные активы при этом финансируются, в основном, за счет постоянных пассивов (собственных средств и долгосрочных кредитов и займов).
Признаком умеренной политики управления текущими пассивами служит нейтральный (средний) уровень краткосрочного кредита в общей сумме всех пассивов предприятия.
Сочетаемость различных типов политики управления текущими активами и политики управления текущими пассивами показана на матрице выбора политики комплексного оперативного управления (ПКОУ) текущими активами и текущими пассивами (таблица 10). Матрица показывает нам, что
консервативной политике управления текущими активами может соответствовать умеренный или консервативный тип политики управления текущими пассивами, но не агрессивный;
умеренной политике управления текущими активами может соответствовать любой тип политики управления текущими пассивами;
агрессивной политике управления текущими активами может соответствовать агрессивный или умеренный тип политики управления текущими пассивами, но не консервативный.
Таблица 10. Матрица выбора политики комплексного оперативного управления (ПКОУ) текущими активами и текущими пассивами
|
Политика управления текущими пассивами |
Политика управления текущими активами | ||
| Консервативная | Умеренная | Агрессивная | |
| Агрессивная | Не сочетается | Умеренная ПКОУ | Агрессивная ПКОУ |
| Умеренная | Умеренная ПКОУ | Умеренная ПКОУ | Умеренная ПКОУ |
| Консервативная | Консервативная ПКОУ | Умеренная ПКОУ | Не сочетается |
8. Сочетание стратегии и тактики финансового менеджмента
8.1 Оценка взаимосвязи экономической рентабельности актов предприятия и ликвидности
В западноевропейской финансовой науке коэффициент покрытия прироста активов нетто-результат эксплуатации инвестиций часто называют показателем ликвидности (не путать с коэффициентом текучести ликвидности!). Зависимость между экономической рентабельностью активов (ЭР) и показателем ликвидности (ПЛ) описывается формулой:
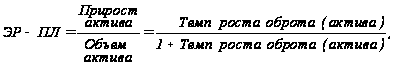 (79)
поскольку
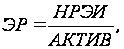 а
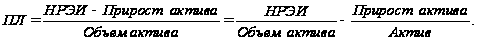 (80)
Мы вышли, таким образом, на проблему проблем – определение посильных для предприятия темпов прироста оборота:
1. Наращивание оборота за счет самофинансирования
а) если вся чистая прибыль остается нераспределенной, и структура пассивов меняется в пользу источников собственных средств, то темп прироста объема продаж и выручки (при данных ценах) ограничен уровнем чистой рентабельности активов. Если, к примеру, отношение чистой прибыли к активу (а это и есть рентабельности) составляет 30%, то как раз на эти 30% у нас увеличивается актив, и пассив, а это, в соответствии с главнейшими принципами финансового прогнозирования, может дать те же 30% прироста выручки без прорехи в Бюджете;
б) если дивиденды выплачиваются, то приходится ограничивать темпы прироста оборота процентом, исчисляемым как
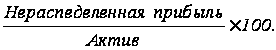 (81)
2. Наращивание оборота за счет сочетания самофинансирования с заимствованиями
а) при неизменной структуре пассивов вопрос решается на основе равенства внутренних и внешних темпов роста. Иными словами, приемлемым признается такой темп прироста оборота, который совпадает с процентом прироста собственных средств. На этот же процент увеличиваются и заемные средства;
б) если конкретный темп прироста оборота превышает возможный темп прироста собственных средств, то приходится привлекать дополнительное внешнее финансирование.
8.2 Интерференция долгосрочных и краткосрочных аспектов политики предприятия
Идея интерференции (наложения) долгосрочных и краткосрочных целей, феноменов и результатов деятельности предприятия подсказывается самой логикой экономического процесса и реальной финансовой практикой.
Однако, количественные параметры интерференции недостаточно проработаны в финансовом менеджменте. Выделяются два главных направления интерференции целей:
«Неотвратимость инвестиций постоянные и переменные затраты инвестиционного процесса финансово-эксплутационные потребности структура капитала предприятия»;
«Финансовая устойчивость предприятия платежеспособность, ликвидность баланса, кредитоспособность, рентабельность балансовые пропорции финансовые коэффициенты».
Итак, направление первое.
Риски, связанные с тем или иным инвестиционным проектом или целым инвестиционным портфелем предприятия, могут иметь самую различную природу и носить самый разный характер:
возможна переоценка, либо наоборот, недооценка будущего спроса на продукцию предприятия, осуществившего проект;
возможно завышение, либо наоборот, занижение рентабельности предприятия в результате осуществления проекта;
возможны, наконец, технические ошибки при выборе того или иного проекта…
… и при всех этих обстоятельствах неблагоприятные последствия, в принципе, обратимы. Даже в таком тяжелом случае, как завышенная оценка спроса, можно круто изменить коммерческую политику, необходимо усилить контроль над дебиторской и кредиторской задолженностью, ужесточить регулирование запасов сырья и материалов, не допуская их перенакопления. При недооцененном спросе надо сосредоточиться на изыскании источников финансирования дополнительных переменных, а также, весьма возможно, и постоянных затрат. Когда не оправдываются надежды на высокую рентабельность, администрация должна принять меры к нейтрализации слишком оптимистичных дивидендных обещаний акционерам.
Есть только один действительно катастрофический риск: это риск отказа от инвестирования как такового. Рано или поздно, но неминуемо предприятие настигается падением конкурентоспособности, физическим и моральным устареванием оборудования, несоответствием характеристик готовой продукции требованиям рынка.
«Увеличение переменных затрат ведет к увеличению объема производимой продукции, выручки от реализации и прибыли лишь до определенного рубежа, за которым дополнительная продукция и экономический эффект, получаемые от дальнейшего наращивания затрат, начинают снижаться. Это происходит потому, что все новые и новые «дозы» переменных затрат соединяются с относительно уменьшающимися величинами постоянных затрат, рациональное сочетание между постоянными и переменными затратами нарушается, и предприятие не может далее увеличивать выручку и прибыль. Для исправления ситуации необходим скачок постоянных затрат».
Жизнь предприятия идет периодами от одного скачка постоянных затрат до другого (кстати говоря, в финансовом менеджменте эти периоды называются краткосрочными).
Каждая очередная доза инвестиций или, что то же, каждый связанный с инвестициями скачок постоянных затрат ведет к увеличению удельного веса постоянных затрат в общей их сумме и к возрастанию силы воздействия операционного рычага. Предпринимательский риск, связанный с предприятием, возрастает. Если при этом приходится для реализации проекта привлекать заемные средства, увеличивается и финансовый риск.
Рост суммарного риска, порождаемый инвестиционной программой в долгосрочном аспекте, накладывается на возрастание риска разрывов ликвидности в краткосрочном аспекте, поскольку большинство видов инвестиций порождает увеличение финансово-эксплуатационных потребностей предприятия. Во всех случаях, когда инвестиции осуществляются ради снижения себестоимости продукции, уменьшения зависимости от поставщиков сырья и энергии и от субподрядчиков, а также ради достижения большинства столь же благородных целей, сводящихся в конечном счете к увеличению экономической рентабельности предприятия, растет норма добавленной стоимости и сужаются возможности маневра по сокращению дебиторской задолженности и наращиванию кредиторской задолженности предприятия (см. приведенную далее табл. 9).
Возрастание потребностей в оборотных средствах из-за необходимости наращивания оборота при устаревшей технике и технологии и проталкивания повышенных объемов продукции в реализацию побуждает предприятие к капитальному инвестированию. Но осуществление такого инвестиционного проекта, в свою очередь, требует дополнительных затрат оборотных средств. Понадобится определить необходимые суммы и пересмотреть структуру источников средств предприятия, обращая внимание не только на соотношение заемных и собственных средств, но и на сроки привлечения внешнего кредитования. В инвестиционной программе задействуются источники самофинансирования (чистая прибыль плюс амортизационные отчисления плюс выручка от продажи не-
Тенденции динамики величины финансово-эксплуатационных потребностей и уровня экономической рентабельности предприятия при различных видах инвестиций используемого имущества) и оборотные средства, но набранных сумм может не хватить.
Таблица 9.
|
Вид инвестиций |
Динамика ФЭП | Динамика рентабельности |
|
Инвестиции в расширение масштабов деятельности на прежнем технико-технологическом уровне: не требующие дополнительных постоянных затрат (на земельные участки, здания, сооружения, перестройку и развитие управления и сбыта) требующие дополнительных постоянных затрат Инвестиции с целью повышения производительности труда и экономии сырья и энергии Инвестиции с целью замены изношенного оборудования на прежнем технико-технологическом уровне Инвестиции с целью диверсификации товарной номенклатуры и (или) диверсификации деятельности Инвестиции в развитие производственной и (или) коммерческой инфраструктуры предприятия |
Потребность в дополнительном банковском кредите на покрытие дефицита оборотных средств, образующегося в процессе осуществления проекта, можно рассчитать с помощью двух показателей: нормы кредитного покрытия инвестиций (1) и нормы самофинансирования инвестиций (2), которые при сложении друг с другом дают показатель покрытия финансово-эксплуатационных потребностей предприятия (3). Этот способ хорош тем, что интегрирует новые капитальные вложения и новые финансово-эксплуатационные потребности в сложившуюся ранее финансово-хозяйственную структуру предприятия.
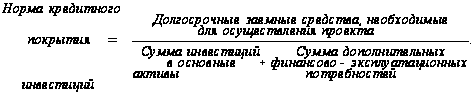 (82)
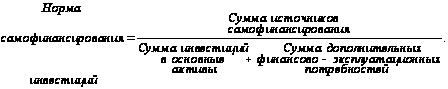 (83)
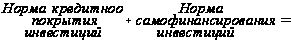
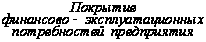 (84)
или
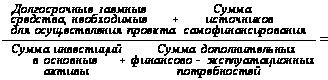
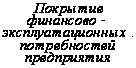 (85)
Пример 3
Проект нуждается в 500 млн. руб. инвестиций в основные активы и повышает финансово-эксплуатационные потребности предприятия на 300 млн. руб. Предприятие располагает источниками самофинансирования на сумму 200 млн. руб. и реальной возможностью привлечь 400 млн. руб. долгосрочных кредитов.
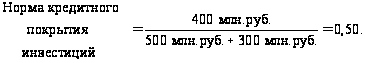
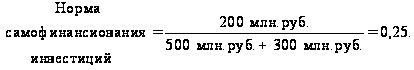
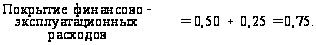
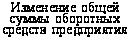 =
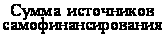 +
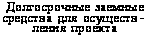 -
-
 =
200 млн. руб. + 400 млн.
руб. – 500 млн. руб.
= + 100 млн. руб.
Однако в целом покрытие финансово-эксплуатационных потребностей неполное (0,75 < 1). Это значит, что планируемое усиление оборотных средств не дотягивает до нужной интенсивности:
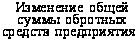 -
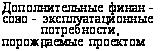 =
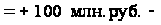
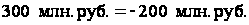
Двухсотмиллионный дефицит оборотных средств придется покрывать краткосрочным банковским кредитом.
Проверка
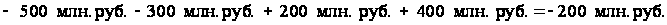
Направление второе.
Финансовая устойчивость предприятия предполагает сочетание четырех благоприятных характеристик финансово-хозяйственного положения предприятия:
Высокой платежеспособности, т.е. способности исправно расплачиваться по своим обязательствам;
Высокой ликвидности баланса, т.е. достаточной степени покрытия заемных пассивов предприятия активами, соответствующими по срокам оборачиваемости в деньги на расчетном счете срокам погашения обязательств;
Высокой кредитоспособности, т.е. достойной способности возмещения кредитов с процентами и другими финансовыми издержками;
Высокой рентабельности, т.е. значительной прибыльности, обеспечивающей необходимое развитие предприятия, хороший уровень дивидендов и поддержание курса акций.
Выполнение этих требований предполагает, в свою очередь, соблюдение ряда важнейших балансовых пропорций – и это, пожалуй, одна из самых практически полезных конкретизации идей интерференции краткосрочных и долгосрочных целей, феноменов и результатов жизни предприятия:
Наиболее ликвидные активы (денежные средства и краткосрочные рыночные ценные бумаги) должны покрывать наиболее срочные обязательства (кредиторскую задолженность) или превышать их.
Быстрореализуемые активы (дебиторская задолженность, средства на депозитах) должны покрывать краткосрочные пассивы (краткосрочные кредиты и займы и та часть долгосрочных кредитов и займов, срок погашения которых приходится на данный период) или превышатьих.
Медленнореализуемые активы (запасы готовой продукции, сырья и материалов) должны покрывать долгосрочные пассивы (долгосрочные кредиты и займы) или превышать их.
Труднореализуемые постоянные активы (здания, сооружения, земля, оборудование) должны быть покрыты постоянными пассивами (собственными средствами) и не превышать (!) их.
Все перечисленные балансовые пропорции могут быть детализированы с помощью системы так называемых финансовых коэффициентов (ratios – англ.), которые уже были детально рассмотрены в первой части этого учебника.
Для достижения финансовой устойчивости необходимо стремиться выдерживать обозначенные выше балансовые пропорции, хотя это и невообразимо трудно в условиях вытеснения долгосрочного кредита краткосрочным.
8.3 Прогнозирование финансово-хозяйственного состояния предприятия с использованием матриц финансовой стратегии
Для оценки денежных потоков в перспективе необходимо проводить анализ трех показателей:
Первый. Результат хозяйственной деятельности предприятия (РХД):
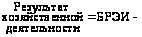
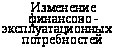

 .
(86)
Показатель результата хозяйственной деятельности называют еще «Денежные средства после финансирования развития». Этот термин несколько громоздок, но он помогает понять суть полученного показателя: речь идет об уровне ликвидности предприятия в результате совершения всего комплекса операций, относящихся к обычной для этого предприятия хозяйственной деятельности. Положительное значение РХД открывает перед предприятием возможности масштабного внедрения новой техники; реальными могут также стать планы инвестирования средств в другие виды и сферы деятельности…
Второй. Результат финансовой деятельности (РФД).
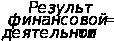 DЗС
-
 -

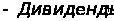
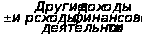 (87)
К другим доходам относят суммы, полученные от эмиссии акций, отчисления от прибыли учрежденных предприятий и доходы от других долгосрочных финансовых вложений.
В показателе РФД отражается финансовая политика предприятия: при привлечении заемных средств РФД может иметь положительное значение, без привлечения заемных средств - отрицательное.
Третий. Результат финансово-хозяйственной деятельности предприятия* (РФХД) есть сумма результатов его хозяйственной и финансовой деятельности:
РФХД = РХД + РФД.
Необходимо всячески комбинировать РХД и РФД, добиваясь приближения их суммы к нулю. Обычно равновесное положение достигается при РХД и РФД, находящихся в интервале между 0% и ± 10% добавленной стоимости и имеющих разные знаки.
Достичь идеального значения РФХД трудно, да и не всегда необходимо, но надо по возможности стараться удерживаться в границах безопасной зоны. В связи с этим финансовый менеджер обычно ставит перед собой задачу найти наиболее приемлемое сочетание РХД и РФД в пределах допустимого риска. При этом речь должна идти не об удержании любой ценой раз и навсегда найденного равновесия, а о постоянном лавировании, внимательном контроле и регулировании неравновесных состояний вокруг точки равновесия.
При решении этой задачи приходится решать следующие вопросы:
Идти ли на отрицательный результат хозяйственной деятельности во время бурного наращивания инвестиций? Да, но каков предел снижения РХД и насколько длителен допустимый период, при котором РХД меньше нуля?
Добиваться ли выражение положительного значения финансового результата? Да, но с какой скоростью пружина будет затем сжиматься в обратную сторону, придавая РФД отрицательное значение?
Добиваться ли симметричного изменения РХД и РФД? Да, это настоящее финансовое искусство, но в данном случае предприятию придется, видимо, сбиться с темпа.