Стратегия фирм
Для того чтобы успешно выжить в долгосрочной перспективе, компания должна уметь прогнозировать трудности, которые могут возникнуть на ее пути, и возможности, которые могут открыться для нее. Поэтому стратегическое планирование, изучая внешнюю среду, концентрирует внимание на выяснении того, какие угрозы и возможности могут ожидать компанию [16, с. 72].
SWOT - анализ, то есть оценка сильных (S) и слабых (W) сторон организации: возможностей (О) и угроз (Т) со стороны внешней среды является простым инструментом для приблизительного определения возможных вариантов стратегического развития [17, с. 110].
На этом этапе процесса стратегического планирования менеджеры сопоставляют результаты анализа внешней среды с профилем компании, чтобы увидеть, какие у фирмы существуют сильные и слабые стороны, какие возникают взаимосвязанные возможности и угрозы их бизнесу.
Анализируя сильные стороны ООО «АГРОШТУРМ» необходимо, прежде всего, отметить высокую квалификацию персонала, наличие деловой репутации у потребителей за счет высокого качества услуги.
Анализируя слабые стороны, необходимо обратить особое внимание на улучшение кадровой политики организации, так как наблюдается некоторая текучесть кадров. Повысить мотивацию персонала можно за счет: увеличения размера заработной платы, разработки системы начисления премий и надбавок за хорошо выполненную работу, разработки программ обучения и повышения квалификации персонала, а также установления размера премии.
Также к недостаткам компании можно отнеси недостаточную проработанность рекламной политики. У ООО «АГРОШТУРМ» нет четко выраженной рекламной концепции, нацеленной на определенный рыночный сегмент. Затраты на рекламу носят разовый и бессистемный характер.
Последний выход рекламы данной организации проводился в январе текущего года, в результате чего данная компания проигрывает перед своими конкурентами, более ответственно подходящими к разработке рекламной политики.
SWOT - анализ является наиболее комплексной процедурой стратегического анализа предприятия. Вместе с тем в отечественной литературе по проблемам стратегического планирования и управления он не нашел еще отражения. При этом особое внимание уделяется не просто констатации фактов, а определению «возможностей» и «угроз», которые приносят в деятельность предприятия внешняя окружающая среда, и «силы» и «слабостей», возникающих из имеющегося ресурсного потенциала первичного звена хозяйствования.
Таким образом, проведённый SWOT-анализ позволяет сделать вывод о том, что сильный стороны ООО «АГРОШТУРМ» и возможности среды позволят компании преодолеть её слабые стороны, а также устранить имеющиеся угрозы.
Таблица 2.2
SWOT – анализ деятельности ООО «АГРОШТУРМ»
| Внешняя среда |
ВОЗМОЖНОСТИ 1Возможность расширения потенциала спроса 2Ускорение роста рынка 3Появление новых технологий, способных снизить издержки |
УГРОЗЫ 1Рост числа конкурентов 2Усиление позиций конкурентов 3Ухудшение общей экономической ситуации в стране 4Снижение покупательского спроса |
| Внутренняя среда | ||
|
СИЛЬНЫЕ СТОРОНЫ 1.Высокая квалификации персонала 2.Наличие деловой репутации 3Удобные условия Доставки билетов клиенту 4Внимательное отношение к заказчику |
РЕАЛИЗАЦИЯ ВОЗМОЖНОСТЕЙ 1.Высокая квалификация персонала поможет быстро освоить новые технологии и снизить издержки 2Наличие деловой репутации поможет привлечь больше клиентов при расширении потенциального спроса |
ИЗБЕЖАНИЕ УГРОЗ 1 Известность торговых марок и наличие деловой репутации поможет снизить угрозу усиления позиций конкурентов |
| СЛАБЫЕ СТОРОНЫ | УПУЩЕННЫЕ | ОПАСНЫЕ |
|
1 Слабая политика мотивации персонала 2 Недостатки в рекламной политике 3 Отсутствие четко определенной маркетинговой стратегии |
ВОЗМОЖНОСТИ | СОЧЕТАНИЯ |
|
1 Слабая политика мотивации персонала приведет к увеличению текучести кадров и потере потенциальных клиентов в результате роста рынка 2 Недостатки в рекламной политике по сравнению с конкурентами приведут к потере потенциальных клиентов при росте спроса |
1 Потеря своей доли на рынке из-за усиления позиций конкурентов, а также увеличения текучести кадров за счет переманивания конкурентами персонала 2 Отсутствие четко определенной маркетинговой стратегии приведет к усилению позиции конкурентов |
2.2 Анализ ликвидности баланса ООО «АГРОШТУРМ»
Задача анализа ликвидности баланса возникает в связи с необходимостью давать оценку кредитоспособности предприятия, то есть его способности своевременно и полностью рассчитываться по всем своим обязательствам.
Ликвидность баланса определяется как степень покрытия обязательств организации её активами, срок превращения которых в деньги соответствует сроку погашения обязательств. От ликвидности баланса следует отличать ликвидность активов, которая определяется как величина, обратная времени, необходимому для превращения их в денежные средства. Чем меньше время, которое потребуется, чтобы данный вид активов превратился в деньги, тем выше их ликвидность.
Анализ ликвидности баланса заключается в сравнении средств по активу, группированных по степени их ликвидности и расположенных в порядке убывания ликвидности, с обязательствами по пассиву, сгруппированными по срокам их погашения и расположенными в порядке возрастания сроков.
Показатели ликвидности характеризуют финансовое состояние хозяйствующего субъекта на краткосрочную перспективу, в то время как показатели платежеспособности оценивают финансовые возможности предприятия в долгосрочном аспекте
Ключевым моментом в правильной трактовке ликвидности является классификация активов и обязательств, характеризующих деятельность предприятия с позиции краткосрочной перспективы. К. Шмальц выделил две группы ликвидных средств:
- непосредственно ликвидные (денежные средства, текущие счета, переводы);
- потенциально ликвидные (векселя к получению, дебиторская задолженность и ценные бумаги).
Для проведения анализа ликвидности баланса актив и пассив группируются по следующим признакам (рис. 2.3) [18, с. 73]:
по степени убывания ликвидности (актив);
по степени срочности оплаты (пассив).
Основными источниками информации для проведения финансового анализа является бухгалтерский баланс. Он является наиболее информативной формой для анализа и оценки финансового состояния. Баланс отражает состояния имущества, собственного капитала и обязательств хозяйствующего субъекта на определенную дату.
Оценку финансового состояния предприятия необходимо начать с расчета показателей, характеризующих платежеспособность объекта, так как именно текущая платежеспособность является наиболее чутким индикатором устойчивости финансового положения.
Высокая Высокая
Низкая Низкая
Рис. 2.3. Группировка статей актива и пассива для анализа ликвидности баланса
В зависимости от степени ликвидности, то есть скорости превращения в денежные средства, активы предприятия разделяют на следующие группы [19, с. 73 - 74]:
А1 - наиболее ликвидные активы - сумма по всем статьям денежных средств, которые могут быть использованы для выполнения текущих расчетов немедленно (строка 260 формы № 1). В эту группу включают также краткосрочные финансовые вложения (ценные бумаги) (стр. 250 формы № 1);
А2 - быстрореализуемые активы - дебиторская задолженность, платежи по которой ожидаются в течение 12 месяцев после отчетной даты, и прочие активы (стр. 240 + стр. 270 формы № 1), то есть это активы, для обращения которых в наличные средства требуется определенное время.
А3 - медленно реализуемые активы (наименее активные активы) - это статьи из раздела II баланса «Оборотные активы» (запасы за минусом расходов будущих периодов, налог на добавленную стоимость) и долгосрочные финансовые вложения (ДФВ) из раздела 1 баланса «Внеоборотные активы» (стр. 210 - стр. 216 + стр. 220 + стр. 140 формы № 1).
А4 - труднореализуемые активы - активы, которые предназначены для длительного использования в хозяйственной деятельности в течение относительно продолжительного периода времени. Это статьи раздела «Внеоборотные активы» формы № 1, за исключением ДФВ, которые были включены в предыдущую группу, а также дебиторская задолженность, платежи по которой ожидаются более чем 12 месяцев после отчетной даты (стр. 110 + стр. 120 +стр. 130 + стр. 216 + стр. 230).
Первые три группы активов в течение текущего хозяйственного периода могут постоянно меняться к текущим активам предприятия. Они более ликвидные, чем остальное имущество.
Группировка пассивов происходит по степени срочности их возврата:
П1 - наиболее краткосрочные обязательства - кредиторская задолженность и прочие краткосрочные обязательства (стр. 620 + стр. 660 формы № 1).
П2 - краткосрочные пассивы, то есть краткосрочные заемные средства (стр. 610 формы № 1);
П3 - долгосрочные пассивы - долгосрочные кредиты и заемные средства (стр. 510 + стр. 520 формы № 1);
П4 - постоянные пассивы — статьи раздела «Капитал и резервы», а также статьи раздела «Краткосрочные обязательства», которые не вошли в предыдущую группу (стр. 490 + стр. 630 + стр. 640 + стр. 650 формы № 1). Краткосрочные и долгосрочные обязательства, вместе взятые, называют внешними обязательствами.
Для оценки реальной степени ликвидности предприятия необходимо провести анализ ликвидности баланса представленного в приложениях А и В. Баланс считается абсолютно ликвидным, если одновременно выполнены условия [20, с. 254]:
А1 ≥ П1; А2 ≥ П2; АЗ ≥ ПЗ; А4 ≥ П4.
Группировка статей баланса для оценки ликвидности баланса представлена в таблицах 2.3 и 2.4.
Исходя из этого, можно охарактеризовать ликвидность баланса ООО «АГРОШТУРМ» как недостаточную. Сопоставление итогов А1 и П1 (сроки до 3-х месяцев) отражает соотношение текущих платежей и поступлений. На анализируемом предприятии это соотношение не удовлетворяет условию абсолютно-ликвидного баланса, что свидетельствует о том, что в ближайший к рассматриваемому моменту промежуток времени организации не удастся поправить свою платежеспособностьСопоставление наиболее ликвидных средств и быстрореализуемых активов с наиболее срочными обязательствами и краткосрочными пассивами позволяет оценить текущую ликвидность. Коэффициент текущей ликвидности (Ктл) свидетельствует о платежеспособности (+) или неплатежеспособности (-) организации на ближайший к рассматриваемому моменту промежуток времени.
Таблица 2.3
Группировка статей баланса для оценки ликвидности баланса ООО «АГРОШТУРМ» в 2006 году, руб.
| АКТИВ | Расчет |
На начало года |
На конец года |
ПАССИВ | Расчет |
На начало года |
На конец года | Платежный излишек или Недостаток | |
| 1. Наиболее ликвидные активы (А1) | стр.250+ стр.260 | 277286 | 397103 | 1 Наиболее срочные обязательства (П1) | стр.620 | 1142330 | 2523073 | -865044 | -2125970 |
| 2. Быстрореализуемые активы (А2) | стр.240 | 1981419 | 3884999 |
2 Наиболее срочные обязательства (П2) |
стр.610+660 | 670719 | 1367745 | +1310700 | +2517254 |
| 3. Медленно реализуемые активы (АЗ) | стр.210+ 220+230 +270 | 322781 | 483302 | 3 .Долгосрочные пассивы (ПЗ) | стр. 590+530+ 640+650+660 | 1648535 | 2238437 | -1325754 | -1755135 |
| 4. Труднореализуемые активы (А4) | стр.190 | 2420790 | 2807740 |
4. Постоянные пассивы П4) |
стр.490 | 1540692 | 1443889 | +880098 | +1363851 |
| БАЛАНС | стр.300 | 5002276 | 7573144 | БАЛАНС | стр.700 | 5002276 | 7573144 | - | - |
Таблица 2.4
Группировка статей баланса для оценки ликвидности баланса ООО «АГРОШТУРМ» в 2007 году, руб.
| АКТИВ | Расчет |
На начало года |
На Конец года |
ПАССИВ | Расчет | На начало года |
На конец года |
Платежный излишек или Недостаток | |
| на начало года | на конец года | ||||||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 = 3-7 | 10=4-8 |
|
1 .Наиболее ликвидные активы (А1) |
стр.250 + стр.260 |
395394 | 406731 |
1 .Наиболее срочные обязательства (П1) |
стр.620 | 2481088 | 2514087 | -2085694 | -2107356 |
| 2. Быстрореализуемые активы (А2) | стр.240 | 4015492 | 4217200 | 2. Краткосрочные пассивы (П2) | стр.610 + 660 | 1367745 | 1261364 | +2647747 | +2955836 |
|
3.Медленнореализуемые активы (А3) |
стр.210 +220 + 230 + 270 | 435320 | 538849 | 3 .Долгосрочные пассивы (ПЗ) |
стр.590+ 630+ 640+ 650+660 |
2238437 | 3090478 | -1803117 | -2551629 |
| 4. Труднореализуемые активы (А4) | стр.190 | 3444446 | 3668893 | 4. Постоянные пассивы (П4) | стр.490 | 2203382 | 1965744 | +1241064 | +1703149 |
| БАЛАНС | стр.300 | 8290652 | 8831673 | БАЛАНС | стр.700 | 8290652 | 8831673 | - | - |
Ктл на конец 2007 года = (А1 + А2) - (П1 + П2) = (406731 + 4217200) - (2514087 + 1261364) = + 848480 рублей.
То есть на конец 2007 года Ктл предприятия положительный. На конец 2006 года Ктл имел также положительный результат.
Ктл на конец 2006 года. = (А1 + А2) - (П1 + П2)=(397103 + 3884999) - (2523073 + 1367745) = + 391284 рублей.
Полученные результаты свидетельствуют о том, что платежеспособность организации к концу 2007 года возросла.
Проводимый по изложенной схеме анализ коэффициент текущей ликвидности баланса является приближенным. Более детальным является анализ платежеспособности при помощи финансовых коэффициентов.
2.3 Анализ показателей финансовой устойчивости и платежеспособности ООО «АГРОШТУРМ»
Платежеспособность предприятия выступает в качестве внешнего проявления финансовой устойчивости, сущностью которой является обеспеченность оборотных активов долгосрочными источниками формирования. Большая или меньшая текущая платежеспособность (или неплатежеспособность) обусловлена большей или меньшей степенью обеспеченности (или необеспеченности) оборотных активов долгосрочными источниками.
Ликвидность предприятия - это способность возвратить в срок полученные в кредит денежные средства, или способность оборотных средств превращаться в денежную наличность, необходимую для нормальной финансово-хозяйственной деятельности предприятия [21, с, 303].
Для комплексной оценки ликвидности баланса в целом следует использовать общий показатель ликвидности (L1). С помощью данного показателя осуществляется оценка изменения финансовой ситуации в организации с точки зрения ликвидности, Данный показатель применяется также при выборе наиболее надёжного партнёра из множества потенциальных партнёров на основе отчётности.
Различные показатели ликвидности не только дают характеристику устойчивости финансового состояния организации при разной степени учёта ликвидности средств, но и отвечают интересам различных внешних пользователей аналитической информации [22, с. 101].
Покупатели и держатели акций предприятия в большей мере оценивают платежеспособность по коэффициенту текущей ликвидности. Исходя из данных баланса на ООО «АГРОШТУРМ» коэффициенты, характеризующие платежеспособность, имеют следующие значения таблица 2.5.
Проанализируем коэффициенты L2, L3, K4 и их изменение, Коэффициент абсолютной ликвидности на конец 2007 года составил 01, при его значении на начало года 0,1. Это значит, что только 10 % (из необходимых 10 %) краткосрочных обязательств предприятия, может быть немедленно погашено за счёт денежных средств и краткосрочных финансовых вложений.
Значение промежуточного коэффициента покрытия с 1,22 на начало 2007 года уменьшилось до 1,14 на конец года. Но в целом значение данного коэффициента можно назвать прогнозным, так как предприятие не может точно знать, когда и в каком количестве дебиторы погасят свои обязательства. Практически соотношение можно считать на конец 2007 года удовлетворительным, а в действительности может ухудшиться вследствие зависимости от таких факторов, как: скорости платёжного документооборота банков; сроков дебиторской задолженности; платежеспособности дебиторов.
Общий текущий коэффициент покрытия L4 увеличился за отчетный период на 0,1 и составил на конец года 1,3 (при норме >2). Смысл этого показателя состоит в том, что если предприятие направит все свои оборотные активы на погашение долгов, то оно ликвидирует краткосрочную кредиторскую Задолженность на 100 % и у него останется после данного погашения задолженности для продолжения деятельности 10 % от суммы оборотных активов.
Таким образом, все показатели, характеризующие платежеспособность предприятий находятся на уровне ниже нормы, кроме того, при этом наблюдается их незначительное снижение. В целом вывод о платежеспособности можно сделать по общему коэффициенту ликвидности (L1). Его значение на конец года составляло 0,66, то есть в среднем (при условии реализации абсолютно ликвидных средств, 66 % быстрореализуемых активов и 30 % медленно реализуемых активов), предприятие не сможет покрыть еще 36 % обязательств в порядке их срочности.
В рыночных условиях, когда хозяйственная деятельность предприятия и его развитие осуществляется за счёт самофинансирования, а при недостаточности собственных финансовых ресурсов - за счёт заёмных средств, важной аналитической характеристикой является финансовая устойчивость предприятия.
Финансовая устойчивость - это определённое состояние счетов предприятия, гарантирующее его постоянную платежеспособность. В результате осуществления какой-либо хозяйственной операции финансовое состояние предприятия может остаться неизменным, либо улучшиться, либо ухудшиться [23, с. 85]. Поток хозяйственных операций, совершаемых ежедневно, является как бы «возмутителем» определённого состояния финансовой устойчивости, причиной перехода из одного типа устойчивости в другой. Знание предельных границ изменения источников средств для покрытия вложения капитала в основные фонды или производственные запасы позволяет генерировать такие потоки хозяйственных операций, которые ведут к улучшению финансового состояния предприятия, к повышению его устойчивости. Задачей анализа финансовой устойчивости является оценка величины и структуры активов и пассивов. Это необходимо, чтобы ответить на вопросы: насколько организация независима с финансовой точки зрения, растет или снижается уровень этой независимости и отвечает ли состояние его активов и пассивов задачам её финансово-хозяйственной деятельности. На практике применяют разные методики анализа финансовой устойчивости. Исходя из целей, поставленных в данной работе, более приемлемо использовать для анализа финансовой устойчивости ООО «Агроштурм» относительные показатели. Эти коэффициенты представлены в таблице 2.6.
Из данных таблицы можно сделать выводы о состоянии каждого коэффициента и о финансовой устойчивости предприятия в целом.
- Коэффициент независимости на ООО «АГРОШТУРМ» на конец 2007 года составляет 0, что меньше рекомендуемой нормы, следовательно предприятие имеет собственных средств меньше, чем заемных и что говорит о его финансовой зависимости.
- Значение коэффициента соотношения заёмных и собственных средств свидетельствует, что в начале 2007 года предприятие привлекало на каждый 1 руб. собственных средств, вложенных в активы 2 рубля 76 копеек заёмных средств. В течение отчётного периода заёмные средства возросли до 3 рублей 49 копеек на каждый 1 рубль собственных вложений.
Таблица 2.5
Коэффициенты, характеризующие платежеспособность ООО «Агроштурм» за 2006-2007 годы
| Наименование показателя | Способ расчета | Норма | Пояснения | 2006 год | 2007 год | |||||
| На начало года | На конец года | отклонения | На начало года | На конец года | Откло-нения | |||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 | |
| Общий показатель ликвидности |
L1
=
|
>1 |
Осуществляется оценка изменения финансовой ситуации в организации |
0,69 | 0,64 | -0,05 | 0,66 | 0,66 | 0 | |
| Коэффициент абсолютной ликвидности |
L1= |
> 0,2 | Показывает какую часть краткосрочной предприятие может погасить в ближайшее за счет денежных средств | 0,15 | 0,1 | - 0,05 | 0,1 | 0,1 | 0 | |
| Промежуточный коэффициент покрытия |
L3= |
>0,7 | Отражает прогнозируемые платежные возможности предприятия при условии своевременного проведения расчетов с дебиторами. | 1,24 | 1,1 | -0,14 | 1,22 | 1,14 | 0,08 | |
| Общий текущий коэффициент покрытия |
L4= |
>2 | Показывает платежные возможности предприятия, не только при условии своевременных расчетов с дебиторами, но и продажей, в случае необходимости, прочих элементов материальных оборотных средств. | 1,33 | 1,16 | -0,17 | 1,2 | 1,3 | +0,11 | |
| Коэффициент текущей ликвидности |
L5= |
>2 | Характеризует общую обеспеченность предприятия оборотными средствами | 1,42 | 1,22 | -0,2 | 1,26 | 1,37 | +0,11 | |
| Коэффициент обеспеченности собственными оборотными средствами |
L6= |
>0,1 | Характеризует наличие собственных оборотных средств у предприятия, необходимых для его финансовой устойчивости. | - 0,34 | -0,28 | -0,62 | -0,25 | -0,33 | -0,58 | |
| Коэффициент платежеспособности |
L7= |
≥1 | Характеризует возможность предприятия восстановить свою платежеспособность через 6 месяцев. Он рассчитывается в случае, если хотя бы один из коэффициентов L1 или L2 принимает значение меньше критического. | - | 0,29 | - | - | 0,46 | - | |
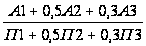

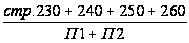
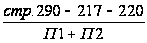
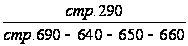
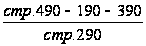
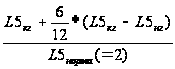
Таблица 2.6
Показатели финансовой устойчивости ООО «Агроштурм» за 2006-2007 год
| Наименование показателя | Способ расчета | норма | пояснения | На начало 2006 года | На конец 2006 года | Откло-нения 2006 | На начало 2007 года | На конец 2007 года | Отклонения 2007 |
| 1.коэффициент независимости. |
K1= |
≥0,5 | Показывает долю собственных средств в общей сумме средств предприятия. | 0 | 0 | - | 0 | 0 | - |
| 2.коэффициент соотношения собственных и заемных средств. |
K2
= |
≤1 | Показывает сколько заемных средств привлекло предприятие на 1 руб. вложенных в активы собственных средств | 2,24 | 4,24 | +2 | 2,76 | 3,49 | +0,73 |
| 3.Коэффициент долгосрочного привлечения заемных средств. |
K3
=
|
Показывает сколько долгосрочных займов привлечено для финансирования активов наряду с собственными средствами | 0,38 | 0,51 | 0,13 | 0,4 | 0,56 | +0,16 | |
| 4.коэффициент маневренности собственных средств |
K4
= |
≥0,1 | Характеризует степень мобильности использования собственных средств | -0,57 | -0,94 | -1,51 | -0,56 | -0,86 | -1,42 |
| 5.коэффициент обеспечения собственными средствами. |
K5
= |
≥0,1 | Показывает долю СОС, приобретенных за счет собственных средств | -0,34 | -0,28 | -0,62 | -0,25 | -0,33 | -0,58 |
| 6.коэффициент реальной стоимости ОС и материальных оборотных средств в имуществе |
K6
= |
≥0,5 | Показывает долю имущества производственного назначения (реальных активов) в общей сумме имущества предприятия | 0 | 0 | 0 | 0 | 0 | - |
| 7.коэффициент реальной стоимости ОС в имуществе предприятия |
K7
= |
=>0 | Показывает удельных вес основных средств в имуществе предприятия | 0 | 0 | 0 | 0 | 0 | - |

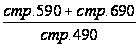
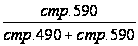
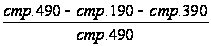
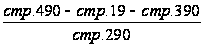
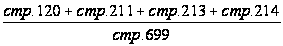

- Коэффициент манёвренности собственных средств и коэффициент обеспеченности собственными средствами на начало 2006 года имели отрицательное значение так, как у предприятия не было собственных оборотных средств. В течение 2-х лет данные показатели росли и к концу 2007 года эти коэффициенты приобрели значения соответственно минус 0,86 и минус 0,33 при норме не менее 0,1. Это связано с появлением собственных оборотных средств на ООО «АГРОШТУРМ».
Но так как в абсолютном выражении сумма увеличения собственных оборотных средств была довольно значительной, то при продолжении данной тенденции предприятие будет иметь возможность улучшения финансовой автономности в будущем. Запасы и затраты не обеспечены собственными источниками средств. Собственные средства не покрывают даже внеоборотные активы, т.к. наличие собственных оборотных средств ниже 0.
- Коэффициент реальной стоимости основных и материальных оборотных средств к концу 2007 года не изменился. По его значению можно сказать об устойчивом финансовом положении предприятия, так как имущество произвольного назначения составило лишь 0 % в имуществе предприятия.
- Коэффициент реальной стоимости основных средств на конец периода ниже нормативного и составляет 0 %, что свидетельствует о слишком малой доли основных средств в имуществе предприятия.
Оценивая коэффициенты независимости и соотношения заемных и собственных средств, можно сказать, что предприятие не обладает достаточной степенью независимости от заемных источников. Собственных источников хватает лишь на покрытие части внеоборотных активов. Запасы и частично внеоборотные активы финансирования в большей степени за счет краткосрочных обязательств. Для повышения финансовой устойчивости ООО «АГРОШТУРМ» вполне может увеличивать использование долгосрочных кредитов (при условии их окупаемости).
3. РАЗРАБОТКА РЕКОМЕНДАЦИЙ ПО СОВЕРШЕНСТВОВАНИЮ СТРАТЕГИЧЕСКОГО ПЛАНИРОВАНИЯ НА ПРЕДПРИЯТИИ ООО «АГРОШТУРМ»
3.1 Выработка миссии и целей предприятия ООО «АГРОШТУРМ»
Некоторые руководители никогда не заботятся о выборе и формулировании миссии своей организации. Часто эта миссия кажется для них очевидной. Если спросить типичного представителя мелкого предпринимательства, в чем его миссия, ответом, вероятно, будет: «Конечно, получать прибыль» [24, с. 55].
Но если тщательно обдумать этот вопрос, то, несоответствие выбора прибыли в качестве общей миссии становится ясным, хотя, несомненно, она является существенной целью. В таблице 3.1 приведена оценка основных целей по данным социологического опроса высших менеджеров фирмы.
Таблица 3.1
Ранжирование основных целей на современных фирмах
| Наименование основных целей | Оценка цели | |
| Ранг | % | |
|
1Прибыльность 2Рост 3Доля рынка 4Социальная ответственность 5Благосостояние работников 6Качество продукции и услуг 7Научные исследования и разработки 8Диверсификация 9Производительность 10Финансовая стабильность 11Ресурсное обеспечение 12Развитие системы менеджмента 13Превращение в международную компанию 14Консолидация 15Прочие цели |
1 2 3 4 5 6 7 12 8 9 10 11 13 15 14 |
89 82 66 65 62 60 54 31 50 49 39 35 29 17 18 |
Приведенные данные о ранжировании основных целей показывают, что на российских предприятиях в рыночных отношениях получение прибыли стало наиболее приоритетной задачей. Она служит важным условием достижения всех других целей, которые выдвигаются на первый план в разные периоды деятельности предприятий. Вместе с тем прибыль не должна заслонять собой многие другие цели развития или деятельности фирмы. Ведь еще Г. Форд заметил, когда главной целью предприятия является получение прибыли, а не производство полезных изделий, мы имеем дело с извращением его деятельности.
Прибыль представляет собой полностью внутреннюю проблему предприятия [25, с. 44]. Поскольку организация является открытой системой, она может выжить, в конечном счете, только, если будет удовлетворять какую-то потребность, находящуюся вне ее самой. Чтобы заработать прибыль, необходимую ей для выживания, фирма должна следить за средой, в которой функционирует. Поэтому именно в окружающей среде руководство подыскивает общую цель организации. Необходимость выбора миссии была признана выдающимися руководителями задолго до разработки теории систем.
Выбор такой узкой миссии организации, как прибыль, ограничивает возможность руководства изучать допустимые альтернативы при принятии решения. В результате ключевые факторы могут быть не рассмотрены и последующие решения могли привести к низкому уровню эффективности организации.
Общефирменные цели формулируются и восстанавливаются на основе общей миссии организации и определенных ценностей и целей, на которые ориентируется высшее руководство. Чтобы внести истинный вклад в успех организации, цели должны обладать рядом характеристик.
Организационные цели (общефирменные) - это конечные точки программного заявления организации к которым она стремится [26, с. 54]:
-во-первых, цели должны быть конкретными и измеримыми. Выражая свои цели в конкретных измеримых формах, руководство создает четкую базу отсчета для последующих решений и оценки хода работы.
-конкретный горизонт прогнозирования представляет собой другую характеристику эффективных целей. Цели обычно восстанавливаются на длительные или краткие временные промежутки. Долгосрочная цель имеет горизонт планирования приблизительно равный пяти годам. Краткосрочная цель в большинстве случаев представляет один из планов организации, который следует завершить в пределах года. Среднесрочные цели имеют горизонт планирования от одного до пяти лет.
-цель должна быть достижимой, - чтобы служить повышению эффективности организации.
-чтобы быть эффективными, множественные цели организации должны быть взаимно поддерживающими - то есть действия и решения, необходимые для достижения одной цели, не должны мешать достижению других целей.
Цели будут значимой частью процесса стратегического управления только в том случае, если высшее руководство правильно их сформулирует, затем эффективно их институционализирует, информирует о них и стимулирует их осуществление во всей организации. Процесс стратегического управления будет успешным в той степени, в какой высшее руководство участвует в формулировании целей и в какой мере эти цели отражают ценности руководства и реалии фирмы.
3.2 Разработка рекомендации по улучшению финансовых результатов ОАО « АГРОШТУРМ»
Прибыль - это денежное выражение основной части денежных накоплений, создаваемых предприятиями любой формы собственности.
Как экономическая категория она характеризует финансовый результат предпринимательской деятельности предприятия. Прибыль является показателем, наиболее полно отражающим эффективность производства, объем и качество произведенной продукции, состояние производительности труда, уровень себестоимости. Вместе с тем прибыль оказывает стимулирующее воздействие на укрепление коммерческого расчета, интенсификацию производства при любой форме собственности [28, с. 268].
Получение прибыли - это одна из главных целей функционирования любого предприятия. Однако именно этот показатель отражен в балансе недостаточно полно. Представленная в нем абсолютная величина накопленной прибыли в отрыве от затрат и объема реализации не показывает в результате чего сложилась именно такая сумма.
Обобщенно наиболее важные показатели финансовых результатов деятельности предприятия представлены в форме № 2 годовой бухгалтерской отчетности (приложение 2 и 3). К ним относятся: прибыль (убыток) от реализации продукции (работ, услуг), прибыль (убыток) от прочей реализации, доходы и расходы от внереализационных операций, балансовая прибыль, налогооблагаемая прибыль, чистая прибыль.
Конечный финансовый результат - это балансовая прибыль или убыток, что представляет собой сумму результата от реализации продукции (работ, услуг), результата от прочей реализации, сальдо доходов и расходов от внереализационных операций.
Анализ финансовых результатов деятельности предприятия включает исследование, во - первых, изменений каждого показателя за текущий анализируемый период