Стратегия фирм
Проведем вертикальный анализ финансовых результатов в таблице 3.2.
Анализ и выводы по данным таблицы 3.2 делаем на основе относительных показателей.
Показатель по строке 2 увеличился показатель по строке 6 также увеличился, то говорит это о том, что предприятие все больший доход получает от основной деятельности, эту тенденцию следует признать позитивной.
Таблица 3.2
Вертикальный анализ финансовых результатов
| Показатель | 2006 год | 2007 год | ||
| руб. | % | руб. | % | |
| 1 Всего доходов и поступлений (стр. 2 + стр. 6 ) | 12078427 | 100,0 | 15214371 | 100,0 |
| 2 Выручка от реализации продукции без НДС и акцизов | 8292374 | 68,65 | 10840186 | 71,25 |
| 3 Затраты на производство реализованной продукции | 7042387 | 58,3 | 9350578 | 61,4 |
| 4 Коммерческие расходы | 501332 | 4,15 | 590858 | 3,9 |
|
5 Результат от реализации (стр. 2 – стр. 3- стр.4) |
748655 | 6,2 | 898750 | 5,9 |
| 6 Прочие доходы | 3786053 | 31,34 | 4374185 | 28,75 |
| 7 Прочие расходы | 3439456 | 28,5 | 4565797 | 30,0 |
| 8 Балансовая прибыль (стр. 5 + стр. 6 - стр. 7) | 1095252 | 9,06 | 707138 | 4,65 |
| 9 Платежи в бюджет | 7651 | 0,63 | 5055 | 0,033 |
| 10 Чистая прибыль (стр.- стр.9) | 1087601 | 9,0 | 8702083 | 4,61 |
Затраты на производство выросли, следовательно упала возможность получения предприятием дополнительной прибыли.
Рост показателя по строке 5 благоприятен и говорит об увеличении рентабельности продукции и относительном снижении издержек производства и обращения.
Но снижение показателя по строке 8 носит явно отрицательный характер, свидетельствующий об отрицательных тенденциях в организации производства на данном предприятии.
Для анализа и оценки уровня и динамики показателей финансовых результатов деятельности предприятия составляется таблица 3.3, в которой также используются данные отчетности из формы № 2.
В отчетном периоде возросла выручка от реализации у ООО «Агроштурм» более чем на 23 %, но также повышение и себестоимости реализованных работ и услуг. Это положительный момент, который говорит о снижении переменных расходов на производство продукции и оказание услуг и является фактором повышения прибыльности хозяйственной деятельности предприятия. В связи с этим прибыль от реализации продукции (работ, услуг) в 2007 году возросла более чем на 17 %, по сравнению с 2006 годом.
Проведем горизонтальный анализ финансовых результатов в таблице 3.3.
Таблица 3.3.
Горизонтальный анализ и динамика финансовых результатов (руб.)
| Наименование показателя | Код стр. | 2006 г. | 2007 г. | Абсол. отклонение |
| 1 | 2 | 3 | 4 | 5 |
| Выручка (нетто) от реализации товаров (за минусом НДС, акцизов и др.) (Np) | 010 | 8292374 | 10840186 | 2547812 |
| Себестоимость реализации товаров, продукции, работ, услуг | 020 | 7042387 | 9350578 | 2308191 |
| Коммерческие расходы | 030 | 501332 | 590858 | 89526 |
| Управленческие расходы | 040 | - | - | - |
| Прибыль (убыток) от реализации (стр. 010 – 020 – 030 – 040) | 050 | 748655 | 898750 | 150095 |
| Проценты к получению | 060 | 5899 | 663 | -5236 |
| Проценты к уплате | 070 | 325087 | 521667 | 196580 |
| Доходы от участия в других организациях | 080 | - | - | - |
| Прочие операционные доходы | 090 | 3786053 | 4374185 | 588132 |
| Прочие операционные расходы | 100 | 3439456 | 4565797 | 1126341 |
| Результат от прочей реализации (Рпр) | 346597 | -191612 | -538209 | |
| Прибыль (убыток) от финансово-хозяйственной деятельности (стр. 050 + 060 + 070 + 080 – 090 – 100) | 110 | -6796042 | -8562236 | -15358278 |
| Прочие внереализационные доходы | 120 | 111180 | 226619 | 115439 |
| Прочие внереализационные расходы | 130 | 867704 | 664324 | -203380 |
| Сальдо доходов и расходов от внереализационных операций (Рвн) | -756524 | -437705 | -1194229 | |
| Прибыль (убыток) отчетного периода (стр. 110+120-130) (Рб) | 140 | 19540 | 251571 | 232031 |
| Налог на прибыль | 150 | 7651 | 5055 | -2596 |
| Чистая прибыль (стр. 140 -150) | 11889 | 246516 | 234627 | |
| Нераспределенная прибыль (убыток) отчетного периода | 190 | 15191 | 244517 | 229326 |
По данным таблицы 3.3 можно построить график, на котором показать повышение чистой прибыли в 2007 году по сравнению с 2006 годом.
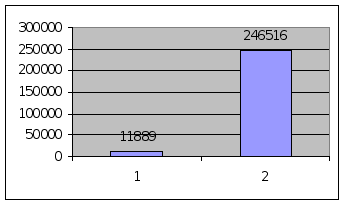
Рис. 3.1. Чистая прибыль 2006-2007 гг.
Результат от прочей реализации - убыток как в 2007, и положительный результат в 2006 году, что является еще одним отрицательным моментом.
Но результат от внереализационных операций в 2006 году был значительно хуже, чем в 2007 году. Это существенно снизило преимущества результатов хозяйственной деятельности предприятия в 2007 году по сравнению с 2006 годом. И под влиянием результата от внереализационных операций балансовая прибыль 2006 года ниже аналогичного показателя 2007 года почти на 90 %. Этот факт указывает на узкое место в деятельности Предприятия и обращает внимание на необходимость снижения внереализационных убытков.
Налог на прибыль в 2006 году больше, несмотря на меньшую балансовую прибыль. Связано это с тем, что налогооблагаемая прибыль в 2007 году больше аналогичного показателя 2006 года из-за корректировки балансовой прибыли на суммы не включаемых в затраты, снижающих налогооблагаемую прибыль, расходов - например, расходов на рекламу, представительских расходов, курсовых разниц по операциям в иностранной валюте (последние отражаются в том числе и в составе внереализационных доходов и расходов). И показатель чистой прибыли предприятия в 2007 году почти в много раз оказался больше показателя чистой прибыли в 2006 году.
Использование прибыли предприятия может идти по нескольким направлениям: Платежи в бюджет, отчисления в резервный капитал и фонды, отвлечено на фонды накопления и потребления, благотворительные цели, другое.
Чистая прибыль, остающаяся в распоряжении предприятия, может идти по двум основным направлениям: в Фонд Накопления и Фонд Потребления.
Фонд Накопления, к которому можно отнести Фонд Капитальных Вложений на приобретение основных средств, другие фонды для приобретения работающих активов, служит базой для дальнейшего развития деятельности предприятия, увеличивает собственный капитал.
Фонд Потребления, к которому можно отнести Фонд Материального Поощрения, процентов по облигациям, является стимулом для работы сотрудников предприятия и заинтересовывает вкладчиков, привлекает инвесторов, но, в сущности, изымает денежные средства из оборота предприятия.
Для успешной работы предприятия, необходимо соблюдение оптимальных пропорций между Фондом Потребления и Фондом Накопления.
Собственную чистую прибыль предприятие может расходовать на различные цели, определяемые самостоятельно. Государственное воздействие на выбор направлений использования чистой прибыли осуществляет налоги, налоговые льготы, а также экономические санкции.
Но в данном случае на предприятии ООО «АГРОШТУРМ» чистая прибыль году осталась нераспределенной и в результате полностью пошла на погашение убытков предыдущих периодов.
3.3 Программа повышения прибыли и прогноз основных показателей на 2008 год
Расчет основных финансовых показателей имеет большое значение; оценки ближайшей перспективы предприятия. Его основная цель – показать в динамике качественные и количественные изменения финансового пол предприятия в плановом периоде [29, с. 75].
Финансовое положение предприятия прогнозируется на предположений о процессах, происходящих в экономике страны (инфляция, динамика цен, изменение тарифов, ставок), об общих тенденциях развития, рынка сбыта, самого предприятия и других факторах.
Основные показатели - прогноз объема продаж, прогноз доходов и расходов, планируемый размер прибыли и план движения денежных средств.
Объем продаж можно рассчитать разными способами (табл. 3.4).
Первый способ - исходя из емкости рынка и учитывая долю, которую предприятие занимает на рынке (16 %), а так же предполагая, что предприятие, применив рекомендации по улучшению финансового состояния, увеличит свою долю на 4 %.
Таблица 3.4.
Объем продаж за 2006 - 2007 годы, тыс. руб.
| Период | План | Факт | Процент выполнения |
| 2006 год | 7119373 | 8292374 | 116,0 |
| 2007 год | 9000115 | 10840186 | 120,4 |
Прогноз объема продаж (тыс. руб.) = 10840186*1,13*0,20=2449882.036
Второй способ - с учетом сложившейся на сегодняшний день тенденции изменения объема продаж (+4,4 % в год).
Прогноз объема продаж (тыс. руб.) = 10840186 * 1,044 = 113171.54.184
Третий способ - с учетом запланированного уровня инфляции: Прогноз объема продаж (тыс. руб.) = 10840186 * 1,13 =12249410,18. В результате произведенных расчетов получены следующие варианты объема продаж (табл. 3.5).
Таблица 3.5.
Объем продаж по предприятию на 2008 год, тыс. руб.
| Вариант | Возможный объем продаж |
| 1 Исходя из доли на рынке | 2449882.036 |
| 2 С учетом изменения объема продаж | 11317154.184 |
| 3 С учетом запланированного уровня инфляции | 12249410.18 |
Из полученных данных, учитывая цели, поставленные перед предприятием, вариант расчета с учетом изменений продаж, будет самым приемлемым. Полученный результат максимально приближен к реальности, так как чуть ниже расчета с учетом запланированного уровня инфляции. Поэтому прогноз объема продаж с учетом сложившейся тенденции в размере 11317154,184 будет оптимальным объемом продаж.
При определении суммы затрат используются нормы и нормативы расходования средств:
-транспортные расходы рассчитывались исходя из тарифов на перевозку килограмма груза и дальности перевозки;
расходы на оплату труда определяются исходя из необходимой численности работников и размера их заработной платы с учетом районного и северного коэффициентов;
амортизационные отчисления рассчитываются исходя из стоимости основных средств и норм амортизационных отчислений; износ малоценных и быстроизнашивающихся предметов определяются исходя из суммы износа находящихся в эксплуатации предметов;
- отчисления в фонды определены в размере норм, установленных предприятием;
-прочие расходы включают расходы, не относящиеся ни к одной из перечисленных статей и определяются суммированием прочих затрат по отдельным элементам.
Одна из основных задач составления плановых показателей - посмотреть в динамике качественные и количественные изменения финансового положения предприятия в течение предстоящего периода.
С учетом прогноза объема продаж, себестоимости и других доходов и расходов предприятия, формирующих конечный результат финансово-хозяйственной деятельности - прибыль, определены основные значения данных показателей на 2008 год в таблице 3.6.
Таблица 3.6.
Прогноз доходов и расходов предприятия на 2008 год, тыс. руб.
| Показатель |
Прогноз на 2008 год |
Факт за 2007 год |
Изменение(+/) |
| Выручка от реализации | 11317154.186,1 | 10840186 | + 476968,186 |
| Валовой доход, | 2334976,06 | 1489608 | + 845368,06 |
| в % к объему продаж | 20.36 | 14 | +6,6 |
| НДС | 303546,88 | 1409224,18 | -1105677,3 |
| В % к валовому доходу | 13 | 96 | -83 |
| Чистый доход | 2031429,17 | 80383,82 | + 1951045,35 |
| в % к объему продаж | 18 | 0.74 | +17,31 |
| Себестоимость продукции | 8982178.126 | 9350578 | - 368399.874 |
| в % к объему продаж | 79.4 | 86 | -6.6 |
| Прибыль от продаж | 2334976,06 | 898750 | + 1436226,06 |
| в % к объему продаж | 20.6 | 8,3 | +12.3 |
| Проценты к уплате | - | 521667 | -521667 |
| Прочие операционные доходы | 7125000 | 4374185 | 2750815 |
| Прочие операционные расходы | 6825090 | 4565797 | +2259293 |
| Внереализационные доходы | 250220 | 226324 | +23896 |
| Внереализационные расходы | 2001760 | 664324 | +1337436 |
| Прибыль до налогооболожения | 883346,06 | -251571 | +1134917,06 |
| Налог на прибыль | 344504 | 5055 | + 339449 |
| Чистая прибыль | 538842,06 | -244517 | + 783359,06 |
| В % к объему продаж | 4.76 | -2.25 | + 7.01 |
Прибыль, остающаяся в распоряжении предприятия находится вычитанием из прибыли до налогообложения налогов. В нашем случае сумма налога на прибыль рассчитана без учета льгот по данному виду налога, что в дальнейшем позволяет предприятию не опасаться за финансовый результат в случае изменения налогового законодательства. При разработке финансовых планов руководство предприятия должно учитывать налоговое бремя и возможности его уменьшения [30, с. 103].
Планированием необходимо начинать заниматься заблаговременно, изначально определив приоритеты и стратегию развития предприятия в целом.
Это может быть агрессивный рост, сохранение сложившихся тенденций развития или уменьшение объемов деятельности.
Для оценки хозяйственной - финансовой деятельности и эффективности производства отдельных видов услуг и всей продукции используют показатели рентабельности. Основным принципом расчета этих показателей эффективности является сопоставление определенных видов прибыли с объемами продаж, используемыми ресурсами и затратами. При расчете показателей отношения умножают на 100 % [31, с. 269].
R продаж = Пч / VРП * 100 %, (3.1)
где Пч - чистая прибыль,
VРП - объем реализованной продукции, работ, услуг.
Рассчитаем рентабельность продаж на 2008 год:
Rпродаж = 538842,06 / 11317154,186 *100 % = 4,76 %
Рентабельность продаж показывает, какую сумму прибыли от продаж получит предприятие с каждого рубля проданной продукции, или сколько остается у предприятия средств после покрытия полной себестоимости продукции.
(2334976,06 * 4,76) / 100= 111144 руб. 86 коп. останется у предприятия после покрытия полной себестоимости.
Важно не забывать об определении ответственных исполнителей за различные этапы или направления. В течение планового периода при воздействии изнутри и извне план может меняться, и должен быть подвергнут корректировке.
В конечном итоге, вышеуказанные меры помогают избежать перебоев в работе службы снабжения, неритмичных поставок, постоянной нехватки оборотных средств, пожарного режима работы, потери финансовых средств, отсутствия заинтересованности работников в экономии ресурсов, срыва заказов.
ЗАКЛЮЧЕНИЕ
Процесс планирования охватывает не только определение контрольных цифр социально-экономического развития предприятия в текущем плановом периоде, но и тесную их увязку со стратегически перспективной концепцией развития экономики страны.
Стратегическое планирование является систематизированным и логическим процессом, основанным на эффективном мышлении, искусстве прогнозирования, исследования и выбора необходимых альтернатив.
Стратегический план позволяет определить реальные возможности развития с учетом ресурсных ограничений. Основными задачами стратегического планирования являются: определение необходимых политических решений, оценка будущего состояния экономики и потребности в данной продукции, оценка необходимых производственных мощностей в будущем, предварительная оценка размера возможных капитальных вложений. Стратегическое планирование включает в себя долгосрочные (от 10 до 25 и более лет), среднесрочные (от 3 до 5) и текущие планы (на 1 год). В зависимости от того, кто принимает решения, планирование может быть децентрализованное (снизу - вверх), централизованное (сверху - вниз), и интерактивное (во взаимодействии).
При составлении стратегического плана необходимо учитывать, что стратегии предприятия строятся по иерархическому принципу, хозяйственная деятельность которого и его стратегия взаимосвязаны. При этом стратегии и тактика предприятия взаимосвязаны.
И так, стратегическое планирование - это процесс создания и поддержания стратегического соответствия между целями фирмы и ее потенциальными возможностями. Стратегическое планирование представляет собой инструмент, помогающий в принятии управленческих решений.
Стратегическое планирование состоит из шести основных аспектов; внешний и внутренний анализ, видение, миссия, определение целей, разработка плана действий и оценка результатов.
В результате перед организацией возникают три управленческие стратегические альтернативы.
Ограниченный рост. Для этой стратегии характерно установление целей от достигнутого, скорректированных с учетом инфляции. Применяется в Зрелых отраслях промышленности со статичной технологией, когда организация в основном удовлетворена своим положением. Это самый легкий, наиболее удобный и наименее рискованный способ действия.
Рост. Стратегия роста осуществляется путем значительного ежегодного повышения уровня краткосрочных и долгосрочных целей над уровнем показателей предыдущего года. Она применяется в динамично развивающихся отраслях с быстро изменяющимися технологиями.
-Сокращение. Уровень преследуемых целей устанавливается ниже достигнутого в прошлом. Фактически для многих фирм сокращение может означать здравый путь рационализации и переориентации целей. В рамках альтернативы сокращения может быть несколько вариантов: ликвидация; отсечение лишнего; сокращение и переориентация.
Сочетание представляет собой объединение любых из трех упомянутых стратегий. Стратегия сочетания характерна для крупных фирм, осуществляющих свою деятельность в нескольких отраслях.
Главная цель деятельности предприятия в современных условиях -получение максимальной прибыли что невозможно без эффективного управления капиталом. Поиски резервов для увеличения прибыльности предприятия составляют основную задачу управленца.
В первом разделе данной работы было показано стратегическое планирование как комплекс целей и задач по их достижению, рассмотрены основные этапы стратегического планирования, изучены стратегические альтернативы и выбор стратегии.
Во втором разделе, было обследовано действующее предприятие и его финансовое положение. В ходе работы было установлено реальное положение дел на предприятии; выявлены изменения в финансовом состоянии и факторы, вызвавшие эти изменения.
Несмотря на то, что платежеспособность ниже рекомендуемого значения баланс предприятия нельзя считать в достаточной мере ликвидным, так как оно испытывает недостаток в денежных средствах. Соотношение текущих платежей и поступлений не соответствует условию абсолютно ликвидного баланса.
Показатели финансовой устойчивости, также ниже рекомендуемые значения, в совокупности с показателями платежеспособности дают представление о благополучии финансового состояния. Финансовая устойчивость позволит предприятию даже при плохих показателях ликвидности выйти из затруднительного положения. Однако нельзя не обратить внимание на снижение некоторых показателей устойчивости в течение 2007 года,
В третьем разделе даны рекомендации по совершенствованию стратегического планирования на предприятии.
Составлен прогноз некоторых основных показателей деятельности ООО «АГРОШТУРМ» на 2008 год. Это прогноз объема продаж, прогноз доходов и расходов, планируемый размер прибыли.
При разработке финансовых планов руководство предприятия должно учитывать налоговое бремя и возможности его уменьшения, уходить от стандартных схем в планировании, уделяя больше внимания индивидуальным особенностям предприятия.
Существует замкнутый круг в хозяйственно - финансовой деятельности, предприятие добивается оптимальной величины прибыли в результате развития хозяйственной деятельности на основе внедрения нововведений в области: техники, технологии, организации труда и управления путем использования достижений науки и передового опыта, а также использования этих новшеств в самых разных областях и сферах деятельности. Использование же этих инноваций, в свою очередь, требует вложения средств, источниками которых выступает прибыль.
Улучшение финансового состояния может быть достигнуто, если будут соблюдаться следующие условия:
продавать как можно больше и по разумным ценам. Цена продажи включает в себя не только реальные денежные расходы, но и амортизацию основных средств и нематериальных активов, которая на практике увеличивает денежный поток;
как можно больше ускорять оборачиваемость оборотных активов, избегая их дефицита, что может привести к снижению объема продажи услуг;
как можно быстрее собирать денежные средства у дебиторов, не забывая, что чрезмерные требования ко всем покупателям могут привести к снижению будущего объема продаж. Для ускорения получения денег от дебиторов целесообразно использовать скидки с цен на товары и услуги;
-постараться достичь приемлемых сроков выплаты кредиторской
задолженности без ущерба для будущей деятельности предприятия,
использовать любые преимущества, предоставляемые скидками,
существующими у поставщиков.
В заключении нужно сказать, что если руководство ООО «АГРОШТУРМ» займется стратегическим планированием финансов, а также других основополагающих систем управления бизнесом, и активно применит хотя бы предложенные в данной работе мероприятия, то предприятие имеет неплохой шанс не только сохранить основную долю объемов производства, но и улучшить свои финансовые результаты.
СПИСОК ИСПОЛЬЗОВАННЫХ ИСТОЧНИКОВ
Трудовой кодекс Российской Федерации: - Новосибирск: Издательство РИА-Л, 2007 - 2008. - 256 с.
Боумен К. Основы стратегического менеджмента / К. Боумен. / пер. с англ. - М: Экономика, 1997. -106 с.
Томпсон А.А. Стратегический менеджмент. Искусство разработки и реализации стратегии: учебник для ВУЗов / Пер. с англ. под ред. Зайцева, Л. Г., Соколовой, М. И. - М.: Банки и биржи, ЮНИТИ, 1998. - 576 с.
Ансофф И. Стратегическое управление: учебник / И, Ансофф./пер. с англ. М.: Экономика, 1989. - 306 с.
Забели, П.В. Основы стратегического управления: учебное пособие / П.В. Забелин, Н.К. Моисеева. - М.: Информационно внедренческий центр «Маркетинг», 2000 - 195 с.
Алексеева М.М. Планирование деятельности фирмы: учебник / М. М. Алексеева. - М.: Финансы и статистика, 1997.
Уткин Э.А. Курс менеджмента: учебник для вузов / Э. А. Уткин - М.: Издательство «Зеркало», 2001. - 448 с.
Виханский О.С. Стратегическое управление: учебник для вузов по напр. и спец. «Менеджмент» / О. С. Виханский - М.: Гардарика, 1998г.
Раицкий К.А. Экономика организации (предприятия): учебник / К. А. Раицкий - М.: 4-е изд. перераб. и доп, 2003. — 1012 с.
Парахина В.Н. Стратегический менеджмент: учебник / В. Н. Парахина, Л. С. Максименко, С. В. Панасенко. - М: 2 - е изд., КНОРУС, 2007. - 496 с.
Маркова В.Д. Стратегический менеджмент: курс лекций / В.Д. Маркова, С. А. Кузнецова. - М.: ИНФРА -М; 2001. - 288 с.
Подольский В.И. Аудит: учебник / под ред. В. И. Подольского. - М.: Экономистъ, 2003. - 494 с.
Стратегический менеджмент: учебник / под ред. Петрова А. Н. г СПб: Питер, 2007. - 496 с.
Винокуров, В.А. Организация стратегического управления на предприятии: учебник / В. А. Винокуров. - М.: Издательство «Финпресс», 1998. - 192 с.
Ламбен Ж - Ж Стратегический маркетинг. Европейская перспектива [Текст]: учебник для вузов / Пер. с фр. Ж - Ж Ламбен - СПб.: Наука, 2004. - 630 с
Мескон, М. X. Основы менеджмента: учебник для вузов / М. X. Мескон, М. Альберт, Ф. Хедоури. Пер. с англ. - М.: «Дело», 1992. - 702 с.
Градов, А.П. Экономическая стратегия фирмы: учебное пособие / под ред, проф. А. П. Градова. 2-е изд., испр. и доп. - СПб.: Специальная литература, 1999 г.
Афанасьев, М.П. Маркетинг: Стратегия и практика фирмы: учебник для вузов / М.П. Афанасьев. - М.: Финстат, 1995г.
Банк В.Р. Финансовый анализ: учебник для вузов / В. Р. Банк, С. В. Банк, А. В. Тараскина. - М.: Изд-во Проспект, 2007. - 344 с.
Ермолович Л.Л. Анализ финансово-хозяйственной деятельности предприятия: учебник для вузов / Л.Л. Ермолович - Минск, БГЭУ, 2001г.
Савицкая, Г.В. Анализ хозяйственной деятельности предприятия: учебник для вузов / Г. В. Савицкая. - Минск: ООО «Новое знание», 2000. - 688 с.
Бланк И.А. Основы финансового менеджмента: учебник для вузов / И, А. Бланк. Т 1. - К.: Ника - Центр, 2004. - 592 с.
Ковалев В.В. Анализ хозяйственной деятельности предприятия: учебное пособие / В. В. Ковалев, О. Н. Волкова. - М.: ПБОЮЛ Грижеюсо Е. М., 2000 г.
Галкин А.М. Экономический анализ эффективности хозяйственной деятельности: учебное пособие / А.М. Галкин. - М, 2001
Буров В.П., Ломакин А.Л. Бизнес-план фирмы. Теория и практика: учебное пособие / В. П. Буров, А.Л. Ломакин. - М.: ИНФРА - М, 2004. -192 с.
Ефремов В.С. Стратегия бизнеса. Концепции и методы планирования: учебное пособие / В.С. Ефремов - М.: Издательство «Финпресс», 1998. - 192 с.
Крейнина, М.И. Финансовое состояние предприятия. Методы оценки: учебник / М. И. Крейнина - М.: Дис, 1996.
Мильнер Б, Управление современной компанией: учебник / Под редакцией проф. Б. Мильнера и проф. Ф. Линса. - М.: ИНФРА - М, 2001.
Маниловский Р.Г. Бизнес-план: учебное пособие / под. ред. Р.Г. Маниловского, - М.5 Финансы и статистика, 2002. -160 с.
Шеремет А.Д. Финансы предприятий: учебное пособие / А.Д. Шеремет, Р. С. Сайфулин. - М.: ИНФРА - М, 2000. - 208 с.
Волынкина М.В. Совершенствование управления хозяйственно-финансовой деятельности предприятия, учебник / М.В. Волынкина. - М ИНФРА, 2004.
Экономика предприятия: учебник / под редакцией А. Е. Карлика, М. Л. Шухгальтер. - М.: ИНФРА - М. 2001. - 432 с.
Экономика фирмы: учебное пособие для студентов Вузов / Л. Н. Чечевицына, И. Н. Чуев. - Ростов на Дону: Феникс. 2007. - 400 с.