Управление активами предприятия (на примере Филиала "Башнефть – Янаул" ОАО АНК "Башнефть"
Такая система обходилась компаниям сравнительно дешево, однако быстро устарела. Растущие запросы потребителей, повышение энерговооруженности труда во всех отраслях промышленности, а также появление новых технологий заставили специалистов отрасли уделять большее внимание надежности и бесперебойности энергоснабжения.
Логичным результатом стало возникновение концепций технического обслуживания по времени, к которым относится и советская система планово-предупредительных ремонтов (ППР). Периодические осмотры и ремонты всех единиц оборудования вкупе с содержанием значительного резерва мощности привели к существенному росту надежности. Слабым местом системы были ее дороговизна и ресурсоемкость. Процессы дерегулирования в отрасли повлекли за собой новые требования к издержкам и, как следствие, - к системе технического обслуживания оборудования.
Перед компаниями возник вопрос достижения приемлемых для акционеров экономических показателей при одновременном обеспечении высокой надежности. Ответом явилось применение принципа «золотой середины» и создание на Западе концепции RCM (Reliability centered maintenan) - системы технического обслуживания, ориентированной на надежность. В ее рамках уживаются все вышеупомянутые виды технического обслуживания - как реактивное, так и преактивное.
Цель RCM – снижение эксплуатационных издержек оборудования при выполнении определенных нормативов надежности, которое достигается путем уменьшения доли технического обслуживания по авариям и повышения доли сравнительно дешевого технического обслуживания по состоянию в форме инспекций, осмотров и т. д.
Таким образом, происходит поиск определенного баланса между надежностью и экономической эффективностью. Схожие, еще более глобальные цели преследует и концепция управления активами. Она, в отличие от RCM, не ограничивается вопросами эксплуатации основных фондов. Помимо уже упомянутых экономической эффективности и надежности в расчет берутся такие факторы, как безопасность, удовлетворение запросов потребителей, имидж и репутация компании, необходимость обеспечения ее устойчивого развития, а также стандарты и требования регулирующих органов (рис. 2). В настоящее время только совместное рассмотрение данных аспектов позволит предприятиям перейти на новый уровень и соответствовать лучшим мировым образцам.
В настоящее время в российской прессе стали появляться публикации, в которых рассматриваются вопросы управления активами компаний, где под управлением активами понимается ЕАМ (Enterprise asset management) - управление основными фондами предприятия, главная задача которого сводится, в основном, к оптимизации процесса паспортизации, мониторинга и технического обслуживания физических активов.
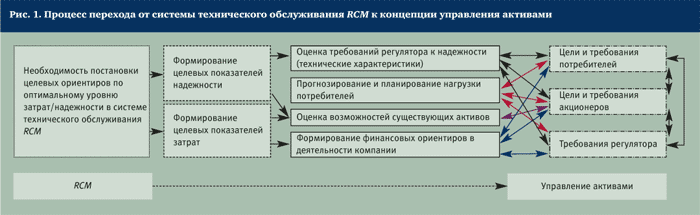
Рисунок 2 – Процесс перехода от системы технического обслуживания RCM к концепции управления активами
Рассматриваемые подходы, как правило, не затрагивают проблемы управления компанией в целом. Система управления основным капиталом строится «снизу вверх»: от урегулирования проблем обслуживания конкретного актива - к решению задач развития компании. Рассматриваемая система управления активами является системой управления «сверху вниз», поскольку цели и требования к работе компании определяют систему управления основным капиталом компании.
Управление активами в первую очередь занимается разработкой и реализацией стратегий для управления системами активов, показатели эффективности которых балансируют между затратами, характеристиками и интересами потребителей и собственников. За последние годы объем исследований и публикаций в данной области значительно вырос. Увеличивается как количество методологических разработок, так и программных продуктов. Наиболее полно систему управления активами отражает схема, разработанная Woodhouse Partnership Ltd, являющимся одним из основоположников Института Управления Активами (Лондон, Великобритания), (рис. 3). Схема отражает сущность и содержание управления активами, увязывает его цели и задачи с инструментами их реализации.
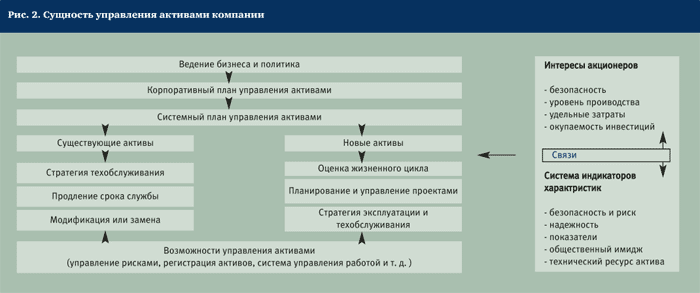
Рисунок 3 – Сущность управления активами компании
Разработки программного обеспечения в области управления активами можно разделить на две основные группы: программное обеспечение уровня ЕАМ (управления активами предприятия) и программы, обеспечивающие реализацию моделей управления активами.
Первая группа включает в себя программное обеспечение для эффективного управления основными фондами, выполняющее следующие задачи:
создание базы данных по оборудованию (паспортизация);
контроль технического состояния оборудования;
автоматическое планирование регламентных работ;
калькуляция плановой себестоимости ремонтов;
формирование потребности в материально-техническом снабжении ремонтов;
контроль выполнения плановых и внеплановых ремонтов в натуральных показателях;
учет фактической стоимости выполнения ремонтов;
учет движения материалов и запчастей;
анализ результатов эксплуатации оборудования и принятие решений.
Внедрение данного программного обеспечения приносит определенные результаты: сокращается объем документооборота, процесс управления основным капиталом становится прозрачным и, что наиболее важно, создается значительная база для принятия решений.
В этой области работает большое количество компаний, как в нашей стране, так и за рубежом. Программные продукты, как правило, схожи, по сути, и адаптированы к конкретному предприятию.
Ко второй группе относятся программные продукты, решающие системные вопросы управления активами: от ведения реестра активов до формирования оптимального инвестиционного портфеля по ключевым показателям эффективности. Данные продукты представляют собой системы поддержки принятия решений в области управления активами.
Результаты проведенных исследований позволяют говорить о широком спектре методологического, нормативного и программного обеспечения и инструментария в области управления активами энергетических компаний. При этом универсальных программ (или решений) нет.
Каждая компания при построении системы управления активами адаптирует те или инструменты для реализации тех целей и программ технического обслуживания активов, которые имеют под собой ресурсную базу, т. е. предоставляют возможность их выполнения.
Практическая реализация концепции управления активами в Европе поставила вопрос об унификации понятий, аппарата и методологии, используемых для компаний. Уже несколько лет там работает комиссия по разработке специального нормативного документа в области управления активами - PAS 55 (общедоступная спецификация).
PAS 55 была разработана в ответ на требование промышленности о стандартизации реализации управления активами. Условия документа применимы к любой организации, в которой активы являются ключевым или важным фактором обеспечения эффективного обслуживания.
В соответствии с данным уровнем интереса было принято решение о разработке формализованного документа по управлению активами - общедоступного стандарта (в большей степени, чем традиционные BS- или ISO-стандарты). В целях гарантии взаимосвязи с другими стандартами систем бизнеса, а также для облегчения регулирования и интеграции было принято решение о стандартизации управления активами как спецификации с информацией о реализации управления активами по выявленным ключевым требованиям. Критерием для выполнения таких требований может выступать тот факт, что система управления активами будет рассматриваться как недостаточная.
PAS 55 должна стать серьезной опорой компаниям, решившим реализовывать концепцию управления активами.
Развитие концепции управления активами потребовало консолидации усилий компаний и стран. В результате в Великобритании был создан Институт Управления Активами (Institute of Asset Management), насчитывающий более 300 участников. В настоящее время институт занимается разработкой стандартов и программ образования, обменом опыта в области управления активами и пр. Компании, входящие в состав института, являются «пионерами» управления активами, их опыт широко изучается и применяется в разных странах.
Управление активами – это динамично развивающаяся идеология менеджмента, которая уже прошла в своем развитии несколько этапов. Оценка содержания и значимости каждого из этапов, проведенная на основе опыта зарубежных стран, в первую очередь – Великобритании и США, имеет большое значение.
2 Анализ управления активами в Филиале «Башнефть – Янаул» ОАО АНК «Башнефть»
2.1 Краткая характеристика предприятия
Филиал «Башнефть – Янаул» ОАО «Башнефть» в своей деятельности руководствуется Учетной политикой ОАО «АНК «Башнефть» утвержденной приказом №304 от 29 декабря 2004г. Местонахождение: 452800 Республика Башкортостан, г. Янаул, ул. Советская,21.
В соответствии с решением совета директоров АНК «Башнефть» была произведена реструктуризация, с целью повышения производительности труда, снижения затрат на производство, а значит и себестоимости добычи нефти.
Филиал открыт приказом ОАО АНК «Башнефть» за № 59 от 14 марта 2005г. Так, на базе трех обществ с ограниченной ответственностью НГДУ «Арланнефть», «Южарланнефть», «Краснохолмскнефть» был создан филиал «Башнефть – Янаул». Если до этого ООО НГДУ были самостоятельными юридическими лицами, то теперь они являются структурными подразделениями АНК «Башнефть».
Все работники, в первую очередь цехов, промыслов с 1 апреля 2005г. перешли в штат филиала и продолжают выполнять плановые задания по добыче нефти. При каждом управлении созданы супервайзерские группы, осуществляющие контроль за выполнением организационно–технических мероприятий, производственных планов.
Филиал ведет разработку 28–ми месторождений нефти, расположенных на территории 8 – ми административных районов Республики Башкортостан.
Основные виды деятельности:
добыча нефти и газа и их подготовка;
капитальный и текущий ремонт скважин;
устройство, эксплуатация и ремонт нефтепромысловых объектов;
участие в разработке современных технологий по повышению нефтеотдачи пластов;
производство и реализация пара и воды;
строительство, реконструкция и расширение нефтяных месторождений, капитальный ремонт объектов нефтедобычи;
выполнение работ, оказание услуг (в том числе предоставление сторонним организациям за плату во временное пользование (временное владение и пользование)) по договору аренды с целью извлечения прибыли;
оказание услуг по социальной поддержке пенсионеров без цели продажи и извлечения прибыли;
техническое обслуживание и ремонт газового оборудования, газопроводов;
монтаж (пуско–наладка) объектов газового хозяйства;
строительство объектов газового хозяйства;
другие виды хозяйственной деятельности, не запрещенные действующим законодательством.
Организационную структуру ОАО «Башнефть» можно выразить как функциональную, т.е. тип организационной структуры, при котором подразделения создаются в соответствии с видом выполняемых ими работ и подчиненности функциональным руководителям.
В 2008г. из месторождений филиала добыто 5458,3 тыс. т. нефти, в том числе сверх плана 2,3 тыс. т.
Добыча нефти увеличилась за счет пуска новых скважин, пуска скважин из бездействия (план по пуску скважин из бездействия перевыполнен на 241%), а также за счет внедрения методов повышения нефтеотдачи.
За счет проведения 3889 геолого–технических мероприятий дополнительная добыча нефти составила 695,4 тыс. т, что на 3,17 тыс. т. выше планового показателя. По новым скважинам добыча нефти составила 63,94 тыс.т. Средний дебит нефти одной новой скважин составил 7,1 т./сут. Средний дебит одной старой скважины по нефти составляет 2,0 т./сут.
В 2006г. произошла реструктуризация, был осуществлен перевод структурных подразделений в самостоятельное управление.
Филиал «Башнефть – Янаул» осуществляет свою деятельность на территории 8 административных районов: Краснокамского, Калтасинского, Янаульского, Татышлинского, Дюртюлинского, Бураевского, Аскинского, Илишевского, на площади более 18 тыс.кв.км.
На 31 декабря 2008г. в состав филиала входил ряд структурных подразделений, как это видно на рисунке 4.
| ОАО «Башнефть – Янаул» |

| Цех поддержания пластового давления | Цех подготовки и перекачки нефти | Цех научно – исследовательских и производственных работ |
| Краснохолмское управление по добыче нефти и газа | Арланское управление по добыче нефти и газа | Южарланское управление по добыче нефти и газа |
| Цеха по добыче нефти и газа | Цеха по добыче нефти и газа | Цеха по добыче нефти и газа |
| № 1 | № 2 | № 3 | № 4 | № 5 | № 6 | № 1 | № 2 | № 3 | № 4 | № 5 | № 6 | № 1 | № 2 | № 3 | № 4 | № 5 |
Рисунок 4 – Структурные подразделения филиала «Башнефть – Янаул»
Капитальный ремонт основных фондов с начала 2005г. выполнен на сумму 848,5 млн. руб., в том числе капитальный ремонт скважин – 308,3 млн. руб., услуги УБР (колтюбинг, свабирование, ликвидация и т. д.) – 8 млн. руб., капитальный ремонт оборудования – 103 млн. руб., капитальный ремонт зданий и сооружений 391 млн. руб.
Межремонтный период работы (далее МРП) скважин по факту составил 815 суток против 690 запланированных. Значительное увеличение МРП по скважинам обусловлено увеличением в 2008г. действующего фонда скважин из–за пуска скважин из бездействия. Затраты на добычу нефти в абсолютном выражении составили 5,3 млрд. руб. или 97% к плану. Экономия составила 57,6 млн. руб. Что в основном связано с отсутствием в первом полугодии 2008г. доверенностей на заключение договоров на выполнение работ и оказание услуг сторонним организациям.
Результаты работы в области добычи в разрезе групп месторождений, представленных на рисунке 2, выглядят следующем образом.
Таблица 11 – Результаты работы в области добычи в разрезе групп месторождений в 2008г.
| Группа месторождений | 2007г. | ||
| план, тыс.т. | факт, тыс.т. | “+,–“ к плану | |
| Краснохолмская | 2178,0 | 2178,9 | 0,9 |
| Арланская | 1849, | 1850,4 | 1,4 |
| Южарланская | 1429,0 | 1429,0 | 0,0 |
| Всего по филиалу | 5456,0 | 5458,3 | 2,3 |
Себестоимость добычи 1 тонны нефти при плане 982 руб./т. составила 971 руб./т. или 98,8% к плану.
Наибольший удельный вес в себестоимости добычи нефти занимает:
услуги сервисных ООО – 30%;
зарплата с отчислениями – 21%;
транспортные расходы – 16%;
электроэнергия – 12%;
вспомогательные материалы – 10%;
амортизация – 8%;
прочие – 3%.
Различные услуги (предоставление транспорта и рабочих, обслуживание и ремонт, и т.п.) филиалу оказывают 21 сервисное ООО (6740 чел.), выделенные из состава бывших ООО «НГДУ». За 2007г. ими оказано услуг филиалу на сумму 1,8 млрд. руб., что составляет 30% от всех затрат на производство. Одним из хороших показателей является сравнительно высокая заработная плата и своевременная ее выплата, при среднесписочной численности за 2008г. по филиалу – 2681 чел. Средняя заработная плата по филиалу за декабрь 2008г. составила 17100 руб., что выше заработной платы в 1 квартале этого же года на 4554 руб. или 136%. При этом, также необходимо отметить, что доля затрат на оплату труда с отчислениями в социальные фонды в общих затратах занимает больший удельный вес (21%).
Если отдельно выделить транспортные расходы, то после оплаты труда и энергетических затрат, они выходят на третье место – 16%. Отсюда возникает необходимость эффективного использования каждой выделенной техники и обоснования количества автотранспорта, необходимой для производства.
В 2008г. по факту в продуктивные пласты закачено 68572,16 тыс. м. воды, относительно запланированной цифры рост составил 52,16 тыс. м. Сдача нефти составила 5444,8 тыс. т., что не на много превышает запланированный объем. Филиал «Башнефть – Янаул» большую часть добытой нефти передает ОАО АНК «Башнефть».
Обводненность добываемой продукции в среднем за год не изменилась и составила 92,5 % весовых единиц.
Суточная добыча жидкости (воды) по филиалу «Башнефть – Янаул» на 01.01.2008г. составила 188248 м3/с. За год добыто 72680,9 тонн жидкости, что ниже запланированного показателя.
За 2008г. по филиалу в бюджеты разных уровней внесено налогов и отчислений 9953 млн. руб. или 100% к начисленной сумме. В том числе:
в федеральный бюджет – 8785 млн. руб. или 88,3% от общей суммы;
в республиканский бюджет – 612 млн. руб. или 6,1%;
в местные бюджеты – 556 млн. руб. или 5,6%.
Технико–экономические показатели представлены в Приложении А.
2.2 Анализ финансового состояния предприятия
Главное назначение финансового анализа – выявление факторов и причин, оказавших негативное влияние на финансовое состояние, и на этой основе разработка мер по его улучшению. Чтобы не обанкротится, предприятие должно постоянно следить за хозяйственной системой на рынке, быть финансово устойчивым и обеспечить себе тем самым высокую рентабельность.
Исследовать структуру и динамику финансового состояния предприятия удобно при помощи сравнительного аналитического баланса, полученный путем сбора однородных по своему составу и экономическому содержанию статей баланса. Данный баланс для филиала «Башнефть – Янаул», за 2007г., представлен в таблице 3.
Таблица 11 – Аналитический агрегированный баланс предприятия за 2006 – 2008гг., тыс. руб.
| Активы |
Усл. обозначение |
2006г. | 2007г. | 2008г. |
| 1.Внеоборотные активы | F | 10229081 | 11519012 | 13531745 |
| 2.Оборотные активы | Z | 1716761 | 2113249 | 1928722 |
| - запасы | z | 850979 | 913833 | 807347 |
| -дебиторская задолженность и прочие активы | R | 855169 | 1056978 | 1104892 |
| -денежные средства и КФВ | d | 10613 | 34027 | 16483 |
| Баланс | 11945842 | 13632261 | 15460467 | |
| Пассивы |
Усл. обозначение |
2006г. | 2007г. | 2008г. |
| 3.Капитал и резервы | Иc | 3869165 | 3877172 | 3647256 |
| 4.Долгосрочные пассивы | KT | 314 | 23896 | 98184 |
| 5.Краткосрочные пассивы | Kt+ Rp | 8076363 | 9731193 | 11715027 |
| -краткосрочные пассивы | Kt | 0 | 0 | 0 |
| -кредиторская задолженность и прочие пассивы | Rp | 8076363 | 9731193 | 11715027 |
| Баланс | 11945842 | 13632261 | 15460467 |
Наибольший удельный вес в балансе предприятия занимают: около 85% –внеоборотные активы и краткосрочные пассивы (приблизительно 72 %).
Для более детального анализа, на основе агрегированного баланса, произведем расчет коэффициентов, которые позволяют провести анализ финансовой устойчивости, платежеспособности, кредитоспособности, показатели деловой активности и рентабельности предприятия. В результате проведенного анализа можно сказать, что предприятие имеет очень высокую вероятность банкротства, причем с каждым годом положение только ухудшается. Анализ финансовых показателей за 2006 – 2008гг. представлен в таблице 4.
Таблица 11 – Анализ финансовых показателей за 2006 – 2008гг., тыс. руб.
| Показатель | Формула | 2006г. | 2007г. | 2008г. | Норматив |
| Величина собственных оборотных средств (ЕС) | ЕС = Ис-F | -6359916 | -7641840 | -9884489 | х |
| Излишек или недостаток собственных средств для формирования запасов и затрат | Δ ЕС= ЕС-Z |
-8076677 | -9755089 | -11813211 | х |
| Излишек или недостаток собственных и долгосрочных заемных средств для формирования запасов и затрат | ΔЕт=(Ес+Кт)-Z | -8076363 | -8531777 | -11715027 | х |
| Излишек или недостаток всех средств на предприятии для формирования запасов и затрат | ΔЕН=(Ес+КТ+Кt+Rp)-Z | 0 | 1199416 | 0 | х |
| Коэффициент автономии | Ка= Ис/В | 0,324 | 0,284 | 0,236 | 0,5 |
| Коэффициент соотношения заемных средств к собственным | Кз/с= КТ+Кt+Rp/ Ис | 2,087 | 2,516 | 3,239 | |
| Коэффициент маневренности | Км= ЕС/ Ис | -1,644 | -1,971 | -2,095 | |
| Коэффициент обеспеченности запасов собственными средствами | Коз= ЕС/ Z | -3,705 | –3,616 | -5,125 | |
|
Коэффициент абсолютной ликвидности |
Кал=d/ Кt+Rp | 0.0013 | 0,0035 | 0.0014 | 0,2 |
| Коэффициент ликвидности | Кл= d+R/ Кt+Rp | 0,107 | 0,112 | 0,092 | 1,0 |
| Коэффициент покрытия | Кп= d+R+z/ Кt+Rp | 0,213 | 0,206 | 0,161 | 2 - 2,5 |
| Показатель оборачиваемости активов | Коа= V/В | 0,124 | 0,119 | 0,105 | х |
| Коэффициент оборачиваемости собственного капитала | Коск=V /Ис | 0,384 | 0,418 | 0,444 | х |
| Коэффициент оборачиваемости заемного капитала | Козк= V/ КТ+Кt | 4733,13 | 67,80 | 16,50 | х |
| Рентабельность активов | Rа=Пч/В | 0,110 | 0,099 | 0,075 | х |
| Рентабельность собственного капитала | Rск= Пч/ Ис | 3,087 | 3,516 | 4,239 | х |
К такому заключению приводят рассчитанные выше показатели. Показатели, как: ЕС, ΔЕт, ΔЕН, показывающие явную необходимость в собственных средствах, а также недостаток долгосрочных заемных средств для формирования запасов и затрат, являются абсолютными показателями финансовой устойчивости. Наряду с ними существуют относительные показатели, характеризующие финансовую устойчивость, приведенные выше.
Коэффициент автономии характеризует финансовую независимость предприятия от заемных средств. Оптимальное его значение должно соответствовать значению 0,5, а для филиала ООО «Башнефть – Янаул» оно составляет 0,236 в 2008г., с 2006г. этот показатель неуклонно снижается. Это говорит о том, что у предприятия большая доля заемных средств, а именно кредиторской задолженности – 816113 тыс. руб., прочих краткосрочных обязательств – 10822554 тыс. руб. Долгосрочные обязательства 98184 тыс. руб.
Такое низкое значение коэффициента автономии характеризует снижение финансовой независимости предприятия, увеличение финансового риска в будущие периоды.
Значение коэффициента соотношения заемных и собственных средств, свидетельствует, что предприятие в отчетном году привлекало на каждый 1 руб. собственных средств 3,24 руб. заемных средств. Это связано с тем, что предприятие не имеет собственного уставного капитала и не получает прибыль. Филиал «Башнефть – Янаул» полностью зависит от финансирования АНК «Башнефть». Расчет коэффициента маневренности показал, что предприятие не владеет собственными свободными средствами.
Коэффициент обеспеченности запасов и затрат собственных источников формирования показывает, в какой мере материальные запасы покрыты собственными источниками и не нуждается в привлечении заемных. У данного предприятия на конец 2008г. равен – 5,125.
Для оценки платежеспособности используются три показателя ликвидности, которые отличаются набором ликвидных средств в числителе.
Коэффициент абсолютной ликвидности интересен для поставщиков и подрядчиков. Он показывает, какую часть краткосрочной задолженности предприятие может погасить в данный момент. Для данного предприятия он составил 0,0014, что ниже допустимой нормы (0,2).Коэффициент ликвидности отражает промежуточные платежные возможности предприятия при условии своевременного расчета с дебиторами. Для данного предприятия он составил 0,092, что ниже допустимого значения (0,8 – 1,0).
Коэффициент покрытия показывает платежные возможности предприятия, оцениваемые при условии не только своевременных расчетов с дебиторами и реализации готовой продукции, но и при условии, в случае необходимости, продажи прочих материальных оборотных активов. Для филиала «Башнефть – Янаул» он составил 0,161, что ниже допустимой нормы (2 – 2,5).
Показатель оборачиваемости активов характеризует эффективность использования всех имеющихся ресурсов независимо от источников их формирования. Коэффициент оборачиваемости активов показывает, сколько раз за год совершается полный цикл производства и обращения, приносящих доход в виде выручки. В расчетах, по филиалу «Башнефть – Янаул», он составил 0,07, что ниже нормативного показателя (2,8 – 3,0). Коэффициент оборачиваемости собственного капитала, с финансовой точки зрения этот показатель определяет скорость оборота собственного капитала, характеризует активность денежных средств, которыми рискуют собственники. Низкий коэффициент (0,105) указывает на неэффективность использования предприятием собственного капитала.
Рентабельность активов, характеризует, сколько прибыли получается с одного рубля активов, независимо от источников формирования активов. На данном предприятии общая рентабельность активов составляет 0,075.
Высокую вероятность банкротства предприятия можно также наблюдать, проанализировав отчет о прибылях и убытках, приведенный в таблице 5.
Филиал составляет неоконченный баланс, только для АНК «Башнефть» т.е. он не представляет финансовую и бухгалтерскую отчетность работникам налоговой инспекции. АНК «Башнефть» составляет завершенный баланс с учетом деятельности всех филиалов и отчитывается перед налоговой инспекцией.
Таблица 11 – Данные отчета о прибылях и убытках, 2006 – 2008гг., тыс. руб.
| Показатель | 2006г. | 2007г. | 2008г. |
| Выручка (нетто) от продажи товаров, работ и услуг | 1486204 | 1620114 | 1620075 |
| Себестоимость проданных товаров, продукции, работ, услуг | 1406453 | 1542909 | 1540351 |
| Валовая прибыль | 79751 | 77205 | 79724 |
| Прочие доходы и расходы | –161551 | -432191 | -467355 |
| Прибыль (убыток) до налогообложения | –81800 | -354986 | -387631 |
| Чистая прибыль (убыток) отчетного года | 1311693 | 1348334 | 1158494 |
За 2008г. получена прибыль в сумме 1158494 тыс. руб., что на 189840 тыс. руб. меньше, чем в предыдущем году, в том числе прибыль по обычным видам деятельности в сумме 79724 тыс. руб., не смотря на большую долю прочих расходов (647912 тыс. руб.) за счет отрицательного налога на прибыль (– 1594984 тыс. руб.).
Филиал не получает выручки от реализации нефти, т.к. нефть, передается по внутрихозяйственному обороту в ОАО АНК «Башнефть» по фактической себестоимости. Нефть, поставляемая на производственно – технологические нужды, передается в рамках действия договора подряда на оказание услуг по добыче нефти без передачи права собственности.
Таким образом, можно сказать, что филиал ООО «Башнефть – Янаул» находится в критическом финансовом состоянии, когда для формирования запасов и затрат недостаточно собственных средств и долгосрочных, приходиться прибегать к краткосрочной кредиторской задолженности.
Вся деятельность филиала финансируется ОАО АНК «Башнефть».
2.3 Оценка эффективности управления активами предприятия
Оценка эффективности использования активов предприятия начинается с общей оценки структуры средств хозяйствующего субъекта и источников их формирования, изменения ее на конец года в сравнении с началом по данным баланса (таблица 6).
Таблица 11 – Динамика состава и структуры бухгалтерского баланса филиала «Башнефть–Янаул» ОАО АНК «Башнефть», тыс. руб.
| Актив | 2006г. | 2007г. | 2008г. | Пассив | 2006г. | 2007г. | 2008г. |
| А | 1 | 2 | 3 | Б | 1 | 2 | 3 |
|
Раздел I Внеоборотные активы |
10229084 | 11519012 | 13531745 |
Раздел III Капитал и резервы |
3869165 | 3877172 | 3647256 |
| То же, % к итогу | 85,6 | 84,5 | 87,52 | То же, % к итогу | 32,38 | 28,44 | 23,59 |
|
Раздел II Оборотные активы |
1716761 | 2113249 | 1928722 |
Раздел IV Долгосрочные обязательства |
314 | 23896 | 98184 |
| То же, в % к итогу | 14,4 | 15,5 | 12,48 | То же, % к итогу | 0,01 | 0,18 | 0,64 |
|
Раздел V Краткосрочные обязательства |
8076363 | 9731193 | 11715027 | ||||
| То же, % к итогу | 67,61 | 71,38 | 75,77 | ||||
|
Валюта баланса, всего |
11945842 | 13632261 | 15460467 |
Валюта баланса, всего |
11945842 | 13632261 | 15460467 |
| То же, в % к итогу | 100,0 | 100,0 | 100,0 | То же, % к итогу | 100 | 100,0 | 100,0 |
Результаты общей оценки структуры средств хозяйствующего субъекта и источников их формирования, изменения ее в 2008г. в сравнении с 2007г. и 2006г. по данным баланса показывают, что общий оборот хозяйственных средств, т. е. активов уменьшился на 184527 тыс. руб. или на 3,02% – это является отрицательным моментом в рамках благополучия финансового положения организации.
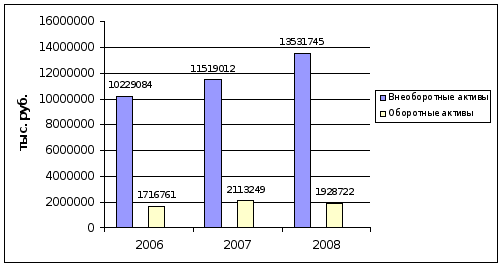
Рисунок 5 – Динамика стоимости внеоборотных и оборотных активов
на 2006 – 2008гг., тыс. руб.
В 2008г. доля внеоборотных активов в общей стоимости активов значительно увеличилась на 3,02 пункта, они стали занимать 87,52%, благодаря увеличению стоимостной оценки по сравнению с 2007г. на 2012733 тыс. руб. Доля оборотных активов соответственно уменьшилась на 3,02 пункта, на 184527 тыс. руб. (см. рисунок 5). Уменьшение оборотных активов, несомненно, должно отрицательно сказаться на финансовой устойчивости организации.
Источники формирования имущества также увеличились за счет заемного капитала – на 2058122 тыс. руб. или на 4,85 пункта. Следует заметить, что если в 2007г. доля собственного капитала в общем объеме источников покрытия составляла 28,44%, то уже в 2008г. она понизилась до 23,59%. Это свидетельствует о том, что для пополнения своих активов филиал все больше привлекает заемных средств.
После общей оценки динамики состава и структуры активов и пассивов баланса необходимо подробно исследовать состав отдельных элементов имущества, выявить изменения в 2008г. недвижимости и оборотных активов.
Анализ динамики состава и структуры имущества дает возможность установить размер абсолютного и относительного прироста или уменьшения всего имущества предприятия и отдельных его видов.
Для характеристики наличия, состава, структуры имущества и произошедших в них изменений по данным годового бухгалтерского баланса составляется аналитическая таблица 7.
Таблица 11 – Динамика состава и структуры активов филиала «Башнефть–Янаул» ОАО АНК «Башнефть»
| Показатель актива баланса | Остатки по балансу, тыс.руб. | Структура, % | ||||
| 2006г. | 2007г. | 2008г. | 2006г. | 2007г. | 2008г. | |
| А | 1 | 2 | 3 | 4 | 5 | 6 |
| 1. Внеоборотные активы, в т.ч. | 10229084 | 11519012 | 13531745 | 100,0 | 100,0 | 100,0 |
| 1.1. Нематериальные активы | – | – | – | – | – | – |
| 1.2. Основные средства | 8954392 | 10658171 | 12522898 | 87,54 | 92,53 | 92,54 |
| 1.3 Незавершенное строительство | 1258842 | 824849 | 954970 | 12,31 | 7,16 | 7,06 |
| 1.3. Прочие внеоборотные активы | 4871 | 7197 | 0 | 0,0476 | 0,0625 | 0 |
| II. Оборотные активы, в т.ч. | 1716761 | 2113249 | 1928722 | 100,0 | 100,0 | 100,0 |
| 2.1. Запасы | 850979 | 913833 | 807347 | 49,57 | 43,24 | 41,86 |
| 2.2. Налог на добавленную стоимость по приобретенным ценностям | 142133 | 108363 | 17280 | 8,28 | 5,13 | 0,9 |
| 2.3. Дебиторская задолженность (более 12 месяцев) | 7724 | 37969 | 95077 | 0,45 | 1,80 | 4,93 |
| 2.4. Дебиторская задолженность (менее 12 месяцев) | 705312 | 1019009 | 992535 | 41,08 | 48,22 | 51,46 |
| 2.5. Краткосрочные финансовые вложения | – | – | – | – | – | – |
| 2.6. Денежные средства | 10613 | 34027 | 16483 | 0,62 | 1,61 | 0,85 |
| Итого активов | 11945842 | 13632261 | 15460467 | 100,0 | 100,0 | 100,0 |
Как видно из таблицы 7, в 2008г. в составе внеоборотных активов наибольшую долю занимают основные средства – 92,54%. В оборотных активах преобладают в 2008г. запасы (41,86%); на дебиторскую задолженность приходится 56,39%; денежные средства составляют 0,85%. При этом следует отметить, что удельный вес запасов в оборотных активах занимает в 2008г. значительную долю, она все же уменьшилась по сравнению с 2007г.
Удельный вес дебиторской задолженности в активах увеличился на 1,44 пункта, а денежных средств – на 0,76 пункта. Все это, конечно, отражается на финансовом положении организации, которая имеет в 2008г. свободные денежные средства (+16483 тыс. руб.) и в любое время по своему усмотрению может пустить их в оборот либо для пополнения материальных оборотных активов, либо на инвестиции (долгосрочные и краткосрочные), чтобы получить новые доходы на вложенные средства. Сложившаяся ситуация вызывает необходимость проведения более углубленного анализа состава и динамики запасов и дебиторской задолженности (таблица 8).
Как показывают данные таблицы 8, в запасах в 2008г. наибольшую долю (80,06%) занимают сырье и материалы, их доля по сравнению с 2007г. сократилась, а также затраты в незавершенном производстве – 18,12%, что характерно для добывающей отрасли, их доля по сравнению с 2007г. несколько увеличилась. Незначительно увеличилась доля расходов будущих периодов с 0,88% до 1% на конец 2008г., а также увеличилась доля готовой продукции и товаров для перепродажи.
Таблица 11 – Состав и динамика запасов и дебиторской задолженности филиала «Башнефть–Янаул» ОАО АНК «Башнефть»
| Показатель | 2006г. | 2007г. | 2008г. | |||
|
Сумма, тыс. руб. |
% к итогу |
Сумма, тыс. руб. |
% к итогу |
Сумма, тыс. руб. |
% к итогу | |
| А | 1 | 2 | 3 | 4 | 5 | 6 |
| 1. Запасы – всего | 850979 | 100,0 | 913833 | 100,0 | 807347 | 100,0 |
| В том числе: | ||||||
| Сырье и материалы | 728894 | 85,65 | 797572 | 87,28 | 646386 | 80,06 |
| Затраты в НЗП | 98838 | 11,61 | 107655 | 11,78 | 146302 | 18,12 |
| Готовая продукция и товары для перепродажи | 1316 | 0,15 | 568 | 0,06 | 6617 | 0,8 |
| Расходы будущих периодов | 21931 | 2,58 | 8038 | 0,88 | 8042 | 1 |
| 2. НДС по приобретенным ценностям | 142133 | 100,0 | 108363 | 100,0 | 17280 | 100,0 |
| 3. Дебиторская задолженность | 713036 | 100,0 | 1056978 | 100,0 | 1087612 | 100,0 |
| В том числе: | ||||||
| Покупатели и заказчики | 406705 | 57,04 | 748449 | 70,81 | 722030 | 66,39 |
| Авансы выданные | 285636 | 40,06 | 264167 | 25,0 | 328566 | 30,21 |
| Прочие дебиторы | 14879 | 2,09 | 39223 | 3,71 | 37016 | 3,40 |
Что касается оценки динамики составляющих элементов дебиторской задолженности, то можно отметить в целом ее увеличение на 30634 тыс. руб. и существенное изменение к 2008г. по сравнению с 2007г. таких статей, как «покупатели и заказчики» (с 70,81 до 66,39%); «прочие дебиторы» (с 3,71 до 3,4%). Наблюдается рост выданных в подотчет авансов на 5,21%. Однако, особое внимание следует обратить на оценку состояния внутреннего контроля за погашением долгов дебиторами в соответствии с установленными каждому из них сроками.
Проведем анализ операционных внеоборотных активов предприятия в отчетном периоде. Этот анализ проводится в таблице 9 в целях изучения динамики общего их объема и состава, степени их годности, интенсивности обновления и эффективности использования.
Данные таблицы 9 показывают, что коэффициент участия операционных внеоборотных активов в общей сумме операционных активов предприятия незначительно увеличивается на всем протяжении анализируемого периода, коэффициент изношенности основных средств – слегка снижается. Сводный коэффициент годности операционных внеоборотных активов, используемых предприятием, вырос до 57%, в том числе коэффициент годности основных средств – 53%.
Таблица 11 – Оценка состояния и эффективности использования внеоборотных активов филиала «Башнефть–Янаул» ОАО АНК «Башнефть», тыс. руб.
| Показатель | 2006г. | 2007г. | 2008г. |
Темп роста, % |
| А | 1 | 2 | 3 | 4 |
| 1. Средняя стоимость операционных внеоборотных активов (ВА) (ф.1 стр.190) (О.г+П.г.)/2 | 10029054 | 10874047 | 12525378,5 | 115,19 |
| 2. Средняя сумма оборотных активов (ОА) (ф.1 стр.290) (О.г+П.г.)/2 | 1564261 | 1915005 | 2020985,5 | 105,53 |
| 3. Сумма износа основных средств (Иос) (ф.5 стр.140) | 8746568 | 9808068 | 11074147 | 112,9 |
| 4. Первоначальная стоимость основных средств (ПСос) (ф.5 стр. 80) | 17700960 | 20466239 | 23597045 | 115,3 |
| 5.Остаточная стоимость основных средств (0Сос) (ф.1 стр. 122) | 8954392 | 10658171 | 12501671 | 117,3 |
| 6. Остаточная стоимость операционных внеоборотных активов по (ОВАос) (ф.1 стр. 190) | 10229081 | 11519012 | 13531745 | 117,47 |
| 7. Первоначальная стоимость операционных внеоборотных активов по (ОВАпс) (ф.5. стр. 040+стр. 080) | 18975649 | 21327080 | 23597045 | 110,64 |
| 8. Среднегодовая сумма износа операционных внеоборотных активов (Иова) (ф.5 стр. 140) (О.г+П.г.)/2 | 8820558 | 9956786 | 10441107,5 | 104,86 |
| 9. Стоимость выбывших операционных внеоборотных активов в отчетном периоде (ОВАв)(ф.5 стр.080) | 235602 | 1407523 | 198817 | 14,13 |
| 10. Стоимость вновь введенных операционных внеоборотных активов в отчетном периоде (ОВАвд) (ф.5 стр.080) | 2181281 | 4172802 | 3329623 | 79,79 |
| 11. Коэффициент участия операционных внеоборотных активов, (п.1/(п.1+п.2)) (КУова) | 0,87 | 0,85 | 0,86 | - |
| 12. Коэффициент износа основных средств, (п.3/п.4) (КИос) | 0,49 | 0,48 | 0,47 | - |
| 13. Коэффициент годности основных средств, (п.5/п.4) (КГос) | 0,51 | 0,52 | 0,53 | - |
| 14. Сводный коэффициент годности операционных внеоборотных активов, (п.6/п.7) (КГова) | 0,54 | 0,54 | 0,57 | - |
| 15. Период оборота операционных внеоборотных активов, лет, (п.1/п.8) (ПОова) | 1,14 | 1,09 | 1,2 | - |
| 16.Коэффициент выбытия операционных внеоборотных активов, (п.9 /п.1п.г.) (КВова) | 0,14 | 0,02 | - | |
| 17. Коэффициент ввода в действие новых операционных внеоборотных активов, (п.10 /п.1) (КВДова) | 0,38 | 0,27 | - | |
| 18. Коэффициент обновления операционных внеоборотных активов, ((п.10–п.9)/п.1)) (КОова) | 0,25 | 0,25 | - | |
| 19. Скорость обновления операционных внеоборотных активов, лет, (1/п.17), (СОова) | 4 | 3,7 | - |
Доля выбывших операционных внеоборотных активов в общей их сумме составила в 2008г. 2%, а коэффициент обновления операционных внеоборотных активов – 25%, что свидетельствует о том, предприятие принимает меры по обновлению внеоборотных активов темпами, превышающими их выбытие – скорость обновления составляет 3,7 года.
Предложенные для анализа показатели использования оборотных активов рассчитаем за два года, что позволит оценить реальное положение в организации. Оценим динамику таких показателей использования оборотных активов, как изменение их остатков в отчетном году по сравнению с предыдущим годом, а также рассчитать коэффициент оборачиваемости оборотных активов; продолжительность оборачиваемости (в днях) и коэффициент закрепления оборотных активов на 1 руб. продаж в таблице 10.
Таблица 11 – Оборачиваемость оборотных средств
| Показатели | 2006г. | 2007г. | 2008г. | Изменение |
| 1. Выручка от продажи, тыс. руб. (ф.2 стр.010), тыс. руб. | 1486204 | 1620114 | 1620075 | -39 |
| 2. Среднегодовые
остатки оборотных
активов (ф.1
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: |