Управление активами предприятия (на примере Филиала "Башнефть – Янаул" ОАО АНК "Башнефть"
Данные таблицы 10 подтверждают рост оборотных активов в 2008г. по сравнению с предыдущим годом на 105980,5тыс. руб. при снижении объема продаж на 39 тыс. руб. Темп роста оборотных активов опережает темп роста объема продаж, что оказало влияние на ухудшение качественных показателей оценки эффективности их использования: сократилась оборачиваемость оборотных активов на 4,4 оборотов в год; увеличилась продолжительность обращения одного оборота на 0,23 дней; увеличилось закрепление оборотных средств на 7 копеек в 2008г.
Далее следует качественно исследовать и оценить, насколько эффективно используются активы, собственный и заемный капитал организации, используя при этом информацию таблицы 11 и на ее базе осуществить коэффициентный и факторный анализ.
Таблица 11 – Исходные и аналитические данные для проведения факторного анализа рентабельности активов филиала «Башнефть–Янаул» ОАО АНК «Башнефть», тыс. руб.
| Показатель | 2006г. | 2007г. | 2008г. | Темп роста, % |
| А | 1 | 2 | 3 | 4 |
| 1. Чистая (нераспределенная прибыль) прибыль (Р) (ф.2 стр.190) | 1311693 | 1348334 | 1158494 | 85,92 |
| 2. Общая сумма доходов организации (Дох) (ф. 2 стр.010+стр.090) | 1670239 | 1902988 | 1800632 | 94,62 |
| 3. Общая сумма расходов организации (Расх) (ф.2 стр.020) | 1406453 | 1542909 | 1540351 | 99,83 |
| 4. Выручка от продаж (N) (ф.2 стр.010) | 1486204 | 1620114 | 1620075 | 100,00 |
| 5. Среднегодовая стоимость собственного капитала (СК) (ф.1 стр.490) (О.г+П.г.)/2 | 3151704 | 3873169 | 3762214 | 97,14 |
| 6. Среднегодовая стоимость заемного капитала (ЗК) (ф.1 стр.590+стр.690) (О.г+П.г.)/2 | 8256845 | 8915883 | 10784150 | 120,95 |
| 7. Среднегодовая стоимость активов (А) (ф.1 стр.300) (О.г+П.г.)/2 | 11693185 | 12789052 | 13122308,5 | 102,61 |
| 8. Среднегодовая стоимость внеоборотных активов (ВА) (ф.1 стр. 190) (О.г+П.г.)/2 | 10052372 | 10874047 | 12525378,5 | 115,19 |
| 9. Среднегодовая стоимость оборотных активов (ОА) (ф.1 стр.290) (О.г+П.г.)/2 | 1640813 | 1915005 | 2020985,5 | 105,53 |
| 10. Рентабельность активов, % (п.1 : п.7) (ра) | 11,22 | 10,54 | 8,83 | 83,78 |
| 10а. Рентабельность собственного капитала, % (п.1 : п.5) (рск) | 41,62 | 34,81 | 30,79 | 88,45 |
| 10б. Рентабельность заемного капитала, % (п.1 : п.6) (рзк) | 15,89 | 15,12 | 10,74 | 71,03 |
| 11. Рентабельность продаж, % чистой прибыли (п.1 : п.4), % рN | 88,3 | 83,2 | 71,5 | 85,94 |
| 12. Доходы на 1 руб. активов, руб. (п.2 : п.7), Дох/А | 0,15 | 0,15 | 0,14 | 93,33 |
| 13. Расходы на 1 руб. активов, руб. (п.3 : п.7), Расх/А | 0,12 | 0,12 | 0,12 | 100,00 |
| 14. Собственный капитал на 1 руб. активов, руб. (коэффициент автономии) (п.5 : п.7), СК/А | 0,27 | 0,30 | 0,29 | 96,67 |
| А | 1 | 2 | 3 | 4 |
| 15. Заемный капитал на 1 руб. активов, руб. (п.6 : п.7), ЗК/А | 0,71 | 0,70 | 0,82 | 117,14 |
| 16. Коэффициент оборачиваемости активов, оборотов (п.4 : п.7), LA | 0,13 | 0,13 | 0,12 | 92,31 |
| 17. Коэффициент оборачиваемости внеоборотных активов, оборотов (п.4 : п.8), LВА | 0,15 | 0,15 | 0,13 | 86,67 |
| 18. Коэффициент оборачиваемости оборотных активов, оборотов (п.4 : п.9), LОА | 0,91 | 0,85 | 0,8 | 94,12 |
| 19. Коэффициент оборачиваемости собственного капитала, % (п.4 : п.5), LСК | 47,16 | 41,83 | 43,06 | 102,94 |
| 20. Коэффициент оборачиваемости заемного капитала, коэф. (п.4 : п.6), LЗК | 0,18 | 0,18 | 0,15 | 83,33 |
| 21. Доля оборотных активов в общей стоимости активов, коэф. (п.9 : п.7), ОА/А | 0,14 | 0,15 | 0,15 | 100,00 |
| 22. Доля внеоборотных активов в активах, коэф. (п.8 : п.7), ВА/А | 0,86 | 0,85 | 0,95 | 111,76 |
| 23. Соотношение заемного и собственного капитала, коэф. (леверидж), (п.6 : п.5), ЗК/СК | 2,62 | 2,30 | 2,87 | 124,78 |
Рассчитанные в таблице 11 коэффициенты позволяют сделать вывод о том, что в 2008г. по сравнению с предыдущим годом доходы на 1 руб. активов уменьшились, а расходы на 1 руб. активов не изменились; коэффициенты оборачиваемости активов также уменьшились, в том числе внеоборотных активов, а коэффициент оборачиваемости оборотных активов даже сократился на 0,05 оборота; коэффициент оборачиваемости собственного капитала увеличился– 43,06% при уменьшившемся значении коэффициента оборачиваемости заемного капитала.
Наблюдается снижение объемов продаж и, как следствие, – снижение доходов организации. При этом чистая (нераспределенная) прибыль снизилась за этот период на 189840 тыс. руб., а объем продаж – на 39 тыс. руб. Снижение продаж обеспечило адекватное падение чистой прибыли из–за более медленного снижения расходов, понесенных организацией в связи с производством и реализацией продукции, работ, услуг.
Как негативный момент необходимо отметить полученные значения коэффициента соотношения заемного капитала к собственному, который характеризует, что в 2008г. 2,87 руб. заемных средств приходится на 1 руб. собственных. Это свидетельствует о большом объеме заимствования средств, о рискованности ситуации, которая может привести к банкротству. Высокий уровень данного коэффициента отражает потенциальную опасность возникновения у предприятия дефицита денежных средств. Необходимо отметить также повышение коэффициента финансовой задолженности по сравнению с предыдущим годом (117,14%).
В 2008г., также как и в предыдущем, наблюдается снижение рентабельности активов (83,78%), рентабельности собственного капитала – до 83,64% и рентабельности заемного и собственного капитала – до 71,03% и 88,45% соответственно. Это свидетельствует о неэффективном использовании различных источников средств организацией.
Используя модель Дюпона, можно построить мультипликативную зависимость рентабельности активов от трех качественных показателей:
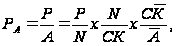 (20)
где

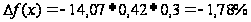
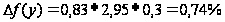
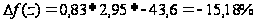
 Итого:
–16,22%
В приведенной формуле рентабельность активов (f) прямо пропорциональна изменению рентабельности продаж (x), оборачиваемости собственного капитала (y) и коэффициента автономии (независимости) организации (z). Совокупное влияние факторов (–16,22%) сложилось под воздействием фактора снижения рентабельности продаж (-1,78%), повышения оборачиваемости собственного капитала (0,74%) и снижения коэффициента автономии на -15,18%, т. е. незначительное увеличение коэффициента оборачиваемости собственного капитала было сведено на нет из–за снижения рентабельности продаж и существенного снижения коэффициента автономии. В конечном итоге все это отразилось на значительном снижении рентабельности активов на 16,22 процентных пункта.
3 Пути совершенствования управления активами в Филиале «Башнефть – Янаул» ОАО АНК «Башнефть»
3.1 Основные направления совершенствования управления дебиторской задолженностью
Выделим основные задачи и принципы управления активами предприятия.
Увеличение активов. Любое увеличение активов означает использование фондов, но следует отличать от ситуации с излишками запасов.
Уменьшение пассивов. Пассив предприятия включает, кроме собственного капитала, все, что оно должно другим: банковские займы, выплата поставщикам и налоги. Фонды, получаемые предприятием, могут пойти на уменьшение пассива, например, возврат банковских займов.
Текущие активы используются в качестве оборотного капитала. Фонды, используемые в качестве оборотного капитала, проходят определенный цикл. Ликвидные активы используются для покупки исходных материалов, которые превращают в готовую продукцию; продукция продается в кредит, создавая счета дебиторов; счета дебитора оплачиваются и инкассируются, превращаясь в ликвидные активы.
Эффективное использование оборотного капитала. Любые фонды, не используемые для нужд оборотного капитала, могут быть направлены на оплату пассивов. Кроме того, они могут использоваться для приобретения основного капитала или выплачены в виде доходов владельцам. Один из способов экономии оборотного капитала заключается в совершенствовании управления материально-техническими ресурсами (запасами) посредством:
планирования закупок необходимых материалов;
введения жестких производственных систем;
использования современных складов;
совершенствования прогнозирования спроса;
быстрой доставки.
Второй путь сокращения потребности в оборотном капитале состоит в уменьшении счетов дебиторов путем ужесточения кредиткой политики, в оценке ненужных фондов, которые могли бы быть использованы для других целей, в оценке счетов, предъявляемых к оплате.
Третий путь сокращения издержек оборотного капитала заключается в лучшем использовании наличных денег. По банковским счетам, на которых фирмы держат свои ликвидные активы, процент не уплачивается. Однако другие ликвидные активы (краткосрочные государственные ценные бумаги, депозитные сертификаты, разновидность единовременного займа, называемая перекупочным соглашением) приносят доход в виде процентов.
В составе оборотных средств важным компонентом фондов обращения являются дебиторская задолженность и денежные средства. Средства в дебиторской задолженности свидетельствуют о временном отвлечении средств из оборота фирмы, что вызывает дополнительную потребность в ресурсах и может привести к напряженному финансовому состоянию. Дебиторская задолженность может быть допустимой, т.е. обусловленной действующей системой расчетов, и недопустимой, свидетельствующей о недостатках в финансово-хозяйственной деятельности.
Для управления дебиторской задолженности предприятиям можно использовать следующие мероприятия:
1. Исключение из числа партнеров предприятия дебиторов с высоким уровнем риска. Эта мера приемлема как для развитых рыночных отношений, так и для периода становления и развития рынка.
Для реализации данного метода управления дебиторской задолженностью, руководитель, ответственный за данное мероприятие, должен собрать информацию о клиентах-дебиторах и проанализировать ее, принять решение о предоставлении или об отказе в кредите.
На основании статистики оплаты по каждому клиенту рассчитывается средневзвешенный период просрочки платежа, который затем сравнивается с допустимым сроком (5 дней). Клиентам, у которых просрочка составляет менее пяти дней, присваивается статус «надежен». К примеру, у покупателя по трем поставкам существует следующая статистика платежей:
поставка «А» — сумма 1000 тыс. руб., просрочка оплаты 5 дней;
поставка «Б» — сумма 100 тыс. руб., просрочка 15 дней;
поставка «В» — сумма 500 тыс. руб., своевременная оплата.
Средний срок просрочки в данном случае составит 4,06 дня:
(1000 тыс. руб. х 5 дн. + 100 тыс. руб. х 15 дн. + 500 тыс. руб. х 0)/(1000 тыс. руб. + 100 тыс. руб. + 500 тыс. руб.) = 4,06 дня.
Следовательно, данный клиент будет отнесен к категории «надежный».
Допустимый период просрочки платежа установлен для того, чтобы снизить риск необъективной оценки применительно к конкретному клиенту. Так, если среднее по компании время просрочки платежей окажется достаточно велико, например 20 дней, то клиент, задержавший оплату на 19 дней, может попасть в категорию надежных.
По мнению автора, при определении допустимого периода просрочки приемлемо использовать медианный метод. К примеру, если время просрочки по пяти клиентам составляет соответственно 1, 2, 4, 7, 10 дней, то средним сроком будет считаться 4 дня.
2. Использование возможности оплаты дебиторской задолженности векселями, ценными бумагами, поскольку ожидание оплаты «живыми деньгами» может обойтись гораздо дороже.
Ранее выполненный анализ показал, что Филиал «Башнефть – Янаул» ОАО АНК «Башнефть» не использует современных форм рефинансирования. Это объясняется тем, что для России эти формы рефинансирования сравнительно новые, поэтому большинству хозяйственных субъектов не достает знаний и опыта, а также информации механизма их использования.
В случае необходимости получения денег по векселю раньше термина оплаты, специалисты Филиала могут его продать банку, который его дисконтирует. Специалистам Филиала рекомендуется в своей практической деятельности использование векселя, основной срок действия которого 2 – 7 лет. Средняя продолжительность времени действия векселя может быть короче 1 года и продолжительнее 7 лет. Как переводные, так и простые векселя выпускаются на специальных бланках, которые можно приобрести в банке, оплатив налог 0,25 % от суммы векселя. В деятельности Филиала существуют проблемы с взиманием оплаты за товар от недобросовестных клиентов. Сумма по таким высоко рисковым счетам в 2007 году составила 7 955 тыс. руб. Поэтому, руководителям и специалистам Филиала рекомендуется использовать факторинговую систему, которая дает 100%-ю гарантию оплаты в среднем 80% от суммы счета. В случае опротестования векселя, постановление о переводных и простых векселях позволяет требовать не только сумму векселя, но и 6% дисконта и 3% пенни, вычисляемых от конца установленного срока оплаты, а также все расходы по компенсации и опротестованию векселя. Принцип факторинга такой: факторинговая фирма перенимает от своих клиентов права получения денежных средств по платежным документам за поставленную продукцию и через 2 – 3 дня выплачивает аванс, который составляет от 70% до 90% всей востребуемой суммы, оставшиеся 10 – 30% средств факторинговая фирма возвращает только после того, как должник оплатит за товар.


3184 9969 1252
 3767 1766


Рисунок 6 – Схема факторинга
Из рисунка 6 видно, что, воспользовавшись факторингом, факторинговая фирма получит через 2 – 3 дня – 8 474 тыс. руб. Суммы просроченных задолженностей четырех основных дебиторов Филиала указаны цифровыми значениями под схематично изображенными основными фирмами-контрагентами.
3. Формирование принципов осуществления расчетов предприятия с контрагентами на предстоящий период. Эти принципы должны быть дифференцированы по отношению к поставщикам сырья и материалов и покупателям готовой продукции и определять два основных направления: формирование приемлемых форм расчета с контрагентами. При формировании приемлемых форм расчета следует учитывать, что при покупке продукции наиболее эффективными являются расчеты с использованием векселей, а при продаже продукции – расчеты посредством аккредитива.
3. Выявление финансовых возможностей предоставления фирмой товарного кредита. Осуществление этой формы кредита требует наличия у промышленного предприятия достаточных резервов высоколиквидных активов для обеспечения платежеспособности на случай несвоевременного выполнения контрагентами принятых на себя обязательств.
4. Определение возможной суммы оборотных средств, отвлекаемых в дебиторскую задолженность по товарному кредиту, а также по выданным авансам. Расчет этой суммы должен основываться на объеме закупки и продажи продукции; сложившейся практике кредитования партнеров, сумме оборотных активов предприятия, в том числе сформированных за счет собственных финансовых средств, формировании необходимого уровня высоколиквидных активов, обеспечивающих постоянную платежеспособность предприятия, правовых условиях дебиторской задолженности и др.
5. Формирование условий обеспечения взыскания дебиторской задолженности. В процессе формирования этих условий на фирме должна быть определена система мер, гарантирующих получение долга. К таким мерам относятся: оформление товарного кредита обеспеченным векселем, требование страхования дебиторами кредитов, предоставляемых на продолжительный период и др.
6. Формирование системы штрафных санкций за просрочку исполнения обязательства контрагентами-дебиторами.
7. Определение процедуры взыскания дебиторской задолженности. Эта процедура должна предусматривать сроки и форму предварительного и последующего напоминания контрагентам-дебиторам о дате платежа, возможность пролонгирования долга, срока и порядка взыскания долг и другие действия.
Таблица 12 – Примерный регламент управления задолженностью в Филиале «Башнефть-Янаул» ОАО АНК «Башнефть»
| Этап управления дебиторской задолженностью | Процедура | Ответственное лицо (подразделение) |
| Критический срок оплаты не наступил | Заключение договора | Менеджер по продажам |
| Контроль отгрузки | Коммерческий директор | |
| Выставление счета | Финансовая служба | |
| Уведомления об отгрузке (номера вагонов, машин, даты, вес) | ||
| Уведомление о сумме и расчетных сроках погашения дебиторской задолженности | ||
| За 2-3 дня до наступления критического срока оплаты - звонок с напоминанием об окончании периода отсрочки, а при необходимости - сверка сумм | ||
| Просрочка до 7 дней | При неоплате в срок - звонок с выяснением причин, формирование графика платежей | Менеджер по продажам |
| Прекращение поставок (до оплаты) | Коммерческий директор | |
| Направление предупредительного письма о начислении штрафа | Финансовая служба | |
| Просрочка от 7 до 30 дней | Начисление штрафа | Финансовая служба |
| Предарбитражное предупреждение | Юридический отдел | |
| Ежедневные звонки с напоминанием | Менеджер по продажам | |
| Переговоры с ответственными лицами | ||
| Просрочка от 30 до 60 дней | Командировка ответственного менеджера, принятие всех возможных мер по досудебному урегулированию | Менеджер по продажам |
| Официальная претензия (заказным письмом) | Юридический отдел | |
| Просрочка более 60 дней | Подача иска в арбитражный суд | Юридический отдел |
Оправданна схема распределения ответственности, при которой коммерческая служба отвечает за продажи и поступления, финансовая служба берет на себя информационную и аналитическую поддержку, а юридическая служба обеспечивает юридическое сопровождение (оформление кредитного договора, работа по взиманию задолженности через суд).
Необходимо не только распределить ответственность между подразделениями, но и описать действия всех занятых в управлении дебиторской задолженностью сотрудников.
Ответственность сотрудников Филиала должна быть закреплена в регламенте управления дебиторской задолженностью, пример которого представлен в таблице 12.
8. Использование современных форм рефинансирования дебиторской задолженности. Развитие рыночных отношений и инфраструктуры финансового рынка РФ позволяют использовать предприятиям ряд новых форм управления дебиторской задолженностью – ее рефинансирование, т.е. перевод в другие формы оборотных активов предприятия (денежные активы, краткосрочные ценные бумаги). Основными формами рефинансирования дебиторской задолженности являются факторинг, учет векселей, форфейтинг.
3.2 Управление денежными средствами
В процессе кругооборота оборотные средства неизбежно меняют свою функциональную форму и в сфере обращения в результате реализации готовой продукции превращаются в денежные средства. Денежные средства в основном хранятся на расчетном (текущем) счете предприятия в банке, так как подавляющая часть расчетов производится в безналичном порядке. В небольших суммах денежные средства находятся в кассе предприятия. Кроме того, денежные средства покупателей могут находиться в аккредитивах и других формах расчетов до момента их окончания.
Денежные средства – наиболее ликвидные активы и долго не задерживаются на данной стадии кругооборота. Однако в определенном размере они постоянно должны присутствовать в составе оборотных средств, иначе предприятие может быть признано неплатежеспособным.
Управление денежными средствами осуществляется с помощью прогнозирования денежного потока, т.е. поступления (притока) и использования (оттока) денежных средств. Определение денежного притока и оттоков в условиях нестабильности и инфляции может быть весьма приблизительным и только на короткий период времени: месяц, квартал
Рассчитывается величина предполагаемых поступлений денежных средств от реализации продукции с учетом среднего срока оплаты счетов и продажи в кредит. Учитывается также изменение дебиторской задолженности за избранный период, что может увеличивать или уменьшить приток денежных средств. Кроме того, определяется влияние внереализованных операций и прочих поступлении.
Параллельно прогнозируется отток денежных средств т.е. предполагаемая оплата сетов за поступившие товары (услуги), а главным образом – погашенные кредиторские задолженности. Предусматриваются платежи в бюджет, налоговые органы и внебюджетные фонды. Выплаты дивидендов, процентов, оплата труда работников предприятия, возможные инвестиции и другие расходы.
В итоге определяется разница между притоком и оттоком денежных средств – чистый денежный поток со знаком плюс или минус. Если сумма оттока превышает приток, то рассчитывается величина краткосрочного финансирования в виде банковской ссуды или других поступлений для того, чтобы обеспечить прогнозируемый денежный поток.
Анализ и управление денежным потоком позволяют определить его оптимальный уровень, способность предприятия рассчитаться по своим текущим обязательствам и осуществлять инвестиционную деятельность.
Например, предлагается сдать в аренду оборудование на три года и выбрать один из двух вариантов оплаты аренды:
а) 10 млн. руб. в конце каждого года;
б) 35 млн. руб. в конце трехлетнего периода.
Какой вариант более предпочтителен, если банк предлагает 20% годовых по вкладам?
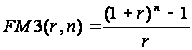 ,
(20)
где r – проценты в год;
n – срок, лет.
Первый вариант оплаты представляет собой аннуитет постнумерандо при n = 3 и А = 10 млн. руб. В этом случаи имеется возможность ежегодного получения арендного платежа и инвестирования полученных сумм как минимум на условиях 20% годовых (например, вложение в банк). К концу трехлетнего периода накопленная сумма может быть рассчитана:
FV = А*FМЗ(20%, 3) = 10*3,640 = 36,4 млн. руб.,
Таким образом, расчет показывает, что вариант (а) более выгоден.
Рассмотрим различные методы контролирования денежного потока, что предполагает не только ускорение процедуры обработки платежных документов, но и большее внимание во всех сферах деятельности к сокращению потребностей компании в денежных средствах. Конкретные советы следующие:
Избегать ранней оплаты. Хотя это кажется очевидным, но отдел кредиторской задолженности время от времени будет преждевременно платить поставщикам. Это может произойти потому, что бухгалтеры ввели стандартный интервал оплаты в компьютеры и не просматривают регулярно счета поставщиков: не изменились ли сроки оплаты.
Проводить своевременную выверку банковских счетов. Команда управляющих может обнаружить, что ей приходится выскребать остатки денег, если отчеты банка и компании о денежных средствах значительно расходятся из-за задержек с выверкой банковских счетов. Чтобы избежать этого, можно проводить выверку банковских счетов каждый день через онлайновое соединение с базой данных банка или, по крайней мере, проводить выверку сразу после получения отчета от банка.
Устранять избыточные счета. Большинство банковских счетов не приносит процента на вложенные деньги, поэтому наличие более одного счета означает, что дополнительный объем денег размазывается по слишком многим счетам. Устраняя потребность в дополнительных счетах и, по возможности, консолидируя их, можно уменьшить объем неиспользуемых денежных средств в системе.
Устранять ошибки при выставлении счетов. Любая ошибка в выставленном счете может привести к значительной задержке его оплаты покупателем, пока проблема не будет выявлена и исправлена. Чтобы избежать этого, бухгалтерии следует составить реестр всех выявленных ошибок и поручить рабочей группе внести изменения в процедуру выставления счетов, чтобы устранить эти ошибки в будущем.
Повышать точность прогнозирования продаж. Если прогнозы, на которых основан производственный план, неточны, то высока вероятность того, что будут наблюдаться периоды перепроизводства товаров, что приведет к чрезмерным запасам, которые надо финансировать в течение долгого времени, пока запасы не будут распроданы. Эту прогнозную ошибку можно скорректировать, получив прямой доступ к прогнозам клиентов компании; таким образом, плановики смогут видеть, какими будут вероятные уровни спроса. Можно также использовать производственную систему «точно вовремя», где основной упор сделан на производство по заказу, а не по прогнозу (хотя это не всегда возможно). Как минимум, следует сравнивать прогнозы продаж с отчетами о прошлых продажах, как по клиентам, так и по товарам, чтобы увидеть, имеют ли прогнозы какую-либо историческую обоснованность и проанализировать те, которые характеризуются наибольшими отклонениями.
Удлинять сроки оплаты поставщикам. Если несколько ключевых поставщиков требуют, чтобы компания платила в очень короткие сроки, то это может сильно сократить объем имеющихся у компании денежных средств.
Следует попросить снабженцев провести переговоры с этими поставщиками об удлинении сроков оплаты, возможно ценой согласия на более крупные объемы закупок или чуть более высокие цепы.
Если такая договоренность достигнута, то снабженцы должны уведомить об этом бухгалтерию, иначе она по прежнему будет платить в первоначально установленные, короткие сроки, которые введены в систему счетов дебиторской задолженности и будут автоматически использоваться для всех будущих платежей, если не произведена их ручная замена.
Чтобы избежать подобных расходов, эти функции можно передать поставщику, что не только предотвращает дополнительные инвестиции в активы, но и позволяет компании продать некоторые из имеющихся активов, возможно, тому поставщику, который берет на себя данные функции. Это обычно бывает долгосрочным решением, поскольку передача какой-либо функции внешним исполнителям требует основательного планирования такой передачи.
Сокращать излишние закупки. Чрезмерно активный отдел снабжения может покупать товары в больших количествах, что строго оговорено в краткосрочном плане, на том основании, что он не хочет выписывать несколько закупочных ордеров на малые партии, когда достаточно одного ордера, что экономит значительное время работы персонала. Эти крупные покупки могут вести к существенному перерасходу денег.
Хорошим способом избежать этой проблемы является инвестирование в систему управления материалами, типа планирования потребности в материалах (material requirements planning, MRP), когда система точно указывает, какие материалы покупать, и может даже выписывать необходимые закупочные ордера. Можно также оценивать работу снабженцев, исходя из числа оборотов запасов сырья и материалов, что будет концентрировать их внимание на том, чтобы не делать крупных закупок, в которых нет необходимости.
Продавать основные средства или сдавать в аренду. Бухгалтерия должна регулярно просматривать полный список основных средств, чтобы увидеть, нет ли там тех, которые больше не используются и поэтому могут быть проданы. Хотя эту задачу следует возложить на начальников подразделений, так как сохранение денежных средств не является одной из их основных задач, и поэтому они обычно не обращают внимания на старые активы.
Способом обхода этой проблемы должностных обязанностей является оценка деятельности начальников подразделений, исходя из их рентабельности активов. Если делать именно так, то они постоянно будут работать над уменьшением базы активов, за которую они отвечают, что приведет к росту тенденции превращения старых активов в деньги.
Продавать устаревшие запасы. Бухгалтерам следует подготовить отчет, показывающий, какие позиции товарно-материальных запасов не использовались в последнее время, или какие позиции настолько чрезмерны, что не будут выбраны в течение долгого времени. Имея эту информацию, отдел снабжения может связаться с поставщиками, чтобы продать обратно какие-то материалы или получить кредиты под будущие закупки.
Ключевым моментом предыдущих пунктов является то, что благоприятные возможности для управления денежными средствами имеются во всех сферах деятельности компании, включая финансы, бухгалтерский учет, производство, сбыт, маркетинг и проектирование.
Таким образом, управление деньгами не следует рассматривать как исключительную зону ответственности финансового отдела и бухгалтерии.
Цель управления денежными средствами состоит в том, чтобы инвестировать избыток денежных доходов для получения прибыли, но одновременно иметь их необходимую величину для выполнения обязательств по платежам и одновременного страхования на случай непредвиденных ситуаций.
3.3 Пути улучшения управления внеоборотными активами
Основной капитал, отражаемый на счетах баланса компании называют внеоборотными активами. С таких позиций внеоборотные активы — это определенная стоимостная оценка элементов основного капитала, принятая действующими условиями ведения хозяйства. В окончательном виде можно сказать, что внеоборотные активы — это совокупность фундаментальных имущественных ценностей предприятия (компании), многократно участвующих в хозяйственной производственно-коммерческой деятельности с целью получения положительного финансового результата (прибыли).
Рост эффективности использования внеоборотных активов позволяет сократить потребность в них (за счет механизма повышения коэффициентов их использования во времени и по мощности), так как между этими двумя показателями существует обратная зависимость. Следовательно, мероприятия по обеспечению повышения эффективности использования операционных внеоборотных активов можно рассматривать как мероприятия по сокращению потребности в объеме их финансирования и повышению темпов экономического развития предприятия за счет более рационального использования собственных финансовых ресурсов. Совершенствование управления внеоборотными активами выражается, прежде всего, в увеличении объема хозяйственной деятельности, получаемого без дополнительных капитальных вложений. Эффективность использования основных фондов во многом зависит от производственных особенностей той или иной отрасли кооперативного хозяйства, достигнутого уровня организации, технологии и других факторов.
Улучшение использования основных средств отражается на финансовых результатах работы предприятия за счет: увеличения выпуска