Управління корпоративною власністю підприємства
Ряд авторів трактують проблематику корпоративного управління з позицій організаційно-управлінської бази функціонування корпорацій. Так, Є. Коротков визначає корпоративне управління як «управління, побудоване на пріоритетах інтересів акціонерів та їхній ролі у розвитку корпорації, управління, що враховує реалізацію прав власності, передбачає взаємодію акціонерів, побудоване на стратегії розвитку корпорації в цілому, нарешті, це управління, яке породжує корпоративну культуру, тобто має комплекс загальних традицій, установок, принципів поведінки» [9]. Більш «прагматичний» аспект діяльності корпорацій визначає Д. Уорті, відповідно до якого корпоративне управління є сумою зобов’язань, найбільш принциповими серед яких є виділення проблем корпоративного управління, питань законності корпоративної влади, корпоративної підзвітності, з’ясування того, перед ким і за що корпорація має відповідальність, хто і за якими нормами повинен нею управляти [10]. До такої ж думки, фактично схиляється В. Євтушевський, який розглядає корпоративне управління як «процеси регулювання власником руху його корпоративних прав з метою отримання прибутку, управління корпоративним підприємством, відшкодування витрат через отримання частки майна при його ліквідації» [11, с. 317].
З іншого боку, заслуговує на увагу визначення Світового банку [12], за яким корпоративне управління розглядається водночас і як таке, що поєднує, крім практики господарювання в приватному секторі, й норми законодавства, нормативні акти, які створює держава в особі своїх компетентних інститутів. Такий механізм дозволяє корпораціям залучати фінансові та кадрові ресурси, ефективно здійснювати господарську діяльність «під опікою» інститутів офіційної влади, користуючись результатами соціальної політики держави (у сфері освіти, охорони здоров’я, науки та ін.). За допомогою внутрішнього управління корпорації продовжують власне функціонування, накопичуючи довгострокову економічну вартість шляхом підвищення вартості акцій та дотримуючись при цьому інтересів акціонерів і суспільства загалом [13, с. 24].
Важливим аспектом аналізу проблематики корпоративного управління є виявлення внутрішньої логіки побудови взаємин між елементами, підрозділами корпоративної структури, уточнення повноважень і управлінських функцій відповідних суб’єктів. Найбільш повно сутність корпоративного управління визначено у спеціальному документі, який схвалено Організацією економічного співробітництва та розвитку (вона об’єднує 30 країн з розвиненою ринковою економікою [14]).
Проаналізувавши детально низку наведених визначень та підходів, можна зробити висновок, що наявні думки та трактування поняття «корпоративне управління» досить широко охоплює всю сферу розглядуваного явища. Водночас ігноруються властиві для нього внутрішні методи регулювання корпоративних відносин, а також відповідні ним способи та шляхи розв’язання корпоративних конфліктів в акціонерному товаристві. У цьому зв’язку в економічній літературі інколи виділяють інше поняття – корпоративний менеджмент, який, як вважається, більшою мірою, ніж корпоративне управління, зосереджений на механізмах ведення бізнесу. Навіть існує думка про те, що якщо під терміном «корпоративний менеджмент» розуміється діяльність професійних фахівців під час проведення ділових операцій, то поняття корпоративне управління є набагато ширшим і означає взаємодію безлічі осіб і організацій, що мають відношення до різних аспектів функціонування фірми. До того ж «корпоративне управління знаходиться на більш високому рівні керівництва компанією, ніж менеджмент», а у конкретному управлінському аспекті «перетин функцій корпоративного управління і менеджменту має місце тільки при розробці стратегії розвитку компанії» [15].
Таким чином, узагальнюючи погляди багатьох спеціалістів, які розглядають проблематику корпоративного управління, зокрема в контексті інформаційної економіки, можна зробити такі висновки. Сутність корпоративного управління полягає в тому, що воно є, з одного боку, цілеспрямованою діяльністю системи виборних та призначених органів, через яку спрямовуються і контролюються товариства, а з іншого, – системою правил та поведінки між зацікавленими особами з метою максимізації прибутку, зростання капіталізації товариства та підвищення його конкурентоспроможності. При цьому функція держави полягає у належному контролі за відповідними процесами корпоративної діяльності з точки зору дотримання комерційними структурами норм соціальної відповідальності перед суспільством.
У гносеологічному значенні, наукові праці, які присвячуються корпоративному управлінню, можна поділити на такі три групи.
Перша група передбачає розгляд механізму корпоративного управління через інструментарій агентських затрат. Центральне місце у цьому спектрі теорій посідає агентська теорія (agency theory), яка апелює до логіки англо-американської системи корпоративного управління та презюмує, що взаємини власників та менеджерів корпорацій базуються на тому факті, що інвестори передають функції контролю менеджерам і сплачують їм кошти як своїм агентам.
Друга група наукових розробок стосується проблем адміністративної компетенції приймати певні управлінські рішення та включає дві теоретичні моделі управління корпораціями (зазначимо, що на практиці таких моделей не існує, вони завжди представлені у тому чи іншому синтезі). Першою з них є так звана авторитарна модель, яка передбачає наявність влади менеджерів у повному обсязі, а другою – модель відповідальності, яка передбачає значно більшу відповідальність і підконтрольність директорів, зокрема і можливість ретельного контролю збоку власників відповідних комерційних структур за їхніми рішеннями. При цьому в останньому випадку йдеться про обов’язкову підконтрольність керівництва компанії (корпорації) всім зацікавленим сторонам, тобто інвесторам, відповідно до статутно визначеної та закріпленої згідно з фінансово-інвестиційними внесками конкретної моделі корпоративних відносин (у сучасній економічній науці це отримало назву теорії співучасників (stakeholders theory)).
Третя група наукових підходів до проблематики корпоративного управління пов’язана із теоріями інституціоналізму та виявленням місця корпоративного управління та відповідних інституційно-регулятивних заходів у загальній системі державного управління. Фактично йдеться про виявлення та узагальнення універсальних положень систем корпоративного управління при проведенні міждержавного порівняння, на чому, власне, і базується теорія порівняльного інституціонального аналізу.
Кожна країна має свою власну модель корпоративного управління, характерні риси якої обумовлені особливостями національного менеджменту. Моделі відрізняються за складом учасників, згідно з законодавчою базою, що регулює їхні взаємовідносини, а також такими нюансами, як вимоги до розкриття інформації тощо.
Разом з тим існує багато спільних рис корпоративного управління, що дозволяє фахівцям у галузі акціонерно-корпоративних світових процесів виокремити три основні моделі корпоративного управління:
англо-американська модель, у якій важливу роль відіграють незалежні та саморегулятивні організації, а відносини акціонерів між собою та з корпорацією чітко визначені на рівні законодавства на локальних корпоративних актів. В американських корпораціях немає домінантних інвесторів, акції широко розміщені;
континентальна, і передусім німецька, а також французька модель, заснована на банківській системі (банки виступають кредиторами, голосуючими агентами, депозитаріями), акціонерах та працівниках;
японська модель, що ґрунтується на тісному зв’язку з ключовим банком та фінансово-промисловою мережею (кейрецу).
До основних ознак кожної моделі корпоративного управління відносять: ступінь концентрації акціонерного капіталу, механізми корпоративного контролю, вимоги до розкриття інформації для корпорацій тощо.
Окремі, і навіть принципові компоненти цих моделей, можуть радикально відрізнятися. Зокрема можна казати про відмінності за складом ключових учасників корпоративних відносин, про відмінності у складі та повноваженнях органів управління, про специфічні механізми взаємодії учасників акціонерного товариства та заінтересованих сторін.
Водночас самі наведені моделі не слід абсолютизувати. Адже властиві їм риси не є взаємовиключними, а конкретні компоненти, які властиві означеним моделям, взаємно «проникають» у різних країнах світу. І це може свідчити не тільки про відсутність «чистих» інституційних «національно забарвлених» підходів, але й про відсутність явних переваг або недоліків однієї з моделей. При цьому слід враховувати, що формування наведених моделей, які є комбінацією ділової практики, правового забезпечення і норм корпоративної етики і культури, відбувалося у подібних умовах, протягом усього періоду індустріалізму, а їх розвиток не припиняється і на початку ХХІ ст., в умовах інформаційної цивілізації.
В Англії, США, Канаді, Австралії повністю домінує англо-американська модель, яка базується на принципі жорсткого розмежування власності і управління, розвиненому інституті прав власності. Ця модель, перш за все передбачає домінування аутсайдерів, тобто незалежних та індивідуальних інвесторів, не пов’язаних з іншими діловими стосунками. Передусім відзначимо, що в англо-американському трактуванні власник є єдиним володарем прав на компанію. Учасники корпоративних відносин у цих країнах зведені до «вузького кола» – власників, менеджерів і ради директорів, а втручання держави в справи компаній має бути виключно обмеженим. Сказане пов’язане із традиційним трактуванням прав і свобод у англо-саксонській правовій системі, основою якої є прецедент, за використання якого створюється вельми широкий простір для суддівського розсуду [16].
Історично склалося, що англійські та американські компанії залучають інвестиційний капітал на фондовому ринку. Більше того, після кризи 30 років у законодавстві цих країн існує ряд норм, по-перше, що прямо забороняють комерційним банкам займатися інвестиційною діяльністю, а по-друге, обмежують можливість фінансових інститутів володіти великими пакетами акцій компаній. У таких умовах фінансові інститути перетворюються на «портфельних інвесторів», що не володіють достатніми можливостями для втручання в поточний стан справ у компанії. Такі інвестори голосують тим, що продають пакет при щонайменших підозрах на можливі майбутні проблеми. «Розпорошений інвестор», що не володіє можливістю контролювати справи в компанії, украй чутливий до доступності інформації, до всяких зовнішніх проявів неблагополуччя, він вкладе гроші в акції тільки тій компанії, яка доведе свою дружню прихильність до нього.
З огляду на викладене для компаній вкрай важливими є зовнішні атрибути хорошого корпоративного управління – відвертість інформації, рада директорів, що відстоює інтереси акціонерів і має переважно незалежний склад. Є одне «але» – важливу роль в існуванні англо-американської моделі відіграє інститут прецедентного права. Більше того, прецедентне право є необхідною умовою для її існування. Воно дозволяє суспільству сформувати розуміння обов’язків менеджменту стосовно акціонерів-власників. Суспільство, накопичуючи історію прецедентів, формує, таким чином, «повний контракт».
Країни, в яких діє англо-американська система, є найбільш активними гравцями на міжнародних ринках капіталу і прагнуть експортувати свою модель як найбільш для них доступну і зрозумілу усюди, куди направляють інвестиції.
Континентальна європейська модель, навпаки, обмежує в правах власників компанії, ставлячи суспільні і державні інтереси вище за інтереси власників, залучає до корпоративних відносин різні групи стейкхолдерів, наприклад банки, кредитори, трудові колективи, профспілки і громадські організації. Не володіючи гнучкістю прецедентної системи, європейська модель проте вельми ефективно здійснює контроль над компаніями за допомогою строгої фінансової звітності перед кредитними інститутами, державного втручання, а також залучення різних груп стейкхолдерів у структуру управління компаніями.
У континентальній Європі не відбулося розділення інвестиційних і комерційних банків, крім того, безпосередньо самі банки не обмежені в праві збирати контрольні пакети акцій компаній, ставати практично повноправними її власниками. Традиційним головним джерелом інвестиційного капіталу для європейської компанії є банк. Це не означає, що фондовий ринок повністю втрачає роль джерела інвестиційних грошей, проте його обіг істотно нижчий, ніж в англо-американській системі.
Японська модель, що сформувалася під впливом перших двох і що враховує національний колорит, передбачає взаємне проникнення капіталу і орієнтацію компаній перш за все на загальні корпоративні і державні інтереси. При цьому менеджери компаній повністю їх контролюють, будучи практично єдиними учасниками однопалатної ради директорів. Японська модель, передусім, передбачає соціальну організованість на рівні корпорації та ділову організованість на рівні індустріальної групи. Для японської моделі характерна активна роль держави, яка бере участь у стратегічному плануванні.
Європейській і американській моделі корпоративного управління властиві різні варіанти організації ради директорів. Для першої характерна наявність у складі наглядової ради (ради директорів) тільки зовнішніх осіб, що не є менеджерами компанії. Це представники зацікавлених груп (кредиторів, партнерів, персоналу) і великих акціонерів.
Американська рада директорів включає, як правило, представників менеджменту компанії і незалежних директорів, що представляють інтереси акціонерів. Акціонерам, навіть порівняно великим інституційним (пенсійні, страхові фонди), не рекомендувалося самим висувати кандидатів. Відповідно до рекомендацій їх повинна висувати рада директорів. Проте, коли компанія лише виходить на фондовий ринок, кандидатів у раду директорів на практиці висуває головний керівник. У подальшому, як показує практика, цей заведений на початку механізм продовжує працювати. Наприклад, рада директорів збанкрутілої компанії Enron була цілком сформована із знайомих президента компанії, які були йому чимось зобов’язані.
Рекомендації, що таких кандидатів можуть (або навіть винні) висувати інституційні інвестори, означають відмову від початкового принципу – висунення незалежних директорів не повинне бути справою якоїсь однієї групи акціонерів, оскільки це може привести до «особливих відносин» між цією групою і висунутими нею кандидатами. У такому разі виникає реальна небезпека того, що залежність директора від головного керівника буде замінена на залежність від найбільшого інституційного інвестора (або декількох інвесторів).
Перевагою англо-американської системи є мобільність інвестицій та швидкий відтік капіталу з неефективних галузей в ефективні. Недоліком цієї системи є націленість корпорацій на доходність акцій, інколи на шкоду стратегічному розвитку. В цілому американська модель ефективна в період інноваційного розвитку економіки.
Економічний ефект континентальної моделі має більше переваг: акціонери націлені на реалізацію довгострокової стратегії, прагнуть досягнути високої стійкості та стабільності ділових зв’язків. Але у цієї моделі є ряд недоліків, зокрема, відносно низька гнучкість, неможливість прийняти швидко рішення про ліквідацію або продажу неефективного бізнесу, про скорочення штатів тощо.
Переваги егалітарної моделі передусім полягають у системній єдності соціального регулювання та цілей становлення інформаційної економіки. Відзначимо, що у цьому значенні більш точним є термін «економіка знань», оскільки йдеться про формування корпусу кадрів-носіїв інформації, що постає наслідком активної державної політики у сфері освіти (наприклад, застосування механізмів державного фінансування навчальних закладів, що є типовим для країн, які вдаються до застосування елітарних моделей або окремих регулятивних підходів).
За останні роки світова практика корпоративного управління зазнала ряд змін. На сучасному етапі розвитку економіки криза корпорацій і корпоративного глобалізму поглиблюється, оскільки вона відображає конфлікт інтересів корпорацій та суспільства, корпорацій та націй-держав. Особливо варто виділити нові глобальні небезпеки, що постали в останні роки. Серед них провідне місце належить тотальному корпоративному глобалізму транснаціональних корпорацій, що виник унаслідок повороту в розвитку об’єктивних і в цілому прогресивних процесів глобальної та регіональної інтеграції [17, с. 416]. Наразі глобальний тоталітаризм став для всього світового співтовариства реальною загрозою безпечному і сталому розвитку. Тотальний фінансовий диктат, на думку Дж. Сороса, має руйнівні наслідки, а саме: глобальні фінансові спекуляції та віртуалізацію світової економіки; обвальні фінансові кризи; дестабілізацію і розвалення світової фінансової системи; монополізацію інвестиційних ресурсів розвитку, стратегічних ринків; знесилювання національних економік менш розвинутих країн, підрив їхньої економічної безпеки; цінову диктатуру; силове звуження зони розвитку межами «глобальної корпоративної мереженої системи»; встановлення контролю над національними урядами і суспільствами [18]. На думку автора, у ХХІ столітті загроза глобального тоталітаризму транснаціональних корпорацій дійсно перетвориться на один із головних конфліктів у світову економіку.
Послідовники системи глобалізму стверджують, що глобальний топ-менеджмент корпорацій є здатним вивести корпоративний глобалізм із кризи. «Одним із найбільш важливих видів діяльності, що чекає на топ-менеджмент великих, особливо багатонаціональних компаній у майбутньому, буде концептуватися на балансуванні конфліктного попиту збоку бізнесу, спрямованого на досягнення як короткострокових, так і довгострокових результатів, і різних корпоративних інституцій: споживачів, акціонерів (особливо інституційних інвесторів і пенсійних фондів), працівників інтелектуальної праці і суспільства» [19 с. 31].
Але слід зазначити, що на сучасному етапі розвитку корпоративного управління, в західних, зокрема англо-американській, а також континентальній моделях, закладені істотні недоліки, які і призвели до економічних катастроф. Основним тут є наявність контролю за капіталізацією компаній збоку самого фондового ринку: менеджмент корпорацій вимушений будь-якими шляхами боротися за максимізацію капіталізації компанії, бо цього і лише цього від нього чекають акціонери. Акціонери у свою чергу уважно стежать за реакцією аналітиків фондового ринку, а останні ловлять щонайменші коливання повітря, інформацію з корпорації про плановані доходи чергового періоду, частіше короткострокового (кварталу). При такому тиску менеджмент за будь-яких зусиль прагне до зростання доходів, до виведення витрат за баланс, в офшори, а покликані його контролювати «незалежні» аудитори або пов’язані з ним фінансовими інтересами, або стежать лише за формальним дотриманням бухгалтерських правил при очевидній грі з цифрами.
Подібний тиск досить поширений на корпоративному ринку: завищення обсягів операцій за відсутності належного контролю за надходженням фактичних платежів, наприклад, на початку 90-х років призвело до серйозної фінансової кризи багато компаній. Багато компаній просто розорилися, коли ставав відомим реальний баланс. У 90-ті роки, за загальним визнанням, є десятиліттям загальної фальсифікації, а по суті – грабежу акціонерів
Кожна модель визначає шлях усунення суперечностей відповідно до основоположних принципів і містить механізми контролю за корпораціями і загального управління корпоративними відносинами збоку суспільства.
На сучасному етапі розвитку глобальної економіки в розвинутих країнах сформовані основні засади корпоративних відносин між акціонерами (власниками) корпорацій, їхніми менеджерами (виконавчими органами), кредиторами, найманими працівниками, державою, різноманітними громадськими організаціями. Система тісних корпоративних відносин будується з урахуванням таких основних принципів: забезпечення максимальної ефективності корпорації, залучення інвестицій, виконання юридичних і соціальних зобов’язань, однаковим ставленням до всіх груп акціонерів, зокрема дрібних і іноземних, дотримання встановлених законодавством прав зацікавлених осіб, ефективне виконання управлінцями своїх функцій, забезпечення інформаційної відкритості компанії, своєчасне і повне розкриття інформації зі всіх істотних питань фінансово-господарської діяльності корпорації.
Не всі питання, проте, як показує практика західних країн, можуть бути своєчасно врегульовані тільки законодавчими нормами відповідно до будь-якої з наведених національних систем регулювання менеджменту. Адже усім економікам притаманні певні системні недоліки, враховуючи які та маніпулюючи методами «конвергенції», можна істотно «оптимізувати» процеси корпоративного управління.
У світовій практиці були знайдені додаткові способи вирішення цих питань: у 90-х роках більшість країн були затверджені Кодекси корпоративного управління, зведення стандартів, що добровільно приймаються, і внутрішніх норм, що визначають порядок корпоративних відносин.
Вони не мають законодавчої сили, проте дійсно сприяють поліпшенню практики корпоративного управління. Водночас ефективність кодексів породжує певні ризики. За останні роки, з того часу, як у Великій Британії набув чинності Кодекс Cadbury (Cadbury Code Best Practice), з’явилося безліч кодексів корпоративного управління. Лише за останні роки їх прийняли не тільки країни Великої сімки, окрім Японії, але і багато інших, як-от: Росія, Бразилія, Нідерланди, Оман, Філіппіни, Маврикій, Південна Африканська Республіка, Швейцарія і Туреччина. На сьогодні кодекси корпоративного управління існують у 50 країнах.
Кодекси корпоративного управління розробляють різні інститути: комісії з ринку цінних паперів, фондові біржі, інвестори та їх асоціації, наднаціональні організації. Загалом у цих кодексах реалізовані погляди авторів на якісне корпоративне управління. Наприклад, Кодекс Cadbury містить 19 рекомендацій щодо структури, незалежності і відповідальності ради директорів, методів внутрішнього фінансового контролю, компенсацій членам ради директорів і топ-менеджерам. Законодавство не вимагає, аби компанії точно слідували кодексам, тому є ризик, що їх положення не дотримуватимуться. Але практика свідчить, що кодекси корпоративного управління працюють. Так, завдяки Кодексу Cadbury помітні поліпшення відбулися в практиці британських компаній. Наприклад, підвищення професіоналізму рад директорів багатьох організацій можна прямо пов’язати з введенням кодексу. Навіть у країнах, де таких кодексів наразі немає, їх поява в світі зробила корпоративне управління предметом більш пильної суспільної уваги, і тепер менеджери і директори краще розуміють, чого від них очікують.
Важливість та необхідність розвитку корпоративного управління в умовах глобальної економіки з кожним роком зростає.
В умовах стрімкої глобалізації, тобто формування єдиного планетарного фінансово-економічного простору, очевидним фактом є руйнування традиційних способів життя національних держав. Їхні території, їхній економічний та інформаційний простір дедалі агресивніше опановують транснаціональні корпорації, які, порівняно з державами, володіють раціональнішою організаційною структурою та незрівнянно ефективнішим управлінням.
Раціональна трансформація системи корпоративного глобалізму вимагає від держав погодженої довгострокової глобальної стратегії. Розробка глобальних стратегій щодо розвитку корпоративного управління залежить від місця та ролі націй – держав в умовах глобальної економіки. Держава повинна залишатися центральною фігурою міжнародної геополітики та геоекономіки. Міждержавна солідарність надасть можливість поступового переходу від економічної системи корпоративного глобалізму до глобальної економіки.
2.3 Оцінка ефективності управління корпоративною власністю Представництва Американської Торгівельної Палати в Україні
Процес управління корпоративною власністю (КВ) повинен бути ефективним, тобто, має здійснюватися так, щоб витрати на її утримання і управління не перевищували доходів, одержаних від її використання. Для цього в процесі управління необхідно застосовувати такий набір методів і прийомів управління, які в сукупності становлять єдиний комплекс управління корпоративною власністю.
Теоретичний аналіз об’єкта управління, що базується на соціально-економічних принципах, завжди передує його детальному вивченню і є необхідною умовою правильної організації процесу управління і безпомилкового тлумачення його фінансових результатів. Необхідною умовою успішного управління корпоративною власністю є розуміння суті об’єкта управління або технологічного процесу, знання причин розвитку і особливостей конкретної обстановки.
Для опису і розкриття суті процесу управління корпоративною власністю необхідно провести структуризацію методів і прийомів управління і ввести деякі поняття і визначення, що здійснюють вплив на розробку і прийняття управлінських рішень при управлінні об’єктами корпоративної власності.
Одним з елементів комплексу управління корпоративною власністю є управління дочірнім підприємством корпорації (ДПК). Процес полягає в тому, щоб реалізувати цикл управління для досягнення максимальної ефективності функціонування. Найприйнятнішим для дочірнього підприємства корпорації є розширений цикл управління, що містить сім етапів (рис. 2.1).
Рис. 2.1. Цикл управління дочірнім підприємством корпорації
Для здійснення наведеного на рис. 2.1 циклу управління, керуюча компанія, наприклад в рамках бізнес–напряму корпорації, повинна визначити і погодити з дочірнім підприємством корпорації перелік, структуру і обсяг інформації про його функціонування. Перелік повинен містити достатню кількість інформації для отримання повної і достовірної картини про ситуацію на підприємстві, і в той же час бути коротким [11, 12, 20].
Управління дочірнім підприємством корпорації з боку керуючої компанії бізнес-напряму може бути побудовано таким чином. Керуюча компанія визначає стратегію розвитку бізнес-напряму, а його керівники – порядок діяльності своїх підприємств відповідно до інтересів корпорації. Оскільки кожне підприємство має певну мету функціонування, процес управління повинен здійснюватися відповідно до цих цілей. Етапи управління за цілями подано рис. 2.2.
Для того, щоб управляти ефективністю, необхідно чітко визначити, що таке ефективність дочірнього підприємства корпорації, а також уміти вимірювати значення ефективності функціонування.
Рис. 2.2. Етапи процесу управління по цілях
Для вимірювання ефективності функціонування можна застосовувати ресурсний показник – загальну рентабельність підприємства, що розраховується за формулою:
 , (2.1)
де Е – ефективність функціонування підприємства;
ЧП – чистий прибуток підприємства;
ВА – валові активи підприємства.
Порівнюючи отримане розрахункове значення з плановим, можна зробити висновок про те, наскільки ефективно підприємство виконує виробничі завдання відповідно до стратегічних планів корпорації [16, c. 132].
Аналіз можливостей – це комплексне дослідження, яке проводиться з метою визначення основних аспектів функціонування дочірніх підприємств. На першому етапі здійснюється аналіз продукції підприємства.
Якщо виробництво продукції неефективне, то досліджується структура попиту на види продукції, виробництво яких можна налагодити на існуючому устаткуванні без принципової зміни технології, аналізується ефективність виробництва такої продукції. У випадку якщо таке виробництво неефективне, вивчається структура попиту на продукцію суміжних галузей. Основний критерій відбору виду продукції і організації його виробництва – ефективність функціонування корпоративного дочірнього підприємства.
Аналіз внутрішньої структури дочірнього підприємства корпорації проводиться для виявлення тих внутрішніх резервів, які воно може використовувати для підвищення ефективності функціонування і забезпечення випуску необхідної кількості товарної продукції відповідної якості.
Інформація для укрупненого аналізу можливостей підприємства може містити дані про: конкурентоспроможність продукції; сильні і слабкі сторони діяльності; місцезнаходження підприємства; ступінь популярності; виробничий потенціал; технологічне устаткування; тривалість виготовлення виду продукції; якість продукції; персонал; рівень витрат.
Аналіз внутрішньої структури проводиться на основі переліченої інформації шляхом зіставлення значень відповідних показників конкретного підприємства із середньогалузевими показниками [19].
Для оцінки місцезнахоження підприємства використовується показник місцезнаходження (Пм). Його значення дозволяє аналізувати транспортні витрати підприємства, більш грамотно планувати процес функціонування і логістику.
 , (2.2)
деЦi – ціна доставки продукції або комплектуючих від підприємства до i–го транспортного вузла;
n – кількість транспортних вузлів, на які може бути доставлена продукція підприємства для подальшої відправки споживачам.
Показник ступеня популярності підприємства (Сі) дозволяє в цифровому виражені оцінити ефективність маркетингової політики підприємства, а також частку ринку, яку займає вироблена ним продукція. Якщо значення показника Сі дорівнює 1, досліджуване підприємство є монополістом з відповідного виду продукції. Ступінь популярності вимірюється за формулою:
 , (2.3)
деКП – кількість підприємств, що співробітничають з корпорацією;
КС – кількість підприємств-споживачів виду продукції, що виробляє корпорація.
Якість і кількість виробничого потенціалу і технологічного устаткування можна вимірювати за допомогою показника ступеня зносу нематеріальних активів і устаткування відповідно, а також за допомогою коефіцієнта вибуття і коефіцієнта оновлення відповідних компонентів необоротних активів.
Якість продукції визначається коефіцієнтом повернення (Кпов) і обчислюється як співвідношення витрат на ремонт або заміну продукції, поверненої споживачами як неякісної, і загальної суми виручки від реалізації цієї продукції (ВР).
 , (2.4)
деВР – витрати на ремонт неякісної продукції;
ВЗ – витрати на заміну неякісної продукції.
Персонал можна оцінити за середньою продуктивністю, а також за середньою виручкою на одного працівника. Рівень витрат визначається за даними фінансової звітності [15, 20].
Ефективність виробництва виду продукції характеризується системою показників, що відображають співвідношення витрат і результатів стосовно підприємства–виробника, до яких належать:
– чистий дисконтований дохід (ЧДД) або інтегральний ефект;
– індекс прибутковості (ІП);
– внутрішня норма прибутковості (ВНП);
– термін окупності;
– інші показники, що відображають інтереси учасників або специфіку проекту.
Чистий дисконтований доход (ЧДД) визначається як сума поточних ефектів за весь розрахунковий період, приведена до початкового кроку або як перевищення інтегральних результатів над інтегральними витратами.
Якщо протягом розрахункового періоду не відбувається інфляційної зміни цін або розрахунок проводиться в базових цінах, то величина ЧДД для постійної норми дисконту обчислюється за формулою:
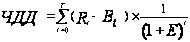 ,
(2.5)
деRt – результати, що досягаються на t–му кроці розрахунку;
Вt – витрати, здійснювані на тому ж кроці;
Т – горизонт розрахунку (дорівнює номеру кроку розрахунку, на якому проводиться оцінка об’єкта);
Еt = (Rt – Вt) – ефект, що досягається на t–му кроці.
Якщо ЧДД виробничої схеми додатний, схема є ефективною (при даній нормі дисконту) і може розглядатися питання про її ухвалення для реалізації. Чим більше ЧДД, тим ефективніша схема. При від’ємному ЧДД керівництво корпорації ризикує втратити свої кошти, тобто проект неефективний.
Індекс прибутковості (ІП) визначається таким чином:
 , (2.6)
Індекс прибутковості тісно пов’язаний з ЧДД. Він будується з тих же елементів і його значення пов’язане із значенням ЧДД: якщо ЧДД додатний, то ІП > 1 і навпаки. Якщо ІП > 1, виробнича схема ефективна, якщо ІП < 1 – неефективна.
Внутрішня норма прибутковості (ВНП) є тією нормою дисконту, при якій величина наведених ефектів дорівнює приведеним капіталовкладенням.
ВНП=
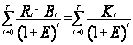 . (2.7)
Якщо розрахунок ЧДД виробничої схеми дає відповідь на питання, є вона ефективною чи ні при деякій заданій нормі дисконту (Е), то ВНП схеми визначається в процесі розрахунку і потім порівнюється з нормою доходу, що вимагається керівництвом, на вкладений капітал.
У разі якщо ВНП дорівнює або більше необхідної норми доходу на капітал, інвестиції в дану виробничу схему виправдані, і може розглядатися питання про її організацію. Інакше інвестиції в цю виробничу схему недоцільні.
Якщо порівняння альтернативних варіантів виробничої схеми за ЧДД і ВНП призводить до протилежних результатів, перевагу слід віддавати ЧДД.
Термін окупності – мінімальний часовий інтервал (від початку здійснення циклу виробництва), за межами якого інтегральний ефект і надалі залишається від’ємним. Іншими словами – це період (вимірюваний в місяцях, кварталах або роках), починаючи з якого первинні вкладення та інші витрати, пов’язані із здійсненням виробничого процесу, покриваються сумарними результатами його здійснення [2, 11, 13, c. 48].
Одним з головних елементів управління корпорацією є визначення критеріїв ефективності використання корпоративних пакетів акцій.
Як і будь-яке корпоративне майно, пакети акцій є інструментом фінансової діяльності корпорації. У зв’язку з цим необхідно визначити і сформулювати механізм оцінки ефективності корпоративних пакетів акцій.
Для розрахунку основних показників, без яких оцінити ефективність використання кожного конкретного пакета акцій не можливо, як базовий момент приведення різночасових платежів, як правило, береться початкова дата формування інвестиційного портфеля (це може бути дата придбання пакета або інша).
Для оцінки ефективності використання корпоративних пакетів акцій використовуються такі показники: прибутковість до погашення, дивідендна ставка, ліквідність, динаміка курсової вартості.
Розрахунок прибутковості до погашення полягає у визначені суми доходу, що припадає на гривню вкладених коштів. Це дозволяє оцінити ефективність інвестицій і порівняти різні види паперів.
Прибутковість до погашення розраховується як відношення доходу виплачуваного по цінному папера до вартості його придбання:
 , (2.8)
деR – прибутковість до погашення;
Pr – price return – ціна погашення цінного папера;
Pb – price buying – ціна придбання цінного папера.
Якщо необхідно розрахувати поточну прибутковість, то в формулі (2.8)