Управління корпоративною власністю підприємства
Дивідендна ставка використовується для оцінки привабливості акцій корпорацій на фінансовому ринку, звичайно розглядається в динаміці і дозволяє судити про обсяги отримуваного корпорацією-емітентом прибутку. Для конкретного підприємства вона може бути розрахована як відношення дивідендів до курсової вартості акцій.
Кожний цінний папір має певну ціну в кожний момент часу, тобто поточну вартість. Ця вартість залежить від багатьох параметрів, але практично завжди вона опосередковано відображає ситуацію в корпорації-емітенті. У такій ситуації у зв’язку з поняттям вартості і поточної ціни паперів виникло поняття ліквідності. Ліквідність цінного папера відображає рівень втрат при реалізації цінного папера негайно. Тому ліквідність може бути виміряна як відношення ціни попиту на ціну пропозиції, причому, чим менше ця різниця, тим ліквдніший папір і навпаки.
У цьому випадку ліквідність дорівнює:
 (2.9)
деЛЦП – ліквідність цінного папера;
Pd – demand price – поточна ціна попиту;
Pof – offer price – поточна ціна пропозиції.
Можуть використовуватися і інші формули для визначення ліквідності, але економічне значення ліквідності від цього не зміниться [85, c. 54, 148, c. 120].
У рамках розробки емісійної стратегії обов’язковою умовою підвищення інвестиційної привабливості корпорації є комплекс заходів, що включає докладне і детальне вивчення її фінансового стану, аналіз бухгалтерської звітності, вироблення рекомендацій щодо оптимізації структури пасивів, приведення звітності у відповідність до стандартів GAAP і IAS. Це можливо за рахунок розробки емісійної політики та експертизи установчих документів з метою приведення їх у відповідність до вимог вітчизняного і світового законодавства щодо акціонерних товариств.
Ключовим моментом при розробці концепції розвитку ліквідного ринку акцій є формування пакетів акцій необхідних розмірів для виконання того або іншого завдання в процесі випуску цінних паперів на внутрішній і зовнішній фондові ринки.
Першим етапом є консолідація пакета акцій, мета якої – збереження контролю над управлінням дочірнім підприємством і залучення коштів, достатніх для фінансування як мінімум пріоритетних проектів корпорації.
Рис. 2.3. Етапи емісійної політики корпорації
У зв’язку з цим можливі такі варіанти концентрації акцій в пакет:
– витратний (скуповування акцій);
– такий що вимагає незначних витрат (командитне товариство).
Надалі корпорація здійснює операції на вторинному ринку в рамках злагодженої політики з метою впливу на курсову вартість акцій, що обертаються на вторинному ринку, для максимізації прибутку від операцій з власними цінними паперами (купівля / продаж) і створення сприятливих умов розміщення додаткових пакетів акцій.
Купівля / продаж цінних паперів на біржовому і позабіржовому ринках з метою його стабілізації і регулювання включає у тому числі і консолідацію великих пакетів акцій для їх подальшого розміщення серед інвесторів.
Рис. 2.4. Структура емісійної політики корпорації
Можливою альтернативою продажу акцій є надання акцій в заставу з отриманням кредиту для подальшого ефективного управління грошовими ресурсами, а також доручення брокерським конторам здійснювати операції з цінними паперами підприємства на вторинному ринку як уповноваженим ділерам [14, 16].
Ще одним елементом є цикл управління корпоративним нерухомим майном. Система управління корпоративною власністю в частині об’єктів нерухомого майна базується:
– знаннях про склад об’єктів корпоративної власності;
– визначенні ринкової вартості об’єктів нерухомості і прав користування ними;
– створенні єдиного банку даних корпорації про всі об’єкти нерухомості;
– вживанні всього дозволеного законодавством інструментарію при використовуванні об’єктів нерухомості;
– повноцінному захисту майнових прав корпорації;
– досягненні максимальної прибутковості об’єктів нерухомості.
Цикл управління нерухомістю має специфіку, що визначається в основному, особливостями використання корпоративної нерухомості. На нашу думку, цикл управління корпоративним нерухомим майном може мати такий вигляд (рис. 2.5).
На першому етапі необхідно знайти і внести до реєстру всі об’єкти корпоративного нерухомого майна. Далі необхідно оцінити вартість і юридичну чистоту об’єкта. Оцінка ефективності проводиться для оцінки доходів і витрат конкретного об’єкта. Результати оцінок використовуються для планування подальшої долі об’єкта. Реалізація плану здійснюється шляхом проведення конкурсів або інших заходів щодо передачі певних прав на об’єкт, а потім використання цих прав контролюється відповідними корпоративними органами.
Оцінка вартості і правового положення об’єкта нерухомого майна здійснюється за допомогою методів оцінки. Методи оцінки об’єктів нерухомості базуються в основному на трьох підходах:
– з погляду порівнянних продажів;
– на основі витрат;
– з погляду капіталізації доходу.
Рис. 2.5. Цикл управління корпоративним нерухомим майном
У разі проведення оцінки об’єктів нерухомості в рамках даних підходів звичайно використовують такі методи:
– метод оцінки з порівнянного продажу (метод порівняння продажів);
– методи співвідношення (перенесення) і екстракції;
– метод капіталізації земельної ренти (метод розвитку).
Метод оцінки з порівнянного продажу найбільш прийнятний і широко використовується в країнах з розвиненим земельним ринком. Він базується на порівнянні і зіставленні відповідних даних проданих аналогічних об’єктів нерухомості на момент проведення оцінки. При цьому найкращим чином відображає ринкові умови ціна поточних продажів аналогічних об’єктів, хоча можна проводити оцінку і з урахуванням аналізу ринкових цін попиту і пропозиції.
Для визначення порівнянності об’єктів нерухомості необхідно використовувати такі шість елементів порівняння: фінансові умови (умови фінансування операції); умови продажу; ринкові умови (час операції);
місцезнаходження об’єкта; фізичні характеристики; показники прибутковості.
Як одиниця порівняння звичайно використовується відсоток підвищення або зниження ринкової ціни за рахунок впливу даного фактора. Корекція ціни проводиться в стандартизованій послідовності з наростаючим підсумком в абсолютному вираженні. Тобто формула оцінки з порівнянного продажу може бути також:
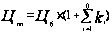 , (2.10)
деЦПП – ціна порівнянного продажу;
ЦБ – ціна базова;
ki – коефіцієнт i–го елемента порівняння, виражений в частках одиниці (причому знак коефіцієнта визначається напрямом впливу: позитивний вплив – знак “+”, негативний – “–”).
Очевидно, що якщо сума негативних впливів більше суми позитивних, то кінцева ціна буде нижче базової і навпаки.
При використанні методу капіталізації доходу (земельної ренти) оцінюється поточна вартість майбутніх доходів корпорації від володіння майном. Потоки доходів і виручка від перепродажу (реверсія) капіталізуються в поточну загальну вартість.
Відповідні розрахунки проводяться за такими формулами:
 , (2.11)
деЦКЗР – ціна при капіталізації земельної ренти;
Д – доход;
НК – норма капіталізації.
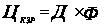 , (2.12)
деФ – фактор капіталізації.
Норму або фактор капіталізації, що використовуються при розрахунках методом капіталізації доходів, визначають на основі дослідження прийнятних ставок доходу від експлуатації аналогічних об’єктів нерухомості з урахуванням аналізу факторів ризику і дисконту [3, 14, 19].
Під ефективністю використання корпоративних об’єктів нерухомості може розумітися ступінь відповідності напряму використання даних об’єктів інтересам корпорації як складної економічної системи. На практиці виділяють три аспекти, з позицій яких керівництво корпорації може оцінювати ефективність використання нерухомого майна:
1. Земельний.
2. Містобудівний.
3. Природоохоронний.
У загальному випадку ефективність використання об’єкта нерухомості характеризується відношенням фактичного ресурсоспоживання на конкретному об’єкті до проектного. Показник ефективності використання об’єктів нерухомості (E) розраховується як величина, обернена показнику рівня диспропорцій (D) між існуючим і проектним використанням даного об’єкта:
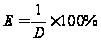 . (2.13)
Безрозмірний комплексний показник диспропорцій (розбіжностей) між існуючим і проектним використанням об’єкта визначається таким чином:
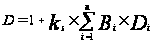 , (2.14)
деks – коефіцієнт “жорсткості” політики штрафних санкцій за неефективне використання об’єкта нерухомості;
Bi – ваговий коефіцієнт дефіцитності i –го виду ресурсів;
Di – показник рівня диспропорцій по i –му виду ресурсів.
Чим менше безрозмірний комплексний показник диспропорцій, тим вище показник ефективності використання об’єкта нерухомості. Максимальне значення останнього (100%) означає повну відповідність існуючого ресурсовживання проектному. При цьому всі частини диспропорції відсутні.
Коефіцієнт “жорсткості” політики штрафних санкцій визначає, у скільки разів сума додаткових штрафних платежів за неефективне використання об’єкта може перевищувати величину початкової орендної плати. При ks = 1 максимальна величина штрафів не зможе перевищити початкової орендної плати; інакше кажучи, найменше ефективне використання об’єкта подвоює плату за користування землею; при ks = 2 – потроює і т. д.
Значення Bi – вагових коефіцієнтів дефіцитності i – го виду ресурсів – найчастіше визначаються експертно [14, 19, 23].
РОЗДІЛ 3 ШЛЯХИ ПІДВИЩЕННЯ ЕФЕКТИВНОСТІ УПРАВЛІННЯ КОРПОРАТИВНОЮ ВЛАСНІСТЮ ПРЕДСТАВНИЦТВА АМЕРИКАНСЬКОЇ ТОРГІВЕЛЬНОЇ ПАЛАТИ В УКРАЇНІ
3.1 Удосконалення механізму взаємодії менеджерів і ради директорів в управлінні корпоративною власністю Представництва Американської Торгівельної Палати в Україні
Для вирішення цього питання, вважаємо за необхідне розглянути модель інфраструктури функціонування корпоративного управління власністю Представництва Американської Торгівельної Палати в Україні, яку наведено на рисунку 3.1.

Рис. 3.1. Модель інфраструктури фукціонування корпоративного управління власністю Представництва Американської Торгівельної Палати в Україні
Як видно з рис. 3.1, учасниками корпоративних відносин в рамках даної моделі є власники, менеджери, внутрішні і зовнішні посередники. Для характеристики механізму корпоративного управління необхідно розглянути такі відносини: всередині групи власників, всередині групи менеджерів, відносини між менеджерами і власниками, відносини між власниками і фінансовим ринком, відношення між представниками власників і ринком праці, відношення між менеджерами і товарними ринками. Розглянемо ці корпоративні відносини докладніше. Щодо відносин усередині групи власників, необхідно визначити, хто є власником. Власників корпорації поділяють на індивідуальних і інституційних. До індивідуальних інвесторів належать фізичні особи, організації і корпорації, до інституційних – пенсійні фонди, страхові компанії, інвестиційні фонди, банки.
Управління такою складною організаційною системою, як Редставництво Американської Торгової Палати В Україні, неможливо здійснити одній особі, і тому корпорація керується групою менеджерів, які створюють орган управління корпорацією, наділений певними повноваженнями. У економічній літературі, присвяченій проблемі корпоративного управління, не розглядаються питання відносин усередині групи менеджерів корпорації, хоча достатньо описані взаємодії менеджерів у складі Ради директорів, про що буде зазначено при описі його функціонування. Треба відзначити, що цей окремий напрям досліджень, що вивчається такими науковими дисциплінами, як теорія організації, організаційна поведінка, психологія менеджменту та ін., де детально описані процеси взаємодії усередині групи менеджерів і їх ефективна організація1.
Відносини між власниками і фінансовим ринком, відносини між представниками власників і ринком праці, відносини між менеджерами і товарними ринками виходять за рамки відносин усередині корпорації і будуть розглянуті нижче в обсязі участі цих інститутів як посередників у корпоративних відносинах.
Таким чином, залишається група відносин між власниками і керівниками, які, на нашу думку, є об’єктом дослідження при вивченні корпоративного управління, і розкриває механізм його здійснення.
Відмінною рисою ефективності управління корпорацією є не тільки професіоналізм найманих менеджерів корпорації, але і збіг мотивацій менеджерів з інтересами власників.
Найбільш вагомим механізмом внутрішнього контролю за діяльністю менеджменту корпорації є залучення акціонерами для захисту своїх інтересів агентів, які наділяються певними контрольними повноваженнями. Вони не є працівниками корпорації і тому називаються “зовнішніми директорами”, або “незалежними директорами”, або “аутсайдерами”.
Передбачається, що вони будуть не пов’язані безпосередньо з оперативним управлінням корпорацією і стають, таким чином, захисниками інтересів власників.
У той же час ефективний контроль за діяльністю корпорації можливий лише тоді, коли особа, яка наділена такими повноваженнями, детально ознайомлена з роботою корпорації. Цими відомостями може володіти лише внутрішній керівник – персонал Представництва АТП в Україні. Тому разом із “зовнішніми” директорами контроль за діяльністю здійснюють і “внутрішні” директори (“інсайдери”) корпорації, висунуті з керівного персоналу.
У сукупності ці дві групи утворили Правління (або Раду) директорів, що здійснює контроль за діяльністю корпорації.
Принциповою відмінністю у формуванні Ради директорів в різних моделях корпоративного управління є створення їх унітарною або двопалатною. У Представництві Американської Торгівельної Палати в Україні створена двопалатна Рада директорів, при якій функції нагляду (зовнішні директори) відділяються від управління (менеджери).
При двопалатній побудові Ради всі члени контрольного органу є зовнішніми (незалежними) директорами.
При включенні до Ради директорів Представництва Американської Торгівельної Палати в Україні внутрішніх керівників виникає питання про незалежність думок окремих членів. Це пояснюється тим, що вони знаходяться в трудових відносинах один з одним, і топ-менеджери мають важелі впливу на середню управлінську ланку. Таким чином, можливо виникненні ситуації, коли думки всіх інсайдерів будуть єдиними з думками вищого виконавчого керівника, тобто корпорації якими управляють, стають непідконтрольні власникам.2.
Це викликано тим, що під впливом виконавчої дирекції Рада директорів може відмовитися від функції нагляду і перетворитися із захисників інтересів власників на захисників інтересів виконавчої дирекції. Це гарантує аутсайдерам спокійне і нерідко забезпечене життя. Рада директорів виконує не контрольні функції, а є дорадчим органом. Якщо зовнішні директори не задоволені роботою генерального директора, то свій протест вони висловлюють не його відставкою, а власною відставкою. Таким чином відбувається відбір зовнішніх директорів, бажаних для генерального директора. Така поведінка зовнішніх директорів пояснюється “круговою порукою”: генеральні директори однієї корпорації є зовнішніми директорами іншої і навпаки.
Існують також інші причини зниження ефективності діяльності незалежних директорів. Побоюючись втратити своє положення, директори часто стають перешкодою на шляху раціоналізації діяльності корпорації, пов’язаної з її поглинанням або злиттям.
Таким чином, жодна Рада директорів не може гарантувати ефективності корпоративного управління. Тому потрібні інші механізми корпоративного управління.
Такими є зовнішні механізми контролю. Одним з основних зовнішніх механізмів контролю є контроль з боку фінансового ринку.
Важлива роль фінансового ринку в системі корпоративного управління пояснюється високим позитивним кореляційним зв’язком між ефективністю менеджменту корпорації і ціною її акцій. Завдяки цьому акціонер, який не має можливості безпосередньо оцінити роботу менеджерів, має можливість судити про ефективність управління корпорацією за змінами курсу акцій корпорації щодо акцій інших корпорацій цієї галузі чи щодо фондового ринку в цілому.
Негативні зміни свідчить акціонеру про неефективність діяльності менеджменту корпорацій.
В цьому випадку можливі два варіанти впливу власників Педставництва АТП в Україні на перебіг подій:
1. Рада директорів за рішенням Ради акціонерів звільняє менеджерів корпорації.
2. Власники продають акції, що належать їм.
Масовий відхід акціонерів корпорації призводить до зниження ціни її акцій і, як наслідок, до поглинання корпорації іншою компанією. Тому що занижена ціна акції корпорації порівняно з можливою пояснюється низькою ефективністю управління корпорацією, щоб отримати економічну вигоду від поглинання корпорації, одержувач реформує менеджмент корпорації. Таким чином, відбувається як зміна власників, так і менеджменту корпорації.
Традиційно розрізняють два види операцій ринку корпоративного контролю – це злиття і поглинання.
Обидва поняття досить місткі, і існують різні точки зору на питання про те, до якого виду операції можна віднести ту або іншу операцію.
Один варіант розмежування операцій злиття і поглинання полягає в тому, що під злиттям розуміється фінансова операція, що приводить до об’єднання двох або більше корпорацій в одну, з конвертацією або без конвертації акцій компаній, що зливаються, із збереженням складу власників і їх прав. А під поглинанням розуміється купівля контрольного пакета акцій корпорацією-покупцем корпорації що поглинається.
У іншому розумінні під злиттям мається на увазі контракт, що укладається між групами менеджменту корпорації-мети і корпорації-покупця з приводу продажу першої. Іншими словами, під злиттям розуміється дружнє поглинання. Під поглинанням же розуміється контракт між менеджментом корпорації і акціонерами корпорації, що поглинається, з приводу викупу акцій корпорації-мети. За термінологією першого варіанта це називається “жорстким поглинанням”.
Відмінність між жорстким і дружнім поглинанням (або поглинанням і злиттям за термінами першого варіанта) полягає в тому, що при дружньому поглинанні менеджмент корпорації приймає рішення щодо схвалення або відхилення пропозиції про продаж, а при жорсткому поглинанні таке рішення приймають самі акціонери.
Контролем над менеджментом корпорації служить операція “жорсткого поглинання”. В цьому випадку корпорація-покупець робить тендерну пропозицію власникам корпорації-мети на купівлю акції останньої3.
Умовні тендерні пропозиції корпорації-покупця вступає в силу тоді, коли на ринку можна викупити точно певну кількість акцій. Безумовна тендерна пропозиція не залежить від кількості акцій доступних покупцю. У свою чергу, обмежена тендерна пропозиція передбачає кількість акцій, що максимально викупляється, в той час коли в необмеженій тендерній пропозиції таке обмеження відсутнє. Безумовна необмежена тендерна пропозиція одержала назву “що-небудь або все” ( “any – or – all” offer) [24].
Існують різні види тендерних пропозицій (рис. 3.3).
Рис.3.3. Види тендерних пропозицій
Багато хто вважає жорстке поглинання єдиним механізмом, здатним забезпечити діяльність менеджменту на користь акціонерів.
Прихильники цієї думки вважають, що власники замість того, щоб брати активну участь в нагляді за менеджментом корпорації, покладають це на корпорації, що потенційно є корпораціями-покупцями. Таким чином, навіть за відсутності нагляду за діяльністю менеджменту корпорації останній буде намагатися, щоб не стати привабливою метою поглинання, добиватися максимально високої курсової ціни акцій і тим самим діяти на користь власників.
Найбільш ефективний механізм жорсткого поглинання там, де менш ефективна Рада директорів. Це підтверджує той факт, що поглинанню більшою мірою піддаються конгломератні компанії. Доцільно, у зв’язку з цим розглянути питання контролю з боку фінансового ринку корпоративного управління.
Економічні реалії демонструють недоліки цього механізму. По–перше, прагнення підтримати високий рівень курсової вартості акцій корпорацій спонукує менеджмент проводити в життя лише короткострокові проекти, уникаючи довгострокових, які можуть призвести до тимчасового зниження курсу акцій. По-друге, величезний за набором інструментів механізм протистояння менеджерів корпорацій поглинанню дозволяє їм (менеджерам) перешкоджати процесу поглинання.
Це дозволяє менеджменту корпорації, що поглинається, “рятувати” додатковий прибуток від поглинання. Це так звані “золоті парашути”, що виплачуються у разі поглинання. Найчастіше платниками вихідної допомоги є корпорації-покупці. Проте нерідкі випадки, коли самі акціонери корпорації, що поглинається виплачують вихідну допомогу, щоб менеджмент корпорації не перешкоджав процесу поглинання.
Таким чином, контроль з боку – фінансового ринку ефективний елемент зовнішнього механізму корпоративного управління при добре розвиненому фондовому ринку.
Однією з необхідних умов здійснення зміни менеджменту корпорації шляхом поглинання є наявність значних фінансових коштів корпорації-покупця. Обійти дану умову дозволяє отримання зацікавленою стороною при зміні менеджменту корпорації доручення на голосування за звичайними акціями акціонерів корпорації. У разі отримання необхідної кількості доручень, зацікавлена сторона здійснює зміну менеджменту корпорації.
Отже, менеджмент корпорації змушений докладати всіх зусиль для того, щоб саме йому було довірено голосувати за акціями акціонерів, а не стороні, зацікавленій в зміні менеджерів. Ці зусилля полягають в якнайповнішому забезпеченні інтересів акціонерів4.
У даному випадку у менеджменту корпорації немає такої різноманітності інструментів протидії отриманню довіреності, як у випадку з жорстким поглинанням (кращим з інструментів є найбільш ефективна робота на користь акціонерів), все-таки залишається невизначеним, наскільки збігаються інтереси акціонерів з інтересами нового менеджменту корпорації, і в який бік зміниться якість управління корпорацій (які цілі переслідує зацікавлена сторона).
Той факт, що “загарбники” витрачають значні кошти на отримання довіреності для встановлення контролю над корпорацією, свідчить про те, що контроль має ціну. У США видача довіреності на голосування рівнозначна самому голосуванню, тому акціонер повинен бути поінформований з усіх питань, включених до порядку денного зборів, а це вимагає значних коштів. Якщо менеджери корпорації використовують для цього кошти самої корпорації, то “загарбники” оплачують самі.
Різноманітність інструментів, що існують у акціонерів для контролю ефективності роботи менеджерів, не означає того, що вони завжди застосовуються. Звичайно зі всього спектра в окремо взятій моделі корпоративного управління використовуються декілька основних механізмів. Формування такої системи, як показують численні дослідження, залежить від того, яким чином і серед кого розподілений акціонерний капітал корпорації.
Вирішення питання про те, чи є у корпорації великий власник або ж акціонерний капітал розпорошений, визначає вибір акціонерів: голосувати “руками” (на Раді директорів), або “ногами” (продажами акцій на фондовому ринку). Це викликано тим, що розпиленість акціонерного капіталу корпорації призводить до того, що жоден акціонер не володіє достатнім пакетом акцій, необхідним для встановлення контролю за корпорацією, і, отже, не може вплинути на рішення Ради директорів. Не маючи можливості контролювати менеджмент корпорації прямо, дрібні акціонери здійснюють непрямий контроль. При невдоволенні поведінкою менеджерів дрібні акціонери продають акції, що належать їм, на фондовому ринку, що, як було вже відзначено, загрожує зниженням курсової вартості акцій.
У випадку якщо капітал розпорошений, найбільш ефективними механізмами контролю за менеджерами є фінансові ринки, використання механізму голосування за дорученням і механізму зв’язку інтересів акціонерів і менеджерів побудовою системи винагороди останніх. Коли, за відсутності значного акціонера, “кермо влади” належать аутсайдерам, то ефективний контроль здійснюється з боку інституту незалежних директорів. До того ж, як показує практика, в тих країнах, де акціонерний капітал більшості корпорацій розпорошений, інтереси акціонерів захищені законодавчо сильніше, ніж в країнах з концентрованим капіталом. Це обумовлено тим, що нижче відсоток голосів, потрібний для скликання зборів акціонерів, є можливість заочного голосування поштою, передбачено кумулятивне голосування, захищені інтереси меншості акціонерів, одна акція дає один голос.
3.2 Покращення механізму контролю за управлінням корпоративною власністю Представництва Американської Торгівельної Палати в Україні
Серед недоліків системи корпоративного управління у Представництві Американської Торгівельної Палати називають по-перше, її нестабільність, пов’язану з боротьбою внутрішніх і зовнішніх акціонерів, по-друге, схильність дрібних акціонерів до продажу акцій при зниженні її прибутковості призводить до відмови менеджерів від здійснення довгострокових інвестиційних проектів, здатних на деякий проміжок часу понизити ринкову вартість акцій корпорації.
Боротьба серед зовнішніх і внутрішніх акціонерів в умовах розпорошеності капіталу часто закінчується на користь менеджерів корпорації. Це явище пояснюється теорією “безкоштовного проїзду”. Суть даної теорії полягає в тому, що жоден дрібний акціонер не хоче брати на себе проблеми пов’язані з контролем за менеджментом корпорації і перекладає їх на решту акціонерів, внаслідок відсутності у всіх акціонерів інтересу до контролю влада “де-факто” переходить до менеджерів корпорації.
При концентрації акціонерного капіталу корпорації в одних або декількох руках найбільш ефективними вважаються такі механізми контролю: прямий контроль через участь в Раді директорів (ефективний, якщо великий акціонер-аутсайдер), контроль з боку товарних ринків (небезпека банкрутства при зниженні ефективності управління)5.
Концентрований капітал корпорації забезпечує стабільність системи володіння, що дозволяє, на відміну від розпорошеного капіталу, здійснювати довгострокові перспективні проекти.
За наявності влади в руках “інсайдерів” виникає найбільш гостре питання про наявність або відсутність агентських конфліктів і, отже, використання механізмів корпоративного управління. Вивчення даного питання привело до розуміння того, що існує кореляційний зв’язок між силою агентських конфліктів, механізмів, якими вони можуть бути розв’язані, і частками акціонерного капіталу корпорації, що належить вищим менеджерам.
Виявлено сили, що діють в протилежному напрямі. Гіпотеза заснована на тому, що головним інструментом контролю за діяльністю менеджера є фінансовий ринок з можливістю поглинання і зміни менеджерів. Отже, чим більший пакет акцій корпорації знаходиться у менеджерів, тим важче здійснити таке поглинання. Пороговим значенням вважається пакет що дорівнює 30% акцій корпорації. Набираючи такий відсоток акцій, згідно з гіпотезою менеджери “окопуються”, падає дисципліна і знижується ефективність їхньої роботи.
Визначено ступінь переваги в поведінці менеджерів, тобто переважання гіпотези конвергенції інтересів або гіпотези “обкопування”, залежно від розміру пакета акцій, що належить їм. При зростанні частки менеджерів від 0% до 5% ринкова ціна корпорації зростає, потім з 5% до 25% – падає, а потім знову зростає. При цьому зростання ціни відображає посилення конвергенції інтересів, а падіння – посилення “окопування” менеджерів. Ці дані дозволяють зробити висновок про те, що при зростанні ціни пакета акцій менеджерів з 5%до 25% прагнення до “окопування” менеджерів переважає над тенденцією конвергенції інтересів. Починаючи з частки пакета акцій, що дорівнює 25%, становище менеджерів стає настільки впевненим, що далі “окопуватися” немає сенсу, і починає переважати (все більше і більше) тенденція конвергенції інтересів. Доцільною є передача в управління менеджменту корпорації не більше 5% акцій, що дозволяє контролювати менеджмент і стимулювати його роботу. Чим більший пакет акцій, що належать інсайдеру (більше 25%), тим менш актуальне питання про наявність, і головне, вирішення агентських конфліктів. Недоліком даної моделі є закритість системи корпоративного управління (відсутній або недостатній вплив зовнішніх акціонерів), проте недостатньо емпіричних досліджень, щоб зробити висновок про те, до яких негативних наслідків призводить цей недолік. І основним механізмом, що гарантує ефективність роботи менеджерів, є постійна загроза банкрутства за наявності високої конкуренції.
Проведені дослідження впливу різних факторів на систему корпоративного управління виявили недостатність однофакторного підходу для класифікації моделей корпоративного управління. Тому виникає необхідність об'єднати різні підходи і запропонувати новий спосіб класифікації моделей корпоративного управління6.
Протягом 2007-2008 років фахівці Юридичного Комітету та спеціально створеної робочої групи Американської Торгівельної Палати в Україні із залученням найкращих експертів та практиків у сфері корпоративного законодавства наполегливо працювали над проблемою прийняття в України Закону про акціонерні товариства.
Необхідність прийняття спеціального Закону що регулює діяльності акціонерних товариств не викликає сумнівів, оскільки глава І розділу ІІ Закону України «Про господарські товариства» на сьогодні застаріла та не відповідає ані чинному Цивільному кодексу України, ані сучасним потребам корпоративного сектору. Основне завдання Закону «Про акціонерні товариства» - визначити умови створення, управління та припинення діяльності акціонерних товариств, а також правове становище та механізми захисту інтересів акціонерів.
Партнери та співробітники Палати брали активну участь в обговоренні та підготовці проекту Закону Про акціонерні товариства до другого читання. Ця робота велася спеціально створеною робочою групою про Державній комісії з цінних паперів та фондового ринку України. За результатами діяльності робочої групи до проекту Закону «Про акціонерні товариства» було розроблено декілька сотень поправок, більшість з яких враховані народними депутатами України під час підготовки проекту закону до другого читання у Комітеті Верховної Ради України з питань економічної політики.
Загалом слід зазначити, що проект Закону, що обговорюється, відповідає положенням Директив ЄС, враховує рекомендації Принципів корпоративного управління Організації економічного співробітництва та розвитку, а також Принципів корпоративного управління України. Безумовними перевагами зазначеного проекту Закону є те, що він створює правові умови для захисту прав акціонерів в Україні та максимально усуває прогалини у національному законодавстві щодо створення та діяльності акціонерних товариств в Україні.
Окремо слід зазначити про «антирейдерську» роль проекту Закону «Про акціонерні товариства». Цей Закон є важливою складовою законодавства, що має забезпечувати юридичне підґрунтя для усунення багатьох прогалин, якими зараз користуються корпоративні рейдери. Зокрема, цим законопроектом запроваджуються механізми захисту від входження рейдера до складу акціонерів, від прихованого скуповування рейдером контрольного пакету акцій або захоплення активів підприємства, від безпідставного оскарження рішень загальних зборів тощо. З урахуванням цього, прийняття зазначеного проекту Закону має значною мірою запобігти незаконним захопленням підприємств.
Проект Закону «Про акціонерні товариства» враховує також інтереси держави як акціонера. Управління товариствами, у статутних фондах яких є корпоративні права держави, здійснюються з урахуванням особливостей, визначених чинним Законом України «Про управління об’єктами державної власності». Основною перешкодою прийняття проекту Закону у минулому, серед іншого, було те, що зазначене законодавство значно впливає на інтереси акціонерів існуючих закритих акціонерних товариств. З метою подолання зазначеної перешкоди розробниками проекту Закону знайдено певний компроміс у питаннях подальшої діяльності закритих акціонерних товариств. Так, відповідно до проекту закону існуючі закриті акціонерні товариства не підпадатимуть під його дію і зможуть продовжувати свою діяльність протягом необмеженого терміну відповідно до своїх статутів, внутрішніх положень та Закону України «Про господарські товариства». Відповідно до проекту Закону єдиним випадком, коли закриті акціонерні товариства повинні привести свій статут у відповідність до Закону України «Про акціонерні товариства» є збільшення статутного капіталу.
Проект також значною мірою забезпечує інтересі міноритарних акціонерів. Крім інших важливих та загальноприйнятих у світовій практиці механізмів гарантування інтересів міноритаріїв, в проект Закону закладено норму, відповідно до якої міноритарні акціонери отримують можливість обрати свого представника до наглядової ради товариства за допомогою процедури кумулятивного голосування.
Прийняття зазначеного проекту Закону, на наше глибоке переконання, сприятиме покращенню інвестиційного клімату в Україні, створить умови для подальшого розвитку фондового ринку в Україні та гарантуватиме захист права власності. Палата повністю розуміє, що не всі норми проекту Закону про акціонерні товариства є досконалими, необхідність його ухвалення не викликає сумніву.
Палата