Управление затратами на основе попроцессного метода организации строительного производства
Под центром ответственности понимается сфера, участок деятельности, возглавляемый ответственным лицом (менеджером), имеющим право и возможность принимать решения.
Место затрат представляет собой территориально обособленное подразделение организации, где осуществляются расходы. Оно не всегда связано с персональной ответственностью за величину, целесообразность и экономическую обоснованность издержек.
Центр затрат представляет собой подразделение внутри предприятия, руководитель которого отвечает только за затраты.
Центр инвестиций - это подразделение, руководитель которого отвечает за затраты и результаты инвестиционного процесса, эффективность использования капитальных вложений.
Центры продаж включают подразделения маркетинго-сбытовой деятельности, руководители которых отвечают только за выручку от реализации продукции, товаров, услуг и за затраты, связанные с их сбытом.
Центры прибыли представляют собой подразделения, руководители которых ответственны не только за затраты, но и за финансовые результаты своей деятельности.
Следует отметить, что как в России, так и за рубежом классификация затрат по различным признакам имеет условный характер.
В теории отечественного учета и анализа разработана классификация затрат по различным основаниям (см. табл. 7).
Таблица 7
Классификация затрат в отечественном учете
| Признаки классификации | Подразделение затрат |
| По экономическим элементам |
Материальные затраты, Затраты на оплату труда, Отчисления на социальные нужды, Амортизация, Прочие затраты |
| По статьям затрат | В зависимости от отрасли экономики выделяют различные статьи себестоимости |
| По способу отнесения на себестоимость |
Прямые, Косвенные |
| По отношению к уровню деловой активности |
Переменные, Постоянные |
| По отношению к технологическому процессу |
Основные, Накладные |
| По целесообразности расходования |
Производительные, Непроизводительные |
| По возможности охвата планом |
Планируемые, Непланируемые |
| По периодичности возникновения |
Текущие, Единовременные |
| По возможности регулирования |
Регулируемые, Нерегулируемые |
| По методу признания в качестве расходов |
Затраты на продукт, Затраты периода |
В целях управления классификация затрат очень разнообразна и зависит от того, какую управленческую задачу нужно решить (см. табл. 8).
Таблица 8
Классификация затрат в зависимости от задач управления
| Задачи | Классификация затрат |
| 1. Расчет себестоимости произведенной продукции, оценка стоимости запасов и полученной прибыли |
входящие и истекшие прямые и косвенные основные и накладные входящие в себестоимость (производственные) и затраты отчетного периода (периодические) одноэлементные и комплексные текущие и единовременные |
| 2. Принятие решений и планирование |
постоянные (условно-простые) и переменные принимаемые и не принимаемые в расчет при оценках безвозвратные затраты вмененные (упущенная выгода) предельные и приростные планируемые и непланируемые |
| 3. Контроль и регулирование |
регулируемые и нерегулируемые, контролируемые и неконтролируемые, затраты по центрам ответственности, затраты по местам возникновения |
Затраты в управленческом учете играют особую роль. Менеджерам разных уровней требуется информация о затратах для исчисления прибыли, маржинального дохода, себестоимости остатков товарно-материальных ценностей, выбора политики технического перевооружения, мотивации и др.
Таким образом, нельзя дать объективную характеристику производственной деятельности организации строительства без надлежащей научно обоснованной организации учета производственных затрат.
Система калькуляции себестоимости аккумулирует затраты, предоставляя возможность менеджерам решать поставленные перед ними задачи в областях управления затратами, планирования, контроля, ценообразования и многие другие. Традиционными методами учета затрат и калькулирования отечественной практики производственного учета являются попроцессный (простой), нормативный, позаказный и попередельный методы (рис.1.6). В зарубежной практике управленческого учета основными признаны позаказный и попроцессный методы затрат, стандарт-кост и директ-костинг.
| Методы учета затрат и калькулирования |
| Полнота учета затрат | Объект учета затрат | Оперативность учета и контроля затрат |
| Калькулирование полной себестоимости | Калькулирование неполной себестоимости («директ-костинг») | Учет фактической себестоимости | Учет нормативных затрат | ||||||||
| Попроцессный метод | Попередельный метод | Позаказный метод | |||||||||
Рис. 1.6 Классификация методов учета затрат и калькулирования
Нормативный учет, или «стандарт-кост», предполагает определение нормативных затрат по операциям, процессам, объектам с выявлением в ходе производства отклонений от этих нормативов. Фактические затраты определяются алгебраическим сложением затрат по нормам и отклонений от них. В этом случае мы имеем дело с нормативной себестоимостью и отклонениями от нее.
Учет фактических затрат — метод последовательного накопления данных о фактически произведенных издержках без отражения в учете данных о величине их по действующим нормам.
Попроцессный метод чаще всего применяется в добывающих отраслях промышленности (угольной, горнорудной, газовой, нефтяной и др.) и энергетике. Эти отрасли характеризуются массовым типом производства, непродолжительным производственным циклом, ограниченной номенклатурой выпускаемой продукции, единой единицей измерения и калькулирования, полным отсутствием либо незначительными размерами незавершенного производства. В итоге выпускаемая продукция является одновременно объектом учета затрат и объектом калькулирования.
Попередельное калькулирование используется в отраслях промышленности с серийным и поточным производством, когда одинаковые изделия проходят в определенной последовательности через все этапы производства, называемые переделами. Как правило, это производства, где процесс получения продуктов состоит из нескольких последовательных технологических стадий. В этих случаях объектом калькулирования становится продукт каждого законченного передела, включая и такие переделы, в которых одновременно получают несколько продуктов.
Сущность попередельного метода состоит в том, что прямые затраты отражают в текущем учете не по видам продукции, а по переделам (стадиям) производства, даже если в одном переделе можно получить продукцию разных видов. Следовательно, объектом учета затрат обычно является передел.
Позаказный метод учета себестоимости используется при изготовлении уникального, либо выполняемого по специальному заказу изделия (например, в строительстве).
В промышленности он применяется, как правило, на предприятиях с единичным типом организации производства. Такие предприятия организуются для изготовления изделий ограниченного потребления.
Основное отличие методов учета полной себестоимости и метода «директ-костинг» заключается в порядке распределения постоянных производственных расходов между калькуляционными периодами.
Метод учета полной себестоимости — метод калькулирования себестоимости продукции с полным поглощением всех производственных затрат или с распределением всех производственных затрат между реализованной продукцией и запасами. Он традиционно применялся в отечественном учете без альтернативных методов, поэтому специального названия не имел. Все затраты, собранные по дебету производственных счетов обязательно распределяются между остатками незавершенного производства и готовой продукцией, затем между остатками готовой, отгруженной и реализованной продукции.
«Директ-костинг», или система учета переменных затрат, предполагает выявление усеченной себестоимости без постоянных затрат. При ее исчислении используется маржинальный подход: общая сумма постоянных расходов показывается обособленно, что помогает сосредоточить внимание менеджеров на поведении переменных расходов и контролировать совместное выполнение долгосрочных и краткосрочных планов. «Директ-костинг» используется при принятии многих решений, например, при выборе продукции для производства и ценообразовании, определении оптимального объема производства и реализации и т.д.
Калькуляционная система «директ-костинг» получила широкое распространение за рубежом начиная с 1950 г. Ее возникновение связывают с Великой депрессией в США в 1928 г. и желанием снизить искажение величины прибыли. Несмотря на то, что «директ-костинг» является традиционной калькуляционной системой для Запада, для российских предприятий — это новая и перспективная система. Перспективы применения данной калькуляционной системы связаны с распространением маржинального подхода в управлении.
Суть системы «директ-костинг» состоит в том, что себестоимость учитывается и планируется только в части переменных затрат, то есть лишь переменные издержки распределяются по носителям затрат. Оставшуюся часть издержек (постоянные расходы) собирают на отдельном счете, в калькуляцию не включаются и периодически списываются на финансовые результаты, то есть учитываются при расчете прибылей и убытков за отчетный период. По переменным расходам оцениваются также запасы — остатки готовой продукции на складах и незавершенное производство.
Принципиальное отличие системы «директ-костинг» от калькулирования полной себестоимости состоит в отношении к постоянным общепроизводственным расходам. При калькулировании себестоимости они участвуют в расчетах. Калькуляция по «директ-костингу» — это такой метод учета затрат, при котором постоянные общепроизводственные расходы также исключаются из калькулирования. Они являются периодическими и полностью включаются в себестоимость реализуемой продукции общей суммой без подразделения на виды изделий. В конце отчетного периода такие расходы списываются непосредственно с выручки от реализации
Использование «директ-костинг» кардинально меняет не только отечественную концепцию калькулирования, но и походы к учету и расчету финансовых результатов. Схема построения отчета о доходах содержит два финансовых показателя: маржинальный доход (сумма покрытия) и прибыль.
Маржинальный доход – это разница между выручкой от реализации продукции и неполной себестоимостью, рассчитанной по переменным издержкам. После вычитания из маржинального дохода постоянных издержек формируется показатель операционной прибыли (прибыли от продаж).
Он позволяет изучить зависимость прибыли от небольшого круга наиболее важных факторов и на основе этого управлять процессом формирования ее величины.
Система учета директ-костинг на предприятиях может быть организована по-разному. Особенность данной системы, как уже говорилось выше, является составление отчета о прибылях и убытках по методу маржинального дохода.
Система «директ-костинг» имеет следующие преимущества перед системой учета полной себестоимости:
1. Использование системы «директ-костинг» позволяет оперативно изучать взаимосвязи между объемом производства, затратами и доходом, следовательно, прогнозировать поведение себестоимости или отдельных видов расходов при изменении деловой активности.
2. «Директ-костинг» помогает решить одну из принципиальных задач управленческого учета: самая точная калькуляция не та, в которую включаются все затраты предприятия, а та, в которую вносятся издержки, непосредственно обеспечивающие выпуск данной продукции (работ, услуг).
3. «Директ-костинг» позволяет проводить эффективную политику ценообразования. В некоторых ситуациях при недостаточной загруженности производственных мощностей привлечение дополнительных заказов может быть оправдано даже в том случае, когда оплата за них не покрывает полностью издержек по их выполнению. Снижать цену на такие заказы можно до определенного предела: «нижней границы цены». «Директ-костинг» позволяет рассчитать этот предел для краткосрочного периода. Управленческие решения подобного рода разрушают традиционные для отечественного калькулирования представления о том, что в основе цены непременно должна лежать полная себестоимость продукции. Это утверждение верно только в долгосрочном периоде.
4. «Директ-костинг» делает себестоимость более обозримой (прозрачной), а отдельные статьи затрат — лучше контролируемыми. Использование показателя маржинального дохода позволяет выявить наиболее рентабельные виды продукции и, тем самым, оптимизировать производственную программу предприятия с точки зрения максимального превышения маржинального дохода над постоянными издержками, то есть, получить максимальную прибыль от продаж.
«Директ-костинг» находит все более широкое применение в отечественной бухгалтерской практике. В соответствии с международными стандартами бухгалтерского учета метод «директ-костинг» не используется для составления внешней отчетности и расчета налогов.
С развитием теории управления утратами и накопления практического опыта их применения, системы калькулирования себестоимости все более дифференцируются в зависимости от управленческих нужд. Современные экономические отношении являются динамичными, а технологии прогрессируют очень быстро, что заставляет менеджеров использовать новые подходы к управлению, ориентируясь на поведение потребителей, и разрабатывать соответствующие инструменты планирования, измерения, учета и контроля затрат, которые объединяются в систему стратегического и тактического управления затратами.
2 Исследование операционного менеджмента в ОАО «Востоксибэлектромонтаж»
Краткая характеристика предприятия ОАО «Востоксибэлектромонтаж»
ОАО «Востоксибэлектромонтаж» (далее ОАО «ВСЭМ») присутствует на рынке строительно-монтажных работ уже более 18 лет. Историю его основания можно разделить на несколько этапов:
Основание проектно-монтажной конторы в 1934 году,
Основание особых строительно-монтажных частей в 1941-45 годах,
Основание монтажных управлений в 1953 году,
Основание треста «Востоксибэлектромонтаж» в 1969 году,
Основание открытого акционерного общества «Востоксибэлектромонтаж» в 1991 году;
За годы работы в едином строительно-монтажном комплексе страны трест «Востоксибэлектромонтаж» принимал участие и обеспечил ввод в строй громадного количества объектов промышленности, сельского хозяйства, жилья, социального и культурно-бытового назначения, обороны, а также произвел крупные работы по ремонту, реконструкции, сервисному обслуживанию электрического хозяйства предприятий и населенных пунктов.
В 1990 году трест стал крупнейшей электромонтажной организацией СССР и России.
В 1991 году трест преобразован в открытое акционерное общество, учредителями общества стали 3200 работников треста и компания «Электромонтаж».
В прошедшем десятилетии, несмотря на снижение в десятки раз инвестиций в экономику страны, ОАО «ВСЭМ» сохранило своих работников и производственные мощности и по-прежнему является крупнейшей электромонтажной организацией России.
Наряду с производством электромонтажных работ общество выполняет работы по монтажу автоматики, связи, пожарной сигнализации, лифтов, производству промышленной продукции, кабелей, проводов, электронагревателей, светильников, производству и монтажу мобильных зданий, электромонтажу железнодорожных тоннелей, изготовлению и монтажу металлоконструкций, отделку фасадов и внутренних помещений зданий, комплектации объектов электрооборудованием и электроматериалами.
Согласно Уставу, ОАО «ВСЭМ» может осуществлять следующие основные виды деятельности:
проектирование и производство строительных, электромонтажных, пусконаладочных и других работ на объектах капитального строительства, расширения, реконструкции, техперевооружения и других объектах, в том числе при производстве ремонтных работ;
научно-исследовательская и опытно-конструкторская деятельность в области строительных, электромонтажных и пусконаладочных работ;
производство электрооборудования и электроматериалов;
эксплуатация электроустановок;
работа на режимных объектах и работа с использованием сведений, составляющих государственную тайну;
производство промышленной и сельскохозяйственной продукции, товаров народного потребления, в том числе производство электрооборудования, светотехнической арматуры, кабельно-проводниковой продукции;
сервисное обслуживание и платные услуги, в том числе грузовые и пассажирские перевозки;
торгово-посредническая деятельность, оптовая и розничная торговля;
внешнеэкономическая деятельность.
Структура ОАО «ВСЭМ» включает в себя главное управление, находящееся в г. Иркутске, а также несколько филиалов:
«Шелеховское управление ВСЭМ»
«Ангарское управление ВСЭМ»
«Нерюнгринское управление ВСЭМ»
«Якутское управление ВСЭМ»
«Мирнинское управление ВСЭМ»
На предприятии ОАО «ВСЭМ» работает более 1,5 тысяч человек. Структура персонала предприятия представлена в таблицах 2.1 и 2.2.
Таблица 2.1
Сведения о персонале на предприятии
| Категории персонала | Общая численность персонала по организации, чел. |
| 1.Инженерно-технический персонал, всего | 425 |
| руководители | 46 |
| начальники отделов и служб аппарата | 52 |
| прорабы и мастера | 150 |
| специалисты по контролю качества | 65 |
| Прочие специалисты и служащие | 112 |
| 2.Рабочие основных строительных профессий, всего | 650 |
| Инженеры-наладчики | 41 |
| Монтажники, всего | 524 |
| в т.ч. (с расшифровкой по специальностям): | |
| монтажники | - |
| электромонтажники | 443 |
| электролинейщики | 27 |
| электрослесари | 54 |
| Сварщики, всего | 36 |
| в т.ч. (с расшифровкой по специальностям): | |
| Черные металлы | 34 |
| цветные металлы | 2 |
| Механизаторы строительных машин, всего | 49 |
| в т.ч. (с расшифровкой по специальностям): | |
| крановщик | 14 |
| бульдозерист | 8 |
| экскаваторщик | 12 |
| машинист АГП | 15 |
| 3. Рабочие прочих профессий, без вспомогательного производства, всего | 331 |
| в т.ч. (с расшифровкой по специальностям): | |
| водители | 144 |
| автослесари | 10 |
| Прочие | 177 |
| ИТОГО п.п.1; 2; 3: | 1419 |
Таблица 2.2
Сведения о численности и обобщенные данные об образовании, о составе, а также об изменении численности сотрудников (инженерно технического персонала) предприятия
| Наименование показателя | 2003 | 2004 | 2005 | 2007 | 2008 | 3 кв. 2009 |
| Среднесписочная численность работников, чел. | 88 | 78 | 153 | 255 | 347 | 425 |
| Объем денежных средств, направленных на оплату труда, тыс. руб. | 9549 | 16286,7 | 24062,2 | 41982,4 | 92443,9 | 102879,3 |
| Сотрудники (работники), возраст которых составляет менее 25 лет, % | 6 | 3 | 6,7 | 12,3 | 11,8 | 11,6 |
| Сотрудники (работники), возраст которых составляет от 25 до 35 лет, % | 13 | 10 | 20 | 24,2 | 23,3 | 23,4 |
| Сотрудники (работники), возраст которых составляет от 35 до 55 лет, % | 57 | 64 | 53,3 | 49,7 | 47,0 | 47,1 |
| Сотрудники (работники), возраст которых составляет более 55 лет, % | 24 | 23 | 20 | 13,8 | 17,9 | 17,9 |
| Итого: | 100 | 100 | 100 | 100 | 100 | 100 |
| Из них: | ||||||
| - имеющие среднее и/или неполное общее образование, % | 28 | 28 | 25,7 | 29,2 | 39,2 | 39,2 |
| - имеющие начальное и/или среднее профессиональное образование, % | 28,5 | 28,5 | 29,5 | 39,8 | 33,4 | 33,4 |
| - имеющие высшее профессиональное образование, % | 43,5 | 43,5 | 44,8 | 31 | 27,4 | 27,4 |
| - имеющие после вузовское профессиональное образование, % | - | - | - | - | - | - |
ОАО «ВСЭМ», несмотря на свои размеры, не является монополистом на рынке строительно-монтажных работ. Основную конкуренцию ему составляют такие предприятия как ЗАО «Радиан», ООО «Гидроэлектромонтаж», ООО «Востокэнергомонтаж», ОАО «Востоксибэлектросетьстрой».
ОАО «ВСЭМ» уже много лет устойчиво держится на рынке строительно-монтажных работ. Но в период мирового экономического кризиса компания переживает не лучшие времена. Для определения финансовой устойчивости и надежности компании, а также в качестве «отправной точки» для разработки определенных рекомендаций по увеличению эффективности ее деятельности необходимо провести анализ финансового состояния.
2.2 Анализ финансового состояния предприятия
Под финансовым состоянием понимается способность предприятия финансировать свою деятельность. Оно характеризуется обеспеченностью финансовыми ресурсами, необходимыми для нормального функционирования предприятия, целесообразными их размещением и эффективным использованием, финансовыми ми взаимоотношениями с другими юридическими и физическими лицами, платежеспособностью и финансовой устойчивостью.
Финансовое состояние предприятия может быть устойчивым, неустойчивым и кризисным. Способность предприятия своевременно производить платежи, финансировать свою деятельность на расширенной основе свидетельствует о его хорошем (устойчивом) финансовом состоянии.
Чтобы развиваться в условиях рыночной экономики и не допустить банкротства предприятия, нужно знать, как управлять финансами, какой должна быть структура капитала по составу и источникам образования, какую долю должны занимать собственные средства, а какую — заемные.
Главной целью любого вида финансового анализа является оценка и идентификация внутренних проблем компании для подготовки, обоснования и принятия различных управленческих решений, в том числе в области развития, выхода из кризиса, привлечения инвестиций (заемных средств).
В данной работе был проведен анализ следующих показателей:
прибыли и уровня рентабельности
структуры
стоимости
имущества
предприятия
и источников
его формирования
финансовой устойчивости предприятия
деловой активности предприятия
платежеспособности предприятия
ликвидности баланса
Анализ прибыли и уровня рентабельности
Анализ осуществляется по данным Формы №2 «Отчёт о прибылях и убытках» за 9 месяцев 2008 г., 9 месяцев 2009 г. (см. Приложение). Результаты анализа представлены в таблице 2.3.
Таблица 2.3
Динамика показателей прибыли по сравнению с прошлым годом
| Показатели | 9 месяцев 2008 года |
9 месяцев 2009 года |
Отклонение | |
| абсолютное | % | |||
| Доходы и расходы по обычным видам деятельности | ||||
| 1. Выручка (нетто) от продажи товаров, продукции, работ, услуг, тыс. р. | 237 079 | 353 714 | 116 635 | 49 |
| 2. Себестоимость проданных товаров, продукции, работ, услуг, тыс. р. | 198 363 | 252 407 | 54 044 | 27 |
| % к выручке | 83,7 | 71,4 | -12,3 | -15 |
| 3. Валовая прибыль, тыс. р. | 38 716 | 101 307 | 62 591 | 162 |
| % к выручке | 16,3 | 28,6 | 12,32 | 75 |
| 4. Коммерческие расходы, тыс. р. | - | - | - | - |
| % к выручке | - | - | - | - |
| 5. Управленческие расходы, тыс. р. | - | - | - | - |
| % к выручке | - | - | - | - |
| 6. Прибыль (убыток) от продаж (реализации), тыс. р. | 38 716 | 101 307 | 62 591 | 162 |
| % к выручке | 16,33 | 28,6 | 12,3 | 75 |
| Прочие доходы и расходы | ||||
| 7. Проценты к получению, тыс. р. | - | 7 | 7 | - |
| 8. Проценты к уплате, тыс. р. | 1 294 | 5 629 | 4 335 | 335 |
| 9. Доходы от участия в других организациях, тыс. р. | - | - | - | - |
| 10. Прочие операционные доходы, тыс. р. | 25 149 | 56 627 | 31 478 | 125 |
| 11. Прочие операционные расходы, тыс. р. | 34 110 | 72 917 | 38 807 | 114 |
| 12. Прибыль (убыток) до налогообложения (бухгалтерская прибыль), тыс. р. | 28 461 | 79 395 | 50 934 | 179 |
| 13. Отложенные налоговые активы, тыс. р. | 25 | 175 | 150 | 600 |
| 14. Отложенные налоговые обязательства, тыс. р. | -192 | -379 | -187 | 97 |
| 15. Текущий налог на прибыль, тыс. р. | 6 633 | 18 802 | 12 169 | 183 |
| 16. Санкции и прочие обязательства | -120 | -12 | 108 | -90 |
| 17. Чистая прибыль (убыток) отчетного периода, тыс. р. | 21 541 | 60 377 | 38 836 | 180 |
По динамике показателей прибыли по сравнению с прошлым годом (таблица 2.3) можно сделать вывод, что выручка по сравнению с прошлым годом выросла почти на 50 %. При этом наблюдается снижение себестоимости на 15 %, что обуславливает значительный рост показателя прибыли от продаж. Также заметно увеличение прочих операционных доходов и прочих операционных расходов в 2009 году. Показатель чистой прибыли в отчетном году вырос почти в 3 раза по сравнению с предыдущим годом.
На основе данных таблицы 2.3 определим, какие факторы и в какой степени оказывают влияние на величину чистой прибыли. Результаты анализа представлены в таблице 2.4.
Таблица 2.4
Анализ изменения чистой прибыли по факторам, тыс. р.
| Факторы | Изменение чистой прибыли (+увеличение; - снижение) |
| Изменение чистой прибыли — всего | 38 863 |
| В том числе за счет изменения: | 19 047 |
| 1) суммы выручки | |
| 2) уровня себестоимости (в % к выручке) | 43 544 |
| 5) суммы процентов к получению | 7 |
| 6) суммы процентов к уплате | -4 335 |
| 8) суммы доходов от прочих операций | 31 478 |
| 9) суммы расходов от прочих операций | -38 807 |
| 10) суммы отложенных налоговых активов | 150 |
| 11) суммы отложенных налоговых обязательств | -187 |
| 12) санкций и прочих обязательств | 108 |
| 13) суммы текущего налога на прибыль | -12 169 |
Величина получаемой прибыли непосредственно зависит от изменения выручки от реализации продукции. Определим ее по формуле:
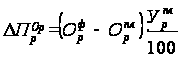
 = (116 635) * 16,33 / 100 = 19 047 т.р.
Изменение прибыли за счет изменения уровня себестоимости определяется по формуле:
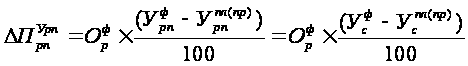
 = 353 714 * 12, 32 / 100 = 43 544 т.р.
Следующий
анализ осуществляется
по данным
Бухгалтерского
баланса
Ф №1
и Ф№2 «Отчёт о
прибылях и
убытках» за
9 месяцев 2008 г. и
9 месяцев 2009 г.
(см. Приложение)
Таблица 2.5
Динамика показателей рентабельности по сравнению с прошлым годом
| Показатели | 9 месяцев 2008 года | 9 месяцев 2009 года | Отклонение |
| 1. Средняя величина активов, тыс. р. | 209 760 | 292 897 | 83 137 |
| 2. Средняя величина собственного капитала (СК), тыс. р. | 86 490 | 124 191 | 37 701 |
| 3. Выручка от реализации (без НДС), тыс. р. | 237 079 | 353 714 | 116 635 |
| 4. Бухгалтерская прибыль, тыс. р. | 28 461 | 79 395 | 50 934 |
| 5. Чистая прибыль (ЧП), тыс. р. | 21 541 | 60 377 | 38 836 |
| 6. Рентабельность активов, % | 10,27 | 20,61 | 10 |
| 7. Рентабельность собственного капитала, % | 24,91 | 48,62 | 24 |
| 8. Рентабельность инвестиций, % | 23,54 | 40,36 | 17 |
| 9. Рентабельность продукции, % | 9,09 | 17,07 | 8 |
Средняя величина активов = (Величина активов на начало периода + Величина активов на конец периода) / 2
(Данные для расчета берутся из итогов баланса)
Средняя величина собственного капитала = (Величина СК на начало периода + Величина СК на конец периода) / 2
(Данные для расчета берутся из III раздела баланса)
Данные о выручке от реализации, бухгалтерской прибыли и чистой прибыли берутся из отчета о прибылях и убытках или из таблицы 2.3 данной дипломной работы.
Рентабельность активов (%) = ЧП / Средняя величина активов * 100 (%)
Рентабельность собственного капитала (%)=
=ЧП / Средняя величина СК * 100 (%)
Рентабельность инвестиций (%) = Бухгалтерская прибыль / (Итог III раздела баланса + Итог IV раздела баланса) * 100 (%)
Рентабельность продукции (%) = ЧП / Выручка от реализации * 100 (%)
Показатель рентабельности активов позволяет оценить результаты основной деятельности предприятия. За 9 месяцев 2009г. отдача, которая приходится на рубль активов компании равна 20,61 %, что в 2 раза больше чем за тот же период 2008 г.
Рентабельность собственного капитала позволяет установить зависимость между величиной инвестируемых собственных ресурсов и размером прибыли, полученных от их использования. Так за 9 месяцев 2009 г. рентабельность собственного капитала составила почти 50 % на каждый рубль вложенных средств, что так же в 2 раза больше чем в предыдущем году.
Показатель рентабельности инвестиций рассматривается как способ оценки мастерства управления инвестициями. В отчетном году показатель рентабельности инвестиций значительно увеличился по сравнению с предыдущим годом и составил 40,36 %.
2.2 Анализ структуры стоимости имущества строительного предприятия и источников его формирования
Анализ структуры
стоимости
имущества
строительного
предприятия
и источников
его формирования
осуществляется
по данным
Бухгалтерского
баланса (см.
Приложение).
Результаты
анализа представлены
в таблице 2.6.
Таблица 2.6
Состав и структура имущества предприятия и источников его формирования
| Показатели | На начало отчетного года, | В % к имуществу | На конец отчетного периода, | В % к имуществу | Отклонение (гр. 4 – гр. 2) |
| Актив | |||||
| Всего имущества, в том числе: | 208 721 | 100 | 377 073 | 100 | 168 352 |
| внеоборотные активы | 102 089 | 48,91 | 181 443 | 48,12 | 79 354 |
| Оборотные активы, в том числе: | 106 633 | 51,09 | 195 630 | 51,88 | 88 997 |
| материальные оборотные средства | 28 425 | 13,62 | 58 098 | 15,41 | 29 673 |
| дебиторская задолженность | 74 034 | 35,47 | 97 400 | 25,83 | 23 366 |
| денежные средства и краткосрочные финансовые вложения | 4 113 | 1,97 | 40 070 | 10,63 | 35 957 |
| Реальные активы (справочно) | 84 148 | 40,32 | 188 487 | 49,99 | 104 339 |
| Пассив | |||||
| Собственные средства, | 103 020 | 49,36 | 150 351 | 39,87 | 47 331 |
| в том числе: | |||||
| - собственные оборотные средства | 2 304 | 1,1 | -29 340 | - | -31 644 |
| Заемные средства, в том числе: | 105 701 | 50,64 | 226 722 | 60,13 | 121 021 |
| - краткосрочные кредиты и займы | 44 894 | 21,51 | 106 000 | 28,11 | 61 106 |
| - кредиторская задолженность, | 58 774 | 28,16 | 117 939 | 31,28 | 59 165 |
| в том числе: | |||||
| по расчетам с поставщиками | 37 564 | 18,00 | 75 198 | 19,94 | 37 634 |
| задолженность по нетоварным операциям (по оплате труда, социальному страхованию и обеспечению, внебюджетным платежам, расчетам с бюджетом и др.) | 21 210 | 10,16 | 42 741 | 11,33 | 21 531 |
Для оценки динамики финансового состояния предприятия статьи баланса были сгруппированы по признаку ликвидности (статьи актива) и срочности обязательств (статьи пассива). Оценивается соотношение, состав и структура мобильных и иммобилизованных, собственных и заемных средств, рациональность произошедших в течение анализируемого периода изменений по величине, соотношению, отдельным источникам их образования и направлениям использования.
В таблице 2.6 можно увидеть, что доля оборотных активов за 9 месяцев отчетного года увеличилась незначительно. Доля заемных средств в структуре капитала возросла почти на 10 % по сравнению с 2008 годом.
Анализ наличия собственных оборотных средств представлен в таблице 2.7 на основе данных бухгалтерского баланса.
Таблица 2.7
Анализ наличия и движения собственных оборотных средств, тыс. р.
| Показатели | На начало отчетного года | На конец отчетного периода | Отклонение |
| 1 | 2 | 3 | 4 |
| I. Капитал и резервы, всего | 100 525 | 147 856 | 47 331 |
| Прибавляется: | |||
| Доходы будущих периодов | 2 495 | 2 495 | 0 |
| Исключаются: | |||
| Задолженность по взносам в уставный капитал | - | - | - |
| II. Собственный капитал предприятия | 103 020 | 150 351 | 47 331 |
| Прибавляются: | |||
| Долгосрочные обязательства, всего | 1 373 | 1 752 | 379 |
| Исключаются: | |||
| Внеоборотные активы, всего | 102 089 | 181 443 | 79 354 |
| III. Собственные оборотные средства | 2 304 | -29 340 | -31 644 |
| Изменение собственных оборотных средств за счет изменения: | |||
| 1) оборотной части уставного (включая добавочный) капитала (УК+ДК-ОС) | 3 345 | -71 321 | -74 666 |
| 2) величины резервного капитала | 5 168 | 5 168 | 0 |
|
3) суммы
нераспределенной
прибыли |
36 288 | 83 620 | 47 332 |
| 4) величины незавершенного строительства | 12 977 | 17 486 | 4 509 |
| 5) величины долгосрочных финансовых вложений | 32 902 | 32 907 | 5 |
| 6) величины отложенных налоговых активов | 486 | 661 | 175 |
| 7) величины отложенных налоговых обязательств | 1 373 | 1 752 | 379 |
Важным показателем финансового состояния предприятия является наличие собственных оборотных средств (СОС). В данном случае, величина СОС на конец отчетного периода имеет отрицательное значение, следовательно, она не покроет материальные оборотные средства. Но это не означает, что предприятие финансово не устойчиво. Так как для анализа финансовой устойчивости необходимо также учитывать и величину нормальных источников формирования запасов.
На величину СОС оказывает влияние в большей степени показатель оборотной части уставного капитала, который стал отрицательным из-за увеличения доли основных средств. В меньшей степени влияние оказывают величина нераспределенной прибыли и величина незавершенного строительства, которые также увеличились.
2.3 Анализ финансовой устойчивости предприятия
Оценка финансовой устойчивости и ее динамики с помощью абсолютных показателей проводится по данным таблицы 2.8 и состоит в определении излишка или недостатка источников средств для формирования запасов, получаемого в виде разницы величины источников средств и величины запасов.
Таблица 2.8
Изменение абсолютных показателей финансовой устойчивости предприятия (тыс. руб.)
| Показатели | На начало отчетного года | На конец отчетного периода | Отклонение | |
| абсолютное | в % | |||
| 1. Запасы (3) | 44 119 | 58 098 | 13 979 | 131,68 |
| 2. Собственные оборотные средства (СОС) | 2 304 | -29 340 | -31 644 | -1273,44 |
| 3. Краткосрочные кредиты и займы | 44 894 | 106 000 | 61 106 | 236,11 |
| 4. Краткосрочная задолженность поставщикам и подрядчикам (непросроченная) | 37 564 | 75 198 | 37 634 | 200,19 |
| 5. Векселя к уплате (непросроченные) | - | - | - | - |
| 6. Авансы полученные | - | - | - | - |
| 7. Нормальные источники формирования запасов (НИФЗ) | 84 762 | 151 858 | 67 096 | 179,16 |
| 8. Излишек (+), недостаток (–) СОС для покрытия запасов (стр. 2 – стр. 1) | -41 815 | -87 438 | -45 623 | 209,11 |
|
9.
Излишек (+), недостаток
(–) НИФЗ для
покрытия запасов
|
40 643 | 93 760 | 53 117 | 230,69 |
Одним из основных источников покрытия запасов являются собственные оборотные средства (СОС) предприятия. Значение этого показателя можно найти по следующему алгоритму:
СОС= СК + ДО - ВА,
где СК – собственный капитал предприятия;
ДО – долгосрочные обязательства предприятия;
ВА – внеоборотные активы.
Кроме собственных оборотных средств, источниками покрытия запасов, как правило, являются краткосрочные ссуды и займы, а так же кредиторская задолженность по товарным операциям. Таким образом, величина нормальных источников формирования запасов (НИФЗ) может быть определена следующим образом:
НИФЗ = СОС + Непросроченные краткосрочные кредиты и займы, используемые для покрытия запасов + Непросроченная кредиторская задолженность по товарным операциям.
В зависимости от соотношения показателей запасов, СОС и НИФЗ можно определить, к какому типу текущей финансовой устойчивости относится финансовая ситуация, сложившаяся на анализируемом предприятии.
В данном случае имеет место неравенство: СОС < З < НИФЗ, что соответствует нормальному уровню финансовой устойчивости.
Данное соотношение соответствует положению, когда успешно функционирующее предприятие для формирования запасов использует различные «нормальные» источники средств, как собственные, так и привлеченные.
Нормальная устойчивость финансового состояния характеризуются высоким уровнем рентабельности предприятия, а также отсутствием нарушений финансовой дисциплины. Данный тип устойчивости финансового состояния предприятия гарантирует его платежеспособность.
Для анализа финансовой устойчивости также используется система относительных показателей, характеризующих финансовую независимость, автономность предприятия по каждому элементу активов (оборотные средства и основные средства) и по имуществу в целом, рассчитываемых в таблице 2.9.
Таблица 2.9
Изменение относительных показателей финансовой устойчивости предприятия
| Показатели | На начало отчетного года | На конец отчетного периода | Отклонение |
| Характеризующие состояние оборотных средств | |||
| 1. Коэффициент обеспеченности запасов собственными оборотными средствами | 0,08 | -0,51 | -0,59 |
| 2. Коэффициент маневренности собственных средств | 0,02 | -0,20 | -0,22 |
| 3. Коэффициент чистых мобильных средств | 0,02 | -0,15 | -0,17 |
| Характеризующие состояние основных средств | |||
| 4. Индекс постоянного актива | 0,99 | 1,21 | 0,22 |
| 5. Коэффициент долгосрочного привлечения заемных средств | 0,44 | 0,71 | 0,27 |
| 6. Коэффициент реальной стоимости в имуществе предприятия: | |||
| а) основных и материальных оборотных средств | 0,40 | 0,50 | 0,10 |
| б) основных средств | 0,27 | 0,35 | 0,13 |
| Характеризующие финансовую независимость предприятия в целом | |||
| 7. Коэффициент автономии (независимости) | 0,49 | 0,40 | -0,09 |
| 8. Коэффициент соотношения заемных и собственных средств | 1,03 | 1,51 | 0,48 |
Коэффициент обеспеченности запасов собственными оборотными средствами (Коз) рассчитывается по формуле:
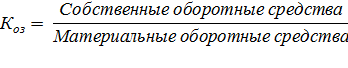
На конец отчетного периода Коз = – 0,51. Данный коэффициент имеет отрицательное значение, следовательно, оборотные средства, не могут покрыть материальные запасы. Исходя из экономической практики, для показателя обеспеченности материальных запасов собственными оборотными средствами нормальным считается значение на уровне не ниже 0,6.
Коэффициент маневренности собственных средств (Км) показывает, какая часть собственных средств находится в мобильной форме, позволяющей относительно свободно маневрировать этими средствами. Коэффициент маневренности собственных средств рассчитывается по формуле:
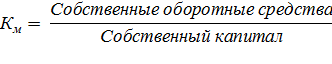
На конец отчетного периода Км = – 0,2, что не соответствует рекомендуемому значению данного критерия (>0,5).
Коэффициент чистых мобильных средств (Кчмс)характеризует устойчивость структуры оборотных средств, то есть устойчивость той части актива баланса, которая подвержена наиболее частым изменениям в процессе текущей деятельности предприятия. Данный коэффициент определяется по формуле:
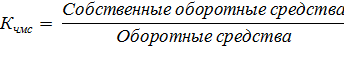
На конец отчетного периода Кчмс = -0,15. Считается, что данный коэффициент не должен снижаться ниже 0,5. Но в нашем случае он снизился, что говорит о неустойчивой структуре оборотных средств.
Индекс постоянного актива (Кпа) определяется по формуле:
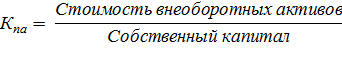
На начало 2009 г. Кпа = 0,99, на конец отчетного периода Кпа = 1,21, т.е. видна тенденция к увеличению данного показателя.
Индекс постоянного актива отражает долю собственного капитала, отвлекаемого в основные средства и внеоборотные активы. Следует иметь в виду, что чем он выше, тем более необходимо привлечение долгосрочных кредитов и займов, или решение вопроса о возможностях уменьшения основных средств, но в первую очередь уменьшения других