Управление затратами на основе попроцессного метода организации строительного производства
Самостоятельное значение индекса постоянного актива достаточно ограничено. Его необходимо рассматривать только вместе с показателями, характеризующими результативность производственно-хозяйственной деятельности.
Коэффициент долгосрочного привлечения заемных средств (Кдп) рассчитывается по формуле:
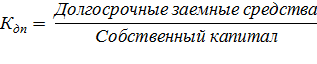
На начало 2009 г. Кдп = 0,44, на конец отчетного периода Кдп = 0,71, заметна тенденция к увеличению данного показателя, что говорит об увеличении доли долгосрочных заемных средств.
Коэффициент реальной стоимости имущества (Кри) определяет, какую долю в стоимости имущества составляют средства производства, а также он определяет уровень производственного потенциала предприятия, обеспеченность производственного процесса средствами производства. Для расчета данного коэффициента используют следующую формулу:
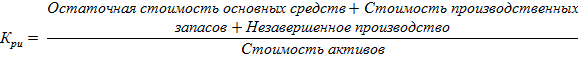
Нормальное ограничение составляет более 0,5. Рассчитанный коэффициент для основных и материальных оборотных средств на начало 2009 г. Кри = 0,4, а на конец отчетного периода Кри = 0,5, т.е. значение коэффициента приблизилось к нормальному. Для основных средств Кри = 0,27, Кри = 0,35 на начало отчетного года и на конец отчетного периода соответственно. Наблюдается тенденция к увеличению данного показателя за счет увеличения доли основных средств.
Одним из важнейших показателей, характеризующих финансовую устойчивость предприятия, является показатель удельного веса общей суммы СК в итоге всех средств, авансированных предприятием (коэффициент автономии (Ка)). Расчет осуществляется по формуле:
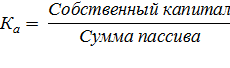
Коэффициент автономии показывает насколько предприятие независимо от заёмного капитала. Рекомендованный критерий Ка >0,5. Рассчитанный Ка = 0,49 на начало года, и Ка =0,4 на конец отчетного периода. Можно сделать вывод, что финансовая независимость предприятия снижается. Возрастает доля заемных средств в структуре пассива баланса. Коэффициент превышения доли заемных средств над собственным капиталом определяется с помощью коэффициента соотношения заёмных и собственных средств (Кзс):
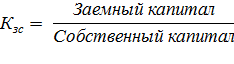
Чем больше Кзс превышает 1, тем больше зависимость предприятия от заёмных средств. Рассчитанный Кзс на начало отчетного года был равен 1,03, а на конец отчетного периода уже 1,51, следовательно, предприятие становится все более зависимым от заемных средств. Величина заемного капитала уже в 1,5 раза превышает величину собственного капитала, что может негативно сказаться на финансовой устойчивости предприятия.
2.4 Анализ деловой активности предприятия
В мировой практике деловая активность предприятий характеризуется степенью устойчивости экономического развития. Анализ проводится с помощью показателей, характеризующих эффективность использования ресурсов предприятия и динамичность его развития.
Данные для таблицы 2.10 взяты из Формы №2 «Отчет о прибылях убытках»
Таблица 2.10
Изменение показателей эффективности использования ресурсов предприятия
| Показатели | 2008 год | 2009 год | Темп изменения, % |
| 1. Выручка от продажи товаров, продукции, работ, услуг, тыс. р. | 237 079 | 353 714 | 49,2 |
| 2. Бухгалтерская прибыль, тыс. р. | 28 461 | 79 395 | 179 |
| 3. Средняя величина авансированного капитала (активов), тыс.руб. | 209 760 | 292 897 | 39,6 |
| 4. Среднесписочная численность работников, чел. | 324 | 425 | 31,2 |
| 5. Среднегодовая стоимость основных производственных фондов, тыс. р. | 50 469 | 93 056 | 84,4 |
| 6. Среднегодовая выработка продукции на 1 работника, т. р. | 732 | 832 | 13,7 |
| 7. Фондоотдача, т. р. | 4,6976 | 3,8011 | -19,1 |
| 8. Ресурсоотдача (коэффициент оборачиваемости авансированного капитала) | 1,13 | 1,21 | 6,85 |
Оценивая динамику основных показателей деятельности предприятия, необходимо проверить соблюдение «золотого правила экономики предприятия», характеризующегося соотношением:
JПб > JОр > JАк >100
где JПб, JОр, JАк — соответственно темп (индекс) изменения бухгалтерской прибыли, объема реализации, суммы авансированного капитала (активов) (в %).
Из таблицы 2.10 можно сделать вывод, что «золотое правило экономики предприятия» соблюдается, т.к.:
179 % (темп изменения бухгалтерской прибыли) > 49.2 % (темп изменения объема реализации) > 39,6 (темп изменения авансированного капитала)
Деловая активность предприятия в финансовом аспекте проявляется, прежде всего, в результативности его капитала, поэтому рост показателей интенсивности использования всех ресурсов (ресурсоотдача) и их отдельных видов (выработка, фондоотдача) рассматривается как благоприятная тенденция, свидетельствующая о повышении эффективности использования экономического потенциала, ускорении кругооборота средств предприятия. Но в данном случае можно заметить значительное снижение фондоотдачи при росте показателей ресурсоотдачи и среднегодовой выработки. Следовательно можно сделать вывод, что эффективность использования основных фондов снижается.
Скорость оборота всей совокупности средств предприятия в решающей мере определяется оборачиваемостью оборотных средств, что предопределяет особое значение анализа последней в оценке деловой активности.
Расчет показателей, характеризующих оборачиваемость оборотных средств, осуществляется на основе данных бухгалтерского баланса и формы №2 «Отчет о прибылях и убытках». Результаты расчетов представлены в таблице 2.11.
Таблица 2.11
Динамика показателей оборачиваемости оборотных средствпо сравнению с предыдущим годом
| Показатели |
9 месяцев |
9 месяцев 2009 год |
Отклонение |
| 1. Выручка от реализации (без НДС), тыс. р. | 237 079 | 353 714 | 116 635 |
| 2. Остатки оборотных средств, тыс. р.: | |||
| - на начало года | 81 071 | 106 633 | 25 562 |
| - на конец года | 143 332 | 195 630 | 52 298 |
| 3. Средний остаток оборотных средств, тыс. р. | 112 202 | 151 132 | 38 930 |
| 4. Коэффициент оборачиваемости оборотных средств, количество раз (стр.1 / стр.3) | 2,11 | 2,34 | 0,227 |
| 5. Продолжительность одного оборота (дней) (360 / стр.4) | 170 | 154 | -17 |
| 6. Коэффициент закрепления оборотных средств (1/ стр.4) | 0,473 | 0,427 | -0,046 |
| 7. Дополнительное привлечение (высвобождение) оборотных средств в результате изменения их оборачиваемости, тыс. р. | -16 047 | ||
Из таблицы 2.11 можно сделать вывод, что оборачиваемость оборотных средств увеличилась (увеличился коэффициент оборачиваемости, и снизилась продолжительность одного оборота). Ускорение оборачиваемости позволяет высвободить из оборота часть средств, то есть обслуживать производственный процесс меньшим их количеством.
Размер высвобождения оборотных средств из оборота в результате ускорения оборачиваемости оборотных средств можно определить по формуле:
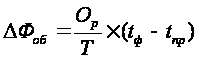
где Ор — выручка от реализации продукции, руб;
Т — число календарных дней в периоде;
tф, tпр — продолжительность оборота соответственно в отчетном и прошлом периодах,
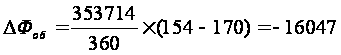 т.р.
Следовательно из оборота можно высвободить 16 047 т.р.
Обобщающим показателем оценки динамичности развития предприятия является коэффициент устойчивости экономического роста, показывающий какими темпами в среднем может развиваться предприятие в дальнейшем, не меняя уже сложившееся соотношение между различными источниками финансирования, ресурсоотдачей, рентабельностью реализованной продукции, дивидендной политикой и т.п. Связь между этими показателями описывается детерминированной факторной моделью:
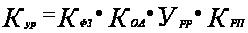
Значения показателей, входящих в модель, рассчитываются в таблице 2.12, на основании данных форм № 1 и № 2 бухгалтерской отчетности (см. Приложение).
Таблица 2.12
Изменение коэффициента устойчивости экономического роста и факторов его определяющих
| Показатели | 2008 год | 2009 год | Отклонение | |
| абсолютное | в % | |||
| 1. Выручка (нетто) от продажи товаров, продукции, работ, услуг, тыс. р. | 237 079 | 353 714 | 116 635 | 49 |
| 2. Чистая прибыль, тыс. р. | 21 541 | 60 377 | 38 836 | 180 |
| 3. Реинвестированная прибыль, тыс. р. | 21 541 | 60 377 | 38 836 | 180 |
| 4. Средняя величина активов, тыс. р. | 209 760 | 292 897 | 83 137 | 40 |
| 5. Средняя величина собственного капитала, тыс. р. | 86 490 | 124 191 | 37 701 | 44 |
| 6. Коэффициент финансовой зависимости (КФЗ) (стр.4 / стр.5) | 2,4253 | 2,3584 | -0,07 | -3 |
|
7. Ресурсоотдача (коэффициент оборачиваемости авансированного капитала) (КОА) (стр.1 / стр.4) |
1,1302 | 1,2076 | 0,08 | 7 |
| 8. Уровень рентабельности реализованной продукции, % (УРР) (стр.2 / стр.1 * 100) | 9,0860 | 17,0694 | 7,98 | 88 |
| 9. Коэффициент реинвестирования прибыли (КРП) (стр.3 / стр.2) | 1 | 1 | 0 | 0 |
|
10. Коэффициент устойчивости экономического роста, % (КУР) (стр.6 * стр.7 * стр.8 * стр.9) |
24,91 | 48,62 | 23,71 | 195,20 |
По данным таблицы 2.12 можно заметить значительное увеличение коэффициента устойчивости экономического роста предприятия, уровня рентабельности реализованной продукции, а также показателя ресурсоотдачи. Но коэффициент финансовой зависимости снизился, что является не очень хорошим показателем для стабильного финансового состоянии предприятия.
Степень влияния каждого из факторов на коэффициент устойчивости экономического роста предприятия рассчитана в таблице 2.13.
Таблица 2.13
Расчет влияния факторов на изменение коэффициента устойчивости экономического роста
| Факторы | Порядок расчета | Изменение КУС (+ повышение; – снижение) |
| 1. Изменение коэффициента финансовой зависимости | (2,3584-2,4253)*1,1302*9,086*1 | -0,69 |
| 2. Изменение ресурсоотдачи (коэффициента оборачиваемости авансированного капитала) | 2,3584*(1,2076-1,1302)*9,086*1 | 1,66 |
| 3. Изменение уровня рентабельности реализованной продукции | 2,3584*1,2076*(17,0694-9,086)*1 | 22,74 |
| 4. Изменение коэффициента реинвестирования | 2,3584*1,2076*17,0694*(1-1) | 0,00 |
| Совокупное влияние факторов | 23,71 |
В большей степени на коэффициент устойчивости влияет фактор изменения уровня рентабельности реализованной продукции.
Для увеличения коэффициента устойчивости экономического роста, предприятию необходимо увеличить показатель финансовой зависимости, а также повысить эффективность использования ресурсов.
Высокий уровень коэффициента финансовой зависимости могут позволить себе предприятия, поставляющие конкурентоспособную продукцию, что обеспечивает стабильное и прогнозируемое поступление денежных средств. Это же относится к предприятиям, имеющим высокий уровень мобильности и ликвидности активов. Следовательно, ОАО «ВСЭМ» необходимо увеличивать долю собственных оборотных средств.
2.5 Анализ платежеспособности предприятия
Платежеспособность — это наличие у предприятия средств, достаточных для уплаты долгов по всем краткосрочным обязательствам и одновременно для бесперебойного осуществления процесса производства и реализации продукции.
Расчет показателей, отражающих платежеспособность предприятия, производится в таблице 2.14.
Таблица 2.14
Изменение показателей платежеспособности предприятия за 2009 год
| Показатели | На 30.09.2008 | На 30.09.2009 | Изменение |
| 1. Выручка от реализации, тыс. р. | 237 079 | 353 714 | 116 635 |
| 2. Оборотные средства, тыс. р. | 143 332 | 195 630 | 52 298 |
| 3. Краткосрочная задолженность, тыс. р. | 148 017 | 227 465 | 79 448 |
| 4. Общий коэффициент покрытия (текущей ликвидности) (стр.2 / стр.3) | 0,97 | 0,86 | -0,11 |
| 5. Промежуточный коэффициент покрытия (быстрой ликвидности) ((ДС + КФВ + ДЗ) / стр.3) | 0,69 | 0,70 | 0,01 |
| 6. Коэффициент абсолютной ликвидности ((ДС + КФВ) / стр.3) | 0,06 | 0,18 | 0,11 |
| 7. Коэффициент чистой выручки ((Амортизация + ЧП) / стр.1) | 0,091 | 0,171 | 0,08 |
Уровень общего коэффициента покрытия зависит от отрасли производства, длительности производственного цикла, структуры запасов и затрат и ряда других факторов. Поэтому, нормальное (минимальное) значение данного коэффициента индивидуально для каждого предприятия и должно определяться с учетом суммы оборотных средства, которая должна остаться у предприятия после погашения текущей задолженности на бесперебойное ведение производственного процесса и реализацию продукции, а также на покрытие безнадежной дебиторской задолженности.
Однако, поскольку в настоящих условиях учет данных факторов, как правило, не осуществляется, считается, что нормальным значением для данного коэффициента является значение не меньше 2.
Для нашего предприятия коэффициент покрытия недопустимо низкий, поэтому необходимо снижать размеры кредиторской задолженности.
Коэффициент быстрой ликвидности главным образом формируется за счет ликвидной дебиторской задолженности. Если предприятие не может, или не считает целесообразным продавать запасы в погашение долгов, то нормальный для данного предприятий уровень промежуточного коэффициента покрытия должен быть равен единице (хотя в действующей практике его нормальные значения оценивают в районе 0,7— 0,8), т.е. сумма краткосрочной задолженности должна полностью покрываться деньгами и ликвидной дебиторской задолженностью предприятия. В существующих условиях для этого ликвидная дебиторская задолженность должна быть практически равна краткосрочным обязательствам предприятия.
В нашем случае коэффициент быстрой ликвидности имеет тенденцию к увеличению, и соответствует нормальному значению.
Минимально необходимая сумма денежных средств, которая может быть принята для расчета нормального коэффициента абсолютной ликвидности, равна величине безнадежной дебиторской задолженности, поскольку никакими другими способами (средствами) кроме денег на расчетном счете или в кассе ее не заместить. (Однако в экономической теории, основываясь на западную практику, в настоящее время нормальным для данного коэффициента считается значение 0,2 — 0,25, что резко отличается от условий нашей страны).
Для данного предприятия коэффициент абсолютной ликвидности равен 0,18 и имеет тенденцию к росту.
Коэффициент чистой выручки позволяет оценивать перспективную платежеспособность предприятия. Данный коэффициент показывает долю свободных денежных средств в выручке от реализации продукции. Эту норму, с известной степенью приближения, можно распространить на предполагаемые поступления выручки в ближайшей перспективе. Чем выше этот коэффициент, тем лучше с финансовой точки зрения.
Для ОАО «ВСЭМ» коэффициент чистой выручки увеличивается, что говорит о благоприятной тенденции развития предприятия.
2.6 Анализ ликвидности баланса
Ликвидность баланса определяется как степень покрытия обязательств предприятия его активами, срок превращения которых в денежную форму соответствует сроку погашения обязательств.
Анализ ликвидности баланса предприятия осуществляется по данным таблицы 2.15.
Баланс считается абсолютно ликвидным, если соблюдаются следующие условия:
А1 і П1
А2 і П2
А3 і П3
А4 Ј П4
В нашем случае в 2009 году имеет место быть следующее неравенство:
А1 < П1
А2 > П2
А3 > П3
А4 > П4
что позволяет сделать вывод о том, что баланс не абсолютно ликвиден.
Для достижения большей ликвидности необходимо снижать долю кредиторской задолженности и долю труднореализуемых активов.
Таблица 2.15
Изменение ликвидности баланса предприятия за год
| Актив | На 30.09.2008 | На 30.09.2009 | Пассив | На 30.09.2008 | На 30.09.2009 | Платежный излишек (+), или недостаток (–) | В % к величине группы пассива | ||
| На 30.09.2008 | На 30.09.2009 | На 30.09.2008 | На 30.09.2009 | ||||||
| 1. Наиболее ликвидные активы | 9 217 | 40 070 | 1. Наиболее срочные пассивы | 112 522 | 118 971 | -103 305 | -78 901 | -0,92 | -0,66 |
| 2. Быстро реализуемые активы | 89 996 | 97 462 | 2. Краткосрочные пассивы | 33 000 | 106 000 | 56 996 | -8 538 | 1,73 | -0,08 |
| 3. Медленно реализуемые активы | 76 463 | 88 261 | 3. Долгосрочные пассивы | 733 | 1 752 | 75 730 | 86 509 | 103,32 | 49,38 |
| По первым трем группам, всего | 175 676 | 225 793 | 146 255 | 226 723 | 29 421 | -930 | 0,20 | 0,004 | |
| 4. Трудно реализуемые активы | 61 227 | 148 536 | 4. Постоянные пассивы | 90 648 | 147 607 | -29 421 | 929 | -0,32 | 0,01 |
2.7 Выводы и предложения
Анализ представленной информации о деятельности ОАО «Востоксибэлектромонтаж» позволяет сделать следующие выводы:
Компания характеризуется:
Низкой ликвидностью баланса
Достаточной степенью финансовой устойчивости с тенденцией к увеличению
Увеличением рентабельности и прибыльности производства
Тенденцией к снижению себестоимости производимой продукции
Увеличением доли заемных средств в структуре капитала
Резким снижением уровня собственных оборотных средств
Снижением эффективности использования основных фондов
Увеличением показателя устойчивости экономического роста
Снижение себестоимости и повышение рентабельности строительного производства обусловлено изменением структуры продукции, основную долю которой составляют пусконаладочные работы. Указанные работы являются менее материалоемкими, что обеспечивает относительное снижение затрат.
Наиболее реальными и эффективными путями повышения абсолютной ликвидности предприятия в сложившейся ситуации является высвобождение денежных средств, “замороженных” в виде дебиторской задолженности и запасов. На практике это означает создание четкой связи между снабженческими, производственными и сбытовыми службами. Также необходимо снижать долю кредиторской задолженности. Реальным является снижение кредиторской задолженности за счет выплаты задолженности по дивидендам и по оплате труда.
Компания обладает большим количеством постоянных активов, многие из которых не используются при осуществлении операционной деятельности. Продажа непрофильных основных средств позволит компании увеличить, хотя и разово, приток наличности. В тоже время, у предприятия не будет необходимости нести дополнительные расходы, связанные с этим имуществом.
Кроме того предприятию необходимо повысить эффективность использования основных средств. Это возможно за счет использования более новой, производительной техники, а также за счет продажи техники, не используемой в производстве. К негативным факторам относится снижение собственных оборотных средств, то есть ухудшаются показатели платежеспособности.
Подводя общие итоги, следует отметить, что для улучшения финансового положения ОАО “Востоксибэлектромонтаж” необходимо внедрение в процесс управления финансами предприятия элементов управленческого учета и операционного менеджмента, и на основе этого наладить систему эффективного управления затратами, а именно снижать долю постоянных затрат. Также необходимо выплатить кредиторскую задолженность по дивидендам и оплате труда. Но хочется так же отметить, что в настоящее время в мире неустойчивая экономическая ситуация в связи с финансовым кризисом, что затрудняет процесс получения выплат по дебиторской задолженности от покупателей. А также наблюдается снижения спроса на продукцию предприятия. Поэтому у предприятия становится все меньше источников для получения средств на погашение кредиторской задолженности. Следовательно необходимо искать пути снижения себестоимости производства.
3. Разработка предложений по управлению затратами
3.1 Обоснование необходимости управления затратами по бизнес-процессам
Управление затратами решает задачи повышения эффективности производства. Важной функцией управления является анализ, позволяющий выявить недостатки и разработать мероприятия по снижению затрат на производство. Для выявления затрат, которые могут быть сокращены, можно использовать различные виды анализа (или их сочетание).
Для того чтобы проанализировать структуру затрат предприятия, применяют вертикальный, горизонтальный и трендовый анализ. Например, с помощью вертикального анализа определяют структуру затрат, то есть рассчитывают удельный вес каждой статьи затрат в общей сумме затрат предприятия и выделяют наиболее весомые статьи. Так, например, не стоит ожидать значительной экономии в результате сокращения статьи затрат, составляющей 1% от всех расходов предприятия.
В основе горизонтального анализа лежит сравнение каждой позиции по статьям затрат отчетности с предшествующим периодом. После проведения вертикального и горизонтального анализа следует проанализировать тенденции изменения статей затрат, то есть провести трендовый анализ. Он позволяет определить возможные значения показателей в будущем, то есть спрогнозировать значения различных показателей (объем выручки, размер затрат и т.д.) при условии сохранения сложившейся динамики.
Анализ структуры затрат позволяет определить направления для оптимизации затрат.
Для того, чтобы дать какие-либо рекомендации по управлению затратами на предприятии ОАО «ВСЭМ», сначала необходимо выяснить структуру затрат и ее изменение за несколько лет.
Для начала рассчитаем удельный вес каждой статьи затрат в общей сумме затрат предприятия и выделим наиболее весомые элементы затрат.
Согласно
приложению
к бухгалтерскому
балансу форме
№ 5
(см. приложение
), можно увидеть
темпы изменения
затрат по элементам
себестоимости
за последние
три года (таблица
3.3).
Таблица 3.3
Расходы по обычным видам деятельности (по элементам затрат)
| Показатель | Себестоимость по элементам затрат (тыс.руб.) | Удельный вес элементов затрат в общей себестоимости (%) | ||||
| 2007 г. | 2008 г. | 2009 г. | 2007 г. | 2008 г. | 2009 г. | |
| Материальные затраты | 86 486 | 159 383 | 135 155 | 48,4 | 52,4 | 35,9 |
| Затраты на оплату труда | 51 736 | 83 641 | 148 190 | 28,9 | 27,5 | 39,4 |
| Отчисления на социальные нужды | 11 618 | 19 032 | 27 224 | 6,5 | 6,3 | 7,2 |
| Амортизация | 3 815 | 7 037 | 18 668 | 2,1 | 2,3 | 5,0 |
| Прочие затраты | 25 214 | 35 326 | 47 113 | 14,1 | 11,6 | 12,5 |
| Итого по элементам затрат | 178 869 | 304 419 | 376 350 | 100 | 100 | 100 |
Из таблицы 3.3 видно, что в 2009 году доля материальных затрат в структуре себестоимости значительно снизилась, а доля затрат на оплату труда возросла почти на 12%. В то же время выручка от осуществления работ и услуг увеличилась на 17 %. Это объяснятся тем, что в 2009 году увеличилась доля пусконаладочных работ, практически не требующих материальных затрат.
Также показатели из таблицы 3.3 позволяют определить, что наиболее весомыми элементами затрат являются материальные затраты и затраты на оплату труда. В сумме они составляют более 70 % всех затрат предприятия.
Для оценки эффективности затрат необходимо изучить показатель отдачи от затрат:
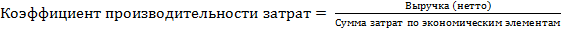
Данные расчетов представлены в таблице 3.4.
Таблица 3.4
Оценка эффективности затрат
| Показатель | Выручка / Затраты | ||
| 2007 г. | 2008 г. | 2009 г. | |
| Выручка (тыс. руб.) | 186 615 | 359 345 | 422 124 |
| Материальные затраты | 2,16 | 2,25 | 3,12 |
| Затраты на оплату труда | 3,61 | 4,30 | 2,85 |
| Отчисления на социальные нужды | 16,06 | 18,88 | 15,51 |
| Амортизация | 48,92 | 51,07 | 22,61 |
| Прочие затраты | 7,40 | 10,17 | 8,96 |
| Итого по элементам затрат | 1,04 | 1,18 | 1,12 |
По данным таблицы 3.4 можно сделать вывод, что отдача от затрат на материалы увеличивается, а отдача от затрат на оплату труда снижается, при росте расходов на оплату труда. Это свидетельствует о недостаточной эффективности процесса управления затратами на предприятии.
Из проведенного анализа можно заметить необходимость снижения затрат на оплату труда. Для того чтобы выяснить причины увеличения доли затрат на оплату труда в общей сумме затрат предприятия, необходимо проанализировать влияние на нее каждого из факторов (увеличения численности работников и увеличения размера средней заработной платы за месяц).
По данным, предоставленным предприятием, среднемесячная заработная плата за последние три года составила:
2007 год — 16 907 руб.
2008 год — 20 086 руб.
2009 год — 30 267 руб.
Численность работников за последние три года следующая:
2007 год — 255 чел.
2008 год — 347 чел.
2009 год — 408 чел.
Рассчитаем влияние увеличения численности работников на затраты на оплату труда.
В 2008 году затраты на оплату труда составили:
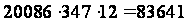 тыс.
руб.
При неизменной величине средней заработной платы, а только за счет увеличения численности работников, затраты на оплату труда в 2009 году составили бы:
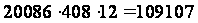 тыс. руб.
А фактически затраты на оплату труда в 2009 году составили 148 190 тыс. руб. соответственно за счет увеличения среднемесячной заработной платы затраты на оплату труда в 2009 году увеличились на:
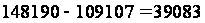 тыс.
руб.
Проанализируем темпы изменения средней заработной платы. Результаты представлены в таблице 3.5.
Таблица 3.5
Изменение средней заработной платы
| Показатель | 2007 год | 2008 год | 2009 год |
| Средняя заработная плата за месяц | 16 907 | 20 086 | 30 267 |
| Изменение среднемесячной заработной платы по сравнению с предыдущим годом | - | 1,19 | 1,51 |
Из таблицы 3.5 видно, что в 2009 году размер среднемесячной заработной платы увеличился почти на 50 %. Увеличение уровня среднемесячной заработной платы, безусловно, хороший показатель для предприятия. Но в период экономического кризиса такой темп роста может пошатнуть его финансовое состояние. Целесообразно было бы сократить затраты на оплату труда.
Традиционно,
расходы на
оплату труда
выступают как
одна из значимых
составляющих
себестоимости.
Однако организация,
рассматривающая
своих сотрудников
как высшую
ценность и
стремящаяся
совместить
их интересы
со своими, вынуждена
провозгласить
максимизацию
фонда оплаты
труда своей
высшей целью.
Для такой организации
становится
невозможным
снижение
себестоимости
за счет этого
элемента, по
крайней мере
«в лоб». Можно
пересмотреть
организацию
бизнеса, кадровую
политику организации,
взаимоотношения
с сотрудниками
и другие социальные
аспекты этого
вопроса, совершенствуя
их с точки зрения
предприятия
в целом, но не
умаляя значимости
отдельных
людей.
Сама такая постановка вопроса по сути означает, что фонд оплаты труда требуется вывести за рамки традиционной себестоимости. Пока затраты на оплату труда включены в себестоимость, рабочая сила рассматривается как ресурс, подлежащий эксплуатации, затраты на который имеет смысл минимизировать для достижения наивысшей возможной ценовой конкурентоспособности.
При сокращении затрат на оплату труда необходимо проанализировать все положительные и отрицательные последствия каждого способа, чтобы избежать неприятных результатов. Например, сокращение численности сотрудников приводит, конечно, к уменьшению фонда оплаты труда, но чревато чрезмерными нагрузками на оставшихся людей, результатом чего может стать снижение производительности их труда, потеря интереса и ухудшение морального климата.
На мой взгляд, для решения этой задачи имеет смысл вернуться к механизмам мотивации в системе качества. В ней материальное стимулирование рассматривалось как один из элементов мотивации. Чтобы материальное стимулирование было действенным, надо сделать получаемые каждым сотрудником суммы зависимыми от успехов или неудач работы предприятия. Ясно, что фиксированная зарплата делает человека наёмным работником. А если заработок и успехи чётко связаны, то появляется мотивация к постоянному совершенствованию. Кроме того, такая сравнительно простая мера весьма способствует тому, чтобы личные интересы каждого сотрудника сблизились с интересами организации как целого.
Для реализации данного метода снижения затрат на оплату труда необходимо, чтобы деятельность предприятия была разделена на отдельные бизнес-процессы.
3.2 Методика построения процессов основного производства
В международной практике широко и довольно успешно применяется метод учета затрат по бизнес-процессам.
Для моделирования системы бизнес-процессов необходимо ответить на следующие ключевые вопросы:
Какие процессы есть на предприятии?
Какие целевые
установки
имеет этот
процесс, зачем
нужен
этот
процесс?
Где начинается
и где заканчивается
процесс и как
он связан
с
другими?
Кто отвечает за весь процесс, кто — за определенную его часть?
Как протекает процесс?
Какие средства и ресурсы требуются для его выполнения?
На каких этапах следует выполнение процесса? Кто делает что, когда, почему и как?
С помощью каких показателей управляют процессом и оценивают результат?
Какие контрольные операции встроены в процесс, чтобы он был прогнозируемым?
Где мы видим
возможности
для улучшения
и как мы их
осуществляем?
ОАО «ВСЭМ» с 2005 года работает на основе международных стандартов качества ISO 9000. Система менеджмента качества, разработанная для компании, предусматривает выделение основных и вспомогательных бизнес-процессов деятельности компании. Данные бизнес-процессы, а также документооборот между ними представлены в таблице 3.1
Таблица 3.1
Бизнес-процессы ОАО «ВСЭМ»
| № п/п | Название бизнес-процесса | Составляющие процесса (подпроцессы) | Владелец процесса | Входящая информация | Исходящая информация |
Получатель исходящей информации |
| 1 | Стратегическое управление организацией |
Стратегическое и тактическое планирование деятельности и развития организации Осуществление руководства организацией для реализации поставленных целей по всем направлениям деятельности Мониторинг результативности и эффективности функционирования организацией, корректировка целей и тактики их достижения Деятельность по позиционированию и планированию организации на рынке производителей электромонтажных и пусконаладочных работ |
Генеральный директор |
Политика и стратегия организации Положение о руководстве ОАО «ВСЭМ» Протоколы заседания Совета директоров Отчеты за предыдущий период (годовой, квартальные, месячные) Информация о текущей деятельности организации (заключенных договорах, требованиях заказчиков, поступающих и расходуемых финансовых и материальных ресурсах) Внешняя нормативная информация (изменения в государственных и региональных законах, нормативных актах) Внешняя общая информация (ситуация в экономике страны, региона, информация о деятельности конкурентов и партнеров, научно-техническом прогрессе) |
1.1.Актуализированная стратегия, политика, цели организации | Процесс 1 |
|
|
1.2.Актуализированный перспективный план развития ОАО «ВСЭМ» | Процессы 8, 9,10, 11 | ||||
|
|
1.3. Годовой план социально-экономического развития ОАО «ВСЭМ» | Процесс 2 | ||||
|
|
1.4. Оперативный месячный план работы организации | Процесс 1 | ||||
|
|
1.5. Месячные, квартальные и годовые отчеты | Процесс 1 | ||||
|
|
1.6. Заключения о результатах анализа и функционирования СМК | Процесс 12 | ||||
|
|
1.7. Рекламно-информационное позиционирование ОАО «ВСЭМ» в регионе | Потенциальные заказчики, партнеры | ||||
| 2 |
Подготовка
договора
|
1. Определение и анализ требований заказчика 2. Подготовка документации для участия в тендере 3. Подготовка, согласование и подписание контракта на выполнение электромонтажных работ) 4. Подбор субподрядных организаций и заключение с ними договоров |
Технический директор |
Годовой план социально-экономического развития ОАО «ВСЭМ» Информация о возможном договоре |
2.1. Договор на выполнение работ | Процессы 3, 6, 7 |
|
|
2.2. Пакет проектно-сметной документации | Процесс 3 | ||||
|
|
2.3. Отказ от дальнейшей работы | Процесс 2 | ||||
| 3 | Подготовка производства работ |
1. Подготовка документации (сметы, ППР, ПОС) 2. Обеспечение материальными ресурсами (оборудованием, заготовками) 3. Комплектование персоналом 4. Подготовка объекта (прием под монтаж, оборудование бытовок и т.п.) |
Заместитель технического директора по подготовке производства — руководитель отдела подготовки производства |
1. Договор на выполнение работ 2. Пакет проектно-сметной документации 3. материалы и комплектующие для объекта |
3.1. Заявка в Отдел материально-технического снабжения | Процесс 4 |
| 3.2. Рабочая проектно-сметная документация | Процесс 6 | |||||
| 3.3. Определение потребности в технологическом оборудовании и инструменте | Процесс 9 | |||||
| 3.4. Принятые материалы и комплектующие | Процесс 5 | |||||
| 3.5. ППР и технологическая документация | Процесс 5 | |||||
| 3.6. Принятый под монтаж объект | Процесс 5 | |||||
| 3.7. Подготовленная бригада электромонтажников | Процесс 5 | |||||
| 3.8. Договор субподряда | Процесс 3, заказчик | |||||
| 4 | Закупки |
1. Выбор и оценка поставщиков 2. Заключение договоров поставок 3. Приемка получаемой по договору поставки продукции |
Руководитель отдела материально-технического снабжения |
1. Рекламная информация от поставщиков 2. Заявки на закупки материальных ценностей и услуг (из процессов 3, 9, 10, 11) |
4.1. Утвержденный список одобренных поставщиков | Процесс 4 |
| 4.2. Принятые материалы, комплектующие, оборудование и т.д. | Процессы 3, 9, 10, 11 | |||||
| 4.3.База данных: список поставщиков для последующего анализа | Процесс 4 | |||||
| 5 | Производство электромонтажных работ |
1.Оформление нормативно-разрешительной документации на допуск к работе 2. Электромонтажные работы 3. Пуско-наладочные работы 4. Контроль качества работ и устранение несоответствий |
Заместитель генерального директора по производству |
1. Принятый под монтаж объект 2. Подготовленная бригада электромонтажников 3. Принятые материалы и комплектующие 4. Технологическая документация 5. Технологическое оборудование и инструмент, выданные для работы 6. Приборы, выданные для проведения замеров |
5.1. Акты и протоколы, полученные в процессе выполнения работ | Процесс 6 |
| 5.2. Электроустановка, готовая к предъявлению заказчику | Процесс 6 | |||||
| 5.3. Акт приемки работ внутренней комиссией | Процесс 5 | |||||
| 5.4. Технологическое оборудование и инструмент, сданные для ремонта и хранения | Процесс 9 | |||||
| 5.5. Приборы, сданные для ремонта и хранения | Процесс 9 | |||||
| 6 | Сдача-приемка объекта |
1. Подготовка сдаточной документации 2. Предъявление объекта надзорным инстанциям 3. Предъявление объекта заказчику 4. Устранение несоответствий 5. Оформление сдачи объекта |
Заместитель генерального директора по производству |
1. Договор на выполнение работ 2. Рабочая проектно-сметная документация 3. Акты и протоколы, полученные во время выполнения работ 4. Электроустановка, готовая к предъявлению заказчику |
6.1. Объект, сданный заказчику | Заказчик |
| 6.2. Акт сдачи объекта заказчику | Процесс 7 | |||||
| 7 | Гарантийное обслуживание |
1. Регистрация претензий 2. Организация устранения несоответствий, обнаруженных в процессе эксплуатации |
Технический директор |
1. Договор на выполнение работ (раздел гарантийных обязательств) 2. Претензии, поступившие от заказчика 3. Акт сдачи объекта заказчику |
7.1. Акт, подтверждающий устранение несоответствий | Процесс 7 |
| 7.2. Служебная записка на имя технического директора с отчетом по данной претензии | Процесс 12 | |||||
| 7.3. Письмо, направленное заказчику с мотивированным указанием того, что данный случай не является гарантийным | Заказчик | |||||
| 8 | Управление персоналом |
1. Определение потребности в персонале с соответствующей компетентностью 2. Наем, подготовка, повышение квалификации работников 3. Аттестация работников |
Директор по кадрам |
1. Перспективный план развития ОАО «ВСЭМ» 2. Положения о структурных подразделениях ОАО «ВСЭМ»,должностные инструкции |
8.1. Оптимальный кадровый состав организации | Процессы 1-12 |
| 8.2. Годовой отчет по кадровой работе организации | Процесс 1 | |||||
| 9 | Управление оборудованием |
1. Управление технологическим оборудованием, инструментом (подготовка, обслуживание, ремонт) 2. Управление контрольно-измерительным оборудованием (хранение, выдача приборов, составление графиков проверки, проверка, калибровка и ремонт приборов) |
Технический директор |
1. ППР: определение потребности в технологическом оборудовании, инструменте 2. Перспективный план развития ОАО «ВСЭМ» 3. Имеющиеся оборудование, инструменты, приборы 4. Технологическое оборудование инструменты и приборы, закупленные 5. Технологическое оборудование, инструменты и приборы, сданные для ремонта и хранения |
9.1. Заявка в отдел материально-технического снабжения на приобретение технологического оборудования, инструментов и приборов | Процесс 4 |
|
9.2.
Технологическое
оборудование,
инструменты
и приборы,
выданные для
|
Процесс 5 | |||||
| 9.3. Технологическое оборудование, инструменты и приборы на складе, пригодные для использования | Процесс 9 | |||||
| 9.4. Списанные технологическое оборудование, инструменты и приборы | — | |||||
| 10 | Управление объектами инфраструктуры и производственной средой |
1. Определение потребности в объектах инфраструктуры. Планирование и осуществление ремонта и обслуживания зданий, сооружений. Контроль за состоянием объектов 2. Разработка и осуществление плана мероприятий по охране труда |
Помощник генерального директора по социальному развитию и строительству |
1. Инвентарный перечень зданий и сооружений 2. Перспективный план развития ОАО «ВСЭМ» |
10.1. Безопасные условия производства для персонала | Процессы 1-12 |
| 10.2. Здания и сооружения для производства | Процессы 1-12 | |||||
| 10.3. Информационные сети, соответствующие потребностям производства | Процессы 1-12 | |||||
| 11 | Обеспечение деятельности в соответствии с нормативными документами |
1. Работы по аккредитации 2. Работы по лицензированию 3. Работы по сертификации 4. управление документами (технологическими, корпоративными, организационно-распорядительными, коммерческими, корреспонденцией) 5. Приобретение внешних нормативных документов 6. разработка, согласование, утверждение документов, введение их в действие 7. Использование, актуализация, внесение изменений 8. Отмена, изъятие из обращения |
Главный технолог |
1. Имеющаяся справочно-информационная база 2. Перспективный план развития ОАО «ВСЭМ» 3. Приобретенные необходимые внешние документы |
11.1. Актуальная справочно-информационная база | Процесс 11 |
| 11.2. Действующие свидетельства об аккредитации, лицензии, сертификаты | Процесс 1 | |||||
| 11.3. Заявка в отдел материально-технического снабжения на приобретение необходимых внешних документов | Процесс 4 | |||||
| 12 | Мониторинг качества продукции и процессов |
1. Мониторинг качества продукции 2. Мониторинг процессов 3. Мониторинг удовлетворенности потребителей 4. Управление регистрируемыми данными о качестве |
Заместитель
технического
директора
— руководитель
службы |
1. Информация о достижениях конкурентов и средняя по отрасли 2. Документация СМК и технологическая 3.Данные о результатах функционирования процессов, показателях продукции. Удовлетворенности потребителей |
12.1. Результаты анализа показателей | Процесс 1 |
| 12.2. Программа корректирующих действий | Процесс 2 | |||||
| 12.3. Целевые значения показателей | Процесс 12 | |||||
| 12.4. Перечень показателей процессов, продукции, СМК, удовлетворенности потребителей | Процесс 12 |
Представленная структура бизнес-процессов (см. табл. 3.1.), на мой взгляд, не достаточно полна. Структура бизнес-процессов в идеале должна представлять собой регламент работы предприятия. Она должна отражать порядок выполнения каждым работником предприятия своих функций, ресурсы, необходимые для этого, время, результаты и показатели, по которым эти результаты могут быть оценены, а также должны быть определены потребители этих результатов.
В данном случае мы видим слишком укрупненное деление производства на бизнес-процессы. Кроме того, некоторые службы и отделы, необходимые для осуществления основной деятельности предприятия, не были задействованы в перечне бизнес-процессов (см. рис. 3.1). Также в рамках данной системы менеджмента качества не были разработаны основные показатели, по которым можно было бы оценивать результаты каждого бизнес-процесса. И еще один важный «минус» — четко не определены лица, ответственные за каждый результат, полученный на выходе любого из бизнес-процессов.
Основываясь на данных видимых недостатках, нельзя назвать этот перечень бизнес-процессов регламентом, по которому предприятие может работать. Данное деление производства на бизнес-процессы носит скорее формальный характер, чем практический.
Чтобы отразить вклад в производство всех работников предприятия, в представленную структуру, например, можно добавить следующие вспомогательные бизнес-процессы: (см. табл. 3.2)
Таблица 3.2
Вспомогательные бизнес-процессы ОАО «ВСЭМ»
| № п/п | Название бизнес-процесса | Составляющие процесса (подпроцессы) | Входящая информация | Исходящая информация | Отдел, служба, структурное подразделение, ответственное за подготовку исходящей информации | Получатель исходящей информации | Планируемые и отчетные показатели |
| 13 | Обеспечение фронтом работ | 1.1. Деятельность по позиционированию и планированию организации на рынке производителей электромонтажных и пусконаладочных работ. Разработка и осуществление рекламных компаний. |
1. Внешняя общая информация (ситуация в экономике страны, региона, информация о деятельности конкурентов и партнеров, научно-техническом прогрессе) 2. Политика и стратегия организации 3. Положение о руководстве ОАО Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: |