Налогообложение коммерческих банков
комиссионные сборы (вознаграждения) за проведение операций с валютными ценностями, в том числе за счет и по поручению клиентов;
положительная разница от превышения отрицательной переоценки драгоценных металлов над положительной переоценкой;
суммы отчислений в резерв на возможные потери по ссудам, расходы на формирование которого учитываются в составе расходов;
суммы отчислений в резервы под обесценение ценных бумаг;
другие расходы, связанные с банковской и не банковской деятельностью1.
Следует заметить, что в 2003 году был отмен пункт расходов «Превышение отрицательной переоценки иностранной валюты и драгоценных металлов над положительной»2
Следует заметить, что введение нового пункта доходов, отмены статей доходов и расходов существенно не скажутся на работе отдельно взятого банка.
Теперь перейдем к рассмотрению других изменений произведенных в этом налоге.
К числу наиболее значительных изменений порядка исчисления налога на прибыль относится практически полная ликвидация налоговых льгот, значительное снижение ставки налога (про нее говорилось выше), а также введение системы налогового учета.
Под налоговым учетом понимается система обобщения информации для определения налоговой базы по налогу на прибыль на основе данных первичных документов, сгруппированных в соответствии с порядком, предусмотренным НК РФ. В этих целях будут применяться регистры налогового учета, систематизирующие доходы и расходы, учитываемые для целей налогообложения.
Порядок ведения налогового учета устанавливается налогоплательщиком в учетной политике для целей налогообложения, утверждаемой соответствующим приказом, распоряжением руководителя.
Главой 25 НК РФ предусмотрены концептуально новые правила исчисления и уплаты налога на прибыль, например обязательное применение налогоплательщиками метода начисления при определении момента признания доходов и расходов в случае, если сумма выручки от реализации товаров, работ и услуг в среднем за предыдущие 4 квартала превысила 1 млн. руб. за каждый квартал. Вероятно, это относится ко всем кредитным организациям.
Предусмотрены открытые перечни доходов и расходов, учитываемых при определении налоговой базы. При этом к доходам относятся доходы от реализации товаров, имущества, включая ценные бумаги, имущественных прав, а также внереализационные доходы.
Расходами признаются обоснованные, документально подтвержденные затраты налогоплательщика. Предусмотрена отмена целого ряда ограничений по видам расходов, отнесение на себестоимость которых в настоящее время регулируется действующей системой лимитов, норм и нормативов, в частности, по расходам на добровольное страхование, по командировочным расходам, за исключением суточных.
Устанавливается новый механизм амортизации имущества, который предоставляет возможность организациям, в том числе и банкам, быстрее, чем в прошедшее время, списывать затраты по приобретению основных средств в уменьшение налоговой базы.
Для налогоплательщиков, получивших убыток в предыдущем налоговом периоде, предусматривается возможность переноса убытков в течение 10 лет (вместо 5 по действующему порядку), а также право переноса на текущий налоговый период всей суммы полученного в предыдущем налоговом периоде убытка. При этом сумма перенесенного убытка не может превышать 30% налоговой базы.
Существенные изменения предусматриваются в налогообложении операций с ценными бумагами. В соответствии со ст. 280 НК РФ ценные бумаги подразделяются теперь на ценные бумаги, обращающиеся и не обращающиеся на организованном рынке ценных бумаг. По сравнению с ранее действовавшим порядком отсутствуют категории ценных бумаг, которые применялись в 2001 г., то есть акции, облигации, векселя, ценные государственные бумаги и т.д.
Изменился учет для целей налогообложения результатов переоценки ценных бумаг. В соответствии со ст. 251 и 270 НК РФ, если организация производит переоценку ценных бумаг по рыночной стоимости, результаты переоценки не увеличивают и не уменьшают налоговую базу. Ранее этот вид дохода являлся внереализационным видом дохода и облагался по общеустановленной ставке налога на прибыль.
Внесены изменения в порядок учета для целей налогообложения создания резервов под обесценение ценных бумаг. На наш взгляд, это достаточно важный вопрос для кредитных организаций в сегодняшней ситуации. Согласно ст. 300 НК РФ разрешается учитывать в составе расходов, признаваемых для целей налогообложения, отчисления в резервы под обесценение ценных бумаг только профессиональным участникам рынка ценных бумаг, осуществляющим дилерскую деятельность. В 2001 г. для кредитных организаций и прочих предприятий порядок учета резервов был различен. На себестоимость относились отчисления в резервы только у банков при условии, что ценные бумаги, по которым создавался указанный резерв, отвечали определенным критериям. У остальных налогоплательщиков отчисления в указанные резервы в 2001 г. не уменьшали налоговую базу по налогу на прибыль.
С 1 января 2002 г. обязательным условием для отнесения расходов по созданию резервов под обесценение ценных бумаг на уменьшение налоговой базы будет наличие лицензии на осуществление дилерской деятельности. Это условие должно соблюдаться и для кредитных организаций.
Изменен порядок определения налоговой базы по операциям с ценными бумагами. НК РФ устанавливаются особенности определения налоговой базы профессиональных участников рынка ценных бумаг, осуществляющим дилерскую деятельность. По таким организациям налоговая база по обращающимся и необращающимся ценным бумагам исчисляется по совокупности. Что касается непрофессиональных участников рынка ценных бумаг, то они исчисляют налоговые базы раздельно по обращающимся и не обращающимся на рынке ценным бумагам.
Впервые определен порядок переноса убытков по операциям с ценными бумагами. В соответствии со ст. 280 и 283 НК РФ налогоплательщик вправе осуществлять перенос признаваемых убытков от операций с ценными бумагами на будущее в течение 10 лет, следующих за тем налоговым периодом, в котором получен этот убыток. При этом совокупная сумма переносимого убытка, также ни в каком отчетном периоде не может превышать 30% налоговой базы, исчисленной в соответствии со ст. 274 НК РФ.
В 2001 г. действовал порядок, по которому убытки, полученные от операций с ценными бумагами, не переносились на уменьшение налоговой базы в последующих периодах.
В гл. 25 НК РФ дано определение налоговой базы по доходам от долевого участия и определено, что если источником дохода от долевого участия является российская организация, то данная организация признается налоговым агентом.
Облагаемый налогом доход определяется как разница между суммой дивидендов, подлежащих распределению между акционерами, уменьшенной на сумму дивидендов, подлежащих выплате нерезидентам, и суммой дивидендов, полученных самим налоговым агентом, осуществляющим выплату дивидендов.
1 В. Слепов. Налогообложение банков// информационный портал еженедельника Закон. Финансы. Налоги.: www.zfn.nizhny
1 Статья 290, глава 25 НК РФ
2 Статья 290, глава 25 НК РФ
1
1 Статья 292, глава 25 НК РФ
2 Там же
Глава 2. Динамика налоговых платежей.
2.1 Динамика налоговых платежей на примере банка «Условный»
Рассматривая динамику основных налоговых платежей, следует обратить внимание на тот факт, что в 1998 году нашу страну потряс августовский кризис, который в первую очередь затронул финансово-кредитную сферу экономики. Таким образом, можно говорить, что банки пострадали в первую очередь, вплоть до того, что многие из них, при этом не самые мелкие, были признаны банкротами. Поэтому, проводить анализ, на наш взгляд, следует за период 2000 – 2002 годов, так как данные за более ранние периоды будут не совместимы с последними, благодаря тому, что все кредитные организации бросили большую часть своих свободных ресурсов на выход из кризисного состояния, при этом в стране наблюдались высокие инфляционные показатели, что опять таки мешает провести качественный анализ сравнения данных. И лишь в 2000 году экономика России постепенно встала на более-менее стабильную дорогу проводимых экономических реформ, и главная задача кредитных организаций стал уже не выход из крайнего состояния, а нормальное функционирование, с целью получения прибыли и расширения сфер влияния. Таким образом, в этой работе анализ динамики налоговых платежей будет проведен за период 2000 – 2002 годов.
Все расчеты приведенные в этой главе будут проводится на примере банка «Условный». Следует сразу обратить внимание, что основные налоги, которые уплачивает этот банк, являются:
Налог на прибыль организаций;
Платежи во внебюджетные фонды (на данный момент они объединены в единый социальный налог;
Налог на добавленную стоимость;
Налог на имущество предприятий;
Налог на пользователей автомобильных дорог.
Также организация уплачивает следующие налоги:
Налог на доходы физических лиц;
Налог на покупку иностранной валюты (отменен с 1 января 2003 года);
Налог с владельцев автотранспортных средств (отменен с 1 января 2003 года);
Налог на загрязнение окружающей среды;
Налог на рекламу;
Взносы на содержание муниципальной милиции.
Следует отметить, что тяжесть налогового бремени подоходного налога ложится на работников организации, а налога на покупку иностранной валюты, на лица, которые приобретают или продают валюту кредитной организации. Поэтому, при рассмотрении динамики налоговых платежей и тяжести налогового бремени эти налоги рассмотрены не будут.
Главным же налогом, как уже говорилось выше, является налог на прибыль организации, ранее именованный как налог на доходы кредитных организаций, как в количественном выражении, так и в том, что он на прямую снижает финансовый результат (прибыль) организации (все остальные налоги относятся на расходы банка). Помимо вышеперечисленных налогов, организация уплачивает еще ряд налогов и платежей, однако они занимают незначительную часть в сумме всех налоговых платежей.
Итак, теперь перейдем непосредственно к рассмотрению налоговых платежей, и первый налог, который мы подвергнем анализу, будет налог на прибыль организаций.
Налоговая база для расчета налога на прибыль определяется, как разница между полученными доходами организации и произведенными расходами. И, как уже говорилось выше, в 2002 году произошли изменения в этом налоге, однако в определении налогооблагаемой базы кредитных организаций они существенно не коснулись, а для банка «Условный» суммы доходов, также как и суммы расходов, участвующих в определении налогооблагаемой прибыли, можно объединить в одну таблицу. Таким образом, доходы банка за период 2000 – 2002 годов представлены в приложении 1.
Расходы банка за тот же период соответственно приведены в приложении 2.
Можно заметить, что в за 2002 год по сравнению с 2000 годом наблюдается рост как доходов банка (практически по всем статьям примерно на 38%) так и расходов (примерно на 32%).
Теперь можно перейти непосредственно к расчету налогооблагаемой базы, и расчету самого налога.
Итак, в 2000 году налогооблагаемая база будет равна 6653529,81 , соответственно сумма уплаченного налога в рублях будет:
6653529,81 * 43% = 2861017,82
В 2001 году налоговая база равна 9718288,79 , сумма уплаченного налога:
9718288,79 * 43% = 4178864,18
В 2002 году налоговая база равна 13224754,00, сумма уплаченного налога:
13224754,00 * 24% = 3173940,96
Следует учесть, что эти данные не совсем полные. В распоряжении банка есть государственные ценные бумаги, по которым он получает доход в виде процентов, а ставка налога по такому виду доходов отличается от основной ставки, и она равна 15%, на протяжении всего рассматриваемого периода.
В течение 2000 года банк получил доход в виде процентов по государственным ценным бумагам в сумме 2184586,13, соответственно сумма налога равна
2184586,13* 15% = 327687,92
Таким образом, общая сумма налога уплаченного банком «Условный» в бюджет в 2000 году равна 3188705,74 рублей.
Соответственно, в 2001 году сумма процентного дохода по государственным ценным бумагам равна 2611617,98, сумма уплаченного налога будет равна
2611617,98 * 0,15% = 391742,70
Общая сумма налога на прибыль, уплаченная в 2001году равна 4570606,88 рублей.
В 2002 году процентный доход составил 6240621,24, сумма уплаченного налога в этом году равна
6240621,24 * 0,15% = 936093,19,
Общая сумма налога в 2002 году составила 4110034,15 рублей.
На основе вышеприведенных расчетов рассмотрим динамику платежей по налогу на прибыль за 2000 – 2002 года, которая приведена в таблице 2.1.
Таблица 2.1
Динамика платежей налога на прибыль за 2000 – 2002 года
|
Сумма налога за 2000 год В руб. |
Сумма налога за 2001 год В руб. |
Динамика налога за 2000 – 2001 года в % |
Сумма налога за 2002 год В руб. |
Динамика налога за 2001 – 2002 года в % | Динамика налога за 2000 – 2002 года в % |
| 3188705,74 | 4570606,88 | 143,34 | 4110034,15 | 89,92 | 128,89 |
Приступая к анализу этих данных, следует сразу обратить внимание на резкое снижение сумм налога в 2002 году, которая объясняется снижением ставки налога. Однако на протяжении данного периода наблюдается рост налогооблагаемой прибыли банка, в связи с чем в 2001 году, еще при старом налоговом режиме наблюдался рост налога на доходы кредитных организаций, главным образом благодаря увеличению доходов по процентам от размещенных кредитов, та же динамика наблюдается и в 2002 году, что свидетельствует о нормализации работы банка после кризиса. И если данная политика в работе банка будет продолжаться и в последующих годах, то опять таки будет наблюдаться рост налога на прибыль.
Также, следует обратить внимание на существенный рост доходов от процентов по государственным ценным бумагам, в особенности резкий скачок этого вида доходов произошел в 2002 году, в связи с чем произошло резкое увеличение уплаты налога на прибыль по данному виду дохода. Этот показатель говорит о возросшем доверии банка к государству и, следовательно, существует тенденция к увеличению вложений средств в эту область, связи с динамика роста процентного дохода будет расти, соответственно будет расти и сумма налога на прибыль по данному источнику.
Таким образом, в целом по данному виду налога можно сказать, что есть тенденция к росту налоговых сумм, уплачиваемых банком в бюджет, в первую очередь благодаря постепенному росту доходности банка, но поскольку произошла налоговая реформа, платежи в бюджет резко упали. Конечно, с точки зрения банка, это положительный момент, поскольку теперь можно больше средств направлять на расширение деятельности организации, однако с точки зрения бюджета, дела обстоят иначе, так как произошло довольно резкое снижение доходов поступающих по этому налогу. Но здесь существует и положительная сторона, главным образом она заключается в том, что многие организации выйдут из тени, а, следовательно, увеличатся налоговые платежи. Также многие предприятия направят больше средств на расширения своей деятельности, что в будущем может привести к довольно значительному росту платежей по налогу на прибыль организаций.
Следующим налогом, который мы рассмотрим, будут платежи во внебюджетные фонды (которые с т2001 года объединены в Единый социальный налог). До 2001 года существовало четыре внебюджетных фонда, куда платились взносы:
Пенсионный фонд;
Государственный фонд социального страхования;
Федеральный фонд обязательного медицинского образования;
Фонд службы занятости.
После объединения этих платежей в единый налог, служба занятости была убрана, и осталось только три фонда. Также, с введением Единого социального налога, была снижена ставка: если до 2001 года суммарная ставка платежей во все внебюджетные фонды была равна 38,5%, то с введением ЕСН она снизилась до 35,6% (основная ставка). При этом была введена регрессивная шкала ставок, которая позволяла при определенных обстоятельствах снизить ставку налога до 2%, однако такой ставкой могут воспользоваться очень незначительное число предприятий и организаций работающих в Российской Федерации. Однако, больше изменений в расчете этого налога не было.
База, как взносов, так и налога рассчитывается как сумма выплат и иных вознаграждений, начисленных налогоплательщиком за налоговый период в пользу физических лиц.
Таким образом, для банка «Условный» налоговая база будет равна фонду оплаты труда.
Теперь можно перейти непосредственно к расчету налога.
В 2000 году фонд оплаты труда составил 3848837,45 рублей, дальнейший расчет платежей представлен в таблице 2.2.
Таблица 2.2
Платежи во внебюджетные фонды, в рублях1
ПФСтавка 28% |
ГФСС Ставка 5,4% |
ФОМС Ставка 3,6% |
СЗ Ставка 1,5% |
Итого Ставка 38,5% |
| 1077674,49 | 207837,22 | 138558,15 | 57732,56 | 1481802,42 |
В 2001 году фонд оплаты труда составил 4665011,04 рублей, однако у четырех человек заработная плата за этот период превысила 100000 рублей, таким образом, следует рассмотреть возможность применения регрессивной шкалы ставок налога.
Регрессивную шкалу ставок Единого социального налога можно применять, если в 2000 году средняя заработная плата работников организации составила не менее 50 000 рублей (здесь в расчет не берется заработная плата 10% самых высокооплачиваемых работников).
Среднесписочное число работников в 2000 году составило 101 человек. Заработная плата за предыдущий отчетный период 10% самых высокооплачиваемых работников составила 577 325,62 рубля, заработная плата остальных 90% работников составила 4 087 685,42 рубля. Таким образом, в целом по организации средняя заработная плата за 2000 год составила:

то есть, право на применение регрессивной шкалы в 2001 году организация не имеет.
Расчет Единого социального налога за 2001 год представлен в таблице 2.3.
Таблица 2.3
ЕСН за 2001 год, в рублях1.
|
ПФ Ставка 28% |
ФССРФ Ставка 4% |
ФОМС |
Итого, Ставка 35,6% |
|
|
Федеральный фонд Ставка 0,2% |
Территориальные фондыСтавка 3,4% |
|||
| 1306203,10 | 186600,44 | 9330,02 | 158610,38 | 1660743,94 |
В 2002 году фонд оплаты труда составил1 6 536 078,15 рублей, при этом шесть человек имели заработную плату свыше 100 000 рублей за отчетный период. Опять таки, необходимо проверить, может ли организация применять регрессивную шкалу ставок налога или нет.
По сравнению с 2001 году в 2002 году методика определения правомерности использования регрессивной шкалы несколько изменилась.
В случае, если на момент уплаты авансовых платежей по налогу налогоплательщиком, накопленная с начала года величина налоговой базы в среднем на одно физическое лицо, деленная на количество месяцев истекших в текущем налоговом периоде составляет сумму менее 2 500 рублей, то налог уплачивается по максимальной ставке.
Здесь также присутствует правило, что при расчете средней заработной платы на одного работника, из расчета исключаются 10% самых высокооплачиваемых работников.
Так как, в этой работе расчет налогов делается в целом по годам, мы рассчитаем среднею величину заработной платы тоже за год.
Итак, среднесписочная численность работников за 2002 год банка «Условный» равна 103 человека.
Заработная плата 10% самых высокооплачиваемых работников составила 1 307 215,63 рубля, таким образом, заработная плата остальных 90% работников составила 5 228 862,52 рубля.
Средняя заработная плата за отчетный период на одного работника составила:
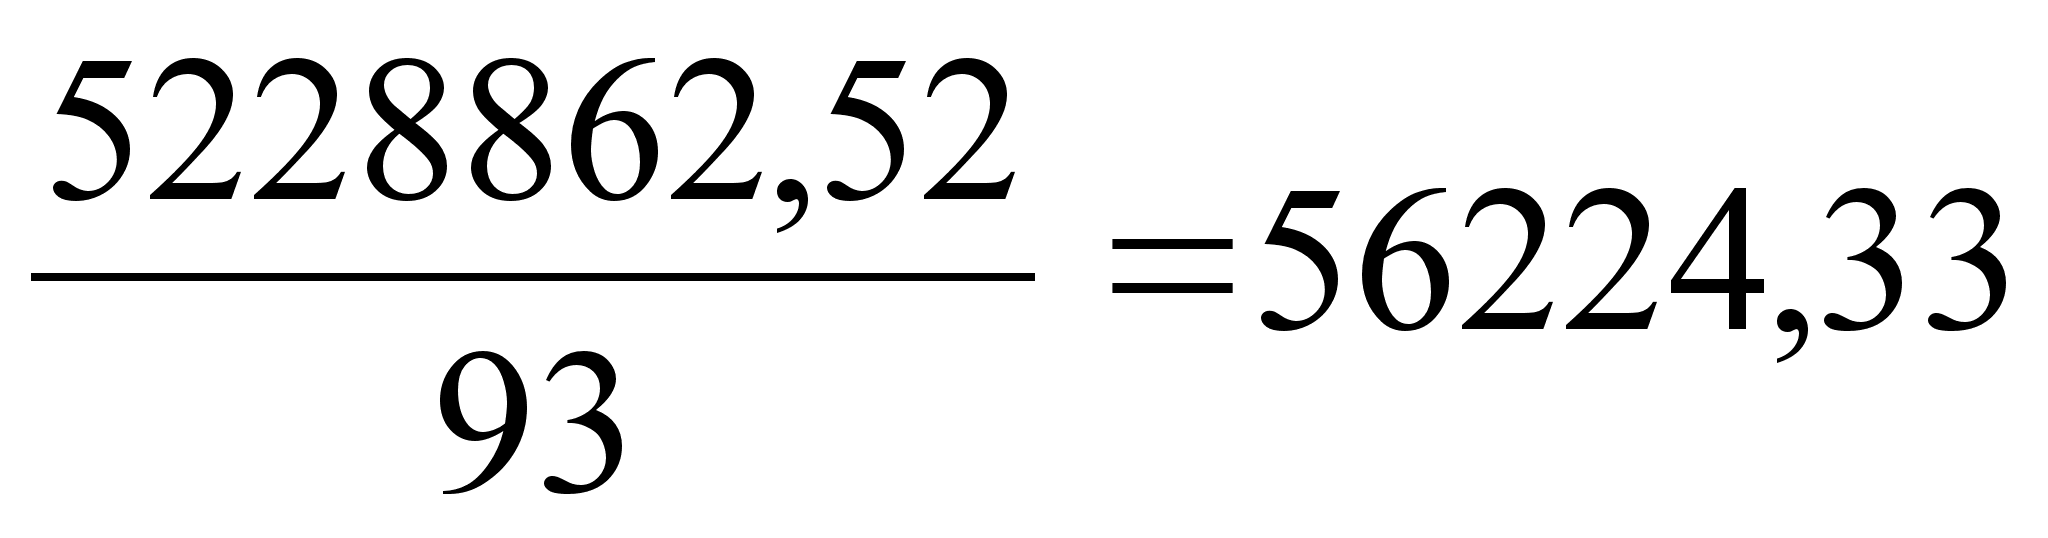
Соответственно среднемесячная заработная плата на одного работника в течение 2002 года была равна:
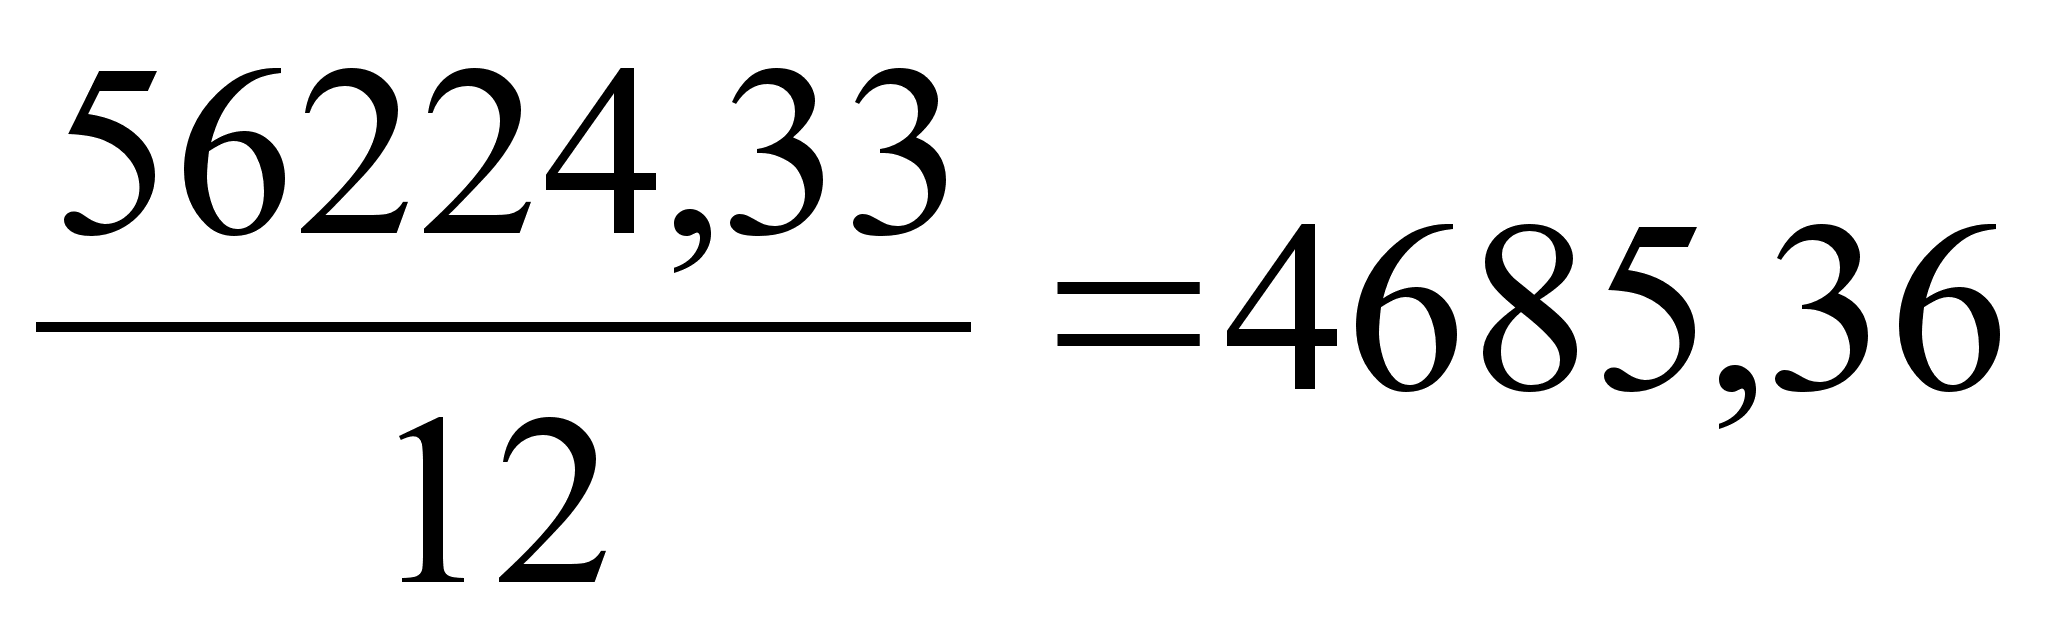
То есть, за 2002 год банк имеет право применить регрессивную шкалу ставок.
Как уже говорилось выше, шесть человек имеют доход свыше 100000рублей, и их общий доход равен 849690,16 рублей.
Очевидно, что 600000 рублей из этой суммы будет облагаться по максимальной ставке, а остальные 249690,16 рублей по регрессивной. Заработная плата всех остальных работников также облагается по максимальной ставке.
Расчет единого социального налога за 2002 год приведен по основной шкале ставок приведен в таблице 2.4:
Таблица 2.4
ЕСН за 2002 год, в рублях1.
|
ПФ Ставка 28% |
ФССРФ Ставка 4% |
ФОМС |
Итого, Ставка 35,6% |
|
|
Федеральный фонд Ставка 0,2% |
Территориальные фонды Ставка 3,4% |
|||
| 1760188,64 | 251455,22 | 12572,76 | 213737,19 | 2237953,81 |
Расчет этого же налога по регрессивной шкале приведен в таблице 2.5.
Таблица 2.5
ЕСН за 2002 год (регрессивная шкала), в рублях2.
|
ПФ Ставка 15,8% |
ФССРФ Ставка 2,2% |
ФОМС |
Итого, Ставка 20% |
|
|
Федеральный фонд Ставка 0,1% |
Территориальные фонды Ставка 1,9% |
|||
| 39451,05 | 5493,18 | 249,69 | 4744,11 | 49938,03 |
Итого, общая сумма уплаченного налога равна 2287891,84 рубля.
Следует отметить в первую очередь, что введение Единого социального налога практически никак не отразилась на коммерческом банке «Условный», так как, ставка в целом была снижена не значительно (всего на 2,9%), регрессивной шкалой банк начал пользоваться только в 2002 году, да и сумма, облагаемая пониженными ставками, была относительно незначительной. Однако, следует заметить, что рост сумм налоговых платежей по данному налогу, как ни странно, хороший признак для работников банка, ведь если растет сумма уплачиваемого Единого социального налога (а она значительно выросла в 2002 году – 37,76%), то, значит, растет заработная плата работников банка.
Переходя к рассмотрению налога на имущество юридических лиц, следует заметить, что за период 2000 – 2002 годов практически никаких изменений в расчете этого налога не было.
Налогооблагаемая база определяется как среднегодовая стоимость имущества по формуле средней хронологической:
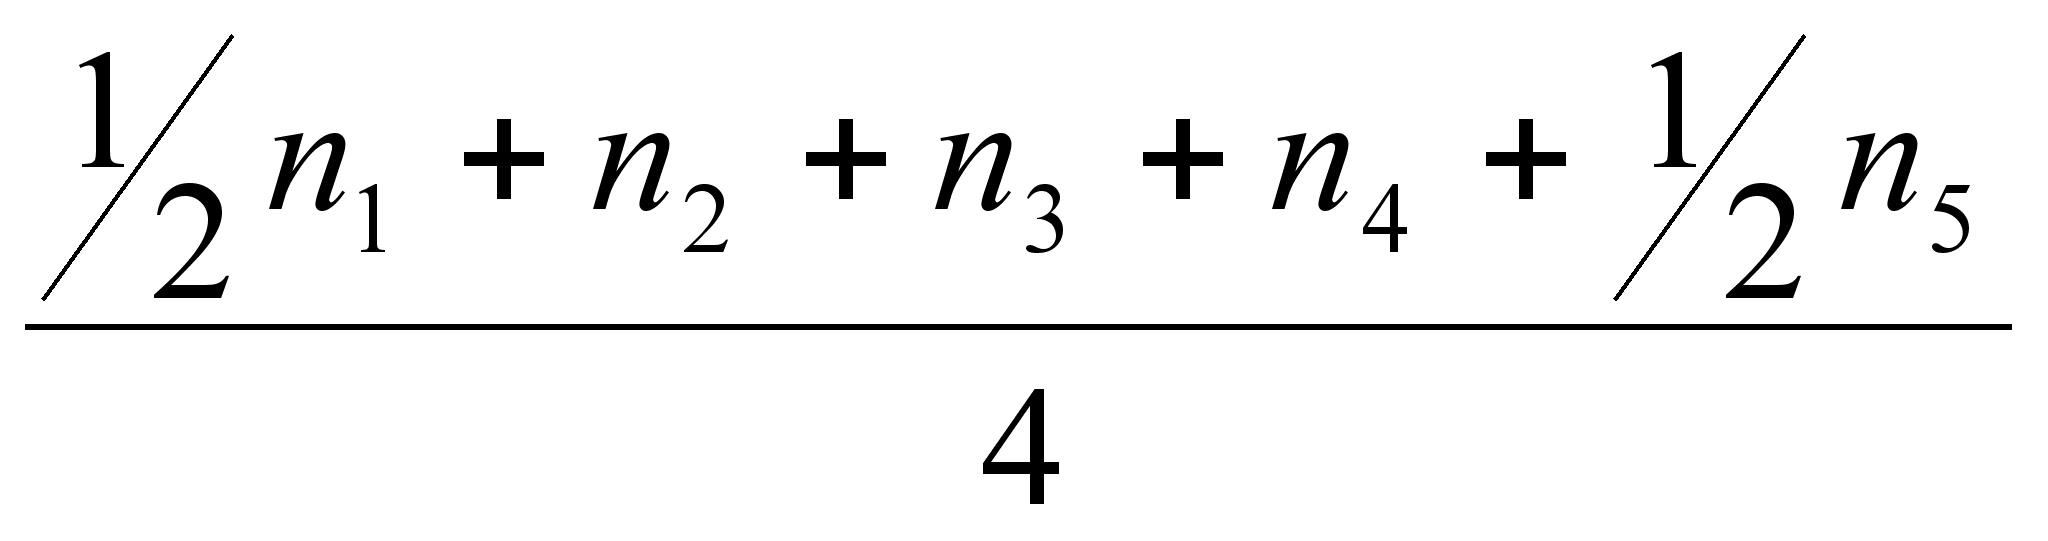 ;
где n1, n2, n3, n4, n5 – соответственно стоимость налогооблагаемого имущества на начало отчетного года, на начало второго, третьего, четвертого кварталов и на конец года.
Следует заметить, что при расчете стоимости налогооблагаемого имущества, его сумму необходимо уменьшать на сумму амортизации начисленной на данный вид имущества. Ставка налога равна 2%.
Расчет поквартальной стоимости налогооблагаемого имущества приведен соответственно за 2000 год в приложении 3.
Произведем расчет налогооблагаемой базы за 2000 год:
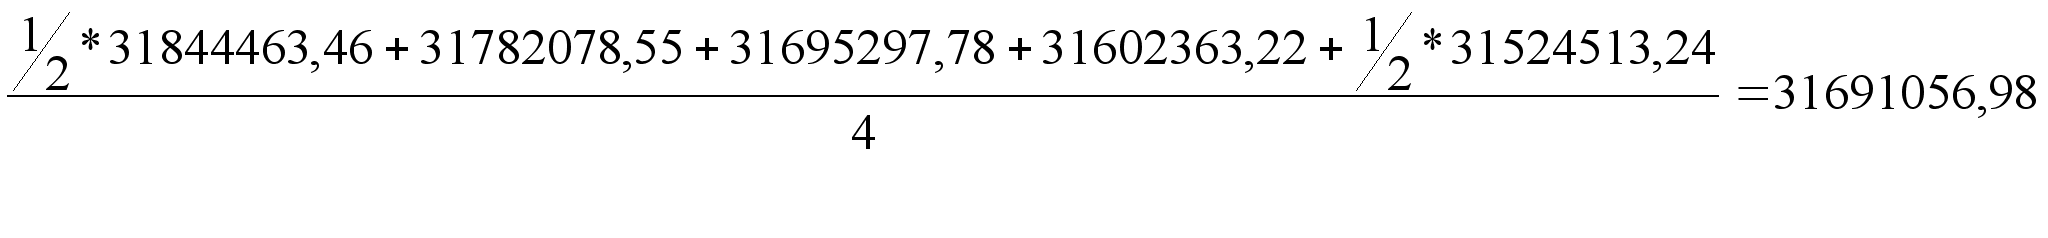 Таким образом,
сумма уплаченного
налога в 2000 году
равна:
31 691 056,98 * 2% = 633 821,14
Теперь проведем расчет налога на имущество за 2001 год (приложение 4).
Налогооблагаемая база за 2001 год составит:
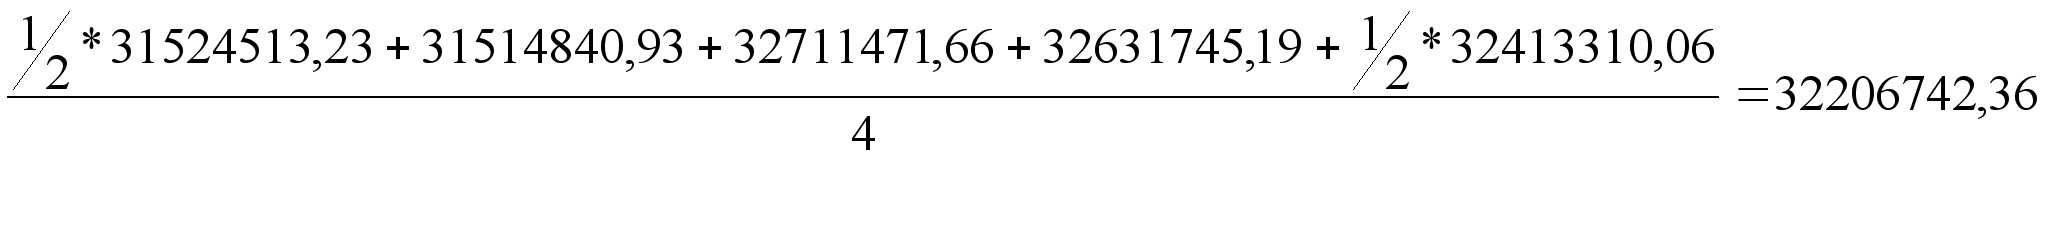
Соответственно, сумма налога уплаченного в 2001 году равна:
32 206 742,36 * 2% = 644 134,85
И рассчитаем налог за 2002 год (налогооблагаемое имущество приведено в приложении 5).
И в 2002 году налогооблагаемая база составила:
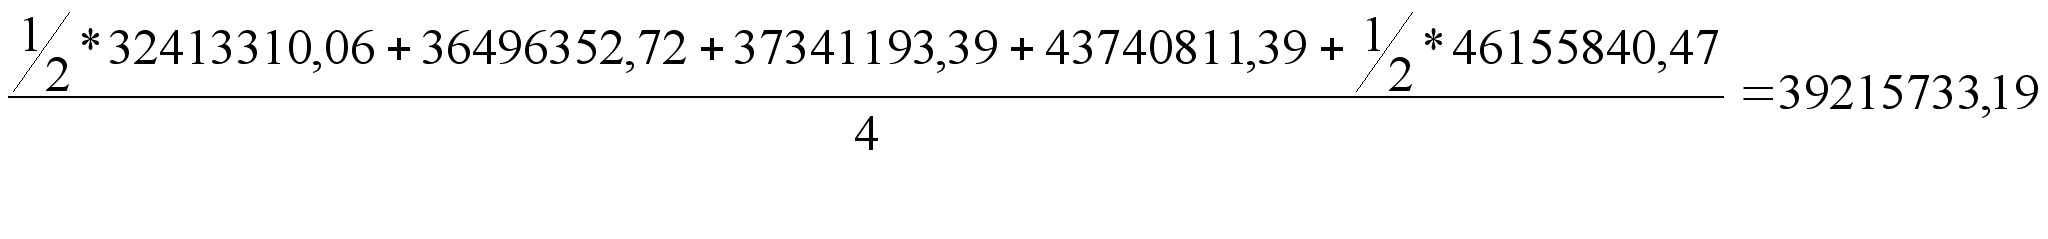
Соответственно, сумма налога за этот год равна:
39 215 733,19 * 2% = 784 314,66
Заметный рост налога был заметен лишь в 2002 году, (его динамика составляет 22% по сравнению с 2001 годом, для сравнения динамика роста этого налога в 2001 году по сравнению с 2000 годом составляет всего 1,63%) это в первую очередь связано с техническим перевооружением, проводимым в банке в 2002 году, и увеличением проводимых лизинговых операций. Опять таки, по динамике этого налога можно охарактеризовать состояние организации. Таким образом, можно говорить о возможности банка стать на новые рубежи работы и обслуживания клиентов, связи с улучшением технической обеспеченности персонала банка.
Налог на пользователей автомобильных дорог является налогом по обороту, то есть, размер налога зависит от операций по реализации продукции, работ, услуг.
Налогооблагаемой базой этого налога будет выручка от реализации работ и услуг. Однако, некоторые операции не подлежат налогообложению, согласно Инструкции МНС РФ от 04 апреля 2000 года №59 «О порядке исчисления и уплаты налогов, поступающих в дорожные фонды».
Ставка налога до 2001 года была 2,5%, с 2001 года - 1%.
Расчет налогооблагаемой базы налога и суммы, уплаченные налога за 2000, 2001 и 2002 года приведены соответственно в приложении 6, где налог за 2000 год рассчитывается по ставке 2,5%, а за остальные года по ставке 1%.
Очевидно, что наблюдаемое резкое снижение налога в 2001 году, всецело зависит от снижения ставки, рост же налога в 2002 году (на 15,27% по сравнению с 2001 годом) всецело зависит только от увеличения банком оборота услуг. И, опять таки, как и с предыдущими налогами, рост динамики платежа налога показывает положительную динамику работы банка.
На наш взгляд, следует также упомянуть один из основных налогов, который является главным источником дохода Федерального бюджета Российской Федерации, - налог на добавленную стоимость.
Следует сразу отметить, что в уплате НДС банками в 2001 году произошли некоторые изменения, где была немного снижена налогооблагаемая база, и при некоторых условиях можно полностью освободится от уплаты этого налога. Однако, в первую очередь это касается мелкие кредитные учреждения, чтобы предоставить им возможность развернуться. Для средних и крупных банков это нововведение практически никак не отразилось на уплате НДС, и порядок расчета этого налога, можно сказать, остался прежним.
Следует сказать, что НДС, довольно специфичный для банков налог, благодаря тому, что большинство банковских операций не подлежит налогообложению этим налогом. Это обусловлено главным образом тем, что цена на банковские услуги очень чувствительна к изменениям, и увеличение их на 1-2% может привести к резкому снижении доходности банка, а если обложить эти операции НДС, то цена их возрастет на 10-20%, что просто-напросто приведет к краху банковской системы.
Следовательно, только незначительная часть операций проводимых банками подлежит обложению НДС, и то большинство этих операций не относятся к банковским.
Ставка налога составляет 20%.
Расчет налога за 2000, 2001 и 2002 года соответственно представлен в приложении 7.
В 2002 году по сравнению с 2000 годом в целом наблюдается рост налогооблагаемой базы в среднем на 48%, при этом сумма уплаченного налога возросла на 52%.
Можно сказать, что главным образом