Налогообложение коммерческих банков
И опять, мы видим, что увеличение платежей по НДС в бюджет, говорит о большем количестве работ проделанных банком, что, в конечном счете, положительно отражается в целом на финансовом состоянии организации.
Кроме вышеперечисленных налогов, банк уплачивает еще ряд других, однако они составляют довольно незначительные суммы, по сравнению с вышеописанными, и представлены они довольно большим числом налогов и сборов, поэтому рассматривать их каждого по отдельности, на наш взгляд, не имеет смысла.
Следует лишь отметить, что общая сумма всех остальных налогов уплаченных в бюджет составляла:
В 2000 году – 48 643,16 рублей;
В 2001 году – 53 186,11 рублей;
В 2002 году – 60 586,64 рубля.
Не вдаваясь в мелкие подробности, можно отметить, что рост этих налоговых платежей всецело зависел от роста финансовых показателей банка.
Теперь следует перейти к суммарному рассмотрению налоговых платежей, произведенных банком «Условный». Итак, сумма всех налоговых платежей будет равна:
В 2000 году – 7319111,85 рублей;
В 2001 году – 8239819,95 рублей;
В 2002 году – 8787076,20 рублей;
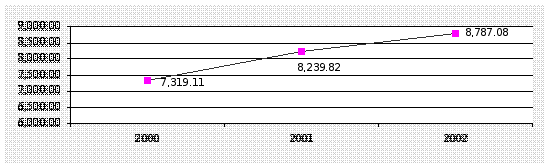
Рис. 2.1 Динамика налоговых платежей банка «Условный», за 2000 – 2002 гг. (тыс. руб.)
Очевидно, что присутствует динамика роста налоговых платежей, однако в 2002 году мы можем видеть замедление этой тенденции. Можно с уверенностью сказать, что причина кроется в налоге на прибыль. Если в 2000 году налог на прибыль составляет 49,59% всех налоговых платежей, в 2001 году – 55,46%, то в 2002 году всего лишь 42%.такая динамика объясняется только снижением ставки налога, практически в два раза. Конечно, такую ситуацию можно рассматривать с двух сторон: со стороны организации – это, конечно же, большой плюс, так как больше средств остается в свободном распоряжении, однако со стороны государства – это все таки минус, который как уже говорилось выше может перерасти в «плюс», но на данный момент такая ситуация только снизила часть государственных доходов, особенно это касается региональных и местных бюджетов, где налог на прибыль является основным источником налогового дохода. Такое снижение доходности этих уровней бюджета повлекло за собой увеличение финансирование их из Федерального бюджета, что повлекло за собой отвлечение средств в первую очередь из социального сектора.
Однако со снижением ставки налога на прибыль, положительная сторона в изменениях этого налога относительно организации заканчивается. В этой главе мы считаем не целесообразно рассматривать все минусы, возникшие связи с проведением реформ, они более подробно будут рассмотрены в 3 главе данной работы, единственное, что стоит отметить, так это то, что все слабые стороны закона «О налоге на прибыль организаций» связаны с запутанностью и недоработанностью закона, что, в свою очередь, может приводить к недоразумениям, которые могут окончится различными штрафными санкциями, со стороны налоговой инспекции.
Еще один налог, про который следует сказать отдельно – Единый социальный налог. Он занимает второе место среди всех налоговых платежей банка после налога на прибыль:
В 2000 году платежи во внебюджетные фонды составляли – 23%, от всех уплачиваемых налогов;
В 2001 году доля ЕСН – 20,1%;
В 2002 году – 27,5%.
Следует сразу обратить внимание, что резкий рост доли ЕСН среди всех остальных налогов в 2002 году, объясняется, главным образом, резким снижением доли налога на прибыль.
Снижение же налога, произошедшее в 2001 году, можно объяснить снижением суммарной ставке по платежам во внебюджетные фонды, как уже говорилось выше, на 2,9%.
Однако снижение ставки произошло несущественное, поэтому можно говорить, что налоговое бремя практически не изменилось. Применение регрессивной шкалы также затруднено, так как средняя заработная плата гораздо ниже 8333,33 рубля (тот предел заработной платы, который дает право применять регрессивную шкалу ставок), и поэтому пониженными налоговыми ставками практически никто на пользуется, там более, если организация находится довольно далеко от Москвы.
Также следует отметить, что по данному налогу очень сложное заполнение деклараций, сто зачастую приводит к ошибкам при расчете ЕСН, а это ведет за собой строго определенные санкции налоговой инспекции.
Таким образом, на наш взгляд, правительство поторопилось с этим налогом, так как требует некоторых доработок, чтобы дать более полный экономический эффект.
Все оставшиеся налоги и сборы содержат в себе гораздо меньше противоречий, чем налог на прибыль и ЕСН. Они довольно легко рассчитываются, легко уплачиваются, а, следовательно, по этим налогам проблемы можно не учитывать.
Следует также показать на несколько необычную взаимосвязь динамики налоговых платежей и финансового состояния организации, об этом уже несколько раз говорилось выше.
Итак, в целом по всем налогами видим динамику роста их платежей (исключение составляет только налог на прибыль, из-за снижения ставки), а это говорит о том, что организация расширяет рамки своей работы. Повышения уплаты налога на прибыль, говорит, что банк с каждым годом увеличивает свою прибыль, повышение платежей во внебюджетные фонды, говорит об увеличении заработной платы сотрудников, увеличение платежей налога на имущество показывает на то, что банк постепенно технически перевооружается, повышение платежей сбора за пользование автомобильными дорогами, говорит о росте выручке, увеличение сумм уплаченных по НДС, показывает, что банк расширяет сферу своей деятельности. Итак, динамика роста налоговых платежей, как ни казалось бы странно, показывает усиление позиций банка в сфере предоставления банковских услуг, и постепенном выходе из ситуации, сложившейся в августе 1998 года.
2.2 Анализ налоговой нагрузка коммерческого банка «Условный»
Для качественной оценки влияния налогов на финансовое состояние организации существует ряд методик. С начала рассмотрим коэффициент налогового бремени, предложенный Департаментом налоговых реформ Минфина РФ, который показывает соотношение суммы уплаченных налогов к доходу организации:
-
Сумма всех уплачиваемых налогов *100% Доход организации за отчетный период
Итак, в 2000 году этот показатель равен:
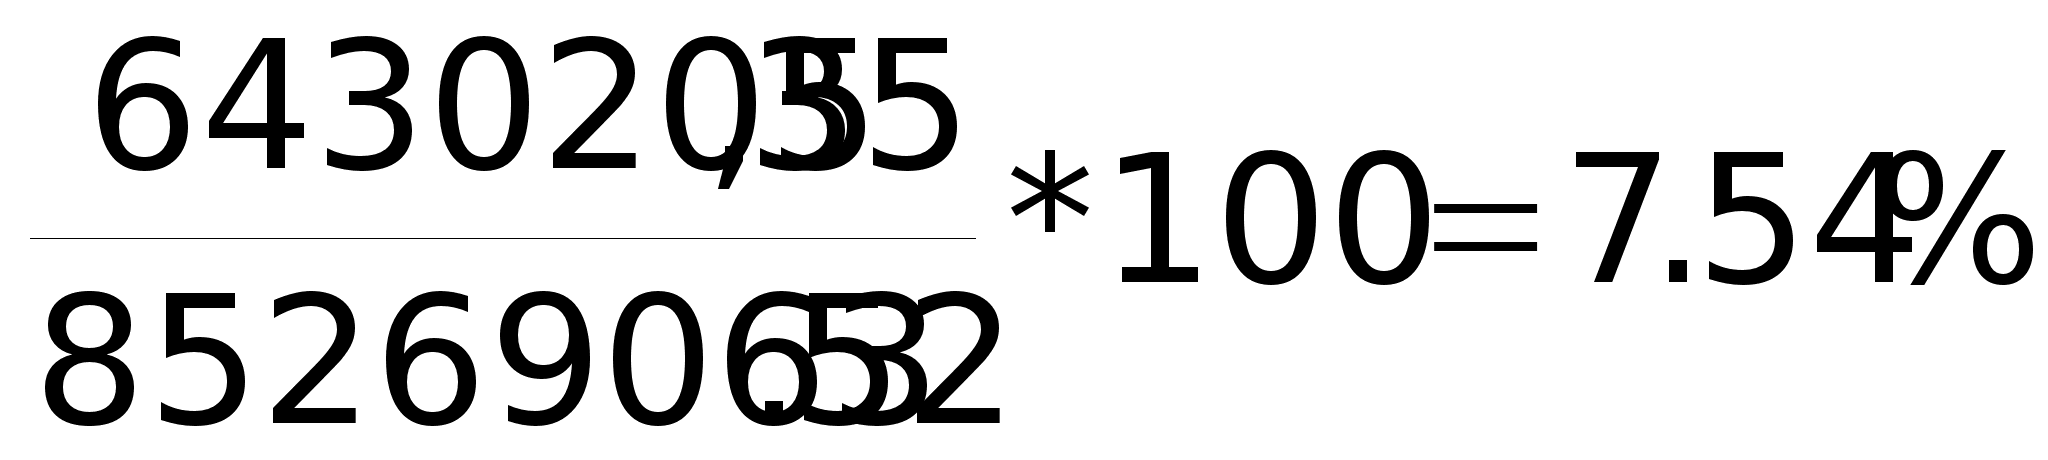
В 2001 году:
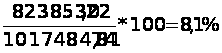
В 2002 году:
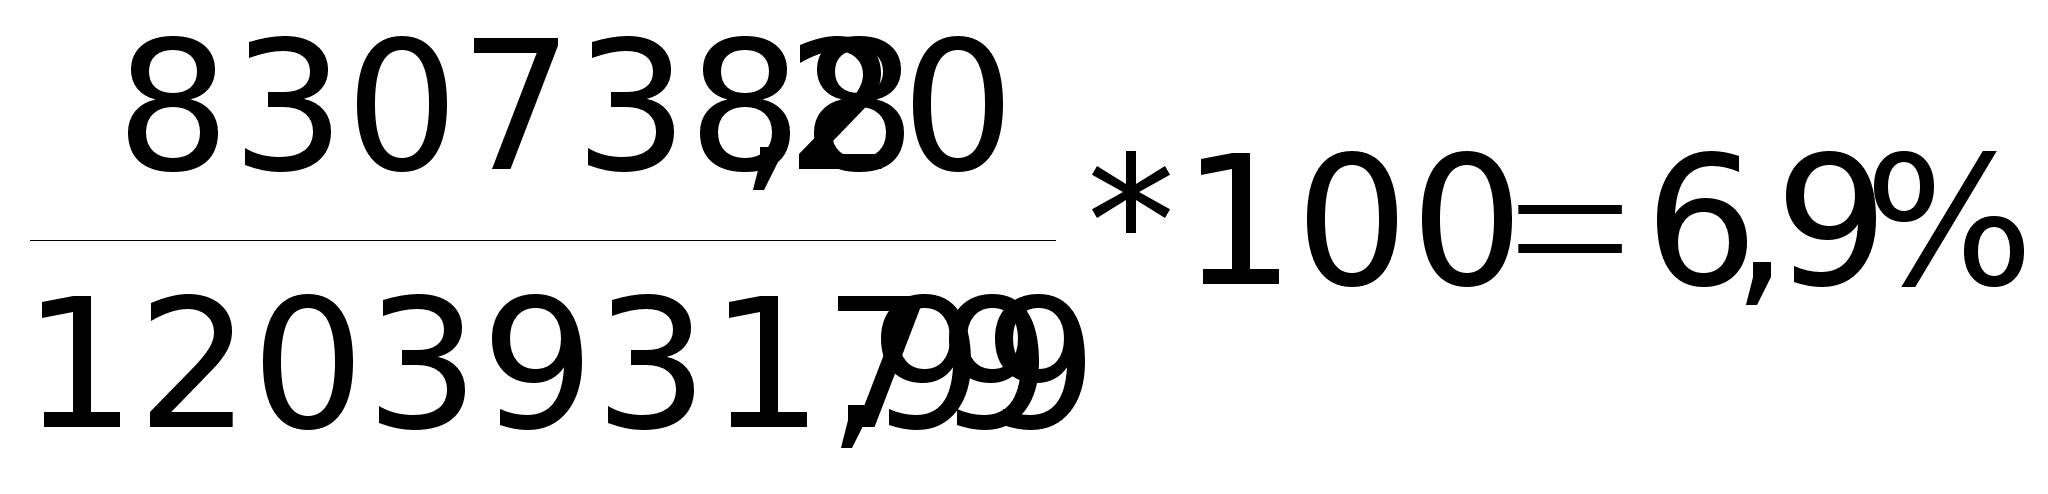
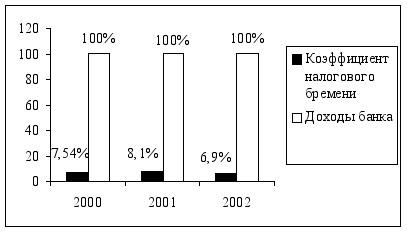
Рис 2.2. Налоговое бремя банка за 2000 – 2002 гг.,
(тыс. руб.)
Итак, как видно из рисунка 2.2, налоги занимают очень незначительное место по сравнению с доходами, следовательно по этой диаграмме сложно проследить динамику налоговых платежей. Поэтому обратимся непосредственно к коэффициентам.
Заметна динамика снижения тяжести налогового бремени в 2002 году с 8,1% до 7,3%. Такое положение дел объясняется в первую очередь снижением налоговой ставки налога на прибыль, однако, следует заметить, что в 2002 году налоговое бремя было меньше, чем в 2000 году, при этом налоговые платежи в 2002 году были заметно больше, нежели в 2000 году. Это можно объяснить только с довольно резким повышением выручки банка, что может говорить об увеличении работ проводимых банком по размещению своих услуг.
На наш взгляд, уместно будет рассмотреть долю налога на прибыль в выручке банка «Условный»:
В 2000 году она равна:
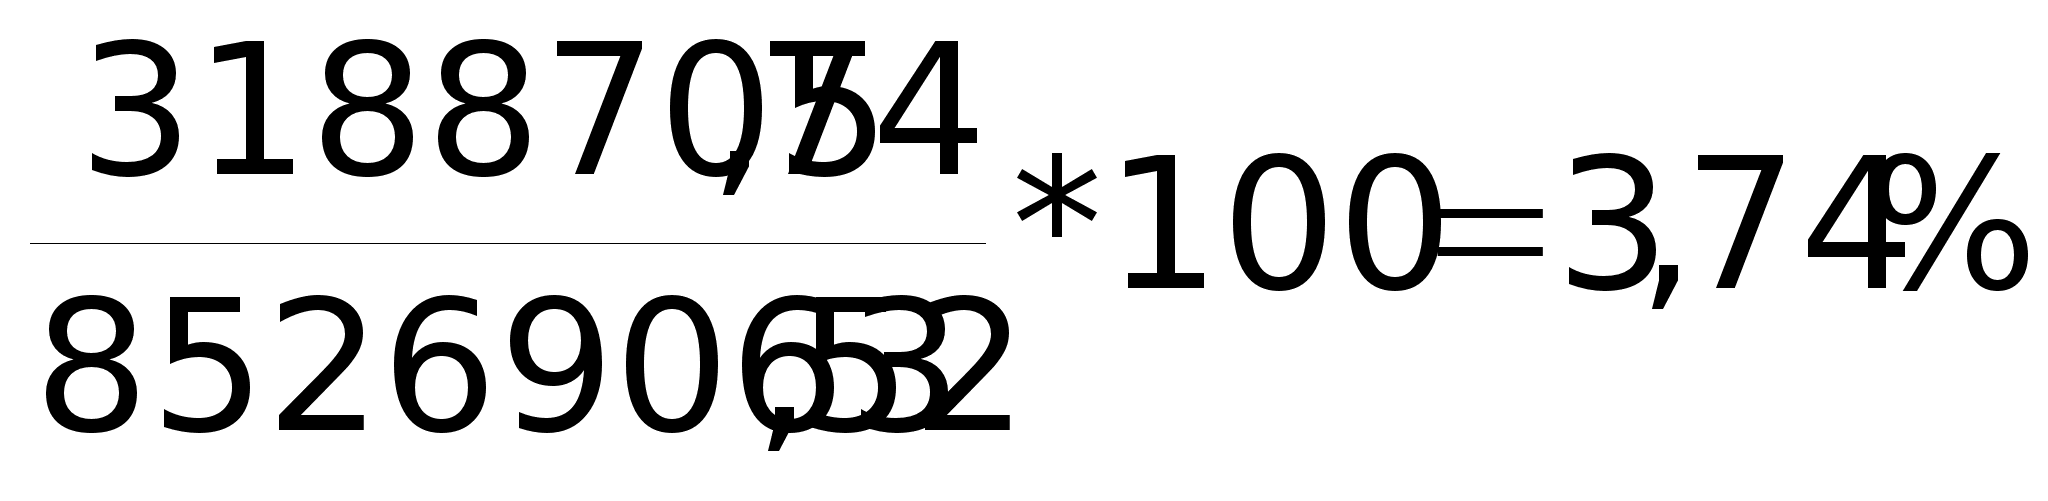
В 2001 году:
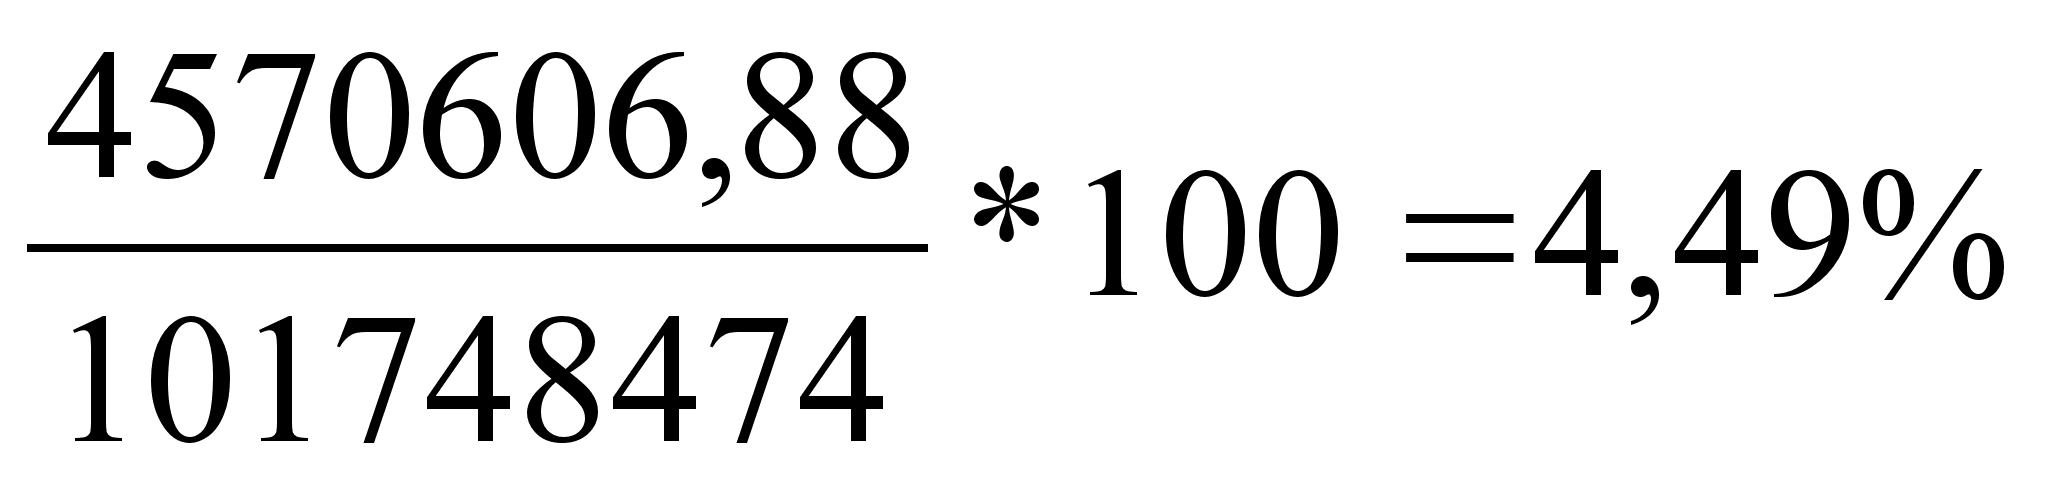
В 2002 году:
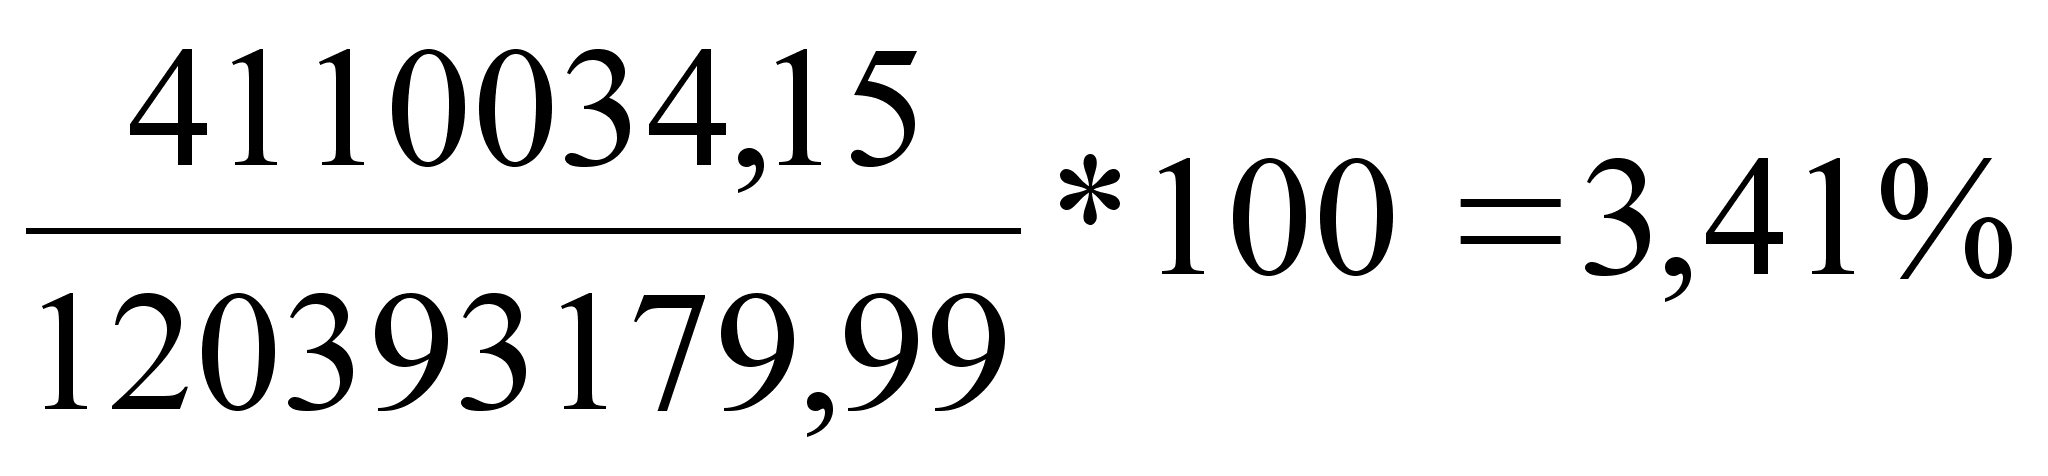
Здесь, кстати, можно будет проанализировать долю налога на прибыль в общей сумме налогов по отношению к доходам банка (рисунок 2.3).
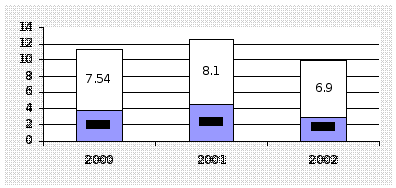
Рис. 2.3 Доля налога на прибыль в сумме всех налоговых платежей по отношению к доходам банка за 2000 – 2002 гг., (% к общим доходам).
Если сравнивать показатели налогового бремени, и показатели тяжести налога на прибыль (рисунок 2.3) видно, что последний занимает большую часть всех налоговых платежей. Но снижение доли этого налога, все-таки, заметно. Однако если введут изменения к ЕСН, главным образом снижение налоговой ставки (что собираются сделать с 2004 года), то доля налога на прибыль снова резко возрастет.
Однако, с точки зрения научного подхода у метода расчета тяжести налогового бремени, рассмотренного выше, существуют два существенных недостатка:
Данная методика не характеризует влияние налогов на финансовое состояние организации;
Все налоги, кроме налога на прибыль, относятся на себестоимость продукции (в данном случае услуг), поэтому сравнивать их с выручкой не целесообразно.
Таким образом, предлагается рассмотреть следующий метод.
Общий знаменатель, к которому можно привести тяжесть бремени всех налогов – это прибыль предприятия:
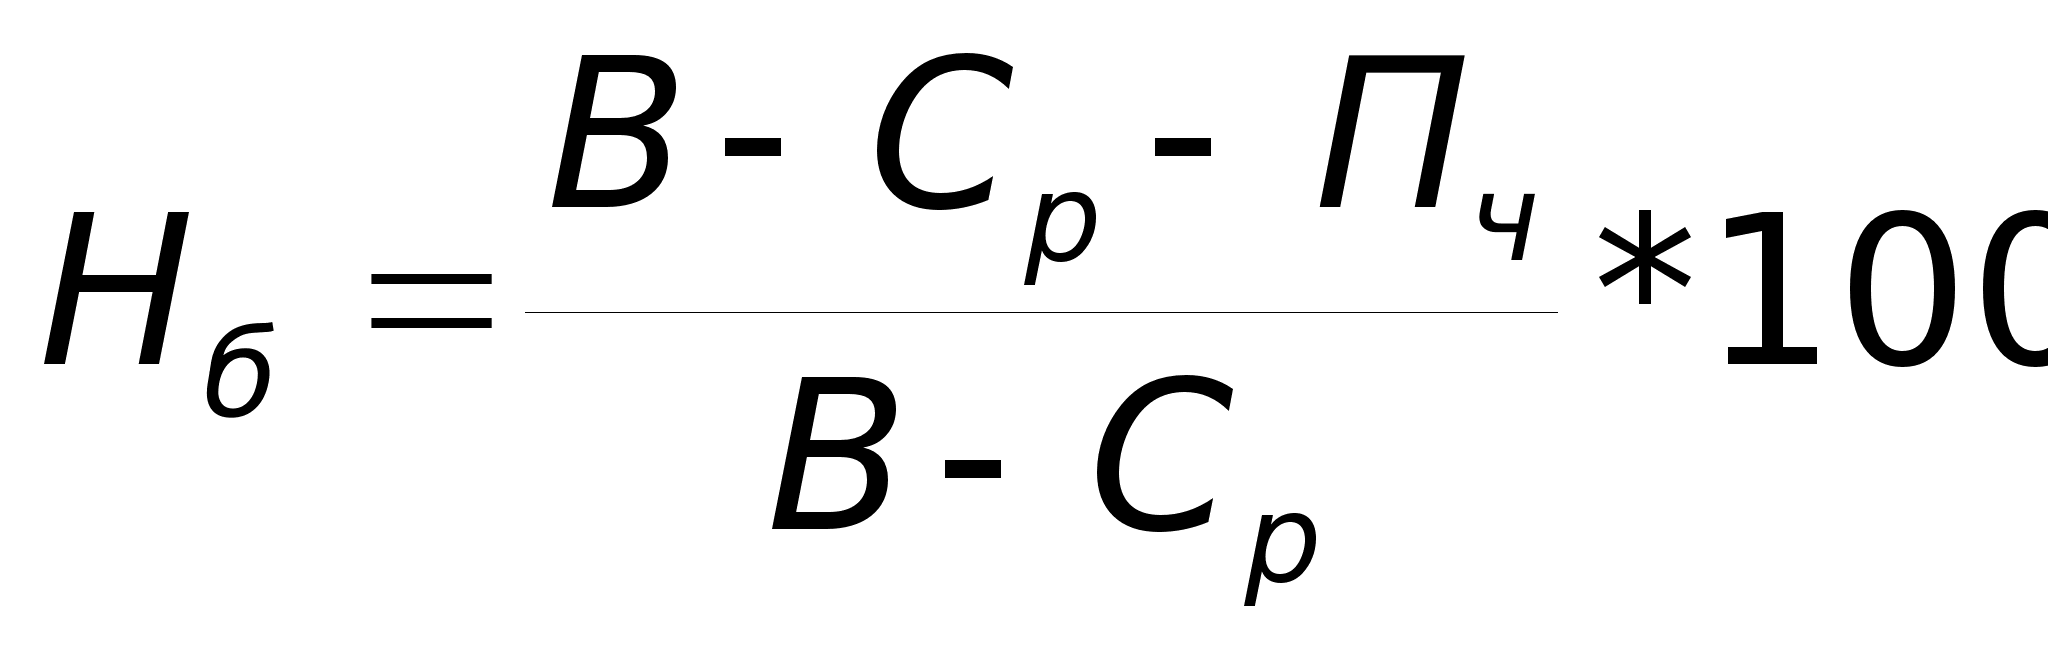
где Нб – тяжесть налогового бремени;
В – выручка от реализации, включая все налоги;
Ср – затраты на производство и реализацию услуг (без учета налогов)
Пг – фактическая прибыль остающаяся в распоряжении организации за вычетом всех налогов уплачиваемых за счет нее.
Итак, в 2002 году тяжесть налогового бремени по отношению к прибыли банка равна:
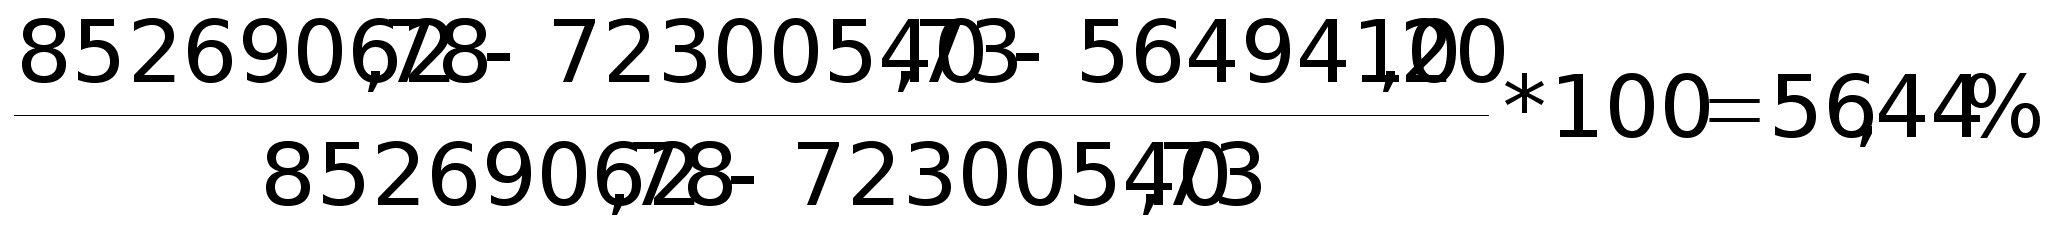
В 2001 году:
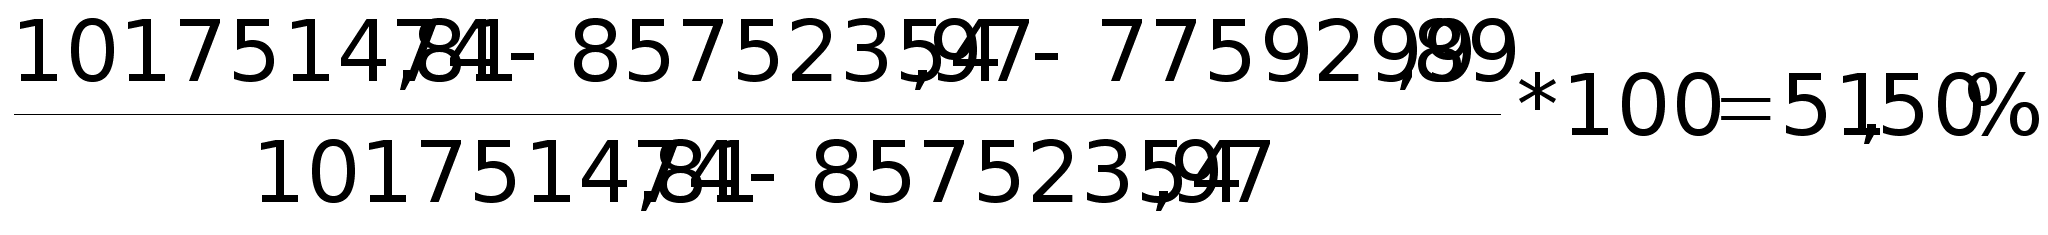
В 2002 году:
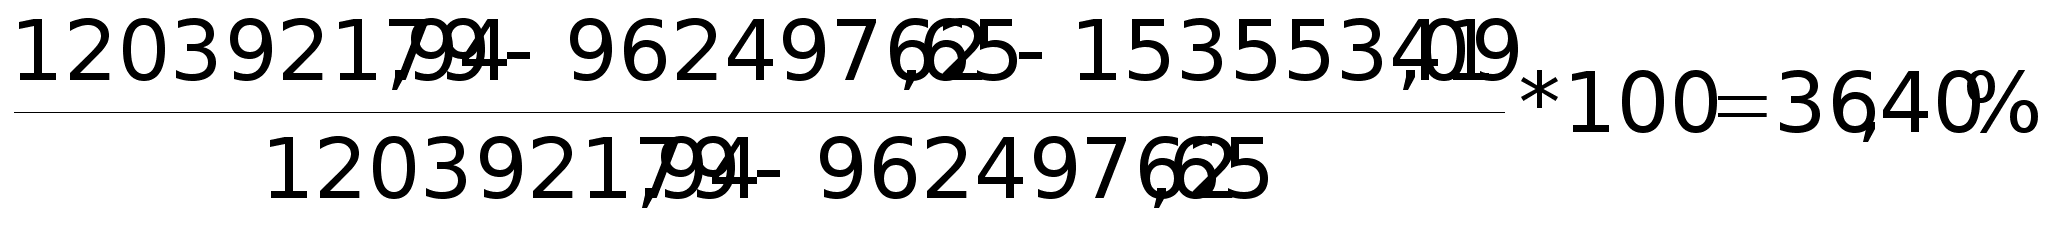
Р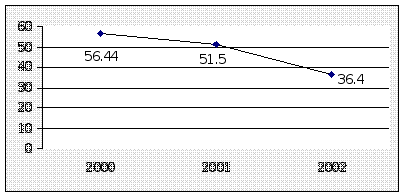
ис.
2.4 Тяжесть налогового
бремени за 2000
– 2002 года, в % к прибыли.
По отношению к прибыли налоги занимают довольно значительное положение. И, если предположить, что организация вообще не платит налоги, то прибыль могла бы возрасти практически в полтора раза. Однако, на протяжении данного периода, имеется тенденция к снижению налогового бремени. Если сравнивать 2001 год с 2000, когда сумма уплаченных налогов довольно резко возросла, а коэффициент снизился на 4,94 пункта, можно с уверенностью говорить что прибыль остающаяся в распоряжении банка довольно значительно возросла, скорее всего такая же ситуация присутствовала и в 2002 году, но ее сложно проследить, так как в том году значительно снизился налог на прибыль, что повлияло на резкое снижение этого коэффициента с 51,5% до 36,40%.
Существенным минусом этого показателя является то, что в нем можно проследить влияние только общей суммы уплаченных налогов, что затрудняет анализ по их отдельным видам.
Для банковского сектора применяется отдельный показатель – коэффициент налогов1, который показывает отношение налоговых платежей к работающим активам, то есть к активам, которые непосредственно приносят доход.
Коэффициент налогов равен:
-
Сумма все налоговых платежей *100 Работающие активы
Аналогично второму показателю, который мы рассматривали выше, суммы уплаченных налогов, если бы организация не платила налоги, могли бы пойти в работающие активы и приносить доход.
Итак, в 2000 году коэффициент налогов равен:
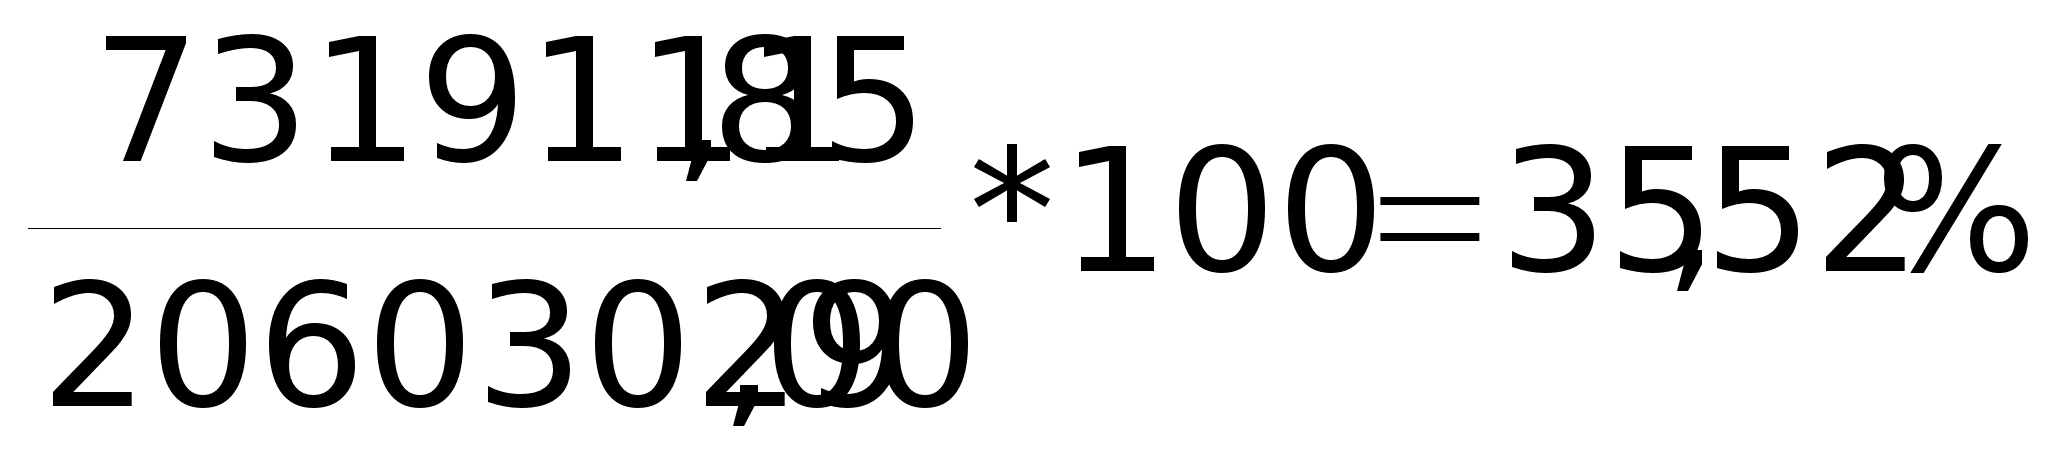
В 2001 году:
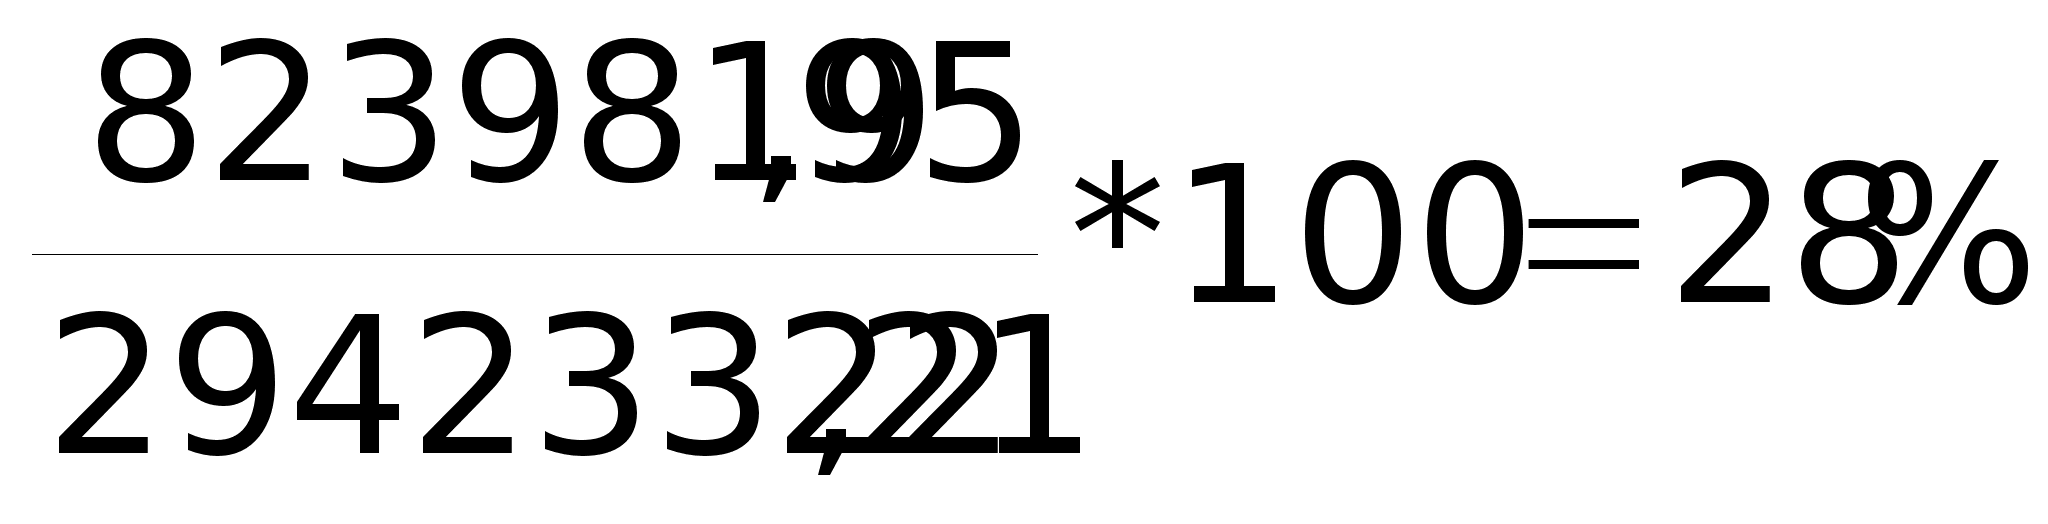
В 2002 году:
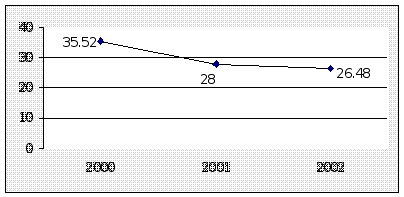
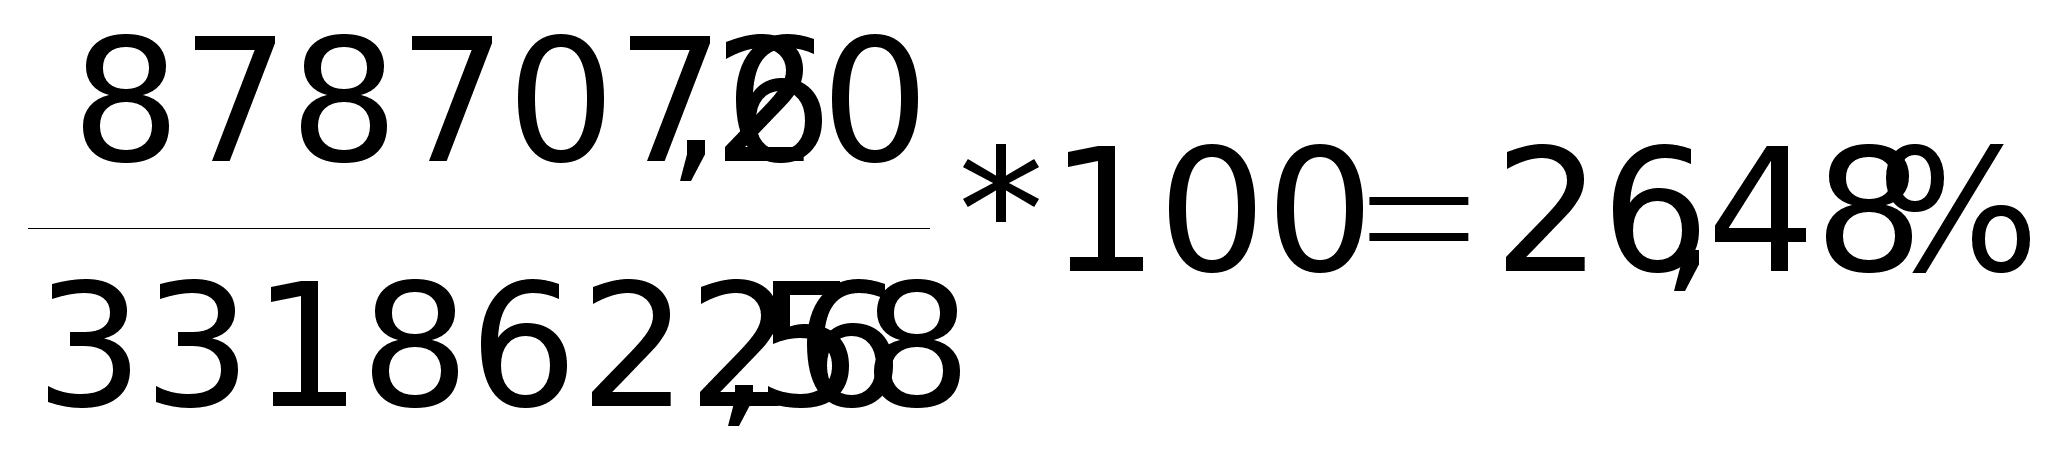
Рис. 2.4 Коэффициент налогов за 2000 – 2002 гг., (% по отношению к работающим активам).
Здесь мы опять видим динамику снижения налогового бремени, следует обратить внимание, что она происходит без скачков, которые, как правило, происходили в 2002 году, как было на прошлых диаграммах. Это в первую очередь связано с динамикой работающих активов, которая, очевидно замедлила темпы в 2002 году. И если в 2001 году снижение налогового бремени произошло благодаря только повышению этих активов, то на протяжении 2002 года, можно говорить, что налоговое бремя снизилось из-за снижения налога на прибыль.
Подытоживая расчеты этих трех показателей, можно сделать следующие выводы.
Динамика налогового бремени, сложившаяся на протяжении 2000-2002 годов имеет тенденцию к уменьшению, главным образом по двум причинам:
Увеличение прибыли полученной банком «Условный» и увеличение оборотных средств задействованных им же.
Проведенная налоговая реформа, которая снизила платежи по налогу на прибыль.
Такая ситуация может говорить только о положительной тенденции в финансовом состоянии банка «Условный»: во-первых, работа организации стала более эффективной, о чем говорит динамика налогового бремени во втором и третьем показателях, рассмотренных выше. И, во-вторых, снижение налогового бремени, которое напрямую связано со снижением уплаты налогов в бюджет, что в свою очередь позволяет банку иметь в своем распоряжении больше средств, которые можно направить на расширение деятельности.
Следует отметить, что в 2003 году эта динамика может несколько замедлится, но в 2004 году появится вновь, связи с возможным углублением проводимой налоговой политики и, главным образом, из-за возможной снижении ставки ЕСН.
1 Таблица рассчитана на основе формы №102 «Отчет о прибылях и убытках» за 2000 год
1 Таблица рассчитана на основе формы №102 «Отчет о прибылях и убытках» за 2001 год
1 Таблица рассчитана на основе формы №102 «Отчет о прибылях и убытках» за 2002 год
2 Там же
1 Инструкция ЦБ РФ от 1 октября 1997 г. №17 ЦБ РФ «О составлении финансовой отчетности».
Глава 3.Пути реформирования налогообложения коммерческих банков
3.1. Необходимость дальнейшего проведения реформ в сфере налогообложения коммерческих банков.
Как уже говорилось выше, в целом за последние годы налоговое бремя банков довольно резко упало, что не может отрицательно сказаться на их деятельности. Однако проблемы налогообложения во многом еще остались, и, в первую очередь, они связаны с трактовкой законодательства.
Самой запутанной главой Налогового кодекса для банковской деятельности является 25 глава: «Налогообложение прибыли организаций».
Итак, первой проблемой возникшей перед кредитными организациями – является введение налогового учета. Но так как бухгалтерский учет в этих организациях не был изменен, следовательно, налоговый учет вестись отдельно от бухгалтерского почти по всем видам доходов и большинству видов расходов1.
Существует два пути решения этой проблемы:
Разделить бухгалтерию на два отдела: бухгалтерского учета и налогового. Но на практике это означает не столько разделение, сколько создание нового подразделения. Понятно, что не в каждом банке могут позволить себе увеличение численности служащих, да и где взять специалистов широкого профиля, способных качественно и оперативно вести такого рода учет. Не следует забывать и о документообороте – потребуются дополнительные копии первичных документов.
Это создание нового программного продукта, способного одновременно вести как бухгалтерский так и налоговый учет. И хотя этот метод более приемлемый и менее дорогой, чем первый, однако, сложность его заключается в переподготовке персонала для работы в такого рода программах.
Итак, в первую очередь с введением налогового учета банки должны были волей-неволей потратится на создание такого вида учета.
Теперь перейдем к более серьезным проблемам.
Наиболее важный вопрос, который необходимо прояснить в гл. 25 НК РФ,— это вопрос о классификации доходов от банковской деятельности.
В соответствии со ст. 248 НК РФ доходы налогоплательщика подразделяются на доходы от реализации товаров (работ, услуг) и имущественных прав (доходы от реализации) и на внереализационные доходы.
Не может не обратить на себя внимание тот факт, что ст. 250 НК РФ относит к внереализационным доходам доходы от операций купли-продажи иностранной валюты и доходы в виде процентов, полученных по договорам займа, кредита, банковского счета, банковского вклада, а также по ценным бумагам и другим долговым обязательствам.
Если учитывать, что основная деятельность кредитной организации должна быть направлена на получение процентов от размещения ранее привлеченных средств, то вполне возможна ситуация, когда доля внереализационных доходов будет значительно выше, чем доходы от реализации. Особенно если к внереализационным доходам еще добавятся доходы от купли-продажи иностранной валюты.
Статья 290 НК РФ к доходам от банковской деятельности относит проценты, полученные от размещения денежных средств, а также доходы от покупки (продажи) иностранной валюты. При этом не сказано, что доходы, перечисленные в ст. 290, относятся к доходам от реализации. Наоборот, если руководствоваться формулировкой п. 1 ст. 290 НК РФ, то можно сделать вывод о том, что доходы от банковской деятельности могут носить как реализационный, так и внереализационный характер. Поскольку ст. 290 НК РФ отдельные доходы от банковской деятельности не классифицированы, то есть прямо не определено, к какому виду доходов они относятся, то такая классификация должна следовать из содержания других статьей НК РФ.
Как уже упоминалось, ст. 250 НК РФ (п. 2 и 6) доходы от купли-продажи и процентные доходы отнесены к внереализационным доходам. Упоминание об отдельных особенностях определения данного вида доходов, которые устанавливаются ст. 290 НК РФ, не меняет этой классификации, поскольку под особенностями следует понимать только отличия, содержащиеся в ст. 290 НК РФ, и не более того. Такие отличия существуют и заключаются они в том, что для всех налогоплательщиков курс ЦБ РФ принимается на дату совершения сделки (абзац второй подп. 2 ст. 250 НК РФ), для банков — курс Банка России принимается на дату расчетов по сделке (абзац второй подп. 4 п. 1 ст. 290 НК РФ).
Казалось бы, все ясно. Но небольшое сомнение все еще остается. Пункт 3 ст. 249 НК РФ говорит о том, что особенности определения доходов от реализации для отдельных категорий налогоплательщиков устанавливается положениями настоящей главы. Поскольку для банков существует ст. 290 НК РФ, то не значит ли это, что все доходы» перечисленные этой статьей, должны считаться доходами от реализации? А иначе, в чем смысл выделения этих доходов в отдельную статью?
Но самым существенным является правило, содержащееся в третьем абзаце ст. 328 «Порядок ведения налогового учета доходов (расходов) в виде процентов, полученных (уплаченных) по договорам займа, кредита, банковского счета, банковского вклада, а также процентов по ценным бумагам и другим долговым обязательствам» НК РФ: «В порядке, установленном настоящей статьей, учитываются доходы (расходы) в виде процентов, подлежащих получению (выплате) по долговым обязательствам любого вида организациями, для которых операции с такими долговыми обязательствами признаются операциями реализации в соответствии с уставной деятельностью».
Однако позиция, согласно которой процентные доходы и доходы от купли-продажи иностранной валюты должны будут относиться к доходам от реализации, также имеет свои слабые места. Возникает вопрос, почему в ст. 250 прямо об этом не сказано? Почему упоминается только об особенностях определения таких доходов, а не говорится, что доходы кредитных организаций в виде процентов и от купли-продажи валюты к внереализационным доходам не относятся? И, наконец, почему ст. 290 НК РФ ничего не говорит о доходах от банковской деятельности как о доходах от реализации? Ответа на эти вопросы пока нет.
Очевидно, что существуют противоречия между отдельными статьями Кодекса по этому вопросу, и дать однозначный ответ не представляется возможным. А между тем вопрос этот важный.
Согласно ст. 273 НК РФ организации имеют право на определение даты получения дохода (осуществления расхода) по кассовому методу, если в среднем за предыдущие четыре квартала сумма выручки от реализации товаров (работ, услуг) этих организаций без учета налога на добавленную стоимость и налога с продаж не превысила одного миллиона рублей за каждый квартал. Поэтому если банк ведет в основном кредитно-депозитную деятельность, то вполне возможна ситуация, что доходы от реализации у него окажутся в тех пределах, которые позволят пользоваться кассовым методом определения доходов, а не методом начислений.
Следующим существенный вопрос, который возник – это о методе начислений.
Наиболее существенным для банков является п. 6 ст. 271 НК РФ. В его первом абзаце указано: «По кредитным и иным аналогичным договорам, заключенным на срок более одного отчетного (налогового) периода и не предусматривающим равномерное распределение дохода (либо предусматривающим неравномерное получение дохода), в целях настоящей главы доход признается полученным и включается в состав соответствующих доходов ежеквартально. При этом доход определяется налогоплательщиком самостоятельно как доля предусмотренного условиями договора дохода, приходящегося на соответствующий квартал».
Аналогичный порядок установлен для расходов согласно п. 8 ст. 272 НК РФ: «По кредитным и иным аналогичным договорам, заключенным на срок более одного отчетного (налогового) периода и не предусматривающим равномерное распределение расходов (либо предусматривающим неравномерное осуществление расходов), в целях настоящей главы расход признается осуществленным и включается в состав соответствующих расходов ежемесячно. При этом расход определяется налогоплательщиком самостоятельно как доля предусмотренного условиями договора расхода, приходящегося на соответствующий месяц».
Нанашвзгляд, не ясно, какие именно договоры, аналогичные кредитным, имеются в виду. Очевидно, что таких договоров быть не может. Видимо, и законодатели обратили на это внимание, и в готовящихся изменениях это предложение начинается так: «По договорам займа и иным аналогичным договорам...», что уже позволяет включить в категорию аналогичных договора банковского кредита, товарного кредита, коммерческого кредита.
Обращает на себя внимание категоричное требование включать в налогооблагаемую базу начисленные, но еще не полученные проценты по всем договорам, вне зависимости от степени риска по этим операциям. Подобная норма является, по мнению автора, экономически необоснованной. Ведь даже возможность создавать резервы по сомнительным долгам не позволяет, как мы увидим в дальнейшем, нейтрализовать негативное влияние этого требования.
Будут возникать трудности и с учетом таких процентов. Даже если ЦБ РФ разрешит перейти банкам на метод начислений, это не избавит от необходимости вести двойной учет: бухгалтерский и налоговый. Ведь согласно Приложению № 2 к Положению ЦБ РФ от 26.06.98 № 39-П отражению на доходах банков будут подлежать только проценты, начисленные по ссудной задолженности первой группы риска.
Итак, доход считается полученным (а расход считается произведенным) и включается в состав соответствующих доходов (расходов) ежеквартально, при соблюдении одновременно следующих условий, если:
договор заключен на срок более одного отчетного (налогового) периода;
не предусматривается равномерное распределение дохода (расхода), либо предусматривается неравномерное распределение дохода (расхода).
Очевидно, это требование легко обойти. Например, заключать договора на срок, равный отчетному периоду. Или при заключении договора сроком на пять лет предусмотреть ежегодную равномерную выплату процентов.
Для ценных бумаг установлен особый порядок. Доход считается полученным при наступлении одного из двух событий: даты выплаты процентного дохода или даты реализации ценной бумаги. При наступлении даты реализации ценной бумаги доход считается полученным вне зависимости от факта поступления денежных средств по этой сделке. При этом в отличие от кредитных договоров и договоров займа если дата выплаты дохода превышает отчетный период, то не производится ежеквартальное начисление доходов для целей налогообложения. Следует добавить, что это начисление пока не производится.
Что понимать под датой выплаты? Нанашвзгляд, что дату выплаты следует трактовать как дату фактической выплаты. В противном случае законодателю следовало бы дать более четкую формулировку. Например, дата, когда, согласно условиям обращения ценной бумаги (или в сроки, определенные законами), должник обязан исполнить свои обязательства. При этом следует иметь в виду, что неясности и двусмысленности законодательства о налогах и сборах толкуются в пользу налогоплательщика (п. 7ст. ЗНКРФ).
В соответствии с п. 3 ст. 43 НК РФ процентами признается любой заранее заявленный (установленный) доход, в том числе в виде дисконта, полученный по долговому обязательству любого вида (независимо от способа его оформления). Поэтому все вышесказанное должно распространяться также на дисконтные ценные бумаги. В том случае, когда дисконтная ценная бумага имеет конкретный срок погашения, расчет причитающегося на отчетный период дохода не должен вызывать трудностей. Однако с дисконтом может быть выпущен вексель со сроком «по предъявлению». Тут следует признать, что ни действующее налоговое законодательство, ни готовящиеся изменения не определяют порядок начисления дохода для целей налогообложения для такого векселя.
Действительно, как правильно рассчитать в этом случае размер дисконта, приходящегося на отчетный период, непонятно, поскольку дата предъявления векселя к платежу четко не определена. Такие же проблемы возникают для векселей со сроком «по предъявлению, но не ранее» и со сроком «через такое-то время от предъявления». Очевидно, что здесь имеется пробел в налоговом законодательстве.
Кроме этого, можно отметить еще одно противоречие между статьями НК РФ.
Согласно подп. 12 ст. 270 НК РФ при определении налогооблагаемой базы не учитываются расходы в виде средств, переданных по договорам кредита и займа (иных аналогичных средств независимо от формы оформления заимствований, включая долговые ценные бумаги). Предположим, что приобретается вексель у векселедателя номиналом 1000 руб. за 800 руб. В этом случае 800 руб. являются средствами, переданными в займ, и они не участвуют в расчете налогооблагаемой базы.
Согласно подп. 10 п. 1 ст. 251 НК РФ при определении налогооблагаемой базы не учитываются доходы в виде средств, полученных в погашение заимствований, оформленных в том числе долговыми ценными бумагами. При предъявлении вышеупомянутого векселя к платежу получаем 1000 руб., которые также не участвуют в расчете налогооблагаемой базы.