Організація депозитних операцій комерційними банками з фізичними особами
Для підвищення ефективності роботи з населенням по залученню депозитів необхідно проводити зміни в напрямі спрощення і доступності операцій для фізичних осіб.
3. Шляхи удосконалення організації депозитних операцій з фізичними особами
3.1 Запозичення досвіду зарубіжних країн для побудови системи страхування депозитів населення в Україні
Минуле десятиліття розвитку України позначене низкою проблем, що гальмують її економічне зростання. Однією з них є втрата довіри населення до банківської системи. На макроекономічному рівні – недостатньо гарантій для вкладників, інфляційні процеси; на мікроекономічному – невиважена депозитна та кредитна політика банків, недостатньо високий рівень технічного обслуговування населення, низька надійність банків тощо.
Сьогодні для підвищення довіри населення до банків слід створити надійну систему захисту заощаджень. Законодавством України про банківську діяльність передбачено захист шляхом страхування депозитів і створення відповідного фонду для забезпечення стабільності банківської системи, однак активність НБУ у цьому напрямку досить низька. Свідченням тому є те, що Указ Президента «Про заходи щодо захисту прав фізичних осіб-вкладників комерційних банків України» був підписаний лише у другій половині вересня 1998 року, тобто коли відбулася банківська криза, а Закон України «Про Фонд гарантування вкладів фізичних осіб» був прийнятий у 2001 році.
Отже, побудова механізму страхування вкладів з метою захисту депозитів населення та мінімізації втрат суспільства через банкрутства лишається актуальною.
Законодавство України вбачає кілька можливих способів захисту інтересів вкладників, що передбачені українським законодавством.
По-перше, НБУ вимагає від банків отримання ліцензії на право приймати вклади (депозити) від юридичних і фізичних осіб; відкриття та ведення поточних рахунків клієнтів і банків-кореспондентів.
По-друге, спеціалізованим банкам забороняється залучати вклади від фізичних осіб в обсягах, що перевищують 5% регулятивного капіталу банку.
По-третє, повернення внесків фізичних осіб гарантується в порядку, передбаченому законодавством України. Вклади фізичних осіб Державного ощадного банку України гарантуються державою.
По-четверте, банк відповідає за своїми зобов'язаннями усім своїм майном.
По-п'яте, НБУ визначає норми обов'язкових резервів, що залежать від термінів та виду залученої валюти.
По-шосте, максимальний розмір залучення вкладів фізичних осіб недокапіталізованих банків не повинен перевищувати понад 100% регулятивного капіталу.
По-сьоме, в Україні створено Фонд гарантування вкладів фізичних осіб. Фонд є державною спеціалізованою установою, що виконує функції державного управління.
Для створення ефективнішої системи страхування банківських депозитів в Україні найкориснішим, з огляду на економічний, соціальний і політичний розвиток, є досвід систем страхування країн Східної Європи (Болгарії, Польщі, Румунії, Угорщини та інших). Проблеми захисту вкладників у цих країнах мають багато спільного з українськими. Тому в умовах перехідного періоду у багатьох країнах Східної Європи триває формування змішаної системи захисту внесків. Так, в Угорщині прийнято закон про державний фонд страхування внесків. У ньому переважають державне управління і недержавні джерела фінансування. Діяльність фонду звільнена від оподаткування. Його функції полягають не лише у стягненні страхових внесків і виплаті страхових премій. Фонд має право вживати заходів, що попереджають банкрутство фінансового інституту. Крім того, політика фонду зорієнтована здебільшого на захист інтересів малих і середніх вкладників. Об'єктами страхування є депозити як фізичних, так і юридичних осіб. На наш погляд, ці положення доцільно було б закласти в основу побудови й української системи страхування депозитів.
Формуючи механізм стягування страхових платежів і розробляючи моніторинг фінансового положення банків, слід скористатися досвідом захисту депозитів розвинених країн – США, Великобританії та Японії.
Захист банківських депозитів у Сполучених Штатах Америки базується на змішаній системі захисту інтересів вкладників, функціонування якої забезпечують дві спеціальні організації: Федеральна корпорація зі страхування депозитів (ФКСД) і Федеральна корпорація зі страхування депозитів позичково-ощадних асоціацій. Об'єктами страхування ФКСД є всі внески в банку, включаючи гарантійні зобов'язання банку перед клієнтом. Страхуються внески фізичних і юридичних осіб як державних, так і недержавних організацій. В обов'язковому порядку страхуються внески у так званих національних банках, тобто тих, які працюють на підставі генеральної ліцензії на всій території країни і для яких членство у Федеральній резервній системі (ФРС) є обов'язковим. Такий самий порядок поширюється на «банки штатів», що діють за ліцензіями, виданими владою окремих штатів, і є добровільними членами ФРС. Керівництво ФКСД здійснюється Радою директорів, що складається з п'яти чоловік. Троє з них призначаються відповідно Контролером грошового обігу, Радою керівників ФРС і ФКСД, а двоє – Президентом США за згоди сенату. Директорами не можуть бути особи, які раніше працювали в банках. Крім того, вони повинні належати до різних політичних партій. Первісний капітал ФКСД був сформований із коштів скарбниці і 12-ти федеральних резервних банків. ФКСД надано можливість в екстрених випадках отримати кредит у казначействі США максимальним розміром до 3 млрд. доларів. Банк, що застрахував у ФКСД свої депозити, може в будь-який час розірвати з нею відносини. У свою чергу, ФКСД може виключити із системи страхового захисту внесків банки, що здійснювали незаконні або дуже ризиковані операції. Однак незалежно від мотивів, що спричиняють до позбавлення банку страхового захисту своїх внесків з боку ФКСД, за сімома внесками забезпечується страхове відшкодування ще упродовж 2-х років із моменту розірвання договору. Упродовж цього часу банк зобов'язується робити щорічні внески за чинною ставкою з незмінною сумою внесків. Крім безпосереднього захисту банківських вкладів, ФКСД надане право за рахунок власних коштів здобувати частку в капіталі банку (або весь капітал на термін до 5-ти років) або надавати йому позичку, а також на час змінювати керівництво банку; переказувати дебіторську і кредиторську заборгованість банку, що збанкрутував, іншому банкові, застрахованому ФКСД. ФКСД уповноважена регулярно ревізувати банки, що не є членами ФРС. Для виконання таких завдань корпорація має у своєму розпорядженні великий штат кваліфікованих працівників, її директорам забезпечений доступ до конфіденційної аудиторської звітності про діяльність національних банків, що зберігається у Контролера грошового обігу, і банків штатів, дані про які є в інших адміністративних органах ФРС. Відповідно до чинної практики страхове відшкодування виплачується в розмірі до 100 тисяч доларів на один рахунок держателя. При цьому серйозні обмеження щодо кількості рахунків одного вкладника не встановлюються.
У США ще у 80-х роках було розроблено модель GMS (Growth Monitoring System), застосовану FDIC з метою розпізнавання початкової стадії процесів, що переростають у неплатоспроможність банків. Модель заснована на тому, що швидке збільшення банківських активів може спричинити зростання вкладень з підвищеним ступенем ризику і зниження якості управління банком. Банки, виділені GMS як такі, що «швидко зростають», є об'єктом додаткової уваги з боку FDIC. Модель використовує п'ять показників: приріст активів; приріст кредитного портфеля; частка кредитних вкладень у цінні папери з терміном понад 5 років у складі активів; частка зобов'язань у пасиві; капіталізація балансу.
При цьому розраховуються темпи приросту останніх трьох показників, потім процентні співвідношення порівнюються з відповідними середніми показниками подібної групи банків. Усього, залежно від величини балансу, місця розташування та кількості відділень банку, виділяється 25 таких груп. Ці співвідношення оцінюються за відповідними критеріями й утворюють загальну оцінку GMS. Прогнозні властивості моделі дають змогу виділити банки, що характеризуються підвищеним ризиком неплатоспроможності у майбутньому, причому прогноз поширюється на чотири роки. Така система значною мірою сприяла обмеженню величини ризику, прийнятого кредитними інститутами, і підвищенню рівня надійності внесків.
Захист банківських депозитів у Великобританії здійснюється Страховим фондом депозитів (СФД) британських банків. Його створення уперше було передбачено Банківським актом 1979 року, який регулює з правового погляду діяльність СФД. Фонд почав діяти з 1982 року і має такі особливості.
По-перше, фонд утворений на підставі законодавчого розпорядження, а не добровільної угоди безпосередньо між банками, він є самостійною юридичною особою. По-друге, страхуються в обов'язковому порядку внески усіх банків, винятком є окремі філії іноземних банків, стерлінгові рахунки яких у Великобританії знаходяться під захистом систем, що діють у країнах, де базується головна контора. По-третє, страхуються лише внески у фунтах стерлінгів на рахунках у Великобританії. По-четверте, схемою захисту передбачений лише прямий захист заощаджень вкладників, а максимальний розмір страхового відшкодування для одного вкладника визначений у 75% перших 10 тисяч фунтів стерлінгів його депозиту. СФД формується із вступних внесків банків-членів, обумовлених залежно від класу банку. Мінімальна сума внеску становить 10 тисяч фунтів стерлінгів, максимальна – 300 тисяч. За потреби розміри внесків можуть бути збільшені. Однак їхній максимальний розмір не повинен перевищувати 0,3% від загального обсягу застрахованих депозитів.
Очолює СФД правління, до якого входять керівник, його заступник, головний касир Банку Англії, а також кілька членів, що призначаються керівником. Членами правління є три контролери і кілька директорів банків – членів СФД».
Корпорація зі страхування депозитів у Японії існує з 1971 року. її капітал рівними частинами вніс уряд, Банк Японії і приватні банки. Корпорацією керує комітет, куди входять також керівник Банку Японії і представники приватних банків. Участь у системі страхування депозитів є обов'язковим для усіх міських банків, банків довгострокового кредиту, валютних і ощадних банків, а також кредитних кооперативів. Система закрита для місцевих відділень іноземних банків. Страхове відшкодування виплачується з фонду, що утвориться зі щорічних внесків у розмірі 0,008% від застрахованих депозитів банку. Компенсація вкладникам виплачується тільки у випадку, якщо їхні депозити були виражені в ієнах і максимальна сума становить 10 мільйонів ієн.
Отже, можна виділити три різновиди побудови системи захисту інтересів вкладників різних країн.
По-перше, систему страхування клієнтських внесків, що діє відповідно до норм страхової діяльності.
По-друге,
систему гарантій
з більшою гнучкістю
заходів для
оздоровлення
банку. У першому
випадку за
банкрутства
банку вкладник
отримує зі
спеціального
фонду означену
суму в межах
страхового
покриття.
У
другому – можливі
втрати вкладникові
не відшкодовуються,
але розпочинається
комплекс заходів
для оздоровлення
банку.
По-третє, змішану систему, що включає в себе елементи двох вищезгаданих систем. Система страхування зазвичай будується так, що у разі банкрутства банки перекладають втрати на своїх вкладників, що не застрахувалися. [35]
Для ефективної системи страхування банківських депозитів економічно розвинених країн передбачено такі послідовні кроки.
По-перше, створення політичного і законодавчого базису для обов'язкової та структурованої системи страхування банківських депозитів. Відкрита система дає владі змогу уникати помилкових стимулювальних дій. Як показав досвід, прихована система, заснована на державних розпорядженнях або минулих заходах для захисту державних банків, гарантування їхніх кредитів і захисту вкладників інших банків за потреби, неефективна. Схема страхування банківських депозитів має однаково поширюватися як на великі, так і на малі банки, а також враховувати специфіку методів оздоровлення банків різних форм власності.
По-друге, оплата витрат на оздоровлення державного банку може бути делегована приватним кредитним організаціям через підвищення страхової премії.
Умовою стабільності є формування адміністративних меж, що відповідають обраній системі страхування банківських депозитів, прийняття рішень про включення окремих банків у систему страхування, наприклад, за критерієм власного банківського капіталу. Важливим є відповідність міжнародним стандартам чинних правил і розпоряджень, процедур звітності, оцінки позичок, аудиту, контролю. Окреме місце посідає забезпечення доступу до інформації про діяльність банків, що дає змогу клієнтам захищати свої інтереси і примушує банки підкорятися ринковій дисципліні. Обов'язковою умовою є незалежність державного відомства, відповідального за систему страхування банківських депозитів, у прийнятті рішень про банкрутство банків. Важливою є визначеність законодавчої бази щодо захисту депозитів стосовно прав власності, закриття збанкрутілих банків і незалежність відомства контролю від центрального банку, включаючи політичний тиск. Невіддільною складовою є забезпечення системи страхування банківських депозитів необхідним фінансуванням і кваліфікованим персоналом. Перші кошти для фінансування надходять від стартового податку на усі банки, податку, розподіленого між комерційними банками, центральним банком і казначейством, винятково державного фінансування, або від запозичення фінансових коштів, право на яке надається агентству, відповідальному за страхування банківських депозитів, якщо немає інших джерел. При цьому державне фінансування може бути постійним або тимчасовим, а кошти, вилучені з банків на створення системи страхування банківських депозитів, можуть бути компенсовані.
Операції зі страхування банківських депозитів зазвичай стандартизуються на підставі методик, випробуваних у страхових компаніях, зокрема методи гарантування, контролю, розподілу ризиків, установлення страхових премій з урахуванням специфіки страхування банківських депозитів. Вимоги мають бути задоволені до надання банку ліцензії, що забезпечує право на захист депозитів. Хоча у багатьох країнах ліцензія на ведення банківських операцій надається довічно, є країни, де перереєстрація банків здійснюється періодично, що дає змогу контролювати якісні характеристики діяльності банків. Обов'язковим є планування дій на випадок кризи усієї банківської системи. Під час кризи банківської системи масово та взаємозалежно банкрутіють банки. Гарантією реалізації плану є адекватна база податкових доходів, що стримує кризу. Для цього важливим є механізм додаткового фінансування системи захисту банківських депозитів.
Таким чином, система страхування банківських депозитів на Заході створює умови для забезпечення гарантій банківських вкладів.
Дослідження досвіду зарубіжних країн дає змогу стверджувати, що запровадження змішаної системи захисту депозитів в Україні забезпечить як прямий захист вкладників (коли у разі банкрутства отримує з фонду зазначену суму у межах страхового покриття), так і непрямий захист (коли НБУ разом з фондом уживає заходів з фінансового оздоровлення проблемного банку). Тому, на нашу думку, для створення ефективної системи страхування банківських депозитів необхідно змінити підхід до розв'язання проблеми. Суб'єктом страхування і захисту повинен стати не окремий вкладник, а банк разом із вкладниками. Таким чином, ефективний захист банківських депозитів передбачає однаково ефективне функціонування як страхування, так і контролю та нагляду за фінансовим станом комерційних банків. [35]
Побудова системи захисту депозитів населення має базуватися на таких основних положеннях.
Членство у Державному фонді страхування депозитів має стати обов'язковою вимогою отримання ліцензії НБУ на право залучення коштів фізичних осіб.
Визначення ставок страхових платежів має бути диференційованим залежно від ступеня ризику конкретного банку. Тому треба розробити систему оцінки страхового ризику для проведення диференціації страхових внесків, що сплачуються банками з різним фінансовим станом.
Державний страховий фонд у тісній взаємодії з НБУ, на наш погляд, повинен мати право на розроблення конкретних заходів для фінансового оздоровлення комерційних банків. Це пов'язано з тим, що у межах страхового фонду обов'язковою має бути процедура обстеження фінансового стану комерційних банків, а також контроль за їхньою діяльністю. Це треба для збереження коштів вкладників, ефективного стягнення та своєчасного повернення коштів у разі банкрутства банку.
Участь НБУ у фонді має відображатися у тому числі й як можливість відкриття кредитної лінії у разі браку коштів.
Форма власності фонду повинна бути змішаною. Засновниками фонду має стати насамперед НБУ, Антимонопольний комітет та інші організації. Участь банків може бути або прямою, або непрямою (через асоціації).
Отже, аналіз свідчить, що усі економічно розвинені країни мають власну систему захисту населення, тому їхній досвід і знання треба використовувати при створенні подібної системи у нашій країні.
3.2 Використання маркетингових програм в поліпшенні формування депозитної бази банку
Як відомо
основним джерелом
залучених
коштів банку
є
депозити.
Депозити, за
різними оцінками,
забезпечують
від 70 до 95%
банківських
ресурсів. Це
пояснюється
їхньою чисельністю,
відносною
стійкістю
та меншою вартістю
порівняно з
іншими джерелами.
Особливо важливими
є депозитні
ресурси для
малих і середніх
за
розмірами
банків. Оскільки
в Україні переважна
більшість
банків мають
незначний
за світовими
стандартами
статутний фонд,
що впливає
на
можливість
залучення
ресурсів і
розміри активів,
особливе значення
для
ресурсного
забезпечення
наших банків
мають депозити.
Слабко виражена маркетингова орієнтація призводить до втрати конкурентоспроможності, а незначна операційна орієнтація небезпечна втратою контролю якості і зниженням прибутковості. У реальній ситуації треба прагнути до балансу цих орієнтацій, максимізуючи ту чи іншу, залежно від ситуації, що складається, у середньо- і довгостроковому плані.
Українським банкам ще належить пройти зміну філософії своєї діяльності. Проблема поглиблюється тим, що в плановій економіці не вимагалося навіть елементів маркетингового підходу, і тому банківські спеціалісти не мають досвіду роботи в ринкових умовах. Засвоєні ними традиції роботи відповідають операційній орієнтації. Цей вплив простежується на всіх рівнях банківського менеджменту.
В основі маркетингової діяльності українських банків лежить використання зарубіжного досвіду. Як показала практика, поки що українська модель маркетингу досить примітивна, оскільки вона не пов’язана з серйозним і глибоким вивченням ринку. Більшість банків, включаючи ті, що йдуть шляхом універсалізації діяльності, у кращому випадку, проводять найпростішу процентну політику, орієнтуючись на ставки банків конкурентів. На сьогодні прогресивнішою вважається вважається політика лідера якості, іншими словами перспективніше робити ставку на розмаїтність пропонованих послуг, каналів збуту, комплексне обслуговування.
З роботами маркетингу безпосередньо пов’язана діяльність по формуванню клієнтської бази банку. Розвинута клієнтська база формує основу універсального комерційного банку. Всі банки виявляють особливу турботу про розширення кола своїх клієнтів і про зміцнення відносин із ними. Найважливіщі роботи маркетингу і персонального менеджменту з формування клієнтської бази показані на рис. 3.2.
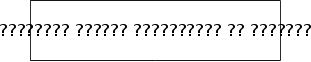
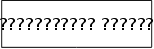

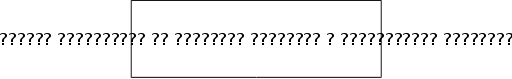
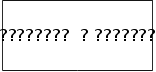
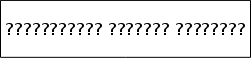
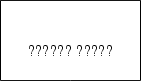
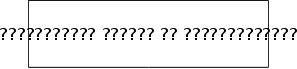

Рис. 3.2 Формування клієнтської бази банку
Відділ продажів, одержуючи від відділу маркетингу вказівку про перспективні сегменти клієнтури і можливі обсяги її залучення, планує роботу по розширенню клієнтської бази банку за допомогою персональних продаж, а також по розвитку відносин з наявними клієнтами. Ці два напрямки діяльності розробляються окремо і ними займаються різні співробітники – менеджери по залученню клієнтів і менеджери, які утримують клієнта. Другому напрямку в західних банках приділяється особлива увага: у штаті відділу продаж на одного менеджера по залученню припадає чотири тих, які утримують. Пояснюється це тим, що здійснити перехресний продаж, тобто продати банківський продукт на додаток до вже наявного легше, ніж залучити нового клієнта.
Робота по залученню клієнтів повинна вестися на основі планування. Перший етап робіт полягає у складанні списку потенційних клієнтів. Список має бути достатньо великий, оскільки до етапу безпосередньо реалізації дійдуть одиниці від початкової кількості клієнтів.
Після складання списку потенційних клієнтів слід розпочати процес накопичення повнішої інформації про кожного клєнта. Ця інформація заноситься в базу даних для подальшого використання. В американських банках службовець готує близько двусот досьє протягом тижня. Потім будується графік контактів.
Залученню клієнтів шляхом особистих контактів, як правило, передує кампанія по створенню позитивного іміджу банку за допомогою:
розміщення реклами в засобах масової інформації;
розміщення зовнішньої реклами (щити, троли тощо);
виготовлення поліграфічних рекламних матеріалів (буклетів, візиток тощо);
зв’язки з громадськістю.
У ході індівідуального контакту персональний менеджер повинен, впливаючи на клієнта, перетворити потреби останнього в бажання. Технологія впливу може бути сформульована досить просто:
знайди і розбуди потребу;
активізуй цю потребу;
просто допоможи виконати бажану дію.
Раціональним підгрунтям бажань є мотиви. Мотив – це відповідь на запитання, чому або заради чого людина діє. Мотивів безліч. Воднораз деякі з них зустрічаються настільки часто, що професіонали особистих продажів використовують їх, як магічне заклинання. Саме такою є французька модель SABONE. Відповідно до цієї моделі, основні причини, з яких здійснюються покупки, – це безпека, уподобання, комфорт, гордість, новизна.
Зараз у системі банківського обслуговування в Україні склалися такі умови, що для залучення значного клієнта необхідна участь у переговорах вищих менеджерів банків. Після ухвалення принципового рішення про одерження послуги з клієнтом починає працювати рядовий співробітник.
Таким чином персональний менеджмент дає банкові наступне: по-перше, підвищуючи якість обслуговування, банк зміцнює відносини з ними, тим самим стримуючи найцінніших клієнтів. По-друге, система персональних продаж дозволяє розширити набір банківських послуг, що одержує клієнт. Нарешті, по-третє, при тісному спілкуванні відкриваються нові нові перспективи співробітництва.
Можливості маркетингу для формування депозитної бази банку можна поділити на декілька груп зокрема:
– інформаційно-аналітичні;
– виробничо-сервісні;
– організаційні.
Інформаційно-аналітичні можливості маркетингу для депозитної діяльності полягають у створенні інформаційних підстав для прийняття самим банком і його клієнтами оптимальних рішень, спрямованих на формування депозитної бази банку й реалізацію мотивів клієнтів.
Необхідно підкреслити важливість інформаційної ролі маркетингу не тільки для банку, який готує рішення про параметри депозитної бази, а й для клієнтів, оскільки вони, здебільшого, приймають рішення про спроможність того чи іншого банку задовольнити їхні фінансові потреби тільки шляхом збирання та аналізу інформації. При цьому слід враховувати рейтинг важливості джерел інформації про банк для прийняття рішення про купівлю банківських послуг, особливо депозитних.
Інформаційно-аналітичні можливості маркетингу при формуванні депозитної бази банку реалізуються в таких аспектах:
1. Створення баз даних про компоненти макроекономічного середовища формування депозитної бази банку (законодавчо-правові можливості й обмеження, загальні економічні умови, соціально-демографічна ситуація тощо).
2. Створення баз даних про складові мікросередовища банку (відомості про конкурентів, постачальників ресурсів, посередників, контактні аудиторії, кількісні та якісні параметри діяльності самого банку).
3. Отримання оперативної інформації про вимоги до банківських депозитних послуг, сервісного обслуговування з боку нинішніх і потенційних клієнтів для ефективного функціонування системи забезпечення їхньої якості.
4 Визначення найбільш ефективних каналів і методів поширення продуктової, іміджевої реклами банку ти інших засобів просування.
5. Надання можливості нинішнім і потенційним клієнтам отримувати необхідну інформацію для вибору банку, який буде здійснювати їхнє депозитне обслуговування, й активно впливати на його якість.
6. Створення та адаптація методів аналізу маркетингової інформації для прийняття банком і його клієнтами найкращих рішень.
На підставі реалізації маркетингових інформаційно-аналітичних можливостей банк визначає параметри (стандарти) своїх депозитних послуг, сервісного обслуговування, формулює завдання депозитної політики шляхом розробки відповідного меморандуму. Таким чином реалізуються виробничо-сервісні можливості маркетингу щодо депозитного обслуговування клієнтів.
Серед складових виробниче сервісних можливостей можна зазначити такі:
1) визначення необхідних обсягів залучення депозитів та їхньої структури залежно від різних ознак класифікації;
2) розробки асортименту депозитних послуг;
3) визначення якісних параметрів депозитних послуг, тобто з'ясування того, які мотиви клієнтів вони задовольняють, можливості пакетування їх із іншими послугами з метою забезпечення комплексності обслуговування;
4) визначення основних параметрів депозитних послуг а саме: розміру мінімальної суми для відкриття рахунку (залишку на рахунку), терміну функціонування рахунку й умов його дострокового закриття, розміру процентної ставки й порядку нарахування процентів, можливостей щодо нарахування пільгових процентів для основних клієнтів тощо;
5) розробка програми сервісної підтримки депозитних послуг банку на всіх етапах їхньої реалізації (до відкриття депозитного рахунку, під час та після дії депозитного договору).
Для успішної реалізації розглянутих маркетингових можливостей має бути задіяна ще одна складове – організаційна. Про це свідчать численні приклади реорганізації банківської діяльності як одного з напрямків банківського реінжинірингу.
Сучасна методологія врахування банківських витрат в країнах з розвинутою ринковою економікою показує, що якість послуги може забезпечити 30–50% доходів від її продажу
Таким чином, існує значна залежність між якістю депозитних послуг та прибутком банку.
Розрізняють матеріальні і нематеріальні складові результатів споживання клієнтом банківських депозитних послуг. До складової матеріального характеру можна віднести виконання умов депозитного договору повне і своєчасне повернення клієнту початкового внеску на депозитний рахунок та очікуваної суми доходу у вигляді сплочених процентів; надання передбачених додаткових послуг в якості сервісної підтримки.
Результати сподівання клієнтами депозитних послуг нематеріального характеру представляють собою сприйняття таких якісних параметрів послуг, як надійність, конфіденційність, доброзичливість персоналу тощо. Слід зазначити, що саме нематеріальні результати споживання спроможні знизити абстрактність банківських послуг.
Визначні результати споживання депозитних послуг клієнтами банку формують його репутацію, яка є основою іміджу. Успішність розглянутих результатів визначається, значною мірою, якістю цих послуг.
Під якістю банківської депозитної послуги слід розуміти сукупність її властивостей і характеристик, спроможних задовольняти існуючі потреби клієнтів.
Враховуючі специфічні особливості всіх банківських послуг, особливо її нематеріальний (абстрактний) характер, можна виділити наступні рівні якості депозитної послуги банку: сутність послуга, якість її надання клієнтам; можливості надання додаткових послуг, які виходять за межі очікувань клієнтів; потенціал послуги, який забезпечує клієнту максимально високу ефективність її використання а башу зменшення втрат.
Найвищий рівень якості депозитної послуги, що забезпечує найбільш повну реалізацію її ринкового потенціалу, може бути підтриманий тільки за рахунок виконання трьох етапів обслуговування: до укладання договору і відкриття рахунку, під час функціонування рахунку та після закінчення дії договору.
Наявність зазначених етапів в депозитному обслуговуванні може суттєво підняти рівень клієнтського задоволення, створити у клієнтів відчуття унікальності отриманих послуг і забезпечити банку конкурентні переваги.
Зазначені рівні якості депозитної послуги, постійна зміна очікувань клієнтів під впливом конкуренції на банківському ринку спонукає банк до систематичного підвищення якості депозитних послуг.
Така робота має носити постійний, плановий характер і має бути чутливою до змін клієнтських потреб та очікувань.
З погляду впливу на подальші рішення щодо депозитної бази банку, інформаційно-аналітичні можливості маркетингу відіграють провідну роль, оскільки всі інші зазначені нами можливості є їхнім логічним продовженням. Тому інформаційно-аналітичні можливості маркетингу можна вважати головними для формування депозитної бази банку, а виробничо-сервісні та організаційні – підпорядкованими.
Банки України модернізують інструменти вкладної політики. Це виражається в створенні нових для нашої практики механізмів залучення коштів. Одним із таких механізмів є депозитний сертифікат. У комерційних банках Заходу – це поширений інструмент вкладної політики, що представляє собою документ на право володіння визначеними, вкладеними в банк коштами й одержання по них обумовленого відсотка. Крім того, якщо депозитний сертифікат виданий на пред'явника, то він може обертатися на ринку, як і будь-який інший цінний папір. Першим (наприкінці 1990 р.), хто почав працювати з подібними сертифікатами, був Інкомбанк.
Подібні операції, що починаються ощадними банками, можуть, на мій погляд, за певних умов виявитися привабливими для потенційних покупців по наступних причинах. По-перше, депозитні сертифікати у відмінності від інших інструментів вкладної політики є предметом біржової гри, і, отже, покупець може розраховувати на отримання додаткового прибутку в результаті сприятливої зміни кон’юнктури ринку. По-друге, у випадку здійснення урядом намірів про заморожування депозитів підприємств придбання сертифікатів, що мають вільне обертання на ринку, дасть їхнім власникам деяку свободу маневру. У цій ситуації сертифікат стає альтернативним засобом обертання платежу.
Основну частину заощаджень населення складають нерухомі заощадження. Тобто домогосподарства вкладають кошти в іноземну валюту, ліквідні товари, нерухомість, антикваріат або просто бережуть їх у тезаврації. Так, сума в іноземній валюті, що знаходиться на руках українських громадян, сьогодні оцінюється, по різних даних, у 10–15 млрд. доларів США. Звичайно, якби ці кошти вдалося залучити в господарський оборот, то Україна могла б створити валютний резерв, що дав би їй можливість не залежати від іноземних донорів. Залучення валютних коштів громадян – справа надзвичайно актуальна і важлива. Але для цього необхідні надійні гарантії, довіра клієнтів до банківських установ.
Перш за все банки повинні мати високий рівень ліквідності. В умовах переходу до ринку фінансово-кредитним установам потрібно також більше уваги пиділять сучасним методам управління заощадженнями фізичних осіб. Інтенсивність залучення заощаджень населення значною мірою залежить від застосування нових видів внесків.
Банки більшості країн світу практикують надання послуг сегментованим групам клієнтів, що розрізняються по ознаках життєвого циклу.
Провести таку сегментацію вкладників нескладно, адже, відкриваючи депозитний рахунок, вони заповнюють картку, у якій вказують свій вік, родиний стан, походження, місце роботи тощо. Звичайно, це – умовний розподіл, оскільки потреби, смаки і запити людей у кожній віковій групі істотно відрізняються. І однозначно, що з переходом від однієї стадії життєвого циклу до іншої підвищується імовірність важливих подій у житті клієнта (одруження, ювілеї тощо), а отже, виникає підстава для пропозиції йому з боку банку нових видів ощадних послуг. Ці події одержали назву «переломних точок». Їхнє прогнозування дає можливість банку