Операции банка с собственными векселями
По экономической природе банковские векселя близки к депозитным сертификатам, но правовой режим совпадает с общим режимом всех иных эмитентов векселей.
Эмиссия векселей не связывается ни с оплатой уставного капитала банка, ни с его финансовым положением, ни с отсутствием взысканий и санкций, но в связи с тем. Что собственные векселя приравниваются к привлеченным средствам, они включаются в расчет собственных резервов.
В настоящее время от коммерческих банков не требуется регистрации выпуска векселей или утверждения условий их выпуска. Действующие правила предполагают только извещение Главного территориального управления ЦБ РФ о выпуске банком векселей. В то же время действующее вексельное законодательство допускает для эмитентов возможность самостоятельно устанавливать правила выпуска и обращения своих векселей, не противоречащие этому законодательству, что делает векселя наиболее привлекательными для банков.
Среди банковских векселей преобладают простые - call-векселя, представляющие собой одностороннее, ничем не обусловленное обязательство банка заплатить обозначенному в векселе лицу либо его приказу или правопреемнику определенную денежную сумму в установленный срок. Однако некоторые банки практикуют выпуск переводных векселей, по которым плательщиками назначаются третьи лица - должники или гаранты банка. Часто плательщиком по переводному векселю банк назначает себя самого, т.е. по существу это тот же простой вексель, но выписанный в форме переводного. Возможен и такой вариант выписки банкам переводного векселя, при котором банк является получателем средств («платите приказу банка...»).
Банки могут выпускать свои векселя как сериями, так и в разовом порядке. Привлекательность единичного векселя в том, что условия его выпуска и обращения можно определить с учетом интересов конкретного вкладчика. Серийному выпуску векселей банки отдают явное предпочтение, поскольку в этом случае обеспечивается привлечение большого количества инвесторов и значительного объема ресурсов.
Банковский вексель - ордерная ценная бумага, и большинство банков сохраняют такую его сущность. Однако в ряде случаев при наличии определенных оговорок, допустим выпуск как именных векселей (путем внесения в них слов «не приказу»), так и векселей на предъявителя (путем предъявления банковского или предъявительского индоссамента).
Банк выбирает необходимый режим обращения векселя исходя из тех задач, решение которых предполагается осуществить с помощью выпуска собственных векселей.
Срок платежа по векселям устанавливается банком либо в одностороннем порядке (при серийном выпуске векселей), либо по согласованию с клиентом (при единичном выпуске). Банки в своей практике используют все известные варианты назначения сроков платежа:
- на определенную дату;
- во столько-то времени от составления;
- по предъявлении;
- во столько-то времени от предъявления.
В зависимости от способа назначения платежа в соответствии с действующим вексельным законодательством определяется и порядок вознаграждения. Если вексель выписан по предъявлении или во столько-то времени от предъявления, то в нем может быть указана процентная ставка, исходя из которой начисляется доход на основную сумму за время, прошедшее от даты выписки векселя до даты платежа. При таком способе определения дохода векселя банки продают как правило по номиналу. При их выкупе банком кроме номинала владельцу векселя выплачивается доход, исчисляемый исходя из указанной в нем процентной ставки. Если вексель выписан сроком на определенную дату или во столько-то времени от выписки, то сумму процентов исчисляют заранее и присоединяют к основной сумме, формируя номинальную сумму векселя. В этом случае векселя при эмиссии продаются по цене ниже номинала, т.е. со скидкой-дисконтом.
Первоначально банки стали выпускать большинство векселей с дисконтом. Доход покупателя в данном случае составляет разность между номиналом векселя и ценой его приобретения. Но в дальнейшем оказалось, что более удобным и выгодным как для них, так и для их клиентов являются процентные векселя. Привлекая средства путем выпуска векселей, коммерческие банки должны отчислять определенный процент от их суммы в Фонд обязательных резервов ЦБ РФ. Таким образом, выпуская процентный вексель, банк сразу получает в свое распоряжение сумму, эквивалентную номиналу векселя, от которой и осуществляется резервирование. При выпуске дисконтного векселя банк получает сумму меньше номинала, но обязан выполнять резервирование от полной суммы своего обязательства.
В настоящее время на рынке наибольшей популярностью пользуются краткосрочные (до трех месяцев) банковские векселя. Инвесторов привлекает возможность досрочно продать (учесть) их в банке-эмитенте. Многие банки, эмитирующие векселя, не только берут на себя обязательство учитывать свои векселя до истечения их срока, но заранее объявляют котировки, т.е. курс скупки векселей у их держателей на определенные даты. Это резко повышает ликвидность банковских векселей.
Многие банки при реализации своих векселей прибегают к услугам посредников, которые могут производить собственную котировку векселей. Посредники активно работают на вторичном рынке векселей, где, манипулируя ставками доходности и дисконта, получают достаточно высокие прибыли.
Банковские векселя пользуются устойчивым спросом. В основе успеха вексельной формы привлечения свободных финансовых ресурсов лежит привлекательность банковского векселя как для эмитента, так и для инвестора. Банковские векселя восполняют недостаток краткосрочных высоколиквидных инструментов денежного рынка, потребность в которых растет в условиях инфляции.
Преимущество банковских векселей заключается также и в том, что они, в отличие от депозитных сертификатов могут использоваться как платежное средство. Причем банки активно пытаются использовать эту особенность векселя выполнять функции средства обращения и платежа. Разработаны многочисленные варианты организации расчетов между предприятиями с использованием банковских векселей, в том числе в рамках СНГ.
В настоящее время предлагаются новые варианты взаиморасчетов между предприятиями с использованием банковских векселей. Они строятся на системе прямых корреспондентских отношений между банками и сводят в конечном итоге расчеты к простому клирингу. При этом достигается ускорение расчетов, снижаются их риски и потери клиентов от обесценивания денег во время расчетов.
Нужно отметить, что процесс выпуска коммерческими банками собственных векселей, а также размер вексельных обязательств, принимаемых на себя коммерческими банками, регулируется Центральным банком. Банк России в настоящее время устанавливает ограничения выпуска собственных векселей коммерческих банков через норматив обязательных резервов по вексельным обязательствам банков. Посредством изменения значений этого норматива Банк России может ограничить процесс выпуска банками собственных векселей и в случае нарушения применять к коммерческим банкам соответствующие санкции.
Введенный с 1 октября 1996 года специальный вексельный норматив Н13, включенный в базовую инструкцию Центробанка N 1, внес ряд существенных ограничений в деятельность коммерческих банков по выпуску векселей. В частности, объем выпуска собственных векселей и операций с векселями других эмитентов ставится в зависимость от величины собственного капитала банка. С 1 марта норматив - 100 процентов.
Норматив риска собственных вексельных обязательств (Н13) определяется как процентное соотношение:
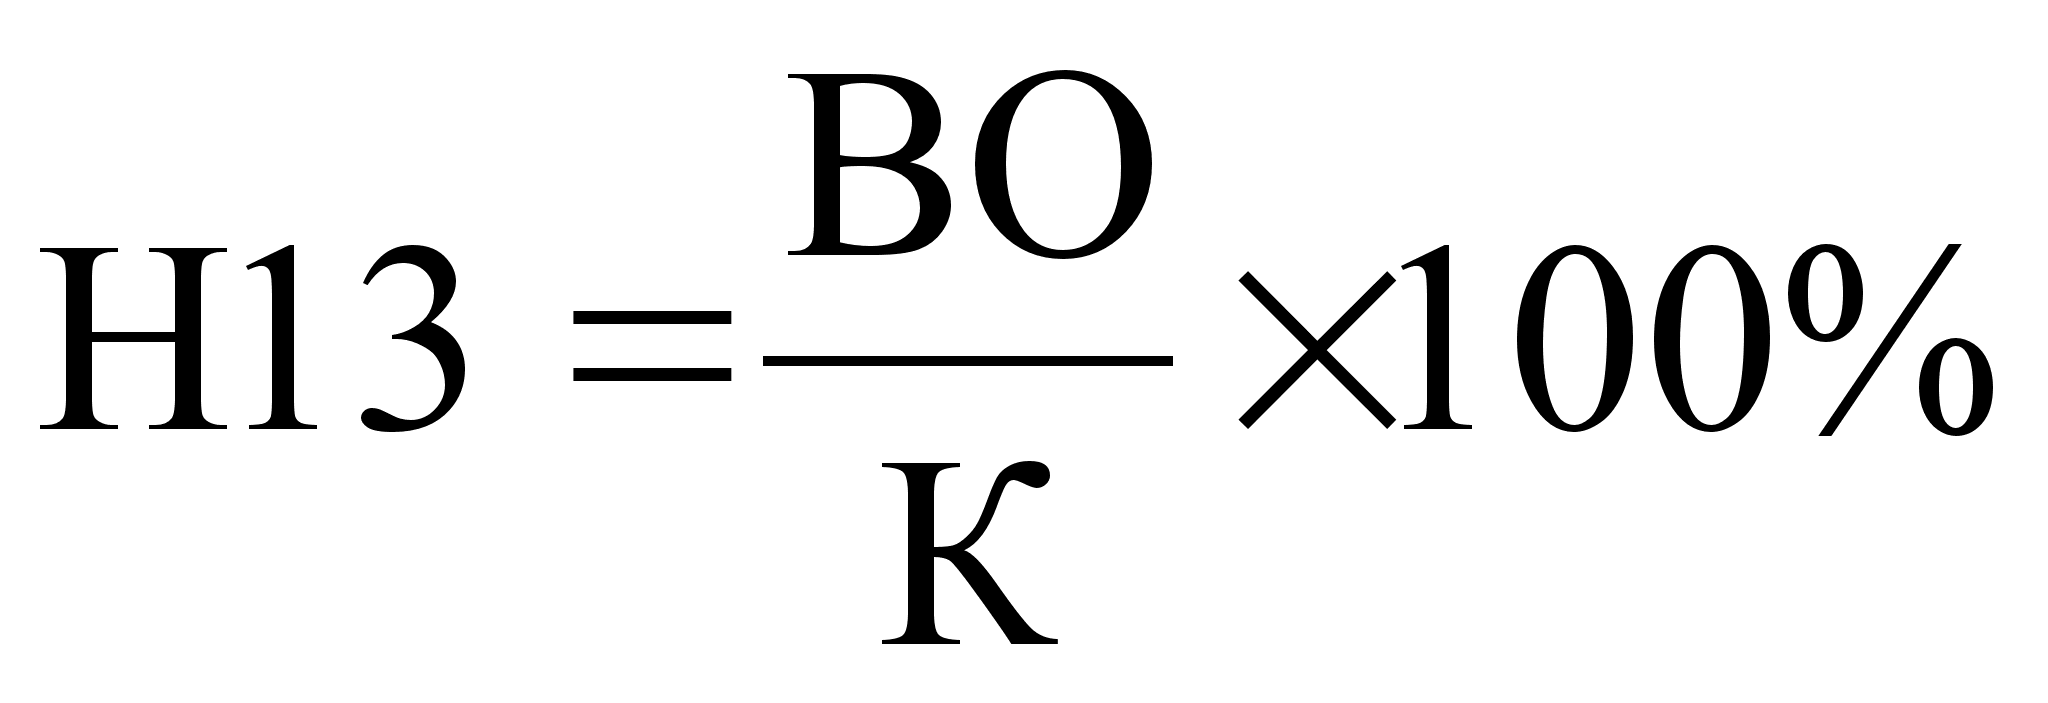
где ВО - выпущенные банками векселя и банковские акцепты (счет 523), включая номинальную стоимость векселей с истекшим сроком обращения (код 8982), а также 50% забалансовых обязательств банка из индоссамента векселей, авалей и вексельного посредничества (код 8960). (в ред. Указания ЦБ РФ от 12.05.2000 N 789-У) (см. текст в предыдущей редакции)
Максимально допустимое значение норматива Н13 устанавливается в размере 100
При выпуске собственных векселей от коммерческих банков не требуется регистрации выпуска векселей или утверждения условий их выпуска. О своем намерении выпускать в обращение векселя банки не обязаны ставить в известность ни Банк России, ни какие-либо другие стороны. В то же время действующее вексельное законодательство допускает для эмитентов возможность самостоятельно устанавливать правила выпуска и оборота своих векселей, не противоречащие этому законодательству, что делает векселя особенно привлекательными для банков. Обычно при выпуске собственных векселей банк разрабатывает Положение о выпуске и обращении векселей (приложение 1).
2.2. Порядок составления и обращения векселей
Для приобретения векселя Банка (Приложение 1а) заинтересованное лицо (далее по тексту «Клиент») обращается в Отдел вексельного обращения Банка, либо в другое соответствующее подразделение Банка.
При желании Клиента приобрести вексель Банка, Клиентом заполняется на составление векселя Банка Заявление (Приложение № 1), с указанием в нем полного наименования, юридического (фактического) адреса, а также расчетных реквизитов Клиента, суммы векселя и срока его погашения, размер процентной ставки, согласованной сторонами. Заявление скрепляется печатью организации (для юридических лиц) и подписью уполномоченного лица.
С целью приобретения векселей Банка с Клиентом заключается Договор купли-продажи векселей (Приложение №2, Приложение № 3).
На основании указанного заявления Клиенту передается сообщение (Приложение №4) с указанием номера счета для зачисления денежных средств в оплату векселя и порядковым номером Договора для указания последнего в назначении платежа. Сообщение передается уполномоченным сотрудником Отдела вексельного обращения, либо сотрудником соответствующего подразделения банка.
Основанием для составления векселя является:
подписанный Банком и Клиентом Договор;
выписка с лицевого счета Клиента о поступлении от Клиента (юридического лица) денежных средств в оплату векселя; корешок к приходному кассовому ордеру о внесении средств в оплату векселя физическим лицом в кассу Банка, либо выписки с лицевого счета Клиента – физического лица о списании средств c его счета в оплату векселя Банка;
подписанное Клиентом Заявление на составление векселя.
Составление векселя и его выдача Клиенту осуществляется ответственным сотрудником Отдела вексельного обращения Банка не позднее следующего рабочего дня с даты зачисления денежных средств на счет Банка.
При этом датой составления векселя считается дата зачисления денежных средств в его оплату на счет Банка.
Вексель Банка составляется в единственном экземпляре.
Передача Клиенту векселя Банка осуществляется ответственным сотрудником Отдела вексельного обращения Банка по акту приема-передачи, подписываемому руководителем Банка и Клиентом (его представителем).
Полномочия лица, получающего вексель, должны быть подтверждены:
для представителей Векселедержателя – надлежащим образом оформленной доверенностью Векселедержателя, подписанной руководителем организации Векселедержателя, действующего на основании учредительных документов и Главным бухгалтером; при предъявлении нотариально заверенной копии карточки образцов подписей Векселедержателя, либо её копии, заверенной обслуживающим Векселедержателя Банком. При предъявлении представителем разовой доверенности, она остается на хранении в Банке, при предъявлении доверенности, выданной на длительный срок - сотрудник Отдела вексельного обращения Банка снимает с доверенности копию и заверяет ее своей подписью. Подлинник доверенности возвращается представителю Векселедержателя, а заверенная копия остается в Банке;
для лица, действующего от имени Векселедержателя без доверенности на основании учредительных документов – документом, удостоверяющим его личность. При этом данное лицо должно представить нотариально заверенную копию карточки образцов подписей Векселедержателя, либо её копию, заверенную обслуживающим Векселедержателя Банком;
для Векселедержателя – физического лица – документом, удостоверяющим его личность в соответствии с законодательством РФ.
О получении векселя Клиент-Векселедержатель (его представитель) расписывается на корешке векселя, который остается в Банке.
По желанию Клиента-Векселедержателя вексель может быть им оставлен на хранение в Банке. Хранение векселя в Банке осуществляется на основании заключаемого между Банком и Векселедержателем Договора (Приложение №5, Приложение № 6), положения которого регулируются главой 47 Гражданского кодекса РФ. Передача векселя осуществляется по акту приема-передачи, подписываемому Руководителем Банка и Клиентом (его представителем).
Снятие векселей с хранения производится на основании Заявления (Приложение №7).
Обращение выданного векселя осуществляется путем оформления Векселедержателем передаточной надписи (индоссамента) на оборотной стороне векселя или на добавочном листе (аллонже), что означает передачу векселя и всех прав по векселю его новому владельцу. Индоссамент может быть как именным, так и бланковым.
Передаточная надпись (индоссамент) подтверждается собственноручной подписью Векселедержателя, а для юридического лица-Векселедержателя – собственноручной подписью руководителя предприятия и обязательно скрепляется печатью этого юридического лица.
Исправления вексельной суммы не допускаются, даже если они оговорены подписью лиц, подписывающих вексель.
Документы по каждому выданному Банком векселю (Договор, заявление на составление векселя, акты приема-передачи) хранятся до передачи в архив Банка в Отделе вексельного обращения Банка (в соответствующем подразделении), а выданные Банком векселя обязательно регистрируются сотрудником Банка в Журнале учета векселей.
Векселедержатель векселя Банка вправе обратиться в Банк с предложением об обмене ранее выданного ему векселя на другой вексель или несколько векселей Банка.
Обмен векселями между Банком и Векселедержателем осуществляется на основании Договора мены (Приложение №8), положения которого, подлежат предварительному согласованию сторонами и регулируются главой 31 Гражданского кодекса РФ. Передача векселей осуществляется по акту приема-передачи, подписываемому Руководителем Банка и Векселедержателем (его представителем).
О сделке по покупке физическим лицом векселя Банка, погашении Банком физическому лицу векселя номинальной стоимостью эквивалентной 10.000 долларов США и выше, Банк сообщает в налоговый орган в соответствии с действующем законодательством.
2.3. Учет операций по выпуску векселей
Выпущенные векселя учитываются по номинальной стоимости на пассивных балансовых счетах 523 «Выпущенные векселя и банковские акцепты» по срокам погашения. Векселя «по предъявлении» учитываются на счетах до востребования 52301. Векселя «по предъявлении, но не ранее определенного срока» учитываются на балансовых счетах 523 по срокам со дня составления векселя до наступления указанного в векселе срока, а после наступления указанного срока переносятся на счета до востребования. При определении сроков в расчет принимается точное количество календарных дней, исчисляемое со дня составления векселя до указанного в векселе срока.
В аналитическом учете ведутся лицевые счета по срокам погашения векселей.
При продаже векселей по номинальной стоимости на балансе Банка делаются проводки:
На сумму номинальной стоимости векселя
Дт 20202 «Касса кредитных организаций», К/сч банка, р/сч клиента
Кт 523 «Выпущенные векселя и банковские акцепты» по срокам погашения.
В случае продажи векселей по цене ниже их номинальной стоимости делаются следующие проводки:
На сумму дисконта продажи векселя
Дт 61402 «Расходы будущих периодов по ценным бумагам»
Кт 523 «Выпущенные векселя и банковские акцепты» по срокам погашения.
На сумму фактической цены продажи векселя
Дт 20202 «Касса кредитных организаций», К/сч банка, р/сч клиента
Кт 523 «Выпущенные векселя и банковские акцепты» по срокам погашения.
Если срок погашения векселя приходится на следующий год, то при окончании отчетного года сумма дисконта, которая относится на заканчивающийся год, списывается в дебет счета 70204 «Расходы по операциям с ценными бумагами».
Сумма дисконта, приходящаяся на отчетный год, рассчитывается по формуле
d отч = d общ (t / T) , где
d отч - сумма дисконта, относящаяся к отчетному году;
d общ - общая сумма дисконта;
t - срок обращения векселя в днях в отчетном году;
T - общий срок обращения векселя в днях.
2.4. Порядок начисления процентов по векселям и расчет суммы дисконта
Начисление процентов по векселю, содержащему оговорку о начислении процентов, осуществляется в соответствии с письмом Центрального Банка РФ от 23 февраля 1995 г. № 26 «Об операциях коммерческих банков с векселями и изменениях в порядке бухгалтерского учета банковских операций с векселями», в редакции письма Центрального Банка РФ от 21 февраля 1997 года № 414 и телеграммой Банка России от 24 мая 1996 года № 76-96.
Проценты по векселю рассчитываются со дня составления векселя, если не указана другая дата, по день исполнения вексельного обязательства за календарное число дней обращения векселя.
В расчет срока для исчисления процентов не включается день составления векселя.
При расчете суммы процентов используется формула:
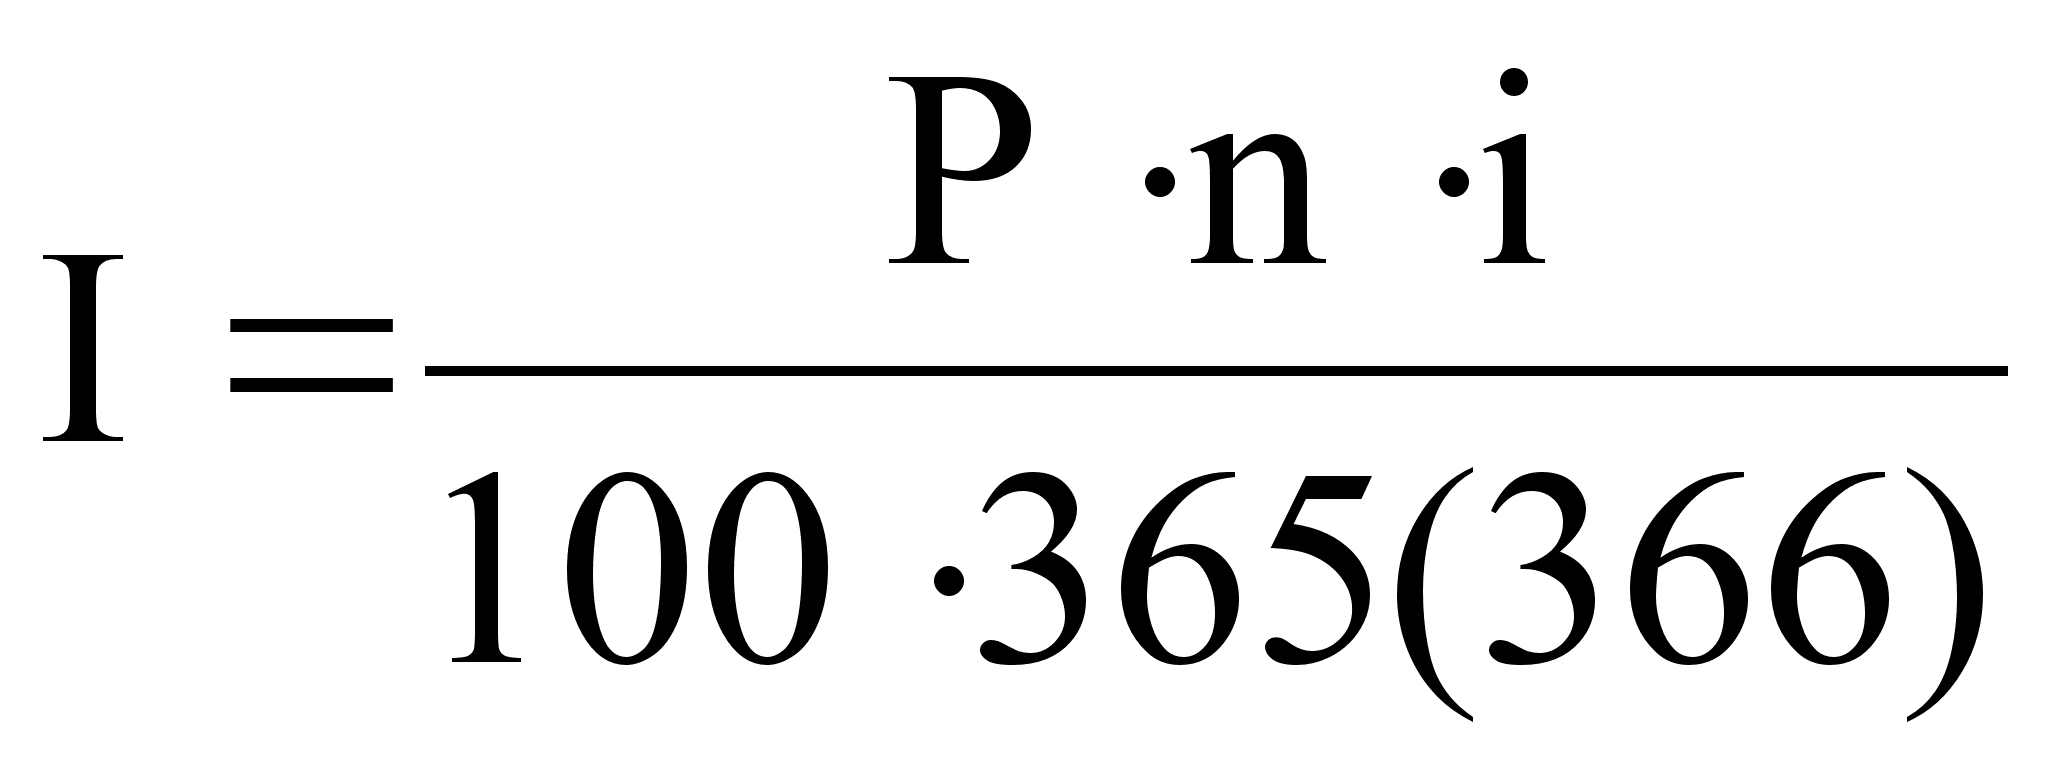 ,
где
I - сумма процентов;
P - номинал векселя;
n - срок векселя в днях;
i - процентная ставка для начисления процентов на вексельную сумму, указанная в тексте векселя.
В векселе со сроком платежа «по предъявлении, но не ранее определенного срока» проценты начисляются со дня составления векселя по день, не позднее которого вексель должен быть предъявлен к оплате.
По истечении срока для предъявления векселя к платежу (один год со дня составления для векселей «по предъявлении», для векселей «по предъявлении, но не ранее определенного срока», срок для предъявления течет с этого срока) проценты начисляются со дня составления векселя по день предъявления векселя к платежу.
При предъявлении в Банк векселя до наступления срока платежа Векселедержателю выплачивается вексельная сумма за вычетом дисконта за досрочное получение вексельной суммы, и, при наличии оговорки о начислении процентов, начисленные проценты за фактическое количество дней обращения векселя по ставке, указанной в тексте векселя.
Производится расчет суммы, подлежащей удержанию в пользу Банка в качестве дисконта за учет. Для исчисления дисконта за учет применяется процентная ставка по учету векселей, утвержденная Банком для векселей, предъявленных ранее срока платежа.
Сумма дисконта рассчитывается по правилам, установленным письмами Центрального Банка РФ от 9 сентября 1991 г. N14-3/30 «О банковских операциях с векселями» и № 26 от 23 февраля 1995 г. «Об операциях коммерческих банков с векселями и изменениях в порядке бухгалтерского учета банковских операций с векселями» (с изменениями от 21 февраля 1997 г.).
Расчет дисконта осуществляется по следующей формуле:
Д = Н(100% – С), где
Д – сумма дисконта;
Н – номинал векселя;
С – учетная ставка, для векселей предъявленных ранее срока платежа.
2.5. Учет операций по досрочному выкупу векселей
При выкупе векселей до наступления срока платежа по ним по цене ниже их номинальной стоимости, в случае если они ранее были проданы по номинальной стоимости, на балансе Банка делаются проводки:
На сумму фактической цены покупки векселя
Дт 523 «Выпущенные векселя и банковские акцепты» по срокам погашения
Кт 20202 «Касса кредитных организаций», К/сч банка, р/сч клиента
На сумму дисконта покупки векселя
Дт 523 «Выпущенные векселя и банковские акцепты» по срокам погашения
Кт 70102 «Доходы, полученные от операций с ценными бумагами
При досрочном выкупе векселей по цене ниже их номинальной стоимости, в случае если:
Цена выкупа векселя ниже цены его продажи:
На сумму фактической цены покупки векселя
Дт 523 «Выпущенные векселя и банковские акцепты» по срокам погашения
Кт 20202 «Касса кредитных организаций», К/сч банка, р/сч клиента
На сумму дисконта продажи векселя
Дт 523 «Выпущенные векселя и банковские акцепты» по срокам погашения
Кт 61402 «Расходы будущих периодов по ценным бумагам»
На сумму разницы между дисконтом покупки векселя и дисконтом продажи векселя
Дт 523 «Выпущенные векселя и банковские акцепты» по срокам погашения
Кт 70102 «Доходы, полученные от операций с ценными бумагами»
Цена выкупа векселя выше цены его продажи:
На сумму фактической цены покупки векселя
Дт 523 «Выпущенные векселя и банковские акцепты» по срокам погашения
Кт 20202 «Касса кредитных организаций», К/сч банка, р/сч клиента
На сумму дисконта покупки векселя
Дт 523 «Выпущенные векселя и банковские акцепты» по срокам погашения
Кт 61402 «Расходы будущих периодов по ценным бумагам»
На сумму разницы между дисконтом продажи векселя и дисконтом покупки векселя
Дт 70204 «Расходы по операциям с ценными бумагами»
Кт 61402 «Расходы будущих периодов по ценным бумагам»
При выкупе векселей, содержащих оговорку о начислении процентов, до наступления срока платежа по ним по цене ниже их номинальной стоимости, на балансе Банка делаются проводки:
На сумму начисленных процентов по векселю за срок со дня составления векселя до дня его предъявления к платежу по процентной ставке, указанной в векселе
Дт 70204 «Расходы по операциям с ценными бумагами»
Кт 523 «Выпущенные векселя и банковские акцепты» по срокам погашения
На сумму фактической цены покупки векселя и начисленных по нему процентов
Дт 523 «Выпущенные векселя и банковские акцепты» по срокам погашения
Кт 20202 «Касса кредитных организаций», К/сч банка, р/сч клиента
На сумму дисконта покупки векселя
Дт 523 «Выпущенные векселя и банковские акцепты» по срокам погашения
Кт 70102 «Доходы, полученные от операций с ценными бумагами
2.6. Порядок осуществления платежей по векселям
Платеж по векселю производится при его предъявлении к платежу, при наступлении срока платежа, на основании Заявления Векселедержателя на предъявление векселя к платежу оформленного надлежащим образом по форме Банка (Приложение №9), и при соблюдении следующих условий:
- к платежу предъявлен подлинник векселя;
- лицо, предъявившее вексель к платежу, обозначено в векселе в качестве последнего Векселедержателя, а приобретение им прав по векселю подтверждается непрерывным рядом индоссаментов;
- на векселе отсутствуют отметки о платеже;
- вексель не содержит дефектов формы, влекущих его недействительность;
Банк не располагает сведениями о платеже по векселю Банком, об утрате либо хищении векселя, предъявленного к платежу.
Заявление на предъявление векселя к платежу принимается Банком одновременно с передачей векселя.
Убедившись в подлинности векселя и в полномочиях лица, предъявившего вексель к платежу, сотрудник Банка передает Векселедержателю, предъявившему вексель, второй экземпляр заявления на предъявление векселя к платежу с отметкой ответственного сотрудника о принятии векселя и о сроке совершения платежа по нему.
По получении от Векселедержателя заявления и векселя сотрудник Банка осуществляет перечисление денежных средств по векселю по указанным в заявлении расчетным реквизитам Векселедержателя, предъявившего вексель к платежу.
Проведение платежей по векселю осуществляется Банком в день принятия от Векселедержателя векселя либо не позднее следующего рабочего дня с даты предъявления векселя к платежу.
После перечисления средств Векселедержателю, в качестве оплаты по векселю, на лицевой стороне векселя ставится штамп «Погашено» и указывается дата платежа, которые заверяются подписью Руководителя Банка.
Вексель с отметкой «Погашено» передается ответственным сотрудником Отдела вексельного обращения Банка в Хранилище Банка на основании приходного внебалансового ордера.
Заявление клиента на предъявление векселя к платежу, а также другие документы по выдаче векселя и платежу по векселю подшиваются в дело и хранятся у ответственного сотрудника Банка до момента передачи вышеуказанных документов в архив Банка, где они хранятся в соответствии со сроками устанавливаемыми Банком России, Росархивом, Госналогслужбой РФ, но не менее трех лет.
Подлинник векселя с отметкой «Погашено» хранится в Хранилище Банка в соответствии со сроками устанавливаемыми Банком России, Росархивом, Госналогслужбой РФ. По истечении срока вышеназванные документы уничтожаются в соответствии с предусмотренным, настоящим положением, порядком уничтожения.
Векселя, предъявляемые в Банк (филиал) до наступления срока платежа, принимаются с бланковым индоссаментом от последнего Векселедержателя. Перед бланковой надписью оставляется достаточное место, чтобы Банк при необходимости мог поставить штамп о передаче векселя на имя Банка.
Принятые к учету (платежу) векселя регистрируются в Журнале учета векселей.
По принятым к учету, т. е. принятым до срока платежа, векселям частичный платеж по ним Банком не производится. Векселедержателю выплачивается сумма векселя за вычетом взимаемого Банком учетного процента (дисконта).
Платеж по валютному векселю по соглашению между Банком и Векселедержателем может быть осуществлен в валюте, указанной в векселе, если в векселе не указано иное.
2.7. Учет операций по погашению векселей
При погашении векселей, в случае если они ранее были проданы по номинальной стоимости, на балансе Банка делаются проводки:
На сумму номинальной стоимости векселя
Дт 523 «Выпущенные векселя и банковские акцепты» по срокам погашения
Кт 20202 «Касса кредитных организаций», К/сч банка, р/сч клиента
При погашении векселей по истечении срока их обращения, в случае если они ранее были проданы по цене ниже их номинальной стоимости, с отнесением суммы дисконта на счет расходов будущих периодов, на балансе Банка делаются проводки:
На сумму номинальной стоимости векселя
Дт 523 «Выпущенные векселя и банковские акцепты» по срокам погашения
Кт 20202 «Касса кредитных организаций», К/сч банка, р/сч клиента
На сумму дисконта продажи векселя
Дт 70204 «Расходы по операциям с ценными бумагами»
Кт 61402 «Расходы будущих периодов по ценным бумагам»
При погашении векселей, содержащих оговорку о начислении процентов, или погашении предъявленных к платежу векселей по истечении срока их обращения, делаются проводки:
На сумму начисленных процентов по векселю за срок со дня составления векселя до дня его предъявления к платежу по процентной ставке, указанной в векселе
Дт 70204 «Расходы по операциям с ценными бумагами»
Кт 523 «Выпущенные векселя и банковские акцепты» по срокам погашения
На сумму номинальной стоимости векселя и начисленных по нему процентов
Дт 523 «Выпущенные векселя и банковские акцепты» по срокам погашения
Кт 20202 «Касса кредитных организаций», К/сч банка, р/сч клиента
Вексельный кредит, предоставленный банком
1. Предоставлена клиенту ссуда с использованием соответствующих векселей
а) в рублях
Д-т сч.45204
К-т сч.52303
2. Погашение собственных банковских векселей, посредством которых банк выдал ссуду
а) с номиналом в рублях
Д-т сч.52303
К-т сч.20202
30102
40702
3. В случае принятия банком векселя от клиента в залог для обеспечения предоставленных кредитов, они учитываются по номиналу на внебалансовом счете № 91304 –приход
4. Погашение выданных ссуд оформляется в обычном порядке
Д-т сч.40702 30102
К-т сч.441 – 457
2.8. Восстановление прав по утраченным векселям
Обо всех, ставших известными Банку, случаях утраты или хищения векселей Банка последний незамедлительно информирует Территориальное учреждение Банка России по месту своего нахождения.
Права по утраченному векселю восстанавливаются заинтересованным лицом в судебном порядке в соответствии с действующим законодательством РФ.
О предъявлении к платежу утраченного или похищенного векселя в Банк, последний незамедлительно информирует Территориальное учреждение Банка России по месту своего нахождения.
В случае повреждения непогашенного векселя Банка, когда такое повреждение делает невозможным дальнейшее его обращение, восстановление Векселедержателем векселя и прав по нему осуществляется в соответствии с действующим законодательством.
Претензии по восстановлению прав на утраченный или похищенный вексель, выдаче нового векселя взамен утраченного, похищенного или поврежденного, совершению по ним платежей Банком не принимаются и не рассматриваются.
2.9. Изъятие из обращения и уничтожение векселей, содержащих дефекты
В случае внесения сотрудником Банка (соответствующим подразделением филиала) в вексель при его заполнении ошибочных сведений такой вексель подлежит изъятию как содержащий дефекты с последующим его уничтожением.
Изъятие векселя, содержащего дефекты, и его уничтожение производится путем составления об этом акта комиссии, создаваемой по приказу Председателя Правления Банка и состоящей не менее чем из трех человек.
2.10. Налогообложение доходов по векселям
При выплате доходов по векселю банки удерживает налоги со следующих лиц:
Налог на доходы - с иностранных юридических лиц, не поставленных на учет в налоговом органе РФ и, соответственно, не имеющих идентификационного номера налогоплательщика (ИНН).
Подоходный налог - с физических лиц – резидентов и нерезидентов.
С физических лиц, осуществляющих предпринимательскую деятельность без образования юридического лица или физических лиц, состоящих на налоговом учете, банк налоги не взимает.
Виды доходов, по которым удерживается налог:
Процентный доход по векселю;
Дисконтный доход по векселю в случае досрочного выкупа векселей;
Номинал векселя в случае погашения векселя в срок (только у Юридических лиц без ИНН).
Ставки налогообложения с доходов по векселям:
С физических лиц - резидентов РФ – налог взимается по ставкам, установленным Российским законодательством;
С физических лиц - нерезидентов РФ - по ставке 20% (в том числе: по ставке 3 процента в федеральный бюджет и по ставке 17 процентов в бюджеты субъектов Российской Федерации), если иное не предусмотрено международными договорами Российской Федерации или бывшего СССР и решениями, принимаемыми на основе принципа взаимности (об избежании двойного налогообложения).
С Юридических лиц без ИНН - по ставке 20% в федеральный бюджет, если иное не предусмотрено международными договорами Российской Федерации или бывшего СССР и решениями, принимаемыми на основе принципа взаимности (об избежании двойного налогообложения).
Налог с доходов по векселям филиал взимает с Юридических лиц без ИНН в момент оплаты векселя за счет средств, выплаченных этим лицам.
Доходом по векселю является разница между суммой, подлежащей выплате по векселю (включая проценты по векселю) и ценой приобретения векселя (с учетом оплаты услуг по приобретению и оплате векселя). В случае отсутствия документов, подтверждающих фактические расходы, доходом является сумма, подлежащая выплате по векселю.
Подоходный налог с векселедержателей - физических лиц банк взимает за счет средств, выплаченных физическим лицам, в момент оплаты векселя:
с процентного дохода по векселю;
с дисконтного дохода по векселю при досрочном выкупе филиалом векселей.
При выплате номинала векселя (в случае погашения векселя в срок) удержание подоходного налога с физических лиц не производится.
Процентный доход рассчитывается как сумма процентов, начисленных по процентному векселю, за фактическое количество дней обращения векселя по ставке, указанной в тексте векселя.
Дисконтным доходом является вексельная сумма за вычетом дисконта за досрочное получение этой вексельной суммы.
При расчете подоходного налога с дисконтных доходов, получаемых физическими лицами-резидентами, филиал может применять льготы, предусмотренные подпунктом «т» пункта 1 статьи 3 Закона РФ «О подоходном налоге с физических лиц» в части, не превышающей тысячекратного установленного законом размера минимальной месячной оплаты труда.
Или по желанию физического лица такой вычет может быть заменен вычетом фактически произведенных и документально подтвержденных расходов, связанных с получением указанных доходов (платежные поручения, кассовые и мемориальные ордера на сумму покупки векселя, выписка со счета, оригинал или нотариально заверенная копия договора купли-продажи векселя и иные документы, подтверждающие факт уплаты физическим лицом указанных сумм расходов).
В случае неоднократного получения физическим лицом-резидентом доходов в филиале, исчисление подоходного дохода производится по совокупному доходу с учетом ранее удержанного налога.
Банк ежеквартально, представляет информацию в ГНИ по месту налогового учета о суммах выплаченных доходов и удержанных налогов