Операции банка с собственными векселями
иностранным юридическим лицам;
физическим лицам-резидентам и нерезидентам;
физическим лицам, осуществляющим предпринимательскую деятельность без образования юридического лица.
3. Практика использования векселей
3.1. Практика использования векселей
Постепенное осознание выгод использования векселя как финансового инструмента, позволяющего быстро и эффективно перемещать ресурсы, привело к лавинообразному предложению вексельных программ. Векселя эмитируются правительством, банками, финансовыми компаниями, промышленными предприятиями и др.
Банк - это организация, созданная для привлечения денежных средств и размещения их от своего имени на условиях возвратности, платности и срочности.
Основное назначение банка - посредничество в перемещении денежных средств от кредиторов к заемщикам и от продавцов к покупателям. Наряду с банками перемещение денежных средств на рынках осуществляют и другие финансовые и кредитно-финансовые учреждения: инвестиционные фонды, страховые компании, брокерские, дилерские фирмы и т.д. Но банки как субъекты финансового рынка имеют два существенных признака, отличающие их от всех других субъектов.
Во-первых, для банков характерен двойной обмен долговыми обязательствами: они размещают свои собственные долговые обязательства (депозиты, сберегательные сертификаты и пр.), а мобилизованные таким образом средства размещают в долговые обязательства и ценные бумаги, выпущенные другими. Это отличает банки от финансовых брокеров и дилеров, которые не выпускают своих собственных долговых обязательств.
Во-вторых, банки отличает принятие на себя безусловных обязательств с фиксированной суммой долга перед юридическими и физическими лицами. Этим банки отличаются от различных инвестиционных фондов, которые все риски, связанные с изменением стоимости ее активов и пассивов, распределяет среди своих акционеров.
Важнейшей задачей коммерческих банков является получение прибыли. Для этой цели банки используют различные возможности, в том числе - расширение кредитных операций, увеличение объема услуг, оказываемых населению. Вместе с тем весьма важно для каждого банка поддержание ликвидности, под которой обычно понимается способность банка своевременно и полностью погашать свои обязательства перед клиентурой, другими банками и т.д.
Сочетание стремлений - к увеличению прибыли и поддержанию ликвидности - должно служить важным ориентиром в деятельности банков. Однако в действительности не всегда последовательно соблюдается.
Границы использования векселей в расчетах определяются на основе анализа структуры себестоимости продукции предприятия. Вексель целесообразно применять для оплаты части услуг контрагентов, а также за электроэнергию, тепло, воду и газ. Размещая векселя среди потенциальных потребителей, предприятие таким образом получает оборотные средства. Расчеты с векселедержателями происходят после реализации продукции деньгами или готовой продукцией либо, наоборот, предприятие расплачивается векселями со своими кредиторами-смежниками за материалы, энергию, железнодорожные перевозки. По экспертным оценкам, вексель в расчетах предприятий позволяет снизить их потребность в «живых» денежных средствах в среднем до 30% , что существенно облегчает решение острейших экономических и социальных проблем, включая своевременность выплаты заработной платы и взносов в бюджет. Приблизительно такую схему одна из первых применила Юго-Восточная железная дорога в конце февраля 1994 года. Вексель Северо-Кавказской железной дороги имел порядка 25 индоссаментов и отвлек в процессе зачетов от денежной массы на 1 рубль номинала 25 рублей. Всего в 1994-1996гг. векселя использовались только в качестве средства, заменяющего взаимозачет. Начиная со второй половины 1995 года векселя появились на финансовом рынке как доходные ценные бумаги. РАО «ЕЭС России» за второе полугодие 1994 года с помощью вексельных взаиморасчетов возвращено долгов в сумме 200 млрд. руб. В среднем векселя промышленных предприятий на каждый рубль снижают 6 рублей задолженности по зачетам. Обычно сумма обязательств, погашаемых с помощью векселя, больше номинала во столько раз, сколько было на нем индоссаментов.
Активно включились в эмиссию векселей банки. Одним из первых (в начале 1992 г.) стал Инкомбанк, затем Эмиссионный синдикат, образованный в августе того же года АвтоВАЗбанком, Инкомбанком, Конверсбанком, Российским брокерским домом «С.А @ Co Ltd», Промстройбанком, Сбербанком РФ, Российским национальным коммерческим банком и др. виды векселей банков - самые разнообразные: процентные и дисконтные, валютные и золотые (ЛЛД-банка). Инкомбанк, а затем и Российский кредит стали инициаторами расчетов по вексельным книжкам, совмещающим свойства векселей и чековых книжек, позволяющим дробить вексельную сумму и тем самым упрощающим оплату товаров и услуг. Ряд банков (Российский кредит, Уникомбанк) создал вексельные центры для эмиссии собственных бумаг и обслуживания вексельного обращения. Многие банки также преследуют цель – развязку платежей, выдавая кредиты эмитируемыми векселями предприятиям, конструирующим, в свою очередь, замкнутую цепочку взаиморасчетов. В данном случае срабатывает идеальный вариант, когда последний векселедержатель рассчитывается с предприятием за услуги тем же векселем, который оно получило в банке.
Поскольку банки предоставляют вексельный кредит путем выдачи своих долговых обязательств (векселей), им не требуется для этого предварительное привлечение ресурсов, а значит создаются возможности для существенного снижения процентных ставок за кредит и стимулирования таких операций. В российской практике процент по вексельным ссудам в 1993-1994 гг. был в 3-4 раза ниже, чем по обычным кредитам. Залогом при их получении могут быть акции предприятия или бумаги государственных займов. Получив векселя предприятий с дисконтом, предприятие расплачивается ими с поставщиками по номиналу, после чего банковский вексельный центр погашает бумаги деньгами.
Номинал и сроки векселей, которые могут быть как бездоходными, так и процентными, приспособлены к различным платежам, к «расшивке» длинных и коротких цепочек платежей. К концу 1996 года доходность вексельного обращения во взаиморасчетах составила 6-10 % от оборота в месяц. Решение проблемы неплатежей при помощи вексельного обращения не столько зависит эмитента векселя, сколько от организации вексельной программы, четкости договорной базы и добросовестности участников. Банком Российский кредит разработанные вексельные схемы объединены в банк схем, учитывающих специфику деятельности конкретных предприятий.
Схемы взаиморасчетов с применением векселей по существу представляют собой более или менее сложные взаиморасчеты, так как во многих из них используются «дружеские» векселя как средство юридического оформления операций списания взаимных задолженностей и обращения на основе дополнительных соглашений. По сути, этот инструмент близок к варранту (складной расписке), потому что представляет только право на отгрузку продукции у векселедателя. И все же векселя позволили реализовать такие преимущества вексельного обращения, как ускорение расчетов, расшивка цепочек неплатежей, экономия денежных средств в результате взаиморасчетов, а значит, сдерживание инфляции. На предприятиях повысилась ответственность за состояние финансовой дисциплины, укрепился контроль за движением финансовых ресурсов. В середине 90-х гг. самые ликвидные векселя выпускались управлениями железных дорог, нефтяным комплексом, энергосистемами.
Отраслевые вексельные схемы использовали нижегородские предприятия РАО «ЕЭС России» и банк Нижегородский банкирский дом, финансовая компания Лукойл и Инкомбанк. При участии в вексельных расчетах банков, вексельных контор, акцептных домов ими осуществляются реестровый учет и контроль, фиксирующий каждый этап движения векселей, передаточные надписи, сроки погашения. Большую роль здесь играют техническое и программное обеспечение реестрового контроля, современные средства связи и информационные технологии. Это позволяет при необходимости выявить факты недобросовестного использования векселя. К тому же наглядно предстает картина хозяйственных связей, включенных в вексельный оборот.
Преимущества вексельного обращения использовались и для решения проблем бюджета на всех его уровнях – сокращения недоимок и финансирования дефицита. В отличие от векселей предприятий (товарных) и банковских (финансовых) векселя местных администраций получили название налоговых.
В 1995- 1996 гг. расширилось применение банковских векселей для погашения задолженности перед федеральным и региональным бюджетами, финансирования инвестиционных программ местных администраций, кредитования федеральных программ под гарантии Министерства финансов.
В 1996 банковские векселя стали использоваться для расчетов предприятий –должников с Пенсионным фондом РФ. Крупнейшими кредиторами фонда (после федерального бюджета) в 1996 г. стали Автобанк, Возрождение, ОНЭКСИМбанк, Межкомбанк. Например, вексельная схема Автобанка давала возможность предприятиям льготно погашать задолженность перед Пенсионным фондом. Предприятие приобретало в банке или его филиалах со скидкой дисконтный рублевый вексель со сроком обращения от 14 до 91 дня. Данный вексель может быть предъявлен в любое отделение Пенсионного фонда в качестве средства платежа по просроченной задолженности, по невзысканной пене и по очередным платежам в него. Вексель Автобанка, купленный со скидкой от номинальной стоимости, принимался Пенсионным фондом и засчитывался по номинальной стоимости в любой день обращения векселя. Таким образом, предприятие получало дополнительный доход в виде дисконта, с которым покупался вексель. С момента предъявления предприятием векселя Автобанка Пенсионному фонду или его региональным отделениям останавливалось начисление пени, а невзысканная сумма пени, начисленная по ставке 360% годовых, пересчитывалась по ставке 160%. Одновременно предприятие получало отсрочку по уплате пени в Пенсионный фонд сроком на 3 месяца и уплачивало сумму невзысканной пени в 2,25 раза меньше.
И все же, несмотря на привлекательность применения векселей для развязки неплатежей, к концу 1995 года было «завекселировано» около 0,5-1% задолженности предприятий друг другу. Отсутствие конкуренции банковскому кредиту со стороны коммерческого служит одной из причин высоких процентных ставок и мощным фактором инфляции. Банковские векселя, как наиболее распространенный вид векселя в первой половине 90-х годов, в силу ряда преимуществ этого инструмента (налоговых, упрощенного порядка выпуска, доходности) применялись в основном в качестве относительно дешевого источника заемных средств, позволяющего клиентам эффективно инвестировать свои временно свободные средства. По существу векселя банков, выпускаемые в массовом порядке, имеют облигационную природу, относятся к числу коммерческих бумаг, широко эмитируемых в США. Зато они используются как платежный инструмент в отличие от облигации. По мнению специалистов, сила банковского векселя – в его стопроцентном обеспечении, слабость – в его природе.
Известно, что основу классического вексельного обращения составляют коммерческие векселя, как признак насыщенного товарами рынка, механизм их учета, переучета и торговли. В России этот вид векселей встречается реже, а главное они менее надежны; в силу массовой неплатежеспособности российских предприятий их векселя низколиквидны. Вместе с тем банковские векселя подготовили рынок к возрождению коммерческих векселей, дали начальный толчок к пониманию векселя как платежного инструмента. К середине 90-х годов на некоторых предприятиях ежемесячный вексельный оборот стал составлять от 15 до 20%, а ряде случаев – 50% от основного.
В России преимущественно используются простые векселя, оплачиваемые теми же организациями, которые их выписали. Между тем более совершенной и надежной формой является переводной вексель (ибо подкреплен не только акцептом плательщика, но и векселедателем), широко применяемый за рубежом. Ведь у всякого преуспевающего предпринимателя всегда есть должники, на которых он сможет выставить переводной вексель, назначив этих должников плательщиками. Выдача простого векселя может быть воспринята в деловом мире как ухудшение дел вплоть до банкротства векселедателя и заставит сторонится всех его контрагентов. К тому же простые векселя до момента учета платежа менее поддаются контролю и не гарантируют реальность их основания.
Особенности вексельного обращения в России и за рубежом сведены в таблицу:
| За рубежом | В России |
| Товарный переводной вексель | Банковский простой вексель при слабом развитии других видов |
| Вексель- средство обеспечения и оформления коммерческого кредита | Вексель- средство для привлечения банками денежных ресурсов и кредитования клиентов |
|
Вексельное обращение лежит в основе денежного оборота. Банкноты, в которые превращаются товарные векселя, поступают в оборот лишь после их погашения. Горизонтальные связи между предприятиями контролируются акцептом товарных векселей, а государство обеспечивает безусловность векселя как долгового обязательства. |
Наличие двух экономически независимых систем: Предприятий госсектора; Коммерческих структур и связанных с ними банков. Взаимообмен денежными потоками между этими группами затруднен. |
| Неплатежи по векселям – казус. | Неплатежи по векселям – широко распространенное явление. |
(Березина .безналичные расчеты)
3.2. Доля векселей в кредитном портфеле Собинбанка.
Коммерческие банки размещают собственные векселя на различные сроки, учитывая их на различных балансовых счетах второго порядка в зависимости от срока размещения:
52301 «Собственные векселя сроком до востребования»
52302 «Собственные векселя сроком погашения до 30 дней»
52303 «Собственные векселя сроком погашения от 31 до 90 дней»
52304 «Собственные векселя сроком погашения от 91 до 180 дней»
52305 «Собственные векселя сроком погашения от 181 дня до 1 года»
52306 «Собственные векселя сроком погашения от 1 года до 3 лет».
Выпуская векселя, банк привлекает деньги, которые может разместить на соответствующие сроки. Следовательно, чем больше срок размещения векселя, тем выше должна быть процентная ставка (если процентный вексель) либо дисконт (если дисконтный). Доход банка в данном случае будет составлять маржа, т.е. разница между процентом, уплаченным по выпущенным векселям и процентам, полученным от размещенных средств.
Однако, как уже говорилось выше, для проведения определенных взаиморасчетов банки выпускают векселя без дисконта и без процента (т.е. размещая и погашая их по цене номинала).
Для примера рассмотрим структуру вексельного портфеля КБ «Собинбанк» по состоянию на 31.01.2001г. Основанием для проведения анализа примем аналитический регистр, форма которого разработана самостоятельно аналитическими службами банка (так как не предусмотрена какими – либо нормативными требованиями) и содержит все необходимые для рассмотрения структуры портфеля банка данные (см. Приложение ____).
Остаток размещенных векселей КБ «Собинбанк» по состоянию на 31.01.2001г. составил 42 821 тыс. руб., причем векселя размещены на разные сроки:
до востребования на сумму 1581 тыс. руб.;
сроком погашения от 181 дня до 1 года – на сумму 40000 тыс. руб.
Как видно из таблицы, некоторые векселя учтены по балансовому счету второго порядка 52406 «Предстоящие выплаты по собственным долговым обязательствам и купонам » на сумму 1240 тыс. руб. Согласно требованиям бухгалтерского учета, на счете 52406 учитываются срочные векселя, срок погашения которых наступил, поэтому справедливо будет отнести их к векселям сроком погашения «до востребования». Но в целях наличия разнообразия при рассмотрении структуры, будем считать их отдельным видом (все – таки они были «срочными», но не ясно на какой срок были выпущены). Схематично, по отношению к общему остатку размещенных векселей, структура по состоянию на 31.01.2001г. будет выглядеть следующим образом (см. Диаграмму 1.):
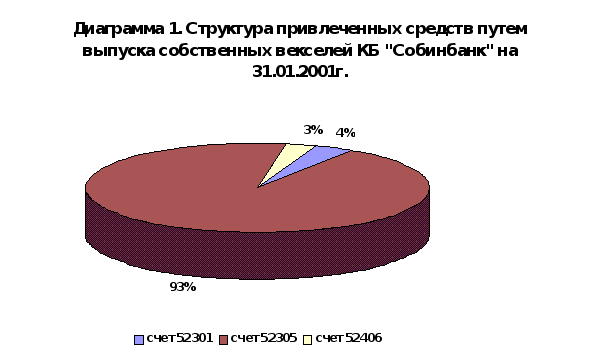
Как видно, основную долю в портфеле занимают векселя с долгосрочным характером привлечения средств (до 1 года) – 93% от общего остатка, а векселя сроком до востребования и имеющие большую вероятность быть предъявленными к погашению – 7 %.
Согласно аналитической таблице, принятой за основу при проведении анализа, все векселя являются бездисконтными и безпроцентными и выпущены по цене 100% от номинала. Анализируя деятельность банка в рассматриваемом направлении за 2000 год, а также по данным, приведенным в рассматриваемой таблице, можно увидеть, что погашение векселей производится в большинстве случаев также по номиналу без применения дисконтов или процентных ставок.
В данном случае можно предположить варианты:
1. первые векселедержатели имеют свободные денежные средства, которые желают разместить в векселя КБ «Собинбанк» и при этом его совсем не интересует доход, который он может на этом заработать (что не похоже на реальность);
2. перед нами разворачивается схема вексельного безпроцентного кредитования (что тоже не совсем похоже на правду, учитывая объемы);
3. покупатели векселей являются постоянными «клиентами» и участниками какой – либо схемы расчетов, или, проще говоря, «отмывают» деньги, обеспечивая банк при этом ресурсами на некоторый срок.
Третий вариант выглядит более правдоподобно, попытаемся доказать это предположение исходя из имеющихся данных.
Говоря об объемах, проанализируем данные за 2000 год и январь 2001 года. Так, например, за указанный период всего было привлечено путем выпуска собственных векселей средств на общую сумму 627114 тыс. руб. из них в разрезе сроков привлечения (см. Диаграмму 2.):
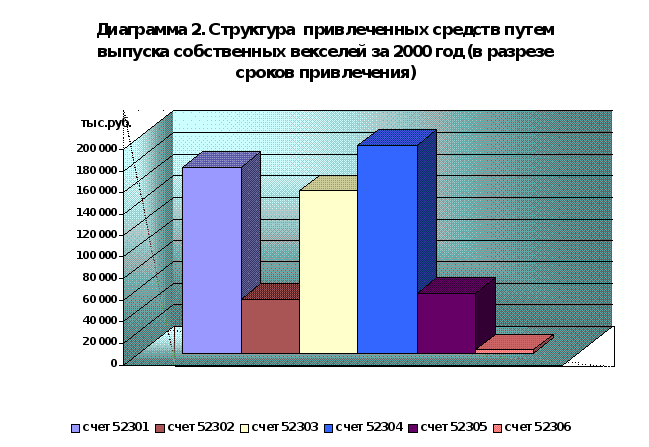
Сумма выплаченных средств по предъявленным к погашению векселям за аналогичный период (без учета векселей числящихся в остатке на 31.01.2001г. в сумме 42821 тыс. руб.) составила 583471 тыс. руб.
Таким образом, за 13 месяцев рассматриваемого периода банком выплачен дисконт по размещенным векселям в сумме 822 тыс. руб., или 0,13% от суммы привлеченных средств. Приведенные данные наглядно показывают, что получение дохода от размещения векселей не являлось основной целью КБ «Собинбанк».
Рассмотрим структуру портфеля выпущенных векселей с точки зрения статуса векселедержателей. Учитывая, что нам не известны формы собственности юридических лиц, разделим векселедержателей на две категории: физические и юридические лица. Картина по состоянию на 31.01.2001г. выглядит следующим образом (см. Диаграмму3.):
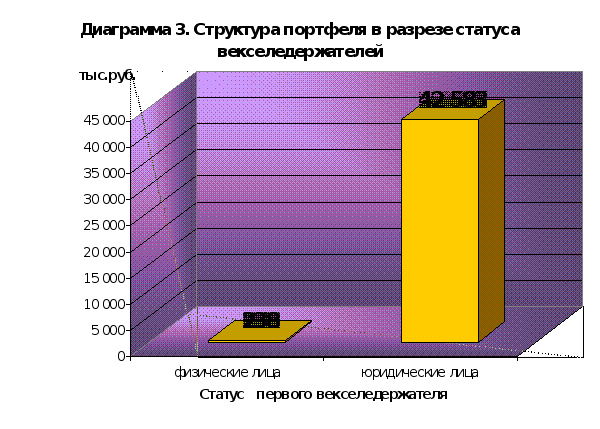
Основная часть – 42583 тыс. руб. или 99% от имеющегося на 31.01.2001г. остатка, размещена среди юридических лиц, которые, возможно, использовали векселя как средство платежа во взаимозачетных схемах, замыкающихся на банке.
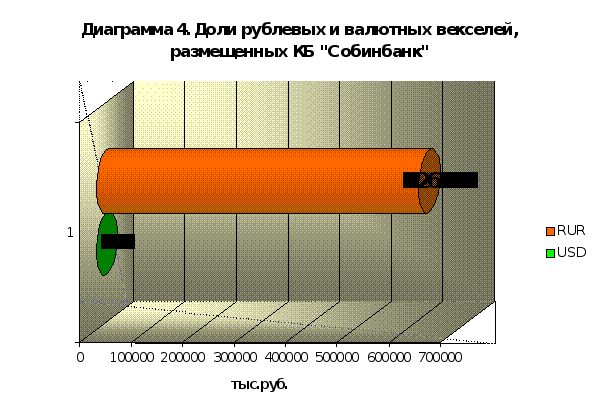
Рассмотрим ситуацию еще с одной точки зрения. По аналитическим данным за 2000 год, валюта размещаемых векселей неоднородна: рубли и американские доллары (см. Диаграмму 4.).
Необходимо отметить, что векселя номиналом в иностранной валюте были размещены среди физических лиц, причем погашены они были также по номиналу. Подобные схемы коммерческими банками используются, в основном, при исполнении кредитных схем, целью которых, как предполагается исходя из практики, является выполнение валюто – обменных операций с минимальным налогообложением. Средства юридических лиц привлекались только под рублевые векселя, так как валютное законодательство России не допускает расчетов в иностранной валюте на территории Российской Федерации.
Итак, рассмотрев на реальных данных структуру вексельного портфеля реального коммерческого банка, мы убедились, что выпуск собственных векселей не всегда производится с целью получения доходов. Чаще всего, векселя используются приобретателями как средство платежа в разработанных схемах, где начинающим и замыкающим звеном является кредитная организация.
3.3. Проблемы вексельного обращения в России.
Быстрое развитие вексельного обращения, расширение числа участников вексельных расчетов способствовали накоплению опыта и его обобщению.
Основные взаимосвязанные проблемы вексельного обращения в России, кроме изложенных выше, следующие:
1. Для второй половины 90-х годов характерен бурно развивающийся по сфере применения и географии распространения рынок векселей. По расчетным оценкам, если к середине 1994 года общий объем эмиссии векселей составил несколько десятков миллиардов рублей, то в 1996 г. – примерно 30 трлн. рублей. По данным Министерства экономики , в 1995 году российские предприятия осуществили между собой платежи векселями на сумму 1400 трлн. руб. Обследования ЦБ РФ на 1 июля 1996 года показали, что совокупный объем обязательств банков, оформленных векселями, составил 20,2 трлн. руб., или пятую часть от наличных денег в обращении на ту же дату. К концу 1995 года крупнейшими российскими банками - векселедержателями были ОНЭКСИМбанк (1734,6 млрд. руб), Сбербанк России (1368,3 млрд. руб), Взрождение (1275 млрд. руб), Менатеп (1114,4 млрд.руб), Промстройбанк России (754,3 млрд.руб).
Общий объем векселей, учтенных коммерческими банками, составил 12,2 трлн. руб., из которых на векселя предприятий и организаций приходилось 7,3 трлн.руб, на векселя коммерческих банков – 2,5 трлн.руб.
Нарастающий «вексельный бум» привел к тому, что, как оценивали специалисты крупнейших банковских вексельных площадок, у многих предприятий по денежным расчетам проходило только 5-7 % товарооборота, а 40-50% осуществлялось под векселя, остальное отпускалось либо по бартеру, либо вообще не оплачивалось.
Данное обстоятельство, а также отсутствие законодательного закрепления и поддержки принципов материальной и процессуальной вексельной строгости обусловили проблему регулирования стихийно формируемого вексельного рынка. Огромные потоки капитала на основе обращения векселей не могут быть отданы на волю случая. У банков ограничителями вексельных эмиссий являются норматив обязательных резервов, учитывающий их вексельные обязательства, а также нормативы ликвидности. Причем сроки погашения векселей банками обычно строго контролируются. К тому же в августе 1996 года Банком России введен вексельный норматив Н13 – норматив риска собственных вексельных обязательств, как отношение суммы выпущенных банками векселей и банковских акцептов в рублях и валюте плюс сумма забалансовых обязательств банка из индоссамента векселей, авалей и вексельного посредничества к собственным средствам (капиталу) банка. Максимально допустимое значение Н13 установлено с 1 октября 1996 г. – 200%, с 1 марта 1997 г. – 100%.
Характерно, что даже просроченные векселя обанкротившихся банков являются предметом активной купли-продажи вексельных центров и пользуются спросом на рынке, особенно должников этих банков. Набрав необходимое количество таких векселей по цене 30-40 % от номинала, должник производит ими зачет по кредиту с банком по номиналу. И все же во всем мире признано, что финансовые векселя (выпускаемые для мобилизации денежных средств) усложняют проведение денежно-кредитной политики и могут использоваться для сомнительных дел.
При эмиссии векселей предприятиями определенным параметром может быть стоимость произведенной продукции. Но нередки случаи, когда предприятия, пользуясь отсутствием регистрации эмиссии, эмитировали векселя на заведомо неоплатную сумму, не соизмеримую с этой стоимостью, что превращало безусловное вексельное обязательство в фикцию – в «бронзовый» вексель. Разумеется, объемы выпусков при этом не соответствовали реальным финансовым возможностям векселедателей вовремя выполнить обязательства, а обеспечением векселя являлись неплатежи – просроченные долги предприятий друг другу. Статистическая информация по объемам выпуска отсутствовала.
В свою очередь, по указанной причине корпоративные векселя практически никогда не погашались деньгами, что существенно снижало их ликвидность и являлось нарушением действующего законодательства. Плательщик (векселедатель простого векселя, акцепт переводного) не имеет права ограничить возможность держателя векселя получить платеж. Однако реально векселя использовались для взаимной конвертации, продавались на открытом рынке (хотя весьма редко из-за ненадежности и низкой ликвидности векселей, а также отсутствия объективной информации об эмитенте) либо гасились поставками продукции. Выстраивание вексельных цепочек приводило к длительным, по оценкам экспертов, до двух лет, срокам обращения векселей.
Многие промышленные предприятия – практически банкроты, котировки их векселей завышены, по некоторым оценкам, примерно в 2 раза. В середине 90-х годов векселя железных дорог продавались по цене 60-70% , векселя энергосистем 50-60% от номинала. Продажа векселей по цене ниже номинала организацией приводила к «плохим» убыткам, не уменьшающим налогооблагаемую базу. Получить за них реальные деньги было довольно трудно, ибо потенциальные клиенты пытались использовать вексель для какого-либо товарообмена. Желающих платить за бумаги деньги, когда не хватает средств на зарплату, немного. Использование вексельных схем имеет количественный предел: ограниченную платежеспособность предприятий. По оценкам акцептного дома «ЕЭС», только 13-15% промышленных предприятий имеют средства для покупки векселей, а вексельный кредит предусматривает либо ликвидный залог, который, как правило, отсутствует, либо правительственные и региональные гарантии, не предусмотренные действующим бюджетом. Абсолютное большинство предприятий может выпускать только собственные промышленные векселя под будущую продукцию, покупателей которых еще нужно найти среди тех потребителей, которые не в состоянии приобрести продукцию эмитента за деньги.
Нередко предприятия, едва получив вексель, ищут возможность учесть его как можно скорее. Банкам досрочный выкуп собственных векселей приносит солидный доход благодаря большому дисконту, но и создает проблему поддержания текущей ликвидности. К тому же, если появляется желающий погасить вексель и получить деньги, вся вексельная стратегия рушится. Вместе с тем, иногда и предприятие, выписавшее вексель, отказывается принимать его от своих неплатежеспособных партнеров в оплату собственной продукции, предпочитая получить деньги. Участились подделки, кражи векселей в качестве неучтенного наличного средства расчетов.
Возникли разногласия и по поводу вексельной дееспособности органов государственной власти и местного самоуправления. Существующий косвенный запрет на публичное размещение векселей местных администраций (согласно постановлению Правительства РФ от 26 сентября 1994г. № 1094) на деле не соблюдался. К началу 1996 года из 89 субъектов РФ около половины выпускали собственные векселя (а по сути муниципальные облигации). Например, в результате безудержного выпуска векселей администрацией Кемеровской области ее ценные бумаги стали неликвидны и котировались в 1996 году на уровне 30-35 %, тогда как другие администрации поддерживали котировки своих векселей не ниже 80% от номинала. Федеральным Законом «О простом и переводном векселе» (ст.2) предусмотрено: Российская Федерация, субъекты Российской Федерации, городские, сельские поселения и другие муниципальные образования имеют право обязываться по простому и переводному векселю только в случаях, специально предусмотренных федеральным законом.
Поиск ограничителей бесконтрольных и безразмерных по суммам вексельных эмиссий неизменно наталкивается на прямое или косвенное нарушение Россией международных конвенций, что недопустимо. В этих условиях предлагается ограничивать массовый выпуск векселей путем введения порядка обязательного предварительного депонирования средств эмитентом векселей в оплату вексельной задолженности (хотя бы в какой-то части) с одновременным применением прогрессивной шкалы ставок гербового сбора по векселям.
С развитием вексельного обращения остро встала проблема создания необходимой инфраструктуры для котировки (сбора, структурирования информации и формирования листинга котировок векселей в едином формате), транспортировки и инкассации векселей, координации действий участников рынка. Возник определенный дисбаланс между первичным и вторичным рынками в российской экономике. Это нашло выражение в заметном преобладании институтов вторичного фондового рынка, посредников в движении платежных средств – банков, финансовых компаний, фирм – операторов на вексельном рынке. Представители первичного товарного рынка, прежде всего промышленные предприятия, оказались менее организованными.
Проблема усугубляется огромными расстояниями, масштабностью вексельного рынка, наличием огромного числа посредников, сложными межрегиональными отношениями и развитой внутри региональной экономической жизнью, трудностями получения информации
Таким образом, необходимо формирование, с одной стороны, единого информационного пространства, единых правил совершения вексельных операций, введения единого листинга, реестрового финансового и государственного контроля, с другой – вексельных центров по обслуживанию корпоративных долговых обязательств, своего рода аналогов крупнейших западных домов или банков наличности. Первые шаги в решении этих задач предприняты. В середине 1996 года Банк России стал инициатором создания Ассоциации участников вексельных расчетов (АУВЕР). Учредительные документы были подписаны 113 организациями: банками и финансовыми компаниями – в основном посредниками и держателями векселей. Основная сфера деятельности АУВЕР: выработка стандартов для работы на вексельном рынке; создание инфраструктуры последнего – депозитарной, торговой и расчетной систем и т.д.; разрешение вексельных споров через институт третейского суда ; создание информационной базы (составление листингов, «черных» списков недобросовестных участников рынка). Федеральная комиссия по рынку ценных бумаг в конце 1996 года приступила к формированию вексельной информационной системы (ВИС), которая позволит расширить операции участников рынка векселей.
Возникли и финансовые институты – прообразы ученых домов, например акцептный дом «ЕЭС», Российский брокерский дом и др., успешно осуществляющие вексельные программы и являющиеся их инициаторами.
3. В российской практике вексельного обращения существует также множество проблем связанных с несогласованностью решений, принимаемых различными министерствами и ведомствами. К проблемам такого рода можно отнести:
Проблему векселедателей физических лиц. Она сводится к тому, что вексель является ценной бумагой, а по постановлению правительства ценные бумаги должны быть выпущены на защищенных бланках, типографиями, имеющими лицензию Министерства финансов и т.д. Получается, что по нашему законодательству, вексель выпускать на простом листе нельзя, а по Женевской конвенции – можно.
Если действовать соответственно Положению о простом и переводном векселе, то возникает необходимость заплатить по векселю немедленно, если вексель нам предъявлен в месте платежа, в срок платежа, в подлиннике или лицом, которое надлежащим образом легитимировало себя как кредитор, то есть доказало, что является надлежащим кредитором по векселю. Между тем немедленно заплатить по векселю при наличии ограничений расчетов наличными деньгами между юридическими лицами практически невозможно. Даже невозможно заплатить в один день с предъявлением векселя к платежу в срок платежа.
После вынесения судебного решения о взыскании по векселям арбитражный суд выдает векселедержателю исполнительный лист, по которому он может получить платеж. Сами векселя остаются в деле во избежание злоупотребления – возможного дальнейшего трассирования. Но должник может отказаться платить, поскольку у вас нет с собой подлинника векселя. С одной стороны, прав должник – он не может платить без векселя. С другой стороны, прав суд – он не может отдать вексель, чтобы пресечь злоупотребления. Правильный способ решения этой проблемы зависит от того, какая юридическая сила стоит за исполнительным листом. Если исполнительный лист представляет собой самостоятельное основание для взыскания, оторванное от того основания, на котором он был выдан, то в этом случае ничего страшного в том, что нет векселя, нет. Должник должен будет платить уже не по векселю, а по исполнительному листу. Однако в законе закрепления такой юридической силы за исполнительным листом нет. Возникает практически неразрешимая юридическая ситуация.
Также к разряду административно-правовых проблем можно отнести информационную закрытость вексельного рынка, о чем говорилось выше. Центробанк обращался в Минюст с просьбой, чтобы нотариусы предоставляли в Банк России через Минюст информацию о предприятиях, допустивших неплатежи и факты протеста векселей. Но Минюст ответил категорическим отказом, мотивируя это тем, что статья 5 Закона «О нотариате» направленная на сохранение тайны нотариальных действий, гласит, что нотариус может разглашать тайну нотариальных действий только определенным органам, в перечень которых ЦБ не входит. Получается что протест векселя – публичный акт, необходимый элемент вексельной дисциплины, не учтен в основах законодательства РФ о нотариате.
Положение Минюста позволяет нотариусу совершать протест векселя путем выписки формы 60 – акта совершения протеста векселя в неплатеже. Но нотариусы часто забывают, что также необходимо делать отметки на самом подлиннике векселя. Это может привести, с учетом достаточно жестких сроков на совершение протеста (полтора дня), к тому, что протест может быть не признан судом.
Также серьезную проблему