Управління банківськими ризиками (на прикладі ВАТ КБ "Іпобанк")
Методи керування дисбалансом можуть бути корисним інструментом захисту від ризику процентних ставок, але вони далеко не цілком враховують вплив динаміки процентних ставок на ринкову вартість банківського капіталу (інвестицій акціонерів банку). Більш того, ці методи не можуть дати ніякого кількісного показника, по якому можна визначити, наскільки банк у цілому підданий ризикові зміни процентних ставок. Щоб врахувати ці істотні характеристики, повинен розрахуватися середньозважений термін погашення банківських активів і пасивів.
Важлива особливість показника середньозваженого терміну погашення з погляду керування ризиком полягає в тому, що він вимірює чутливість ринкової вартості фінансових інструментів до змін процентних ставок.
Банк, зацікавлений у повному хеджуванні змін процентних ставок, прагне вибирати активи і зобов'язання таким чином, щоб [63]:
| Зважений по вартості надходжень термін погашення портфеля активів | » | Зважений по вартості виплат термін погашення портфеля пасивів, | (1.4) |
тобто так, щоб дисбаланс середньозважених термінів погашення був максимально наближений до нуля.
Тому що вартість банківських активів звичайно перевершує вартість пасивів (у противному випадку банк буде банкрутом!), банк, що прагне звести дисбаланс середньозважених термінів погашення до нуля, повинний домогтися, щоб [63]:
|
Зважений по вартості надходжень термін погашення портфеля Активів |
= |
Зважений по вартості виплат термін погашення портфеля пасивів |
Х |
Загальна величина пасивів Загальна величина активів |
(1.5) |
Оскільки більший середньозважений термін погашення припускає велику чутливість до змін процентних ставок, це рівняння говорить про те, що для зведення до нуля загального ризику процентних ставок банку вартість банківських пасивів повинна мінятися трохи в більшому ступені чим вартість активів. Чим більше дисбаланс середньозважених термінів погашення, тим більше чуттєвою буде акціонерний капітал банку до змін процентних ставок.
РОЗДІЛ ІІ
АНАЛІЗ УПРАВЛІННЯ БАНКІВСЬКИМИ РИЗИКАМИ (НА ПРИКЛАДІ ВАТ КБ “ІПОБАНК”)
2.1 Загальна характеристика діяльності та організації ризик-менеджменту в ВАТ КБ “ІПОБАНК”
Відкрите акціонерне товариство Комерційний Банк „Іпобанк” працює на банківському ринку України з 31.10.2006. Станом на 01.01.2007 року фактичний статутний капітал банку становив 200 млн.грн. [111], а єдиним фактичним засновником та власником ВАТ КБ “ІПОБАНК” за даними Державної комісії з цінних паперів та фондового ринку України [114] на 17.02.2007 року було ТОВ “Незалежна нафтова компанія”.
28 листопада 2007 року ВАТ АБ "Укргазбанк", як андеррайтер, почав відкрите розміщення облігацій ВАТ КБ "Іпобанк" серії "А" [58] обсяг випуску за номінальною вартістю 200 млн. грн. під заставу акцій статутного фонду.
04.12.2007 року ВАТ КБ “ІПОБАНК” змінив свого основного власника – ТОВ “Незалежна нафтова компанія” вийшла зі складу власників банку [111]. В новий состав власників ввійшли 16 акціонерів – 11 юридичних осіб та 5 фізичних осіб (громадяни України та США). Юридичні особи володіють часткою 99,81% акцій, при чому мажоритарні акціонери – відсутні.
В Додатку Б наведені звітні баланси та звіти про фінансові результати роботи ВАТ КБ “Іпобанк” за 4 квартал 2006 року (початок діяльності банку) та за 1 – 4 квартали 2007 року [111].
В Додатку А наведені дані рейтингу банків банківської системи України по рівню активів станом на 01.01.2008 року [110]. Згідно з даними рейтингу банківської системи України, серед 150 банків ВАТ КБ “Іпобанк” станом на 01.01.2008 року займає наступні місця:
Обсяг валюти активів балансу – 963,94 млн.грн.( 68 місце – 0,173% БС);
Обсяг власного капіталу – 207,931 млн.грн.( 53 місце );
Обсяг статутного капіталу – 26,956 млн.євро (42 місце);
Обсяг кредитноінвестиційного портфеля
– 888,61 млн.грн.( 62 місце – 0,193% БС);
Обсяг поточних і строкових депозитів фізичних осіб
– 8,249 млн.грн.( 143 місце – 0,005%);
Обсяг поточних і строкових депозитів юридичних осіб
– 93,512 млн.грн.( 111 місце – 0,067%);
Обсяг балансового прибутку – 8,31 млн.грн. (63 місце – 0,131%);
Прибутковість статутного капіталу – 4,154 % (103 місце);
Прибутковість активів балансу – 0,862 % (66 місце);
Таким чином, станом на 01.01.2008року ВАТ КБ “Іпобанк”:
має надзвичайно низький рівень залучених коштів клієнтів –юридичних та фізичних осіб;
має низьку рентабельність статутного капіталу;
знаходиться за показниками валюти балансу, власного капіталу та балансового прибутку за 2007 рік в кінці 1 половини списку рейтингу банків України.
Побудова системи ризик-менеджменту в ВАТ КБ “Іпобанк” відбувається згідно “Методичним рекомендаціям щодо організації та функціонування систем ризик-менеджменту в банках України” [19].
Ризик-менеджмент (управління ризиками) в банку це процес, за допомогою якого банк виявляє (ідентифікує) ризики, проводить оцінку їх величини, здійснює їх моніторинг і контролює свої ризикові позиції, а також враховує взаємозв'язки між різними категоріями (видами) ризиків. Комплекс дій з ризик-менеджменту має на меті забезпечити досягнення таких цілей:
ризики мають бути зрозумілими та усвідомлюватися банком та його керівництвом;
ризики мають бути в межах рівнів толерантності, установлених спостережною радою;
рішення з прийняття ризику мають відповідати стратегічним завданням діяльності банку;
рішення з прийняття ризику мають бути конкретними і чіткими;
очікувана дохідність має компенсувати прийнятий ризик;
розподіл капіталу має відповідати розмірам ризиків, на які наражається банк;
стимули для досягнення високих результатів діяльності мають узгоджуватися з рівнем толерантності до ризику.
З точки зору ризик-менеджменту, банківська діяльність зводиться до прийняття ризику й отримання за це відповідної компенсації (економічної вигоди).
До процесу ризик-менеджменту залучені такі функціональні та структурні підрозділи банку:
спостережна рада у межах своїх функцій та відповідальності перед власниками банку, вкладниками/контрагентами та органами банківського нагляду;
правління банку у межах своїх повноважень та відповідальності перед спостережною радою банку, вкладниками/контрагентами та органами банківського нагляду;
підрозділ з ризик-менеджменту у межах своїх функцій щодо виявлення, кількісної та якісної оцінки, контролю та моніторингу ризиків;
бекофіси у межах своїх функцій контролю за дотриманням встановлених вимог;
фронтофіси у межах своїх функцій прийняття банком ризиків у рамках доведених повноважень.
На рівні організаційної структури в банку створені на рівні вищих колегіальних органів банку наступні окремі профільні комітети:
Контрольно-дорадчий комітет з ризик-менеджменту спостережної ради банку;
виконавчий кредитний комітет Правління банку;
виконавчий депозитний комітет Правління банку;
виконавчий комітет Правління банку по комплексному управлінню активами та пасивами, валютною позицією та прибутковістю банку;
виконавче казначейство банку по оперативному управлінню дисципліною платіжних потоків.
виконавчий підрозділ банку (відділ) з ризик-менеджменту структурний підрозділ банку, у якому зосереджені функції управління ризиками конкретного банку.
виконавча служба внутрішнього аудиту банку.
Відділ з ризик –менеджменту підпорядковується голові Правління банку, є повністю незалежним від підрозділів банку, що безпосередньо приймають ризики (фронтофісів) та підрозділів, які реєструють факт прийняття ризику та контролюють його величину (бекофісів). Керівник відділу з ризик-менеджменту є членом Правління банку та членом профільних комітетів, має право вето на рішення цих комітетів, якщо вони можуть призвести до здійснення ризикових операцій, що становитимуть загрозу інтересам вкладників, інших кредиторів банку та його власників або завдадуть шкоди належному веденню банківської діяльності.
До функцій відділу з ризик-менеджменту належать:
забезпечення проведення кількісної та якісної оцінки або формалізованого аналізу на основі визначених показників тих ризиків, на які наражається банк або які можуть надалі з'явитися в його діяльності;
розроблення та подання на затвердження правління банку методик оцінки ризиків. Ці методики мають забезпечувати можливість зіставлення різних ризиків, а також величини одного ризику в часі;
розроблення інфраструктури для отримання даних від інших систем, створення системи для автоматизованого ведення та оброблення бази даних щодо ризиків, а також для забезпечення безперервного моніторингу й оцінки різних ризиків;
розроблення та актуалізація засобів аналізу ризиків і методик для нових та діючих моделей, у тому числі їх бектестування;
накопичення спостережень (історичних даних) для порівняльного аналізу;
здійснення моніторингу даних щодо позицій та цін, ризикових позицій;
ідентифікація і моніторинг порушення лімітів;
аналіз можливих сценаріїв;
підготовка загального опису ризикових позицій і звітування щодо них правлінню (або, у разі потреби, спостережній раді банку або її комітету);
забезпечення координації з іншими підрозділами і сферами діяльності банку;
на основі проведеного аналізу величини ризиків банку та всіх факторів, які можуть призводити до її зниження (страхування, хеджування тощо), а також рівня розвитку систем управління конкретними ризиками, надання рекомендацій на розгляд правління щодо подальшої тактики роботи з цими ризиками, у тому числі за допомогою встановлення лімітів та інших обмежень, до заборони проведення операції;
надання рекомендацій спостережній раді і правлінню щодо потрібних вимог до капіталу з метою покриття неочікуваних збитків і збитків, пов'язаних з ризиками, виявленими (ідентифікованими) і виміряними кількісно з використанням методики найгіршого сценарію;
надання допомоги спостережній раді і правлінню у розробленні і впровадженні політик, положень і процедур з управління ризиками.
Під час виконання покладених на відділ з ризик-менеджменту функцій він:
надає керівним органам банку рекомендації щодо використання капіталу банку, розподілу (алокації) капіталу між структурними підрозділами та розподілу капіталу за видами ризиків (наприклад, кредитним, ринковим, операційним тощо);
використовує адекватні методи та прийоми кількісної та якісної оцінки ризиків;
підрозділ з ризик-менеджменту є найбільш логічним підрозділом для здійснення функції ведення нормативної бази документів щодо положень з ризик-менеджменту і забезпечення доступу до них для відповідного персоналу.
взаємодіє з службою внутрішнього аудиту органом оперативного контролю спостережної ради, який здійснює нагляд за дотриманням системи внутрішнього контролю в банку, а також надає висновки щодо її достатності та ефективності.
Служба внутрішнього аудиту банку в частині процесу ризик-менеджменту оцінює достатність та ефективність систем внутрішнього контролю банку в частині ризик-менеджменту та вносити рекомендації спостережній раді та правлінню щодо їх удосконалення.
2.2 Управління фінансовими ціновими ризиками банку
Функція керування ціновими ризиками в ВАТ КБ “Іпобанк” здійснюється на сучасному етапі становлення банку, в основному, щодо наступних цінових фінансових ризиків:
ризик зміни відсоткових ставок;
валютний ризик;
Основними цілями керування ціновими фінансовими ризиками є визначення лімітів ризику і контроль над тим, щоб ці ліміти не перевищувалися.
В табл.2.1 наведені чисельні оцінки цінових ризиків зміни відсоткових ставок по депозитним та кредитним операціям ВАТ КБ «Іпобанк» у 2007 році
Таблиця 2.1
Фактичні показники середньозважених відсоткових ставок по депозитним та кредитним операціям ВАТ КБ “Іпобанк” у 2007 році [110] %
| Рядок | Найменування статті | Гривні | USD | EUR | RUВ |
| АКТИВИ | |||||
| 3. | Кошти в інших банках | 9,5 | 4,4 | 2,6 | 0,9 |
| 5. | Цінні папери в портфелі банку на продаж | 13,0 | 0 | 0 | 0 |
| 6. |
Кредити та заборгованість клієнтів: юридичних осіб |
16,2 | 11,0 | 10,9 | 10,2 |
| фізичних осіб | 18,8 | 12,1 | 11,7 | 0 | |
| ЗОБОВ'ЯЗАННЯ | |||||
| 8. | Кошти банків | 0 | 7,0 | 3,9 | 0,1 |
| 9. | Кошти клієнтів |
8,7 |
5,6 |
6,6 |
1,4 |
| 11. | Боргові цінні папери, емітовані банком | 12,7 | 0 | 0 | 0 |
Як показує аналіз даних, наведених в табл.2.1, статистична різниця ставок доходу від активних операцій в ВАТ КБ “Іпобанк” та ставок витрат за депозитними операціями банку становить 3,5 – 6,0%, що забезпечує толерантний рівень ризику рівня прибутковості діяльності банку у 2007 році при нормативних вимогах до рентабельності активів банку не нижче ROA > 1,5%. Рівень процентної маржі в ВАТ КБ “Іпобанк” відповідає загальному рівню процентної маржі в банківській системі України у 2007 році на рівні стабільності відсоткових ставок на протязі року (табл.2.2, 2.3) [110].
Таблиця 2.2
Проценті ставки за кредитами в реальний сектор економіки та за залученими депозитами за даними статистичної звітності банків України за грудень 2007 року [110], % річних
| Дата | За кредитами * | За депозитами | |||||
| у національній валюті | в іноземній валюті | інтегральна | у національній валюті | У т.ч. за строковими в національній валюті | в іноземній валюті | інтегральна | |
| 03 | 13.7 | 10.7 | 12.6 | 7.9 | 9.5 | 6.0 | 7.3 |
| 10 | 14.1 | 11.5 | 13.4 | 8.8 | 10.4 | 6.7 | 8.3 |
| 17 | 14.1 | 11.2 | 13.1 | 8.0 | 11.0 | 6.0 | 7.4 |
| 25 | 14.6 | 11.7 | 14.0 | 8.0 | 10.3 | 6.0 | 7.2 |
| 29 | 14.5 | 13.2 | 14.4 | 8.7 | 10.5 | 6.7 | 8.3 |
Таблиця 2.3
Проценті ставки за кредитами в реальний сектор економіки та за залученими депозитами за даними статистичної звітності банків України за січень 2007 року [110] % річних
| Дата | За кредитами * | За депозитами | |||||
| у національній валюті | в іноземній валюті | інтегральна | У національній валюті | у т.ч. за строковими в національній валюті | в іноземній валюті | інтегральна | |
| 04 | 14.7 | 11.7 | 14.1 | 8.6 | 10.1 | 6.7 | 7.8 |
| 15 | 14.7 | 10.7 | 13.6 | 7.6 | 9.4 | 6.6 | 7.2 |
| 22 | 14.2 | 11.6 | 13.3 | 7.3 | 9.2 | 6.9 | 7.1 |
| 29 | 13.9 | 11.6 | 13.1 | 7.7 | 9.3 | 6.8 | 7.3 |
| 30 | 15.3 | 11.0 | 14.0 | 8.1 | 9.4 | 6.4 | 7.4 |
| 31 | 14.0 | 11.3 | 13.2 | 9.3 | 10.3 | 6.3 | 8.6 |
В табл.2.4 наведені чисельні оцінки валютних цінових ризиків діяльності ВАТ КБ «Іпобанк» по валютним показникам нормативів діяльності Н13 [9].
Таблиця 2.4
Фактичні та нормативні значення показників валютного цінового ризику
| № | Коефіцієнт | Нормативне значення [9] | Фактичне значення станом на 01.01.2007 | Фактичне значення станом на 01.01.2008 |
| 1 | Норматив ризику загальної відкритої (довгої/короткої) валютної позиції банку (Н13). | не більше 30% | 3,82 | 4,62 |
| 2 | Норматив ризику загальної довго відкритої (довгої/короткої) валютної позиції банку (Н131). | не більше 20% | 3,82 | 4,62 |
| 3 | Норматив ризику загальної довго відкритої (довгої/короткої) валютної позиції банку (Н132). | не більше 10% | 0,00 | 0,00 |
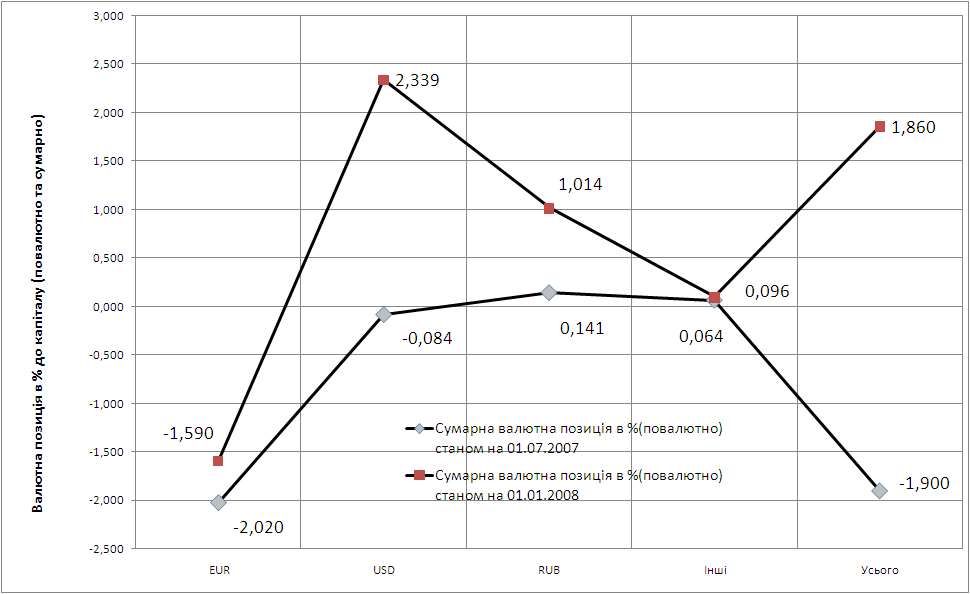
Рис.2.1. Повалютні та сумарні значення валютної позиції ВАТ КБ «Іпобанк» станом на 01.07.2007 та 01.01.2008 року
2.3 Управління фінансовими неціновими ризиками банку
Функція керування фінансовими неціновими ризиками в ВАТ КБ “Іпобанк” здійснюється на сучасному етапі становлення банку, в основному, щодо кредитного ризику, ризику ліквідності та ризику неплатоспроможності.
Основними цілями керування ціновими фінансовими ризиками є визначення лімітів ризику і контроль над тим, щоб ці ліміти не перевищувалися.
В табл.2.5 наведені чисельні оцінки основних фінансових нецінових ризиків діяльності ВАТ КБ «Іпобанк» по показникам нормативів діяльності Н1 Н12 [9].
Таблиця 2.5
Фактичні та нормативні значення показників ризику
| № | Коефіцієнт | Нормативне значення [9] | Фактичне значення станом на 01.01.2007 | Фактичне значення станом на 01.01.2008 |
| 1 | Норматив мінімального розміру регулятивного капіталу (Н1) | Не менше 8,0 млн.євро | 27,35 млн.євро | 28,025 млн.євро |
| 2 | Норматив адекватності регулятивного капіталу/платоспроможності (Н2) | не менше 10% | 45,35 | 25,94 |
| 3 | Норматив адекватності основного капіталу (Н3) | не менше 4% | 36,51 | 21,63 |
| 4 | Норматив миттєвої ліквідності (Н4) | не менше 20% | 22,66 | 30,17 |
| 5 | Норматив поточної ліквідності (Н5) | не менше 40% | 57,34 | 60,20 |
| 6 | Норматив короткострокової ліквідності (Н6) | не менше 20% | 55,4 | 68,30 |
| 7 | Норматив інвестування в цінні папери окремо за кожною установою (Н11) | Не більше 15% | 2,78 | 12,90 |
| 8 | Норматив загальної суми інвестування (Н12) | Не більше 60% | 3,93 | 21,17 |
| 9 | Норматив максимального розміру кредитного ризику на одного контрагента (Н7), | Не більше 25% | 52,50 | 24,96 |
| 10 | Норматив великих кредитних ризиків (Н8) | < 8* Н1 | 2,10 | 3,47 |
| 11 | Норматив максимального розміру кредитів, гарантій та поручительств, наданих одному інсайдеру (Н9) | Не більше 5% | 52,5 | 4,95 |
| 12 | Норматив максимального сукупного розміру кредитів, гарантій та поручительств, наданих інсайдерам (Н10); | Не більше 30% | 64,8 | 29,15 |
Як показує аналіз даних табл.2.5, основними проблемами ризикової діяльності ВАТ КБ «Іпобанк» в сфері нецінових фінансових ризиків є:
перевищення нормативу кредитування одного позичальника –засновника банку, яке станом на 01.01.2008 ліквідоване в зв’язку з виходом засновника із составу акціонерів банку в листопаді 2007 року та передачею його кредитування через інший банк;
перевищення станом на 01.01.2007 року нормативу кредитування інсайдера –засновника банку, яке станом на 01.01.2008 ліквідоване в зв’язку з виходом засновника із составу акціонерів банку в листопаді 2007 року та передачею його кредитування через інший банк.
В дипломній роботі проаналізовані цінові та нецінові ризики ВАТ КБ “Іпобанк”, для зменшення яких він станом на 01.01.2008 року створив:
резерви ризиків кредитного портфелю за методологією [20];
резерви ризиків міжбанківського кредитування [20];
резерви ризиків портфелю цінних паперів за методологією [25];
резерви ризиків ненадходження нарахованих та несплачених відсотків за кредитні операції [20];
резерви ризиків ненадходження коштів по дебіторській заборгованості в операціях банку з клієнтами та іншими банками за методологією [24].
Оскільки ВАТ КБ “Іпобанк” працює тільки 1 рік на банківському ринку України та знаходиться в стадії впровадження системи ризик-менеджменту в управлінні активними операціями банку, в дипломній роботі одночасно проведено порівняння відносних рівнів резервів (ризиків) складових портфеля активних операцій з рівнями для характерних банків БС України (лідерами, рівними в рейтинговій таблиці, банками “другої сотні” рейтингу).
На рис.2.2. наведені результати порівняльного аналізу кредитного ризику в клієнтському кредитному портфелі ВАТ КБ “Іпобанк” та інших банках БС України станом на 01.01.2008 року ( % резервування кредитного портфелю) [110]. На рис.2.3. наведені результати порівняльного аналізу ризику міжбанківського кредитного портфелю ВАТ КБ “Іпобанк” та інших банках БС України станом на 01.01.2008 року ( % резервування міжбанківського кредитного портфелю) [110]. На рис.2.4. наведені результати порівняльного аналізу ризиків портфелю цінних паперів, нарахованих доходів та дебіторської заборгованості ВАТ КБ “Іпобанк” та інших банках БС України станом на 01.01.2008 року (% резервування міжбанківського кредитного портфелю) [103].
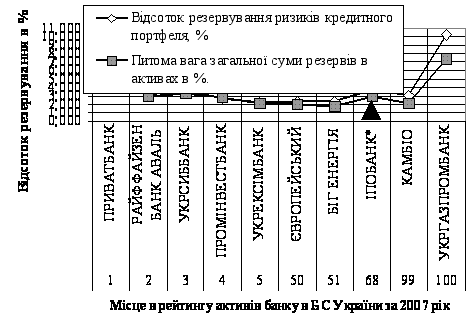
Рис.2.2. – Порівняльний аналіз кредитного ризику в клієнтському кредитному портфелі ВАТ КБ “Іпобанк” та інших банках БС України станом на 01.01.2008 року ( % резервування кредитного портфелю) [110]
Як показує аналіз даних, наведених на рис.2.2 – основним ризиком, який резервується банками БС України є кредитний ризик, при цьому рівень резервування ризиків кредитного портфеля ВАТ КБ «Іпобанк» на рівні 3,9% знаходиться на рівні резервування кредитних ризиків в перших банках рейтингу та є вищим, ніж в банках 50 – 100 позиції.
Рис.2.3. – Порівняльний аналіз ризику міжбанківського кредитному портфелі ВАТ КБ “Іпобанк” та інших банках БС України станом на 01.01.2008 року ( % резервування кредитного портфелю) [110]
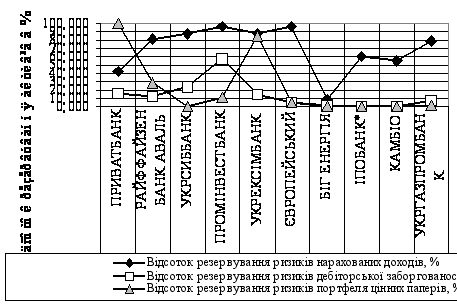
Рис.2.4. Порівняльний аналіз ризиків портфелю цінних паперів, нарахованих доходів та дебіторської заборгованості ВАТ КБ “Іпобанк” та інших банках БС України станом на 01.01.2008 року ( % резервування міжбанківського кредитного портфелю) [110]
На рис.2.5. наведені результати порівняльного аналізу витрат доходів за 2007 рік на формування резервів банківських ризиків в ВАТ КБ “Іпобанк” та інших банках БС України станом на 01.01.2008 року ( % витрат доходів банку) [110].
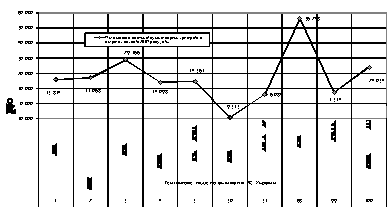
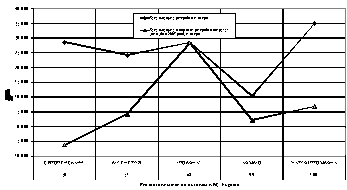
Рис.2.5. Порівняльний аналіз витрат доходів за 2007 рік на формування резервів банківських ризиків в ВАТ КБ “Іпобанк” та інших банках БС України станом на 01.01.2008 року ( % витрат доходів банку) [110]
Рис.2.6. Порівняльний аналіз структури резервів банківських ризиків в ВАТ КБ “Іпобанк” та інших банках БС України станом на 01.01.2008 року (% витрат доходів банку) [110]
2.4 Управління функціональними ризиками банку
Функція керування функціональними ризиками в ВАТ КБ “Іпобанк” здійснюється на сучасному етапі становлення банку, в основному, щодо маркетингових, операційно-технологічних та юридичних ризиків.
Маркетингові ризики є результатом нецінової конкуренції банків, яка пов’язана насамперед зі змінами в якості послуг. Тому перед вченими і практиками в області банківської справи встала проблема визначення критеріїв якості банківського продукту, і в даний час вже є визначені підходи до її рішення. Так, розроблені критерії якості з двох позицій: з точки зору клієнта і з точки зору банку.
З точки зору клієнта критеріями якості банківського обслуговування є швидкість обслуговування, терміновість здійснення операцій, наявність помилок і неточностей, години роботи банку, якість консультування (глибина, активний чи пасивний характер), особиста сторона відносин з банком і інше. Рівень якості банківських послуг клієнт порівнює з цінами.
Для самого банку якісний рівень роботи визначають: швидкість внутрішніх робочих процесів, рівень витрат на виправлення помилок, ефективність робочих процесів, рівень мотивації робітників, продуктивність праці, ступень кредитного ризику і інше, співвідношення з рівнем затрат по наданню банківських послуг. Очевидно, що в своїй діяльності банк повинен враховувати обидві групи критеріїв.
Крім загальної орієнтації на покращення якості обслуговування, банком широко використовується диференціація якості однотипових послуг в залежності від ціни (звичайні і ексклюзивні рахунки), цільової клієнтури (масові і індивідуальні послуги), каналів збуту (послуги, що виконуються за допомогою банківських автоматів, в відділенні банку, в консультаційному центрі) і т. д. Своє продовження всі міри по управлінню якості знаходять в активній рекламній діяльності банку.
Таким чином, на сучасному етапі проходить поступова зміна акцентів банківської конкуренції на користь нецінової конкуренції.
Керування функціональними маркетинговими ризиками здійснюється відповідним функціонуванням внутрішніх маркетингових процедур вивчення клієнтів банку, сегментування клієнтури та ринків банківських продуктів, процедур позиціювання банку в вибраних сегментах ринку, плануванням рекламних та PRакцій якості пропонуємих банківських продуктів, індивідуального супроводження кожного клієнта на період споживання їм банківської послуги.
Основним маркетинговим ризиком банківської діяльності є ризик впровадження нових банківських продуктів чи впровадження якісно нової диференціації існуючих банківських продуктів – це ймовірність не досягти запланованого рівня окупності нових банківських продуктів, послуг, операцій чи технологій. У банківській діяльності, як і в інших видах бізнесу, постійно точиться конкурентна боротьба за клієнтів і ринки збуту для досягнення найвигідніших для банку умов. На цей процес відчутно впливають численні маркетингові ризики, одним із проявів яких і є ризик впровадження нових чи диференційованих продуктів.
Так, досліджуємий ВАТ КБ “Іпобанк” пропонує високоризиковані види пропозицій банківських послуг для застосування засобів нецінової конкуренції:
а) в сегменті депозитних програм [111]:
Пропонує ефективно розпорядитися тимчасово вільними засобами клієнтів, розмістивши їх на депозитних рахунках, самостійно вибрати періодичність виплати відсотків, а також використовувати депозит як заставу при одержанні кредиту, індивідуальний підхід до кожного Клієнта у відношенні процентної ставки:
Депозит із правом поповнення в національній або іноземній валюті з виплатою відсотків щомісяця, щокварталу або наприкінці терміну
Депозитна лінія в національній або іноземній валюті з виплатою відсотків щомісяця (дає можливість поповнення або зняття засобів у будь-який час)
б) в сегменті послуг нових банківських автоматів депозитного самообслуговування [111]:
ВАТ КБ “Іпобанк” впровадив систему самообслуговування для клієнтів банку на базі пластикових карток та нової серії депозитно-готівкових автоматів, яка дозволяє користуватися банківськими послугами без безпосередньої участі менеджера банку в будь-який час цілодобово:
поповнення поточного рахунку;
поповнення депозиту “Строковий +”;
погашення кредиту в гривні;
отримання виписки за період по своїм рахункам;
запит по залишку на рахунку.
в) у сегменті платіжних систем [111]:
ВАТ КБ “Іпобанк” впровадив систему Інтернет-банкінгу «Портмоне», що надало можливість одержати клієнтську базу і готову технологію для інтернетплатежів без побудови власного процесінгового центру.
Система інтернет-розрахунків «Портмоне» — це сервіс, що дозволяє автоматизувати щомісячні платежі за послуги стаціонарного і мобільного телефонного зв'язку, оплату комунальних послуг і електроенергії, кабельного телебачення, інтернета й ін. У даний час із усіх замовлень онлайн-оплата через Інтернет складає 12%.
Аналіз ефективності застосованих заходів нецінової конкуренції ВАТ КБ “Іпобанк” за 2007 рік можна характеризувати наступними показниками (табл.Б.5 Додатку Б, рис.2.7):
а) Обсяг поточних та строкових депозитів клієнтів – юридичних осіб за 1 квартал 2007 року зріс з рівня 100 тис.грн. (01.01.2007 року) до рівня 81,665 млн.грн. (01.04.2007), а далі зростання набуло дуже повільний характер до рівня 101,761 млн.грн. (на 01.01.2008);
б) Обсяг поточних та строкових депозитів клієнтів – фізичних осіб за 1 квартал 2007 року зріс з рівня 0 тис.грн. (01.01.2007 року) до рівня 397 тис.грн. (01.04.2007), а далі зростання набуло динамічний характер до рівня 8,255 млн.грн. (на 01.01.2008);
Таким чином, програма заходів нецінової конкуренції банку у 2007 році може бути оцінена як високоризикована, неокупно витратна та направлена на первинне конкурентне завоювання клієнтської бази на банківському ринку.
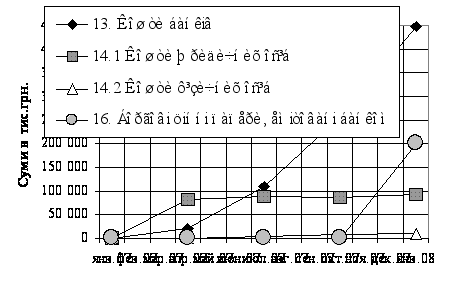
Рис.2.7. Динаміка зростання залучених коштів ВАТ КБ “Іпобанк” на протязі 2007 року
Метою керування функціональними ризиками банку є забезпечення належного функціонування внутрішніх процедур і політики, спрямованих на мінімізацію цих ризиків.
Функціональний операційний ризик визначається ймовірністю виникнення невідповідності між витратами банку на здійснення своїх операцій та їхньою результативністю. Процес управління операційним ризиком у банку набагато складніший, ніж в інших сферах підприємництва. До складу витрат включаються і процентні, і непроцентні комісійні та інші операційні витрати, які не завжди вдається точно спрогнозувати. Тому менеджерам банку складніше, ніж іншим підприємцям, визначити вплив непроцентних витрат на чистий прибуток.
Зниженню операційного ризику може сприяти розвиток систем автоматизації банківських технологій і захисту інформації. При цьому важливо відзначити, що функціональні обмеження автоматизованої банківської системи (АБС), помилки програмного забезпечення (ПО) й збої устаткування також належать до операційного банківського ризику.
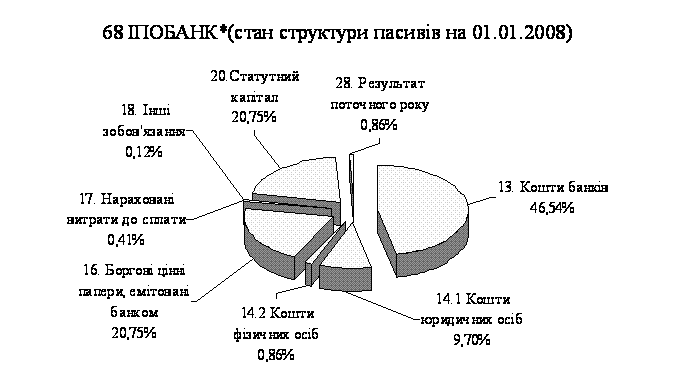
Рис.2.8. Структура пасивів балансу ВАТ КБ “Іпобанк” станом на 01.01.2008 року
Підходи до зниження операційного ризику в АБС можна розділити на три складові [100]:
1) технологічний підхід, при якому мінімізація операційного ризику провадиться за рахунок раціоналізації загальної технології обробки інформації в автоматизованій системі незалежно від прикладного призначення ПО;
2) функціональний підхід, при якому операційний ризик мінімізується за рахунок повноти відповідності реалізованих прикладних алгоритмів вимогам предметної області (нормативи, правила, опису банківських продуктів і т.п.);
3) методологічний аспект, спрямований на підвищення ступеня формалізації нормативів, правил, законодавчих актів і інших регламентуючих документів, що визначають порядок і правила реалізації банківських послуг і продуктів.
Відомо, що самою слабкою ланкою в автоматизованих системах при виконанні стандартних (рутинних) процедур є людина (для АБС операціоніст), тому технологічний підхід у самому загальному виді спрямований на зниження ризику людського фактору при виконанні банківських операцій. Основним напрямком тут з погляду мінімізації операційного ризику є максимальна автоматизація процесів керування й контролю інформації на стадіях введення/виводу даних АБС.
Практика боротьби за зниження операційного ризику виробила ряд типових на сьогоднішній день підходів, які реалізуються у всіх промислових АБС.
З погляду методологічного аспекту тут доречно згадати «Базель II», або «Нову угода по регулюванню банківського капіталу», це найважливіший документ із питань ризику-менеджменту банківської системи [95].
Головним нововведенням угоди «Базель II» є встановлення трьох різних варіантів розрахунку кредитного ризику й трьох варіантів розрахунку операційного ризику, які повинні