Управління банківськими ризиками (на прикладі ВАТ КБ "Іпобанк")
Угода «Базель II» операційний ризик визначає як важливий ризик, з яким зіштовхуються банки, і банкам пропонується тримати певну суму капіталу, щоб захистити себе від пов'язаних з ним збитків. Властиво операційний ризик визначається як «ризик збитків у результаті неадекватності внутрішніх процедур або їхнього недотримання, дій людей і систем або зовнішніх подій». Є надія, що орієнтація на «Базель II» буде сприяти зниженню операційного ризику за рахунок кращої методологічної забезпеченості реалізації банківських продуктів в АБС.
Аналіз операційного ризику в досліджуємому ВАТ КБ “Іпобанк” показав, що впроваджена АБС банку є стандартизованою системою подвійного контролю операцій, яка дозволяє:
а) на етапі оформлення депозитної та кредитної угоди автоматично розрахувати прогнозний баланс банку та середню доходність операції з осередненням загальної суми депозитів та депозитних ставок (+ ставка прогноза угоди) та загальної суми кредитів та кредитних ставок (+ ставка прогнозуємої угоди);
б) на основі прогнозних розрахунків автоматично розрахувати рівень додаткової доходності чи витратності операції, порівняти його з введеними в АБС обмеженнями та отримати попередній дозвіл на введення даних угоди в основну базу рахунків та операцій банку на проведення руху документів та коштів;
в) блокувати продовження оформлення депозитної чи кредитної операції в АБС при невідповідності прогнозних результатів поточним рівням “бізнесправил” доходності банківських операцій, введеним в АБС за рішенням Правління банку.
На рис.2.9 наведені результати аналізу динаміки чистого процентного спреду процентних операцій ВАТ КБ “Іпобанк” та АКБ “Приватбанк” (для порівняння) на протязі 2007 року. Порівняльну оцінку операційного ризику для ВАТ КБ “Іпобанк” та АКБ “Приватбанк” ведемо по наступній технології [68]:
а) Маточікування значень чистого процентного спреду за 2007 рік становить:
для ВАТ
КБ “Іпобанк”
 4,403 %
для АКБ
“Приватбанк”
6,430
%
б) Середньоквадратичне відхилення значень чистого процентного спреду за 2007 рік від маточікування становить:
для ВАТ
КБ “Іпобанк”
 0,901
%
для АКБ
“Приватбанк”
0,316%
в) Рівень операційного ризику, як варіація виборки значень чистого процентного спреду за 2007 рік становить:
для ВАТ
КБ “Іпобанк”
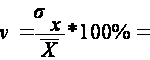 20,459 %
для АКБ
“Приватбанк”
4,923
%
Таким чином, рівень операційного ризику в досліджуємому ВАТ КБ “Іпобанк”, який працює 1,2 роки на банківському ринку України, в 4 рази вищий, ніж в банку лідеру банківської системи України АКБ “Приватбанк”, який працює 16 років на банківському ринку України (Додаток А).
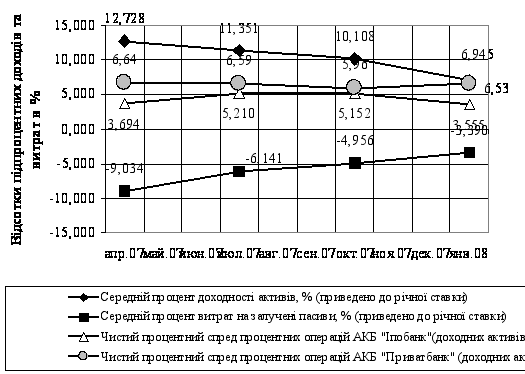
Рис.2.9. Аналіз динаміки чистого процентного спреду процентних операцій ВАТ КБ “Іпобанк” та АКБ “Приватбанк” на протязі 2007 року
Окрім цього, рівень систематичного зсуву середньої величини процентного спреду в ВАТ КБ “Іпобанк” становить (–2,0%) відносно рівня середньої величини процентного спреду в АКБ “Приватбанк”, що свідчить про наявність не тільки випадкової складової операційного ризику в ВАТ КБ “Іпобанк”, але і наявність систематичного ризику втрати прибутку банку за рахунок неоптимального управління процентною ставкою витрат на залучені кошти та процентною ставкою доходності кредитних операцій.
За результати досліджень дипломної роботи, на сьогоднішній день основним функціональним ризиком діяльності ВАТ КБ «Іпобанк» є ризик втрати ділової репутації кредитної організації (репутаційний ризик) формування оптимальної структури акціонерів банку та взаємовідносин з ними.
Так, 6 листопада 2007 р. незалежне рейтингове агентство «Кредит-Рейтинг» оголосило про визначення довгострокового кредитного рейтингу uаВВ+ запланованому випуску іменних відсоткових облігацій (серії А) ВАТ КБ «Іпобанк» (м. Київ) на суму 200 млн. грн. строком обігу 5 років. У ході аналізу агентство використовувало фінансову звітність ВАТ КБ «Іпобанк» за 20062007 рр., а також внутрішню інформацію, надану банком у ході рейтингового процесу [58]. Позичальник або окремий борговий інструмент з рейтингом uaBB характеризується кредитоспроможністю нижчою, ніж достатня, порівняно з іншими українськими позичальниками або борговими інструментами. Висока залежність рівня кредитоспроможності від впливу несприятливих комерційних, фінансових та економічних умов. Знаки «+» і «–» позначають проміжні рівні рейтингів відносно основних рівнів.
Фактори, що сприяють підвищенню кредитного рейтингу ВАТ КБ «ІПОБАНК» за висновками рейтингового агентства «Кредит-Рейтинг» (Україна) [58]:
прибуткова діяльність з моменту заснування банку та достатній рівень фондової капіталізації;
інформаційна відкритість і прозорість.
Фактори, що обмежують підвищення кредитного рейтингу ВАТ КБ «ІПОБАНК» за висновками рейтингового агентства «Кредит-Рейтинг» (Україна) [58]:
банк здійснює діяльність лише протягом 9 місяців, що за умов відсутності власної регіональної мережі та карткового бізнесу, а також незначної кількості клієнтів та подальшого збільшення присутності системних банків на ринку, суттєво ускладнює виконання стратегічних завдань;
виключна концентрація кредитного портфеля, що може негативно вплинути на показники прибутковості при виникненні проблем навіть з незначною часткою кредитів;
виключна концентрація ресурсної бази за основними контрагентами, що підвищує ризик ліквідності банку;
система управління ризиками перебуває на стадії становлення та потребує удосконалення.
РОЗДІЛ ІІІ
ПІДВИЩЕННЯ ЕФЕКТИВНОСТІ УПРАВЛІННЯ БАНКІВСЬКИМИ РИЗИКАМИ
3.1 Пропозиції щодо підвищення ефективності управління фінансовими ціновими ризиками банку
Згідно з “Методичними рекомендаціями щодо організації процесу формування управлінської звітності в банках України” Національного банку України [22] для підвищення ефективності управління ціновими ризиками банку доцільно впровадити наступні особливості розрахунку резервів у межах управлінського обліку:
1. Ризики з метою формування управлінської звітності вимірюються очікуваними та неочікуваними втратами. Очікувані втрати від кредитних ризиків мають покриватися резервами, а неочікувані втрати капіталом (капіталом під ризиком).
2. Під час визначення прибутковості за кредитними продуктами банку розраховується прибуток і прибутковість відповідних центрів прибутку, що відкориговані на ризики, пов'язані з очікуваними втратами (скоригований на ризик прибуток). Для здійснення цього розрахунку необхідно враховувати середній рівень очікуваних збитків, пов'язаних з ризиками таких продуктів.
3. Під час розрахунку очікуваних втрат унаслідок кредитного ризику мають ураховуватися поточні економічні умови, історичні дані щодо відшкодувань за відповідними продуктами, мінімальні періоди спостереження (доцільно охоплювати один економічний цикл три п'ять років або інший інтервал).
4. Оцінка ризиків має здійснюватися службою управління ризиками банку.
5. Прибуток (прибутковість) банку або об'єкта управління може бути оцінена за допомогою таких показників:
а) процентної та непроцентної маржі (з урахуванням внутрішніх трансфертних доходів і витрат);
б) прибутку;
в) чистої процентної маржі;
г) прибутковості активів (ROA);
ґ) прибутковості капіталу (ROE);
д) скоригованого на ризик прибутку тощо.
6. Під час розрахунку ефективності видів діяльності, центрів прибутку, продуктів (груп продуктів), клієнтів (груп клієнтів) тощо враховуються прибуток (прибутковість) і ризики за відповідними об'єктами управління.
7. З метою оцінки ефективності можуть використовуватися такі показники:
а) співвідношення прибутку і ризиків;
б) показник мультиплікатора капіталу;
в) RAROC відношення скоригованого на ризик прибутку до капіталу під ризиком (економічного капіталу) тощо.
8. Показник RAROC дає змогу оцінювати співвідношення прибутку і ризиків, на які наражається об'єкт управління в процесі генерування цих прибутків. RAROC відображає прибутковість капіталу об'єкта управління, необхідного для покриття обраної частки максимально можливого збитку (зазвичай береться частка 97 99 %).
RAROC доцільно розраховувати за кожним об'єктом управління з метою:
оцінки ефективності (рентабельності з урахуванням ризику) видів діяльності, центрів відповідальності, продуктів та їх груп, клієнтів і їх груп шляхом порівняння їх показників RAROC між собою та зі встановленою граничною нормою, їх ранжирування за ступенем інвестиційної привабливості;
розподілу наявного капіталу між наявними об'єктами управління з метою досягнення максимального ефекту в межах запланованої стратегії;
матеріального заохочення керівників центрів відповідальності;
ціноутворення банківських продуктів тощо.
9. Капітал під ризиком (економічний капітал) зазвичай складається з:
а) капіталу під неочікувані втрати внаслідок кредитного ризику;
б) капіталу під неочікувані втрати внаслідок процентного, валютного та інших ринкових ризиків торгової діяльності;
в) капіталу під неочікувані втрати внаслідок операційного ризику.
10. Капітал під ризиком (економічний капітал) розраховується службою ризик-менеджменту за допомогою методів, прийнятних для банку, з урахуванням загальноприйнятих методик оцінки ризиків, практики ризик-менеджменту, рекомендацій служб банківського регулювання і нагляду, специфіки діяльності, обсягів операцій і технічних можливостей банку тощо.
11. Капітал під ризиком (економічний капітал) розраховується за принципом "знизу вгору" для кожного об'єкта управління, надалі агрегується з метою визначення сукупного розміру капіталу під ризиком (економічного капіталу) для банку в цілому.
Агрегування може здійснюватися шляхом додавання всіх складових капіталу під втрати внаслідок різних ризиків або з урахуванням взаємозалежності (кореляції) між різними видами ризиків.
Згідно з “Методичними рекомендаціями щодо вдосконалення корпоративного управління в банках України” Національного банку України [12] для організації управління ризиками банки мають запроваджувати всеохоплюючий процес управління ризиками (під наглядом з боку спостережної ради та правління банку) для ідентифікації, оцінки величини та контролю за всіма значними ризиками.
Одним із сучасних методів комплексного управління ціновими банківськими ризиками (процентним, валютним, ринковим) є ГЕПменеджмент [42].
ГЕП менеджмент – це комплексний метод одночасного управління платоспроможністю, ліквідністю, валютною позицією та прибутковістю банку з застосуванням механізму поточного порівняння строків, сум та вартості залучених коштів і строків, сум та доходів від розміщення цих залучених коштів в активні операції банка (кредити та цінні папери) [32].
Регулюючи гепрозриви за рахунок оперативного запозичення коштів на міжбанківському ринку, включаючи механізми регулювання ліквідності, пропонуємі НБУ [9], банк наражається на проблеми відсоткового ризику, тобто ціна на короткострокові ресурси запозичень може суттєво знизити прибутковість банку, оскільки такі запозичення є додатковими витратами банку, які знижують рівень розрахункової процентної маржі між вартістю залучених коштів та доходами від їх розміщення в активні операції.
Стратегія управління гепом має на меті при збереженні вимог по забезпеченню платоспроможності та ліквідності банку отримання підвищених прибутків і передбачає свідомий ризик банку, а тому характеризується як агресивніша. У разі реалізації ризику маржа банку знизиться, що буде зумовлено підвищенням ставок за від'ємного гепу або зниженням ставок за додатного гепу. У процесі реалізації стратегії управління гепом необхідно досягти відповідності між видом гепу (додатний чи від'ємний) та прогнозами зміни напряму, швидкості й рівня відсоткових ставок. Очевидно, запорукою успіху цієї стратегії є наявність надійного прогнозу (або можливість отримати такий прогноз) і передбачуваність економічної ситуації. Якщо спрогнозувати зміну відсоткових ставок неможливо, наприклад, через нестабільність економіки або під час кризових періодів, набагато безпечнішою для банку буде стратегія фіксації спреду.
Основними параметрами управління ГЕПом є строки та обсяги активів і зобов'язань банку. Узгодження строків розміщення активів і залучення зобов'язань – один із методів, з допомогою якого банк фіксує спред і нейтралізує ризик зміни відсоткової ставки. Припускається, що всі відсоткові ставки і за активними, і за пасивними операціями змінюються з однаковою швидкістю в одному напрямі. Це припущення пов'язане з концепцією "паралельного зсуву" кривої дохідності [63].
Сутність прийомів комплексного управління активами та пасивами банку (УАП) полягає у встановленні співвідношень між строками залучення та розміщення однакових за обсягом коштів.
Узгодження строків вхідних і вихідних фінансових потоків використовується менеджментом банків паралельно з іншими прийомами управління платоспроможністю, ліквідністю та відсотковим ризиком, оскільки на практиці узгодити всі позиції за строками та сумами майже неможливо.
Показник гепу визначається як різниця між величиною чутливих активів і чутливих зобов'язань банку в кожному із зафіксованих інтервалів [99]:
(3.1)
де GAP (t) – величина гепу (у грошовому виразі) в періоді t;
FA (t) – активи, чутливі до зміни відсоткової ставки в періоді t;
FL (t) – пасиви, чутливі до зміни ставки в періоді t.
Геп може бути додатним, якщо активи, чутливі до змін ставки, перевищують чутливі зобов'язання (FA(t) > FL(t)), або від'ємним, якщо чутливі зобов'язання перевищують чутливі активи (FA(t) < FL(t)).
Збалансована позиція, коли чутливі активи та зобов'язання рівні між собою, означає нульовий геп. За нульового гепу маржа банку буде стабільною, незалежною від коливань відсоткових ставок, а відсотковий ризик – мінімальним. Проте одержати підвищений прибуток внаслідок сприятливої зміни відсоткових ставок на ринку за нульового гепу неможливо. І додатний, і від'ємний геп надають банку потенційну можливість отримати більшу маржу, ніж у разі нульового гепу.
Для визначення співвідношення чутливих активів і зобов'язань банку використовують коефіцієнт гепу – FGAP (t), який обчислюється як відношення чутливих активів до чутливих зобов'язань [99]:
(3.2)
Якщо коефіцієнт гепу більший за одиницю, це означає, що геп додатний, якщо менший – геп від'ємний. Якщо коефіцієнт дорівнює одиниці, геп нульовий.
Головна ідея управління гепом полягає в тому, що величина та вид (додатний або від'ємний) гепу мають відповідати прогнозам зміни відсоткових ставок.
Правило управління гепом [88]:
якщо геп додатний, то зі зростанням відсоткових ставок маржа банку зростатиме і, навпаки, у разі їх зниження маржа зменшуватиметься;
якщо геп від'ємний, то зі зростанням відсоткових ставок маржа банку зменшуватиметься, а з їх зниженням – збільшуватиметься.
Це означає, що для банку не так вже й важливо, як змінюються відсоткові ставки на ринку. Головне – щоб геп відповідав тому напряму руху ставок, який забезпечить підвищення прибутку, тобто був додатним за підвищення ставок і від'ємним – за їх зниження.
Проте менеджменту банку потрібно пам'ятати, що потенційна можливість одержання додаткового прибутку супроводжується підвищеним рівнем відсоткового ризику. Якщо прогноз зміни ставок виявиться помилковим або не справдиться, то це може призвести до зниження прибутку і навіть до збитків. Отже, за наявності в банку додатного чи від'ємного гепу цілком реальною є і ймовірність одержання додаткових прибутків, і ймовірність фінансових втрат.
Тому геп є мірою відсоткового ризику, на який наражається банк упродовж зафіксованого часового інтервалу. Незалежно від того, додатний чи від'ємний геп має банк, що більша абсолютна величина гепу, то вищий рівень відсоткового ризику бере на себе банк і то більше змінюється його маржа.
Головне завдання менеджменту банку в процесі управління гепом – досягти відповідності між видом гепу та прогнозом зміни напряму, швидкості й рівня відсоткових ставок. Необхідною умовою управління гепом є наявність надійного прогнозу (або можливість одержати такий прогноз) і передбачуваність економічної ситуації.
Метод гепу дає змогу банку зважено керувати співвідношенням обсягів активів і зобов'язань банку, проте на практиці виникає необхідність одночасного управління і обсягами, і строками фінансових потоків банку. Для цього застосовують метод кумулятивного гепу.
За економічним змістом кумулятивний геп – це інтегральний показник, що відбиває рівень ризику відсоткових ставок, на який наражається банк упродовж розглянутого часового горизонту. Банк може управляти цим ризиком, встановлюючи ліміт кумулятивного гепу як максимально допустиму його величину та увідповіднюючи структуру чутливих активів і зобов'язань до установленого ліміту.
На рис. Г.1 – Г.6 Додатку Г наведені результати аналізу величин гепу та кумулятивного гепу повалютно для сумарного гривневого еквіваленту в ВАТ КБ “Іпобанк” у першому півріччі 2007 року та за 2007 рік.
Порівняльний аналіз ефективності управлінням часовими гепрозривами в короткострокових активах та пасивах ВАТ КБ “Іпобанк” станом на 01.07.2007 року та на 01.01.2008 року (повалютно), наведений на графіках рис.Г.5 показує, що для короткострокових активів та пасивів часткові (в періодах) гепи (розрив між активами та пасивами) та кумулятивний геп мають від'ємний характер, тобто управління пасивами та активами , начебто, спрямоване на прогноз зниження відсоткових ставок на пасиви та активи в короткостроковому періоді. При цьому у 2007 році величина кумулятивного від’ємного гепу для короткострокових періодів зросла практично в 15 разів за рахунок стратегії роботи в діапазоні строків активів та пасивів від 1до 31 дня (“короткі гроші”).
Порівняльний аналіз ефективності управлінням часовими гепрозривами в довгострокових активах та пасивах ВАТ КБ “Іпобанк” станом на 01.07.2007 року та на 01.01.2008 року (повалютно), наведений на графіках рис.Г.6 показує, що для довгострокових активів та пасивів часткові (в періодах) гепи (розрив між активами та пасивами) та кумулятивний геп мають додатний характер, тобто управління пасивами та активами, начебто, спрямоване на прогноз підвищення відсоткових ставок на пасиви та активи в довгостроковому періоді. При цьому у 2007 році величина кумулятивного додатного гепу для довгострокових періодів зросла практично в 6 разів за рахунок стратегії роботи в діапазоні строків активів та пасивів більше 365 днів (“довгі гроші”).
Аналіз структури активів та пасивів ВАТ КБ “Іпобанк” , в той же час показує, що довгострокові кредити (строк більше 365 днів) у 2007 році зросли за рахунок початку іпотечного кредитування фізичних осіб. При цьому пасивна база залучених ресурсів має, в основному, короткостроковий характер.
В табл.3.1 та на рис.3.1 наведені повалютні та сумарні значення валютної позиції ВАТ КБ «Іпобанк» станом на 01.07.2007 та 01.01.2008 року, розраховані за кумулятивною методологією НБУ [9].
Таблиця 3.1
Повалютні та сумарні значення валютної позиції ВАТ КБ «Іпобанк» станом на 01.07.2007 та 01.01.2008 року
| Показник | EUR | USD | RUB | Iншi | Усього |
| Балансова валютна позиція в % (повалютно) станом на 01.07.2007 | 2,011 | 1,635 | 0,045 | 0,063 | 0,267 |
| Позабалансова валютна позиція в % (повалютно) станом на 01.07.2007 | 0,010 | 1,720 | 0,097 | 0,000 | 1,633 |
| Сумарна валютна позиція в %(повалютно) станом на 01.07.2007 | 2,020 | 0,084 | 0,141 | 0,064 | 1,900 |
| Балансова валютна позиція в % (повалютно) станом на 01.01.2008 | 2,554 | 0,039 | 0,797 | 0,096 | 1,699 |
| Позабалансова валютна позиція в % (повалютно) станом на 01.01.2008 | 0,964 | 2,378 | 0,217 | 0,000 | 3,559 |
| Сумарна валютна позиція в %(повалютно) станом на 01.01.2008 | 1,590 | 2,339 | 1,014 | 0,096 | 1,860 |
Аналіз даних, наведених в табл.3.1 дозволяє констатувати, що сумарний рівень валютної позиції не перевищує вимоги НБУ [9], крім того по відношенню до граничного рівня валютної позиції, визначеного НБУ, фактичний рівень валютної позиції ВАТ КБ «Іпобанк» в 58 разів нижче. Тобто валютний ризик за методологією НБУ є низьким.
Пропонуємий в дипломній роботі метод ГЕПменеджменту набагато критичніше оцінює рівень валютних ризиків ВАТ КБ «Іпобанк».
Так, згідно графікам, наведеним на рис.3.1, повалютний аналіз короткострокового та довгостроковго ГЕПу в ВАТ КБ “Іпобанк” у 2007 році (станом на 01.10.2008) дозволяє ідентифікувати наступні підвищені валютні ризики, які не виявляються традиційною методологіїю НБУ [9]:
За короткостроковими активами та пасивами тривалістю до 31дня:
по ВКВ – коротка валютна позиція 7,97%(пасиви більше активів);
За короткостроковими активами та пасивами тривалістю від 31дня до 92 днів:
по ВКВ – коротка валютна позиція 6,292%(пасиви більше активів);
За короткостроковими активами та пасивами тривалістю від 92 до 365 днів:
по ВКВ – довга валютна позиція 1,93%(активи більше пасивів);
4. За довгостроковими активами та пасивами тривалістю менше 365 днів:
по ВКВ – коротка валютна позиція 16,27%(пасиви більше активів);
5. За довгостроковими активами та пасивами тривалістю більше 365 днів:
по ВКВ – довга валютна позиція 23,86%(активи більше пасивів);
Одночасно гепменеджмент дозволяє ідентифікувати скриті ризики, які в ВАТ КБ “Іпобанк” станом на 01.01.2008 року виникли за рахунок того, що:
а).Валютні активи вкладені в довгострокових термінах, при чому їх величина значно більше короткострокових валютних пасивів, тобто при поверненні короткострокових валютних пасивів (вкладів) необхідно буде купувати валюту на міжбанківському ринку, що вносить ризик зниження прибутку банку за рахунок можливих втрат від підвищення курсу іноземної валюти.
б). Оскільки короткострокові та довгострокові валютні пасиви (вклади) будуть повернені раніше, ніж повернення валютних активів, то при поверненні валюти від довгострокових кредитів ( в умовах прогнозу падіння курсу долара США) виникає ризик зниження прибутку банку.
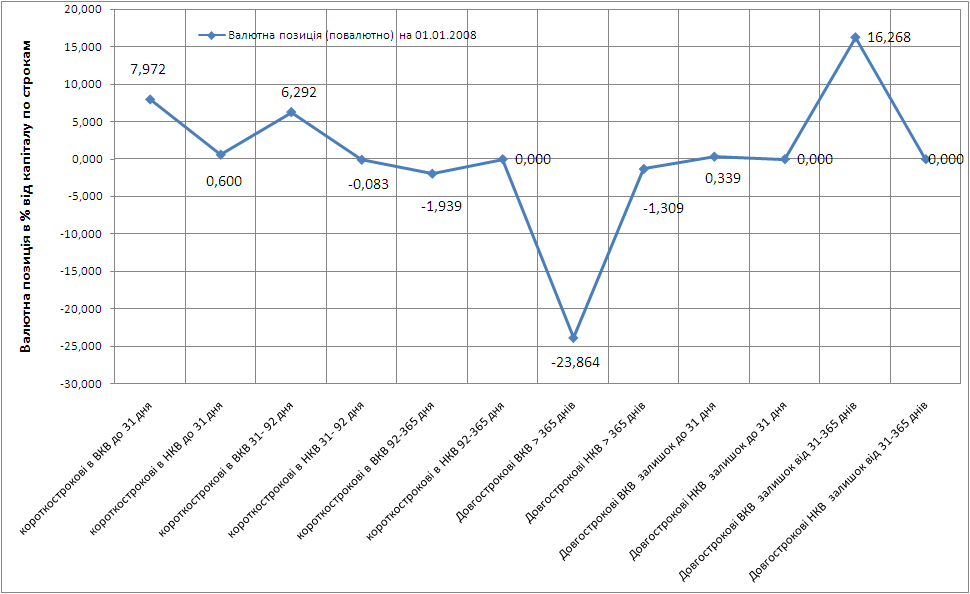
Рис.3.1. – ГЕПтехнологія оцінки валютної позиції банку в ВКВ і НКВ та відповідне зростання рівня валютного ризику в короткострокових та довгострокових періодах діяльності ВАТ КБ «Іпобанк»
3.2 Пропозиції щодо підвищення ефективності управління фінансовими неціновими ризиками банку
Основним неціновим ризиком, на якому зосереджені стратегічні та тактичні заходи управління ризиками в комерційних банках України, є кредитний ризик.
У процесі аналізу кредитних ризиків, які виникають за рахунок економічних ризиків діяльності позичальників, банк може використати різноманітні джерела інформації, які в цілому складаються з трьох груп [66]:
інформація, отримана безпосередньо від клієнта;
внутрішньобанківська інформація;
зовнішні джерела інформації.
До першої групи належать:
Фінансова звітність;
Документація, яка підтверджує правовий і юридичний статус клієнта: статут, договір засновників, свідоцтво про реєстрацію, дані про юридичну адресу та ін.;
Документація, пов'язана з кредитним заходом – техніко-економічне обґрунтування, розрахунки очікуваних надходжень від реалізації проекту, для середньо і довгострокових кредитів – бізнес-план, копії контрактів, договорів та інших документів, які стосуються реалізації заходу, зобов'язання із забезпечення своєчасного повернення кредиту (договір застави, гарантійний листок, страхове свідоцтво та ін.);
Інформація, одержана у процесі попередньої бесіди з майбутнім позичальником, під час якої кредитний працівник має оцінити моральні, етичні та професійні якості працівників підприємства (директора, заступників директора, головного бухгалтера), визначити перспективи розвитку та зростання, виявити специфічні особливості та деталі, пов'язані з цим кредитом, сформувати думку про клієнта. Усі дані, одержані під час зустрічі з клієнтом, мають бути занотовані й зберігатися в кредитній справі. У багатьох банках розроблено спеціальні формуляри та анкети, які складаються зі стандартизованих запитань, на які повинен відповісти клієнт;
Додаткова інформація, яка подається за вимогою банку, – довідки про наявність рахунків в інших банках, витяги з рахунків в інших банках, довідки з податкової інспекції, довідки про юридичні права на заставу, технічна документація, пов'язана з деякими видами застави, та ін.
Внутрішньобанківські джерела інформації складаються з відомостей про попередні контакти з клієнтом у сфері і кредитних, і некредитних стосунків. Велике значення в цьому разі мають архіви банку, такі як картотека кредитної інформації (ККІ), де зберігаються дані про кредити, які раніше було видано клієнтові, про затримки та порушення під час погашення позики.
Створення та ведення ККІ має стати для банків одним з невідкладних завдань. У деяких розвинених країнах ця проблема вирішується на рівні держави, і банки зобов'язані вести такі картотеки, які стають складниками загальнодержавної системи контролю за кредитами. Близько тридцяти років діє така державна інформаційна система в Канаді, і будь-який банк може одержати інформацію про кредитні стосунки з будь-яким клієнтом, який упродовж цього часу звертався за кредитом до різних установ, а це майже всі фірми та населення країни. Крім інформаційної, така загальна система виконує і контролюючу функцію, оскільки кожний клієнт знає, що інформація про порушення умов кредитної угоди зберігатиметься і, можливо, стане перепоною під час одержання нового кредиту.
В Україні завдання створення картотеки кредитної інформації на загальнодержавному рівні є глобальним і невідкладним, про що й наголошують банківські працівники. Однак складність цього завдання – і організаційна, і технічна – не дає можливості розраховувати на швидке її вирішення.
До третьої групи джерел інформації належать відомості, здобуті за межами банку, що надійшли:
Від департаменту банківського нагляду;
Інших банків, які обслуговували цього клієнта;
Ділових партнерів, які мали контакти з позичальником;
Засобів масової інформації (реклами, рейтинги, дані про участь у виставках, оголошення та ін.);
Статистичних агенцій і статистичних інформаційних збірників, звідки можна взяти дані про загальний стан виробництва в галузі та перспективи розвитку, а також про місце підприємства та його продукції на ринку;
Відвідування підприємства, у процесі якого важливо виявити рівень компетенції працівників, які очолюють бухгалтерську, фінансову та маркетингові служби, адміністративний апарат, скласти уявлення про склад і стан майна підприємства, оцінити якість і конкурентоспроможність продукції та послуг підприємства, можливості експорту, залежність від джерел сировини та ін.
Кожне інформаційне джерело слугує для висвітлення конкретного аспекта діяльності клієнта, коли аналізується його кредитоспроможність. Однак найважливішою є інформація, здобута з ринкових джерел поза межами банку.
По-перше , завдяки тому, що існує чимало різноманітних ринкових джерел одержання інформації, забезпечується об'єктивність і різнобічність аналізу.
По-друге , ця інформація є найоперативнішою, оскільки саме ринок найпершим реагує на зміни в стані підприємства ще до того, як ці зміни знайдуть відображення у фінансовій звітності. Завдання кредитного працівника полягає передусім у перевірці сигналів, які надходять з ринкових джерел інформації, та виявленні причин їх виникнення.
Одним із найсучаснішим методом отримання зовнішньої інформації про кредитоспроможність позичальника є використання міжбанківських комп’ютерних банків інформації (бюро кредитних історій). Ця технологія є економічно вигідною при масовому мікрокредитуванні малих та середніх підприємств, а також приватних підприємців, коли 1 інспектор обслуговує сотні клієнтів [65].
Новим напрямком у стратегії планування резервів для зменшення кредитних ризиків є впровадження в практиці кредитного менеджменту ВАТ КБ “Іпобанк” міжнародновизнаних рекомендацій Базельського комітету з банківського нагляду «Базель2» [82].
Ціль «Базель2» – підвищення стабільності і рівних умов конкуренції міжнародної фінансової системи. При цьому, вихідним пунктом служить стимулювання банків (з боку банківського нагляду) у більш тонкому «юстируванні» процесу виміру кредитного ризику. Основні риси методології:
– посилення орієнтування банків при резервуванні власного капіталу на фактичні ризики;
– поліпшення внутрішнього ризик-менеджменту банків, особливо через створення стимулів до переходу на подальші методи виміру ризиків для контрольних цілей;
– поліпшення умов міжнародної конкуренції за допомогою введення єдиних світових правил банківського контролю;
– створення правил, що можуть застосовуватися банками різного рівня, складності і розмірів.
По діючим у даний час правилам Базель1 [90] банки при видачі кредитів підприємствам для випадку втрат від їх неплатоспроможності повинні резервувати власний капітал у розмірі 8% від балансової вартості кредиту. При цьому реальна кредитоспроможність підприємства – не грає ніякої ролі. Таке положення більше не відповідає вимогам банківської економіки і створює невірні стимули: кредито-отримувач з гарною кредитоспроможністю платить занадто велику, а кредито-отримувач зі слабкою кредитоспроможністю занадто малу надбавку за ризик.
3.3 Пропозиції щодо підвищення ефективності управління функціональними ризиками банку
Одним із сучасних напрямків зменшення впливу операційних та функціональних ризиків банку є мінімізація документальних та суб’єктивних помилок в роботі персоналу банків за рахунок їх формалізованого контролю при роботі в автоматизованих системах взаємодії з клієнтами банків (CRM – системи бізнес-правил виконання та автоматизований контроль банківських операцій).
CRMсистема (сокр. від англ. Customer Relationship Management System — система керування взаємодією з клієнтами) — це корпоративна інформаційна система, призначена для поліпшення обслуговування клієнтів шляхом збереження інформації про клієнтів і історію взаємин із клієнтами, встановлення і поліпшення бізнеспроцедур на основі збереженої інформації і наступній оцінці їх ефективності. Її основні принципи такі [74]:
Наявність єдиного сховища інформації, відкіля в будь-який момент доступні всі дані про усі випадки взаємодії з клієнтами;
Синхронізованість керування множинними каналами взаємодії (тобто існують організаційні процедури, що регламентують використання цієї системи й інформації в кожному підрозділі банку);
Постійний аналіз зібраної інформації про клієнтів і прийняття відповідних організаційних рішень — наприклад, пріоритизація клієнтів на основі їхньої значимості для банку.
Таким чином, цей підхід має на увазі, що при будьякій взаємодії банку з клієнтом по будь-якому каналу, співробітникові банку доступна повна інформація про усі взаємини з клієнтами і рішення приймається на її основі, інформація про яке, у свою чергу, теж зберігається і доступна при всіх наступних взаємодіях.
CRM (Customer Relationship Management – Керування Взаєминами з Клієнтами) це не програмний продукт, не технологія і навіть не набір продуктів.
CRM – це, насамперед, концепція, спрямована на