Формування резервів для відшкодування можливих втрат за кредитними операціями комерційних банків (на прикладі АКБ "Приватбанк")
Рис.3.2. – Порівняння рівнів питомої ваги резервів на кредитні ризики в кредитних портфелях перших 15 банків банківської системи України та в цілому в банківській системі України
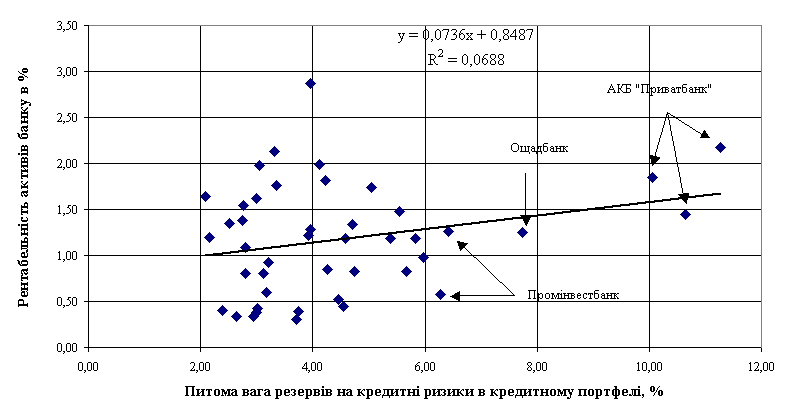
Рис.3.3. – Регресійний пошуковий аналіз впливу питомої ваги резервів на кредитні ризики в кредитних портфелях перших 15 банків банківської системи України на рівень рентабельності активів у 2005 – 2007 роках
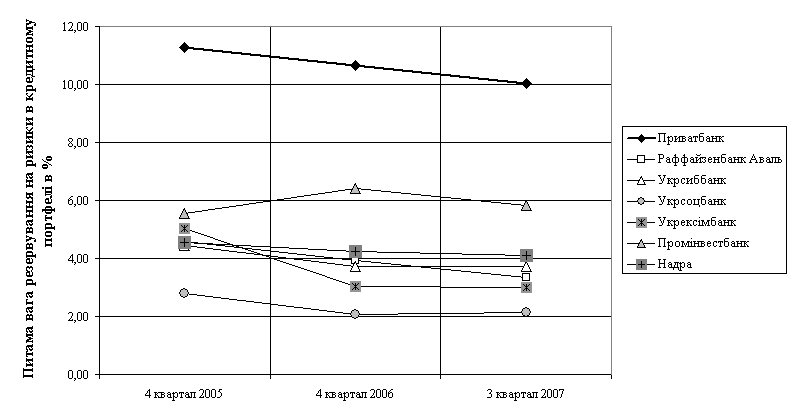
Рис.3.4. – Аналіз рівнів питомої ваги резервів на кредитні ризики в кредитних портфелях перших 15 банків банківської системи України у 2005 – 2007 роках
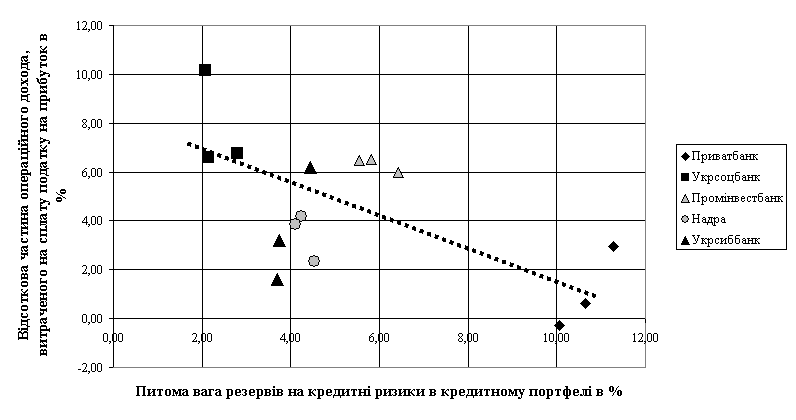
Рис.3.5. – Пошуковий аналіз впливу питомої ваги резервів на кредитні ризики в кредитних портфелях перших 15 банків банківської системи України у 2005 – 2007 роках на рівень витрат операційного доходу на сплату податку на прибуток
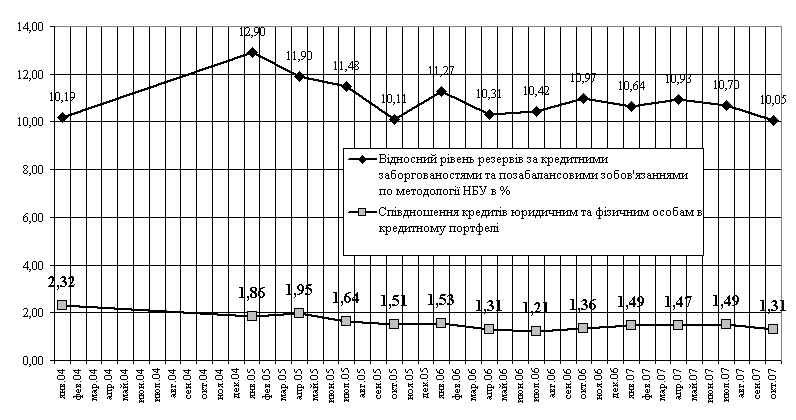
Рис.3.6. – Динаміка зниження обсягу резервів на кредитні ризики в кредитному портфелі АКБ “Приватбанк” при зміні співвідношення кредитів, наданих юридичним та фізичним особам в 2004 –2007 роках
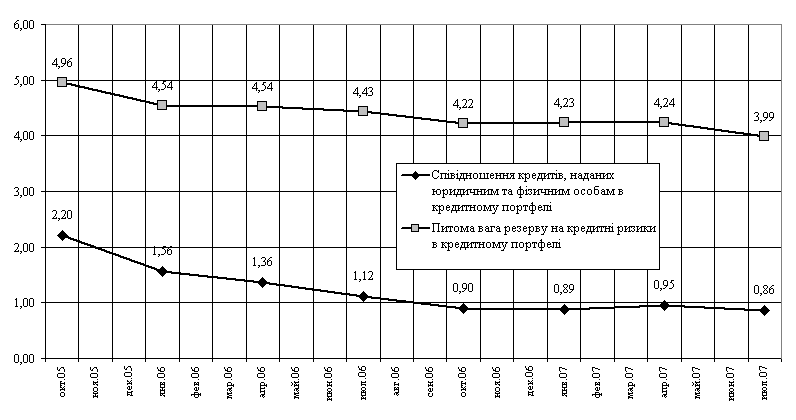
Рис.3.7. – Динаміка зниження обсягу резервів на кредитні ризики в кредитному портфелі АКБ “Надра” при зміні співвідношення кредитів, наданих юридичним та фізичним особам в 2005 –2007 роках
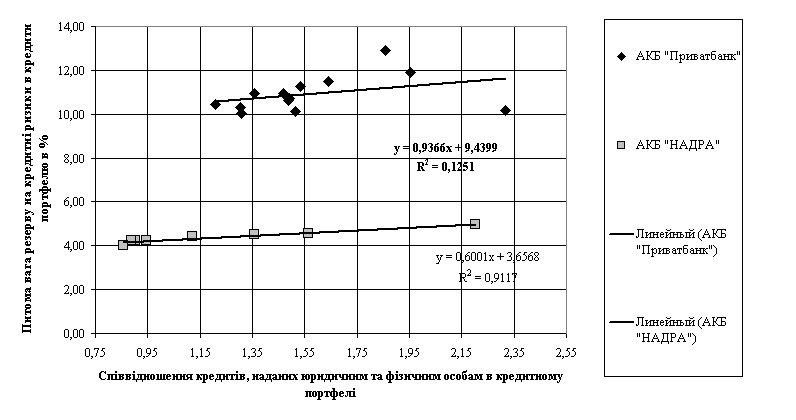
Рис.3.8. – Регресійний аналіз зниження обсягу резервів на кредитні ризики в кредитних портфелях АКБ “Приватбанк” та АКБ “Надра” при зміні співвідношення кредитів, наданих юридичним та фізичним особам в 2004 –2007 роках
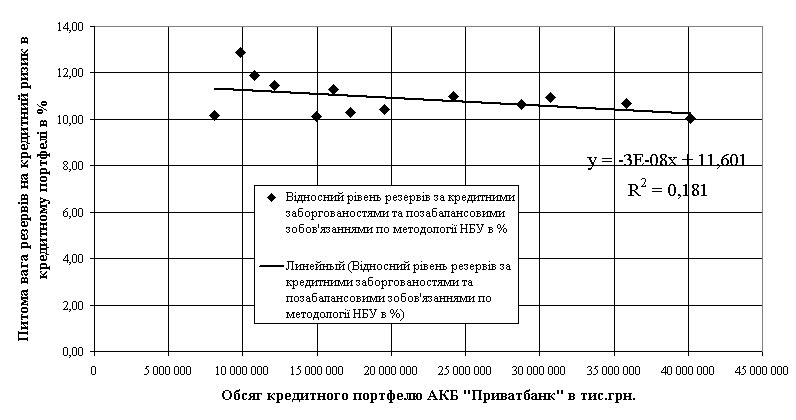
Рис.3.9. – Пошуковий регресійний аналіз змін обсягу резервів на кредитні ризики в кредитному портфелі АКБ “Приватбанк” при зростанні обсягів кредитного портфелю в 2004 –2007 роках
Як показано на графіках рис.3.3 – результати регресійного пошукового аналізу впливу питомої ваги резервів на кредитні ризики в кредитних портфелях перших 15 банків банківської системи України на рівень рентабельності їх активів у 2005 – 2007 роках можна трактувати як негативні, тобто вплив рівня резервів кредитного ризику на рівень рентабельності активів статистично не доведений.
Як показано на графіках рис.3.5. – пошуковий аналіз впливу питомої ваги резервів на кредитні ризики в кредитних портфелях перших 15 банків банківської системи України у 2005 – 2007 роках на рівень витрат операційного доходу на сплату податку на прибуток дає позитивні результати, які слід трактувати наступним чином:
- підвищення рівня створення резервів кредитного портфелю за рахунок зростання валових витрат банку дозволяє суттєво зменшити оподатковуємий прибуток, а відповідно зменшити і податок на прибуток;
- при регулюванні звітною доходністю банка за рахунок створення резервів на кредитні ризики слід одночасно забезпечити середній рівень рентабельності активів банку по чистому прибутку після оподаткування, що і виконується в АКБ “Приватбанк” (рис. 3.3);
- тобто, АКБ “Приватбанк”, який створив найбільший рівень резерву на кредитні ризики (10-12% кредитного портфелю) платить найнижчий рівень податку на прибуток (0 –2% від операційного доходу), а АКБ “Укрсоцбанк”, який створив найменший рівень резерву на кредитні ризики (2,0 –2,5% кредитного портфелю) платить найвищий рівень податку на прибуток (6,0 –7,0% від операційного доходу). При цьому стратегія АКБ “Приватбанк” є більш ефективною – по результатам 3 кварталів 2007 року рентабельність активів в АКБ “Приватбанк” становить 1,85%, що значно вище рівня рентабельності активів в АКБ “Укрсоцбанк” – 1,20%;
- дослідження показують, що процедурний рівень заставного забезпечення кредитів в АКБ “Укрсоцбанк” значно вищий процедурного рівня заставного забезпечення кредитів в АКБ “Приватбанк” за рахунок використання в АКБ “Приватбанк” технології оцінки ризику позичальника згідно методології “Базель-2”, тобто з використанням даних банків кредитних історій клієнтів. При цьому більш низький рівень низьколіквідного заставного забезпечення клієнтами кредитів в АКБ “Приватбанк” компенсується підвищенням рівня високоліквідного грошового резервування кредитного ризику за рахунок зростання валових витрат. Враховуючи, що за даними бюро кредитних історій ризик неповернення кредиту – невеликий, створений високоліквідний резерв миттєво повертається в доходи банку при поверненні кредиту.
Як показано графіками рис.3.6 – 3.8 наблюдається регресійна залежність зниження обсягу резервів на кредитні ризики в кредитному портфелі АКБ “Приватбанк” та АКБ “Надра” при зменшенні рівня співвідношення кредитів, наданих юридичним та фізичним особам в 2004 –2007 роках. Тобто зростання питомої ваги кредитів фізичним особам в кредитному портфелі банків знижує рівень необхідного резервування за рахунок високоліквідності заставного забезпечення кредитів фізичним особам.
Як показують графіки рис.3.9, підвищення у 2004 –2007 роках абсолютного обсягу кредитного портфелю АКБ “Приватбанк” з рівня 8,1 млрд.грн. до рівня 40,1 млрд.грн. змінило рівень питомої ваги резервів на кредитні ризики з 12,9% обсягу кредитного портфеля (2004 рік) до 10,05% обсягу кредитного портфеля (2007 рік) практично тільки за рахунок зміни співвідношення обсягів кредитів юридичних осіб до обсягів кредитів фізичним особам з рівня 1,86 (2004 рік) до рівня 1,31 (2007 рік).
Таким чином, основними перспективними шляхами забезпечення зниження впливу кредитних ризиків на діяльність АКБ “Приватбанк” є:
- використання на робочих місцях кредитних інспекторів автоматизованих процедур визначення індивідуальних кредитних ризиків позичальників з використанням інформації банків бюро кредитних історій;
- впровадження контрольованих процедур оцінки реальної вартості та ліквідності застави для визначення її обсягу під забезпечення повернення кредиту з урахуванням індивідуального рівня кредитного ризику позичальника;
- впровадження контрольованих процедур визначення оптимальної ставки вартості кредиту з урахуванням оцінки реальної вартості та ліквідності застави,
прогнозу рівня резервування з урахуванням індивідуального рівня кредитного ризику позичальника;
- впровадження в експлуатацію комплекса постійної задачі оптимізації “Мінімізація ризику кредитування – рівень заставного забезпечення – рівень ринкової амортизації заставного забезпечення на протязі кредитного договору - рівень резервування – рівень податку на прибуток – рівень рентабельності активів банку”.
ВИСНОВКИ
Досліджений в дипломному проекті АКБ “Приватбанк” станом на 01.07.2007 року (за результатами 1 півріччя 2007 року) продовжив закріплення позиції лідера по обсягам агрегатів валюти балансу і займає наступні рейтингові місця в банківській системі України та відносні частки фінансів банківської системи України:
- Обсяг валюти активів балансу – 40 132,3 млн.грн.( 1 місце – 9,82%);
- Обсяг власного капіталу – 4 296,584 млн.грн.( 1 місце – 8,64%);
- Обсяг статутного капіталу – 306,29 млн.євро (3 місце);
- Обсяг кредитно-інвестиційного портфеля
– 33 502,38 млн.грн.( 1 місце – 10,16%);
- Обсяг поточних і строкових депозитів фізичних осіб
– 17 289,41 млн.грн.( 1 місце – 14,84%);
- Обсяг поточних і строкових депозитів юридичних осіб
– 12 409,121 млн.грн.( 1 місце – 11,53%);
- Обсяг балансового прибутку – 259,76 млн.грн. (2 місце – 10,78%);
- Прибутковість статутного капіталу – 24,95 % (21 місце);
- Прибутковість активів балансу – 1,295 % (43 місце);
Аналіз кредитного портфелю АКБ “Приватбанк” та стану створення резервів під кредитні ризики портфелю показав:
1) Кредитна заборгованість ЗАТ КБ «ПриватБанк» станом на кінець дня 31.12.2006 р. :
- становить 25 708 027 тис. грн (за вирахуванням резервів 3 059 473 тис. грн.);
- питома вага кредитного портфеля становить 76,11% загальних активів;
- порівняно з 2005 роком обсяг кредитного портфеля за 2006 рік збільшив-ся на 11 426 785 тис. грн (+ 80,01%).
2) Кредитна заборгованість ЗАТ КБ «ПриватБанк» станом на кінець дня 30.09.2007 р. ( за 3 квартали 2007 року):
- становить 36 099 479 тис. грн (за вирахуванням резервів 4 033 779 тис. грн.);
- питома вага кредитного портфеля становить 74,55% загальних активів;
- порівняно з 2006 роком обсяг кредитного портфеля за 3 квартали 2007 року збільшився на 10 391 452 тис. грн (+40,42%).
Найбільша питома вага в кредитному портфелі Банку належить таким галузям, як :
| – | кредити, надані фізичним особам | – | 40,18% |
| – | оптова торгівля і посередництво в торгівлі | – | 24,49% |
| – | Металургія | – | 6,81% |
| – | послуги, надані переважно юридичним особам | – | 5,78% |
| – | індивідуальні послуги | – | 3,81% |
| – | сільське господарство | – | 3,26% |
Проведений аналіз показав, що зростання у 2004 –2007 роках абсолютного обсягу кредитного портфелю АКБ “Приватбанк” з рівня 8,1 млрд.грн. до рівня 40,1 млрд.грн. змінило рівень питомої ваги резервів на кредитні ризики з 12,9% обсягу кредитного портфеля (2004 рік) до 10,05% обсягу кредитного портфеля (2007 рік) практично тільки за рахунок зміни співвідношення обсягів кредитів юридичних осіб до обсягів кредитів фізичним особам з рівня 1,86 (2004 рік) до рівня 1,31 (2007 рік).
Дослідження динаміки темпів приросту валюти балансу та кредитного портфелю АКБ “Приватбанк” у 2005 – 2007 роках (поквартально) показало, що:
- ланцюговий темп приросту валюти баланса банку має постійне позитивне значення та знаходиться в діапазоні 8-16% за квартал;
- ланцюговий темп приросту обсягу кредитного портфелю банку має постійне позитивне значення та знаходиться в діапазоні 5-22% за квартал;
- на протязі 2005-2007 року існують часові інтервали перерозподілу кредитно-інвестиційного портфелю банку між кредитами клієнтам та іншими активними операціями, характеризуємі більш інтенсивним приростом валюти балансу, ніж приріст кредитного портфелю.
Аналіз строків кредитування в кредитному портфелі банку станом на 01.01.2007 року показує:
а) для кредитів, наданих юридичним особам:
- максимум в 3,7 млрд.грн. розташований в часовому інтервалі від 1 до 3 місяців;
- в часових інтервалах від 3 місяців до 5 років загальні суми кредитів поступово знижуються від 2,5 млрд.грн. до 1,5 млрд.грн. в кожному з часових інтервалів;
- в часовому інтервалі більше 5 років юридичні особи практично не кредитуються;
б) для кредитів, наданих фізичним особам особам:
- перший максимум в 3,2 млрд.грн. розташований в часовому інтервалі від 8 днів до 1 місяця (поточні беззаставні кредити під наступну заробітну плату);
- другий максимум в 2,0 млрд.грн. розташований в часовому інтервалі від 3 до 5 років (автомобільне заставне кредитування);
- третій максимум в 1,4 млрд.грн. розташований в часовому інтервалі понад 10 років (іпотечне житлове кредитування).
Повалютно кредитний портфель АКБ “Приватбанк” має тенденцію до підвищення структурної частки кредитів в національній валюті та складається :
- 58,0% (2005 рік) – 64,8%(2006 рік) – гривні;
38,8% (2005 рік) – 32,8%(2006 рік) – долари США;
кредити в євро та рублях – до 1,0 –2,0 % кредитного портфелю.
Аналіз структури ризикованості кредитів в кредитному портфелю в АКБ «Приватбанк» та структури створених резервів по ступеням ризикованості станом на 01.01.2006 та на 01.01.2007 року показав:
- на компенсацію ризиків сумнівних та безнадійних кредитів та позабалансової кредитної заборгованості (наданих кредитних гарантій) створено 45,5% портфелю резервів кредитного ризику станом на 01.01.2006 року та 31,8% портфелю резервів кредитного ризику станом на 01.01.2007 року;
- питома вага сумнівних та безнадійних кредитів та позабалансової кредитної заборгованості (наданих кредитних гарантій) становить 2,7 % обсягу кредитного портфелю станом на 01.01.2006 року та 2,15% кредитного портфелю станом на 01.01.2007 року;
Як показує аналіз темпів приросту кредитів юридичним та фізичним особам в кредитному портфелі банку та темпів приросту резервів на кредитні ризики:
- динаміка та фази приросту резервів на кредитні ризики співпадають з динамікою та фазами приросту в кредитному портфелі АКБ “Приватбанк” кредитів, наданих юридичним особам;
- динаміка та фази приросту резервів на кредитні ризики знаходяться в противофазах з динамікою та фазами приросту в кредитному портфелі АКБ “Приватбанк” кредитів, наданих фізичним особам;
Аналіз руху резервів під заборгованість за кредитами в АКБ “Приватбанк” у 2004 -2006 роках станом на кінець дня 31 грудня 2006 року показує, що обсяг списання сумнівної заборгованості за рахунок резервів в АКБ “Приватбанк” поступово зростає:
- з 1,89% обсягу створеного резерва у 2004 році до 2,93% у 2005 році;
- з 2,93% обсягу створеного резерва у 2005 році до 6,43% у 2006 році;
Це свідчить про наявність тенденції погіршення ефективності створення заставного забезпечення для повернення кредитів та необхідності впроваджен-ня удосконалених технологій зменшення впливу кредитних ризиків на діяльність банку.
Одним із найсучаснішим методом оцінки кредитного ризику, створюємого позичальником є використання технології міжбанківських компьютерних банків інформації (бюро кредитних історій) в методах оперативних автоматизованих технологій оцінки фінансового стану позичальника та його кредитоспроможності. Ця технологія є економічно вигідною при масовому мікрокредитуванні малих та середніх підприємств, а також приватних підприємців, коли 1 інспектор обслуговує сотні клієнтів.
Новим напрямком у стратегії планування резервів кредитних ризиків є впровадження в практиці АКБ “Приватбанк” міжнародно-визнаних рекомендацій Базельського комітету з банківського нагляду.
Ціль «Базель-2» – підвищення стабільності і рівних умов конкуренції міжнародної фінансової системи. При цьому, вихідним пунктом служить стимулювання банків (з боку банківського нагляду) у більш тонкому «юстируванні» процесу виміру кредитного ризику. Основні риси методології:
– посилення орієнтування банків при резервуванні власного капіталу на фактичні ризики;
– поліпшення внутрішнього ризик-менеджменту банків, особливо через створення стимулів до переходу на подальші методи виміру ризиків для контрольних цілей;
По діючим у даний час згідно правилам “Базель-1” банки при видачі кредитів підприємствам для випадку втрат від їх неплатоспроможності повинні паушально резервувати власний капітал у розмірі 8% від балансової вартості кредиту. Оскільки при цьому реальна кредитоспроможність підприємства не грає ніякої ролі - таке положення більше не відповідає вимогам банківської економіки і створює невірні стимули: кредитоотримувач з гарною кредитоспроможністю платить занадто велику, а кредитоотримувач зі слабкою кредитоспроможністю - занадто малу надбавку за ризик.
Як показують дослідження, виконанні в дипломному проекті, аналізуєма система резервування кредитних ризиків в АКБ “Приватбанк” характеризується:
- самим високим рівнем питомої ваги резервів на кредитні ризики в кре-дитному портфелі (10 –11%) у порівнянні з першими 15 банками БС України (2,0 - 5,5%);
- утриманням самої високої питомої ваги створюваних резервів в діапазоні 35-40% від операційного доходу в витратах банку.
Для вироблення пропозицій по шляхам оптимізації кредитних ризиків в АКБ “Приватбанк” в дипломному дослідженні на базі інформації по першим 15 банкам банківської системи України проведений статистично-порівняльний аналіз:
- впливу питомої ваги створеного резерву на кредитні ризики в кредитному портфелі банку на часткове зниження ефективності – рентабельності активів банку по чистому прибутку після оподаткування;
- впливу структурного співвідношення в кредитному портфелі кредитів, виданих юридичним особам, до кредитів, виданих фізичним особам, на рівень створеного резерву під кредитні ризики;
- впливу рівня питомої ваги створеного резерву на кредитні ризики в кредитному портфелі банку на відносний рівень податку на прибуток банку ( в % від операційного доходу);
- впливу абсолютного росту обсягу кредитного портфелю банку на рівень питомої ваги створеного резерву на кредитні ризики в кредитному портфелі;
- виявлення індивідуальних технологій банківського резервування кредитного ризику.
Результати проведеного дослідження для групи з перших 15 банків банківської системи України показали:
1) індивідуальні характери діапазонів рівня питомої ваги резерву під кредитні ризики (2005 –2007 роки):
а) максимальний діапазон 11-12% у АКБ “Приватбанк”;
б) мінімальний діапазон 2,0 – 2,5% у АКБ “Укрсоцбанк”;
в) середній діапазон 4,0 – 6,0% у інших банків вибірки;
2) невелику ( 1%) ширину діапазону змін резерву під кредитні ризики у банків аналізуємої вибірки (окрім “Ощадбанка” та “Кредитпромбанка”);
3) загальна тенденція зниження рівня кредитного резерву з 2005 по 2007 рік.
Результати регресійного пошукового аналізу впливу питомої ваги резервів на кредитні ризики в кредитних портфелях перших 15 банків банківської системи України на рівень рентабельності їх активів у 2005 – 2007 роках можна трактувати як негативні, тобто вплив рівня резервів кредитного ризику на рівень рентабельності активів статистично не доведений.
Пошуковий аналіз впливу питомої ваги резервів на кредитні ризики в кредитних портфелях перших 15 банків банківської системи України у 2005 – 2007 роках на рівень витрат операційного доходу на сплату податку на прибуток дає позитивні результати, які слід трактувати наступним чином:
- підвищення рівня створення резервів кредитного портфелю за рахунок зростання валових витрат банку дозволяє суттєво зменшити оподатковуємий прибуток, а відповідно зменшити і податок на прибуток;
- при регулюванні звітною доходністю банка за рахунок створення резервів на кредитні ризики слід одночасно забезпечити середній рівень рентабельності активів банку по чистому прибутку після оподаткування, що і виконується в АКБ “Приватбанк”;
- тобто, АКБ “Приватбанк”, який створив найбільший рівень резерву на кредитні ризики (10-12% кредитного портфелю) платить найнижчий рівень податку на прибуток (0 –2% від операційного доходу), а АКБ “Укрсоцбанк”, який створив найменший рівень резерву на кредитні ризики (2,0 –2,5% кредитного портфелю) платить найвищий рівень податку на прибуток (6,0 –7,0% від операційного доходу). При цьому стратегія АКБ “Приватбанк” є більш ефективною – по результатам 3 кварталів 2007 року рентабельність активів в АКБ “Приватбанк” становить 1,85%, що значно вище рівня рентабельності активів в АКБ “Укрсоцбанк” – 1,20%;
- дослідження показують, що процедурний рівень заставного забезпечення кредитів в АКБ “Укрсоцбанк” значно вищий процедурного рівня заставного забезпечення кредитів в АКБ “Приватбанк” за рахунок використання в АКБ “Приватбанк” технології оцінки ризику позичальника згідно методології “Базель-2”, тобто з використанням даних банків кредитних історій клієнтів. При цьому більш низький рівень низьколіквідного заставного забезпечення клієнтами кредитів в АКБ “Приватбанк” компенсується підвищенням рівня високоліквідного грошового резервування кредитного ризику за рахунок зростання валових витрат. Враховуючи, що за даними бюро кредитних історій ризик неповернення кредиту – невеликий, створений високоліквідний резерв миттєво повертається в доходи банку при поверненні кредиту.
Наблюдається регресійна залежність зниження обсягу резервів на кредитні ризики в кредитному портфелі АКБ “Приватбанк” (слабкий тип кореляції) та АКБ “Надра”(сильний тип кореляції) при зменшенні рівня співвідношення кредитів, наданих юридичним та фізичним особам в 2004 –2007 роках. Тобто зростання питомої ваги кредитів фізичним особам в кредитному портфелі банків знижує рівень необхідного резервування за рахунок високоліквідності заставного забезпечення кредитів фізичним особам та позитивної кредитної історії.
Підвищення у 2004 –2007 роках абсолютного обсягу кредитного портфелю АКБ “Приватбанк” з рівня 8,1 млрд.грн. до рівня 40,1 млрд.грн. змінило рівень питомої ваги резервів на кредитні ризики з 12,9% обсягу кредитного портфеля (2004 рік) до 10,05% обсягу кредитного портфеля (2007 рік) практично тільки за рахунок зміни співвідношення обсягів кредитів юридичних осіб до обсягів кредитів фізичним особам з рівня 1,86 (2004 рік) до рівня 1,31 (2007 рік).
Таким чином, основними перспективними шляхами забезпечення зниження впливу кредитних ризиків на діяльність АКБ “Приватбанк” є:
- використання на робочих місцях кредитних інспекторів автоматизованих процедур визначення індивідуальних кредитних ризиків позичальників з використанням інформації банків бюро кредитних історій;
- впровадження контрольованих процедур оцінки реальної вартості та ліквідності застави для визначення її обсягу під забезпечення повернення кредиту з урахуванням індивідуального рівня кредитного ризику позичальника;
- впровадження контрольованих процедур визначення оптимальної ставки вартості кредиту з урахуванням оцінки реальної вартості та ліквідності застави,
прогнозу рівня резервування з урахуванням індивідуального рівня кредитного ризику позичальника;
- впровадження в експлуатацію комплекса постійної задачі оптимізації “Мінімізація ризику кредитування – рівень заставного забезпечення – рівень ринкової амортизації заставного забезпечення на протязі кредитного договору - рівень резервування – рівень податку на прибуток – рівень рентабельності активів банку”.
СПИСОК ВИКОРИСТАНОЇ ЛІТЕРАТУРИ
1. ЗАКОН УКРАЇНИ «Про банки і банківську діяльність» від 7 грудня 2000 року N 2121-III // Із змінами і доповненнями, внесеними Законами України станом від 27 квітня 2007 року N 997-V - Комп’ютерна законодавчо-довідкова система законодавства України “Ліга-закон”, 2007
2. Закон України “Про Національний банк України” від 20 травня 1999 року N 679-XIV // Із змінами і доповненнями, внесеними Законами України станом на 1 грудня 2005 року N 3163-IV - Комп’ютерна законодавчо-довідкова система законодавства України “Ліга-закон”, 2007
3. Закон України „Про оподаткування прибутку підприємств” від 22 травня 1997 р. N 283/97-ВР // станом змін від від 7 липня 2006 р. N 2771-IV - Комп’ютерна законодавчо-довідкова система законодавства України “Ліга-закон”, 2007
4. Господарський кодекс України від 16 січня 2003 року N 436-IV(діє з 01.01.2004) // Із змінами і доповненнями, внесеними Законами України від 9 січня 2007 року N 549-V, ОВУ, 2007 р., N 8, ст. 276
5. Закон України “Про організацію формування та обігу кредитних історій” від 23 червня 2005 року N 2704-IV - Комп’ютерна законодавчо-довідкова система законодавства України “Ліга-закон”, 2007
6. ЗАКОН УКРАЇНИ „Про заставу” від 2 жовтня 1992 року N 2654-XII // Із змінами і доповненнями, внесеними Законами України станом від 27 квітня 2007 року N 997-V - Комп’ютерна законодавчо-довідкова система законодавства України “Ліга-закон”, 2007
7. Цивільний Кодекс України від 16 січня 2003 року N 435-IV // Із змінами і доповненнями, внесеними законами України станом від 31 травня 2007 року N 1111-V - Комп’ютерна законодавчо-довідкова система законодавства України “Ліга-закон”, 2007
8. Інструкція з бухгалтерського обліку кредитних, вкладних (депозитних) операцій та формування і використання резервів під кредитні ризики в банках України // Постанова Правління Національного банку України від 15 вересня 2004 року N 435 - Комп’ютерна законодавчо-довідкова система законодавства України “Ліга-закон”, 2007
9. Про затвердження Плану рахунків бухгалтерського обліку банків України та Інструкції про застосування Плану рахунків бухгалтерського обліку банків України // Постанова Правління Національного банку України від 17 червня 2004 року N 280 - Комп’ютерна законодавчо-довідкова система законодавства України “Ліга-закон”, 2007
10. Про затвердження Інструкції про порядок регулювання діяльності банків в Україні // Постанова Правління Національного банку України від 28 серпня 2001 року N 368 - Комп’ютерна законодавчо-довідкова система законодавства України “Ліга-закон”, 2007
11. Про методичні рекомендації щодо організації та функціонування систем ризик-менеджменту в банках України // Постанова Правління Національного банку України від 02.08.2004 N 361- Комп’ютерна законодавчо-довідкова система законодавства України “Ліга-закон”, 2007
12. Про затвердження Положення про порядок формування та викорис-тання резерву для відшкодування можливих втрат за кредитними операціями банків // Постанова Правління Національного банку України від 6 липня 2000 року N 279 ( Із змінами і доповненнями, внесеними постановами Правління Національного банку України станом від 6 липня 2007 року N 248) - Комп’ю-терна законодавчо-довідкова система законодавства України “Ліга-закон”, 2007
13. Про створення єдиної інформаційної системи обліку позичальників /боржників/ // Постанова Правління Національного банку України від 27 червня 2001 року N 245 - Комп’ютерна законодавчо-довідкова система законодавства України “Ліга-закон”, 2007
14. Аналіз банківської діяльності: Підручник / А.М. Герасимович та ін.; За ред. А.М. Герасимовича. — К.: КНЕУ, 2003.— 599 с.
15. Андреева Г.В. Скоринг как метод оценки кредитного риска // Журнал “Банковские технологии”, № 6, 1999 // cfin
16. Банківські операції: Підручник / За ред. А.М. Мороз. — К.: КНЕУ, друге видання. — 2002. — 476 с.
17. Банковское дело: Учебник /Под ред. О.И. Лаврушина – Москва, «Фи-нансы и статистика», 1998 – 576 с.
18. Банківські операції: Підручник/ А.М. Мороз, М.І. Савлук, М.Ф. Пуховкіна та ін.; За ред.д-ра екон.наук,проф.А.М. Мороза.- К.: КНЕУ, 2000.- 384с.
19. Банки и банковские операции: Учебник для вузов / Под ред. проф. Е.Ф. Жукова.- М.: Банки и биржи, ЮНИТИ, 1997. - 471 с.
20. Беляков А.В. Банковские риски: проблемы учета, управления и регулирования - М.:Издательская группа "БДЦ-ПРЕСС", 2003г. , 256 стр.
21. Гриджук Д.М. Забезпечення кредитних зобов"язань у діяльності банків/ Д.М. Гриджук, В.О. Олійник.- Київ: Істина, 2001.- 256с.
22. Гроші та кредит: Підручник / За ред. проф. М.І. Савлука. — К.: КНЕУ, 2002. — 578 с.
23. Деньги, кредиты, банки : Учебник/ Под ред. О.И. Лаврушина. -2-е изд. Перераб. и доп. -М.: Финансы и статистика, 2000
24. Деньги, кредит, банки: Справочное пособие / Г.И. Кравцова, Б.С. Войтешенко, Е.И. Кравцов и др. ;под общ. ред. Г.И. Кравцовой , - Мн.: Мерка-ванне, 1994.- 270 с.
25. Деньги. Кредит. Банки: Учебник для вузов/ под ред. Профессора Е.Ф. Жукова. - М.: Банки и биржи, ЮНИТИ, 1999. - 622 с.
26. Задерей Н. Перше всеукраїнське бюро кредитних історій// Український дiловий тижневик "Контракти" / № 24 вiд 13-06-2005, www.kontrakty
27. Задерей Н. Група «ТАС» захопилася створенням бюро кредитних історій// Український дiловий тижневик "Контракти" / № 41 вiд 10-10-2005
28. Економічний словник-довідник: За ред. док. екон. наук, проф. С.В. Мочерного - К.: Феміна, 1995.- 368 с.
30. Ширинская Е.Б. Операции коммерческих банков : российский и зарубежный опыт. -М.: Финансы и статистика 1995.- 450 с.
31. Коцовська Р., Ричаківська В та інш. Операції комерційних банків – Львів : ЛБІ НБУ, 2001 – 276 с.
32. Кредитний ризик комерційного банку. Навч. посіб./ В.В. Вітлінський, О.В. Пернарівський, Я.С. Наконечний, Г.І. Великоіваненко; за ред В.В. Вітлінського.- К.: Т-во "Знання", КОО, 2000.- 251с.
33. Кредитование / Пер. с англ. Под. ред. М. А. Гольцберга - К.:Торгово- издательское бюро BHV , 1994. 384 с. (INKO)
34. Лагутин В.Д. Кредитование : теория и практика. Учебное пособие.- 3 –е изд. К.: «Знание», 2002, 215 с.
35. Лаврушин О.И., Афанасьева О.Н.,