Формування резервів для відшкодування можливих втрат за кредитними операціями комерційних банків (на прикладі АКБ "Приватбанк")
36. Ляховский В.С., Коробейников Д.В., Серебряков П.А. Справочник по управлению рисками банковской деятельности. - М.:Гелиос АРВ , 2006г., 575 стр.
37. Орлов А. Скоринговая модель: возможность стать ближе к клиенту стоит недешево – 25.04.2006 // uabanker
38. Панова Г.С. Кредитная политика коммерческого банка .- М.: ИКЦ «Дис», 1997.- 464 с.
39. Полфреман Д. Основы банковского дела /Пер. с англ. – М.:ИНФРА-М, 1996. – 624 с.
40. Практическое руководство для самостоятельного определения кредитного рейтинга предприятия и условий предоставления кредита «Базель-2 на практике: саморейтинг предприятия» // Max Hait, www.finance-dms/rating-basel.html
41. Пресс-релиз о Новом соглашении по достаточности капитала Базельского комитета по банковскому надзору // «Вестник банка России», 34 (758), 16 июня 2004 года, с. 2.
42. Принципы управления кредитным риском // Базельський комитет по банковскому надзору (N 75 вересень 2000 року).
43. Примостка Л.О. Аналіз банківської діяльності: сучасні концепції, методи та моделі: Монографія. — КНЕУ, 2002.— 316 с.
44. Примостка Л.О. Фінансовий менеджмент у банку: Підручник. — 2-е вид., доп. і перероб. — К.: КНЕУ. 2004. — 468 с.
45. Редхэд К., Хьюс С. Управление финансовыми рисками / Пер.с англ. – М.: ИНФРА - М, 1996. – 288 с.
46. Роуз П.С. Банковский менеджмент. Пер. с англ. со 2-го изд.— М.: «Дело ЛТД»,1995.— 768 с.
47. Руководство по кредитному менеджменту / Пер. с англ. Под ред. Б. Эдвардса 3-е изд. – М.:ИНФРА-М ,1996. – 464 с.
48. Словник сучасної економіки Макміллана: Пер. з англ. – К.: АртЕк, 2000. – 640 с.
49. Словник банківських термінів: термінологічний словник / А. Загородній, О. Сліпушко та ін. – К.: Аконіт, 2000. – 605 с.
50. Соложенцев Е.Д. Прозрачность методик оценки кредитных рисков и рейтингов. - СПб.:Издательство Cанкт-Петербургского университета, 2005г., 196 стр.
51. Сорока А. (Київський національний економічний університет- Концептуальні проблеми аналізу кредитних операцій у комерційному банку // К.: КНЕУ, 2005 - 19 с.
52. Субботин А.В. Базельское соглашение II: требования, перспективы // Методический журнал «Внедрение МСФО в кредитной организации» № 3(13)/2005
53. Сусіденко В.Т. Стратегія управління кредитною діяльністю комерцій-ного банку –К.,1998. – 345 с.
54.Уваров К., Куценко О. Методичні рекомендації щодо організації та функціонування систем ризик-менеджменту в банках України: орієнтир на майбутнє // Вісник Національного банку України. – 2005. – № 1. – С. 60–63.
55. Шевченко Р.І. Банківські операції : Навч.-метод. посіб. для самост. вивч.дисципліни / Київський національний економічний ун-т - К. : КНЕУ, 2003. – 276с.
56. Шевченко Р. І. Кредитування і контроль : Навч.-метод. посібник для самостійного вивчення дисципліни / Київський національний економічний ун-т. - К. : КНЕУ, 2002. - 183с.
57. Эдгар М. Управление финансами в коммерческих банках / Пер.с англ. – М.: Альпина Бизнес Букс, 2004. – 208 с.
58. HTTP://www.bank.gov - Офіційний сайт НБУ
59. HTTP://WWW.PRIVATBANK.DP. UA - Офіційний сайт АКБ “Приватбанк”
60. HTTP://WWW.AUB.COM. UA - Офіційний сайт Асоціації банків України
61. ubki - Офіційний сайт Товариства з обмеженою відповідальністю «Українське бюро кредитних історій»
62. HTTP://WWW.LIGA-ZAKON.COM.UA - Комп’ютерна законодавчо-довідкова система законодавства України “Ліга-закон”, 2007
ДОДАТКИ
Додаток А
Таблица А.1
Кредитно-інвестиційний портфель перших 30 банківських установУкраїни станом на 01.01.2005 року [86]
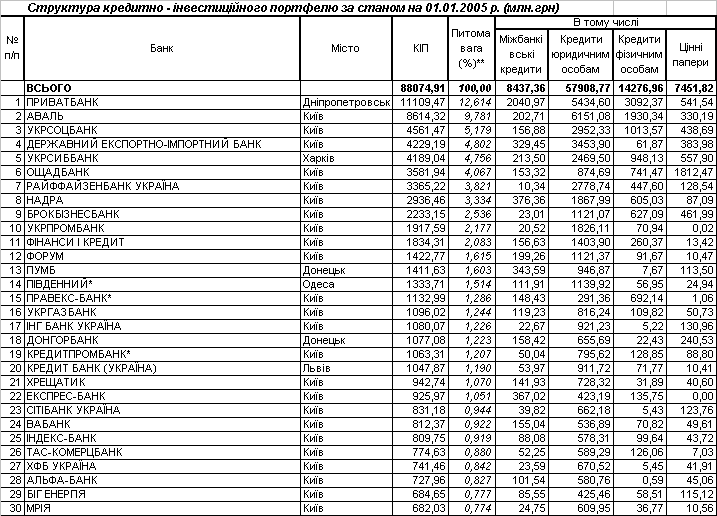
Таблица А.2
Кредитно-інвестиційний портфель перших 30 банківських установУкраїни станом на 01.01.2006 року [86]
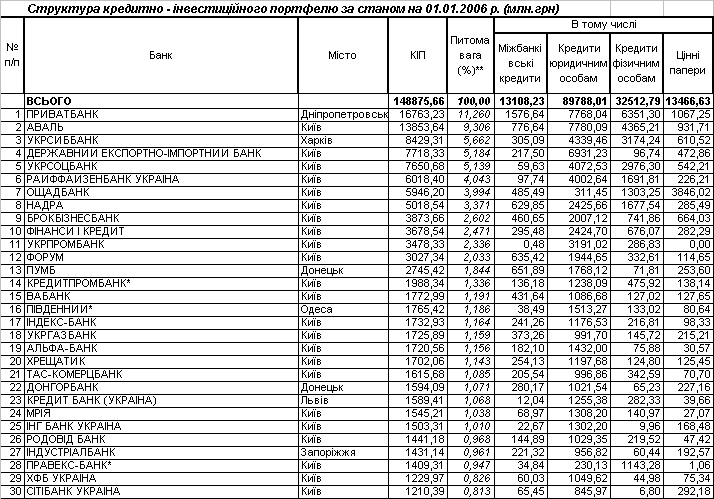
Таблица А.3
Кредитно-інвестиційний портфель перших 30 банківських установУкраїни станом на 01.01.2007 року [86]
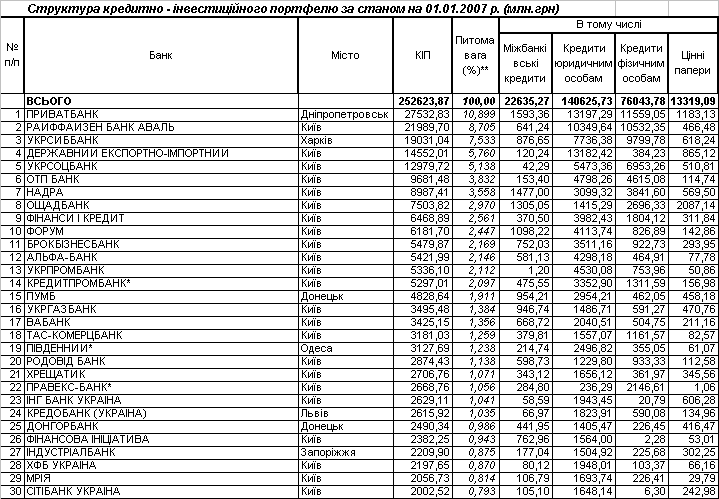
Таблица А.4
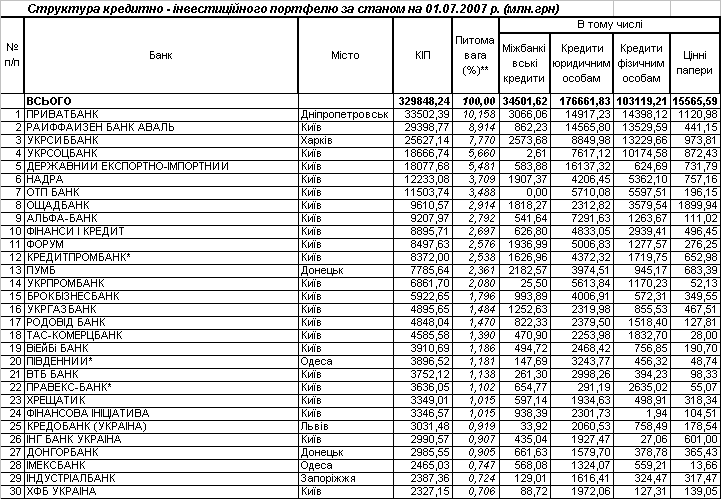
Кредитно-інвестиційний портфель перших 30 банківських установУкраїни станом на 01.07.2007 року [86]
Додаток Б
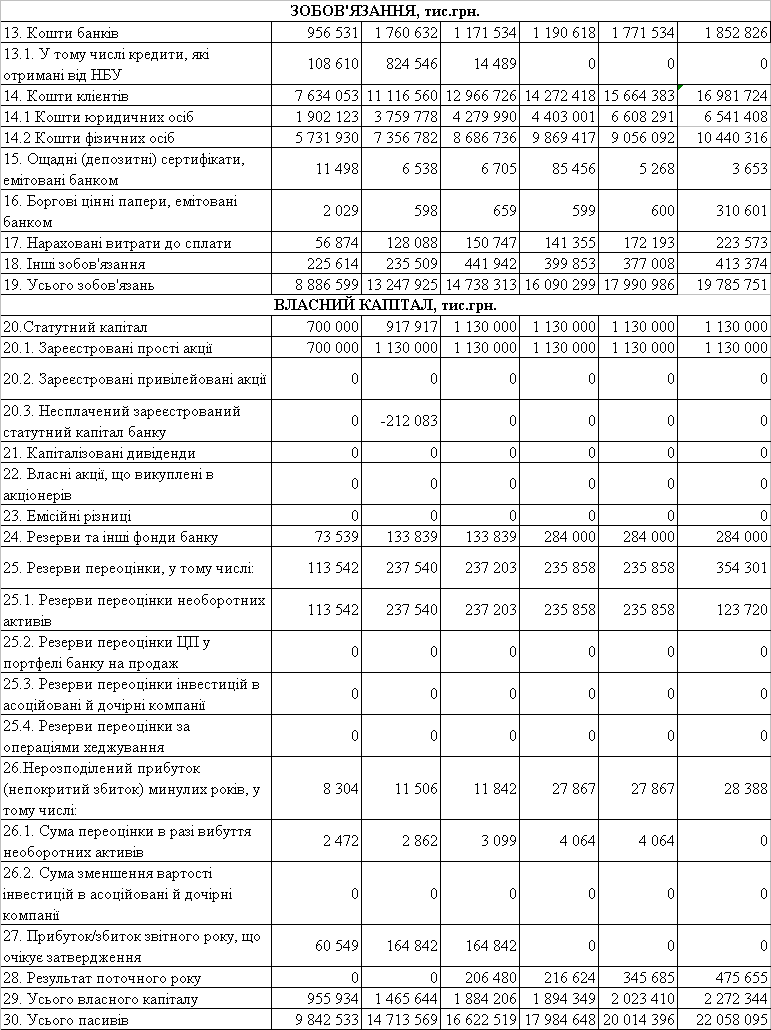
Фінансові характеристики АКБ ”Приватбанк” за 2003 – 2005 роки
Таблиця Б.1
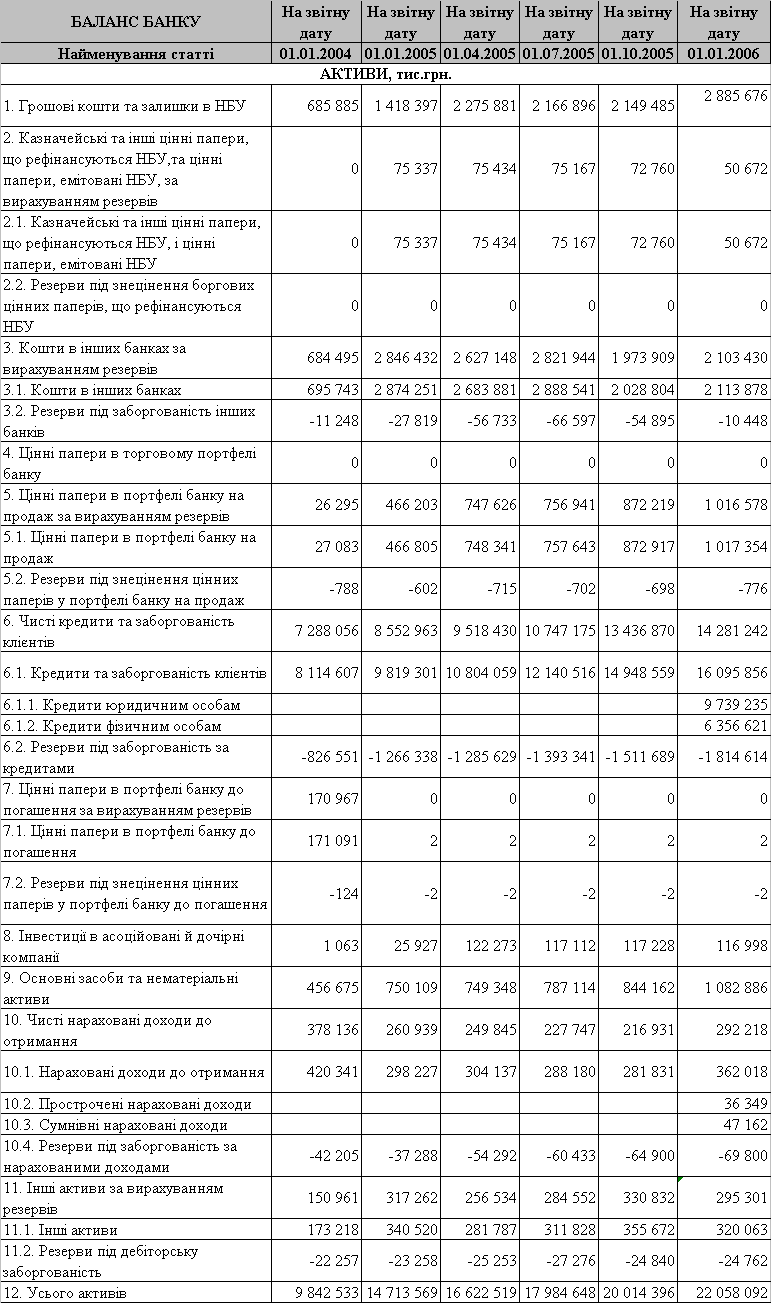
Продовження табл.Б.1
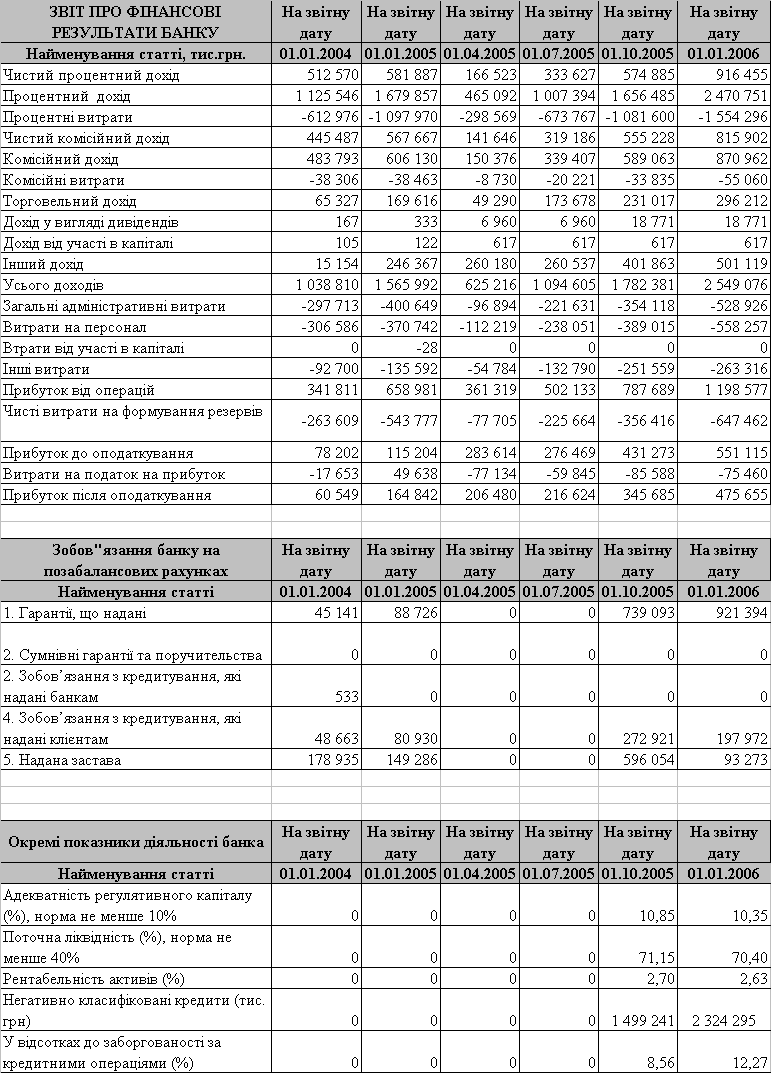
Таблиця Б.2
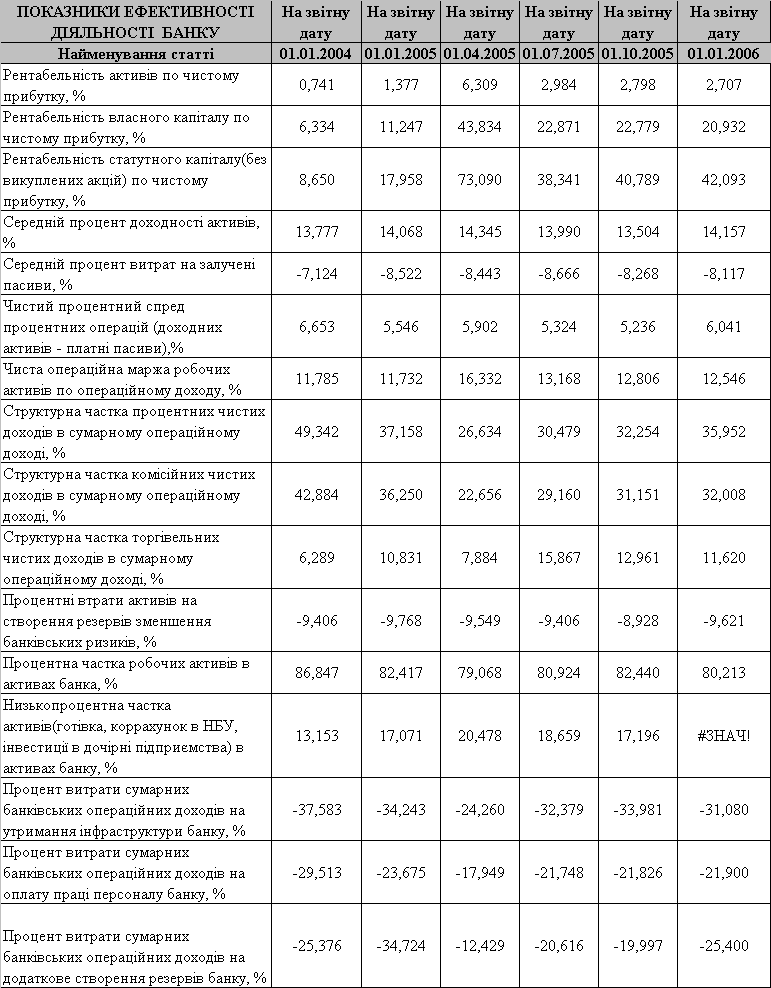
Звіт про фінансові результати діяльності АКБ “Приватбанк” у 2003 – 2005 роках
Продовження табл.Б.2
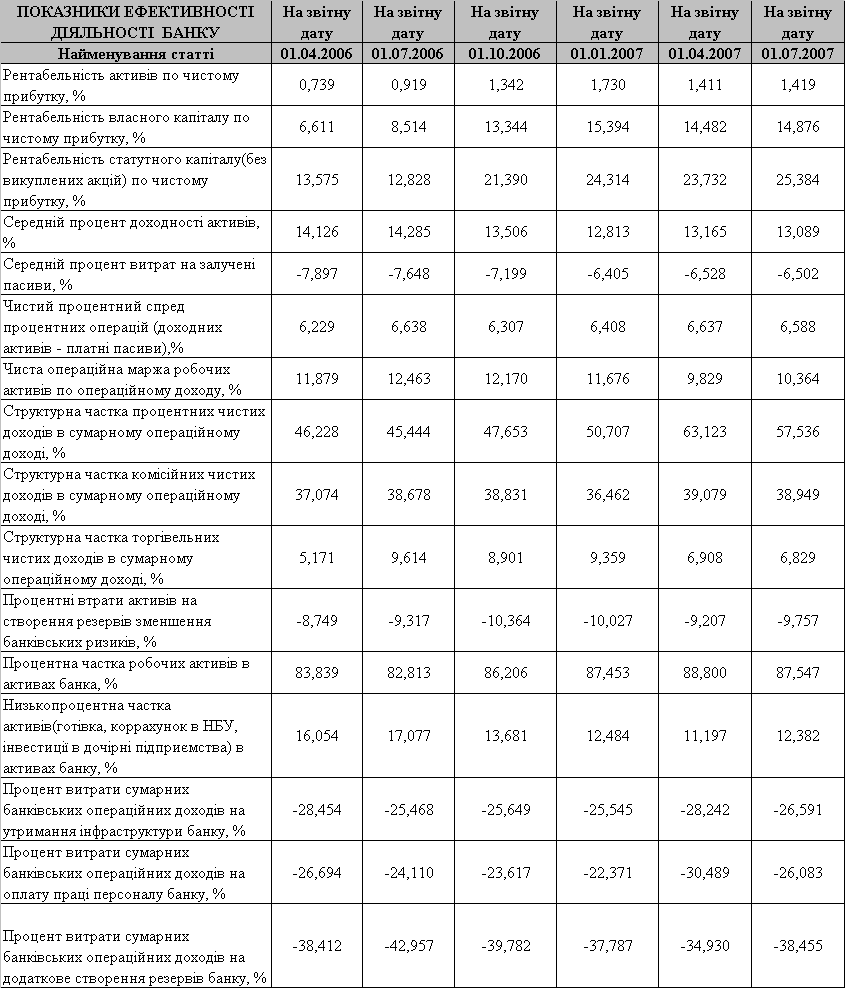
Фінансові характеристики АКБ ”Приватбанк” за 2006 – 2007 роки
Таблиця Б.3
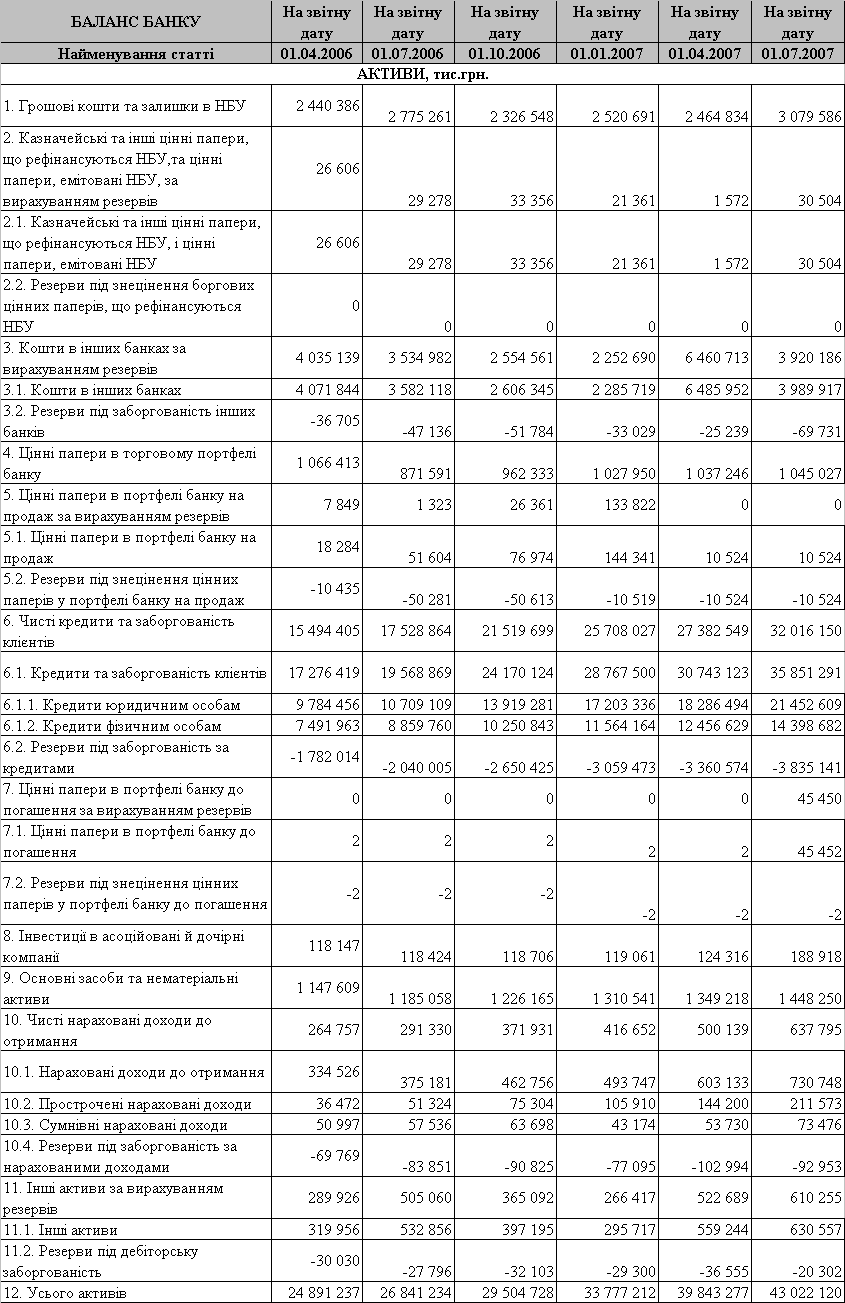
Продовження табл.Б.3
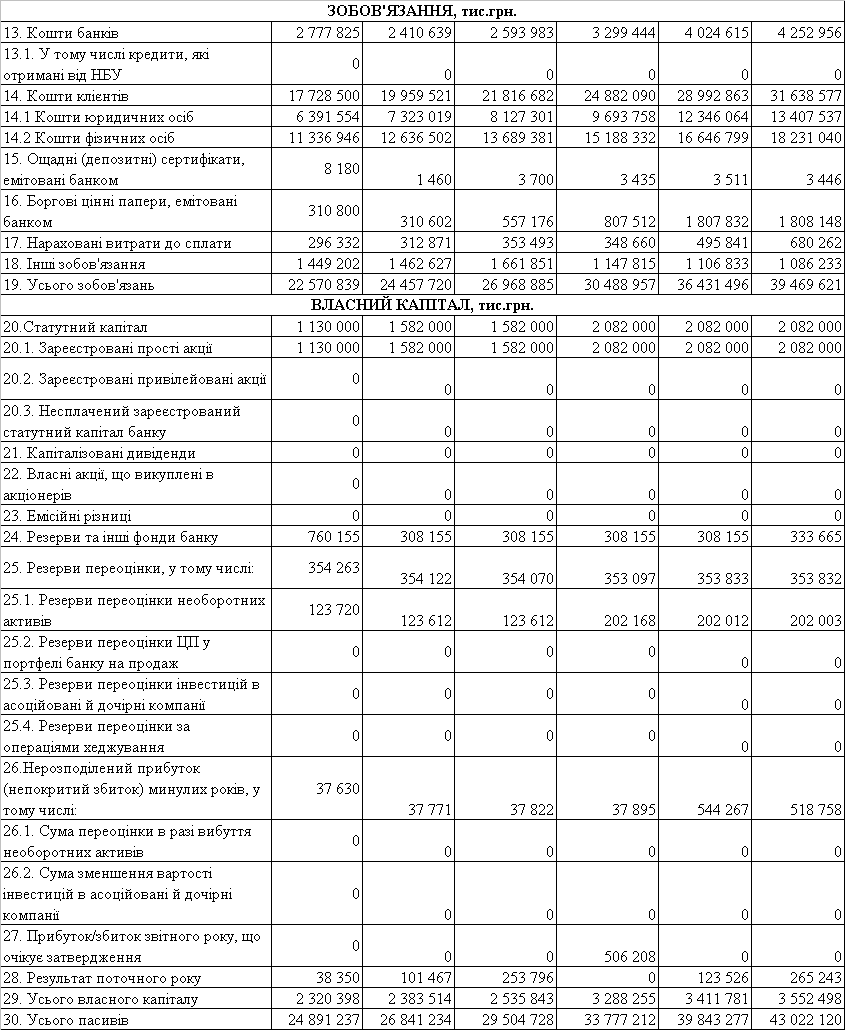
Таблиця Б.4
Звіт про фінансові результати діяльності АКБ “Приватбанк” у 2006 – 2007 роках
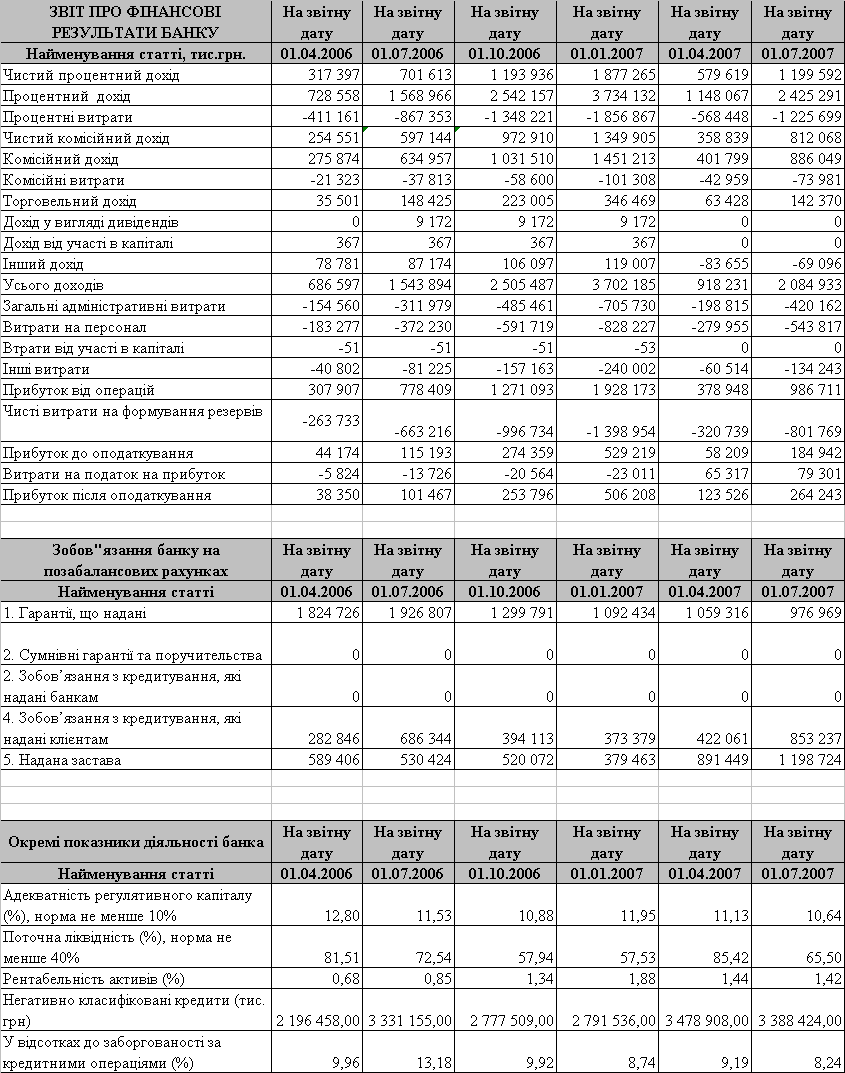
Продовження табл.Б.4
Додаток В
Галузева структура наданих кредитів АКБ «Приватбанк» у 2004 -2006 роках
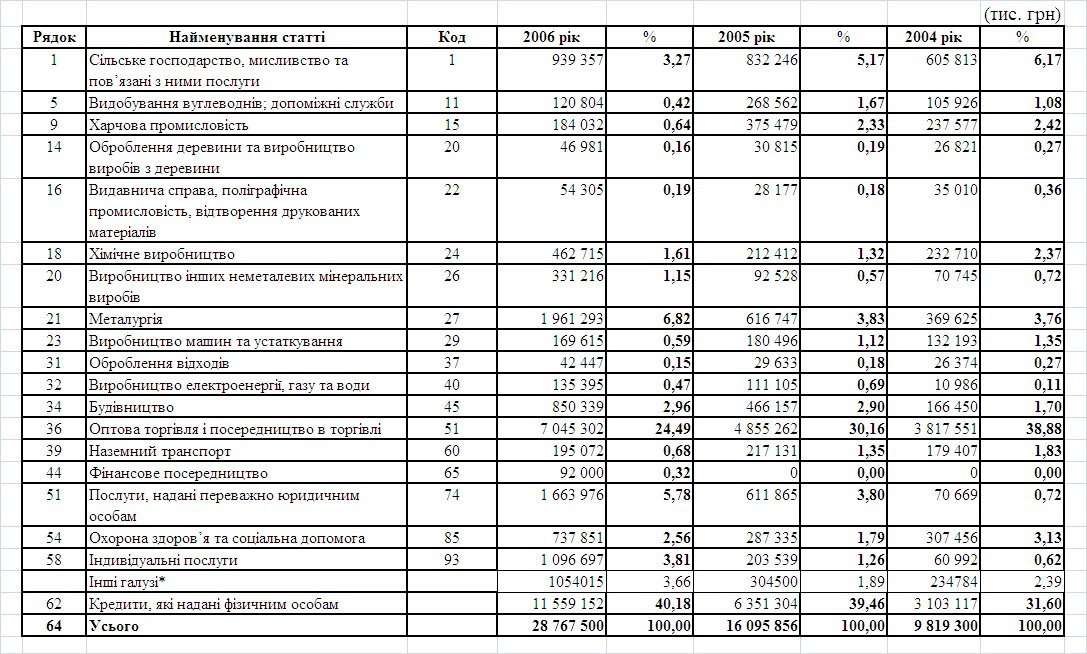
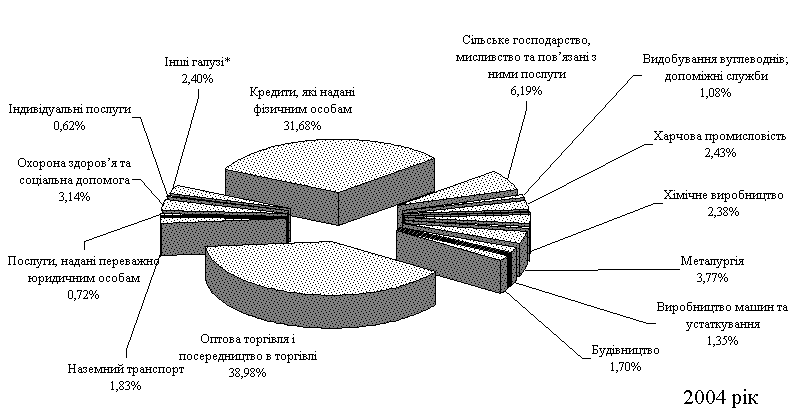
Рис.В.1. – Галузева структура наданих кредитів АКБ “Приватбанк” станом на 01.01.2005 року
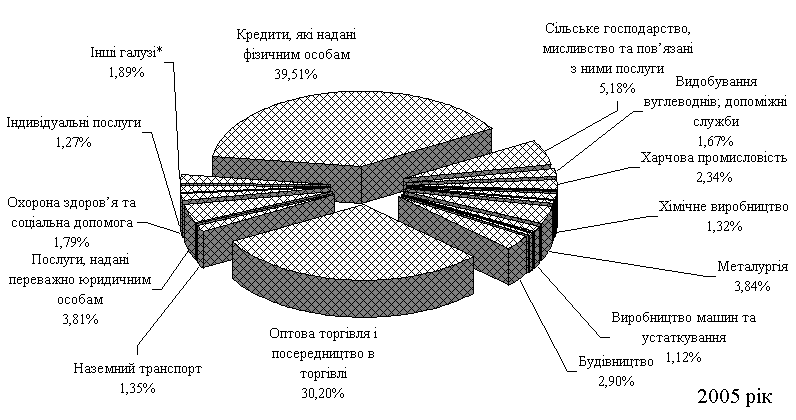
Рис.В.2. – Галузева структура наданих кредитів АКБ “Приватбанк” станом на 01.01.2006 року
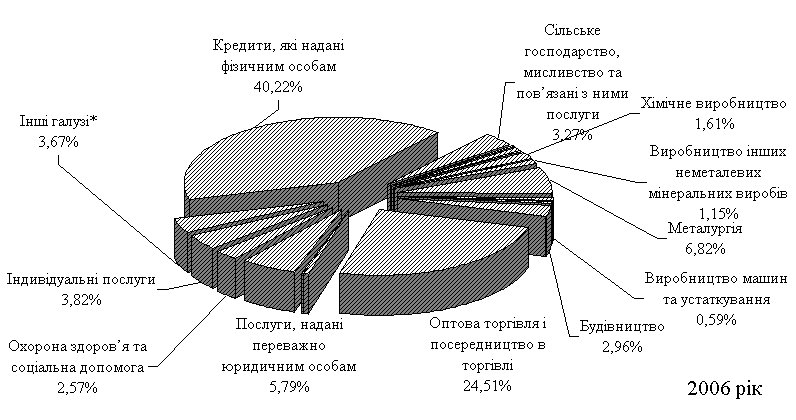
Рис.В.3. – Галузева структура наданих кредитів АКБ “Приватбанк” станом на 01.01.2007 року
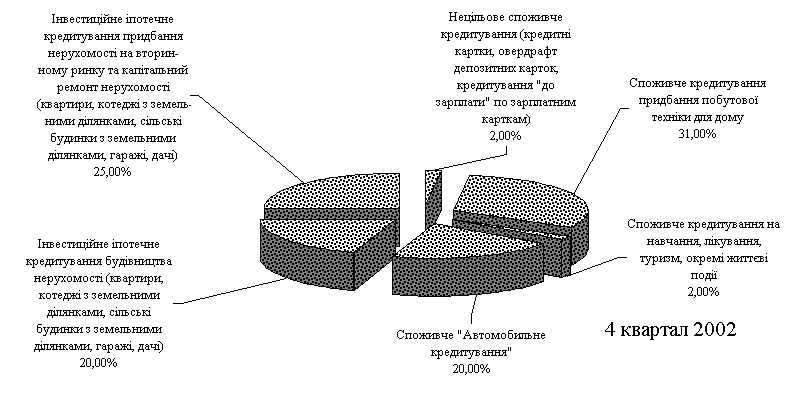
Рис.В.4. Структура споживчого кредитування фізичних осіб в АКБ «Приватбанк» станом на кінець 4 кварталу 2003 року [85]
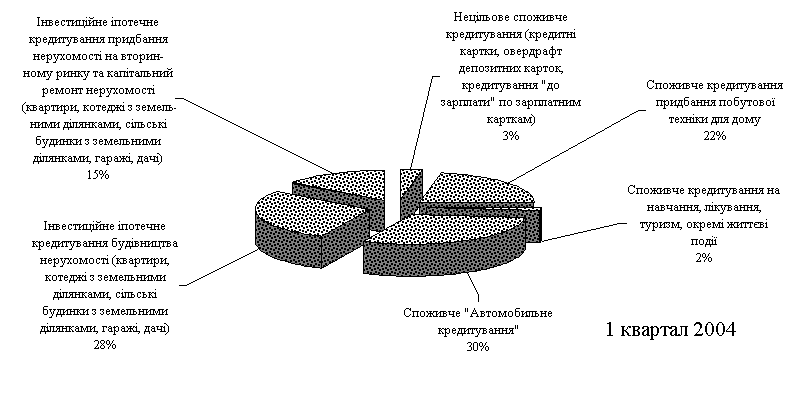
 Рис.В.5.
Структура
споживчого
кредитування
фізичних осіб
в АКБ «Приватбанк»
станом на кінець
1 кварталу 2005 року
[85]
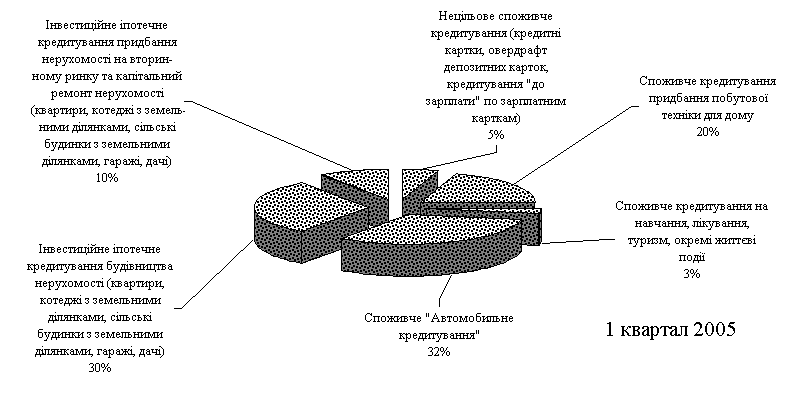
Рис.В.6. Структура споживчого кредитування фізичних осіб в АКБ «Приватбанк» станом на кінець 1 кварталу 2006 року [85]
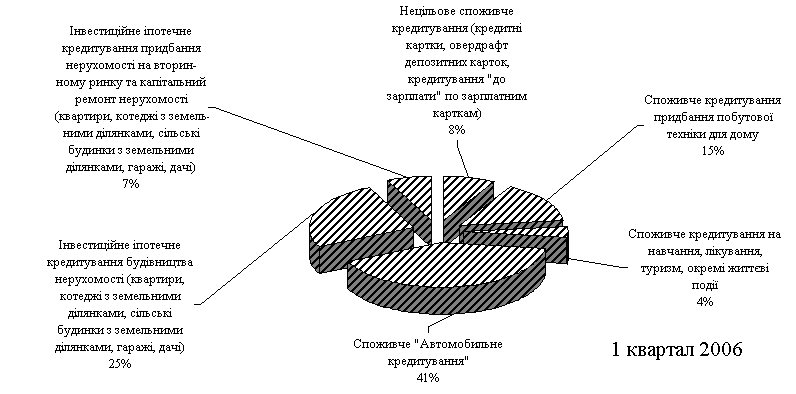
Рис.В.7.
Структура
споживчого
кредитування
фізичних осіб
в АКБ «Приватбанк»
станом на кінець
1 кварталу 2007 року
[85]
Додаток Г
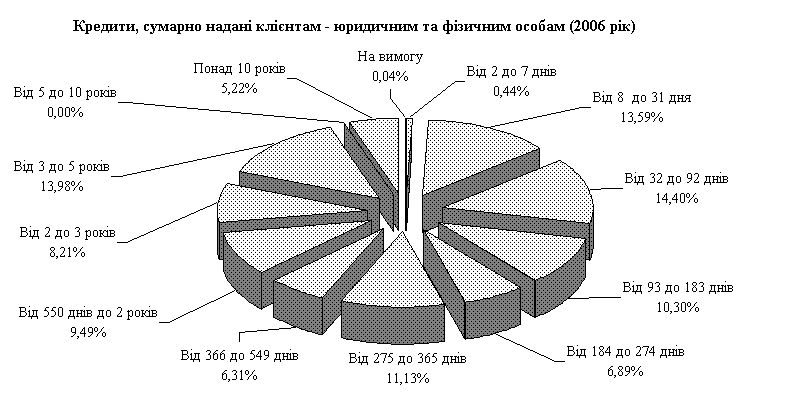
Рис.Г.1. – Загальна структура тривалості наданих кредитів юридичним та фізичним особам в кредитному портфелі АКБ “Приватбанк” станом на 01.01.2007 року
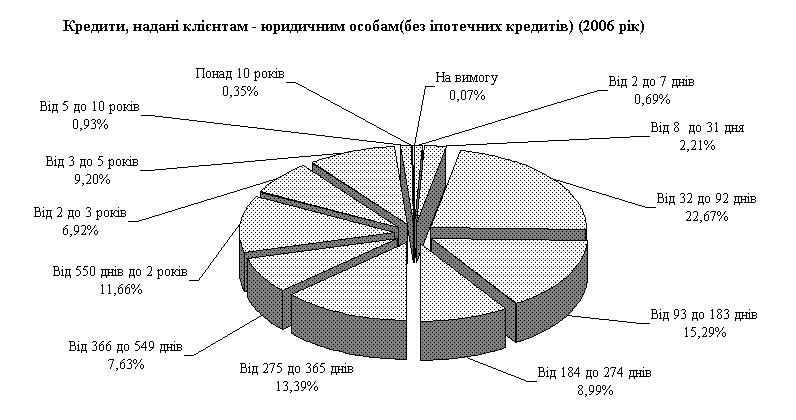
Рис.Г.2. – Структура тривалості наданих кредитів юридичним особам (без іпотечних) в кредитному портфелі АКБ “Приватбанк” станом на 01.01.2007 року
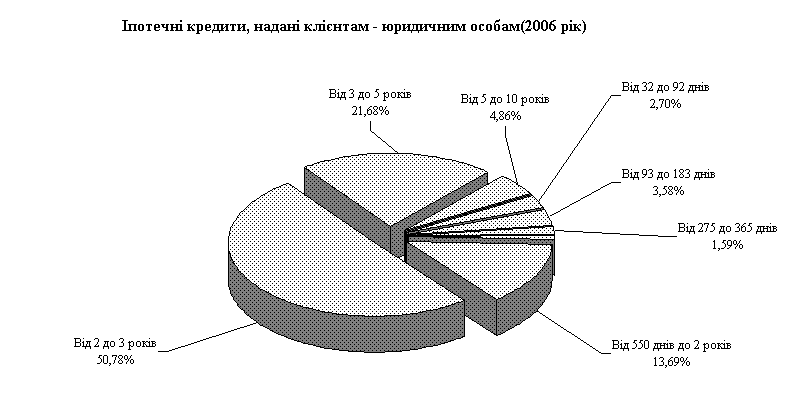
Рис.Г.3. – Структура тривалості наданих іпотечних кредитів юридичним особам в кредитному портфелі АКБ “Приватбанк” станом на 01.01.2007 року
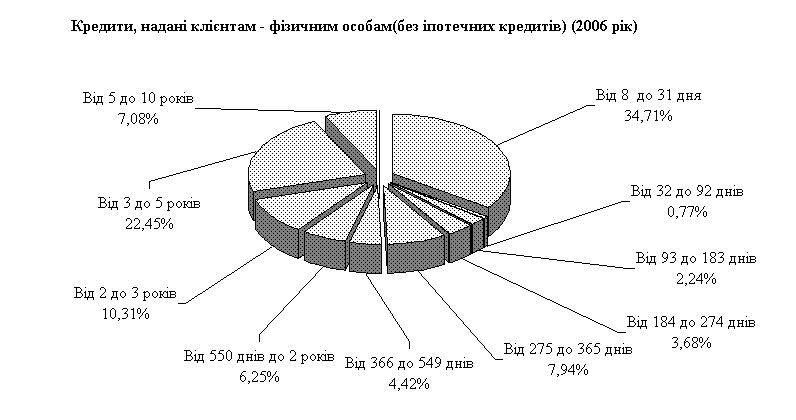
Рис.Г.4. – Структура тривалості наданих кредитів фізичним особам (без іпотечних) в кредитному портфелі АКБ “Приватбанк” станом на 01.01.2007 року
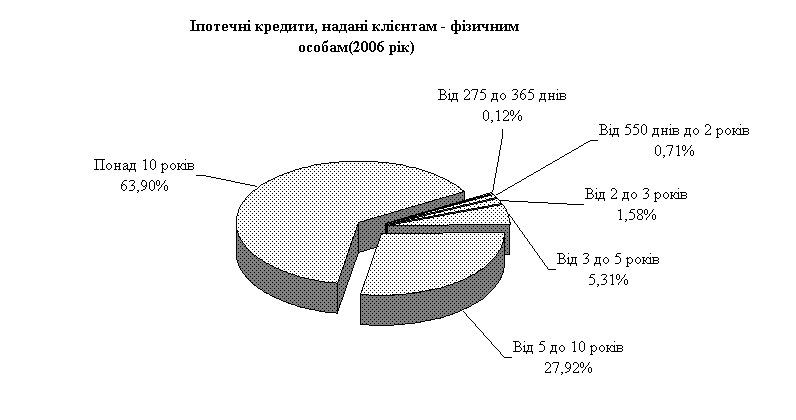
Рис.Г.5. – Структура тривалості наданих іпотечних кредитів фізичним особам в кредитному портфелі АКБ “Приватбанк” станом на 01.01.2007 року
Додаток Е
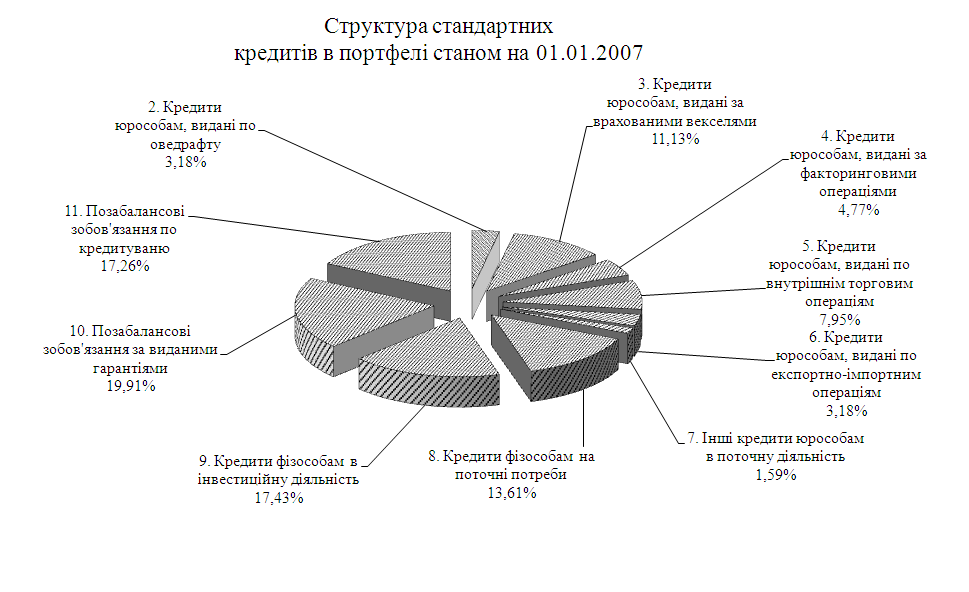
Рис.Д.1. – Структура стандартних кредитів в кредитному портфелю в АКБ «Приватбанк» станом на 01.01.2007
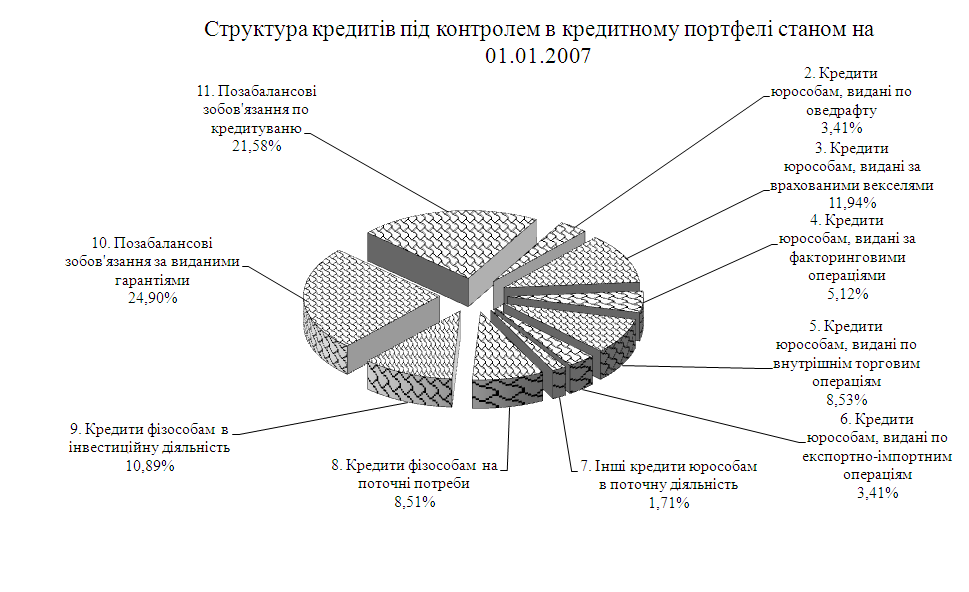
Рис.Д.2. – Структура кредитів під контролем в кредитному портфелю в АКБ «Приватбанк» станом на 01.01.2007
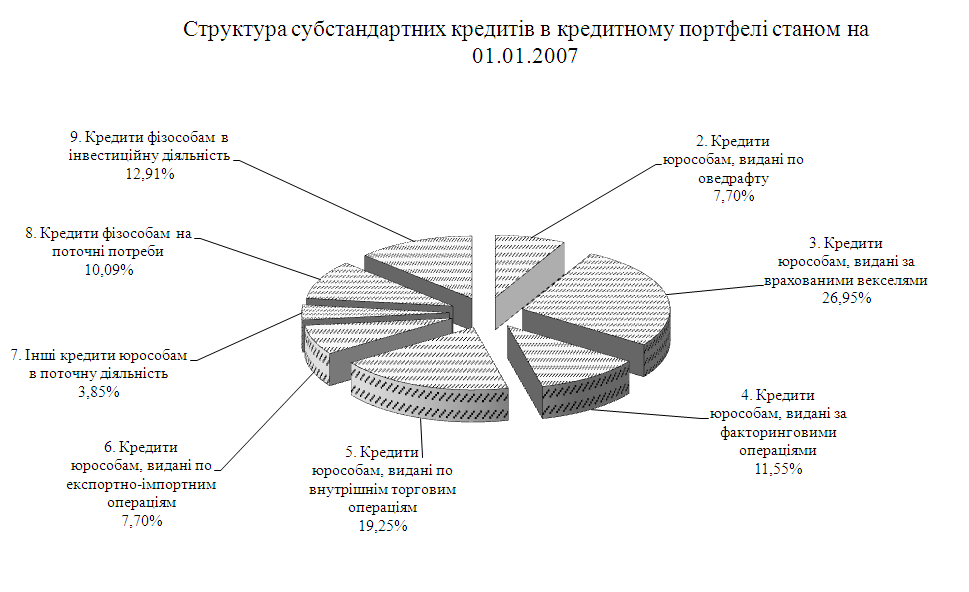
Рис.Д.3. – Структура субстандартних кредитів в кредитному портфелю в АКБ «Приватбанк» станом на 01.01.2007
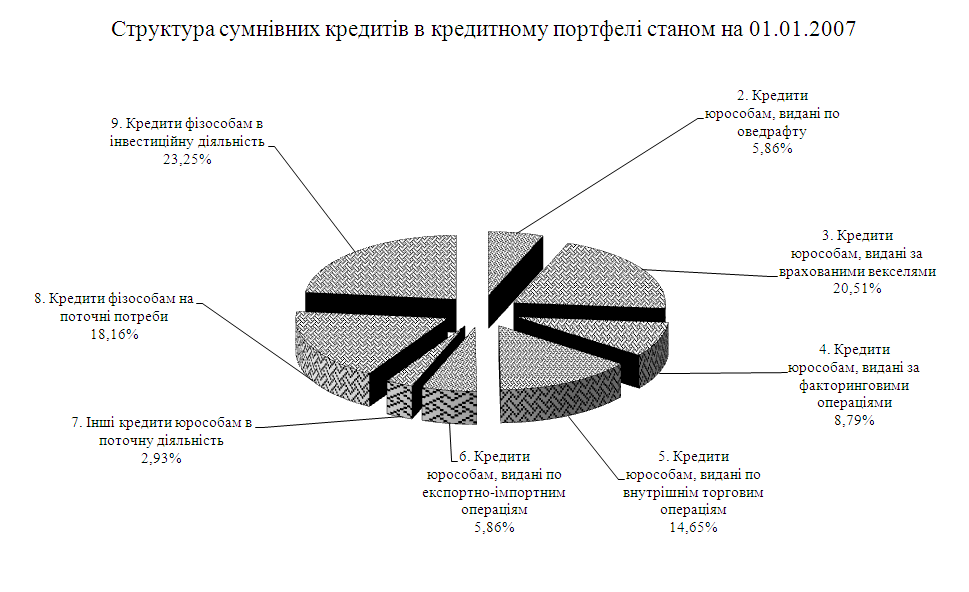
Рис.Д.4. – Структура сумнівних кредитів в кредитному портфелю в АКБ «Приватбанк» станом на 01.01.2007
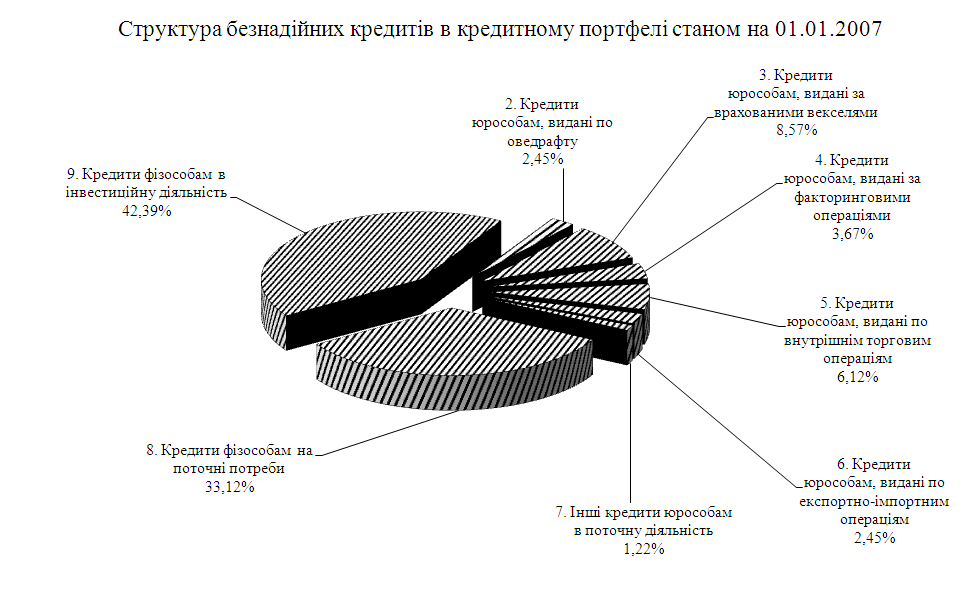
Рис.Д.5. – Структура безнадійних кредитів в кредитному портфелю в АКБ «Приватбанк» станом на 01.01.2007
Додаток Е
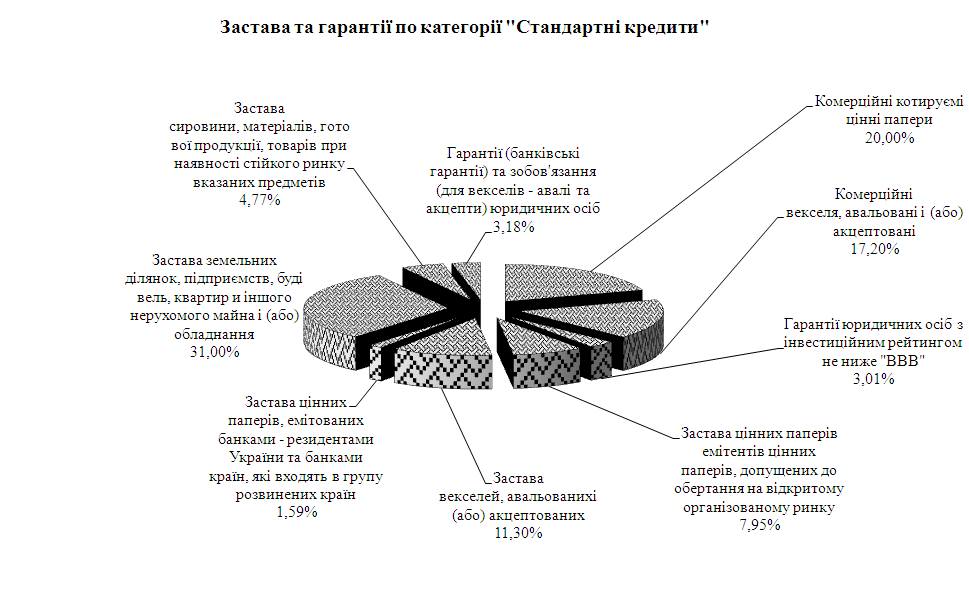
Рис.Е.1. – Структура застави та гарантій часткового забезпечення кредитного ризику в категорії «Стандартні кредити» в АКБ «Приватбанк» ( стан 01.01.2007 року)
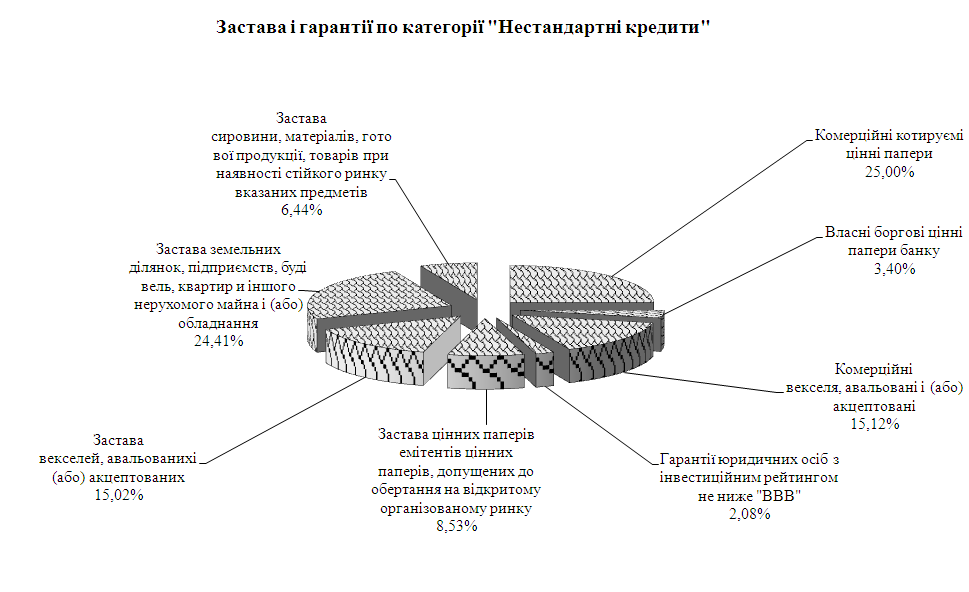
Рис.Е.2. – Структура застави та гарантій часткового забезпечення кредитного ризику в категорії «Нестандартні кредити» в АКБ «Приватбанк» ( стан 01.01.2007 року)
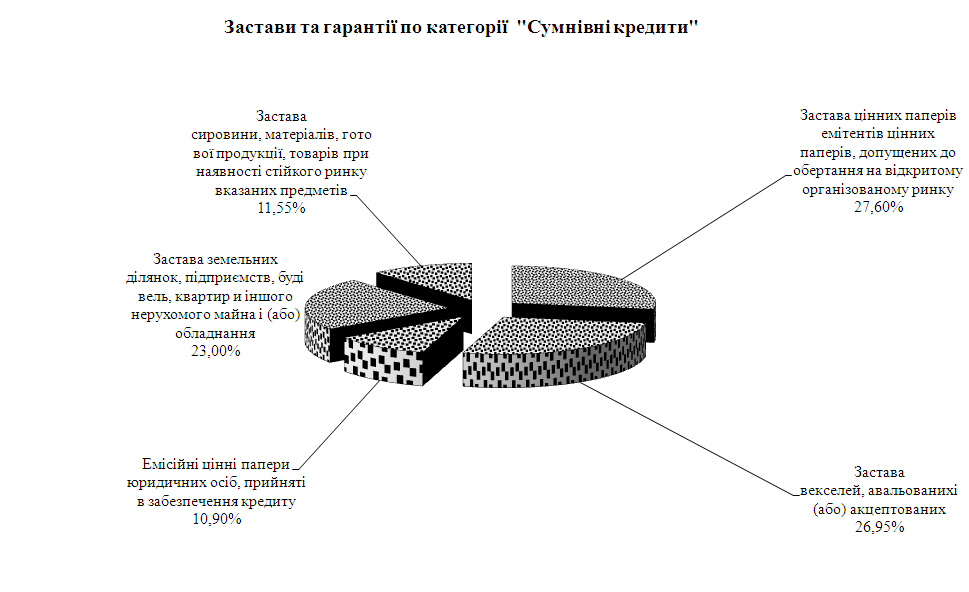
Рис.Е.3. – Структура застави та гарантій часткового забезпечення кредитного ризику в категорії «Сумнівні кредити» в АКБ «Приватбанк» ( стан 01.01.2007 року)
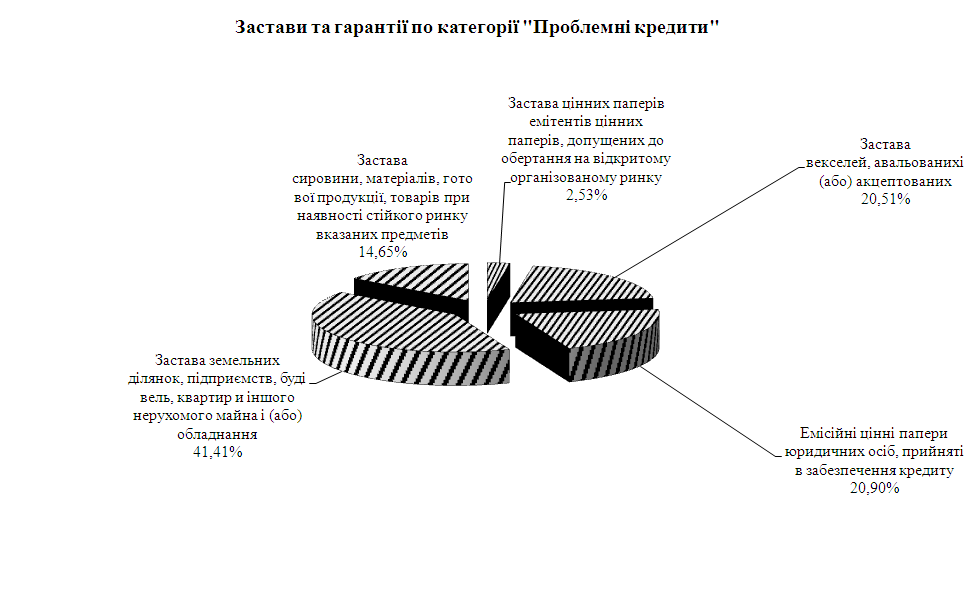
Рис.Е.4. – Структура застави та гарантій часткового забезпечення кредитного ризику в категорії «Проблеині кредити» в АКБ «Приватбанк» ( стан 01.01.2007 року)
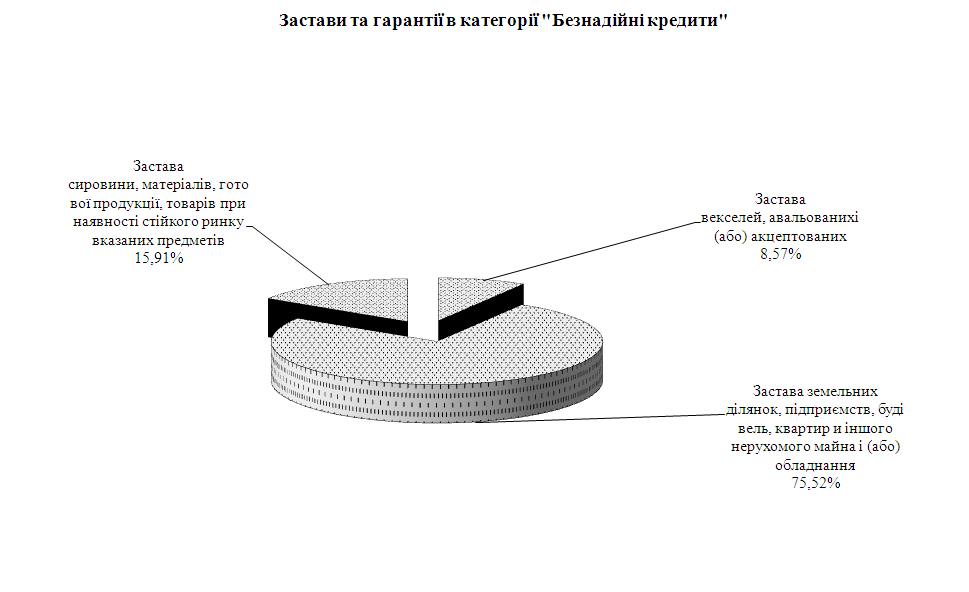
Рис.Е.5. – Структура застави та гарантій часткового забезпечення кредитного ризику в категорії «Безнадійні кредити» в АКБ «Приватбанк» ( стан 01.01.2007 року)
Додаток Ж
Таблиця Ж.1
Видова та облікова класифікація міжбанківських кредитів в комерційних банках України [ ]
| 152 | Кредити, що надані іншим банкам | |
| 1521 | А | Кредити овернайт, що надані іншим банкам |
| 1522 | А | Кредити, що надані іншим банкам за операціями репо |
| 1523 | А | Короткострокові кредити, що надані іншим банкам |
| 1524 | А | Довгострокові кредити, що надані іншим банкам |
| 1525 | А | Фінансовий лізинг (оренда), що наданий іншим банкам |
| 1527 | А | Прострочена заборгованість за кредитами, що надані іншим банкам |
| 158 | Сумнівна заборгованість інших банків | |
| 1580 | А | Сумнівна заборгованість за коштами на вимогу в інших банках |
| 1581 | А | Сумнівна заборгованість за строковими вкладами (депозитами), що розміщені в інших банках |
| 1582 | А | Сумнівна заборгованість за кредитами, що надані іншим банкам |
| 1589 | А | Сумнівна заборгованість за виплаченими гарантіями, виданими іншим банкам |
| 159 | Резерви під заборгованість інших банків | |
Таблиця Ж.2
Видова та облікова класифікація кредитів юридичним особам в комерційних банках України [9]
| 20 | Кредити, що надані суб'єктам господарювання | |
| 201 | Кредити, що надані за операціями репо суб'єктам господарювання | |
| 2010 | А | Кредити, що надані за операціями репо суб'єктам господарювання |
| 202 | Кредити, що надані за врахованими векселями суб'єктам господарювання | |
| 2020 | А | Кредити, що надані за врахованими векселями суб'єктам господарювання |
| 2027 | А | Прострочена заборгованість за кредитами, що надані за врахованими векселями суб'єктам господарювання |
| 203 | Вимоги, що придбані за операціями факторингу із суб'єктами господарювання | |
| 2030 | А | Вимоги, що придбані за операціями факторингу із суб'єктами господарювання |
| 2037 | А | Прострочена заборгованість за вимогами, що придбані за операціями факторингу із суб'єктами господарювання |
| 206 | Кредити в поточну діяльність, що надані суб'єктам господарювання | |
| 2062 | А | Короткострокові кредити в поточну діяльність, що надані суб'єктам господарювання |
| 2063 | А | Довгострокові кредити в поточну діяльність, що надані суб'єктам господарювання |
| 2067 | А | Прострочена заборгованість за кредитами в поточну діяльність, що надані суб'єктам господарювання |
| 207 | Кредити в інвестиційну діяльність, що надані суб'єктам господарювання | |
| 2071 | А | Фінансовий лізинг (оренда), що наданий суб'єктам господарювання |
| 2072 | А | Короткострокові кредити в інвестиційну діяльність, що надані суб'єктам господарювання |
| 2073 | А | Довгострокові кредити в інвестиційну діяльність, що надані суб'єктам господарювання |
| 207 | Кредити в інвестиційну діяльність, що надані суб'єктам господарювання | |
| 2071 | А | Фінансовий лізинг (оренда), що наданий суб'єктам господарювання |
| 2072 | А | Короткострокові кредити в інвестиційну діяльність, що надані суб'єктам господарювання |
| 2073 | А | Довгострокові кредити в інвестиційну діяльність, що надані суб'єктам господарювання |
| 2074 | А | Довгострокові кредити, що надані суб'єктам господарювання за участю кредитів Національного банку України |
| 2077 | А | Прострочена заборгованість за кредитами в інвестиційну діяльність, що надані суб'єктам господарювання |
| 208 | Іпотечні кредити, що надані суб'єктам господарювання | |
| 2082 | А | Короткострокові іпотечні кредити, що надані суб'єктам господарювання |
| 2083 | А | Довгострокові іпотечні кредити, що надані суб'єктам господарювання |
| 2087 | А | Прострочена заборгованість за іпотечними кредитами, що надані суб'єктам господарювання |
| 209 | Сумнівна заборгованість за кредитами, що надані суб'єктам господарювання | |
Таблиця Ж.3
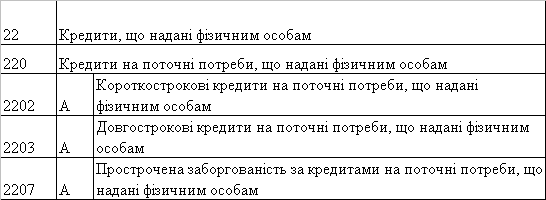
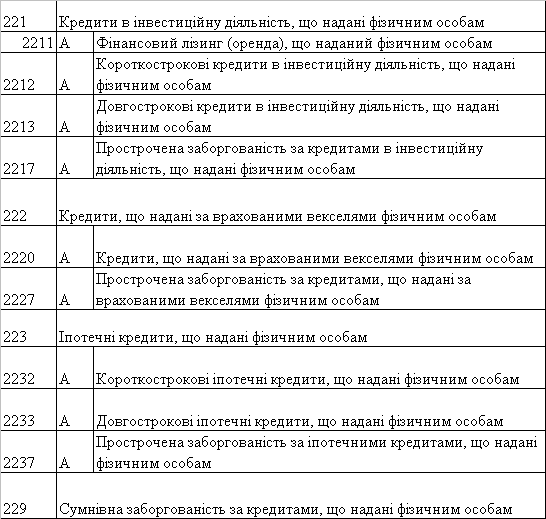
Видова та облікова класифікація кредитів фізичним особам в комерційних банках України [9]
Додаток К
Таблиця К.1
Кількісні параметри кредитного ризику [11]
| Незначна | Помірна | Значна |
| Здійснюється ефективна диверсифікація кредитного ризику | Диверсифікація в цілому задовільна, але існують певні концентрації | Диверсифікація кредитного ризику є незадовільною |
| Рівень наданих кредитів і зобов'язань про надання кредитів є низьким відносно загальних активів | Рівень наданих кредитів і зобов'язань про надання кредитів є помірним відносно загальних активів | Рівень наданих кредитів і зобов'язань про надання кредитів є високим відносно загальних активів |
| Відношення кредитів і кре-дитних зобов'язань до регуля-тивного капіталу є низьким | Відношення кредитів і кре-итних зобов'язань до регуля-тивного капіталу є помірним | Відношення кредитів і кре-дитних зобов'язань до регуля-тивного капіталу є високим |
| Зростання активів, що генерують кредитний ризик, є плановим і відповідає досвіду та/або операційним можливостям керівництва і персоналу | Певне зростання активів, що генерують кредитний ризик, не є плановим або перевищує заплановані рівні і, можливо, є випробуванням для досвіду та/або операційних можливостей керівництва і персоналу | Зростання активів, що гене-рують кредитний ризик, не є плановим або перевищує зап-лановані рівні і є непосильним для досвіду та/або операцій-них можливостей керівництва і персоналу. Зростання відбу-вається за рахунок нових про-дуктів або позичальників, що знаходяться поза межами тра-диційної для банку сфери бізнесу |
| У разі розширення обсягів кредитування застосовується консервативний підхід до структури, термінів, рівня зростання або способів розрахунків | Розширення обсягів кредитування є виправданим щодо структури, термінів, рівня зростання або способів розрахунків | Банк занадто високими темпами нарощує обсяги нового кредитування, запроваджує нові продукти, з точки зору їхньої структури, умов та практики погашення |
| У разі розширення обсягів кредитування застосовується консервативний підхід до структури, термінів, рівня зростання або способів розрахунків | Розширення обсягів кредитування є виправданим щодо структури, термінів, рівня зростання або способів розрахунків | Банк занадто високими темпами нарощує обсяги нового кредитування, запроваджує нові продукти, з точки зору їхньої структури, умов та практики погашення |
| Винятків із належних процедур та практики здійснення активних операцій немає або вони робляться дуже рідко | Є обмежена кількість винятків із встановлених процедур та практики здійснення активних операцій | Є велика кількість винятків із встановлених процедур та практики здійснення активних операцій |
| Вартість та якість забезпечення є адекватною розміру кредитного ризику | Вартість та якість забезпечення захищає від кредитного ризику | Забезпечення є неліквідним або його вартість та якість є недостатньою |
| Рівень прострочених та безнадійних кредитів за балансовою класифікацією є низьким, і тенденція є стабільною | Рівень прострочених та безнадійних кредитів за балансовою класифікацією є помірним, і тенденція є стабільною | Рівень прострочених та безнадійних кредитів за балансовою класифікацією є високим, а тенденція стабільною, або рівень є помірним, а тенденція такою, що зростає |
| Рівень негативно класифіко-ваних активів невеликий | Рівень негативно класифіко-ваних активів помірний | Рівень негативно класифіко-ваних активів високий |
| Негативно класифіковані активи можуть бути повернуті у звичайному режимі роботи з контрагентом | Негативно класифіковані активи можуть бути повернуті, але за умови вжиття банком певних заходів | Повернення негативно класифікованих активів викликає сумнів або може потребувати тривалого часу та/або значних витрат |
| Резерви під втрати за активними операціями є достатніми і покривають можливі збитки. Потенційні втрати надходжень або капіталу через кредитний ризик є мінімальними | Можливі втрати за активними операціями не повинні серйозно вичерпати існуючі резерви або вимагають створення більш ніж звичайних резервів. Потенційні втрати надходжень або капіталу через кредитний ризик є контрольованими | Втрати за активними операціями можуть серйозно вичерпати існуючі резерви або вимагати значних додаткових резервів. Потенційні втрати надходжень або капіталу через кредитний ризик є значними |
| Методологія розрахунку резервів під можливі втрати за активними операціями є правильною, забезпечується належне покриття ризиків | Методологія розрахунку резервів під можливі втрати за активними операціями є загалом адекватною, забезпечується прийнятне покриття ризиків | Методологія розрахунку резервів під можливі втрати за активними операціями має багато недоліків. Покриття ризиків, наявних у портфелях, недостатнє |
Додаток Л
Таблиця Л.1
Предмети застави беруться до розрахунку резерву під кредитні ризики за такими коефіцієнтами [12]
| Класифіковані кредитні операції | Відсоток вартості забезпечення (застави), що береться до розрахунку чистого кредитного ризику за окремою кредитною операцією | ||||||||||
| майнових прав на грошові депозити, іменні депозитні сертифікати, випущені банком кредитором, майнових прав на грошові кошти за операціями з розміщення / залучення коштів між двома банками, що здійснюються в різних валютах | банківських металів | державних цінних паперів | недержавних цінних паперів | нерухомого майна, що належить до житлового фонду, іпотечних облігацій та іпотечних сертифікатів | іншого нерухомого майна | майнових прав на майбутнє нерухоме майно, що належить до житлового фонду (береться до розрахунку протягом 2 років з дати отримання кредиту) | рухомого майна, дорогоцінних металів | інших майнових прав | |||
| у валюті, що відповідає валюті наданого кредиту, або ВКВ | у валюті, що є відмінною від валюти наданого кредиту | за кредитами в гривнях | за кредитами в іноземній валюті | ||||||||
| "Стандартна" | 100 | 90 | 80 | 100 | 40 | 70 | 50 | 50 | 50 | 50 | 30 |
| "Під контролем" | 100 | 90 | 80 | 80 | 20 | 70 | 50 | 50 | 40 | 40 | 20 |
| "Субстандартна" | 100 | 90 | 60 | 50 | 10 | 40 | 40 | 40 | 20 | 20 | 10 |
| "Сумнівна" | 100 | 90 | 20 | 20 | 0 | 20 | 20 | 20 | 10 | 10 | 5 |
| "Безнадійна" | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 |
1 Лаврушин О.И., Афанасьева О.Н., Корниенко С.Л. Банковское дело. Современная система кредитования. -Учебное пособие. - М.:КноРус , 2006 г., 256 стр.