Ликвидность и платежеспособность банка
В международной практике менеджеры по управлению ликвидности банков разработали ряд практических рекомендаций по улучшению этого вида деятельности. Первая из них состоит в том, что менеджеры по управлению ликвидностью должны контролировать деятельность всех отделов банка, отвечающих за использование и привлечение средств, и координировать свою деятельность с работой этих отделов.
Вторая рекомендация заключается в том, что менеджеры по управлению ликвидностью должны предвидеть когда наиболее крупные вкладчики и пользователи кредитов банка планируют снять средства со счета или увеличить вклады. Это позволяет управляющим планировать свои действия в случае возникновения дефицита или излишка ликвидных средств.
В соответствии с третьей рекомендацией, менеджеры по управлению ликвидностью в сотрудничестве с высшим руководством и руководителями отделов должны быть уверены, что приоритеты и цели управления ликвидными средствами очевидны. В недавнем прошлом при размещении средств ликвидность банка часто имела высший приоритет. Сегодня управлению ликвидными средствами в общем отводится роль вспомогательного механизма в сравнении с приоритет банка №1 - предоставлением займов всем категориям клиентов. Банк должен предоставлять любые выгодные займы, ставя перед управляющим ликвидными средствами задачу изыскания достаточных денежных средств для обеспечения кредитов.
Суть четвертой рекомендации состоит в следующем: потребности банка в ликвидных средствах и решение относительно их размещения должны постоянно анализироваться в целях избежания и излишка, и дефицита ликвидных средств. Излишние ликвидные средства, которые не реинвестируются в тот же день, ведут к потерям доходов банка, в то время как их дефицит должен быть быстро ликвидирован во избежание неблагоприятных последствий поспешных займов или продаж активов, также ведущих к потерям доходов.
Таким образом, каждый коммерческий банк должен самостоятельно обеспечивать поддержание своей ликвидности на заданном уровне на основе как анализа ее состояния, складывающегося на конкретные периоды времени, так и прогнозирования результатов деятельности и проведения в последующем научно обоснованной экономической политики в области формирования уставного капитала, фондов специального назначения и резервов, привлечения заемных средств сторонних организаций, осуществления активных кредитных операций.
Заключение
В заключении к данной дипломной работе мне хотелось бы рассмотреть перспективы управления ликвидностью в Казахстане на примере слияния «Алембанка» и «Туранбанка».
Согласно Постановлению Правительства на основании слияния этих банков возник и начал функционировать с 1 марта 1997 г. банк «ТуранАлем».
Решение Правительства о слиянии было обусловлено следующими причинами:
Ненадежное состояние банков (Туранбанка и Алембанка), то есть невыполнение ими пруденциальных нормативов в течении нескольких месяцев, а также неудовлетворительное состояние активных и пассивных операций, в том числе плохое состояние кредитного портфеля; а величина отрицательного капитала Алембанка составила 4,6 млрд. тенге, а Туранбанка 4,8 млрд. тенге.
Второй причиной слияния явилось то, что и Туранбанк и Алембанк занимают значительное место в банковской структуре Республики Казахстан. Следовательно их ликвидация нанесла бы непоправимый ущерб экономике Казахстана.
Поэтому Правительство решило объединить их и выкупить акции у акционеров банка. Таким образом, Банк ТуранАлем является 100% государственным банком и государство будет оказывать ему финансовую помощь на стадии становления. Затем банк будет приватизирован.
Документы, приложенные к этому диплому, относятся в основном к Туранбанку, так как Банк ТуранАлем только начал свою работу.
ЗАО «Банк ТуранАлем» приступил к деятельности с 1 марта 1997 года.
15 января 1997 года постановлением Правительства произошло слияние банков страны - «Алембанка» и «Туранбанка». Возникла новая государственная банковская структура - «Банк ТуранАлем».
По словам председателя правления Ержана Татишева на пресс-конференции 7 марта 1997 г., за полтора месяца было завершено организационное строение банка, проведен анализ балансов, сокращено число филиалов и работников. Объявленный уставный фонд составляет 4,7 млрд. тенге. Ликвидированы задержки по текущим операциям клиентов. Сейчас одна из главных задач банка - возместить просроченные задолженности.
«Банк ТуранАлем» намерен сосредоточить работу в отраслевых промышленных предприятиях. Как сказал Е. Татишев ими получена лицензия на проведение операций с золотом и другими ценными металлами. Судя по всему, столь обширные планы нового банка будут подкреплены и рядом правительственных мер. Одна из них - рекомендация нефтяным, газовым и транспортным объединениям, государственным холдинговым и акционерным компаниям перевести расчетные и иные счета в «Банк ТуранАлем».
Новая банковская структура представляет собой закрытое акционерное общество, которое с течением времени будет приватизировано. После 10 марта в банке начала работу группа специалистов Европейского банка реконструкции и развития.
По словам одного из руководителей ЕБРР Д. Хэкстера в «Банк ТуранАлем» делаются особенно крупные вложения, с тем, чтобы превратить его в один из лучших с учетом того, чтобы он мог с успехом проводить международные операции.
ЕБРР подтвердил свою готовность участвовать в проекте «Банк ТуранАлем» в части его рекапитализации, оказания консалтинговых услуг и технической помощи. Кроме того, ЕБРР проявил интерес к консультированию и приватизации банка в дальнейшем.
В соответствии с законом о бюджете на 1997 год для рекапитализации банков выделено 90 млн. долларов США. Вся эта сумма поступит в «Банк ТуранАлем».
Теперь более подробно об основных приоритетах и показателях работы банка.
Прежде всего основным приоритетом на рынке банковских услуг правление «Банка ТуранАлем» наметило проведение безрисковых операций, позволяющих получать стабильные доходы. В частности помимо других, банком была получена лицензия на проведение операций с драгоценными металлами, на рынке которых планируется «активная работа».
Кроме этого, банком достигнута устойчивая платежная стабилизация. Это значит, что сегодня не существует проблем задержек платежей во всех филиалах «Банка ТуранАлем». Нет сложностей и с выплатой депозитов и процентов по ним. Банк оказывает населению налично-кассовые услуги - выдает зарплату, проводит валютные операции и т.д.
Сформирован хороший пакет ГКО - практически безрисковый источник доходов - общей стоимостью более 20 млн. долларов США. Объем портфеля государственных ценных бумаг «Банка ТуранАлем» сопоставим с объемами самых крупных банков - участников рынка.
К концу 1997 г. операции с государственными ценными бумагами на вторичном рынке должны стать основным инструментом денежно-кредитной политики. В соответствии с этим банк намерен проводить новую денежную политику, отвечающую требованиям и процедурам кредитования. В данном направлении банк ориентируется на отраслевые промышленные предприятия Республики. При этом львиная доля работающих активов придется на операции с ценными бумагами. Причем банком планируется активное участие не только на казахстанском рынке ГКО, но и на рынках ближнего зарубежья (в частности на российском рынке).
Также в соответствии с законом Правительство сначала выкупило 100% пакета акций, принадлежавшего акционерам. Затем была объявлена новая эмиссия на сумму 4700 млн. тенге, которую полностью оплатило Правительство. Сегодня идет подготовка нового проспекта эмиссии, размер которой будет доведен до 7 млрд. тенге. Она тоже будет оплачена правительством и войдет в госпакет. Таким образом, приобретая акции новых эмиссий «Банка ТуранАлем», Правительство оказывает ему финансовую помощь. Эти деньги пойдут на финансовое становление банка.
После того, как начнется разгосударствление банка часть акций, возможно, будет размещено на отечественном фондовом рынке. Но основной пакет, скорее всего, будет предложен стратегическому институциональному инвестору.
Вообще за время, прошедшее с момента объединения Туранбанка и Алембанка, было сделано много позитивных шагов. Во-первых, определилась структура филиальной сети. На сегодня действует 63 филиала, из них 21 был объединен в результате слияния. Во втором квартале целесообразность существования некоторых региональных отделений, возможно, будет снова пересмотрена.
Во-вторых, была изменена внутренняя структура банка. Создано много управлений, которые позволят «Банку ТуранАлем» быстро и эффективно развиваться - это управление пассивами и активами банка, управление бюджетного планирования, управление по работе с нематериальными активами и т.д. Для работы в них пришли опытные специалисты, как из внутреннего состава банка, так и приглашенные «со стороны». В то же время произошло сокращение штата на 900 человек, до 3100 штатных единиц. В новый состав правления вошли 8 человек.
Созданы новые эффективные механизмы контроля. Более четко разграничена деятельность back-office и front-office.
В-третьих, «Банк ТуранАлем» недавно стал финансовым агентом Минфина по размещению НСО. Причем у банка довольно крупный пакет облигаций - на сумму 100 млн. тенге. Это подтверждает, что в банке установилась положительная динамика развития.
Кроме того, подписано Агентское соглашение с Минфином РК по обслуживанию кредитов по иностранным кредитным линиям Канады, Пакистана и Бангладеш.
В планах банка - расширение деятельности в области торгового финансирования экспорта-импорта, увеличение объемов банковских операций, дальнейшая работа по карточкам Visa, Master Card.
Итак, как видно на примере «Банка ТуранАлем», управление ликвидностью и платежеспособностью становится все более актуальной для банковской системы Республики Казахстан. Вследствие этого банки должны больше уделять внимания своей надежности, управлению активами и пассивами с учетом финансовых условий на денежном рынке. Ликвидность также можно обеспечить, поддерживая высокий уровень кассовой наличности или помещая средства в высоколиквидные активы, а также гарантировав банку возможность привлекать дополнительные вклады и занимать деньги из других источников.
Наряду с этим, поскольку в процессе деятельности коммерческого банка затрагиваются имущественные и иные экономические интересы широкого круга предприятий, организаций, граждан, которые являются его акционерами, вкладчиками, кредиторами, государство в лице Национального банка Республики Казахстан, давшего лицензию (разрешение) на деятельность коммерческого банка и тем самым в определенной мере поручившись за законность, правомерность и надежность его работы, осуществляет надзор за его деятельностью, состоянием ликвидности, финансовым положением с использованием как экономических, так и административных методов управления.
Таким образом, банкам желательно использовать свои потенциальные возможности для повышения уровня ликвидности и платежеспособности с помощью средств, методов и рекомендаций, описанных в данной дипломной работе.
Список литературы
Указ Президента Республики Казахстан, имеющий силу Закона «О банках и банковской деятельности», 1995 г.
Положение Национального банка Республики Казахстан «О пруденциальных нормативах», 1995 г.
Под. ред. О.И. Лаврушина. Банковское дело. М.: Банковский и биржевой информационный центр, 1992, - 432 с.
Под ред. Ю.И. Коробов, Ю.Б. Рубин, В.И. Солдаткин. Банковский портфель-2. - М.: «СОМИНТЕК», 1994. - 752 с.
В.В. Иванов. Анализ надежности банков. М.: Русская деловая литература, 1996. - 320 с.
Велислава Т. Севрук. Банковские риски. - М: «Дело Лтд», 1995. - 72 с.
Эдвин Дж. Долан. Деньги, банковское дело и денежно-кредитная политика. СПб.: «Санкт-Петербург ОРКЕСТР», 1994. - 496 с.
Под. ред. В.И. Колесникова, Л.П. Кроливецкой. Банковское дело. М.: «Финансы и статистика», 1996. - 480 с.
Л.П. Белых. Устойчивость коммерческих банков. Как банкам избежать банкротства. М.: Банки и биржи, ЮНИТИ, 1996. - 192 с.
П. Брук. Банковское дело и финансирование инвестиций.
Рид, Р. Коттер, Р. Смит, Э. Гилл. Коммерческие банки. М.: Прогресс, 1983. - 501 с.
«Панорама», №№ 50-52, 1996 г., №№ 1-12, 1997 г.
«Деловая неделя», №№ 1-12, 1997 г.
П. Роуз Банковский менеджмент. М.: «Дело Лтд.», 1994
Приложения
Таблица 1
Расчет потребности
в ликвидных
средствах
условного
коммерческого
банка (в тыс.
долл.).
| Вклады |
Изменения нию с пре- |
Изменения в обязательных резервах | Ссуды | Изменения по сравнению с пре- | Нехватка (-) или избыток (+) ликвидных средств | ||
| дыдущим месяцем | (исходные уровень 10%) | дыдущим месяцем | абсолютная сумма | накопленная сумма | |||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | |
| гр2-гр3-гр5 | сумма строк | ||||||
| Декабрь | 10900 | - | - | 7000 | - | - | - |
| Январь | 10800 | -100 | -10 | 6500 | -500 | +410 | +400 |
| Февраль | 10750 | -50 | -5 | 6490 | -10 | -35 | +375 |
| Март | 10440 | -310 | -31 | 6400 | -90 | -189 | +186 |
| Апрель | 9900 | -540 | -54 | 6440 | +40 | -526 | -340 |
| Май | 9840 | -60 | -6 | 6460 | +20 | -74 | -414 |
| Июнь | 9810 | -30 | -3 | 6500 | +40 | -67 | -481 |
| Июль | 9720 | -90 | -9 | 6530 | +30 | -111 | -592 |
| Август | 9790 | +70 | +7 | 6720 | +190 | -127 | -719 |
| Сентябрь | 9840 | +50 | +5 | 6800 | +80 | -35 | -754 |
| Октябрь | 9980 | +140 | +14 | 7200 | +400 | -274 | -1028 |
| Ноябрь | 10500 | +520 | +52 | 7680 | +480 | -12 | -1040 |
| Декабрь | 10940 | +440 | +44 | 8040 | +360 | +36 | -1004 |
Таблица 2
Экспресс-методика анализа на основе структурно-коэффициентного метода
Аналитические коэффициенты
| Показатель | Значение | Критерий | |
| Допустимый | Критический | ||
| НАДЕЖНОСТЬ | |||
| СС% |
СС/ВБ100% |
min 8 | min 3 |
| ОВ% |
ОВ/ВБ100% |
min 7-10 | min 2-2,5 |
| СО% |
СО/ВБ100% |
max 65 | max 80 |
| (ВС+ВВ)% |
(ВС+ВВ)/ВБ100% |
max 75 | max 85 |
|
Вспомогательные показатели |
|||
|
kпз1 |
ПЗ/ВБ100% |
max 3,5 | max 7 |
|
kпз2 |
ПЗ/ССН100% |
max 1,75 | max 2,5 |
|
k пз3 |
ПЗ/ВС100% |
max 10 | max 18 |
| ЛИКВИДНОСТЬ | |||
|
kмл |
ЛА/ОВ100% |
min 70 | min 30 |
|
Вспомогательные показатели |
|||
|
kлсо |
(ЛА-ОВ)/СО100% |
min 25 | min -50 |
|
kглсо |
(ЛА+КВ-ОВ)/СО100% |
min 50 | min 25 |
где СС - собственные средства, ОВ - обязательства до востребования, СО - срочные обязательства, ВС - выданные средства, ВВ - высокорисковые вложения, ЛА - ликвидные активы, КВ - капитальные вложения, ВБ - валюта баланса, ПЗ - просроченные задолженности, ССН - собственные средства нетто.
Таблица 3
Экспресс-методика на основе коэффициентного анализа
Аналитические коэффициенты
| Показатель | Формула расчета | Допуст. значение | Критич. значение | |
|
|
Коэффициент абсолютной ликвидности |
Касса + Корсчета + Счет в РКЦ Обязательства до востребования |
1 | 0,07 |
|
|
Уровень доходных активов |
Активы, приносящие доход-нетто Всего активов-нетто |
0,65 | 0,83 |
|
|
Уровень сомнительной задолженности |
Просроченная задолженность Ссуды, выданные банком |
0,05 | 0,15 |
|
|
Коэффициент защищенности от риска |
Прибыль-нетто
+ Резервы банка
+ Остаток ссудной задолженности |
0,25 | 0 |
|
|
Коэффициент дееспособности |
Операционные расходы Операционные доходы |
0,95 | |
|
|
Коэффициент рентабельности |
Прибыль-нетто Собственные средства-нетто |
0,15 | 0 |
|
|
Коэффициент достаточности капитала |
Собственные средства-нетто Всего пассивов-нетто |
0,1 | 0,05 |
|
|
Коэффициент финансовой капитализации прибыли |
Уставный фонд Собственные средства-нетто |
0,5 | 0,8 |
|
|
Коэффициент ликвидности по срочным обязательствам |
Высоколиквидные активы Привлеченные средства-нетто |
0,75 | 0,07 |
|
|
Коэффициент полной ликвидности |
Ликвидные активы Привлеченные средства-нетто |
1 | 0,8 |
Таблица 4
Анализ надежности банка на основе публикуемой отчетности
Аналитические коэффициенты
| Показатель | Формула расчета | Значение | |
| 1 | Коэффициент мгновенной ликвидности |
Денежные средства, счета в ЦБ Средства клиентов |
не определяются |
| 2 | Уровень доходных активов |
Доходные активы Всего активов |
max 0,75 |
| 3 | Коэффициент размещения платных средств |
Платные привлеченные средства Доходные активы |
max 1,2 |
| 4 | Коэффициент общей дееспособности |
Расходы банка Доходы банка |
max 1 |
| 4.1 | Коэффициент дееспособности по кредитным операциям |
Процентные расходы Процентные доходы |
сравниваются результаты 4.1.-4.3. |
| 4.2 | Коэффициент дееспособности по фондовым операциям |
Расходы по операциям с ц.б. Доходы по операциям с ц.б. |
сравниваются результаты 4.1.-4.3. |
| 4.3 | Коэффициент дееспособности по валютным операциям |
Расходы по
валютным
Доходы по валютным
|
сравниваются результаты 4.1.-4.3. |
| 5. | Коэффициент рентабельности активов |
Прибыль Всего активов |
0,005-0,05 |
| 6. | Коэффициент достаточности капитала |
Капитал Всего пассивов |
min 0,1 |
| 7. | Доля уставного фонда в капитале банка |
Уставной фонд Капитал |
0,15-0,5 |
| 8. | Коэффициент полной ликвидности |
Ликвидные активы
Обязательства
банка |
min 1,05 |
Таблица 5
Анализ надежности банка на основе рейтинговой системы
Аналитические коэффициенты (рейтинг газеты «Известия»)
| Показатель | Формула расчета | |
|
|
Генеральный коэффициент надежности (k1) |
К/АР |
|
|
Коэффициент мгновенной ликвидности (k2) |
ЛА/ОВ |
|
|
Кросс-коэффициент (k3) |
СО/АР |
|
|
Генеральный коэффициент ликвидности (k4) |
(ЛА+ЗК+ФОР)/СО |
|
|
Коэффициент защищенности капитала (k5) |
ЗК/К |
|
|
Коэффициент фондовой капитализации прибыли (k6) |
К/УФ |
|
|
||
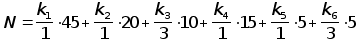
где К - собственный капитал, АР - активы работающие, ЛА - ликвидные активы, ОВ - обязательства до востребования, СО - суммарные обязательства, ЗК - защищенный капитал, ФОР - фонд обязательных резервов, УФ - уставный фонд.
Таблица 6
Анализ надежности коммерческого банка в США
В практике работы американских коммерческих банков широко используются многочисленные коэффициенты и показатели, которые рассчитываются по данным балансов банков. Многие из них адаптированы к практике отечественных коммерческих банков.
| Наименование коэффициентов и показателей и их краткое содержание | Методика расчета коэффициентов и показателей | ||
| 1 | 2 | ||
| 1. | Коэффициенты ликвидности показывают, насколько могут быть покрыты депозиты кассовыми активами в случае изъятия вкладчиками своих средств | 1. |
Средние остатки кассовых активов (числитель) Средние остатки по депозитным счетам до востребования (знаменатель) |
| 2. |
Средние остатки кассовых активов Средние остатки по всем депозитным счетам |
||
|
Коэффициенты и показатели, характеризующие активные операции банка |
|||
| 2. | Коэффициент эффективности использования активов показывает, какая часть активов приносит доход (%) |
Средние остатки по активным счетам, приносящим доходы Средние остатки по всем активным счетам |
|
| 3. | Коэффициент использования привлеченных средств раскрывает какая часть (процент) привлеченных средств направляется в кредит |
Средняя задолженность по кредитам Средняя величина всех привлеченных средств. |
|
| 4. | Показатель, характеризующий долю каждого вида ценных бумаг в портфеле инвестиций | ||
| Высокая доля правительственных ценных бумаг говорит о достаточной ликвидности и о стабильности дохода | Рассчитывается удельный вес (%) каждого вида ценных бумаг в общем объеме инвестиций | ||
| 5. | Показатели, характеризующие распределение тех же ценных бумаг по срокам погашения. | Ценные бумаги распределяются по видам и по срокам погашения | |
| 6. | Показатели, характеризующие предоставленные кредиты по видам заемщиков. Помогают оценить состояние кредитной политики банка с точки зрения ее риска, ликвидности, рентабельности, так как каждая категория заемщиков имеет свой определенный уровень кредитоспособности | Расчет удельного веса кредита, предоставленного той или иной категории заемщиков (промышленность и торговля; конечный потребитель; сельское хозяйство) в общем объеме кредита. | |
| 7. | Показатели, отражающие сроки погашения кредита разными категориями заемщиков. | ||
|
Коэффициенты и показатели, характеризующие депозитную базу банка и собственный капитал |
|||
| 8. | Группировка всех депозитов по видам | Определяется удельный вес каждого вида депозитов (депозиты до востребования, срочные депозиты, сберегательные) в общей сумме депозитов | |
| 9 | Группировка депозитов (сберегательных и срочных) по срокам. Позволяет определить какой суммой депозитов будет располагать банк через один год, через пять лет. Данные расчета используются вместе с показателями №8 | Срочные и сберегательные депозиты разбиваются на группы: до 1 года, от 1 года до 5 лет, свыше 5 лет. Определяется итоговая сумма по каждой группе | |
| 10 | Коэффициенты «рычага» отражают соотношение привлеченных средств и собственного капитала на определенную дату |
Средние остатки по депозитам Средний уровень собственного капитала Средний остаток заемных средств Средний уровень собственного капитала |
|
| 11 | Коэффициенты достаточности собственного капитала |
Сумма активов подверженных риску Собственный капитал |
|
| Рассчитываются на конец анализируемого периода. Коэффициент (собственный капитал к активам) ля большинства банков должен быть не ниже 7%, но для региональных банков может составлять и 5-6% |
Собственный капитал Активы |
||
Таблица 7
Объем и период возможного использования кредитных ресурсов коммерческим банком по состоянию на (дата)
| Сроки использования | Остатки средств | |
| тыс. тенге | % к итогу | |
|
3000 | 60 |
|
600 | 12 |
|
300 | 6 |
|
300 | 6 |
|
200 | 4 |
|
100 | 2 |
|
500 | 10 |
| И т о г о : | 5000 | 100 |
Таблица 8
Кредитные вложения коммерческого банка по состоянию на (дата)
| Сроки погашения | Остатки задолженности по ссудам | |
| тыс. тенге | % к итогу | |
|
2000 | 43,5 |
|
1000 | 21,7 |
|
600 | 13,0 |
|
400 | 8,7 |
|
200 | 4,4 |
|
100 | 2,2 |
|
300 | 6,5 |
| И т о г о : | 4600 | 100 |
Таблица 9
Коэффициенты ликвидности
| Показатель | Формула расчета | Допуст. значение | Критич. значение | |
|
|
Коэффициент мгновенной ликвидности или коэффициент текущей ликвидности |
ЛА/ОВ100% |
min 70 | min 30 |
|
|
Коэффициент ликвидности по срочным обязательствам |
(ЛА-ОВ)/СрО100% |
min 25 | min -50 |
|
|
Генеральный коэффициент ликвидности по срочным обязательствам |
(ЛА+КВ-ОВ)/СрО100% |
min 50 | min 25 |
|
|
Коэффициент полной ликвидности или степенной коэффициент ликвидности |
Ликвидные активы Привлеченные средства или ЛА/СО |
||
|
|
Показательный коэффициент ликвидности | ЛА/ВБ | ||
|
|
Кросс-коэффициент ликвидности | СО/АР | ||
|
|
Коэффициент краткосрочной ликвидности |
Активы со сроком менее года Собственные средства + Обязательства по депозитам + Кредиты менее года |
||
|
|
Коэффициент среднесрочной ликвидности |
Активы со сроком более года Собственные средства + Обязательства по депозитам + Кредиты более года |
||
|
|
Коэффициент ликвидности для ресурсов с ограниченной ликвидностью |
Задолженность по ссудам до 6 мес. * * 100% Привлеченные депозиты до 6 мес. |
||
|
|
Коэффициент ликвидности для ресурсов с средней ликвидностью |
Задолженность по ссудам от 6 мес. до года * 100% Привлеченные депозиты от 6 мес. до года |
||
Таблица 10
Данные баланса Алматинского управление Туранбанка.
млн. тенге
| Дата | 31.12.1996 г. | 01.02.1997 г. |
| Обязательства до востребования | 94,871 | 68,811 |
| Ликвидные активы | 28,047 | 1,507 |
| Капитальные вложения | 54,139 | 11,768 |
| Привлеченные средства (Суммарные обязательства) | 118,408 | 332,266 |
| Валюта баланса | 496,920 | 384,811 |
| Активы, работающие | 22,333 | 203,693 |
| Обязательства по депозитам (Срочные обязательства) | 23,296 | 263,455 |
Таблица 11
Расчет коэффициентов ликвидности для Алматинского управления Туранбанка
| Показатель | Формула расчета | Значение | ||
|
|
Коэффициент мгновенной ликвидности или коэффициент текущей ликвидности | ЛА/ОВ | 29,56% | 2,19% |
|
|
Коэффициент ликвидности по срочным обязательствам | (ЛА-ОВ)/СрО | -286,85% | -25,55% |
|
|
Генеральный коэффициент ликвидности по срочным обязательствам | (ЛА+КВ-ОВ)/СрО | -54,45% | -21,08% |
|
|
Показательный коэффициент ликвидности | ЛА/ВБ | 5,64% |
0,39% |
|
|
Коэффициент полной ликвидности или степенной коэффициент ликвидности |
Ликвидные активы Привлеченные средства или ЛА/СО |
23,69% | 0,45% |
Таблица 12
Выполнение пруденциальных нормативов Алматинским управлением Туранбанка.
|
Собственный капитал (К) |
Сумма | Сформир. |
К1 = KI / (A-П) |
Сумма активов, | Спец. |
К2 = K / (Aр-Пс) |
Сумма нал. денеж- |
Обязатель |
К4 = А1 / О |
|||||||||
| KI | KII | K=KI+KII |
всех активов (А) |
провизии (П) | факт. | план не менее 0,04 | откл. (+/-) |
взвешенных по степени риска (Ар) |
резервы(Пс) |
факт. | план не менее 0,08 | откл. (+/-) |
ных средств и быстрореал активов (А1) |
ства банка (О) | факт. | план не менее 0,2 | откл. (+/-) | |
| 01.08.96 | -104062 | 18082 | -104062 | 359848 | 537 | -0,29 | 0,04 | -0,33 | 295828 | 537 | -0,35 | 0,08 | -0,43 | 49724 | 244576 | 0,20 | 0,2 | 0 |
|
01.09.96 |
-104484 | 20698 | -104484 | 337111 | 537 | -0,31 | 0,04 | -0,35 | 296931 | 537 | -0,35 | 0,08 | -0,43 | 28699 | 208556 | 0,14 | 0,2 | -0,06 |
| 01.10.96 | -119037 | 20698 | -119037 | 404492 | 537 | -0,29 | 0,04 | -0,33 | 295517 | 537 | -0,40 | 0,08 | -0,48 | 44356 | 165877 | 0,27 | 0,2 | 0,07 |
| 01.11.96 | -120505 | 20690 | -120505 | 366434 | 537 | -0,33 | 0,04 | -0,37 | 287801 | 537 | -0,42 | 0,08 | -0,50 | 21740 | 128740 | 0,17 | 0,2 | -0,03 |
| 01.12.96 | -126147 | 20690 | -126147 | 353679 | 537 | -0,36 | 0,04 | -0,40 | 272164 | 537 | -0,46 | 0,08 | -0,54 | 24092 | 83526 | 0,29 | 0,2 | 0,09 |
Таблица 13
Собственный капитал банка
тыс. тенге
| Наименования статей | № счета | 1.08.96 | 1.09.96 | 1.10.96 | 1.11.96 | 1.12.96 | |
| Капитал первого уровня | -104062 | -101967 | -119037 | -120505 | -126147 | ||
|
|
Уставный фонд | 010п | 13628 | 14910 | 15036 | 15035 | 15035 |
|
|
Резервный фонд | 011п | 0 | 0 | 0 | 0 | 0 |
|
|
Спец.фонд | 012п | 883 | 804 | 825 | 820 | 820 |
|
|
Фонд накопления и потребления | 016п | 0 | 0 | 0 | 0 | 0 |
|
|
Фонд, направляемый на производственное развитие | 018п | 11252 | 10882 | 11141 | 11141 | 11141 |
|
|
Прибыль и убытки прошлого года | 981 | 0 | 0 | 0 | 0 | 0 |
|
|
Выкупленные акции | 034а | 0 | 0 | 0 | 0 | 0 |
|
|
Нематериальные активы | 925а | 0 | 0 | 0 | 0 | 0 |
|
|
Превышение расходов над доходами | 96а-97п | 0 | 1375 | 1847 | 3314 | 4194 |
|
|
Несформированные провизии | 128942 | 128901 | 143367 | 143367 | 148129 | |
|
|
Участие банка в собственном капитале | 066а, 069а, 191а | 0 | 0 | 0 | 0 | 0 |
|
|
Износ МБП | 883 | 804 | 825 | 820 | 820 |
Таблица 14
Задолженность по кредитам по Алматинскому управлению Туранбанка
тыс. тенге
| 01.01.96 | 01.04.96 | 01.07.96 | 01.10.96 | 01.11.96 | 01.12.96 | |
| Кредиты | 268820 | 273961 | 241415 | 226141 | 220854 | 207862 |
| -краткосрочные | 258186 | 264371 | 232558 | 217779 | 212724 | 199800 |
| -срочные | 174105 | 146997 | 121267 | 92234 | 35730 | 27604 |
| -просроченные | 84081 | 117374 | 111291 | 125545 | 176994 | 172196 |
| -долгосрочные | 10634 | 9590 | 8857 | 8362 | 8130 | 8062 |
| -срочные | 10634 | 9590 | 8857 | 8362 | 8130 | 8062 |
| -просроченные | 0 | 0 | 0 | 0 | 0 | 0 |
| Просроченные проценты | 175783 | 198993 | 2423 | 5256 | 30471 | 31573 |
Таблица 15
Остатки на расчетных и текущих счетах клиентов
тыс. тенге.
| Дата | Остатки на расчетных и текущих счетах клиентов | Вклады | Депозиты |
| 01.01.1996 | 203570 | 81546 | 7651 |
| 01.04.1996 | 654511 | 163737 | 47517 |
| 01.07.1996 | 172215 | 85681 | 13537 |
| 01.10.1996 | 167565 | 68334 | 15265 |
| 01.11.1996 | 111413 | 48154 | 8915 |
| 01.12.1996 | 49146 | 41030 | 14265 |
Таблица 16
Данные о резервных требованиях по Алматинскому управлению Туранбанка.
тыс. тенге.
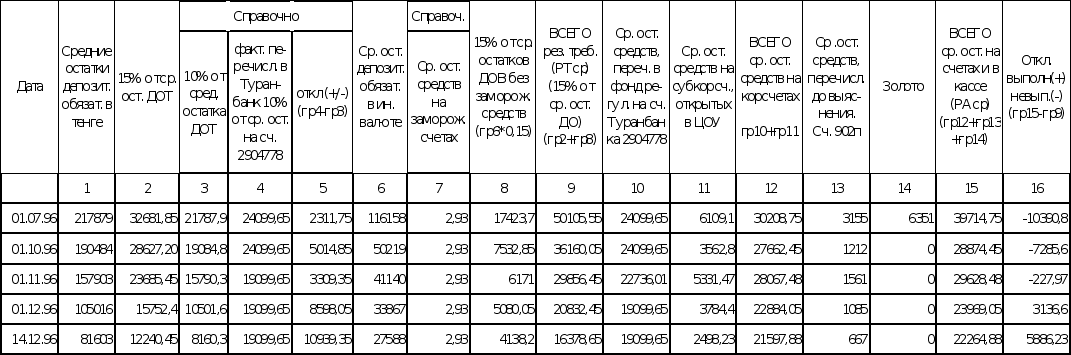
Состояние активных и пассивных счетов
тыс. тенге
| Счета | 01.01.96 | 01.04.96 | 01.07.96 | 01.10.96 | 01.11.96 | 01.12.96 |
| Активные счета | 206097 | 302046 | 194790 | 215994 | 210149 | 212456 |
| 034 | 0 | 0 | 0 | 0 | 0 | 0 |
| 97,98 | 0 | 58605 | 0 | 1847 | 3314 | 4194 |
| 92 | 60445 | 83052 | 44060 | 43956 | 43892 | 43892 |
| 93 | 1869 | 1869 | 1869 | 2947 | 2947 | 2947 |
| 910 | 10634 | 9590 | 8857 | 8362 | 8130 | 8062 |
| 940 | 3544 | 3283 | 2427 | 2357 | 2317 | 2323 |
| 904 | 37898 | 45671 | 31923 | 13158 | 6182 | 2909 |
| 066, 069, 191, 192, 193 | 0 | 0 | 0 | 0 | 0 | 0 |
| Несформированные провизии | 91707 | 99976 | 105654 | 143367 | 143367 | 148129 |
| Пассивные счета | 104248 | 150781 | 42886 | 55675 | 55924 | 56487 |
| Итог I раздела | 79387 | 112393 | 42886 | 55675 | 55924 | 56487 |
| 336 | 0 | 0 | 0 | 0 | 0 | 0 |
| 96 | 24861 | 38388 | 0 | 0 | 0 | 0 |
| Недостаток (-) | -101849 | -151265 | -151904 | -160319 | -154225 | -155969 |
Таблица 18
О состоянии и использовании кредитных ресурсов, выполнении экономических нормативов и мероприятий по оздоровлении деятельности Управления
млн. тенге
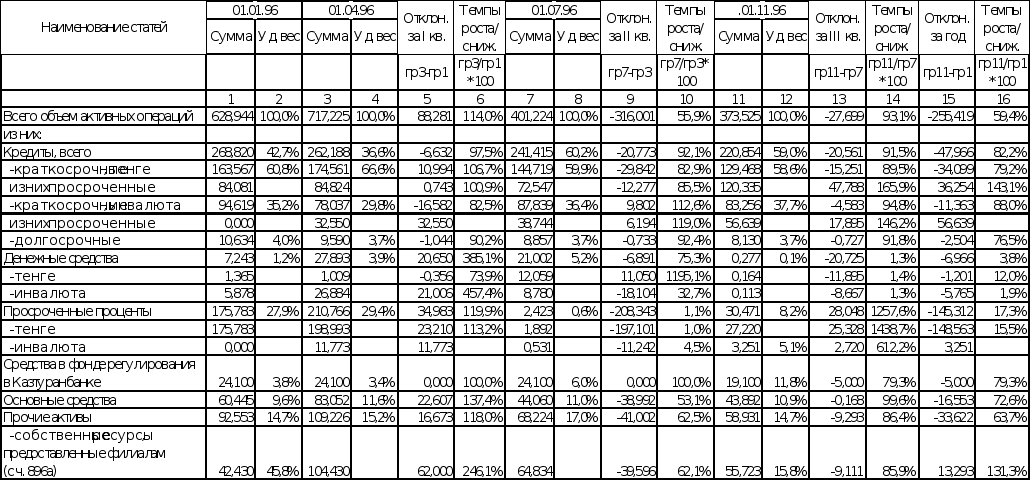
Таблица 19
Источники кредитных ресурсов
млн. тенге
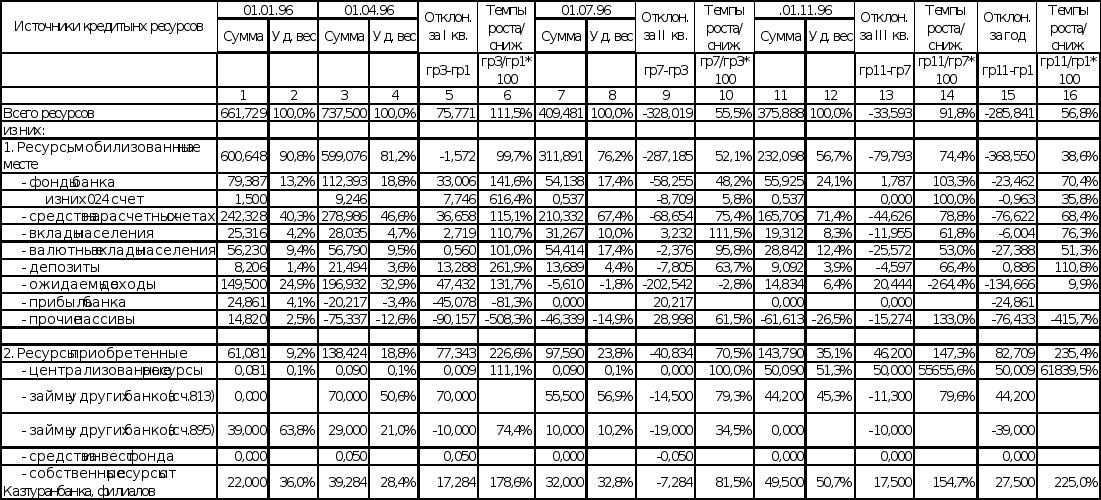
Таблица 20
Расчет нормативов по Алматинскому управлению Туранбанка
тыс. тенге
|
Собственный капитал (К) |
Сумма | Сформир. |
К1 = KI / (A-П) |
Сумма активов, |
Спец. |
К2 = K / (Aр-Пс) |
Сумма нал. денежных |
Обязатель |
К4 = А1 / О |
|||||||||
| KI | KII | K=KI+KII |
всех активов (А) |
провизии (П) | факт. | план не менее 0,04 | откл. (+/-) |
взвешенных по степени риска (Ар) |
резервы(Пс) |
факт. | план не менее 0,08 | откл. (+/-) | средств и быстрореал активов (А1) | ства банка (О) | факт. | план не менее 0,2 | откл. (+/-) | |
| 01.08.96 | -104062 | 18082 | -104062 | 359848 | 293 | -0,29 | 0,04 | -0,33 | 295828 | 293 | -0,35 | 0,08 | -0,43 | 49724 | 194744 | 0,26 | 0,2 |
0,06 |
| 01.09.96 | -104484 | 20698 | -104484 | 337111 | 537 | -0,31 | 0,04 | -0,35 | 296931 | 295 | -0,35 | 0,08 | -0,43 | 28699 | 208556 | 0,14 | 0,2 | -0,06 |
| 01.10.96 | -119037 | 20698 | -119037 | 404492 | 537 | -0,29 | 0,04 | -0,33 | 295517 | 537 | -0,40 | 0,08 | -0,48 | 44356 | 165877 | 0,27 | 0,2 | 0,07 |
| 01.11.96 | -120505 | 20690 | -120505 | 366434 | 537 | -0,33 | 0,04 | -0,37 | 287801 | 537 | -0,42 | 0,08 | -0,50 | 21740 | 128740 | 0,17 | 0,2 | -0,03 |
| 01.12.96 | -126147 | 20690 | -126147 | 353679 | 537 | -0,36 | 0,04 | -0,40 | 272164 | 537 | -0,46 | 0,08 | -0,54 | 24092 | 83526 | 0,29 | 0,2 | 0,09 |
Таблица 21
Выполнение среднемесячных резервных требований
| Дата |
Среднемесячные резервные требования (РТср) |
Среднемесячные резервные активы (РАср) |
Отклонения (РАср - РТср) (выпол.(+)/невыпол(-) |
| 01.08.96 | 43190,4 | 34080,3 | -9110,1 |
| 01.09.96 | 39042,0 | 30538,4 | -8503,6 |
| 01.10.96 | 35996,9 | 28826,2 | -7170,7 |
| 01.11.96 | 35996,9 | 28826,2 | -7170,7 |
Таблица 22
Таблица 23
Таблица 24
Таблица 25
Таблица 26
|
Альфа-Банк |
|
|
Название |
тыс. тенге |
| Капитал | 158 352 |
| Работающие активы | 711 178 |
| Ликвидные активы | 421 291 |
| Обязательства до востребования | 422 115 |
| Суммарные обязательства банка | 1 025 069 |
| Защищенный капитал | 25 462 |
| Уставный фонд | 80 115 |
| Генеральный коэффициент надежности | 22,266% |
| Коэффициент мгновенной ликвидности | 99,805% |
| Кросс-коэффициент | 144,137% |
| Генеральный коэффициент ликвидности | 43,583% |
| Коэффициент защищенности капитала | 16,079% |
| Коэффициент фондовой капитализации прибыли | 197,656% |
| Итоговый балл надежности | 45,421 |
Таблица 27
|
Сеним-Банк |
|
|
Название |
тыс. тенге |
| Капитал | 90 321 |
| Работающие активы | 86 317 |
| Ликвидные активы | 79 598 |
| Обязательства до востребования | 88 470 |
| Суммарные обязательства банка | 92 470 |
| Защищенный капитал | 7 853 |
| Уставный фонд | 72 000 |
| Генеральный коэффициент надежности | 104,639% |
| Коэффициент мгновенной ликвидности | 89,972% |
| Кросс-коэффициент | 107,128% |
| Генеральный коэффициент ликвидности | 94,572% |
| Коэффициент защищенности капитала | 8,695% |
| Коэффициент фондовой капитализации прибыли | 125,446% |
| Итоговый балл надежности | 85,364 |
Таблица 28
|
Казпочтабанк |
|
|
Название |
тыс. тенге |
| Капитал | 196 628 |
| Работающие активы | 807 510 |
| Ликвидные активы | 180 535 |
| Обязательства до востребования | 516 326 |
| Суммарные обязательства банка | 1 067 752 |
| Защищенный капитал | 110 429 |
| Уставный фонд | 160 001 |
| Генеральный коэффициент надежности | 24,350% |
| Коэффициент мгновенной ликвидности | 34,965% |
| Кросс-коэффициент | 132,228% |
| Генеральный коэффициент ликвидности | 27,250% |
| Коэффициент защищенности капитала | 56,161% |
| Коэффициент фондовой капитализации прибыли | 122,892% |
| Итоговый балл надежности | 31,302 |
Таблица 29
|
KZI Bank |
|
|
Название |
тыс. тенге |
| Капитал | 212 147 |
| Работающие активы | 281 889 |
| Ликвидные активы | 984 069 |
| Обязательства до востребования | 1 049 350 |
| Суммарные обязательства банка | 1 111 351 |
| Защищенный капитал | 41 182 |
| Уставный фонд | 72 000 |
| Генеральный коэффициент надежности | 75,259% |
| Коэффициент мгновенной ликвидности | 93,779% |
| Кросс-коэффициент | 394,251% |
| Генеральный коэффициент ликвидности | 92,253% |
| Коэффициент защищенности капитала | 19,412% |
| Коэффициент фондовой капитализации прибыли | 294,649% |
| Итоговый балл надежности | 85,483 |
Таблица 30
|
Казкоммерц-Газпромбанк |
|
|
Название |
тыс. тенге |
| Капитал | 163 570 |
| Работающие активы | 99 059 |
| Ликвидные активы | 36 554 |
| Обязательства до востребования | 11 654 |
| Суммарные обязательства банка | 31 511 |
| Защищенный капитал | 16 541 |
| Уставный фонд | 95 000 |
| Генеральный коэффициент надежности | 165,124% |
| Коэффициент мгновенной ликвидности | 313,661% |
| Кросс-коэффициент | 31,810% |
| Генеральный коэффициент ликвидности | 168,497% |
| Коэффициент защищенности капитала | 10,112% |
| Коэффициент фондовой капитализации прибыли | 172,179% |
| Итоговый балл надежности | 166,748 |
Таблица 31
|
АБН АМРО Банк |
|
|
Название |
тыс. тенге |
| Капитал | 1 027 717 |
| Работающие активы | 2 038 270 |
| Ликвидные активы | 2 230 643 |
| Обязательства до востребования | 2 446 603 |
| Суммарные обязательства банка | 3 655 288 |
| Защищенный капитал | 199 911 |
| Уставный фонд | 603 500 |
| Генеральный коэффициент надежности | 50,421% |
| Коэффициент мгновенной ликвидности | 91,173% |
| Кросс-коэффициент | 179,333% |
| Генеральный коэффициент ликвидности | 66,494% |
| Коэффициент защищенности капитала | 19,452% |
| Коэффициент фондовой капитализации прибыли | 170,293% |
| Итоговый балл надежности | 60,687 |
Таблица 32
|
Турецко-Казахстанский международный банк |
|
|
Название |
тыс. тенге |
| Капитал | 110 008 |
| Работающие активы | 89 984 |
| Ликвидные активы | 245 711 |
| Обязательства до востребования | 160 542 |
| Суммарные обязательства банка | 239 219 |
| Защищенный капитал | 12 287 |
| Уставный фонд | 67 350 |
| Генеральный коэффициент надежности | 122,253% |
| Коэффициент мгновенной ликвидности | 153,051% |
| Кросс-коэффициент | 265,846% |
| Генеральный коэффициент ликвидности | 107,850% |
| Коэффициент защищенности капитала | 11,169% |
| Коэффициент фондовой капитализации прибыли | 163,338% |
| Итоговый балл надежности | 113,944 |
Таблица 33
|
Банк Китая в Казахстане |
|
|
Название |
тыс. тенге |
| Капитал |
558 150 |
| Работающие активы | 432 204 |
| Ликвидные активы | 1 022 483 |
| Обязательства до востребования | 657 210 |
| Суммарные обязательства банка | 968 534 |
| Защищенный капитал | 47 737 |
| Уставный фонд | 259 682 |
| Генеральный коэффициент надежности | 129,140% |
| Коэффициент мгновенной ликвидности | 155,579% |
| Кросс-коэффициент | 224,092% |
| Генеральный коэффициент ликвидности | 110,499% |
| Коэффициент защищенности капитала | 8,553% |