Ликвидность и платежеспособность банка
Таблица 34
|
TexaKaBank |
|
|
Название |
тыс. тенге |
| Капитал | 229 391 |
| Работающие активы | 612 926 |
| Ликвидные активы | 460 693 |
| Обязательства до востребования | 749 110 |
| Суммарные обязательства банка | 1 147 509 |
| Защищенный капитал | 68 889 |
| Уставный фонд | 94 500 |
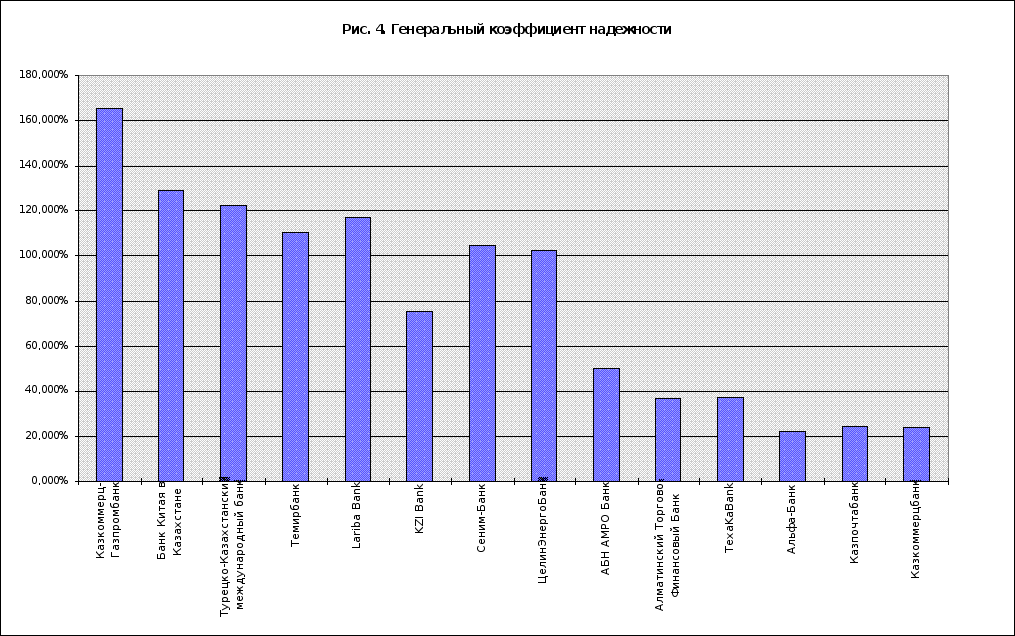
| Генеральный коэффициент надежности | 37,426% |
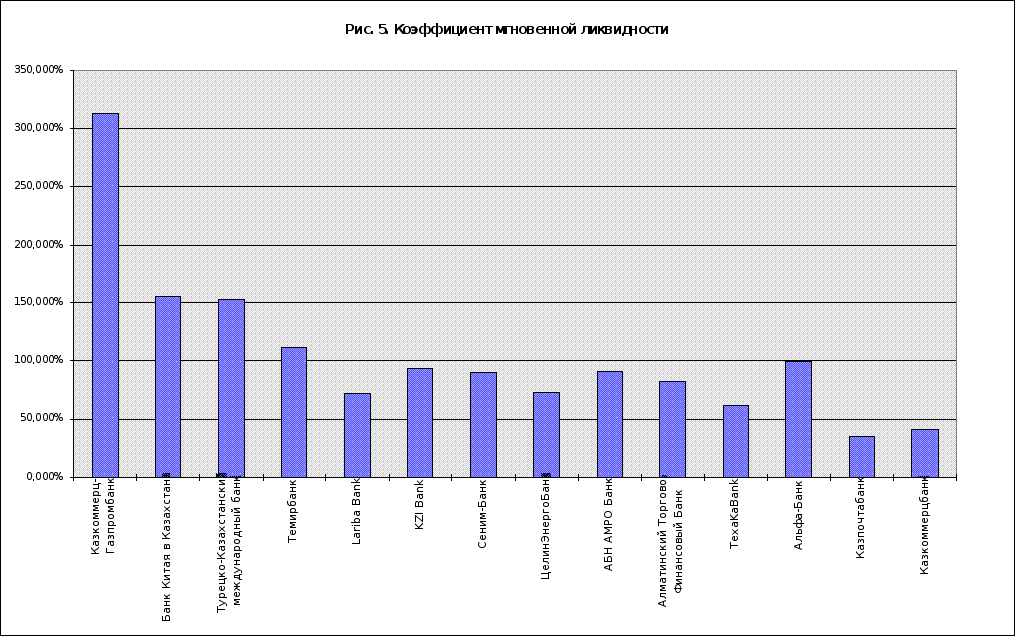
| Коэффициент мгновенной ликвидности | 61,499% |
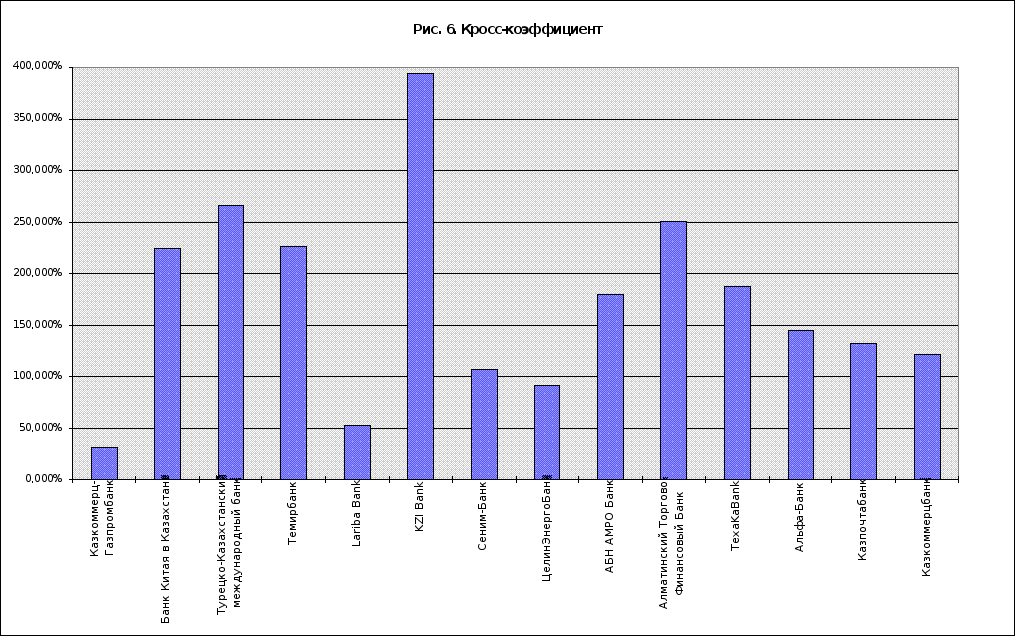
| Кросс-коэффициент | 187,218% |
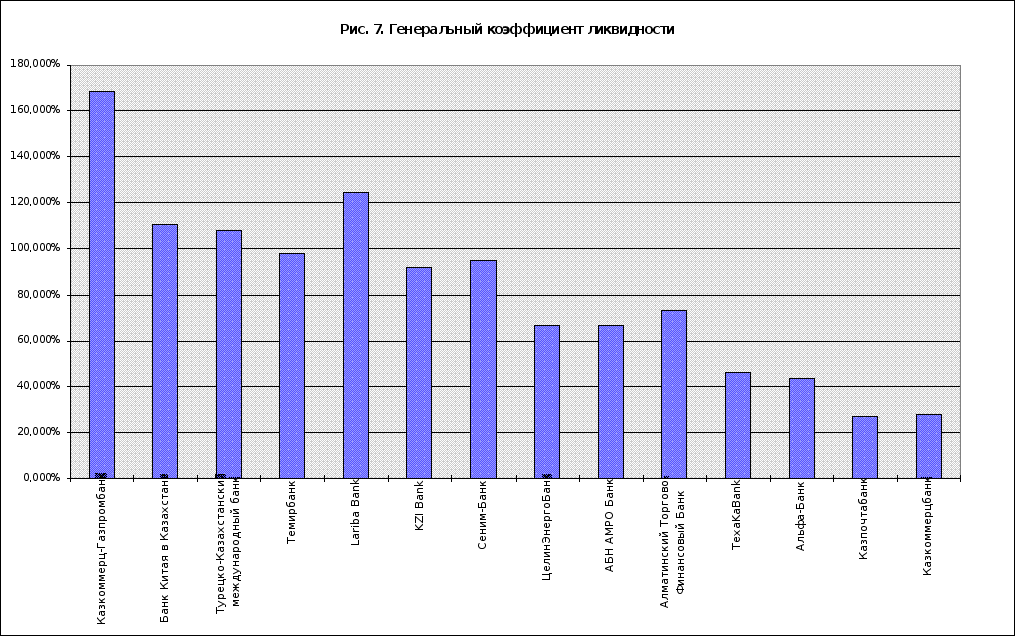
| Генеральный коэффициент ликвидности | 46,151% |
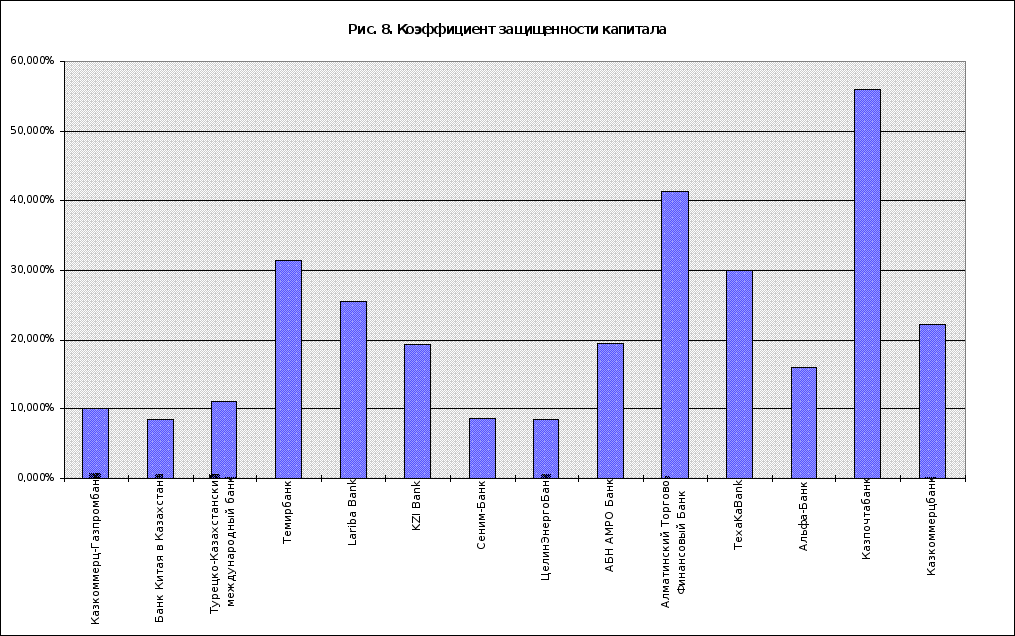
| Коэффициент защищенности капитала | 30,031% |
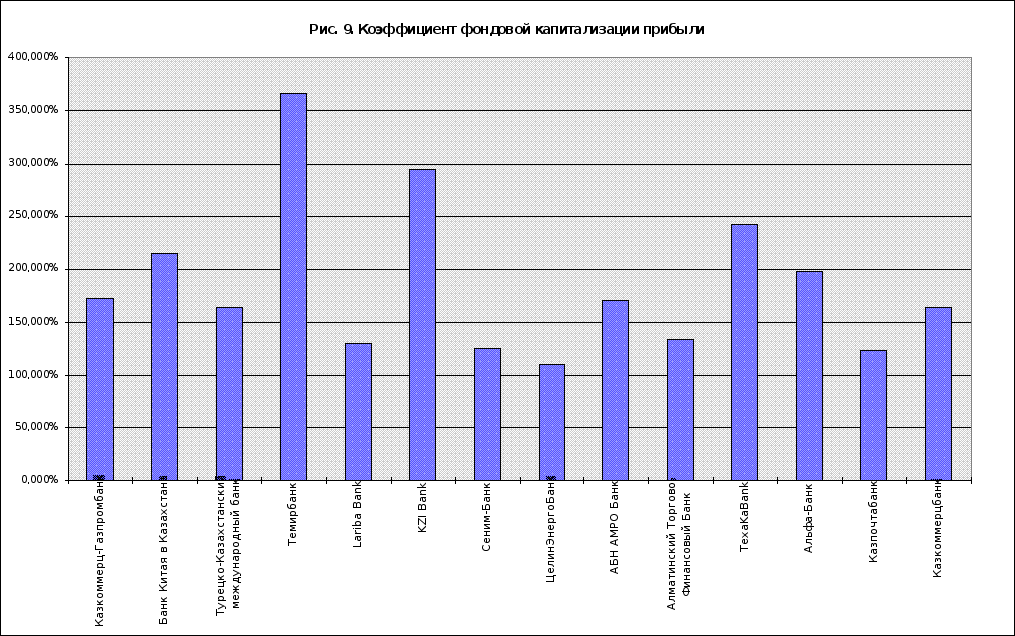
| Коэффициент фондовой капитализации прибыли | 242,742% |
| Итоговый балл надежности | 47,852 |
Таблица 35
|
Lariba Bank |
|
|
Название |
тыс. тенге |
| Капитал | 130 037 |
| Работающие активы | 110 836 |
| Ликвидные активы | 40 016 |
| Обязательства до востребования | 55 215 |
| Суммарные обязательства банка | 58 641 |
| Защищенный капитал | 33 089 |
| Уставный фонд | 100 000 |
| Генеральный коэффициент надежности | 117,324% |
| Коэффициент мгновенной ликвидности | 72,473% |
| Кросс-коэффициент | 52,908% |
| Генеральный коэффициент ликвидности | 124,665% |
| Коэффициент защищенности капитала | 25,446% |
| Коэффициент фондовой капитализации прибыли | 130,037% |
| Итоговый балл надежности | 91,193 |
Таблица 36
|
Алматинский Торгово-Финансовый Банк |
|
|
Название |
тыс. тенге |
| Капитал | 147 567 |
| Работающие активы | 400 790 |
| Ликвидные активы | 674 028 |
| Обязательства до востребования | 819 195 |
| Суммарные обязательства банка | 1 005 506 |
| Защищенный капитал | 61 057 |
| Уставный фонд | 110 000 |
| Генеральный коэффициент надежности | 36,819% |
| Коэффициент мгновенной ликвидности | 82,279% |
| Кросс-коэффициент | 250,881% |
| Генеральный коэффициент ликвидности | 73,106% |
| Коэффициент защищенности капитала | 41,376% |
| Коэффициент фондовой капитализации прибыли | 134,152% |
| Итоговый балл надежности | 56,658 |
Таблица 37
|
Казкоммерцбанк |
|
|
Название |
тыс. тенге |
| Капитал | 3 326 025 |
| Работающие активы | 13 920 065 |
| Ликвидные активы | 3 966 447 |
| Обязательства до востребования | 9 533 485 |
| Суммарные обязательства банка | 16 823 555 |
| Защищенный капитал | 739 824 |
| Уставный фонд | 2 030 500 |
| Генеральный коэффициент надежности | 23,894% |
| Коэффициент мгновенной ликвидности | 41,605% |
| Кросс-коэффициент | 120,858% |
| Генеральный коэффициент ликвидности | 27,974% |
| Коэффициент защищенности капитала | 22,243% |
| Коэффициент фондовой капитализации прибыли | 163,803% |
| Итоговый балл надежности | 31,140 |
Таблица 38
|
ЦелинЭнергоБанк |
|
|
Название |
тыс. тенге |
| Капитал | 40 650 |
| Работающие активы | 39 598 |
| Ликвидные активы | 20 480 |
| Обязательства до востребования | 27 746 |
| Суммарные обязательства банка | 36 032 |
| Защищенный капитал | 3 498 |
| Уставный фонд | 36 740 |
| Генеральный коэффициент надежности | 102,657% |
| Коэффициент мгновенной ликвидности | 73,812% |
| Кросс-коэффициент | 90,994% |
| Генеральный коэффициент ликвидности | 66,546% |
| Коэффициент защищенности капитала | 8,605% |
| Коэффициент фондовой капитализации прибыли | 110,642% |
| Итоговый балл надежности | 76,247 |
Таблица 39
|
Темирбанк |
|
|
Название |
тыс. тенге |
| Капитал | 916 430 |
| Работающие активы | 831 169 |
| Ликвидные активы | 1 555 392 |
| Обязательства до востребования | 1 392 949 |
| Суммарные обязательства банка | 1 882 512 |
| Защищенный капитал | 286 690 |
| Уставный фонд | 250 000 |
| Генеральный коэффициент надежности | 110,258% |
| Коэффициент мгновенной ликвидности | 111,662% |
| Кросс-коэффициент | 226,490% |
| Генеральный коэффициент ликвидности | 97,852% |
| Коэффициент защищенности капитала | 31,283% |
| Коэффициент фондовой капитализации прибыли | 366,572% |
| Итоговый балл надежности | 101,850 |
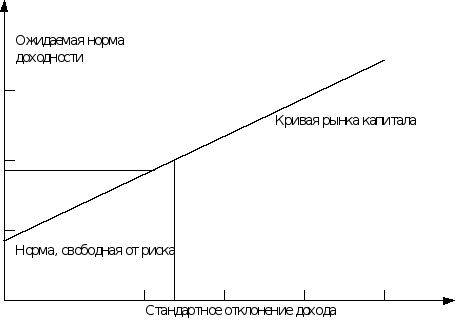
Рис. №1. Соотношение риска и прибыли
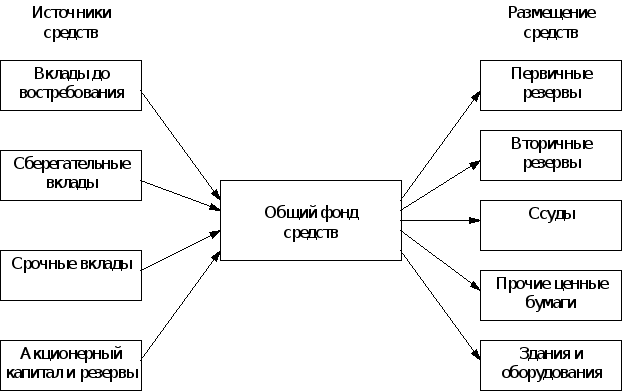
Рис. №2. Управление активами с помощью модели общего фонда средств.
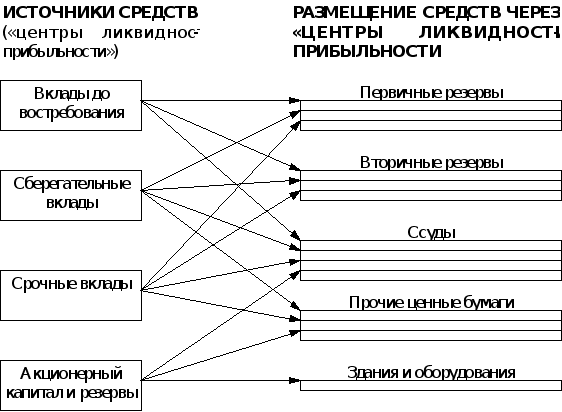
Рис. №3. Управление активами с помощью модели распределения активов
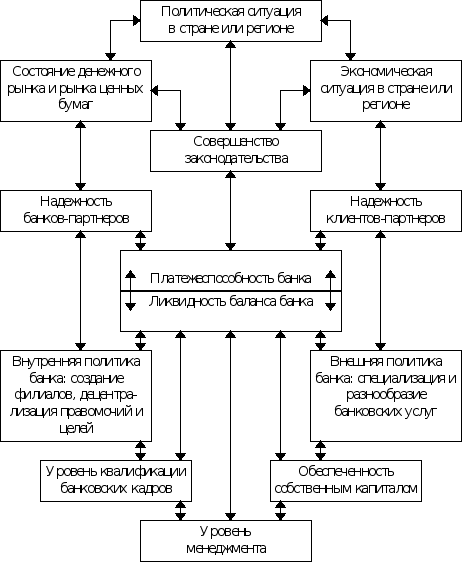
Рис. №5. Факторы, влияющие на ликвидность и платежеспособность банка.
1 Под ликвидностью банков понимается их способность своевременно выплачивать деньги по своим обязательствам.
2 Каждый прогон программы дает только одно решение. На практике руководство может пропустить программу несколько раз, чтобы проверить эффект изменении некоторых ограничений или оцениваемых взаимосвязей.
3 Недостаток места требует предельно упрошенного изложения линейного программирования. Одним из упрощений является допущение, что издержки по управлению различными видами активов прямо пропорциональны суммам, вложенным в эти активы. Совершенно очевидно, что осуществление операций с облигациями правительства на сумму 100 млн. долл. не обойдется банку в 10 раз дороже, чем аналогичная операция на сумму 10 млн. долл.
4 Остаток по балансовому счету 010 берется в расчет собственного капитала в пределах зарегистрированного уставного фонда банка.
5 Здесь и далее будут использоваться эти обозначения, если иное не будет оговорено в тексте.
6 Рассматривается деятельность банка, осуществляющего только кредитные вложения.
7 С целью упрощения анализа, учитывая равенство объемов ресурсов и кредитных вложений сроком до одного гола, здесь был использован показатель Т-1. В практической деятельности банка его необходимо исчислять с учетом фактической временной динамики данной категории ресурсов и кредитных вложений. Временной период использования ресурсов и погашения ссуд сроком свыше 5 лет, а также бессрочных пассивов оценен в 10 лет.
8 В данном случае необходимо делать поправку на инфляцию. В условиях нестабильного денежного обращения выдача краткосрочных ссуд менее инфляционно опасна. Избежать таких потерь позволяет введение в процентную ставку компонентов, обеспечивающих сохранность ссуженной стоимости.