Управление рисками кредитных портфелей
Процентный риск.
Таким образом, опираясь на вышеперечисленные ними принципы, менеджеры банка решают следующие задачи управления риском кредитного портфеля:
Определение и адекватная оценка факторов, влияющих на уровень кредитного риска. Определив и оценив эти факторы, банк может избежать или минимизировать риск кредитного портфеля, предупредить потери по кредитным операциям;
Классификация кредитного портфеля по группам риска. Позволяет банку определить размер резерва на возможные потери по сомнительным долгам, который ему необходимо сформировать, что обеспечит ему покрытие убытков в случае невозврата кредита;
оптимизация кредита с точки зрения кредитных рисков, состава клиентов и структуры кредитов. Предполагает наличие качества кредитного портфеля, а, следовательно, предупредить потери по кредитным операциям;
Определение кредитоспособности заемщика и возможного изменения его финансового положения с цель прогнозирования кредитного риска;
Выявление ранее проблемных кредитов. Защищает банк от возникновения кредитных отношений с ненадежным заемщиком;
Разработка кредитной политики банка и её корректировка на основе проведенного анализа качества кредитного портфеля.
Данные задачи управления риском кредитного портфеля решаются с применением таких инструментов, которые представляют собой систему рычагов воздействия, направленных на предотвращение или уменьшение возникновения ущерба по кредитным операциям коммерческого банка. К ним целесообразно отнести[15]:
Нормативно-правовое обеспечение;
Методическое обеспечение;
Информационное обеспечение;
Автоматизированные системы управления (АСУ);
Банки и базы данных.
Совокупность использования этих рычагов позволяет коммерческому банку поддерживать доходность на определенном уровне и не превращать кредитную деятельность в убыточную, а, следовательно, учитывать и минимизировать кредитный риск.
Использование этих рычагов имеет отображение в методах управления и регулирования риска кредитного портфеля банка. К ним относятся:
Диверсификация;
Концентрация;
Лимитирование;
Резервирование;
Так, метод диверсификации заключается в разделении ссуд среди широкого круга заемщиков, которые отличаются друг от друга как характеристиками (размер каптала, форма собственности), так и условиями деятельности (отрасль экономики, географический регион).
Концентрация является понятием, противоположным по экономическому смыслу диверсификации. Концентрация кредитного портфеля означает сосредоточение кредитных операций в определенной отрасли либо на определенной территории. При формировании кредитного портфеля, следует придерживаться определенного уровня концентрации, т. к. каждый банк работает в конкретном сегменте рынка и специализируется на обслуживании определенной клиентуры. Однако чрезмерная концентрация значительно увеличивает уровень кредитного портфельного риска.
Лимитирование, как метод управления кредитным риском, основано на установлении максимально допустимых размеров предоставленных займов, что позволяет в свою очередь ограничить риск. Благодаря установленным лимитам кредитования банкам удается избежать критических затрат вследствие необдуманной концентрации кредитного риска, а также диверсифицировать кредитный портфель и обеспечить стабильную прибыль.

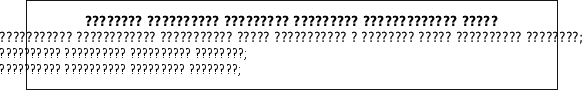

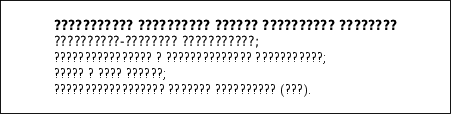


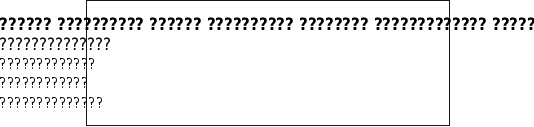


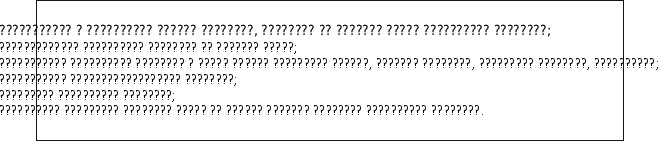





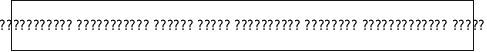

Рисунок 2.1. Управление риском кредитного портфеля коммерческого банка
Резервирование. Создание резервов для возмещения потерь по кредитным операциям коммерческих банков как метод управления риском кредитного портфеля банка состоит в аккумуляции части средств на специальном счете для компенсации невозвращенных кредитов. Резервы повышают надежность и стабильность банковской системы, а также служат для защиты вкладчиков, кредиторов и акционеров.
Полностью схема управления риском кредитного портфеля коммерческого банка представлена на рисунке 2.1.
На рисунке продемонстрированы принципы управления кредитным портфелем коммерческого банка, Инструменты управления риском кредитного портфеля, методы управления риском кредитного портфеля коммерческого банка, цели и задачи управления кредитным портфелем коммерческого банка, определение допустимого уровня риска кредитного портфеля коммерческого банка и модель расчета меры риска кредитного портфеля коммерческого банка
2.2 Модель управления риском кредитного портфеля коммерческого банка
Таким образом, риск кредитного портфеля является одним из наиболее значимых для банка рисков. Как уже отмечалось ранее, доход по кредитным операциям составляет практически 50 % всех доходов коммерческого банка, а кредитный риск – это неотъемлемая часть любой кредитной операции, которая возникает вне зависимости от “желания” банка, а значит, носит объективный характер. Поэтому возникает необходимость учета риска кредитного портфеля с помощью системы качественных и количественных показателей, и принятия на их основе решения о применении методов управления риском кредитного портфеля коммерческого банка.
Для оценки степени рискованности кредитного портфеля коммерческий банк использует систему различных показателей[16]:
Возможная (ожидаемая) величина убытков по кредитному портфелю:
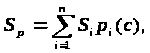 где
Si – сумма i – го кредитного договора, i = 1, 2, …, n;
 – вероятность
возникновения
убытков по i–му
договору (показатель
риска).
Средневзвешенный кредитный портфельный риск:
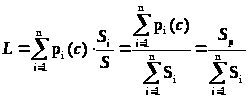
Дисперсия (вариация) как мера кредитных рисков по отношению к кредитному портфелю банка:
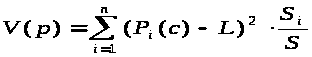 ,
где
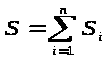
Среднеквадратическое отклонение риска кредитного портфеля коммерческого банка.
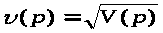
Таким образом, дисперсия и среднеквадратическое отклонение характеризуют меру распределения кредитных рисков кредитного портфеля относительно средневзвешенного кредитного риска. Эти показатели отображают дифференцированность кредитного портфеля относительно риска. Однако дисперсия и среднеквадратическое отклонение отображают меру распределения кредитных рисков кредитного портфеля как в положительную (т.е. их значения меньше значения средневзвешенного портфельного риска), так и в отрицательную сторону (т.е. их значения больше значения средневзвешенного портфельного риска). Поэтому эти показатели не дают возможности однозначно оценить степень риска данного кредитного портфеля. Поэтому с этой целью целесообразно использовать такой показатель, как семивариация кредитного риска.
Позитивная семивариация как степень кредитного риска относительно кредитного портфеля:
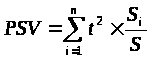 ,
где
n – объем кредитного портфеля;
t –отклонения кредитных рисков кредитного портфеля от средневзвешенного кредитного риска, т. е.:
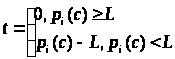
Негативная семивариация как степень кредитного риска относительно кредитного портфеля банка:
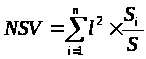 ,
где
n – объем кредитного портфеля;
l –дополнительные отклонения кредитных рисков кредитного портфеля от средневзвешенного кредитного риска, т.е.:
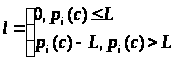
Отсюда находим позитивное (1) и негативное (2) семиквадратическое отклонение:
 ,(1)
 ,
(2)
Следовательно, чем больше позитивная семивариация (позитивное среднее семиквадратическое отклонение) кредитных рисков по отношению к кредитным договорам, формирующим кредитный портфель, и чем меньше их негативная семивариация, тем ниже степень рискованности данного кредитного портфеля.
Для расчета степени риска кредитного портфеля используется также коэффициент асимметрии:
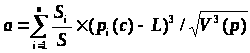
Таким образом, чем меньше коэффициент асимметрии, тем меньше рискованность кредитного портфеля.
Итак, исходя из всего вышеперечисленного, система оценки меры риска кредитного портфеля коммерческого банка является основополагающим фактором в дальнейшем хеджировании рисков.
2.3 Характеристика формирования кредитных портфелей коммерческими банками Республики Казахстан
Диверсификация портфеля означает распределение ссуд между широким кругом клиентов из различных отраслей и использованием различных компаниям из различных отраслей меньшими суммами на более короткий срок и большему количеству заемщиков. АО «Казкоммерцбанк», АО «Банк Туран Алем» и некоторые другие крупные банки практикуют диверсификацию обеспечения кредитов. В одном случае кредиты выдаются под обеспечение материальных ценностей, в другом - под залог ценных бумаг, в третьем - под банковскую гарантию, в четвертом - под поручительство третьего юридического лица и т.д.
Географическая диверсификация ориентирует на привлечение клиентов из различных географических регионов или стран.
Диверсификация по срокам погашения предполагает выдачу и привлечение ссуд в различные сроки, речь идет о том, чтобы поступление и выплата средств, связанных с кредитованием по различным срокам, давали бы банке возможность определенного финансового маневра и исключили бы случаи невыполнения банком своих обязательств перед клиентами.
Когда все остальные способы минимизации банковских рисков окажутся исчерпанными, для этой цели может быть использован собственный капитал банка. За счет него могут быть компенсированы убытки от рискованных кредитов. Эта крайняя мера позволит банку продолжить свою деятельность. Эта мера возможна и дает эффект, если убытки банка не столь велики и их еще можно компенсировать.
В зарубежной банковской практике отмечается, что банкиры несут ответственность в отношении кредитных рисков лишь в двух основных областях - это умение преодолевать риск (знания) и способность принимать правильные управленческие решения (менеджмент).
Это и иные факторы постоянно находятся в поле зрения банкира в процессе реализации кредитной политики, анализа кредитных рисков и управлением качеством кредитного портфеля. Но управление предполагает не только мониторинг, отслеживание происходящих событий, но и принятие необходимых мер по преодолению негативных последствий.
Корректирующие действия банка могут включать:
проведение переговоров по условиям погашения долга;
снижение уровня задолженности за счет лучшего управления оборотным капиталом;
привлечение консультантов (по техническим, маркетинговым или финансовым вопросам);
продажа активов;
рефинансирование активов;
рекомендации по поддержке со стороны государства, получению дополнительного обеспечения;
компромисс;
предоставление отсрочки с условием тщательного контроля за деятельностью заемщика.
Подобного рода анализ позволяет банкам более обоснованно подходить к определению оптимального резерва на покрытие безнадежных долгов и, соответственно, разрабатывать экономически обоснованную кредитную политику.
Процесс создания надежных банковских институтов, особенно после финансового кризиса, по времени намного превосходит даже формирование полноценного корпоративного управления предприятиями реального сектора. Можно выделить следующие проблемы мировой банковской системы, требующие безотлагательного решения:
Укрепление институционально-правового режима в отношении банковской системы, позволяющего повысить ее открытость, эффективность, транспарентность и конкурентоспособность;
Выработка адекватных мер по преодолению кризиса ликвидности в банковской системе с целью активизации участия банков в экономической деятельности и кредитовании предприятий;
Повышение требований к банковскому надзору с целью укрепления надежности банков, формирования их имиджа как стабильных финансовых посредников.
Наиболее ярким и болезненным проявлением банковских кризисов является кризис ликвидности (особенно на первых этапах), который выражается в неспособности банковской системы бесперебойно осуществлять одну из своих важнейших функций - расчеты между экономическими агентами. С точки зрения интересов всей экономики сбои в работе расчетной системы должны быть преодолены как можно быстрее, поскольку задержка с их устранением приводит к нарушению всех экономических связей в обществе, к дестабилизации экономики. Поэтому обычно усилия государства, в первую очередь, сосредоточиваются на этом направлении. С организационной точки зрения преодоление кризиса ликвидности является сравнительно легкой задачей. Для ее быстрого решения существует один инструмент - предоставление центральным банком дополнительной ликвидности банковской системе.
Мировая практика показывает, что капитализация должна сопровождаться весьма жесткими требованиями к банкам с тем, чтобы исключить проведение ими рискованных операций, неоправданное удовлетворение интересов акционеров и менеджеров. Вместе с тем, опыт многих стран свидетельствует о том, что отказ от капитализации банков или недостаточная капитализация неизбежно вызовут необходимость вновь вернуться к этой проблеме через короткое время. Не располагая достаточным капиталом, банковская система будет не в состоянии в условиях экономического подъема развернуть масштабные операции, и прежде всего кредитование предприятий реального сектора.
Однако, пока видно, что Казахстану не грозят те проблемы, которые перечислены выше. Суммарные активы казахстанских банков увеличились в первом полугодии 2005 года на 22% с 1598 миллиардов тенге (11,8 млрд долларов) до 1952 миллиарда тенге (14,4 млрд долларов). Для сравнения: совокупные активы российских банков составляли на 1 июля 2005 года 212,3 млрд долларов. Наибольший рост отмечен у Индустриального банка Казахстана. Активы этого банка возросли в первом полугодии в 1,57 раза. Этот банк занимает в рейтинге по размеру активов 19-ю позицию. А вот крупнейшим банком Казахстана на 1 июля 2005 года был Казкоммерцбанк. Доля этого банка в совокупных активах исследуемых нами банков составляет 25%, в то время как на крупнейший российский банк - Сбербанк России приходилось 29%. Однако в казахстанском банковском секторе есть еще один крупнейший банк, который занимает второе место по активам - это Банк ТуранАлем. Разрыв между этими банками не так и велик. Получается, что в России второго крупнейшего банка нет, так как активы первого Сбербанка превышают активы второго Внешторгбанка в 5,7 раза. В сравнительной таблице с российскими банками по величине активов два крупнейших казахстанских банка занимают 6-ю и 9-ю позиции соответственно [22].
Таким образом, в Казахстане на первые три банка приходится примерно 63% рынка, в то время как в России только 39%. Что еще раз доказывает, что банковская система Казахстана более концентрирована по сравнению с Россией, где денежные средства Эксперты провели анкетирование казахстанских банков, в ходе которого предложили прислать отчетность для анализа динамики развития банковского сектора Казахстана по состоянию на 1 января и 1 июля 2005 года. На просьбу откликнулись 23 банка из 35, включая все крупнейшие.
Считаю полученную выборку банков репрезентативной. Капитализация банков Казахстана увеличилась в первом полугодии 2005 года на 19,6% со 168 миллиардов тенге (1,2 млрд долларов) до 201 миллиарда тенге (1,5 млрд долларов). В России капитализация банковского сектора составляла на 1 июля 2005 года 29,4 миллиарда долларов. Наибольший прирост капитала в первом полугодии 2005 года отмечен у АТФ Банка в 1,7 раза. За тот же период капитал Темирбанка сократился на 19,6%. На долю трех крупнейших банков Казахстана приходится 57% капитализации всей банковской системы Казахстана. В России ситуация несколько иная. Там на долю трех крупнейших банков приходится только 31% совокупного капитала [23]. Только один казахстанский банк закончил первое полугодие 2005 года с убытком. Остальные банки имеют хорошие показатели прибыльности. А пятеро из них заработали более 1 миллиарда тенге в первом полугодии. Кредитуют казахстанские банки так же активно, как и их российские коллеги. Доля кредитов в структуре активов колеблется от 40% до 70%. Первые позиции занимают в рейтинге Казкоммерцбанк и ТуранАлем. На третьем месте Народный банк Казахстана.
Среди российских банков эти банки по объему займов занимали бы соответственно 6-е, 9-е и 14-е места. Достаточно любопытным показателем является показатель "межбанковская позиция", который рассчитывается как разница между средствами, размещенными в банках, и средствами, привлеченными от банков на отчетную дату. В данном случае это 1 июля 2005 года. В отличие от аналогичного российского показателя применительно к казахстанским банкам отрицательные значения свидетельствуют о степени доверия со стороны иностранных банков, а также об участии западных банков-партнеров в целевом финансировании и синдикации. Именно поэтому в конце списка стоят крупнейшие банки страны - Народный банк Казахстана, Банк ТуранАлем. Проблематика формирования активов коммерческих банков РК осложняется проблемами допуска на рынок банков – нерезидентов.
Действующие в финансовой системе нормы, ограничивающие доступ нерезидентов на банковский рынок РК, могут быть пересмотрены. Об этом на встрече с главой ВТО в Алматы заявил председатель Агентства РК по регулированию и надзору финансового рынка и финансовых организаций Б. Жамишев.
Таблица 2.1. Динамика кредитного портфеля казахстанских банков
| Место | Банк | Портфель займов (тыс. тенге) | Доля займов клиентам в активах (%) | ||
| 01.07.2005 | 0 1.01.2006 | Изменение (%) | |||
| 1 | Казкоммерцбанк | 357 651 458 | 273 580 987 | 30,7 | 71,7 |
| 2 | Банк "ТуранАлем" | 297 086 259 | 239 170 101 | 24,2 | 66,6 |
| 3 | Народный банк Казахстана | 197 518 193 | 162 630 288 | 21,5 | 67,8 |
| 4 | АТФ- Банк | 80 104 766 | 60 487 547 | 32,4 | 54,5 |
| 5 | Банк "ЦентрКредит" | 75 053 626 | 52 068 761 | 44,1 | 62,3 |
| 6 | Сеним банк | 58 122 621 | 36 710 468 | 58,3 | 71,6 |
| 7 | АльянсБанк | 40 675 647 | 30 801 349 | 32,1 | 65,1 |
| 8 | Банк "Каспийский" | 36 261 724 | 35 524 054 | 2,1 | 64,3 |
| 9 | Валют-Транзит Банк | 23 096 689 | 18 907 341 | 22,2 | 60,4 |
| 10 | Евразийский банк | 22 490 997 | 15 468 757 | 45,4 | 32,6 |
| 11 | Темирбанк | 20 653 682 | 16 522 827 | 25 | 64,9 |
| 12 | АБН АМРО Банк Казахстан | 16 989 297 | 13 027 394 | 30,4 | 40 |
| 13 | HSBC Банк Казахстан | 10 455 591 | 9 826 734 | 6,4 | 49,6 |
| 14 | Цеснабанк | 9 762 987 | 7 522 837 | 29,8 | 62,2 |
| 15 | ДБ "Альфа- банк" | 7 855 578 | 6 970 491 | 12,7 | 66,5 |
| 16 | Индустриальный банк Казахстана | 1 873 265 | 1 497 699 | 25,1 | 76,2 |
| 17 | Демир Казахстан Банк | 1 865 847 | 1 044 909 | 78,6 | 38,5 |
| 18 | СБ "ЛАРИБА- банк" | 1 815 977 | 1 185 978 | 53,1 | 68,8 |
| 19 | ТАИБ Казахский банк | 1 116 489 | 987 240 | 13,1 | 52,8 |
| 20 | Заман- банк | 968 580 | 933 691 | 3,7 | 84,1 |
| 21 | Сеним- банк | 856 097 | 996 794 | "14,1 | 64,6 |
| 22 | Эксимбанк Казахстан | 510 763 | 320 414 | 59,4 | 20,6 |
| 23 | Пакистан- банк | 0 | 0 | 0 | |
Источник: Данные денежно-кредитной политики Нацбанка Казахстана//nb.kz 2006
По мнению Жамишева, ограничения доли участия нерезидентов в капитале и управлении казахстанских финансовых организаций, принятые на этапе становления финансовой системы республики, потеряли свою актуальность. “Отмена ограничений для нерезидентов не приведет к негативным изменениям в банковском секторе Казахстана, в то время как их наличие является препятствием на пути вступления страны в ВТО”, - считает он.
Глава агентства отметил также, что анализ деятельности 15 казахстанских банков с участием иностранного капитала позволяет сделать вывод, что эти финансовые организации ориентированы в основном на корпоративный и оптовый бизнес. “Иностранные банки не составляют конкуренцию казахстанским банкам на рынке розничного банкинга”, - подчеркнул он.
В начале недели Агентство по регулированию и надзору финансового рынка и финансовых организаций (АФН) распространило краткий сравнительный анализ банковского сектора РФ и РК. В нем отмечается, что в целом банковская система Казахстана более развита и приближена к уровню ведущих экономически развитых стран, что является результатом проводимой за последние годы политики по внедрению международных стандартов в банковском секторе.
Со ссылкой на агентство Standard & Poor’s АФН отмечает, что если в России средний показатель рейтинга для банков находится на уровне “В-” и “ССС+”, то для отечественных банков он значительно выше и варьируется от “В+” до “В”, т.е. на 2-3 категории рейтингов выше, чем по российским банкам. Создание Фонда обязательного гарантирования (страхования) вкладов (депозитов) физических лиц в конце 1999 года способствовало восстановлению доверия к казахстанской банковской системе.
В России система обязательного гарантирования в настоящий момент находится на начальной стадии. В целом по ряду реформ, которые в России либо планируются, либо только начинаются, в Казахстане работа уже завершена, что является одним из позитивных факторов в отношении западных инвесторов к казахстанским банкам.
Вместе с тем АФН отмечает, что в 2004 году российскому банковскому сектору удалось сохранить позитивные тенденции развития и укрепить свою роль в системе финансового посредничества. Тогда же отмечался рост банковского сектора по всем без исключения ключевым показателям. Вообще для 2004 года характерно динамичное развитие кредитных операций банковского сектора с экономикой, активное формирование новых сегментов рынка банковских услуг, прежде всего, потребительского кредитования.
Продолжая сравнительный анализ, АФН отмечает, что вместе с быстрым ростом активов банков и в условиях продолжающегося роста ресурсной базы банков произошло увеличение объемов кредитных операций как в Казахстане, так и в России.
Особое внимание казахстанские финансисты обращают на качество ссудного портфеля банковских систем России и Казахстана. По состоянию на 01.01.2005г., доля стандартных займов банков России в общем объеме займов составляла 90,7% (на 01.01.2004г. - 90,1%), доля сомнительных займов снизилась с 1,8 до 1,5%, безнадежных займов - с 3,8 до 3,4%. Тогда как по банковской системе Казахстана наблюдается ухудшение качества займов, что характеризуется уменьшением доли стандартных займов с 71,3% до 60,8 и увеличением доли сомнительных с 26,7% до 37,1% и безнадежных займов с 2,0% до 2,1%. Наблюдаемое различие в качестве ссудного портфеля, на взгляд аналитиков агентства, характеризуется введением в 2004 году новых Правил классификации активов с более жесткими требованиями к казахстанским банкам.
Заметная тенденция в развитии кредитования обеих стран - повышение активности банков Казахстана и России на рынке ипотечных займов, хотя в обеих странах уровень их все еще очень низок. На текущий момент доля ипотеки в общей кредитной деятельности составляет менее 2% для российских банков и менее 5% для казахстанских банков.
Проблемы, с которыми сталкиваются банки в развитии этого направления деятельности, в обеих странах схожи. В основном это отсутствие долгосрочных ресурсов для развития долгосрочного кредитования. Однако более развитая инфраструктура системы ипотечного кредитования и долгосрочная ресурсная база банков в Казахстане выгодно отличает их от российских банков.
Более интенсивными темпами, чем ипотечное кредитование, развивается потребительское кредитование, особенно в России, что обусловлено увеличением инвестиционного потенциала банков и снижением возможности для корпоративного банкинга.
В целом по банковским секторам Казахстана основными факторами роста капитала стали увеличение прибыли и сформированных из нее фондов, а также рост оплаченного уставного капитала действующих банков.
По результатам приведенных сравнительных данных, деятельность дочерних иностранных банков в Казахстане характеризуется такими особенностями, как низкий уровень розничного бизнеса, обслуживание преимущественно корпоративного сектора, особенно своих глобальных клиентов, а также стремление к минимизации кредитных рисков.
Глава 3. Апробация модели риска кредитного портфеля коммерческого банка
3.1 Прогнозирование денежных потоков и определение свободных средств кредитных ресурсов банка в процессе управления ликвидностью
Опыт работы коммерческих банков показывает, что банки получают больше прибыли, когда функционируют на грани минимально допустимых значений нормативов ликвидности, т.е. полностью используют предоставляемые им права по привлечению денежных средств в качестве кредитных ресурсов.
Состояние ликвидности активов анализируется через отклонения фактических значений от нормативно установленных соотношений различных групп активных статей баланса и капитала банка, депозитных счетов, выделение и сравнение ликвидных активов с общей суммой актива баланса. Если соотношение выданных кредитов и суммы расчетных текущих счетов, вкладов и депозитов систематически превышает нормативно установленное, то банку следует изменить свою стратегию и тактику в сторону активизации депозитной политики, развития сопутствующих привлечению вкладов банковских услуг в целях расширения ресурсного потенциала.
Повседневная работа коммерческого банка по управлению ликвидностью направлена на самосохранение банка, условием которого выступает бесперебойное выполнение обязательств перед клиентами. С организационной точки зрения она предполагает соблюдение соотношений отдельных групп и статей пассивов и активов баланса, зафиксированных в определенных показателях. Такие показатели подразделяются на внешние и внутренние.
К внешним относятся показатели, которые устанавливаются, согласно действующему законодательству, Национальным банком. Они представляют собой форму государственного управления деятельностью коммерческого банка. Что касается внутренних показателей, то, в соответствии с государственной функцией, они определяют наиболее общие пропорции, необходимые для обеспечения финансовой устойчивости банка. Так, показатель текущей ликвидности раскрывает соотношение общей суммы ликвидных средств к обязательствам банка по счетам до востребования. Его значение для банков, осуществляющих расчетно-кассовое обслуживание клиентов, - 0,2 означает, что 25% активов, соответствующих сумме остатков счетов до востребования, необходимо держать в наиболее ликвидной форме: остатков денег в кассах банка, остатков на его корреспондентских счетах, облигаций государственных займов, выданных кредитов сроком погашения до 1 месяца и др. Конкретная доля каждого из этих активов в их общем объеме определяется самим коммерческим банком. Причем она не может складываться произвольно.
Пропорции отдельных видов ликвидных активов устанавливаются коммерческим банком самостоятельно с учетом сложившихся традиций и специфики его работы, а также особенностей деятельности клиентуры. Они фиксируются в форме внутренних показателей ликвидности и служат ориентиром в оперативной работе