Управление рисками кредитных портфелей
При разработке указанных показателей, а также работе по управлению ликвидностью учитывается комплекс факторов, которые можно сгруппировать в четыре основные группы:
случайные и чрезвычайные, возникающие в связи с особенностями деятельности клиентов банка;
сезонные, имеющие отношение к производству и переработке сельскохозяйственной продукции;
циклические, воспроизводящие колебания деловой активности;
долгосрочные, вызываемые сдвигами в потреблении, инвестиционном процессе, развитием научно-технического прогресса.
Данные показатели выполняют роль своеобразных «ограничителей», обеспечивающих соответствующую направленность деятельности коммерческого банка; их соблюдение не является непосредственной работой коммерческого банка. Целевая же функция управления определяется содержанием процесса. Поскольку банк является коммерческим предприятием, то конечной целью его деятельности выступает получение прибыли. Этим обеспечивается «самосохранение» банка как учреждения, функционирующего в рыночной среде.
Для коммерческого банка, как и любого другого предприятия, общей основой ликвидности выступает обеспечение прибыльности производственной деятельности (выполняемых операций). В то же время особенности его работы как учреждения, основывающего свою деятельность на использовании средств клиентов, диктует необходимость применения специфических показателей ликвидности. Хотя общая и специфическая ликвидность коммерческого банка дополняют друг друга, направленность их действия взаимно противоположна. Максимальная специфическая ликвидность достигается при максимизации остатков в кассах и на корреспондентских счетах по отношению к другим активам. Но именно в этом случае прибыль банка минимальна. Максимизация прибыли требует не хранения средств, а их использования для выдачи ссуд и осуществления инвестиций. Поскольку для этого необходимо свести кассовую наличность и остатки на корреспондентских счетах к минимуму, то максимизация прибыли ставит под угрозу бесперебойность выполнения банком своих обязательств перед клиентами.
Следовательно, существо банковского управления ликвидностью состоит в гибком сочетании противоположных требований обшей и специфической ликвидности. Целевая функция управления ликвидностью коммерческим банком заключается в максимизации прибыли при обязательном соблюдении устанавливаемых и определяемых самим банком экономических нормативов.
Проведение такой работы требует соответствующего оперативно-информационного обеспечения. Банк должен владеть оперативной информацией об имеющихся у него ликвидных средствах, ожидаемых поступлениях и предстоящих платежах. Такую информацию целесообразно представлять в виде графиков поступлений и платежей, вытекающих из принятых обязательств, на соответствующий период (декаду, месяц и т.д.). Она является основой для рассмотрения пакета кредитных предложений на данный период.
Обеспечивающий реализацию указанной целевой функции механизм банковского управления имеет существенные особенности. Традиционно, как и у любого коммерческого предприятия, максимизация прибыли достигается увеличением поступлений (выручки) и сокращением издержек. Однако содержание этих показателей для коммерческих банков специфично. Они включают не общий (валовой) оборот банковской "выручки", а лишь ту его часть, которая обеспечивает формирование и использование прибыли. Основной элемент оборота - выдача и погашение ссуд - регулируется в соответствии с законами движения ссуженной стоимости.
Объем валовой прибыли банка зависит от размера ссуженных средств и их "цены", т.е. процентных ставок. Действие каждого из этих факторов, помимо естественного влияния рыночной конъюнктуры, зависит от специфических требований обеспечения ликвидности.
Величина кредитных вложений коммерческого банка определяется объемом собственных и привлеченных средств. Однако в соответствии с принципами регулирования деятельности банка вся сумма этих средств (даже если исключить из их состава здания, оборудование и другие материальные ресурсы) не может быть использована для кредитования.
Распределение кредитных ресурсов по срокам использования отражает структуру пассивов баланса банка. Ресурсы, возвращаемые по предъявлении, включают остатки на расчетных и других счетах клиентов с нерегламентированным сроком их применения. Депозиты, сроки хранения которых определены договором, позволяют установить конкретный период использования ресурсов. Группу бессрочных ресурсов составляют собственные средства банка - его уставный капитал.
Для определения ликвидности банка предлагается использовать коэффициенты. Один основной - коэффициент мгновенной ликвидности. И два вспомогательных - коэффициент ликвидности по срочным обязательствам и генеральный коэффициент ликвидности по срочным обязательствам. Вспомогательные коэффициенты рассчитываются в случае, если показатели банка по надежности близки к граничным значениям. Вспомогательные коэффициенты позволяют оценить возможность возврата вложенных средств в случае приостановления банком проведения операций на финансовом рынке. В расчетах используются следующие группы актива и пассива баланса:
по активу: ликвидные активы; капитальные вложения;
по пассиву: обязательства до востребования; срочные обязательства.
Рассмотрим конкретные методы, используемые при управлении ликвидностью банка.
В частности:
Необходимо для управления ликвидностью планировать оттоки и притоки наличности, разработать график предстоящих платежей.
Принять меры по взысканию просроченной ссудной задолженности и начисленных процентов за пользование кредитами, то есть улучшить состояние кредитного портфеля банка.
Ликвидировать недостаток средств на корсчете банка.
Проследить за тем, чтобы денежных средства на счетах актива не превышали денежные средства на счетах пассива;
Необходимо устранять превышение текущих расходов над доходами.
Однако, в последнее время в рамках ужесточения требований к банкам в соответствии с Постановлением Правления РК от 16 ноября 2003 года № 465 «Об утверждении Правил классификации активов, условных обязательств и создании провизий (резервов) против них с отнесением их категории сомнительных и безнадежных» с изменениями от 01.09.2004 г. необходимо оптимизировать процессы управления активами банка и создания резервов по ссудам в соответствии с их новой классификацией на сомнительные и безнадежные. Все эти процессы активно влияют на ликвидность банка.
В этой связи отмечу, что ресурсная база по своей финансовой природе является неустойчивой. Эта неустойчивость связана с тем, что в состав ресурсной базы входят клиентские средства до востребования: списание и поступление которых являются случайными событиями. Текущее управление активами и пассивами обычно связано не со всей ресурсной базой, а лишь с ее частью - со свободными ресурсами, которые соответствуют остаткам корсчета. Очевидно, что свободные ресурсы банка являются также неустойчивыми.
Продемонстрируем важность учета изменчивости при оценке риска ликвидности.
Пусть банки А и Б выполняют требования экономических нормативов и формирования обязательных резервов: средние остатки корсчета превышают требования нормативов. Банк А имеет низкую изменчивость остатков на корсчете и поэтому не подвергается риску ликвидности: остатки корсчета - дебетовые. Банк Б имеет высокую изменчивость остатков и поэтому риск ликвидности существует: при выполнении всех платежных требований клиентов произойдет овердрафт корсчета. В эти дни Банк Б сможет своевременно выполнить поступившие платежные требования клиентов только путем привлечения недостающих средств, например, на рынке межбанковских кредитов. Ведь в соответствии с практикой межбанковских расчетов в РК коммерческие банки должны осуществлять активные операции по корреспондентским счетам лишь в пределах наличных средств на этих счетах.
Рассмотрим вопрос: могут ли такие традиционные методы контроля ликвидности, как:
коэффициентный анализ;
анализ активов и пассивов по срокам погашения (maturity ladder);
учитывать изменчивость ресурсной базы банков.
Национальным банком РК установлены три коэффициента ликвидности, которые необходимо соблюдать в среднем за отчетный период.
Экономические нормативы ликвидности и формирования обязательных резервов рассчитывают как среднеарифметические за отчетный период. Поэтому коэффициенты ликвидности не могут учитывать изменчивость (волатильность) активов и пассивов, связанную с тем, что остатки на счетах изменяются изо дня в день.
Остановимся на оценке риска ликвидности с помощью анализа активов и пассивов по срокам погашения. Анализ сроков погашения оценивает позицию ликвидности как разность объемов активов и пассивов со сроками погашения, принадлежащими определенным образом выбранному периоду. Так для периода погашения "до востребования" риск ликвидности существует лишь тогда, когда активы до востребования меньше пассивов до востребования. Как только банк "забрался" в клиентские средства, он сразу же открывает себя риску ликвидности, связанного с возможным внезапным оттоком клиентских средств.
К преимуществам анализа сроков погашения можно отнести возможность прогноза будущих балансов, позиций ликвидности и корсчета. Основной недостаток этого метода является то, что анализ активов и пассивов по срокам погашения не учитывает изменчивость средств до востребования. Анализ сроков погашения фиксирует объем средств до востребования на дату составления прогнозов. Этот объем относительно своего среднего значения может быть как завышенным, так и заниженным. В результате риск ликвидности может быть так же, как занижен, так и завышен.
Пусть для некоторого банка с помощью анализа сроков погашения построен прогноз корсчета. При этом банк открыл позицию ликвидности путем выдачи кредита с выбранным сроком размещения.
Как видно из данных, представленных на рисунке, при закрытой (нулевой) позиции ликвидности состояние корсчета дебетовое и риск ликвидности отсутствует. В случае, когда банк "забрался" в клиентские средства, например, для финансирования операции кредитования и, таким образом, открыл короткую позицию ликвидности, он подвергается риску ликвидности. Ежедневный риск ликвидности банка может быть охарактеризован следующими вероятностными показателями.
Наибольшим количеством дней овердрафта корсчета в течение всего периода размещения кредита; Максимальным объемом привлечения недостающих в течение одного дня средств. Отметим, что этот объем контролирует доступность денежных ресурсов на рынке МБК. Он должен быть меньше или равен тому объему МБК, который банк может легко привлечь на рынке (исходя из объема установленных на банк неиспользованных лимитов или из максимального объема привлечения за предыдущие периоды); Максимальными расходами на привлечение МБК за весь период размещения кредита.
Оценка риска ликвидности в условиях неустойчивой ресурсной базы. В настоящей главе работе предлагается метод оценки риска ликвидности, вызванного изменчивостью ресурсной базы банка. Этот метод позволяет находить вышеприведенные показатели ликвидности и определять общий финансовый результат операции кредитования.
Метод базируется на анализе активов и пассивов по срокам погашения, который дополнен технологией учета изменчивости ресурсной базы. В свою очередь учет изменчивости основывается на предположении, что случайное поведение ресурсной базы в будущем будет подобным ее поведению в прошлом. Считается, что случайные изменения ресурсной базы подчиняются закону нормального распределения. Косвенным обоснованием этого предположения является то, что платежи, которые проходят через текущие счета клиентов, являются независимыми, а их количество - достаточно большим. Тогда мерой изменчивости ресурсной базы в будущем может служить стандартное отклонение ресурсной базы в прошлом.
Основные статистические характеристики ресурсной базы банка, а именно: средний объем ресурсной базы; стандартное отклонение; уровень доверия (95%); объем размещаемого кредита; срок размещения; объем резервирования.
В подходе рассматриваются предельные характеристики поддержания ликвидности банка, соответствующие наихудшему случаю, который может произойти с выбранным уровнем доверия (обычно 95%).
Для уровня доверия 95% теоретически непредвиденные события могут произойти один раз в двадцать дней. В этом разработанная технология соответствует известному подходу Value-at-Risk. При этом величиной value at risk являются затраты на поддержание ликвидности в течение всего срока размещения или ликвидные издержки. Схема расчетов для АО «Сеним банк» представлена на следующем рисунке.
Входными данными для расчетов являются:
Результатами расчета являются предельные вероятностные характеристики ликвидности банка и прибыльности операции кредитования:
- наибольший срок потери ликвидности банком за весь период размещения кредита;
- максимальный дневной объем привлечения межбанковских кредитов для покрытия дефицита средств;
- наибольшие расходы на привлечение МБК при прогнозированной ставке привлечения;
- общий результат от операции кредитования с учетом ликвидных издержек.
3.2 Оценка степени рискованности кредитного портфеля коммерческого банка
Вышеприведенная система оценки степени рискованности кредитного портфеля коммерческого банка основана на системе различных показателей, которые качественно и количественно позволяет рассчитать меру риска кредитного портфеля коммерческого банка. Именно количественное и качественное исчисление риска является основополагающим фактором в дальнейшем хеджировании.
Как было упомянуто ранее, кредитный портфель коммерческого банка можно структурировать по различным признакам. Одним из наиболее значимых является диверсификация кредитного портфеля по степени риска каждой ссуды, входящей в состав кредитного портфеля. На основании этих данных кредитный портфель любого банка можно представить в следующем виде (таблица 3.1.1.):
Таблица 3.1.1. Кредитный портфель любого банка
| I | 1 | 2 | 3 | 4 | 5 | 6 | 7 |
| Si | 100 | 150 | 800 | 200 | 900 | 350 | 400 |
| pi(c) | 0,2 | 0,02 | 0,1 | 0,05 | 0,5 | 0,3 | 0,4 |
Где, Si – сумма i – го кредитного договора, составляющего кредитный портфель коммерческого банка (тыс. грн.);
pi(c) – кредитный риск относительно кредитного договора.
Определим возможную (ожидаемую) сумму убытков по кредитному портфелю:
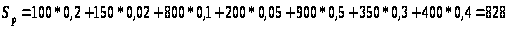 тыс.тенге.
Определим средневзвешенный кредитный портфельный риск:
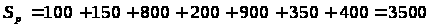 тыс.
тенге.
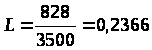
Рассчитаем дисперсию (вариацию) рисков по данному кредитному портфелю:
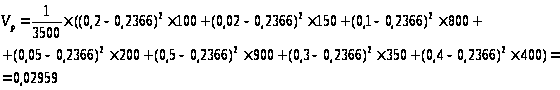
Определим среднеквадратическое отклонение:
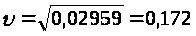
Таким образом, можно сделать вывод, что значение кредитного риска для данного кредитного портфеля, имеют отклонение от среднего значения в среднем на 0,172, т.е. значение кредитного риска данного портфеля можно сгруппировать в интервал (0,2366 – 0,172; 0,2366 + 0,172).
Определим позитивную и негативную семивариацию кредитных рисков портфеля банка:
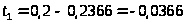 ;
 ;
 ;
 ;
 ;
 ;

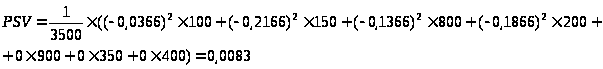
 ;
 ;
 ;
 ;
 ;
 ;
 .
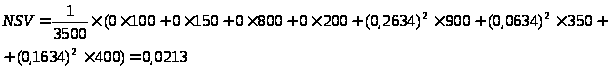
Определим позитивное и негативное среднее семиквадратическое отклонение.
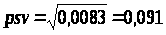
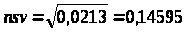
Рассчитаем коэффициент асимметрии:
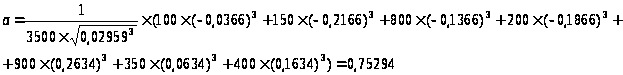
Таким образом, показатели семивариации, среднего семиквадратического отклонения и коэффициент асимметрии свидетельствуют о том, что значение риска кредитного портфеля имеют больнее отклонение в большую сторону, нежели средневзвешенный портфельный риск, что свидетельствует о высоком уровне рискованности кредитного портфеля. В соответствии с этим, менеджер банка должен принять меры по минимизации кредитного риска с использование таких методов, как:
Дальнейшая диверсификация кредитного портфеля;
Лимитирование;
Концентрация;
Резервирование.
Заключение
Подводя итоги, можно сделать вывод о том, что управление риском кредитного портфеля коммерческого банка в настоящее время приобретает все большее значение. Это обусловлено тем, что в современных рыночных условиях хозяйствования финансовая сфера, в которой осуществляют свою деятельность банки Республики Казахстан, постоянно меняется, и это ведет к объективной необходимости регулирования кредитного портфельного риска банка.
В настоящей дипломной работе раскрыта экономическая сущность кредитного портфеля коммерческого банка, который представляет собой совокупность всех ссуд, выданных банком. Определена его структура и даны различные классификации кредитного портфеля.
Особое внимание уделено рискам, которым подвержены банки и в частности кредитному риску, который представляет собой риск невозвращения в установленный срок суммы кредита и процентов, определены факторы его возникновения, его роль в банковской деятельности.
Следует отметить, что регулирование риска кредитного портфеля коммерческого банка в Казахстане осуществляется на двух уровнях: на уровне НБ РК и на уровне конкретного коммерческого банка. В данной работе были рассмотрены как законодательная база, которая определяет условия предоставления банковских кредитов, так и методы, с помощью которых коммерческие банки могут регулировать данную категорию на уровне своего кредитного портфеля.
В работе предлагается концепция управления риском кредитного портфеля коммерческого банка, которая основана, прежде всего, на общих принципах управления кредитным портфелем, а также представлена методика расчета кредитного портфельного риска, с целью количественного и качественного исчисления меры кредитного риска на уровне всего кредитного портфеля коммерческого банка.
Минимизировать кредитный риск банка возможно лишь при использовании вышеперечисленных методов. Все эти методы позволяют создать надежную базу данных для оценки риска конкретного заемщика. Оценка кредитоспособности на основе финансовых коэффициентов и денежного потока позволяет с разных сторон подойти к определению надежности заемщика. В то же время эти методы взаимно дополняют друг друга. Оценка делового риска заемщика позволяет спрогнозировать риски каждой конкретной сделки и принять необходимые по их предотвращению меры. Система оценки показателей кредитоспособности должна быть дифференцирована по крупным и малым клиентам, а также в зависимости от формы собственности. Подход к оценке делового риска дифференцируется в зависимости от характера кредитных операций.
Кредитный риск банка в целом оценивается на основе анализа кредитного портфеля. Этот анализ в свою очередь во многом построен на основе картотеки кредитоспособности клиентов и позволяет выявить совокупный риск и доля рисковых кредитов в общем объеме банковских ссуд.
Для внедрения в практику пробированных методов оценки кредитного риска требуется более обширная информация о клиенте, чем та, которой располагает банк, а также налаживание некоторых видов внебалансового учета, обеспечение банков программным обеспечением и компьютерной техникой.
В этом же аспекте также стоит отметить, что в рамках системы Базель 2 в РК касательно качества кредитного портфеля можно привести комментарии ведущих финансистов страны. Как отмечают в Агентстве РК по регулированию и надзору финансового рынка и финансовых организаций (АФН), статус лучшей банковской системы в СНГ не позволяет финансистам Казахстана застаиваться на месте: пока соседи присматриваются к «Базелю-I», казахстанские финансисты «примеряют» новое соглашение Базельского комитета по банковскому надзору. В Казахстане с «Базелем-II» увязываются вопросы адекватности капитала и управления риска. Денег (собственного капитала) в банке должно быть столько, чтобы он мог ответить по своим рискам. Еще один понятный всем критерий «Базеля» — прозрачность. К обычному клиенту или вкладчику банка они оборачиваются одной понятной характеристикой — надежностью. Как отмечает Б. Жамишев, директор АФН «хотя в Казахстане говорят, что пруденциальные нормативы Базель 2 (кроме лимитов открытой валютной позиции) будут вводиться с 1 января 2006 года, в АФН просчитали по банкам второго уровня, как они будут выполняться, если их ввести сегодня». Банкиры убеждены, что это вполне возможно.
Таким образом, формирование кредитного портфеля является одним из условий эффективной работы банка. Кредитные портфели взаимосвязаны с обеспечением финансовыми ресурсами экономики. Кроме того, они влияют и на эффективность работы банка. В этой связи большое значение имеет их качество. В банковском учреждении ему следует уделить особое внимание и принимать меры по его улучшению. Для этого должна быть выработана соответствующая кредитная политика. В целях минимизации кредитного риска и повышения качества портфеля необходимо принимать следующие меры: диверсификация портфеля; предварительный анализ платежеспособности заемщика; создание резервов для покрытия кредитного риска; анализ и поддержание оптимальной структуры кредитного портфеля; требование обеспеченности ссуд и их целевого использования.
Основными методами, применяемыми для обеспечения достаточной диверсификации кредитного портфеля, являются следующие: рационирование кредита; диверсификация заемщиков; диверсификация принимаемого обеспечения по ссудам; применение различных видов процентных ставок и способов начисления и уплаты процентов по ссуде; диверсификация кредитного портфеля.
Список использованной литературы
Антонов Н. Г., Пессель М. .А. Денежное обращение, кредит и банки. - М.: Финстатинформ, 2003.
Ачкасов А. И. Активные операции коммерческих банков / Под ред. А. П. Носко. - Консалтбанкир, 2004.
Банковское дело, /Под ред. Наминов В.И., Москва 2005.
Банковское дело, т.7, /Под ред. Ралько А.В., Москва 2004.
Банковское дело. Справочное пособие. Бабичева И. Москва «Экономика», 1999.
Дунаева А.В., Мониторинг предприятий в алматинском регионе: организация и первые итоги// Банки Казахстана № 8, 2004
Лаврушин Б.К. Деньги, Кредит, Банки. М,. 2003.
Пакова О.Н., Антонец Е.А. Сущность кредитного портфеля коммерческого банка и управление им. СПб., 2005.
Сейткасимов Г.С. Бухгалтерский учет и отчетность в банке. А., 2005.
Монографии:
Айманова В.К. Банковское дело в Республики Казахстан, т. 2, «Бухучет», 2003.
Банковская система за десять лет независимости Казахстана /Под ред. Абдулиной Н.К. А., 2004.
Барабанов И.Т. Операции с недвижимостью в России. Москва. 1998г
Валравен К.Д. Управление рисками коммерческого банка. ИЭР Всемирного Банка, 1993.
Киреев А.А. Составлением рейтинга надежности казахстанских банков будет заниматься независимое агентство // Экономика сегодня, М15, апрель 1996.
Мак Нотон Д. Банковские учреждения в развивающихся странах // том 1: Укрепление руководства и повышение чувствительности к изменениям. Всемирный Банк, 2001, с.123.
Назарбаев Н.А. Пять лет независимости, А., 1996.
Периодические издания
Антонов М.В. Залог и кредитный риск.// Банковское дело. 2004г. №5.
Ауэзов М. Стратегия развития банковского рынка РК//banifo.kz 2006
Ахметов К. Маркетинговые войны на банковском рынке Казахстана//Банки Казахстана № 4, 2005.
Ачкасов Н.Г. Операции банка //Денежное обращение А., № 5 , 2005.
Байтелесова О.Д. Мониторинг Нацбанка. //БАНКИ КАЗАХСТАНА, №9, 2004.
Бертисбаева Ш. Реально ли снизить кредитные ставки?//Республика № 14, 2006.
Данные сайта Национального банка РК – ДКП РК//nb.kz 2006.
Донских А. У подножия «Базеля-II»// Казахстанская правда от 27 октября, 2005 г.
Жамишев Б. Деятельность АФН на банковском рынке Казахстана за год работы //afn.kz 2006.
Капюрбаева Б.С. “Рынок земли и недвижимости в РК: состояние, перспективы развития” // Земля и недвижимость; декабрь 2004 г.
Каримов Б.Н. Схемы финансирования ипотеки / Б.Н. Каримов // Регион: Политика. Экономика. Социология. — 2001. — № 4.
Кононенко О. Конкуренция на банковском рынке //banifo.kz 2006
Левадная Н. “Рынок недвижимости в Российской Федерации” // Инвест курьер. М., 2003 г.
Лозебо А. “О правах собственности на недвижимое имущество” // Экономическая газета; № 4, 2004 г.
Молчанов Г.С. Современные банковские операции в США М., 2002.
Новости рынка банков Казахстана//bank/info 2006
Рекомендации «По кредитной политике СЕНИМ БАНКА» А., 2005.
Размещено на /