Совершенствование расчетных банковских операций с пластиковыми карточками на примере ОАО "ВТБ"
Преимущества пластиковых карт для клиентов:
пополнение остатка средств на счете банковской карточки внесением наличных денег или перечислением средств с другого счета, открытого в том же учреждении банка, как на имя вкладчика, так и на имя другого лица;
возможность поручения предприятию о перечислении своих денежных доходов на счет банковской карточки в соответствии с договором, заключенным между организацией и коммерческим банком, выдавшим банковскую карточку;
получение наличных денег по банковской карточке в учреждениях банка и через банкоматы, обслуживающих данную карту;
оплата товаров и услуг в торговых учреждениях и предприятиях сферы услуг;
получение справки об остатке средств на банковской карточке, изменить личные пароли.
Банки, предоставляющие услуги по чиповым карточкам, также в свою очередь имеют ряд преимуществ:
новый источник доходов благодаря средствам, хранящихся на картах клиентов;
получение комиссионных с платежных операций по карточкам;
привлечение клиентов за счет предоставления нового вида услуг;
улучшение имиджа банка как организации, использующей новейшие современные технологии;
портативность, автономность и простота инстанции платежного терминала, обеспечивающие его широкое применение всюду;
безопасность – деньги с карты довольно сложно украсть;
точность расчета, отсутствие проблем с разменом и сдачей, простота обслуживания.
Преимущества, для частных лиц, имеющих пластиковые карты:[13, C.27]
безопасность расчетов и хранения средств, отсутствия больших сумм наличности в кошельке;
возможность начисления процентов на средства на карточке;
гарантия оплаты;
отсутствие проблем со сдачей;
возможность получать наличные средства с карты в любом пункте обслуживания;
конфиденциальность информации о состоянии финансовых дел клиента;
возможность осуществлять денежные переводы с помощью карточки;
материальные льготы (повышенные проценты по карт-счету, поощрения при покупке товаров в магазинах и т. д.);
возможность восстановления карточки при ее утере или краже;
миниатюрность (независимо от количества средств на карточке);
возможность получить наличные деньги в любом городе России и за её пределами, в учреждениях коммерческих банков, работающих с ПК.
Анализируя кредитные программы банков, сложившиеся на российском рынке достаточно давно, и с той или иной степенью успешности работающие в сложных экономических условиях сегодняшнего дня, можно заметить, что кредитные карты, традиционно, являются одним из самых дорогих видов займовых продуктов для потребителя. Борьба за потенциальных заемщиков, стремящихся, в свою очередь, как можно дешевле заплатить за ссуженные деньги, еще задолго до начала кризиса, вынудила кредитно-финансовые организации искать оригинальные пути мотивации для приобретения клиентами именно такого банковского продукта, как кредитные карты. Вполне обоснованным можно считать, что маркетинговые решения, хорошо зарекомендовавшие себя на Западе, начали внедряться в России: таким образом, и на нашем рынке появились кобренды.
Необходимо заметить, что кредитные карты по совместным программам ничем, кроме наличия дополнительных возможностей за рамками кредитования, не отличаются от банковских продуктов своего класса. «Совместные карты обладают всеми преимуществами международных банковских карт и не предусматривают никаких ограничений для держателей – подчеркивает Елена Махота, вице президент – руководитель блока «Средний, малый и розничный бизнес «Промсвязьбанка». – Все больше клиентов убеждается в очевидных преимуществах совместных банковских карт. Ведь пользуясь совместной картой и совершая обычные ежедневные покупки можно накопить баллы, которые затем превратятся в приятный бонус».
Наличие удобных для клиента «услуг» кредитной карты часто является основной мотивацией к ее сохранению и использованию со стороны весьма осторожного в последнее время заемщика.
Анализируя множество кобрендинговых продуктов самых разнообразных банков российского рынка, очевидно, что мотивационный подход для увеличения спроса на этот вид займовой услуги, можно разделить на две большие группы: эмоциональную и рациональную. К эмоциональной группе мотивов относятся все виды карт, дополнительным плюсом в которых является участие в тех или иных благотворительных проектах, либо удовлетворяющих потребности клиента через «прикосновения» к его увлечениям, пристрастиям (например, футболу, автомобилям).
Заемщик не просто пользуется деньгами, но и сознает, что часть средств будет направлена в какой-либо известный благотворительный фонд с надежной репутацией, либо на поддержку его любимого вида спорта или команды в нашей стране. Чаще всего, в программах участвуют известные организации. Например, в Альфа-Банке существует совместная программа с «Всемирным Фондом Дикой Природы»(WWF). С декабря этого года Промсвязьбанк начал выпуск совместных аффинити – карт с благотворительным фондом спасения тяжелобольных детей «Линия жизни». Данная карта предназначена для тех, кто неравнодушен к проблемам детей с опасными для жизни заболеваниями сердца и головного мозга. Для реализации этих целей банк из собственных средств перечисляет в фонд «Линия жизни» пожертвования, размер которых определяется исходя из сумм, израсходованных по карте «Промсвязьбанк – Линия жизни» в торгово-сервисных предприятиях. Как рассказала Елена Махота на пресс-конференции, посвященной открытию этой совместной программы, банк из собственных средств перечисляет в фонд «Линия жизни» 50% стоимости комиссии за первый год обслуживания карт (от 450 до 1450 рублей, в зависимости от категории карт). А так же 0,5% от суммы покупок, совершенных с помощью карты «Промсвязьбанк – Линия жизни» в торгово-сервисных предприятиях. ЗАО «Банк Русский Стандарт» недавно объявил о начале выпуска совместной с компаниями Visa и «Adidas» карты «Русский Стандарт – Visa – FIFA Голд», посвященной Чемпионату Мира по футболу FIFA 2010.
Карта выпускается при поддержке FIFA и Российского Футбольного Союза. Камаль Буши, исполнительный директор по развитию карточного бизнеса и эквайринга Банка Русский Стандарт, отметил, что подобный продукт является уникальным для «футбольной России», а для клиентов это возможность прикоснуться к знаменательному спортивному событию, поддержать развитие молодежного футбола в стране. Карты по этой программе обладают рядом уникальных опций. В частности, Банк Русский Стандарт из собственных средств перечисляет фиксированный процент со всех транзакций, совершаемых при помощи этих карт, в поддержку развития молодежного футбола. Держатели карт также получают скидки при оплате картой специальной серии товаров в сети магазинов «Adidas». Активно расплачивающиеся картой заемщики, имеют возможность выиграть призы. В их числе две поездки в ЮАР на игры Чемпионата Мира FIFA 2010 (каждая поездка на две персоны). Разумеется, сохранен «льготный период» до 55 дней, отсутствует плата за выдачу наличных денежных средств в банкоматах и пунктах выдачи наличных в пределах остатка на счете, как и все остальные стандартные функции.
К картам с рациональным мотивирующим подходом к заемщику относятся все кобренды, несущие конкретную материальную выгоду для держателя. «Бонусы», как правило, приносят ощутимую пользу, но не обмениваются на деньги, хотя могут включать в себя солидные скидки, а то и полную компенсацию каких-то затрат. Примером такого сотрудничества может служить программа открытая Промсвязьбанком совместно с авиакомпанией «Трансаэро». Держатели карт «Промсвязьбанк-Трансаэро» автоматически становятся участниками программы «Трансаэро Привилегия», что позволяет им накапливать баллы, которые в дальнейшем можно обменять на бесплатный билет на выбранный регулярный рейс. Баллы начисляются от банка за безналичные операции оплаты товаров и услуг в торгово-сервисной сети и от «Трансаэро» за полеты регулярными рейсами авиакомпании. Интересные возможности кредитных карт предлагает Райффайзенбанк совместно «Малиной» – самой известной на данный момент российской программой потребительской лояльности.
Совершая любые покупки по такой кредитной карте, клиенту автоматически начисляются баллы, которые потом в офисе «Малины» он сможет обменять на призы. Фактически, получается, что все держатели подобной кредитной карты рано или поздно получают свои дополнительные подарки по программе лояльности, поскольку, так или иначе, производят какие-либо безналичные расчеты. Оригинальные возможности предлагает кредитная или дебетовая карта «Альфа-Банк — Cosmopolitan – Visa», где держателям предлагается широкий выбор скидок от 5% до 15%, а также многочисленные акций. В среде потребителей карта оказалась настолько выгодной, что по аналогии, банком недавно была запущена и «Мужская карта» – кобрендинговый проект Альфа-Банка, журнала MAXIM, компании Gameland и платежной системы Visa, рассчитанный на удовлетворение интересов мужской аудитории. В частности, по ней можно получить скидку на приобретение автомобиля, спортивных товаров или на обслуживание в нескольких популярных барах.
Даже из этого, далеко не полного обзора существующих кобрендинговых проектов становится понятно, что жесточайшая конкуренция за хороших клиентов среди банков, выгодна и простым потребителям, так как, действительно, открывает новые перспективы безналичного расчета и экономии собственных средств.
1.3 Российские и зарубежные платежные системы
Крупнейшими международными организациями, объединившими под своими крышами огромное число кредитных организаций разных стран, являются VISA International, EuroCard/MasterCard и American Express. Для того чтобы стать эмитентом одной из перечисленных карт, банк или иная кредитная организация обязаны стать членом любой из этих организаций. Несмотря на то, что для приобретения банковских карт этих платежных систем необходимо произвести довольно значительные финансовые вложения, наибольшим спросом пользуются именно они.
Практически всем знакомы и доступны дисконтные карты типа IAPA, ETN, STB-Card, Union, Золотая корона, по которым предоставляются скидки на авиабилеты, гостиничное обслуживание, рестораны, телефонные переговоры и пр. Эти карточки можно приобрести как отдельно, так и в качестве «нагрузки» к платежным банковским картам.
Банковские карточки VISA, EuroCard/MasterCard и American Express в этом плане являются универсальными. Их можно использовать как средство платежа а, помимо того, получить всевозможные льготы и скидки, предоставляемые эмитирующими их платежными системами.
Однако при выборе карты все же следует предварительно решить для себя вопрос, где карта будет использоваться: в России или за рубежом. Если большая часть предполагаемых покупок будет совершена в России, то лучше приобрести рублевую пластиковую карточку любой из наиболее распространенных российских систем.
Если карта будет использоваться преимущественно за рубежом, то целесообразно приобрести пластиковую карточку одной из международных систем. Среди международных банковских карт карточка VISA (Gold VISA, VISA Classic, VISA Business, VISA Electron, VISA Plus) – наиболее популярная, престижная, и, разумеется, дорогая.
Чуть менее популярна EuroCard/MasterCard (EuroCard/MasterCard Standard, EuroCard/MasterCard Gold). Несмотря на «европейское» происхождение, к оплате ее принимают во всем мире подобно картам VISA.
Карта American Express отличается от предыдущих разве что степенью своей доступности. Дело в том, что, в отличие от VISA и EuroCard/MasterCard, American Express воздерживается от практики предоставления банкам права эмиссии своих карточек, и потому в мире карту American Espress с логотипом какого-либо банка встретить крайне сложно. Между тем, несмотря на то, что эксклюзивным правом обладают лишь подразделения компании American Express, насчитывается около десятка российских банков, распространяющих карточки этой компании. Однако специфический характер этой карты, а также отсутствие в России института кредитных историй обуславливают то, что банки предпочитают выдавать карточки AmEx только своим самым солидным и проверенным клиентам. Карты American Express также бывают различных типов: Personal, American Express Company, American Express Gold и не так давно появившаяся Optima True Grace Card.
На сегодняшний день российский банковский рынок наполнен всевозможными типами пластиковых карт. Распространены как международные (распространяемые отдельными российскими кредитными учреждениями по соглашению с зарубежными), так и чисто внутренние, выпуском которых банки России занимаются самостоятельно. В последнее время некоторые российские банки создают альянсы на рынке пластиковых карт, которые, с одной стороны, являются первыми шагами к созданию национальной платежной системы, а, с другой, – повышают уровень сервиса, способствуют снижению тарифов на услуги банков, связанные с выпуском и обслуживанием карт, расширяют географию приема карточек, снижают себестоимость операций. Объединившись, банки обретают возможность более эффективно защищать свои интересы в международных карточных компаниях, а российская платежная система завоевывает большую значимость на международном рынке.
Российские банки всегда отличались стремлением активно развивать карточный бизнес и уже накопили определенный опыт выпуска как зарубежных карточек по лицензии крупнейших финансовых ассоциаций, так и собственных рублевых и валютных карт. Тем не менее, масштабы использования платежных карт все еще заметно уступают среднестатистическим показателям по странам Европы. В значительной степени это обуславливается тем, что данный сегмент рынка банковских услуг особенно сильно пострадал в результате финансового кризиса 17 августа 1998 года. Значительный спад фактического объема товарооборота и ещё больший – потребительского импорта, был не самым сильным ударом по рынку. Дефолты системы образующих для этого рынка банков-эмитентов, таких как «Инкомбанк», «СБС-АГРО», «Мост», «Менатеп», «Империал» и др. привели к тому, что оказались замороженными до 90% средств на карточных счетах. В России практически перестало существовать банкоматное хозяйство. Почти полностью были прекращены внутрироссийские межбанковские операции по обслуживанию карт. Разорились многие торговые точки, принимавшие карты. Международные платежные системы заблокировали коды российских банков. В результате владельцы карточек этих систем могли осуществлять платежи лишь в пределах России.
Постепенно ситуация стала меняться в лучшую сторону. В восстановлении и динамичном развитии российского рынка пластиковых карт заинтересованы многие: международные платежные системы, которые не смирились с потерей капиталов в России, международные страховые системы, торговые точки и др.
Таблица 1.3.1.
Крупнейшие банки по количеству выпущенных пластиковых карт в I полугодии 2009 года
| № | Банк | Количество выпущенных пластиковых карт за I полугодие 2009 года (шт.) | Количество выпущенных новых пластиковых карт за I полугодие 2009 года (шт.) | В том числе в рамках потребительского кредитования (шт.) | В том числе в рамках зарплатных проектов (шт.) | Количество выпущенных пластиковых карт за I полугодие 2008 года (шт.) | Количество выпущенных новых пластиковых карт за I полугодие 2008 года (шт.) | В том числе в рамках потребительского кредитования (шт.) | В том числе в рамках зарплатных проектов (шт.) |
| 1 | Сбербанк | 7 173 651 | 4 841 219 | 0 | 3 763 478 | 5 915 957 | 3 647 052 | 0 | 2 488 107 |
| 2 | ВТБ | 1 575 366 | 1 343 669 | 859 718 | 974 994 | 1 022 361 | 919 548 | 651 377 | 582 520 |
| 3 | Национальный Банк Траст | 1 543 096 | 57 931 | 757 352 | 163 439 | 1 255 767 | 326 930 | 560 790 | 207 154 |
| 4 | Транс Кредит Банк | 1 182 400 | - | - | - | 503 425 | 335 895 | 15 103 | 488 322 |
| 5 | Банк Москвы | 945 355 | 717 606 | - | - | 1 137 263 | 977 850 | - | - |
По данным ЦБ на 1 июля, в России выпущено 123,4 млн. карт, за восемь лет их количество выросло в 12 раз. Согласно статистике, на каждые 100 человек в России приходится 87 банковских карт.
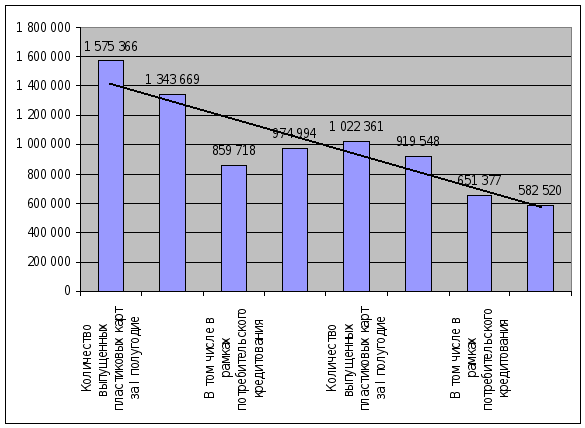
Рис. 1.3.1 ВТБ по количеству выпущенных пластиковых карт в 1-ом полугодии 2009 года по сравнению с 1-ым полугодием 2008 г
Интересный факт, что соотношение международных и российских систем составляют соответственно 48% и 52%. Наибольшее количество выпущенных карт и объем операций с их использованием приходится на международные платежные системы Visa и Europay/MasterCard, что объясняется, прежде всего, развитой инфраструктурой, предназначенной для осуществления операций с использованием карт этих платежных систем как на территории России, так и за ее пределами.
Наряду с этим в России действуют отечественные платежные системы: Золотая Корона, Union Card, ACOORD, STB Card и ряд других небольших систем.
К сожалению, для российского пользователя банковская карта представляет собой скорее больше неплатежный инструмент, а средство снятия наличных денег. По данным исследования КОМКОН доля карточных платежей в ежедневных расчетах населения более чем в 10 раз ниже, чем в американских супермаркетах, где они составляют 60%. Это объясняется рядом причин, которые и предопределили проблемы, существующие на рынке пластиковых карт в России.
Во-первых, развитие телекоммуникационной инфраструктуры в России по сравнению с другими развитыми странами находится на низком уровне. Во-вторых, финансовый кризис 1998 года и нынешний кризис в значительной степени подорвали доверие к банкам, однако сейчас ситуация меняется в лучшую сторону. В-третьих, к сожалению, пока не разработана полноценная государственная политика в отношении рынка пластиковых карт, которая предусматривала бы как законодательное регулирование всего комплекса отношений между участниками рынка, так и разработку программ поддержки отечественных инновационных решений в области расчетов пластиковыми карточками. И четвертой проблемой нужно выделить проблему безопасности. Тем не менее, сейчас во всем мире наблюдается тенденция перехода с магнитных карт на смарт-карты, что, безусловно, способствует повышению степени безопасности расчетов в целом. Уже в отдельных регионах получили широкое распространение карты с микропроцессором (смарт-карты), количество которых за 2009 год возросло на 56% по сравнению с 2007 годом, и составило более 9 млн. карт.
Рынок платежных карт всё больше становится полем конкурентной борьбы между российскими банками. Операции по банковским карточкам относятся к числу наиболее доходных видов банковской деятельности. В среднем доход на единицу затрат в карточном бизнесе выше, чем по другим видам операций. Во-первых, нужно отметить такие доходные проекты как реализация зарплатных схем, столь популярных в России и некоторых странах СНГ. Издержки обслуживания подобных проектов для банка минимальны вследствие высокой степени автоматизации процесса. Во-вторых, весьма существенными могут быть для банка комиссионные отчисления за проведение платежей при использовании пластиковых карт, а также комиссии, получаемые от торгово-сервисных предприятий за обслуживание.
Специфика российского рынка заключается в том, что рынок развивается в основном не за счет индивидуальных вкладчиков и держателей карт, а за счет зарплатных проектов. Суть которых – обслуживание банком процесса начисления и выдачи заработной платы сотрудникам предприятия с использованием банковских пластиковых карт. Эта система очень широко распространена в регионах России и доля зарплатных карточек оставляет порядка 80 процентов всех выпушенных карт. Это во многом объясняет поведение держателей, которые после начисления заработной платы сразу же ее снимают в банкомате, отсюда и возникает высокий процент снятия наличных денежных средств.
Однако стимулом к использованию пластиковых карт в России будет сочетание двух условий. Первое: механизм расчетов по карте должен быть не менее удобен, чем с использованием наличных денежных средств. Второе: пользование картами должно быть доступным, то есть минимальным по стоимости и выгодным клиенту.
Тем не менее, несмотря на наличие препятствий и трудностей, а также на довольно крупные начальные затраты, связанные с запуском и отработкой технологий использования пластиковых карт, российские банки всё активнее используют этот инструмент для реализации стратегических целей по развитию ритейлового бизнеса. Если банк рассчитывает удержаться в какой-либо нише на рынке частных вкладов, ему не обойтись без выпуска платежных карт.
1.4 Нормативное регулирование операций с пластиковыми картами
В соответствии со ст. 3 ФЗ «О Центральном банке РФ» эффективное функционирование национальной платежной системы является одной из основных целей Банка России. Применительно к рынку розничных платежей основная цель Центробанка состоит в достижении эффективности и безопасности систем розничных платежей. При этом Банк России в соответствии с рекомендациями 2008 г. по вопросам политики центральных банков в области розничных платежей, принятыми Комитетом по платежным и расчетным системам Банка международных расчетов, рассматривает ряд направлений деятельности.
Одна из основных задач Банка России – регулирование отношений в сфере платежных систем и расчетов, а также нормативное регулирование безналичных расчетов по операциям с использованием платежных инструментов.
Направления деятельности ЦБ в сфере розничных платежей:
Первое и основное – устранение правовых и нормативных препятствий на пути развития рынка розничных платежей.
Второе – поощрение в рыночных условиях конкурентоспособности поведения участников. Здесь есть некоторые результаты, в частности, налажено взаимодействие с властными структурами, в первую очередь, с федеральной антимонопольной службой.
Третье – поддержание и развитие эффективных стандартов и организация инфраструктуры. В настоящее время идет формирование самого подхода к теме. При этом в понятие «инфраструктура» вкладывается широкая сфера деятельности, а именно то, в рамках чего платежная карта функционирует: технические средства и т.д. Это направление, как и второе, из разряда перспективных.
Четвертое направление – это эффективное предоставление услуг самим ЦБ РФ. В настоящее время Банк России предоставляет услуги по проведению розничных платежей. Но в его платежной системе сервис по проведению розничных платежей отдельно не выделен. Поэтому в рамках данного направления ЦБ находится скорее на стадии анализа и осмысления.
В соответствии с целым рядом документов программного характера (в частности, со Стратегией развития платежной системы, принятой в 1997 г., Стратегией развития банковского сектора РФ до 2008 г., Основными направлениями денежно-кредитной политики РФ (ежегодные), одним из важнейших направлений развития денежных платежей является сокращение наличного денежного оборота и внедрение инструментов безналичных расчетов. Причем таких, которые, прежде всего, базируются на современных банковских технологиях. На первом плане здесь стоят платежные карты.
Соответственно, Банк России выступает регулятором отношений в сфере платежных систем и расчетов и осуществляет нормативное регулирование безналичных расчетов по операциям с использованием платежных инструментов. Данное направление – одна из основных задач Банка России. В 1998 г., когда рынок только зарождался, Банк России издал Положение № 23-П от 9 апреля 1998 г. «О порядке эмиссий кредитными организациями банковских карт и осуществления расчетов по операциям, совершаемым с их использованием». В нем были установлены требования к кредитным организациям по эмиссии банковских карт, правила осуществления расчетов и порядок учета банками операций, совершаемых с использованием банковских карт. Данный нормативный акт отразил тогда основные аспекты организации и осуществления расчетов с использованием банковских карт, что позволило кредитным организациям получить ответы на многие вопросы, возникающие у них в процессе практической деятельности.
На тот момент Положение позволило сформулировать нормативную основу. Не ломая сложившуюся практику, были обеспечены относительно единые правила осуществления расчетов по операциям с использованием карт для всех кредитных организаций.[24, C.404]
Вместе с тем очень часто в условиях бурно растущего рынка и появления новых видов услуг нормативные акты устаревают уже на стадии их принятия и требуют немедленных корректировок. Поэтому обсуждение вопросов применения Положения № 23-П началось уже с момента его опубликования и вступления в силу. Налицо была необходимость дальнейшего совершенствования нормативного регулирования безналичных расчетов, осуществляемых с использованием платежных карт. Причин было две: развитие рынка и законодательной базы.
Рынок расширяется. Нормативные акты совершенствуются.
Новое Положение № 266-П от 24 декабря 2004 г. «Об эмиссии банковских карт и об операциях, совершаемых с использованием платежных карт» вступило в силу 10 апреля 2005 г. Ответственным за разработку данного документа, как и № 23-П, был Департамент платежных систем и расчетов. Демократичность нового документа заключается в том, что в оценке его основных положений принимали участие многие кредитные организации, члены Ассоциации российских банков. Активная дискуссия по этому поводу велась в Интернете. Следует также отметить сохранение в новом документе одного из основных принципов Положения № 23-П: расчеты с использованием банковских карт не являются новой формой договорных отношений между банком и клиентом, а само регулирование должно осуществляться в зависимости от характера договора, что предусмотрено действующим гражданским законодательством. Прежде всего, договором банковского счета и кредитным договором.
К другим важным принципам, на которых основано Положение, относятся следующие:
эмиссия и эквайринг платежных карт на территории России могут осуществляться только кредитными организациями-резидентами;
допустимо распространение банковских карт других банков-эмитентов и платежных карт небанковских эмитентов-нерезидентов (например, American Express);
кредитная организация может быть одновременно эмитентом, эквайером и распространителем платежных карт.
В целях практической поддержки развития новых инструментов включены нормы, регулирующие расчеты по операциям с использованием предоплаченных карт. Предусмотрена возможность выпуска к одному счету нескольких банковских карт, а также по нескольким счетам, в частности, которые ведутся в разных валютах, одной карты.
Разработано единое требование к документальному оформлению операций, унифицирован список обязательных документов. Речь идет о единых требованиях к вопросам классификации. Стандартизация необходима. И практика покажет, в каком направлении нам работать дальше.
В связи с изменением валютного законодательства расширен перечень операций для физических и юридических лиц как резидентов, так и нерезидентов на территории РФ и за ее пределами. Одновременно за пределы норм валютного регулирования вынесены технологические аспекты и вопросы бухучета операций, связанных с использованием платежных карт. По последнему вопросу вышло Указание Банка России № 1571-У от 11 апреля 2005 г. Кроме того, отменены требования по обязательному размещению наименования и логотипа эмитента на карте.
Ряд нормативных препятствий по развитию рынка удалось снять, в частности, более четко закрепили за банками функции эмиссии, эквайринга, распространения, разделили методологию, технологии и бухучет. В то же время еще не удалось дать понятийный аппарат и представить полную картину в контексте платежных систем, т.е. определить круг участников, инструментов, процедур (авторизация, процессинг) и т.д.
2. АНАЛИЗ ОПЕРАЦИЙ С БАНКОВСКИМИ КАРТАМИ ОАО «ВТБ»
2.1 Краткая экономико-организационная характеристика ОАО «ВТБ»
История банка ВТБ – это история становления одного из лидеров отечественной банковской индустрии. Сегодня нам принадлежит ключевая роль в инвестиционном кредитовании экономики и развитии розничного рынка банковских услуг в России.
Банк внешней торговли (Внешторгбанк) был создан в октябре 1990 года. Государство приняло участие в его создании в целях содействия развитию внешнеэкономических операций отечественных предприятий. ВТБ успешно развивался как крупный специализированный банк, ориентированный на работу с корпоративными клиентами, преимущественно российскими предприятиями-экспортерами.
Во время финансового кризиса 1998 года ВТБ смог сохранить полную платежеспособность, что способствовало дальнейшему укреплению его рыночных позиций. ВТБ смог избежать участи многих обанкротившихся крупных кредитных организаций.
С приходом в ВТБ в 2002 году новой команды топ-менеджеров во главе с действующим президентом – председателем правления А.Л. Костиным начался один из наиболее ярких этапов в истории Банка.
Новое руководство ВТБ поставило стратегическую задачу – превратить Банк в универсальный кредитный институт европейского уровня, работающий во всех ключевых сегментах банковского рынка России, включая розничный бизнес и инвестиционно-банковские услуги.
Менее чем за пять лет из узкоспециализированного банка с небольшой филиальной сетью ВТБ превратился в один из крупнейших системообразующих кредитных институтов страны общефедерального значения (по темпам роста бизнеса, существенно опережавшим другие крупные российские банки). Сегодня ВТБ прочно занимает в России второе место по размеру активов, капитала, ресурсной базы, объемам кредитования предприятий и населения, величине чистой прибыли.
Наряду с быстрым увеличением объемов банковских операций в России ВТБ взял курс на создание первой в истории страны международной банковской группы, способной на равных конкурировать с первоклассными западными кредитно-финансовыми институтами и предоставлять высококачественные банковские услуги по всему миру.
В 2002 году главным акционером ВТБ стало Правительство РФ, выкупившее у Центрального банка РФ долю его участия в уставном капитале Банка. В Банк пришла новая команда менеджеров во главе с действующим президентом – председателем правления А.Л. Костиным. Они поставили перед собой стратегическую задачу – превратить ВТБ в ведущий банковский институт страны. Их цель – работа Банка во всех ключевых сегментах банковского рынка, включая розничный бизнес и инвестиционно-банковские услуги.
За короткое время ВТБ удалось не только существенно увеличить объемы инвестиционного кредитования экономики, но и выйти на второе место в России по объему привлечения средств населения. Банк запустил две крупномасштабные целевые программы по финансированию малого бизнеса и развитию ипотечного жилищного кредитования. Это позволил заложить долговременную основу лидерства ВТБ на российском рынке розничных банковских услуг. Банк вошел в число ведущих организаторов и андеррайтеров выпусков корпоративных облигаций в России.
В 2004 году ВТБ приобрел Гута-банк. В 2005 году банк ВТБ запустил на его основе самый успешный в России проект специализированного розничного банка ВТБ24. Покупка Промышленно-строительного банка (Санкт-Петербург) позволила ВТБ укрепить свои позиции в Северо-Западном регионе и упрочить лидерство (закрепить лидерские позиции) на российском рынке банковских услуг. ВТБ превратился в один из наиболее динамично развивающихся кредитных институтов России, по темпам роста бизнеса все сильнее опережавший среднерыночные показатели.
Одновременно ВТБ приступил к созданию мощной международной банковской группы, способной на равных конкурировать с ведущими западными банками. Приоритетами деятельности ВТБ за рубежом стали:
формирование сети дочерних банковских учреждений в странах СНГ;
расширение деятельности в Западной Европе;
выход на рынки стран Азиатско-Тихоокеанского региона.
Банк ВТБ вышел на второе место в России по объему привлечения средств населения. Последовательно реализуя стратегические планы расширения присутствия на внешних рынках, ВТБ:
создал дочерние банки в Украине, Армении и Грузии;
выкупил у Банка России доли в росзагранбанках в Западной Европе;
открыл совместный банк во Вьетнаме, дочерний банк в Анголе, а также финансовую компанию в Намибии.
В 2002 году ВТБ получил за рубежом самый крупный в истории российской банковской системы синдицированный необеспеченный кредит. Через три года Банк первым в России привлек крупнейший субординированный кредит, который журнал International Financial Review объявил лучшей сделкой 2005 года в Восточной Европе. В следующем году ВТБ осуществил первый в истории международного финансового рынка публичный выпуск необеспеченных еврооблигаций, деноминированных в российских рублях.
Авторитетные западные издания EuroWeek и International Financial Review признали итоги этого размещения лучшей сделкой 2006