Совершенствование расчетных банковских операций с пластиковыми карточками на примере ОАО "ВТБ"
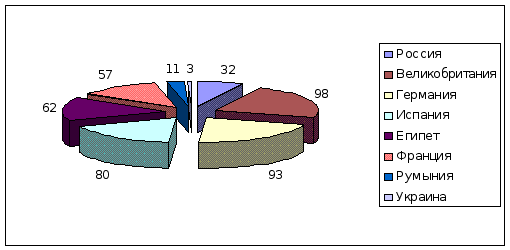
Рис. 3.2.1 Доля платежей в торгово-сервисной сети в общем количестве транзакций по кредитной карте
Детальный анализ ситуации показывает, что в России сложились далеко не все условия для стремительного развития рынка кредитных карт. Среди основных проблем специалисты выделяют:
экономическую – невыгодность беспроцентного кредитования, обусловленную российской спецификой рынка;
слабое развитие банковской инфраструктуры;
отсутствие одного из центральных и очень важных звеньев западного кредитного рынка – кредитных бюро;
юридические проблемы взаимодействия с должниками;
болезнь роста: когда при введении нового канала продаж или нового карточного продукта возникает нехватка внутренних ресурсов для его обслуживания и, соответственно, страдает качество услуг;
проблемы маркетинга и рекламы.
Кроме того, по мнению банковских специалистов, пользование банковскими услугами в нашей стране ограничивает ряд факторов.
недоверие к банкам (до 35% представителей среднего класса сомневаются в их надежности);
незнание банковских продуктов (до 20% представителей среднего класса плохо осведомлены о них);
низкое качество обслуживания (около 15% представителей среднего класса не удовлетворены набором и качеством услуг, временем и технологиями обслуживания).
Таким образом, «бум кредитных карт» в России (если таковым можно назвать 6% в общем объеме «пластика» и 4% населения страны) – заслуга мегаполисов, где и уровень жизни выше, чем в целом по стране, и более развита инфраструктура. Однако успехи в продвижении кредиток в десятке крупных городов не стоит переносить на всю страну.
Согласно результатам опросов среди москвичей 18-60 лет обладателями кредитной карты являются 18,1% (940 тыс. чел.). Чаще всего респонденты отмечали, что банком-эмитентом их кредитки являются Альфа-Банк, Банк Москвы, МДМ-банк или Ситибанк.
Три четверти кредитных карт относятся к системам Visa и MasterCard. Примерно треть владельцев кредитных карт приобрели их в 2005 году и чуть менее половины – за последние год-два. Максимальный ожидаемый спрос на кредитные карты, по результатам исследования, составляет в Москве 8,5% (440 тыс.). Указали, что уже имеют как минимум одну кредитку – 1,1%. Также 7,4% опрошенных отметили, что кредитной карты на данный момент у них нет.
Для эффективной работы ВТБ необходимо проводить регулярный мониторинг спроса на пластиковые карты, выявлять сегмент потребителя, где спрос на них наиболее высок, и работать с этим сегментом в усиленном режиме.
Среди владельцев кредитных карт высока доля мужчин, почти две трети из них относятся к возрастной группе 24-40 лет, столько же имеют высшее образование, более 90% работают. Примерно две трети относят себя к среднему классу, указав, что имеют общесемейный доход 50 000 руб. (при среднем по выборке 36 000 руб.). Около двух третей владельцев кредиток имеют автомобиль, более 80% – домашний компьютер. Около 60% из них покупают продукты в ближайшем супермаркете.
Потенциальные потребители кредитных карт отличаются несколько большей долей респондентов в возрасте 24-40 лет (более 70%), владельцев домашнего компьютера (около 90%), но меньшим общесемейным доходом (в среднем около 27 000 руб.). Среди потенциальных потребителей вдвое ниже, чем среди реальных пользователей, доля респондентов 41-50 лет (15 и 30% соответственно).
Наибольшей известностью среди опрошенных традиционно пользуется Сбербанк (95,6%). 85,8% участников опроса знают Альфа-Банк и 80,4% – Банк Москвы. Вторую по известности группу составляют Внешторгбанк (63%), МДМ-Банк (58,9%) и Ситибанк (57,4%). Далее следуют Уралсиб (40,1%), БинБанк (37%). Чуть более четверти опрошенных указали, что слышали об Абсолют Банке (28,7%) и Райффайзенбанке (28,4%).
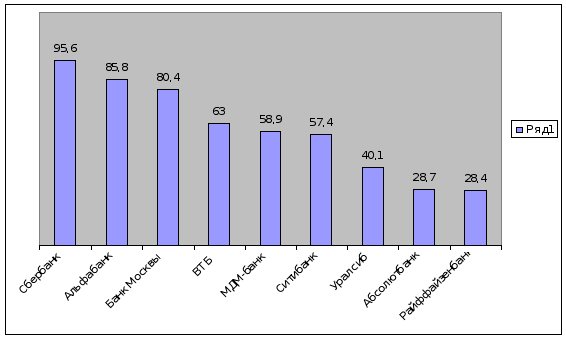
Рис. 3.2.1 Уровень известности банков у потребителей
Наиболее информированы о перечисленных банках держатели кредитных карт – они называли в среднем 7 банков из десяти (для потенциальных клиентов этот показатель не превышает 6,5, а для не потребителей – 5,6).[53]
Российский рынок пластиковых банковских карт, возникнув относительно недавно, на волне «зарплатных проектов», демонстрирует впечатляющие темпы роста. По оценкам Банка России, на 1 июля 2007-го было выпущено 42,5 млн. пластиковых карт – в полтора раза больше, чем годом раньше. Сегмент кредитных карт относительно невелик (4,2% на ту же дату), но его темпы роста выше (прирост за год – 82% при 50% по дебетовым картам). Именно карточное кредитование, по прогнозам экспертов, станет приоритетным для российских банков и вытеснит потребительское. К 2009 году число кредитных карт может достичь 15-20 млн., что на порядок выше нынешнего показателя.
Пока российский рынок кредитных карт выглядит несколько хаотично. Жесткие требования к пакету документов компенсируются низкими оплатой за обслуживание и кредитными ставками, и наоборот. Трудно предсказать, злую или добрую шутку сыграет размытость критериев, предъявляемых банками, с очередным претендентом на кредитку. Однако постепенно рынок выстраивается в направлении, указываемом финансовыми аналитиками.
В перспективе стоит развивать работу ВТБ с двумя наиболее развитыми сегментами рынка кредитных карт:
сегмент с высокой стоимостью пользования картами и низким уровнем требований к клиентам;
сегмент с низкой стоимостью кредитных карт и высоким уровнем требований к клиентам.
В целом банки нацелены на снижения требований к претендентам (меньше бумаг – больше клиентов). Банку ВТБ, предъявляющему «непрозрачные» условия, необходимо стимулировать клиентов к сбору документов бонусами и льготными программами:
предлагать льготный период погашения;
бонусы за использование карты;
особые условия в зависимости от специфики пользования финансовыми услугами (например, получение процентов на остатки на счетах), привычек (скидки в торговых центрах, ресторанах, аптеках и пр.), домашних функций (оплата коммунальных счетов, связи) и др.
Однако пока первостепенное значение имеет грамотно налаженная работа с потенциальными потребителями. Эффективность коммуникации с клиентами – залог успешного продвижения кредитных карт как нового товара. Исследования показывают, что 28% москвичей имеют претензии к качеству текущего обслуживания в банках.
Основные группы претензий:
очереди, плохая работа персонала (24%),
неудобные часы работы (24%),
сложно дозвониться в офис (22%),
сложность тарифных сеток банка и рекламно-информационных материалов (16%).
Из них 36% уже сегодня готовы сменить банк, а еще 19% сделают это, если банки не изменят качество обслуживания в ближайшее время.
По данным ФАС, лидерство на российском рынке международных платежных систем принадлежит VISA (85% рынка по оборотам и 62% – по количеству эмитированных карт). Второе место у Mastercard (15 и 38% соответственно).
Чтобы продвигать в России новые продукты, платежные системы, некоторые банки создают искусственный ажиотаж вокруг рынка кредитных карт, преувеличивая его масштабы и значимость и описывая ситуацию не иначе как: «Россия переживает бум кредитных карт», «кредитные карты прочно вошли в жизнь россиян», «бешеные темпы роста». Впрочем, подобные выводы они обосновывают приведенными ниже цифрами.
По итогам 2009 года, объем карт, выпущенных VISA, достиг 46.2 млн. (годовой прирост 48%). Россия является одной из самых динамично развивающихся стран по уровню использования карт Visa в торговой сети. Как показывают данные платежной системы, на конец 2009 года количество операций по картам Visa в торговых предприятиях возросло на 75%, превысив 113 миллионов. В то же время торговый оборот по картам Visa увеличился за год на 76% и составил на конец марта 2007 года 6,7 миллиардов долларов США. Чистая прибыль американского оператора кредитных карт MasterCard Inc. за 2009г. выросла в 21,7 раза – до 1,09 млрд. долларов.
По данным пресс-службы VISA International, по объемам выпуска карт, обороту в магазинах, общему числу транзакций Россия лидирует среди стран региона СЕМЕА (Центральная и Восточная Европа – без ЕС, Ближний Восток, Африка – всего 84 страны), а по некоторым показателям уже близка к странам Евросоюза. Заместитель генерального директора представительства Visa International в России, вице-президент Visa СЕМЕА Оливер Хьюз выделил на международной конференции «Банковские розничные услуги в России» этапы развития российского карточного рынка.
1998-2002 – становление рынка банковских карт на основе дебетовых карточных продуктов.
2001-2004 – массовое развитие рынка с преобладанием зарплатных проектов.
С 2003-го – бум розничного кредитования, а с 2005-го – становление рынка кредитных карт.
2006-2007 – динамичный рост оборотов по российским кредиткам (за 2003 год количество кредиток увеличилось в 4,3, а за 2004-й – более чем в 6 раз, в то время как число дебетовых карт возросло всего в 1,4 раза, в 2005 году также преобладал рост эмиссии именно кредитных карт).
Сейчас наблюдается определенное насыщение рынка потребительскими кредитами, потребности людей изменились – они хотят использовать удобства кредитных карт при покупке еды, мебели и бытовой техники для новых квартир, бензина для автомобиля. По данным исследования, проведенного компанией IMCA по заказу MasterCard, российские граждане склонны тратить с кредитных карточек денег на 30% больше, чем с дебетовых. ВТБ необходимо следовать наметившимся тенденциям, и выпуская больше кредитных карт, удовлетворять нарастающий спрос потребителя.
В России доля безналичных расчетов составляет 66% от общей суммы платежей, что значительно меньше показателей развитых стран (90% и выше). О преимуществах безналичного заявил Андрей Почеснев, директор филиала ВТБ: «В развитии системы безналичных расчетов заинтересовано государство, так как оно экономит на издержках, связанных с денежным обращением. У банков увеличивается доходность и скорость проведения банковских операций, и, как следствие, появляется возможность снижения тарифов на услуги. Клиенты имеют дистанционный доступ к средствам на своем счете, могут оплачивать товары и услуги в любой валюте независимо от валюты счета».
Широкое использование пластиковых карт населением заметно влияет на развитие розничного сектора банковского бизнеса. «Сам по себе розничный бизнес – дитя технологического развития, – считает руководитель группы пластиковых карт новосибирского филиала банка ВТБ Максим Дубинин. – Банки XX века просто физически не могли обслуживать много клиентов, и большинству услуги банков были не по карману. Механизация, а после и автоматизация сделали обслуживание частных клиентов менее затратным. Сети банкоматов, а теперь еще и офисов самообслуживания – те элементы банковской инфраструктуры, которые служат большей доступности банковских услуг».
Еще одной сильной тенденцией является развитие «пластикового» сектора рынка главным образом за счет роста числа зарплатных проектов. В дальнейшем зарплатные карты будут, скорее всего, доминировать в общем объеме эмиссии банков. В настоящее время процент зарплатных карт от общего числа пластиковых карт на рынке России превышает 80%.
Большинство клиентов ВТБ зарплатных проектов снимают все средства с карты в день зачисления зарплаты. 98% населения страны (по отчету ЦБ) используют «пластик» лишь для снятия наличных средств.
Для усовершенствования расчетных банковских операций с пластиковыми картами банку ВТБ в первую очередь необходимо восстановить подорванное доверие к банкам в целом (до 35% представителей среднего класса сомневаются в их надежности). Для этого в частности ВТБ целесообразно проводить активную работу со своими клиентами посредством Средств Массовой Информации, в которых должна проводиться активная пропаганда банка ВТБ, его успешности, прибыльности и надежности.
Следующим направлением совершенствования расчетных банковских операций с пластиковыми картами для банка ВТБ должно стать преодоление незнания клиентом банковских продуктов (до 20% представителей среднего класса плохо осведомлены о них). Если клиент будет заранее знать о широком спектре предоставляемых банком услуг, он значительно охотнее будет приходить в банк. Поэтому важно чтобы посредством пластиковых карт, выпускаемых банком ВТБ, клиент мог пользоваться постоянно, следовательно, целесообразно расширять предложения, пользуясь которыми потребителю будет необходима пластиковая карта.
Также в настоящем времени потребителя зачастую не устраивает низкое качество обслуживания в банках, поэтому клиенты часто меняю банки, что не выгодно ни одним, ни другим (около 15% представителей среднего класса не удовлетворены набором и качеством услуг, временем и технологиями обслуживания банков в России). Поэтому первостепенное значение для банка ВТБ должно иметь грамотно налаженная работа с потенциальными потребителями. Эффективность коммуникации с клиентами залог успешного продвижения кредитных карт как нового товара.
Для эффективной работы ВТБ необходимо проводить регулярный мониторинг спроса на пластиковые карты, выявлять сегмент потребителя, где спрос на них наиболее высок, и работать с этим сегментом в усиленном режиме.
В перспективе стоит развивать работу ВТБ с двумя наиболее развитыми сегментами рынка кредитных карт:
сегмент с высокой стоимостью пользования картами и низким уровнем требований к клиентам;
сегмент с низкой стоимостью кредитных карт и высоким уровнем требований к клиентам.
В целом же ВТБ необходимо следовать наметившимся тенденциям, и выпуская больше кредитных карт, удовлетворять нарастающий спрос потребителя.
3.3 Пластиковые карты в условиях экономической нестабильности
В условиях финансового кризиса пластиковые карточки становятся важным инструментом вовлечения денежных средств населения в экономический оборот, позволяющим снизить дефицит инвестиционных ресурсов в стране, активизировать деятельность ряда отраслей (прежде всего торговли, сферы услуг), а для предприятий – эффективным средством оптимизации своей деятельности, снижения некоторых статей расходов и привлечения новых клиентов. Банки получают дополнительные возможности пополнения своей ресурсной базы, расширения круга клиентов, что увеличивает их возможности по кредитованию населения и реального сектора экономики, способствует снижению стоимости кредитов.
Россияне стали меньше платить кредитными картами за рубежом. Об этом говорит недавно опубликованное исследование Ситибанка, посвященное рынку банковских кредитных карт. Пластиковыми кредитными картами стали реже оплачивать драгоценности, кроме того, универсальные кредитные карты реже используются для покупки товаров для дома. Что касается оплаты моментальной кредитной картой гостиниц и авиабилетов, то тут объемы транзакций по кредитным картам даже увеличились, хоть и незначительно. Это может быть связано, например, с тем, что многие авиакомпании в условиях кризиса повысили цены.
Цифры говорят о том, что средний класс в условиях экономической нестабильности (а большинство владельцев банковских кредитных карт в России относится именно к среднему классу) изменил отношение к тратам. Если раньше россияне пользовались кредитной картой, чтобы позволить себе «лишнее», то сегодня универсальная кредитная карта чаще применяется в целях экономии. Действительно, употребление кредитной карты зачастую позволяет сэкономить – время, если речь идет об авиабилетах или бронировании гостиниц, или деньги, если говорить о шопинге во время распродаж. А туризм в условиях кризиса, особенно если речь идет о странах Европы, – Великобритании, Италии, Франции – позволяет россиянам совместить выгодный шопинг с культурным досугом.
По результатам исследования, чаще всего россияне оплачивают кредитной картой итальянскую одежду и обувь, за ней идут Великобритания и Франция. Внимательно изучить условия пользования кредиткой – некоторые российские банки устанавливают высокие процентные ставки по кредитным картам в случае снятия денег за рубежом. О том, на что еще стоит обратить внимание, заказывая кредитную карту, рассказывает специалист банка «Авангард».
В связи с высокой конкуренцией на рынке кредитных карт и сопоставимой стоимостью обслуживания и ставок по картам у ведущих банков, клиенту стоит обратить внимание на качество обслуживания и дополнительные услуги, которые предоставляет банк. В частности, клиент должен иметь возможность в любую минуту получить консультацию у специалиста банка. Бывают случаи, когда человек находится за границей, и ему нужно срочно решить тот или иной вопрос по карте по телефону. Поэтому стоит посмотреть – насколько качественно работает колл-центр, долго ли придется ожидать того момента, когда ответит живой человек, а не робот-информатор. Среди дополнительных услуг сейчас на первое место выходит возможность провести операции с картой, не приезжая в офис банка. Это, например, возможность оплаты с помощью интернет-банка услуг за мобильную связь, интернет, перевод денег с карты в другие банки, оплата коммунальных услуг.
Рост стоимости финансовых ресурсов автоматически поднял ставки по всем банковским продуктам, как для юридических, так и для физических лиц. И если держатели дебетовых карт как не сильно затратного для финансовых институтов продукта в большинстве случаев не пострадали, то кредитки стали для народа менее доступны.
Общее удорожание кредитов, естественно, напрямую затронуло и рынок «пластика». Как правило, банки поднимают ставки для всех клиентов. «Процентные ставки по кредитным картам за последние полгода поднялись, но не более чем на 2,5-3%», – говорит заместитель начальника департамента розничных технологий Русского банка развития Андрей Фролов. Но есть и исключения – когда подросшие тарифы распространяются только для новых клиентов. «За последние полгода наблюдалось плавное повышение процентных ставок некоторыми крупными игроками рынка. В среднем ставки по кредитным картам выросли на 4-5%. Естественно, прежде всего повышение ставок коснулось карт с рублевыми лимитами из-за удорожания привлечения. При этом следует учесть, что для действующих клиентов банки не стали поднимать ставки и обслуживание таких клиентов осуществляется по действующим договорам», – пояснила директор департамента маркетинга розничного бизнеса НОМОС-Банка Анна Панкратова.
Некий промежуточный вариант тоже присутствует на рынке – отдельные кредитные организации дифференцируют подход к ставкам в зависимости от валюты. «Процентные ставки по кредитным картам за последние полгода поднялись не более чем на 1,9% и то только по картам, счет которых открыт в рублях. Сравните: ставки прошлого года – 19-22% годовых и нынешнего года – 20,9-23,9% годовых в зависимости от категории карты. Ставки же по картам, счета которых открыты в долларах или евро, даже немного снизились. В прошлом году – 19-22%, в нынешнем – 18,9-21,9%», – объясняет заместитель директора департамента разработки и продаж банковских карт и потребительских кредитов Юниаструм Банка Юрий Григоренко.
Как ни удивительно, но число кредитных карт на российском рынке продолжает расти. Вроде бы банки до предела ужесточили процесс андеррайтинга клиентов, но люди все идут – именно кредитного «пластика» в России пока что очень мало, а средства населению нужны. Впрочем, карты дают сегодня далеко не всем, о массовых почтовых рассылках этого банковского продукта следует забыть раз и навсегда. «Типичный портрет пользователя кредитных карт в нашем банке примерно такой – это мужчины и женщины в возрасте от 30-45 лет, представители среднего класса, имеющие постоянное место работы и стабильный доход по основному месту работы», рассказывает Юрий Григоренко.
Статистика говорит о том, что выпуск кредиток продолжается, причем достаточно хорошими темпами. Так, за период с октября 2008 года по апрель 2009 года количество клиентов, использующих кредитные карты Промсвязьбанка, возросло с 66 тысяч до 84 тысяч человек. Юниаструм Банк за тот же период нарастил число этого типа «пластика» с 40 тысяч до 45 тысяч, подобную же динамику демонстрируют и другие кредитные организации.
Частично этот рост можно списать на инерцию, оставшуюся с докризисного периода – осенью прошлого года большинство банков еще не ужесточило условия выдачи и не подняло ставки, этот процесс активно пошел ближе к Новому году. Так что статистика 2009 года по кредиткам явно станет менее красивой, нежели она была в 2008 году. К тому же сыграет свою роль и эффект «больших цифр» – при росте базы каждое равнозначное прибавление в процентном отношении выглядит все менее значимо.
В Америке уже начались массовые неплатежи по кредиткам, за которыми, как ожидается, последует череда личных банкротств и новая волна банковского кризиса. По прогнозам агентства Fitch, в первой половине этого года доля «безнадежной просрочки» (свыше 61 дня) превысит 12%.
России это пока не грозит – не у всех россиян вообще есть пластиковая карта, а если и есть, то чаще всего это карта, выпущенная в рамках «зарплатного проекта». Так, по данным на 2008 год, в России на каждого жителя приходилось 0,73 пластиковой банковской карты, в Западной Европе от 1,22 до 1,57 карты, а в США – 5,30 карт.
Впрочем, ситуация вскоре может измениться. Те же американцы, столкнувшись с последствиями кредитного бума, все чаще отказываются от кредитных карт, и, по прогнозам аналитиков с Уолл-стрит, к концу 2010 года с кредитками расстанутся до половины жителей США. В России же, напротив, карты набирают популярность – банки ужесточили требования к заемщикам и условия выдачи потребительских кредитов, поэтому кредитная карта стала для многих единственным способом занять деньги, тем более что по кредитке не нужно ни залога, ни поручителей. Банкиров только беспокоит новая тенденция – все чаще граждане пользуются кредитной картой для того, чтобы выплатить другие кредиты.
Банки сейчас не хотят рисковать и выдают кредитки осторожнее, чем раньше. Наряду с экспресс-кредитом, кредит на карту – один из самых рискованных продуктов. По данным Центробанка, в прошлом году у россиян было почти 9 миллионов кредитных карт (8,7% от общего объема пластиковых карточек). В отдельных крупных банках просрочка по кредиткам за 2008 год превысила 20-30%. В связи с этим некоторые банки вовсе приостановили выпуск кредитных карт, ограничившись обслуживанием уже выданных кредитов. Остальные банки-эмитенты сократили количество выпускаемых кредиток и начали более тщательно отбирать заемщиков. Если раньше банки активно рассылали кредитки по почте, наращивая клиентскую базу, то теперь оформить карточку можно, только лично посетив банк и убедив его в своей платежеспособности. Большинство банков сейчас выдают кредитки только своим клиентам, особенно приветствуется наличие «зарплатной» карточки или крупного счета.
В кризис особое внимание банки уделяют также кредитной истории клиента и отсутствию просрочек при выплате предыдущих кредитов. Кроме того, ОАО Банк ВТБ, например, увеличил минимальный стаж работы на последнем месте до 12 месяцев, а банк «Авангард» смотрит, в какой отрасли работает клиент. Возросшие риски банки закладывают и в ставки по кредитным картам. По словам экспертов, в среднем, с начала кризиса ставки увеличились на 2-4% – до 25-28% годовых.
Несмотря на мировой кризис ликвидности, рынок розничного кредитования не стоит на месте. Учитывая то, что банки не могут сейчас снижать процентные ставки, они стараются привлекать клиентов различными акциями, скидками, бонусами и так далее.
Для продвижения банковских карт активно используются партнерские программы. «С одной стороны, их проводят сами платежные системы, в которых участвуют банки, с другой стороны – банки совместно с торговыми и транспортными компаниями сферы услуг организуют различного вида акции с последующим поощрением клиента подарками», – рассказывает Игорь Корольченко, начальник управления маркетинга, рекламы и PR ОАО «АКБ «Союз».
Также банки активно предлагают карты в качества бонуса к другим банковским продуктам, например вкладам. И, наконец, третий путь – предложение кредитных карт в рамках зарплатных проектов, говорит специалист. «Большинство банков, в которых еще не представлена кредитная карта с льготным периодом кредитования, вводят данный продукт, так как в настоящее время карты с льготным периодом пользуются наибольшей популярностью», – отмечает Анна Каминская, начальник департамента маркетинга и поддержки продаж КБ «Открытие». Кроме того, банки продолжают заключать договоры о партнерстве с различными организациями, предоставляя своим клиентам возможность оформить карту в рамках какого-либо «кобрендингового проекта».
Помимо уже известных совместных проектов банков и авиакомпаний (Aeroflot, Transaero, Lufthansa, Austrian Airlines, Air France и так далее) «накапливания миль» и карт известных марок, при предоставлении которых клиенту дается скидка на продукцию, стало появляться все больше и больше новых программ.
Величина просрочки по кредитным картам относительно других кредитных продуктов ненамного изменилась. «В настоящее время мы наблюдаем, что ряд банков сокращает или замораживает кредитование физических лиц путем выдачи кредитных карт и переключается на потребительское кредитование (кредитование наличными при непосредственном посещении клиентом отделения)», – отмечает старший вице-президент долгового агентства «Пристав» Сергей Шпетер.
Тем самым сам сегмент кредитования путем выдачи кредитных карт сузился. «Учитывая эту тенденцию, мы наблюдаем рост просрочки по другим кредитным продуктам. Надо также отметить, что заемщик – пользователь кредитной карты – более благополучный и финансово грамотный, чем заемщик по обычному потребительскому кредиту, что снижает уровень просрочки по картам относительно потребительского кредитования», – говорит Сергей Шпетер.
На протяжении всего кризисного периода наблюдается рост ставок по кредитам. Не исключение и кредитные карты. Такая ситуация сложилась в основном по двум причинам. Во-первых, банки существенно ужесточили андеррайтинг и вынуждены отказывать многим потенциальным заемщикам. Во-вторых, снижение платежеспособности населения привело к росту невозвратов, резюмирует специалист.
Кредитные организации были вынуждены увеличить ставки с целью сохранения маржи. Однако если банки станут грамотно управлять задолженностью, в том числе просроченной, высока вероятность того, что ставки вновь начнут снижаться, даже невзирая на кризис.
ЗАКЛЮЧЕНИЕ
В последние несколько лет рынок платежных карт в России демонстрирует рекордные темпы роста, и международными платежными системами признается наиболее перспективным. Широкое использование пластиковых карт населением сильно влияет на развитие розничного сектора банковского дела.
Анализ операций с пластиковыми картами, в котором был исследован рынок пластиковых карт в целом, так и расчетных операций с пластиковыми карточками ВТБ позволяет судить, что исследуемый банк занимает стабильное положение в этом секторе рынка. Активная работа по развитию операций с банковскими картами, создание разветвленной сети их обслуживания позволяет сохранить высокие темпы эмиссии: растет общее число выпущенных карт международных платежных систем и микропроцессорных карт ВТБ. Распространению всех видов карт содействует развитие инфраструктуры их обслуживания.
Характерной особенностью развития рынка пластиковых карт является существенный рост эквайринга карт, который только за прошлый год возрос в три раза. Люди начали расплачиваться ими за товары и услуги. То есть идет постепенное смещение: «зарплатные» карты становятся платежным средством. Сейчас ситуация существенно отличается от той, которая была 5-6 лет назад, когда карточки были уделом дорогих элитных магазинов и бутиков, самых дорогих супермаркетов. ОАО Банк ВТБ, предугадывая такую тенденцию развития рынка, еще несколько лет назад начал развивать инфраструктуру обслуживания пластиковых карт, заставляя постепенно привыкнуть своих клиентов расплачиваться карточкой в торговой сети.
В результате проведенной работы были предложены мероприятия по совершенствованию операций с банковскими пластиковыми картами:
расширение масштабов услуги – «мобильный банк», позволяющей иметь оперативный доступ к информации по банковскому счету с помощью мобильного телефона;
развитие системы Интернет-банкинг, позволяющей достаточно активно расширять спектр банковских услуг, предоставляемых им своим клиентам;
расширение овердрафтного кредитования (краткосрочного кредитования) через пластиковые карты в пределах овердрафта
Каждое из предложенных направлений предполагает высокое качество продуктов и услуг, их постоянный мониторинг, повышение уровня сервиса за счет оптимизации банковских процедур и роста культуры обслуживания, системную разработку новых банковских продуктов и услуг для максимального удовлетворения потребностей клиента.
Значительный рост рынка пластиковых карт – весьма закономерное явление, так как пластиковые карты являются универсальным инструментом, к которому может быть привязан широкий спектр банковских услуг.
В этом году ожидаемым будет увеличение доли классических и престижных продуктов, а также, разумеется, кредитных карт. За прошедший год серьезно возрос и продолжает расти интерес банков к передаче сторонним компаниям на аутсорсинг небанковской составляющей выпуска и обслуживания карт (ведение баз данных, персонализация карт, процессинг операций, управление и техническое обслуживание устройств). Банки стремятся сократить непрофильные виды деятельности. Учитывая, что мировая практика изобилует успешными примерами аутсорсинга в этом секторе, а ряд крупных западных независимых процессинговых компаний уже заявили о