Управління залученими коштами банку (за матеріалами ТОВ Банк "Фінанси та кредит")
- група I: більше 5000 млн. грн.;
- група II: більше 2000 млн. грн.;
- група III: більше 700 млн. грн.;
- група IV: менше 700 млн. грн.
Таблиця 2.1 Групування банків на 2007 рік за розміром активів за станом на 01.12.2006 [19] (тис. грн.)
| N з/п | Назва банку | Активи |
| Група 1. | ||
| 1 | ПРИВАТБАНК | 31 556 790 |
| 2 | РАЙФФАЙЗЕН БАНК АВАЛЬ (бувший АППБ “АВАЛЬ”) | 26 174 268 |
| 3 | УКРСИББАНК | 21 118 102 |
| 4 | ПРОМІНВЕСТБАНК | 17 498 664 |
| 5 | УКРЕКСІМБАНК | 17 358 945 |
| 6 | УКРСОЦБАНК | 15 701 129 |
| 7 | ОТП БАНК ( бувший РАЙФФАЙЗЕНБАНК УКРАЇНА) | 10 668 667 |
| 8 | ОЩАДБАНК | 10 472 989 |
| 9 | "НАДРА" | 9 654 333 |
|
10 |
"ФІНАНСИ ТА КРЕДИТ" |
6 950 295 |
| 11 | КРЕДИТПРОМБАНК | 6 687 150 |
| 12 | "ФОРУМ" | 6 581 898 |
| 13 | БРОКБІЗНЕСБАНК | 6 431 775 |
| 14 | УКРПРОМБАНК | 6 176 224 |
| 15 | ПЕРШИЙ УКР. МІЖНАРОДНИЙ БАНК | 5 631 563 |
|
кількість: 15 |
Аналізуємий в дипломному проекті Банк "Фінанси та Кредит" зареєстро-вано 19 липня 1990 року [83] як Комерційний Банк "Український комерційний банк ділової співпраці", з 13 жовтня 1995 року перереєстровано як Комерцій-ний Банк "Фінанси та Кредит". У грудні 2002 року згідно з Законом "Про банки і банківську діяльність" до Статуту Банку було внесено зміни: Банк зареєстро-вано як Банк "Фінанси та Кредит", ТОВ. Аудитор Банку – KPMG.
Членство у міжбанківських об'єднаннях, біржах, асоціаціях і міжнарод-них організаціях:
- Українська міжбанківська валютна біржа (УМВБ)
- Українська Фондова Біржа (УФБ)
- Асоціація Українських Банків (АУБ)
- Позабіржова Фондова Торгівельна Система (ПФТС)
- Київський Банківський Союз (КБС)
- Фонд гарантування вкладів фізичних осіб
- VISA International (Принциповий член)
- MasterCard International (Принциповий член)
- Western Union (Прямий агент компанії)
- МБРР (Банк-агент з обслуговування кредитних ліній, гарантованих Кабінетом Міністрів України)
- Професійна асоціація реєстраторів та депозитаріїв (ПАРД)
Кореспондентський рахунок у грн. № 32001170801 у Головному управ-лінні НБУ по м. Києву та Київській області. Кореспондентський рахунок у дол. США - Citibank, New York, Кореспондентський рахунок у євро - Сitibank, Frankfurt/Main, МФО: 300131, Код ЄГПОУ: 09807856
Ліцензії та дозволи, які має Банк:
- Банківська ліцензія № 28 від 20.01.2003 р.
- Ліцензія ДКЦПФР АБ № 113408 от 27.10.2004 р. на здійснення діяльності з випуску та обігу цінних паперів
- Ліцензія ДКЦПФР АБ № 113408 от 27.10.2004 р. на право виконання професійної депозитарної діяльності зберігача цінних паперів
Банком "Фінанси та Кредит" емітовано понад 350 тис. платіжних карток міжнародних платіжних систем "VISA" і "MasterCard". Банк має ліцензії на торгівельний еквайринг за картками міжнародних платіжних систем і станом на 01.10.2006 року надає послуги еквайрингу 1601 торгівельній точці на базі власного процесингового центру, що працює з 1997 року. До інфраструктури карткового бізнесу Банку входить 245 банкоматів, понад 1300 POS-терміналів і 302 пункти видачі готівки.
За станом на 01.10.2006 року система Банку "Фінанси та Кредит" вклю-чає 16 філій і 233 безбалансових відділення по всій Україні.
24 листопада 2006 року кошти від розміщення євробондів були отримані Банком "Фінанси та Кредит" у повному обсязі. Доходність дебютного випуску єврооблігацій Банку "Фінанси та Кредит" було втановлено на рівні 10, 375 % річних з погашенням у січні 2010 року. Це найбільш тривалий термін для де-бютних облігацій, випущених недержавними банками України (3,2 роки). Лід- менеджерами розміщення виступили Deutsche Bank, UBS Investment Bank і VTB Europe (no books).
15 грудня 2006 року відбулися збори учасників Банку "Фінанси та Кре-дит" на яких було прийнято рішення про реорганізацію Банку. Банк "Фінан-си та Кредит", який наразі зареєстрований у формі товариства з обмеженою відповідальністю (ТОВ), буде реорганізований у відкрите акціонерне товарист-во (ВАТ) - прості іменні акції номіналу 0,5 грн., загальна сума емісії при цьому становитиме 519 000 062,5 грн.
На даний момент учасниками Банку є: ЗАТ "F&C Realty"(48,95%), ТОВ "Асканія"(48,6%), Національна акціонерна компанія "Нафтогаз України" (2,44%), Центральне правління Українського товариства глухих (УТОГ) (0,003%).
В таблицях Додатку Г наведені основні характеристики балансу та звітів про фінансові результати БАНК “Фінанси та Кредит” у 2004 –2007 роках.. На рис.2.1 – 2.5 наведені графіки динаміки характеристик банку у 2003 –2007 роках [82].
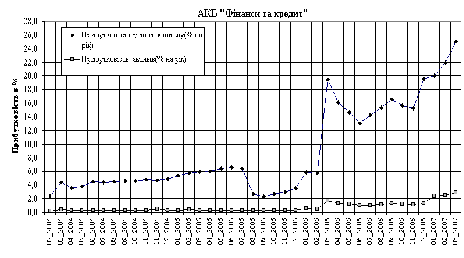
Рис.2.1. – Динаміка прибутковості статутного капіталу та активів в БАНК “Фінанси та кредит” за 2004 – 2007 роки
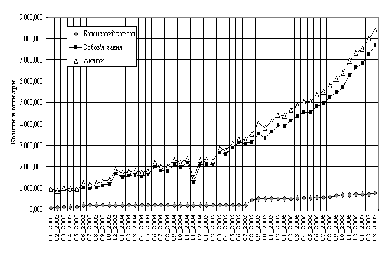
Рис.2.2.
– Динаміка
росту активів,
залучених
коштів та власного
капіталу в БАНК
“Фінанси та
кредит” за 2003
– 2007 роки
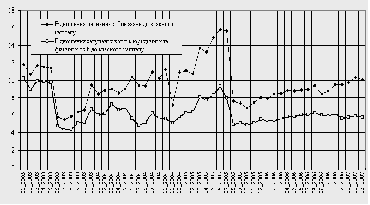 Рис.2.3.
– Динаміка
рівня відношення
залучених
коштів до власного
капіталу
в БАНК “Фінанси
та кредит” у
2003 –2007 роках
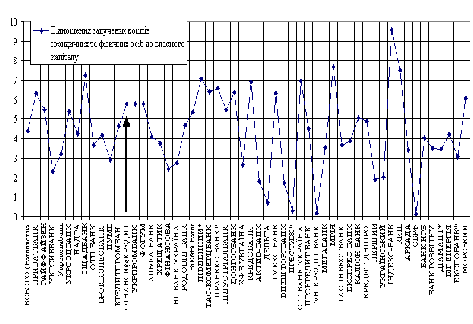
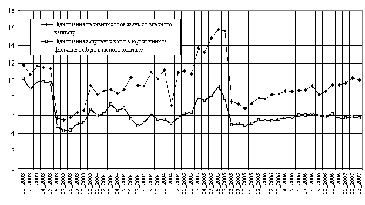
Рис.2.4. – Порівняльні показники відношення залучених коштів до власного капіталу в найбільших банках України станом на 01.04.2007 року
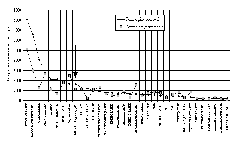
Рис.2.5. – Положення БАНК “Фінанси та Кредит” на ринку залучених коштів в банківській системі України станом на 01.04.2007 року
Як показують наведені на рис.2.3 - 2.4. порівняльні показники відношен-ня залучених коштів до власного капіталу в найбільших банках України станом на 01.04.2007 року, цей показник для БАНК “Фінанси та Кредит” дорівнює 5,8, при рівні показника у лідера АКБ “Приватбанк” – 6,4 та максимальному значен-ні до 7,0. Таким чином, потенціал банку для залучення коштів використано у високому ступені.
Як показують результати аналізу, наведені на графіках рис. 2.5 БАНК “Фінанси та Кредит” станом на 01.04.2007 року займає 9-те місце в банківській системі України по обсягам залучених коштів юридичних та фізичих осіб, при цьому ці обсяги в 5 разів менші, ніж у лідера БС України – АКБ “Приватбанк”.
2.2 Аналіз залучених коштів
Динаміка обсягів та структури залучених коштів в БАНК “Фінанси та кредит” у 2003 –2007 роках характеризується графіками, наведеними на рис.2.1 – 2.2. Як показує аналіз наведених графіків, темп зростання залучених коштів фізичних та юридичних осіб в БАНК “Фінанси та Кредит” за 2005 – 2007 роки характеризується:
а) 2005 рік:
зростання поточних коштів фізичних осіб на 80,10 %
- зростання строкових коштів фізичних осіб на 100,18 %
- зростання поточних коштів юридичних осіб на 38,92 %
- зростання строкових коштів юридичних осіб на 150,37 %
б) 2006 рік:
зростання поточних коштів фізичних осіб на 75,49 %
- зростання строкових коштів фізичних осіб на 74,87 %
- зростання поточних коштів юридичних осіб на 51,17 %
зростання строкових коштів юридичних осіб на 34,17 %
в) 2007 рік (приведення темпів 1 кварталу до річної норми):
зростання поточних коштів фізичних осіб на 104,56 %
- зростання строкових коштів фізичних осіб на 22,44 %
- зростання поточних коштів юридичних осіб на 56,76 %
- зростання строкових коштів юридичних осіб на 56,83 %
Таким чином, у 2007 році майже в 3 рази знизився темп нарощення строкових депозитів фізичних осіб, але на 25% підвищився темп нарощення поточних депозитів фізичних осіб за рахунок розширення карткових платіжних систем та на 75% підвищився темп зростання строкових депозитів юридичних осіб.
На рис.2.3 – 2.8 наведені результати структурного аналізу часток залуче-них коштів та власного капіталу в БАНК “Фінанси та Кредит” у 2003 – 2007 роках.
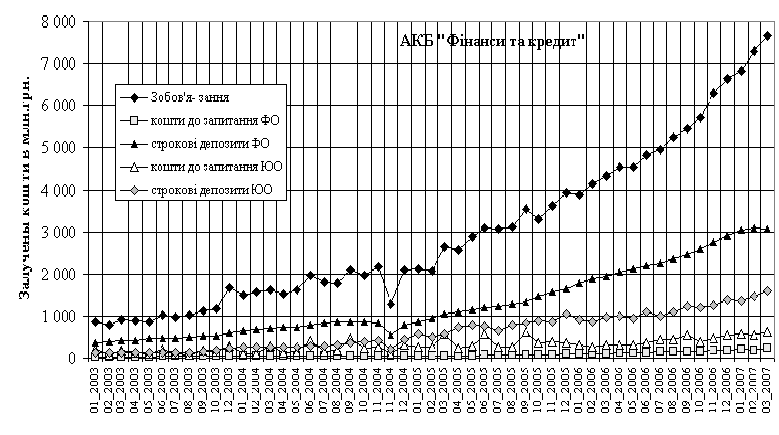
Рис.2.1.
– Динаміка
загального
обсягу та окремих
видів залучених
коштів в БАНК
“Фінанси та
кредит” у 2003 –2007
роках
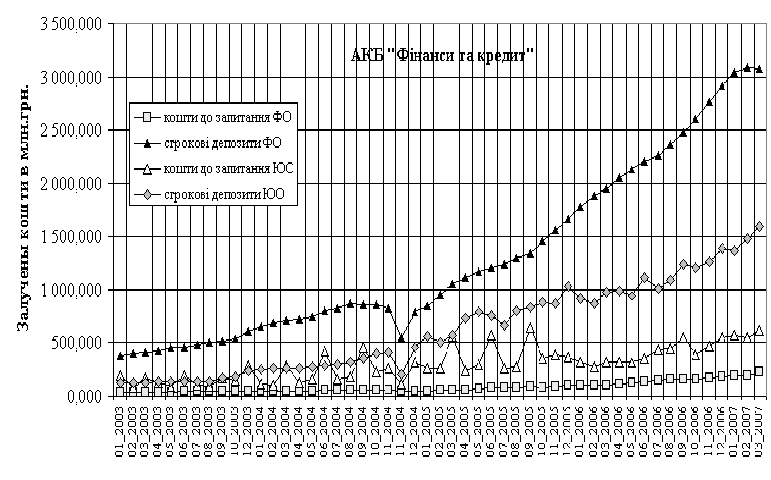
Рис.2.2.
– Динаміка
обсягів окремих
видів залучених
коштів в БАНК
“Фінанси та
кредит” у 2003 –2007
роках
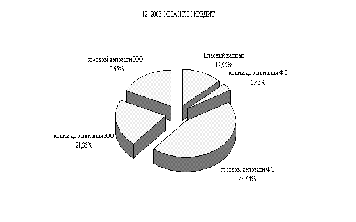
Рис.2.3. – Структура залучених коштів в БАНК “Фінанси та кредит” станом на 31.12.2003 року
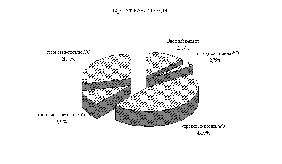
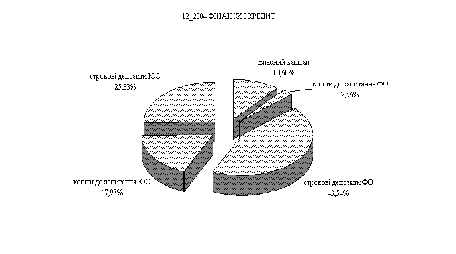
Рис.2.4.
– Структура
залучених
коштів в БАНК
“Фінанси та
кредит” станом
на 31.12.2004 року
Рис.2.5. – Структура залучених коштів в БАНК “Фінанси та кредит” станом на 31.12.2005 року
Як показує аналіз графіків рис.2.3 – 2.7 результати структурного аналізу часток залучених коштів та власного капіталу в БАНК “Фінанси та Кредит” у 2003 – 2007 роках свідчать про наступну політику формування залучених коштів менеджментом банку:
а) Частка поточних коштів фізичних осіб є практично стабільною на протязі 4-х років:
31.12. 2003 - 3,43 %; 31.12. 2004 - 2,56 %; 31.12. 2005 - 2,78 %;
31.12. 2006 - 3,11 %; 01.04. 2007 - 3,47 %
б) Частка строкових коштів фізичних осіб поступово підвищується у 2003 – 2006 роках, а у 2007 році ідентифікується тенденція до зниження частки залучених строкових коштів фізосіб:
31.12. 2003 - 44,64 %; 31.12. 2004 - 43,54 %; 31.12. 2005 - 45,55 %;
31.12. 2006 - 50,83 %; 01.04. 2007 - 47,54 %
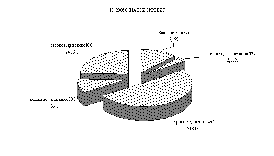
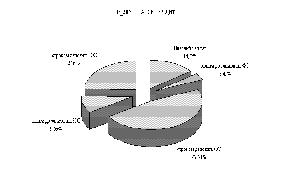
Рис.2.8.
– Структура
залучених
коштів в БАНК
“Фінанси та
кредит” станом
на 31.12.2006 року
Рис.2.7. – Структура залучених коштів в БАНК “Фінанси та кредит” станом на 01.04.2007 року
в) Частка поточних коштів юридичних осіб знизилась у 2003 –2006 роках майже в 2,2 рази та у 2007 році має тенденцію до поступового росту:
31.12. 2003 - 21,33 %; 31.12. 2004 - 17,97 %; 31.12. 2005 - 9,90 %
31.12. 2006 - 9,55 %; 01.04. 2007 - 9,66 %
г) Частка строкових коштів юридичних осіб зросла майже на 50% у 2003 – 2005 роках, та , знизившись, практично стабілізувалась у 2006 –2007 роках:
31.12. 2003 - 17,65 %; 31.12. 2004 - 21,33 %; 31.12. 2005 - 28,41 %
31.12. 2006 - 24,33 %;01.04. 2007 - 24,60 %
д) Частка власного капіталу регулюється менеджментом банку в достатньо вузькому діапазоні та у 2007 році має тенденцію до підвищення, яке , напевне, буде знижено за рахунок випереджаючого нарощення депозитного портфелю:
31.12. 2003 - 12,95 %; 31.12. 2004 - 10,60 %; 31.12. 2005 - 13,77 %;
31.12. 2006 - 12,19 %; 01.04. 2007 - 14,73 %
На рис.Д.1 –Д.9 Додатку Д наведена порівняльна динаміка та структура залучених коштів у 2003 – 2006 роках у найбільших банках 1 групи рейтингу НБУ – “Приватбанк”, “Укрсоцбанк”, “Укрексімбанк”. Порівняльний аналіз структури залучених коштів у цих банках та досліджуємому БАНК “Фінанси та Кредит” показує, що кожний банк дотримується своєї стратегії залучення коштів (рис.Д.4 –Д.9):
- від стратегії випереджаючого залучення виключно строкових коштів фізичних осіб в АКБ “Приватбанк”(рис.Д.1), характерній також і для БАНК “Фінанси та кредит” (стратегія ощадного банку),
- до стратегії зрівноваження часток залучених поточних коштів юридичних осіб та строкових депозитів фізичних і юридичних осіб в АКБ “Укрексімбанк” (рис.Д.3) та АКБ “Укрсоцбанк”(рис.Д.2).
2.3 Організаційне, методичне і програмне забезпечення управління залученими коштами банку
Зовнішня інформація з управління зобов'язаннями пов'язана зі станом міжнародного і внутрішнього фінансового ринку, ринку нерухомості, змінами податкового законодавства, станом банків-контрагентів, станом бізнесу в галузях, де працюють клієнти банку.
Внутрішню інформацію банку треба розглядати за її джерелами та періодичністю (табл. 2.5).
Таблиця 2.2 Класифікація внутрішньої інформації з управління зобов'язаннями банку
| Періодичність | Джерело інформації |
| Статистична звітність | |
| Щоденна | Звіт про суми І процентні ставки за депозитами |
| Щодекадна | Звіт про структуру активів і пасивів за строками |
| Щомісячна | Звіт про дотримання економічних нормативів |
| Звіт про двадцять найбільших кредиторів банку | |
| Звіт про зобов'язання за залученими коштами (класріфікація за секторами економіки) | |
| Звіт про зобов'язання за залученими коштами (за класифікаціями контрагентів і рахунків) | |
| Довідка про залучені кошти та стан перерахування коштів обов'язко-вих резервів на окремий рахунок у Національному банку України | |
| Фінансова звітність | |
| Щоденна | Баланс банку |
| Оборотно-сальдова відомість | |
| Щомісячна | Баланс банку |
| Оборотно-сальдовий баланс банку | |
| Щоквартальна | Баланс у складі квартального фінансового звіту |
| Звіт про фінансові результати | |
| Щорічна | Баланс у складі річного фінансового звіту |
| Звіт про рух грошових коштів | |
| Звіт про фінансові результати | |
Управління зобов'язаннями банку здійснюється Правлінням банку, КУАП, Казначейством, функціональними підрозділами з вкладних операцій, аналізу, планування, звітності. Розподіл функцій і повноважень з управління зобов'язаннями відрізняється за банками і залежить від типу його організаційної структури, кількості рівнів управління у банку, ступеня централізації прийняття рішень щодо пасивних операцій. У документованій формі розподіл функцій і повноважень передбачається внутрішніми регламентами банку і повинен забезпечити виконання всіх завдань з управління зобов'язаннями банку:.
- Встановлення завдань щодо залучення коштів клієнтів
- Контроль за виконанням завдань щодо залучення коштів
- Встановлення процентних ставок за депозитами клієнтів
- Методика планування залучення коштів
- Методика розрахунку процентної ставки за депозитами
- Облік операцій за депозитами
- Аналіз залучених коштів
- Статистична звітність
- Управлінська звітність
Методичне забезпечення банку з управління зобов'язаннями охоплює політики банку, внутрішні нормативні документи стосовно аналітичного обліку, форм управлінської звітності, ризик-менеджменту, планування, здійснення депозитних операцій з клієнтами та банками, методики з планування і аналізу грошових потоків зі зобов'язань банку (табл. 2.3).
Таблиця 2.3 Групи і види методичного забезпечення банку з управління зобов'язаннями банку
| Групи методичного забезпечення | Види методичного забезпечення |
| Загальні для всіх зобов'язань | |
| 3 політик | Депозитна політика |
| Облікова політика | |
| 3 обліку | План аналітичних рахунків |
| Зі звітності | Форми управлінської звітності |
| 3 ризик-менеджменту | Положення щодо управління ризиком незбалансованої ліквідності |
| 3 планування | Методичні рекомендації зі складання бізнес-плану розвитку банку на рік |
| Стосовно залучених коштів | |
| Зі здійснення депозитних операцій з клієнтами | Положення про депозитні операції юридичних осіб у національній та іноземній валютах у системі банку |
| Правила здійснення установами банку операцій по вкладах населення | |
| Правила випуску депозитних сертифікатів банку | |
| Зі встановлення процентних ставок за депозитами | Методи ціноутворення на депозити банку |
| 3 вивчення та управління грошовими потоками | Методичні рекомендації з вивчення та управління грошовими потоками |
Управління залученими коштами в БАНК “Фінанси та кредит” методично входить до загального процесу управління ризиками в Банку – який є безперервним і охоплює всі структурні рівні, від управлінського (Комітет з ризиків при Спостережній Раді і Правлінні Банку) до рівня, на якому безпосередньо виникають ризики.
Організаційно управлінням залученими коштами в банку “Фінанси та кредит” займається Правління Банку, Кредитний комітет і Комітет з управління активами і пасивами є вищими колегіальними, оперативними і виконавчими органами Банку, та несуть відповідальність за організацію і реалізацію процесу управління доходністю та фінансовою стійкістю в Банку.
В результаті реорганізації структури Банку за участю консультантів Про-екту Реформування банківського сектору України TACIS в 2005 році в Банку "Фінанси та Кредит" було створено незалежний від бізнес-підрозділів Департа-мент ризик-менеджменту [83].
Правління Банку взаємодіє зі Спостережною Радою з питань ризик-мене-джменту, виходячи із загальноприйнятих принципів корпоративного управлін-ня.Взаємодія складається з двох частин - звітність і надання рекомендацій.
Залучені кошти банку мають наступні основні методологічні важелі контролю та управління:
- доступність до додаткового залучення та можливість підтримання необхідного рівня залучення;
- вартість залучених коштів, яка реалізується у вигляді ставок залучення;
- стабільність обсягів залучених коштів з точки зору конкурентності умов з іншими банками;
- процентна маржа використання залучених коштів, яка реалізується у вигляді кредитних ставок розміщення залучених коштів, конкурентних з точки зору середньоринкових ставок кредитування в банківській системі України.
В результаті несприятливого коливання на ринку відсоткових ставок Банк піддається відсотковому ризику, джерелом якого є дисбаланс активів і пасивів, чутливих до зміни відсоткових ставок за термінами погашення.
З метою зниження відсоткового ризику при управлінні залученими коштами Банк використовує комплексну систему управління ризиком, яка базується на:
- прогнозуванні тенденцій зміни відсоткових ставок;
- вивченні динаміки зміни спреду між ставками залучення і розміщення коштів;
- визначенні величини GAP-розриву між активами і пасивами, чутливими до зміни відсоткових ставок на різних часових проміжках;
- визначенні співвідношення активів і пасивів, чутливих до зміни відсоткових ставок і співвідношення GAP-розриву до чистих активів Банку;
- встановленні ліміту величини відсоткового ризику в капіталі Банку;
- здійсненні контролю за розривами між активами і пасивами, чутливими до зміни відсоткових ставок на щотижневій основі;
- здійсненні контролю за рівнем чистої відсоткової маржі;
- співвідношення величини відсоткового ризику з прибутком Банку;
- створенні стрес-моделей;
- проведенні зваженої відсоткової політики Банку, яка базується на формуванні відсоткових ставок за кредитами з урахуванням собівартості пасивів і рейтингу позичальника, ризику операції;
- щомісячному перегляді відсоткових ставок активних і пасивних опера-цій з урахуванням ринкової позиції банків-конкурентів;
- управлінні кривою прибутковості активів і пасивів за термінами погашення.
Результати оцінки та аналізу величини відсоткового ризику подаються на засідання Кредитного комітету і КУАП двічі на тиждень. КУАП ухвалює рі-шення про зміну відсоткової політики Банку і внутрішніх лімітів відсоткового ризику. Рішення про зміну рівня відсоткових ставок затверджуються КУАП і доводяться до всіх регіональних підрозділів відповідними наказами і розпоряд-женнями. КУАП здійснює постійний моніторинг і перегляд відсоткових ставок за видами валют, в розрізі термінів, видів продуктів (за активами і пасивами Банку).
Щоденний контроль відповідності фактичних відсоткових ставок, вста-новлених в Банку, здійснює служба бек-офісу Головного Банку. Контроль про-водиться в цілому по системі Банку.
Для підвищення "гнучкості" балансу по відношенню до відсоткового ризику в договорах з фіксованою ставкою (кредитних, депозитних) передбачена можливість перегляду відсоткових ставок, у разі значних коливань ставок на ринку або зміни облікової ставки.
Прийняті Комітетом управлінські рішення виконуються працівниками казначейства банку та інших структурних підрозділів з відповідних напрямів діяльності. Казначейство або департамент активних і пасивних операцій є ос-новним робочим підрозділом комерційного банку, який реалізує інтегрований підхід до управління фінансовими потоками банку та управлінські рішення КУАП.
2.4 Інструментарій з управління залученими коштами банку
Основним інструментом управління зобов'язаннями банку є депозитна ставка. В основу формування депозитних ставок покладено визначення рівня ринкових процентних ставок.
Рівень ринкових процентних ставок може бути визначений за формулою:
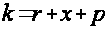 (2.1)
де k – рівень ринкової процентної ставки;
r - реальна процентна ставка процентів;
x – очікуваний рівень інфляції;
p - премія за ризик непогашених зобов’язань.
Реальна ставка залежить від попиту та пропозиції грошей. Реальна ставка процента та інфляційна премія разом визначають номінальний рівень вільного від ризику процента (i):
 (2.2)
Застосовуємі інструменти управління залученими коштами в БАНК “Фінанси та кредит” та інших банках банківської системи України дають можливість структурувати основні сегменти залучених коштів як:
1. Ощадні депозити, основними признаками яких є:
сплата відсотків в кінці строку договору депозиту чи авансом;
відсутність права на довкладення коштів до вкладу на період договору;
відсутність права на часткове зняття коштів вкладу на період договору;
2. Доходні депозити, основними признаками яких є:
регулярна (щомісячна чи щоквартальна) сплата відсотків;
відсутність права на довкладення коштів до вкладу на період договору;
відсутність права на часткове зняття коштів вкладу на період договору;
3. Накопичувальні депозити, основними признаками яких є:
умови як сплати відсотків в кінці строку так і регулярна (щомісячна чи щоквартальна) сплата відсотків;
наявність права на довкладення коштів до вкладу на період договору;
відсутність права на часткове зняття коштів вкладу на період договору;
4. Універсальні депозити, основними признаками яких є:
умови як сплати відсотків в кінці строку так і регулярна (щомісячна чи щоквартальна) сплата відсотків;
наявність права на довкладення коштів до вкладу на період договору;
наявність права на часткове зняття коштів вкладу на період договору;
У вказаних 4-х сегментах додаткові умови строків сплати відсотків та наявність чи відсутність права управління основним “тілом” депозиту є основою для систематичного регулювання різниці в відсоткових ставках при рівних строках розміщення депозитів.
На рис.2.8 – 2.19 наведені результати оцінки конкурентоспроможності БАНК «Фінанси та кредит» у всіх сегментах ринку залучення депозитів фізичних осіб в Україні. Як показує аналіз даних рис. 2.8- 2.19 маркетингова політика пропозиції банківських послуг фізичним особам БАНК «Фінанси та кредит» характеризується відносно високим рівнем пропонуємих ставок депозитних ресурсів (вкладів населення) – ставки покупки ресурсів. В табл.2.3 наведені коефіцієнти конкурентоспроможності по привабливості ставок покупки ресурсів БАНК «Фінанси та кредит» відносно конкурентів, розраховані як:
а) Коефіцієнт конкурентної привабливості депозитних ставок:
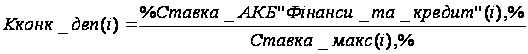 (2.3)
де – ставка_макс(і) – максимальна ставка депозитів населення і-го виду;
Аналіз результатів, наведених в табл.2.3 та на рис.2.8 – 2.19, показує , що в сегменті ринку банківських послуг для фізичних осіб конкурентні коефіцієнти привабливості БАНК “Фінаси та кредит” в середньому становлять 89,725%, а діапазон коефіцієнтів для різних видів вкладів знаходиться серед значень 72,3% –100%, тобто:
- доходна ставка депозитів для фізосіб в банку знаходиться на першій позиції рейтингу, або в верхньому діапазоні рейтингу, тобто ставки депозитів привабливі для клієнтів, але залучені ресурси є відносно “дорогими”;
- банк застосовує середній рівень обмежувальних бар’єрів по мінімальній сумі вкладу відносно інших банків конкурентів, тобто є привабливим для кілєнтів, але з високою собівартістю обслуговування кожного депозиту, яка зростає із зниженням мінімальної суми депозиту.
Таким чином, проведений аналіз показав:
- конкурентні переваги на ринку послуг фізичним особам в БАНК “Фінанси та кредит” на сучасному етапі забезпечуються політикою максимальних ставок залучення депозитів;
- мінімальні ставки по депозитах БАНК “Фінанси та кредит” визначає тільки по євро, оскільки активний портфель банку в цій валюті є нерозвинутим;
- банк не приймає участі у деяких короткострокових діапазонах вкладів (універсальні на 6 місяців, накопичувальні на 3 місяці), у всіх інших діапазонах банк максимально використовує весь набір інструментів управління депозитами.
Таблиця 2.3 Коефіцієнти конкурентоспроможності БАНК «Фінанси та кредит» за рівнем привабливості депозитних послуг фізичним особам
|
№ з/п |
Назва банківської послуги |
Ставка чи сумарна ставка БАНК «Фінанси та кредит» | Максимальна (для депо-зитів) ставка на ринку в характерному сегменті |
Коефіцієнт конкурент-тної приваб-ливості про-позицій БАНК «Фінанси та кредит» |
| 1. | Ощадні вклади на 3 місяці (гривня) | 13,0% | 13,0% | 100,00% |
| 2. | Ощадні вклади на 3 місяці (долар США) | 10,7% | 10,7% | 100,00% |
| 3. | Ощадні вклади на 3 місяці (євро) | 6,0% | 11,0% | 54,55% |
| 4. | Ощадні вклади на 6 місяців (гривня) | 14,0% | 14,1% | 99,29% |
| 5. | Ощадні вклади на 6 місяців (долар США) | 11,0% | 11,0% | 100,00% |
| 6. | Ощадні вклади на 6 місяців (євро) | 7,5% | 7,9% | 94,94% |
| 7. | Ощадні вклади на 12 місяців (гривня) | 14,5% | 16,0% | 90,63% |
| 8. | Ощадні вклади на 12 місяців (долар США) | 11,0% | 11,3% | 97,35% |
| 9. | Ощадні вклади на 12 місяців (євро) | 8,5% | 9,5% | 89,47% |
| 10. | Доходні вклади (зняття процентів, без по-повнення та зняття) на 3 місяці (гривн) | 13,0% | 16,0% | 81,25% |
| 11. | Доходні вклади на 3 місяці (дол. США) | 10,7% | 11,2% | 95,54% |
| 12. | Доходні вклади на 3 місяці (євро) | 6,0% | 8,3% | 72,29% |
| 13. | Доходні вклади (зняття процентів, без по-повнення та зняття) на 6 місяців (гривн) | 13,5% | 14,8% | 91,22% |
| 14. | Доходні вклади на 6 місяців (дол. США) | 10,5% | 10,5% | 100,00% |
| 15. | Доходні вклади на 6 місяців (євро) | 7,0% | 8,5% | 82,35% |
| 16. | Доходні вклади (зняття процентів, без по-повнення та зняття) на 12 місяців (гривн) | 14,0% | 16,0% | 87,50% |
| 17. | Доходні
вклади
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: |