Управління залученими коштами банку (за матеріалами ТОВ Банк "Фінанси та кредит")
Під економетричною моделлю розуміють рівняння регресії, яке встанов-лює кількісне співвідношення між дивідендною доходністю статутного капіта-лу банка і відносною структурою залучених коштів, при цьому вважається що принцип конкуренції банківського ринку приводить до вирівнювання відсот-кових ставок для різних видів депозитів в банках України.
Аналіз формування дивідендної доходності статутного капіталу банка за допомогою економетричних методів включає [45]: з’ясування чинників, що мо-жуть впливати на розмір доходів; формування масиву статистичної інформації; знаходження регресійних залежностей (побудова регресійних моделей); еконо-мічна інтерпретація моделей і практичне використання.
В табл.Б.1 – Б.6 Додатку Б наведені вихідні дані статистичних спосте-режень по БАНК “Фінанси та Кредит” за 2003 – 2007 рік (помісячно) для вияв-лення впливу структури залучених ресурсів на дивідендний рівень доходності статутного капіталу банку.
В якості вхідних параметрів дослідження Х1 – Х11, згідно з доступними для дослідження агломератами балансів банків, публікуємих щомісячно на Інтернет-сайті Асоціації комерційних банків України [81] застосовуються :
Х1 - Частка технологічних (основні засоби, дебіторська заборгованість, нараховані відсотки) та малоприбуткових(каса, коррахунок в НБУ) активів, віднесених до поточного рівня статутного капіталу банку, % ;
Х2 - Частка низькоприбуткових міжбанківських кредитів, віднесених до поточного рівня статутного капіталу банку, % ;
Х3 - Частка високоприбуткових кредитів юридичним особам, віднесених до поточного рівня статутного капіталу банку, % ;
Х4 - Частка високоприбуткових кредитів фізичним особам, віднесених до поточного рівня статутного капіталу банку, % ;
Х5 - Частка високоприбуткових цінних паперів, віднесених до поточного рівня статутного капіталу банку, % ;
Х6 - Частка безплатного власного капіталу (статутний +фонди + прибуток), віднесених до поточного рівня статутного капіталу банку, % ;
Х7 - Частка низьковартісних залучених коштів до запитання фізосіб, віднесених до поточного рівня статутного капіталу банку, % ;
Х8 - Частка високовартісних залучених строкових депозитів фізосіб, віднесених до поточного рівня статутного капіталу банку, % ;
Х9 - Частка низьковартісних залучених коштів до запитання юридосіб, віднесених до поточного рівня статутного капіталу банку, % ;
Х10 - Частка високовартісних залучених строкових депозитів юридосіб, віднесених до поточного рівня статутного капіталу банку, % ;
Х11 - Частка платних технологічних пасивів (дебіторська заборгованість, власні ЦП, відсотки за депозити), віднесених до поточного рівня статутного капіталу банку, % ;
В якості вихідної функції Y досліджується параметр:
Y - Приведена до річної норми прибутковість (дивідендна доходність) статутного капіталу, % на рік.
В розробленій моделі, для того, щоб можна було порівнювати банки з різними статутними капіталами на протязі певного інтервалу часу (чи один банк зі статутним капіталом, що змінюється кожен місяць) переходимо до відносних (зведених) величин, тобто величин віднесених до статутного капіталу.
 (3.6)
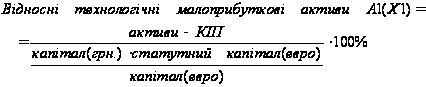 (3.7)
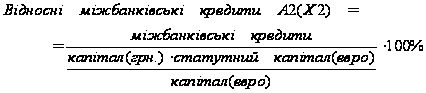 (3.8)
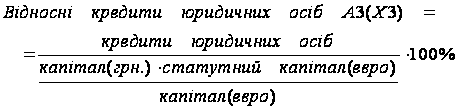 (3.9)
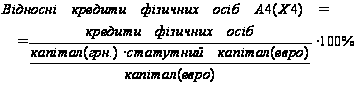 (3.10)
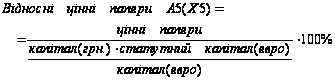 (3.11)
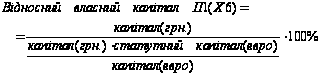 (3.12)
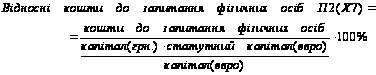 (3.13)
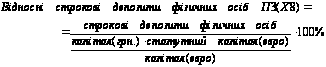 (3.14)
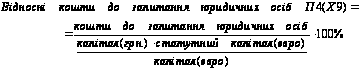 (3.15)
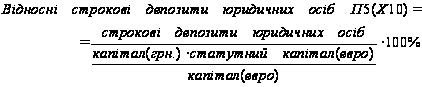 (3.16)
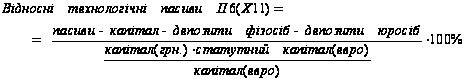 (3.17)
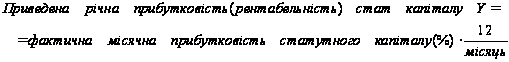 (3.18)
На основі наведених
даних спостережень
будуються
лінійна одновимірні
Y=f(X1)
та багатовимірні
Y=f(X1,X2,X3)
регресійні
моделі, яка
встановлює
залежність
доходності
статутного
капіталу банку
 від суми показників
статей залученого
платного капіталу
ресурсів
 ,
(
 ,
n – кількість
періодів, що
розглядаються)
в і-тий період
[48].
Одновимірна лінійна регресійна модель представляється як:
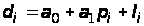 ,
(3.19)
де
 – постійна
складова доходу
(початок відліку);
 – коефіцієнт
регресії;
 –
відхилення
фактичних
значень доходу
від оцінки
(математичного
сподівання)
 середньої
величини доходу
в і-тий період.
Існують різні
способи оцінювання
параметрів
регресії.
Найпростішим,
найуніверсальнішим
є метод найменших
квадратів[48].
За цим методом
пара-метри
визначаються
виходячи з
умови, що найкраще
наближення,
яке мають
забезпечувати
параметри
регресії,
досягається,
коли сума квадратів
різниць
між фактичними
значеннями
доходу та його
оцінками є
мінімальною,
що мож-на записати
як
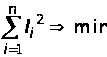 .
(3.20)
Відмітимо, що
залишкова
варіація (3.15) є
функціоналом
 від па-раметрів
регресійного
рівняння:
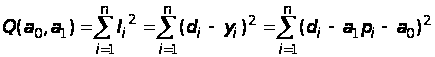 (3.21)
За методом
найменших
квадратів
параметри
регресії
і
є розв’язком
системи двох
нормальних
рівнянь [48]:
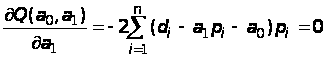 ,
(3.22)
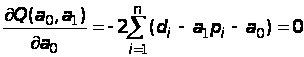 .
Розв’язок цієї системи має вигляд:
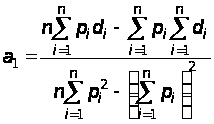 ,
(3.23)
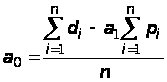 .
Середньоквадратична помилка регресії, знаходиться за формулою
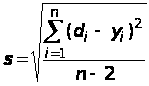 ,
(3.24)
Коефіцієнт детермінації для даної моделі
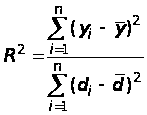 (3.25)
повинен
дорівнювати
:
 >0,75
– сильний
кореляційний
зв’зок, 0,36>>0,75
- кореляційний
зв’язок середньої
щільності;
<0,36
- кореля-ційній
зв’язок низької
щільності [48].
В табл.3.1 наведені вихідні дані по 48 банках банківської системи України за станом звіту на 01.07.2007 року (за 2006 рік [81]), на рис.3.7 – 3.11 наведені результати регресійних розрахунків лінійних одновимірних моделей Y=f(П1),
Y=f(П2),Y=f(П3),Y=f(П4),Y=f(П5), виконані за допомогою стандартних функ-цій одномірного регресійного аналізу “електронних таблиць” EXCEL-2000.
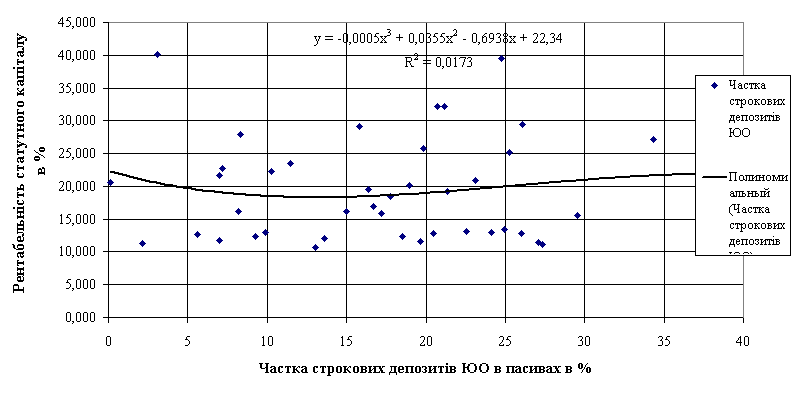
Як видно з графіків рис.3.1 – 3.5 коефіцієнт детермінації R2 знаходиться в діапазоні 0,05 – 0,2 , тобто лінійний одномірний кореляційний зв’язок є слабої сили або незначущим. Фізичний зміст величини коефіцієнта детермінації R2: вона показує, яку долю загальної дисперсії пояснює наше рівняння регресії.
Найбільша сила зв”язку (R2=0,2) виявляється для дослідженої виборки:
- при підвищенні частки “дешевих” поточних депозитів юридичних осіб явно ідентифіковане зростання рентабельності статутного капіталу банку (рис.3.4);
- при підвищенні частки “дорогих” строкових депозитів фізичних осіб явно ідентифіковане падіння рентабельності статутного капіталу банку(рис.3.9);
Таблиця 3.1 Показники структури залучених коштів та рентабельності в банках України [81] станом на 31.12.2006 року
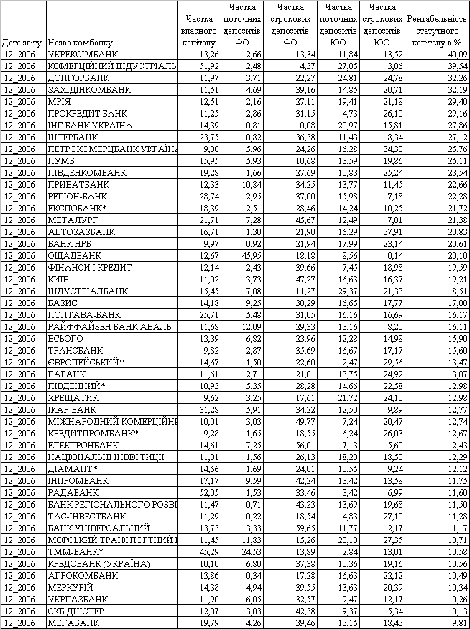
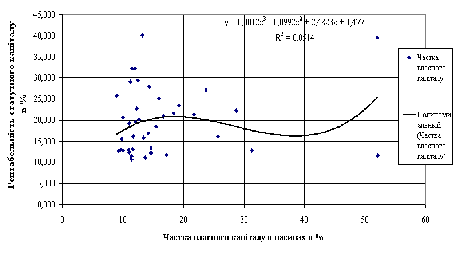
Рис.3.7.
– Одномірна
регресійна
залежність
рентабельності
статутного
капіталу від
структурної
частки власного
капіталу в
пасивах банку
для вибірки
48 банків України
з рівнем рентабельності
10-40%
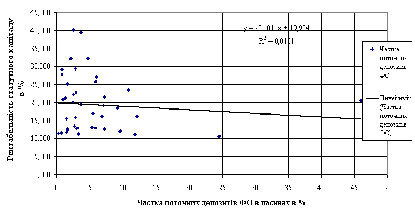
Рис.3.8.
– Одномірна
регресійна
залежність
рентабельності
статутного
капіталу від
структурної
частки поточних
депозитів
фізосіб в пасивах
банку для вибірки
48 банків України
з рівнем рентабельності
10-40%
Рис.3.9. – Одномірна регресійна залежність рентабельності статутного капіталу від структурної частки строкових депозитів фізосіб в пасивах банку для вибірки 48 банків України з рівнем рентабельності 10-40%
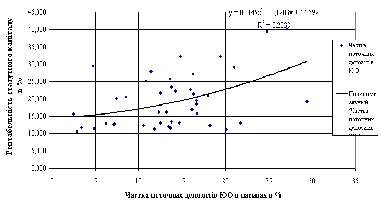
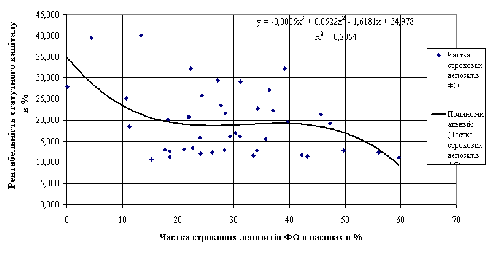
Рис.3.10. – Одномірна регресійна залежність рентабельності статутного капіталу від структурної частки поточних депозитів юросіб в пасивах банку для вибірки 48 банків України з рівнем рентабельності 10-40%
Рис.3.11. – Одномірна регресійна залежність рентабельності статутного капіталу від структурної частки строкових депозитів юросіб в пасивах банку для вибірки 48 банків України з рівнем рентабельності 10-40%
Існує нелінійна функція рентабельності від структурної частки власного капіталу з можливим максимумом в районі 19-20%, яка потребує додаткового дослідження (рис.3.7), так:
а) при частці власного капіталу в пасивах – 12,19% для БАНК “Фінанси та кредит”(10 місце на ринку залучених коштів по обсягу), рівень рентабельності статутного капіталу становить 19,59%;
б) при частці власного капіталу в пасивах – 12,39% для АКБ “Приватбанк”(1 місце на ринку залучених коштів по обсягу), рівень рентабельності статутного капіталу становить 22,66%;
в) при рості частки власного капіталу в пасивах – 19,26 % для АКБ “Державний Укрексімбанк”( 7 місце на ринку залучених коштів по обсягу), рівень рентабельності статутного капіталу зростає до 40,09%;
г) при подальшому рості частки статутного капіталу в пасивах – 24,35 % для АКБ “Перший український міжнародний банк”( 15 місце на ринку залучених коштів по обсягу), рівень рентабельності статутного капіталу знижується до 25,1%;
Лінійна багатовимірна модель (ЛБМ) Y=f(X1,X2,X3) має такий вигляд [68]
y=β0+ β1x1+ … + βpxp (3.26)
y – залежна змінна – ендогенна змінна
x1, x2…xp – залежні змінні – екзогенні змінні.
У зв’язку з тим, що економетрична модель обов’язково має випадкову помилку, модель (3.26) переписується у вигляді (3.27)
y=β0+ β1x1+ … + βpxp+ε (3.27)
де ε – випадкова помилка або перешкода.
Якщо після
необхідних
обчислень
визначені
чисельні значення
коефіці-єнтів
β,
то кажуть, що
ми отримали
оцінку коефіцієнтів
моделі: ,
тобто оцінкою
коефіцієнта
β є його
чисельне значення
b=
 .
Якщо замінити у виразі (3.22) коефіцієнти моделі оцінками, то ми отримаємо такий вираз
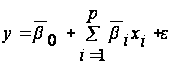 (3.23)
Основними передумовами використання моделі (3.26-3.27), а такі моделі ще називаються регресійними багатовимірними моделями, є наступне:
M (ε)=0 математичне сподівання перешкоди равно 0;
перешкода
взаємонезалежна
із змінними
cov (xi, )=0
для 2-х визначень
перешкоди
коефіцієнтів
коваріації
між ними також
дорівнює 0 - cov
перешкода ε нормально розподілена величина з параметрами (0;1) ε=N (ε, 0;1)
від виміру до
виміру дисперсія
перешкоди не
змінюється

П’ята властивість. носить спеціальну назву: гомоскедастичність (одно-рідність). Якщо умова 5) не виконана, то кажуть, що дисперсія має властивість гетероскедастичності.
Чисельний аналіз регресійної моделі починають з того, що визначають значення регресійних коефіцієнтів β1... βр та коефіцієнтів β0, який має спеціаль-ну назву – вільний член.
Регресійні коефіцієнти визначають за допомогою методів найменших квадратів.
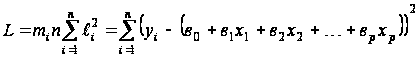 (3.28)
Візьмемо частичні похідні по кожному з виразів, дорівняти їх і отримаємо систему рівнянь
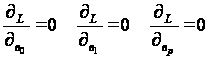
Ця система рівнянь має спеціальну назву – нормальна система.
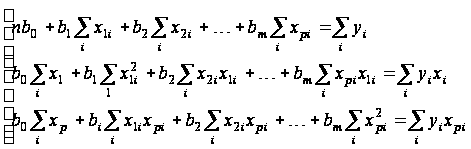 (3.29)
Невідомі у системі (3.25) – це коефіцієнти в0, в1...
х1, y1 – ми маємо внаслідок спостережень
в0, в1 - це коефіцієнти, які ми повинні визначити
n – кількість спостережень, вони нам завжди відомі.
Використовуючи таблицю вихідних даних (Додаток Б), розраховуємо багатовимірну лінійну регресійну модель за допомогою “електронних таблиць” EXCEL-2000. Результати розрахунків наведені в табл.В.1 – В.4 Додатку В.
Як видно з даних розрахунків табл.В1 – В4 Додатку В, лінійні багатовимірні рівняння регресії описують наступні статистичні процеси:
1. Рівняння багатовимірної лінійної регресії :
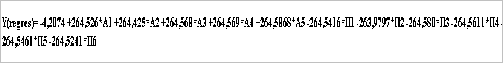
а)
11-параметрична
модель “активи+пасиви
БАНК “Фінанси
та Кредит”
(n=47).
б) 6-параметрична модель “пасиви БАНК “Фінанси та Кредит”(n=47).

в) 11-параметрична модель “активи+пасиви 4-х банків”(n=191).
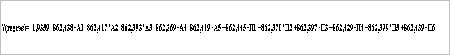
г) 6-параметрична модель “пасиви 4-х банків”(n=191).

2. Коефіцієнт детермінації для даних моделей:
а) Коефіцієнт детермінації R2 (11-параметрична модель “активи+пасиви БАНК “Фінанси та Кредит”) = 0,856 (n=47), сила регресійного зв’язка – високої щільності (більше 0,75).
б) Коефіцієнт
детермінації
R2
(6-параметрична
модель “пасиви
БАНК “Фінанси
та Кредит”) =
0,616 (n=47),
сила регресійного
зв’язка – середньої
щільності
(0,36>>0,75).
в) Коефіцієнт детермінації R2 (11-параметрична модель “активи+пасиви 4-х банків”) = 0,877 (n=191), сила регресійного зв’язка – високої щільності (більше 0,75).
г) Коефіцієнт детермінації R2 (6-параметрична модель “пасиви 4-х банків”) = 0,754 (n=191), сила регресійного зв’язка – високої щільності (більше 0,75).
3. Перевірку значущості регресійного рівня здійснюють за критерієм Фішера F. Якщо величина F буде більше Fтабл, то ми вважаємо, що наше рівняння значуще.
Згідно з таблицями критичних значень критерія Фішера:
- для багатовимірної (і=11) лінійної вибірки з n-1=191 величин табличне значення Fтабл = 1,93 при рівні довірчої ймовірності Р=0,95 [48].
- для багатовимірної (і=6) лінійної вибірки з n-1=47 величин табличне значення Fтабл = 2,31 при рівні довірчої ймовірності Р=0,95 [48].
Як видно з даних розрахунків (табл.3.3 –3.6), проведених за допомогою “електронних таблиць” EXCEL-2000, фактичні значення критерія Фішера для багатовимірних вибірок(і=6) з n-1=47 величин та (і=11) з n-1=191 величина становлять:
а) F (11-параметрична модель “активи+пасиви БАНК “Фінанси та Кредит”) = 19,526 (n=47)> 2,31 (табл.критерій Фішера);
б) F (6-параметрична модель “пасиви БАНК “Фінанси та Кредит”) = 10,981 (n=47)> 2,31 (табл.критерій Фішера);
в) F (11-параметрична модель “активи+пасиви 4-х банків”) = 116,582 (n=191)> 1,93 (табл.критерій Фішера);
г) F (6-параметрична модель “пасиви 4-х банків”) = 94,333 (n=191)> 1,93 (табл.критерій Фішера).
Тобто набагато перевищують мінімально-критеріальні значення по Фішеру і отримані регресійні багатовимірні рівняння є значущими.
На рис. 3.6 – 3.7 наведені результати графічного аналізу якості регресійних багатовимірних моделей по поточним залишкам (різниці фактичних помісячних значень рентабельності статутного капіталу і прогнозних значень, розрахованих по регресійній моделі).
Як показують результати аналізу, при впровадженні 11-параметричної моделі (“Активи+Пасиви”) по відношенню до якості рішення по 6-параметричній моделі (“Пасиви”) значення коефіцієнта детермінації R2 на вибірці помісячних даних для БАНК “Фінанси та Кредит” за 2003 –2006 роки зростає з рівня 0,616 (середня сила зв’язку) до 0,856 (сильний кореляційний зв’язок)
Одночасно, як показують результати аналізу, при впровадженні 11-параметричної моделі (“Активи+Пасиви”) по відношенню до якості рішення по 6-параметричній моделі (“Пасиви”) значення коефіцієнта детермінації R2 на вибірці помісячних даних для 4-х банків (БАНК “Фінанси та Кредит”, БАНК “Приватбанк”, БАНК “Укрсоцбанк”, БАНК “Державний Укрексімбанк” за 2003 –2006 роки зростає з рівня 0,754 (сильний кореляційний зв’язок) до 0,877 (сильний кореляційний зв’язок).
В той же час, як показують результати, наведені на графіках рис.3.6, 3.7 застосування багатовимірної моделі, отриманої по даним вибірки для 4-х банків, при застосуванні до прогнозу поточної рентабельності для БАНК “Фінанси та Кредит” дає систематичне завищення розрахунових даних відносно фактичних даних рентабельності від 7 до 30%.
Таким чином, для управління оптимальною структурою активів та пасивів в комерційому банку доцільно застосування багатовимірної регресійної моделі, отриманої на статистичній вибірці власних результатів діяльності.
В той же час, отримані результати статистичної значущості для багатовимірної регресійної моделі, побудованої на статистичній вибірці діяльності 4-х банків з різною структурою активів та пасивів, а також значно відрізняючимися обсягами залучених коштів, доказують життєздатність запропонованого підходу масштабування характеристик банку і спільного аналізу ефективності діяльності груп різнорідних комерційних банків України.
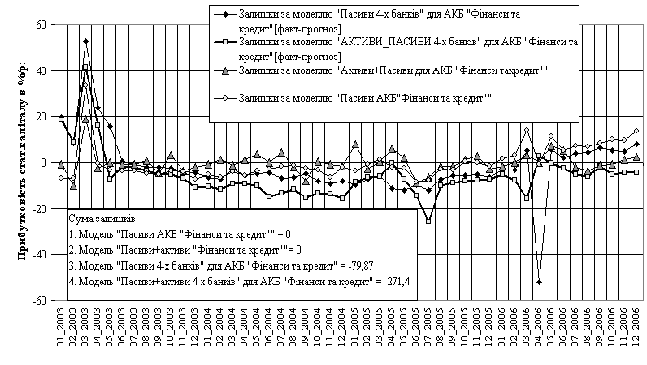
Рис.3.12.
– Аналіз залишків
(різниця фактичної
рентабельності
– прогноз по
регресійному
рівнянню) для
4-х моделей
регресійного
аналізу для
БАНК “Фінанси
та кредит” за
2003 –2006 роки (помісячно)
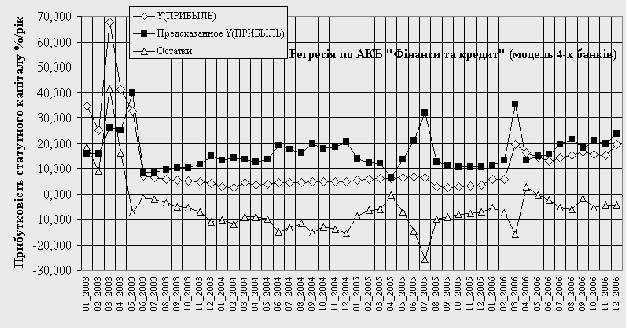 Рис.3.13.
– Динаміки
рентабельності
статутного
капіталу та
залишків
прогнозування
(різниця фактичної
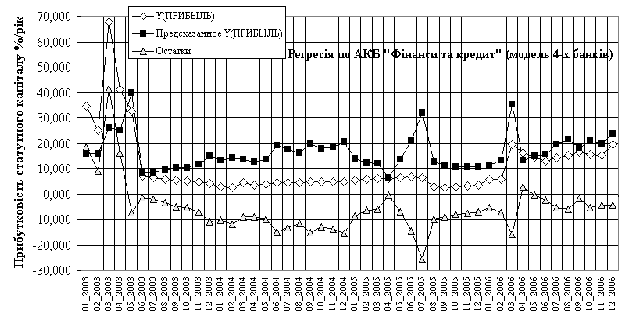
рентабельності
– прогноз по
регресійному
рівнянню) для
моделі “Активи+Пасиви”
по 4-х банках
для БАНК “Фінанси
та кредит” за
2003 –2006 роки (помісячно)
ВИСНОВКИ
Проведене дипломне дослідження мало метою теоретичне обгрунтування важливості інтегрованого управління активами та пасивами комерційного банку для визначення алгоритму управління залученням ресурсів(пасивів) у юридичних та фізичних осіб, розкриттю діючої практики залучення коштів в БАНК “Фінанси та Кредит”, а також пошуку напрямків удосконалення розвитку програмних моделей управління оптимальністю структури залучених коштів в комерційному банку.
Для досягнення поставленої мети в дипломній роботі вирішені такі завдання:
досліджено сутність та класифікацію ресурсної бази комерційного банку, як структурний розподіл коштів на власний капітал, залучені кошти юридичних та фізичних осіб у вигляді поточних та строкових депозитів, запозичені кошти у інших комерційних банків та Національного банку України у вигляді короткострокових та довгострокових кредитів;
досліджено структуру залучених коштів в БАНК “Фінанси та Кредит”, її динаміку