Коммерческие банки в экономике России: состояние и перспективы
Содержание
Введение
1 Коммерческий банк как элемент банковской системы
Понятие коммерческого банка
Функции коммерческого банка
Направления деятельности коммерческого банка
2 Состояние Российской банковской системы и коммерческих банков
2.1 Становление банковской системы в переходный период
Современное состояние коммерческих банков в Российской Федерации
3 Развитие и реформирование коммерческих банков в России
3.1Основные направления повышения эффективности деятельности коммерческого банка
3.2 Взаимодействие коммерческих банков с экономическими субъектами
Перспективные отрасли развития банковского бизнеса
Заключение
Список использованных источников
Введение
В национальной экономике банковская система является важнейшим институтом, обеспечивающим общую экономическую стабильность и безопасность ее развития. Мировой опыт свидетельствует, что полноценное развитие банковской инфраструктуры дает решающий импульс росту национальной экономики. Через банковские системы образуются крупнейшие инвестиционные ресурсы и государства заинтересованы в их направлении на нужды национальной экономики.
Вместе с тем банковская система является глобальным финансовым институтом, неизбежно требующим интеграции национальных рынков в мировую финансовую систему. Наиболее часто такая интеграция реализуется за счет открытия на территории другого государства банковских подразделений (дочерних банков или их филиалов).
Формирование банковского сектора, обеспечивающего предоставление экономике базового комплекса услуг и выступающего главным элементом финансового посредничества в процессе рыночных преобразований, стало определяющим направлением.
Широкие функциональные возможности банков определяют их высокую значимость в обеспечении финансовой стабильности и перспектив развития российской экономики. Однако за полтора десятилетия рыночных преобразований в России масштабы банковского сектора по сравнению не только с развитыми, но и с развивающимися странами не увеличились. Сдерживающие развитие и влияние на экономику кредитных институтов начала лежат не только в общих условиях и особенностях структуры российской экономики, но в значительной мере определяются низким уровнем исследования внутренних пропорций и структурных позиций функционирования банковского сектора России.
Банковская система, будучи одним из самых важных элементов экономики любого современного государства, оказывает огромное, разностороннее воздействие на жизнедеятельность общества в целом. Она не только обеспечивает аккумуляцию свободных денежных средств и их вовлечение в официальный оборот, но и является механизмом межотраслевого и межрегионального перераспределения денежного капитала, а также ключевым элементом расчетного и платежного механизмов хозяйственной системы страны. Бесперебойное и эффективное функционирование государственных органов и учреждений, развитие суверенного государства в целом напрямую зависят от состояния банковской системы страны, от ее устойчивости и надежности.
В силу своей внутренней природы банковская система в большей степени, чем экономика в целом, подвержена кризисным явлениям, которые могут затрагивать не только финансово-неустойчивые банки, но и клиентов, имеющих тесные взаимоотношения с ними.
Существенный урон стабильному функционированию кредитных организаций может нанести изъятие вкладов физическими лицами, причем этот процесс способен приобрести стихийный, иногда стимулируемый не экономическими причинами характер и охватить большое число банков, вызвать остановку проведения ими расчетных операций, заморозить предоставление кредитов, необходимых для нормального функционирования предприятий, привести к спаду экономической активности. Последствия таких потрясений обходятся обществу слишком дорого, причем затраты, связанные с восстановлением платежеспособности или банкротства, несоизмеримы с потерей доверия к кредитным институтам со стороны частных вкладчиков.
Правительства многих стран были вынуждены создать условия и выработать способы борьбы со вспышками массового изъятия вкладов и как следствие — кризисных ситуаций в банковской системе и экономике.
К числу условий, обеспечивающих устойчивое развитие банковского сектора, следует отнести создание соответствующих систем поддержки его жизнеспособности. Такие системы созданы практически во всех зарубежных странах и выполняют следующие функции:
обеспечивают финансовую поддержку банков, оказавшихся на грани неплатежеспособности;
защищают вкладчиков от полной потери их сбережений в случае банкротства банка.
Без такой системы невозможно успешное осуществление государственных экономических, социальных, политико-правовых, экологических и других программ и проектов.
В условиях развития товарного и становлении финансового рынка, резко меняется структура банковской системы. Появляются новые виды финансовых учреждений, новые кредитные инструменты и методы обслуживание клиентов, идет поиск оптимальных форм устройства кредитной системы, эффективно работающего механизма на рынке капиталов, новых методов обслуживания коммерческих структур. Создание устойчивой, гибкой и эффективной банковской инфраструктуры - одна из важнейших задач экономической реформы, открывшей новый этап в развитии банковского дела.
Решение поставленной задачи возможно лишь на основе вдумчивого изучения зарубежной практики, осмысления функционирования банков и внедрения наиболее прогрессивных, рациональных форм и методов работы на практике.
Таким образом, целью нашей работы является выделение и характеристика аспектов банковской деятельности, связанных с состоянием коммерческих банков, а также перспективами их развития. Задача работы – описать и раскрыть понятие коммерческого банка, его функции, направления деятельности, показать современное состояние российской банковской системы и коммерческих банков, выделить проблемы развитии коммерческих банков и пути их решения, осветить перспективные отрасли развития банковского бизнеса.
Коммерческий банк как элемент банковской системы
1.1 Понятие коммерческого банка
Банк - это финансовое учреждение, которое аккумулирует и хранит денежные средства, проводит денежные операции и расчеты, контролирует движение денежных средств, предоставляет кредиты, выпускает в обращение деньги и ценные бумаги /1/. Таким образом, банк можно характеризовать как финансовое учреждение, осуществляющее широкий круг финансово-кредитных функций и операций с деньгами и ценными бумагами. С одной стороны, банк, как и любое другое предприятие, создается для удовлетворения интересов собственника банка (акционеров) и общественных интересов (клиентуры). С другой стороны, банк - это предприятие особого вида, которое организует и осуществляет движение ссудного капитала, обеспечивая получение прибыли собственникам банка.
Коммерческие банки относятся к особой категории деловых предприятий, которые получили название финансовых посредников. Принимая вклады клиентов, коммерческий банк создает новое обязательство - депозит, а выдавая заем - новое требование к заемщику. Этот процесс образования новых обязательств и составляет суть финансового посредничества.
Коммерческие банки, предоставляя клиентам полный спектр услуг, включая кредиты, отличаются от специализированных учреждений, ограничивающихся определенными функциями. При этом очень важно, чтобы законодательство обеспечивало не только разнообразие типов банков, но и их равноправие. В любом случае необходимо, чтобы банк был автономным предприятием. Автономия банка должна быть подкреплена юридически и экономически. Это означает, что в обществе должны не только приниматься законы о коммерческих банках, об их деятельности, как первый элементарный шаг правового государства, но и большое значение имеет соблюдение самих законов, закрепляющих эту автономность, независимость от политического давления, идущую в разрез с экономической целью кредитных объединений.
Коммерческие банки можно классифицировать по ряду признаков: по характеру собственности (государственные, акционерные, кооперативные, частные, муниципальные и смешанные); по видам операций (универсальные и специализированные); по территориальному признаку (международные, республиканские, региональные и обслуживающие несколько регионов страны); по отраслевой ориентации (промышленные, сельскохозяйственные, строительные, торговые); по способу формирования уставного капитала (акционерные (открытого и закрытого типа) и паевые).
Дело в том, что банки как субъекты финансового рынка имеют два существенных признака, отличающие их от всех других субъектов.
Во-первых, для банков характерен двойной обмен долговыми обязательствами: они размещают свои собственные долговые обязательства (депозиты, сберегательные сертификаты и пр.), а мобилизованные таким образом средства размещают в долговые обязательства и ценные бумаги, выпущенные другими. Это отличает банки от финансовых брокеров и дилеров, которые не выпускают своих собственных долговых обязательств
Во-вторых, банки отличает принятие на себя безусловных обязательств с фиксированной суммой долга перед юридическими и физическими лицами. Этим банки отличаются от различных инвестиционных фондов, которые все риски, связанные с изменением стоимости его активов и пассивов, распределяет среди своих акционеров.
В современных условиях возрастает влияние банков на экономику. Деятельность кредитных учреждений не ограничивается аккумуляцией и размещением растущей массы денежных средств компаний, предприятий и части населения. Они способствуют накоплению капитала, не только активно вмешиваясь во все стороны хозяйственной жизни, но и непосредственно участвуя в деятельности функционирующего капитала или осуществления контроля над ним. Благодаря банкам действует механизм распределения и перераспределения капитала по сферам и отраслям производства, который в значительной степени обеспечивает развитие народного хозяйства в зависимости от объективных потребностей производства.
Финансируя дополнительные потребности предприятий промышленности, транспорта, сельского хозяйства в инвестициях, расширении производства, банки имеют возможность воздействовать на создание прогрессивной воспроизводственной структуры народного хозяйства /3/.
В период преобразования российской экономики регулирование депозитной эмиссии стало острой проблемой. Нестабильность денежного обращения, инфляция в значительных размерах потребовали от Центрального банка РФ проведения политики ограничения предложения кредитных ресурсов коммерческим банкам. Ограничителями возможностей коммерческих банков увеличивать денежную массу являются прежде всего резервные требования и уровень процентной ставки ЦБ при кредитовании коммерческих банков. Кроме того, ЦБ установил лимиты на рост централизованных кредитов и направляет их в приоритетные отрасли народного хозяйства.
Тем не менее, в настоящее время в современных условиях продолжается развитие тенденции расширения функций коммерческих банков, которые для улучшения банковской ликвидности, получения доходов, занятия позиций на рынке развивают нехарактерные ранее для банков операции и услуги.
1.2 Функции коммерческого банка
Рассмотрение экономической сущности банка целесообразно начать с важнейшего для ее понимания момента - его коммерческой природы. Российское право относит банк к числу коммерческих организаций, осуществляющих независимую хозяйственную деятельность, основная цель которой - извлечение прибыли.
Данная цель, во-первых, формирует рыночную сущность банка. Именно благодаря ей банковский бизнес занял свою уникальную нишу в разделении труда между субъектами экономики. Банк - не благотворительная организация, и отношение к нему должно базироваться на предпринимательских началах.
Во-вторых, сама цель определила экономический статус банка. Кредитные организации дают обществу услуги финансового посредника и на коммерческой основе обеспечивают платежный оборот.
В-третьих, нацеленность на извлечение прибыли ставит задачу согласования различных интересов. Деятельность банков как публичных институтов затрагивает практически все хозяйствующие субъекты, население и государство. В связи с этим общество вынуждено согласовывать интересы банков по извлечению прибыли и интересы его контрагентов, заинтересованных в качественных, своевременных и добросовестных услугах. Услуги должны быть взаимовыгодны. В результате и сами банки вынуждены согласовывать свою коммерческую политику с интересами общества. Рождается объективная необходимость исследования банковской деятельности с точки зрения принципов социального партнерства.
Взгляд на банк только через призму определения, фиксирующего функции кредитной организации, часто приводит к заблуждению, которое получило достаточно широкое распространение: банкам ставится в вину, что они недостаточно активно кредитуют реальный сектор экономики. Однако нельзя призывами или принудительно заставить банки кредитовать кого-либо. Кредитование возможно, если оно дает определенную норму прибыли для банков, кредиты соответственно являются возвратными, а ставка банковского процента является «справедливой» и приемлемой для экономики.
Только опираясь на правильно определенный правовой и экономический статус банков, можно прорабатывать пути решения имеющихся проблем, и только так можно выработать принципы социального партнерства между банками и остальными секторами экономики.
Теперь остановимся на основных экономических функциях банков. К ним традиционно относят следующее:
- посредническая функция. Она проявляется в том, что банки посредством депозитных и ссудных операций способствуют перераспределению ресурсов между субъектами экономических отношений. Так, временно свободные ресурсы направляются туда, где они востребованы и приносят экономическую выгоду. Особенность посреднической функции коммерческих банков состоит в том, что главным критерием перераспределения ресурсов выступает прибыльность их использования заемщиком. Перераспределение ресурсов осуществляется по горизонтали хозяйственных связей от кредитора к заемщику, при посредстве банков без участия промежуточных звеньев в лице вышестоящих банковских структур, на условиях платности и возвратности. Плата за отданные и полученные взаймы средства формируется под влиянием спроса и предложения заемных средств. В результате достигается свободное перемещение финансовых ресурсов в хозяйстве, соответствующее рыночному типу отношений.
Значение посреднической функции коммерческих банков для успешного развития рыночной экономики состоит в том, что они своей деятельностью уменьшают степень риска и неопределенности в экономической системе. Денежные средства могут перемещаться от кредиторов к заемщикам и без посредничества банков, однако при этом резко возрастают риски потери денежных средств, отдаваемых в ссуду, и возрастают общие издержки по их перемещению, поскольку кредиторы и заемщики не осведомлены о платежеспособности друг друга, а размер и сроки предложения денежных средств не совпадает с размерами и сроками потребности в них. Коммерческие банки привлекают средства, которые могут быть отданы в ссуду, в соответствии с потребностями заемщиков и на основе широкой диверсификации своих активов снижают совокупные риски владельцев денег, размещенных в банке.
- расчетная функция. В настоящее время банки участвуют в исполнении практически всех расчетов между субъектами экономических отношений. Функционирование платежной системы невозможно без банков. Банки не просто обеспечивают расчеты, но и осуществляют это максимально удобным и безопасным способом для клиентов, предлагая различные формы и методы расчетов (аккредитивы, инкассо и т.п.).
- стимулирование накоплений. Коммерческие банки, выступая на финансовом рынке со спросом на кредитные ресурсы, должны не только максимально мобилизовать имеющиеся в хозяйстве сбережения, но и формировать достаточно эффективные стимулы к накоплению средств. Стимулы к накоплению и сбережению денежных средств формируются на основе гибкой депозитной политики коммерческих банков. Помимо высоких процентов, выплачиваемых по вкладам, кредиторам банка необходимы высокие гарантии надежности помещения накопленных ресурсов в банк. Созданию гарантий служит формирование фонда страхования активов банковских учреждений, депозитов в коммерческих банках.
Наряду со страхованием депозитов важное значение для вкладчиков имеет доступность информации о деятельности коммерческих банков и о тех гарантиях, которые они могут дать. Решая вопрос об использовании имеющихся у кредитора средств, он должен иметь достаточную информацию о финансовом состоянии банка, чтобы самому оценить риск будущих вложений.
- инвестиционные консультации. Как инвестиционный консультант банк оказывает консультационные услуги своим клиентам по поводу выпуска и обращения ценных бумаг. Если банк берет на себя роль инвестиционной компании, то он занимается организацией выпуска ценных бумаг и выдачей гарантий по их размещению в пользу третьего лица; куплей-продажей ценных бумаг от своего имени и за свой счет, в том числе путем котировки ценных бумаг, т.е. объявляя на определенные ценные бумаги "цены продавца" и "цены покупателя", по которым он обязуется их продавать и покупать. Когда банк размещает свои ресурсы в ценные бумаги от своего имени и все риски, связанные с таким размещением, все доходы и убытки от изменения рыночной оценки приобретенных ценных бумаг относятся за счет акционеров банка, то он выступает в качестве инвестиционного фонда. Необходимым условием выполнения роли инвестиционного фонда является наличие в штате банка специалистов по работе с ценными бумагами, имеющих квалификационный аттестат Министерства финансов РФ, дающий право на совершение операций с привлечением средств граждан /4/.
Еще одним важным моментом, необходимым для осознания сущности банка, является его огромная социальная роль. Оставаясь коммерческими структурами, банки должны стремиться к нахождению баланса интересов и социальной ответственности. Как мы уже отмечали, в том числе и с этим связано своеобразие их статуса. Такому положению существует несколько объяснений.
Прежде всего банки способствуют развитию экономики и повышению уровня жизни, за счет их инвестиционных программ создаются новые рабочие места. В этом заключается их базисная социальная роль. Ориентация на реальный сектор экономики, а не только на финансовые спекуляции позволяет достигнуть требуемого баланса интересов.
Банки отвечают за сохранение сбережений населения. Их неэффективная, рискованная работа с ресурсами населения и как следствие финансовая несостоятельность, неплатежеспособность могут привести к росту социального недовольства и обострению конфликтных ситуаций. Особенно это относится к неблагополучным регионам.
В развитых странах банки помогают обеспечить сбалансированность доходов и расходов в жизни каждого человека. Их программы кредитования облегчают доступ к ресурсам в необходимое для человека время, в том числе в начале его трудовой деятельности. В первую очередь это относится к образовательному, ипотечному и потребительскому кредитованию. Такие программы повышают социальную защищенность, предоставляя возможность для успешной карьеры и улучшения условий жизни. К сожалению, доступ к указанным банковским услугам для существенной части населения нашей страны пока затруднен. Но за последние несколько лет ситуация весьма стремительно меняется в лучшую сторону. Еще один аспект социальной роли банков заключается в том, что они облегчают международное сотрудничество, торговый и культурный обмен. Это обеспечивается тем, что банки способствуют практически беспрепятственному обмену наличных денег. Они обладают огромным и сложнейшим инструментарием по обеспечению внешнеэкономической деятельности, международной торговли. Все это служит развитию международного сотрудничества и кооперации.
1.3 Направления деятельности коммерческого банка
Взаимодействие процессов деятельности банков, с одной стороны — привлечения ресурсов (формирования пассива), с другой — их размещения (активных операций) на макроэкономическом уровне в рамках деятельности национальных банков, составляет целостный объект функционирования национальной экономики и макроэкономической политики, взаимодействие же этих сторон на уровне кредитной организации — объект политики и управления ее деятельности.
На макроэкономическом уровне взаимодействие структурных элементов каждой из сторон — формирования ресурсов и их размещения — с внешней экономической средой определяет систему прямых и обратных связей совокупности российских банков в воспроизводственной структуре экономики. Взаимообусловленность этих процессов по основным их структурным элементам не только не исключает, но и находит свое проявление в относительной обособленности каждого из них как относительно самостоятельных по внутренне присущим им условиям и факторам.
Целостность деятельности банковского сектора в рамках взаимообусловленности процессов формирования и размещения ресурсов банковской системы базируется на относительной самостоятельности (целостности) каждого из этих структурных составляющих. В проблематике развития российских банков процесс формирования ресурсов банков получил довольно широкое освещение (в частности, с позиции рассмотрения источников привлечения ресурсов). Однако проблемы размещения средств (эффективности структурных изменений активов банков) не получили должного освещения, несмотря на то что этот аспект является ключевым в повышении потенциала банковского сектора национальной экономики. Особый интерес в этой части банковской проблематики представляет процесс размещения ресурсов (оптимизация структуры банковских активов с позиции сочетания целей) кредитной организации и развития экономики (макро- и микроцелей). Функции банков осуществляются через банковские операции. Они подразделяются на активные и пассивные. Активные - операции связанные с размещением собственных и привлеченных средств. Пассивные - операции связанные с формированием ресурсов банков. Пассив баланса банка состоит из капитальных и текших статей. Капитальные статьи пассива - акционерный, резервный капитал и нераспределенная прибыль; текущие статьи - прежде всего банковские депозиты (вклады) и некоторые другие. Банковские ресурсы делятся на собственные и привлеченные. Большое значение имеют пассивные операции, в результате которых образуется собственный капитал банка. Наличие этого капитала служит основанием для привлечения чужих средств. Источниками собственного капитала являются: акционерный капитал (уставный фонд), резервный капитал (резервный и другие фонды, образованные за счет прибыли) и нераспределенная прибыль.
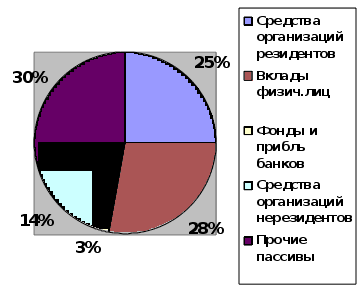
Привлеченные средства коммерческих банков формируют преобладающую часть банковских ресурсов и состоят из депозитов (вкладов) и кредитов (займов), полученных банком (Рисунок 1). Прием средств вкладчиков и других кредиторов - основной вид пассивных операций банков.
Главным источником привлеченных средств являются депозиты, составляющие значительную часть всех пассивов коммерческих банков. Депозиты делятся на следующие виды: вклады до востребования, срочные и сберегательные вклады, и являются главным источником банковских ресурсов. Другими источниками банковских ресурсов служат денежные фонды, которые банк привлекает самостоятельно с целью обеспечения своей ликвидности. Увеличение спроса на банковские кредиты, повышение темпов инфляции, с одной стороны, и относительно медленный рост вкладов до востребования - с другой, обусловили необходимость привлечения банками дополнительных источников. Среди них - кредиты, полученные у других банков; ценные бумаги проданные по соглашениям об обратном выкупе; займы на рынке евродолларов. Они получили название управляемых пассивов. Эти пассивы дают банкам возможность восполнять депозитные потери, быть готовыми к непредвиденным обстоятельствам (например, неожиданному оттоку депозитов, неожиданным заявкам на предоставление кредита)
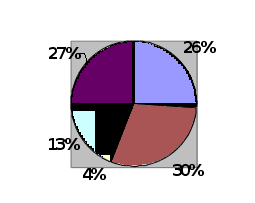
01.2006
Рисунок 1 – Структура пассивов банковского сектора
Рассмотрев данные (Рисунок 1) можно сделать следующие выводы. Во-первых, стоить отметить активное развитие иностранного капитала. Определенную роль в этом играет форма подконтрольности, но главный фактор иностранных банковских групп – солидность их представителей и широкий спектр предоставляемых услуг. Не случайно банки подконтрольные иностранцам, имели в 2006 году 72,2 процента прироста объемов депозитов юридических лиц. Во-вторых, одним из главных источников расширения банковских ресурсов служат вклады населения. Их доля в совокупных банковских пассивах увеличилась за год с 28 до 30 процентов. Вклады физических лиц со сроком размещения более одного года увеличились на 45 процентов, а их доля в общем объеме вкладов выросла с 57,2 процентов в 2005году до 59,5 процентов в 2006. В-третьих, следует отметить уменьшение в структуре банковских пассивов доли фондов и прибылей банков, а также средств от организаций нерезидентов, это вызвано обострением борьбы за частного вкладчика /5/.
Таким образом, мы можем констатировать, что в структуре банковских пассивов значительную роль продолжают играть не только вклады физических и юридических лиц, но и вклады иностранных организаций. Также нельзя не отметить долю прочих пассивов, которые включают в себя счета банков, кредиты и депозиты от кредитных организаций – резидентов, выпущенные долговые обязательства.
Рассмотрим активные операции коммерческих банков.
Банковские активы как и пассивы состоят из капитальных и текущих статей. Капитальные статьи активов - земля, здания, принадлежащие банку; текущие - денежная наличность банков, учтенные векселя и другие краткосрочные обязательства, ссуды и инвестиции. С точки зрения ликвидности и прибыльности можно выделить четыре группы банковских активов.
Первая группа банковских активов - первичные резервы. Это самые ликвидные активы к которым относятся денежная наличность банка, чеки и другие платежные документы в процессе инкассирования, средства на корр.счетах в других коммерческих банках. Такие активы не приносят дохода, но служат главным источником ликвидности банка.
Вторая группа активов - вторичные резервы. Это резервы, приносящие небольшой доход, но высоколиквидные активы к которым относятся векселя и другие краткосрочные бумаги, ссуды до востребования и краткосрочные ссуды заемщикам. Основное назначение данной группы активов - служить источником пополнения первичных резервов.
Третья - самая важная часть банковских активов - портфель банковских ссуд. Банковские ссуды наиболее доходные, но и наиболее рискованные активы. Данная группа активов - главный источник прибыли банка.
Четвертую группу банковских активов образует портфель ценных бумаг(портфель банковских инвестиций). Формирование данного портфеля преследует две цели: приносить банку доход и быть дополнением вторичных резервов по мере приближения сроков погашения долгосрочных ценных бумаг и превращения их в краткосрочные.
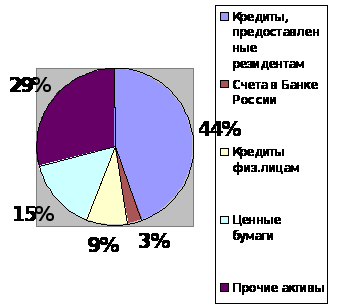
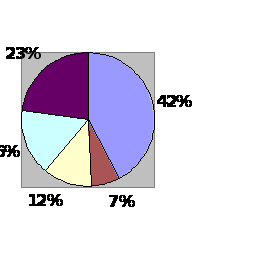
До 80 процентов банковских активов приходится на учетно-ссудные операции, или кредитные, операции и операции с ценными бумагами (Рисунок 2) К первому виду относятся операции по предоставлению ссуд. Операции, в которых банки выступают в качестве гарантов, но не вкладывают собственные средства, не фигурируют в активе баланса, а отражаются на забалансовых счетах и называются забалансовыми. Кроме различных видов гарантий сюда входят неиспользованные обязательства предоставить кредиты, срочные сделки с валютами и ценными бумагами, разнообразные посреднические и доверительные операции. На современном этапе резко возросла доля банковской прибыли, полученной от забалансовых операций.
Усиление использования ценных бумаг как метода мобилизации ресурсов оказало влияние на структуру банковских операций по нескольким направлениям. Прежде всего увеличился удельный вес операций коммерческих банков с ценными бумагами. Второе направление - превращение банковских требований к своим заемщикам в ценные бумаги, обычно облигации (“секьютеризация”). Наиболее распространенной формой является выпуск банком облигаций на основе обязательств заемщиков по ипотечному кредиту. Продавая облигации на вторичном рынке, банки рефинансируют ипотечные ссуды своим клиентам. Наконец секьютеризация привела к расширению забалансовых операций с ценными бумагами.
 01.01.2006
Рисунок 2 – Структура активов банковского сектора
Рассмотрев данные ( Рисунок 2) можно сделать следующие выводы. В 2005 году темпы прироста кредитования юридических лиц заметно убавились – с 39 в 2004 году до 30,5 процентов. В результате в 2006 году их доля в совокупных активах снизилась с 44 до 42 процентов. Отчасти это вызвано тем, что крупный российский бизнес получил возможность брать долгосрочные заимствования на зарубежных рынках. Но эта увлеченность потребительским кредитованием наряду с привлекательностью вложений в активно росшие корпоративные ценные бумаги тоже сыграла свою роль /6/.
Так объем кредитования россиян вырос в 2006 году в 1,9 раза – до 1174,9 млрд. руб., и доля этих кредитов в совокупных банковских активах увеличилась с 9 до 12 процентов. Благодаря введению системы страхования вкладов и уменьшению рисков по кредитному портфелю доля счетов в Банке России имеет тенденцию к увеличению с 3 до 7 процентов.
Таким образом, проанализировав основные направления деятельности коммерческих банков, можно сделать вывод о том, что собственные ресурсы играют важную роль в деятельности любого банка. Их нехватка может привести к краху. Но не следует забывать и про активные операции. Объективно оценивая состояние банковского сектора в 2006 году следует отметить самый высокий прирост прибыли за последние 3 года – 47,3 процента. Это говорит о возросшей роли банков в обеспечении экономического роста страны, для которого необходима крепкая и надежная банковская система /7/.
2 Состояние банковской системы и коммерческих банков
2.1 Становление банковской системы в переходный период
Для оценки значения процессов, происходящих ныне в банковской системе страны, целесообразно совершить небольшой экскурс в прошлое России, а именно в 1980 – 90-е годы.
К середине 1980-гг. финансово-кредитная система СССР включала Госбанк СССР, Стройбанк СССР, Внешторгбанк СССР и систему сберегательных касс. В ходе перестройки в1987 ЦК КПСС и Совет министров СССР приняли пакет постановлений о развитии отдельных отраслей государственной экономики, в т.ч. постановление «О совершенствовании системы банков в стране и усилении их воздействия на повышение эффективности экономики». В соответствии с этим постановлением в стране были созданы Промстройбанк, Жилсоцбанк, Агропромбанк, Сбербанк при сохранении Внешторгбанка (после 1988— Внешэкономбанк СССР) и ведущей роли Госбанка СССР.
Выделение из системы Госбанка СССР специализированных банков не несло в себе главного отличительного признака рыночных реформ — приватизации и скорее являлось не совсем удачной попыткой адаптации планово-распределительной системы к новым реалиям, поиском альтернативных путей развития. Реформа банковской системы осуществлялась административным путём, и предприятия, обслуживавшиеся в банках по признакам принадлежности к тому или иному сектору экономики, перераспределялись между вновь образуемыми банковскими структурами без их согласия. В дальнейших преобразованиях банковской системы важную роль сыграли принятые в 1990 законы «О Государственном банке СССР», «О Центральном банке РСФСР» и «О банках и банковской деятельности», определившие основные параметры функционирования банковской системы. Закон «О банках и банковской деятельности» предусматривал порядок учреждения коммерческих банков, регулирования и контроля их деятельности, который возлагался на Госбанк СССР и банки союзных республик. Предусматривалось изменение системы управления путём усиления роли союзных республик в выработке единой денежно-кредитной политики, а также преобразование Промстройбанка СССР, Агропромбанка СССР и Жилсоцбанка СССР в акционерные банки. Именно в 1988—90 г.г. был заложен фундамент существующей ныне российской банковской системы. В это время начали функционировать первые кооперативные банки, были приняты основы действующего банковского права, проведена коммерциализация сети филиалов Жилсоцбанка, Агропромбанка, Промстройбанка.
К кон. 1989 в стране функционировало св. 100 коммерческих кредитных учреждений, созданных при активном участии как государственных структур, так и нарождавшегося частного капитала. Эти банки были образованы на основании вступившего в силу в 1988 закона «О кооперации в СССР». Однако в 1990 характер образования новых банков существенно изменился, и создание кредитных учреждений стало происходить в основном за счёт реорганизации сети государственных специализированных банков. Из всех банков, образованных в 1990, 73 процента было создано на базе бывших контор специализированных банков. Смена юридической формы поначалу не сказалась принципиально на характере работы этих учреждений, фактически этот «бум» носил скорее формально-юридический, чем экономический характер. руководство данных организаций осталось в большинстве своём прежним, не изменилась клиентская база, сохранились долги. Бывшие специализированные банки несли груз кредитов предприятиям, выданных в условиях планового распределения. Поэтому они были привязаны к старой клиентуре, оказавшейся одной из главных жертв либерализации, не только личными, но и финансовыми связями, и не могли активно участвовать в операциях по кредитованию частного сектора /8/.
В дальнейшем характер развития банковской системы несколько изменился. Противостояние союзных и республиканских структур, а также Госбанка СССР и спецбанков побудило к созданию ведомственно-отраслевых банков на акционерной, паевой и коммерческой основе, учредителями которых зачастую выступали бывшие союзные министерства. Большинство банков, созданных в этот период, являлись региональными, что в значительной степени повторяло конфигурацию сети специализированных банков, распределённых по территории страны в соответствии со структурой реального сектора. Вплоть до 1991 либерализация доступа на финансовый рынок в значительной степени являлась результатом конкуренции Центрального банка РСФСР и Госбанка СССР за юрисдикцию над коммерческими банками.
Регистрация банков проводилась Госбанком СССР, а позднее Центральным банком РСФСР непосредственно в Москве. К моменту регистрации вновь образуемые банки должны были иметь 50 процентов объявленного уставного капитала (5 млн. руб. для коммерческих банков, действующих в виде обществ с ограниченной ответственностью, и 25 млн. руб. для акционерных обществ закрытого типа), укреплённое помещение, оснащённое оргтехникой и кассовыми машинами, и персонал, имеющий опыт работы в банковской сфере. Решение о выдаче лицензии подписывалось на уровне председателя Центрального банка РСФСР или одного из его первых заместителей. Тем не менее, к сер. 1991 в СССР уже