Коммерческие банки в экономике России: состояние и перспективы
В 1991 после распада СССР начался процесс раздела имущества как между республиками, так и внутри каждой из них. Начавшийся в РФ процесс приватизации, политика «шоковой» терапии предопределили начало массового перераспределения национального богатства, принадлежавшего ранее государству. За 1992—94 в РФ было создано почти 1500 банков, а общее число коммерческих банков к концу 1994 превысило 2500. Этот период сопровождался гиперинфляцией и высокими темпами девальвации национальной валюты /9/.
Процессу образования новых банков способствовали низкие требования к минимальному размеру капитала вновь создаваемых кредитных учреждений. В это же время из-за нехватки опытных кадров были снижены требования к кадровому составу руководства банков, что впоследствии оказало негативное воздействие на судьбы многих банков и их клиентов — предприятий и вкладчиков. Одним из основных движущих факторов процесса образования новых банков стала также высокая привлекательность банковского бизнеса в период высокой инфляции и постоянного падения курса рубля. Основными источниками доходов банковской системы стали присвоение части эмиссионного дохода государства (сеньоража) и перераспределение добавленной стоимости от реального сектора к банковскому посредством участия предприятий в уставном капитале банков, бесплатного использования банками средств на расчётных и текущих счетах. По оценкам экспертов, банковский доход от сеньоража в 1994 г. начале 1995 г. достигал 9—10 процентов ВВП. При этом доход банки получали не непосредственно от эмиссии, а от вполне конкретного инструмента — размещения средств в валютные активы. Постоянно растущая инфляция приносила не только доходы, но и влекла за собой обесценение ресурсной базы банков, обесценение капитала. Единственным инструментом, способным сдержать это обесценение, оставались валютные активы, что вынуждало банки стремиться к постоянному приобретению валюты. Ещё одним источником поступления доходов вновь образуемых банков являлась сверхприбыльная торговля ресурсами за валюту. Покупая сырьё внутри страны по низким рублёвым ценам (или просто располагая запасами такого сырья), предприятия активно продавали ресурсы на внешнем рынке. Это позволяло получать колоссальные доходы, составлявшие сотни и тысячи процентов годовых, часть которых оседала в капиталах банков. Тем не менее в 1994 г. 580 банков закончили год с убытками, в 1995 г. — свыше 1000. /10/.
Отчётливо выделилась категория региональных банков, не имевших ярко выраженных связей в государственных и около государственных структурах и лишённых иных источников финансовой подпитки, вынужденных работать в условиях ограниченных финансовых ресурсов. К данной категории можно отнести незначительную часть столичных кредитных учреждений, работающих на московском региональном рынке (в отличие от основного числа столичных кредитных организаций. Этот этап развития банковской системы закончился в кон. 1995 вместе с окончанием периода гиперинфляции и стабилизацией валютного курса рубля Изменение макроэкономической ситуации вызвало в 1995—96 волну банкротств тех банков, которые вовремя не изменили свою политику. Кризис ликвидности вывел со сцены действующих банков ряд крупных московских кредитных учреждений («Национальный кредит», «Мытищинский», Межрегионбанк, Глория-банк и др.), однако своевременная коррекция ликвидности краткосрочными кредитами Центрального банка РФ не дала кризису перерасти в системный.
В 1996 г. начале 1998 г. системные напряжения в экономике достигли пика, что обернулось финансовой катастрофой в августе 1998 г. Главная особенность данного этапа — быстрый рост банковских инвестиций в государственные долговые обязательства. K сepедине 1998 г. финансовое состояние банков всё более дифференцировалось (с преобладанием негативных тенденций) даже в условиях относительной финансовой стабильности. Банковская система, ориентированная на стабильность валютного курса, активно работая на рынке государственного внутреннего и внешнего долга РФ, оказалась не в состоянии противостоять негативным воздействиям финансового кризиса. Падение доверия к части банков со стороны корпоративных клиентов вызвало масштабный переход клиентов на обслуживание из одних банков в другие. В свою очередь недоверие банков друг к другу привело к замораживанию операций на межбанковском кредитном рынке и невозможности рационального перераспределения денежных ресурсов в финансовом секторе экономики.
В 1999 банковская система РФ адаптировалась к новым условиям деятельности. Создание благоприятных условий для рекапитализации банков, а также проведение активной политики по отзыву лицензий у банков с отрицательным капиталом позволили создать фундамент для роста капитала банковской системы, активизации процесса восстановления масштабов банковской деятельности, повышения доли финансово устойчивых и прибыльных банков. Достижение этой цели было сопряжено с усилением требований к устойчивости кредитных организаций и банковской системы в целом.
Таким образом, становление новой банковской системы РФ происходило одновременно с либерализацией цен первой волны приватизации крупных и средних предприятий. Привыкшие формировать свою ресурсную базу в условиях социалистической экономики за счёт гарантированных кредитов, предприятия в изменившихся условиях были вынуждены искать рынки сбыта и «потерянные» оборотные средства. На фоне взрывного роста количества коммерческих банков происходило стабильное падение промышленного производства. Именно в этот период определились контуры для институциональной структуры, которая до настоящего времени не претерпела существенных изменений, сформировался финансовый ландшафт, основными чертами которого являются сосредоточение основных финансовых ресурсов и наибольшего числа кредитных организаций в столице.
2.2 Современное состояние коммерческих банков в Российской Федерации
Широкие функциональные возможности банков определяют их высокую значимость в обеспечении финансовой стабильности и перспектив развития российской экономики. Однако за полтора десятилетия рыночных преобразований в России масштабы банковского сектора по сравнению не только с развитыми, но и с развивающимися экономиками не увеличились. Сдерживающие развитие и влияние на экономику кредитных институтов начала лежат не только в общих условиях и особенностях структуры российской экономики, но в значительной мере определяются низким уровнем исследования внутренних пропорций и структурных позиций функционирования банковского сектора России.
Итак, рассмотрим состояние коммерческих банков в российской экономике. Прежде всего хочется обратить внимание на то, что в структуре активов усилилась доминирующая роль кредитных операций, но возросли и кредитные риски. Сейчас примерно четверть наших сограждан прибегают к банковским кредитам. Наибольшей популярностью пользуется кредитование покупок электробытовой техники и автомобилей.
Доля ипотечного кредитования несравнимо мала — от 1 до 4 процентов. При этом 15 наиболее активных кредиторов составляют более 70процентов рынка. В последние годы сектор кредитования демонстрирует если не впечатляющие, то уж точно очень хорошие темпы роста. Так, в декабре 2004 г. объем ссуд, выданных физическим лицам, составлял примерно 550 млрд. руб., а сейчас он приблизился к 1 трлн. руб. Показательна в этой связи динамика ссудной задолженности населения в Сбербанке, занимающем примерно 45 процентов сегмента. Еще четыре года назад она была равна 53 млрд. руб., а в 2005 г. выросла до 470 млрд. При этом, по словам участников рынка, впервые наметилась тенденция, согласно которой прирост ссудной задолженности населения сравнялся с приростом вкладов. Но у данного процесса есть и оборотная сторона. С увеличением объемов рынка потребительского кредитования растет и величина не-возвращенных ссуд. По данным Ассоциации региональных банков России, в 2006 г. количество проблемных кредитов увеличилось на 65 процентов. В 2006 г. доля невозвращенных кредитов в общем портфеле составляет примерно6 – 7 процентов и в 2007 г. может увеличится до 20 процентов, а то и больше. К чему способно привести подобное развитие ситуации, можно увидеть на зарубежных примерах. В России у некоторых операторов доля проблемных кредитов уже сейчас достигает 20—30 процентов. Если процесс будет и дальше развиваться подобным образом, то, по прогнозам многих экспертов, в 2007 г. у нас может произойти настоящий банковский кризис /11/.
Немаловажным моментом является сохранение доверия населения к коммерческим банкам, а также увеличился интерес инвесторов к банковским облигациям.
Проанализируем данные в этой сфере банковской деятельности в 2006 г. для того чтобы дать прогноз на 2007 г . Важнейшим источником ресурсной базы остаются средства физических лиц, которые возросли с 2817 млрд. до 3882 млрд. руб., или на 37,8 процентов. При этом наблюдалось дальнейшее увеличение доли вкладов в рублях во всех депозитах населения (с 75,8 до 83,6 процентов) и уменьшение доли депозитов в иностранных валютах. Произошло также увеличение удельного веса долгосрочных депозитов (свыше 1 года) во всех вкладах (с 59,5 до 60,9 процентов). Росту вкладов способствовали благоприятная макроэкономическая конъюнктура, достаточно стабильная ситуация в банковском секторе, увеличение «потолка» страхового возмещения по вкладам, поскольку все эти факторы в совокупности поддерживают доверие населения к банковским институтам. Вместе с тем удельный вес средств физических лиц в ресурсной базе банковского сектора несколько снизился (с 28,9 до 27 процентов), что связано с более быстрыми темпами роста других ее составляющих, в частности депозитов юридических лиц и прочих привлеченных средств. Средства физических лиц, размешенные в Сбербанке, достигли 1859 млрд. руб., что составляет 47,9 процентов всех привлеченных средств физических лиц по банковской системе. Очень сильно сократились бюджетные средства как источники ресурсной базы (с 48,6 млрд. до 14,6 млрд. руб., или в 3,3 раза). А средства государственных внебюджетных фондов, наоборот, заметно увеличились (с 17,9 млрд. до 28 млрд. руб., или на 56 процентов). Величина выпущенных банками облигаций возросла с 67,3 млрд. до 168,3 млрд. руб., или в 2,5 раза, что говорит о большом интересе к ним инвесторов. Очевидно, и в 2007 г. рынок банковских облигаций будет успешно развиваться. В 2,5 раза увеличилась и сумма сберегательных сертификатов (с 6,6 млрд. до 16,2 млрд. руб.), а величина выпущенных банками векселей - с 615 млрд. до 791 млрд. руб., или 28,6 процентов. Заметно увеличились в 2006 г. совокупные банковские резервы (с 343 млрд. до 452 млрд. руб., или на 31,8 процентов), что в целом свидетельствует об увеличении банковских рисков. В 2006 г. продолжался рост рыночных рисков коммерческих банков (по отношению к капиталу они в совокупности увеличились с 33,6 до 45,1 процентов). Так, процентный риск банков увеличился с 13,3 до 19,3 процентов капитала, а фондовый _ с 14,4 до 20,4 процентов капитала. Такой рост объясняется увеличением банками операций по покупке акций (на 33 процента) и облигаций (на 29,3 процента) и высокой волатильностью российского фондового рынка. Вместе с тем валютные риски немного понизились (с 5,8 до 5,3 процента). Собственные средства банков в 2006 г . возросли. Увеличился в 2006 г. и такой показатель капитализации банковской системы, как отношение собственных средств банков ВВП (с 5,7 до 6,4 процентов). Продолжилось уменьшение доли уставного капитала в собственных средствах банковского сектора, что также можно рассматривать как улучшение качества капитала банков /12/.
Таким образом, несмотря на достаточно высокие темпы роста собственных средств банков в минувшем году, принимаемые ими риски, прежде всего кредитные, росли еще более быстрыми темпами. Учитывая стратегию развития и кредитную политику многих банков, можно прогнозировать снижение показателя достаточности капитала банковского сектора и в 2007 г. Безусловно, у российских банков есть еще определенный запас прочности для проведения такой политики, так как критическим может быть снижение показателя достаточности капитала ниже 11-12 процентов. Однако нельзя забывать, что риски при определенных обстоятельствах, например в случае ухудшения макроэкономической ситуации, могут увеличиться существенно и быстро, и тогда незначительный запас прочности по капиталу, который имеется в настоящее время, может очень быстро исчезнуть.
Говоря о состоянии коммерческих банков в Российской Федерации, следует выделить следующие проблемы. Рассмотрим проблемы, связанные с ролью и местом малых и средних банков в банковской системе и экономике страны; пути укрепления их ресурсной базы; а также механизмы взаимодействия малых и средних банков с крупными банками и с органами государственного управления.
В условиях глобализации финансовых рынков, сопровождающейся усилением зависимости российских хозяйствующих субъектов от иностранного капитала, едва ли не самым актуальным вопросом развития банковской системы является повышение уровня ее конкурентоспособности. Этой проблеме посвящены документы, определяющие стратегию развития банковского сектора России как до 2008 г., так и на более длительную перспективу - до 2020 г. Вопросы конкурентоспособности российских кредитных организаций широко обсуждаются в печати, на форумах, научно-практических конференциях и совещаниях. При этом в центре внимания научного и банковского сообщества находятся проблемы, связанные с ролью и местом малых и средних банков в банковской системе страны; пути укрепления их ресурсной базы; определение рыночных ниш, занимаемых этими банками; а также механизмы взаимодействия малых и средних банков с крупными банками и с органами государственного управления.
Особенно активно стратегическая модель развития малых и средних банков обсуждалась на состоявшемся в августе 2006 г. в Нижнем Новгороде VII Всероссийском банковском форуме. Выработанная Ассоциацией российских банков и предложенная для обсуждения «Стратегическая модель развития региональных банков» в ходе работы форума была существенно скорректирована и дополнена рядом новых интересных идей.
Выделим еще одну важную проблему – диспропорция в размещении банков и банковского капитала. Ситуация усугубляется тем, что в некоторых регионах России недостаточно банков, через которые должны идти ресурсы для реализации всех национальных проектов. А это уже глобальная проблема, которая касается не только программы «Доступное жилье». Очевидно, что государство в свое время сделало большую ошибку, позволив Сбербанку сократить количество подразделений на территории России: за последние три года их ликвидировано около 1,4 тыс. Сейчас правительство пытается восполнить этот пробел за счет развития Россельхозбанка.
Сегодня кредитование селян часто идет под одно поручительство - председателя поселкового совета. Так закладываются огромные риски для банковской системы в целом. Казалось бы, в этой ситуации логичнее опираться на банки в регионах, которые работают там уже 10—15 лет. Пусть они невелики по масштабам, зато понимают, как надо управлять рисками, и тесно связаны с местными субъектами производства. Но их количество резко сокращается, в результате в ряде регионов практически нет самостоятельных кредитных организаций.
Естественный процесс развития рыночных отношений, при котором кредитные организации должны решить равномерность развития, оказался несостоятельным,
На сегодня национальный банковский сектор имеет один из самых высоких в мире уровней концентрации финансового капитала в столице, в то время как более
3 Развитие и реформирование коммерческих банков в России
3.1 Основные направления повышения эффективности деятельности коммерческого банка
В национальной экономике банковская система является важнейшим институтом, обеспечивающим общую экономическую стабильность и безопасность ее развития.
В настоящее время состояние банковского сектора во многом определяется процессами, происходящими в экономике после финансово-экономического кризиса 1998 года. Осуществление мер по реформированию банковского сектора, а также улучшения макроэкономической ситуации позволили достичь восстановления основных параметров банковской деятельности но отношению к предкризисному уровню. Существенно улучшились финансовые результаты деятельности кредитных организаций, улучшается структура и качество их активов, что нашло отражение в росте кредитов реальному сектору экономики, уменьшению просроченной задолженности, повышению качества кредитного портфеля.
Мировой опыт свидетельствует, что полноценное развитие банковской инфраструктуры дает решающий импульс росту национальной экономики.
Через банковские системы образуются крупнейшие инвестиционные ресурсы, а государства заинтересованы в их направлении на нужды национальной экономики.
Рассмотрим основные направления повышения эффективности деятельности коммерческих банков.
Важным условием развития банковской деятельности и повышения
устойчивости банков является увеличение капитала банков, улучшение его качества и обеспечение достаточного уровня покрытия капиталом принимаемых банками рисков.
Прирост капитала банков будет обеспечен в основном за счет капитализации их прибыли, а также за счет привлечения средств российских и зарубежных инвесторов. Развитие операций кредитных организаций по привлечению и размещению средств за счет внедрения системы страхования вкладов, ипотеки, расширения кредитования населения, малого и среднего бизнеса будет способствовать росту капитала банков. В целях повышения требований к уровню капитализации кредитных организаций будут внесены изменения в законодательство Российской Федерации, в соответствии с которыми требование по достаточности капитала, невыполнение которого рассматривается как основание для обязательного отзыва лицензии на совершение банковских операций, будет установлено на уровне 10 процентов. Указанное требование будет применяться в отношении всех кредитных организаций независимо от вида (банки, небанковские кредитные организации) и от величины собственных средств (капитала) с 2007 года. Ключевым фактором решения данной стратегической задачи является рост вкладов населения. Предпосылками увеличения вкладов населения в банках являются:
- повышение реальных доходов населения;
- реализация положений Федерального закона "О страховании вкладов физических лиц в банках Российской Федерации";
- укрепление устойчивости кредитных организаций и банковского сектора в целом;
- развитие правовых основ защиты интересов кредиторов и вкладчиков;
- повышение доверия клиентов и вкладчиков к финансовым посредникам;
- сохранение института банковской тайны, в том числе тайны вклада;
- расширение состава банковских продуктов для привлечения средств населения.
Серьезным фактором повышения стабильности функционирования финансового сектора и экономики страны в целом является дальнейшее совершенствование платежной системы России, включая проведение мероприятий по расширению безналичных расчетов, внедрение современных технологий и методов передачи информации, повышение защищенности информационных систем, обеспечение эффективного и надежного обслуживания всех участников расчетов. Совершенствованию платежной системы России будет способствовать разработка Банком России системы валовых расчетов, осуществляемых в режиме реального времени. Такая система предназначена для проведения крупных, срочных, приоритетных платежей, генерируемых межбанковскими рынками, рынками ценных бумаг
и другими пользователями, и позволит существенно повысить роль платежной системы России в обеспечении эффективной работы финансовых рынков и осуществить в дальнейшем ее интеграцию с международными платежными системами. Будет продолжена работа по совершенствованию тарифной политики в сфере предоставления платежной системой России услуг пользователям, включая органы федерального казначейства. Предполагается осуществить разработку и внедрение унифицированных форматов электронных документов, используемых при проведении расчетов.
Особое внимание будет уделено мерам по совершенствованию регулирования действующих в стране частных платежных систем, обеспечивающих внутрибанковские расчеты, расчеты на основе межбанковских корреспондентских отношений и клиринговые расчеты. Будет продолжено сотрудничество Банка России с кредитными организациями и их ассоциациями в части реформирования платежной системы. развитие законодательства в банковской сфере путем установления требований к организации деятельности кредитных организаций, в том числе к порядку утверждения и составу документов, определяющих коммерческую политику, а также условий дополнительного контроля за рисками, возникающими при кредитовании связанных с банком лиц, в частности обязательного одобрения этих сделок советом директоров кредитной организации, недопустимости льготного кредитования связанных лиц и др.
обеспечение более эффективной защиты интересов кредиторов и вкладчиков
"слабых" банков и изучение в связи с этим вопроса о внесении в законодательство Российской Федерации изменений, предусматривающих полномочия органа банковского надзора, рекомендованные Базельским комитетом по банковскому надзору для органов банковского надзора при их работе со "слабыми" банками.
Таким образом, следуя этим направлениям, коммерческим банкам удастся выйти на качественно новый уровень функционирования и обслуживания с клиентов.
3.2 Взаимодействие коммерческих банков с экономическими субъектами
В экономической литературе существует широкое и узкое толкование банковского рынка. Банковский рынок в широком смысле слова - это любой рынок с участием банков. Следовательно, этот подход приводит к отождествлению банковского рынка и рынка в целом, так как трудно найти рынок, на котором банки не представлены тем или иным образом. Узкое толкование банковского рынка предполагает его определение как совокупности рынков сбыта банковских услуг. Основными критериями для структурирования банковского рынка выступают объект купли-продажи (товар); субъекты банковского рынка; целевые группы потребителей; пространственный признак.
Итак, для того чтобы рассмотреть взаимодействие коммерческих банков с экономическими субъектами необходимо определить особенности конкурентного взаимодействия на рынке банковских услуг.
Специфика конкурентных отношений на рынке банковских услуг связана, прежде всего, с тем, что банки как субъекты конкурентных отношений имеют ряд особенностей.
Во-первых, банк является предприятием сферы услуг и посреднической организацией. Основным объектом посредничества выступает особый товар – временное право пользования дополнительными денежными средствами, ценой которого является процент.
Во-вторых, коммерческие банки являются элементами системы государственного управления. Выполняя определенные общественные функции, имеющие важное значение для экономической системы страны, банки практически во всех странах подвержены большему регулированию и контролю со стороны государства, чем другие коммерческие институты, и менее свободны в своей рыночной деятельности.
В-третьих, банки являются многопрофильными многоотраслевыми предприятиями, осуществляющими деятельность на многих рынках: на финансовом рынке, на рынке банковских услуг, на рынке труда, на рынке оборудования, на информационном, рекламном и многих других рынках.
В-четвертых, банки осуществляют прибыльную деятельность не только путем продажи своих продуктов (оказания услуг клиентам), но и совершая операции на финансовых рынках от своего имени и за свой счет.
Наконец, в-пятых, банки по роду своей деятельности вступают в конкуренцию не только с другими банками, но и со многими другими группами рыночных субъектов. Рассмотренные особенности банка позволяют говорить о множественной, или плюралистической, природе банка, ведь банк - это и финансовая организация, и сервисное предприятие, и торгово-посредническое предприятие, и орган управления, и коммерческий институт, и оператор финансового рынка /15/.
Рассмотрим взаимодействие коммерческих банков с экономическими субъектами на примере страховых компаний.
Взаимодействие банковского и страхового секторов в условиях сегодняшней российской действительности представляет собой интереснейший феномен. С одной стороны, и банки, и страховые компании являются финансовыми институтами (финансовыми посредниками) и, следовательно:
- имеют общие целевые группы потребителей услуг (например, население, делающее выбор между накопительными (процентными) страховыми полисами и банковскими вкладами (либо покупкой банковских ценных бумаг);
- имеют общий рынок размещения свободных средств (активные операции банков и размещение страховых резервов страховыми компаниями).
В этом контексте банки и страховые организации являются конкурирующими институтами, причем конкуренция банковского и страхового секторов на рынке привлечения (борьба за вкладчика) и на рынке размещения характерна не только для России, но и для промышленно развитых стран Запада. Так, в Великобритании более половины объема сделок на рынке ценных бумаг приходится на страховые компании и негосударственные пенсионные фонды.
Что касается конкуренции на рынке размещения финансовых ресурсов с учетом роста сделок реального страхования, предполагающих долгосрочное размещение средств и повышение доли инвестиционного дохода в финансовых результатах страховщиков, наблюдается также, пусть и не очень масштабная, но вполне отчетливая тенденция конкуренции крупных банков и страховых компаний на рынке привлечения. Так, полисы накопительного личного страхования являются конкурирующим финансовым инструментом по отношению к срочным вкладам, векселям и облигациям коммерческих банков.
Таким образом, если коммерческие банки и страховые компании являются конкурентами одновременно и на рынке привлечения капитала, и на рынке размещения, то, казалось бы, взаимодействие между ними невозможно, за исключением форм, попадающих под антимонопольное законодательство (картельные соглашения и пр.). Заметим, однако, что банки и страховые организации хотя и являются финансовыми институтами, но различными финансовыми институтами, по определению занимающимися различными видами хозяйственной деятельности. Иначе говоря, целевые рынки банковского и страхового секторов хотя и пересекаются по определенным сегментам (целевым группам потребителей услуг, отдельным видам размещения), но в общем являются разными. Макроэкономическая логика такова, что, одновременно с конфликтными, банки и страховые компании имеют общие интересы. Как мы покажем далее, взаимодействие коммерческих банков и страховых компаний в бизнесе обычно фокусируется на трех основных направлениях:
- размещение страховых резервов;
- договоры страхования источников погашения кредита;
-промоутерство (продвижение) страховых услуг банковскими организациями.
Таким образом, суть оптимального взаимодействия банков и страховых компаний заключается в нахождении формы сотрудничества, при которой синергический эффект сложения усилий контрагентов в максимальной степени компенсировал бы отказ от конкурентной свободы.
Рассмотрим межотраслевую конкуренцию коммерческих банков и страховых компаний.
Интересы банков и страховых компаний пересекаются главным образом на рынке привлечения средств физических лиц. При этом альтернативными финансовыми инструментами, предлагаемыми банками и страховщиками в борьбе за средства вкладчиков, являются соответственно срочные и текущие вклады, иногда оформленные в виде ценных бумаг (векселей, облигаций) у банков и накопительные полисы личного страхования у страховщиков (по этим полисам в течение всего срока их действия страхователю выплачивается регулярная рента).
Таким образом, речь не идет, на наш взгляд, о ценовой конкурентной борьбе за «пограничного» клиента. Так, наиболее разумным способом дополнительного привлечения клиентов страховщиками за счет банковских вкладчиков является, предположительно, наибольшее развитие рисковой составляющей (возможность гибкого страхования по различным группам рисков, т. е. предложение спектра вариантов в рамках одного вида страховых услуг) при сохранении уровня доходности, примерно соответствующего доходности банковских вложений. При этом банковские вкладчики ими и останутся: если человек не хочет страховаться и терять такие преимущества, как ликвидность и возможность произвольного осуществления вкладов, он не уйдет из банка в страховую компанию. С другой стороны, клиент, который хочет застраховаться, сделает это, даже если банк предложит более выгодный процент по вкладам.
Следовательно, в данном случае (как и всегда при межотраслевой конкуренции) можно говорить не о прямой, а о перекрестной эластичности спроса по цене. Взаимозависимость и, следовательно, жесткость конкурентной борьбы здесь гораздо ниже, нежели у аналогичных финансовых институтов.
Итак, мы рассмотрели некоторые фрагменты межотраслевой конкуренции и возможного взаимодействия страховых компаний и коммерческих банков. Сотрудничество банка и страховщика возможно и разумно в контексте повышения эффективности ведения бизнеса обеих сторон.
3.3 Перспективные отрасли развития банковского бизнеса
Формирование банковского сектора, обеспечивающего предоставление экономике базового комплекса услуг и выступающего главным элементом финансового посредничества в процессе рыночных преобразований, стало определяющим направлением. Широкие функциональные возможности банков определяют их высокую значимость в обеспечении финансовой стабильности и перспектив развития российской экономики.
Итак, рассмотрим перспективные направления развития банковского бизнеса.
Потребительское кредитование сейчас является одним из наиболее привлекательных направлений развития банковского бизнеса. Жители России все активнее прибегают к розничным ссудам для финансирования своих нужд, банкиры все охотнее исполняют их желание, а эксперты, аналитики и участники рынка много говорят о перспективах и проблемах этого сектора.
Сейчас примерно четверть наших сограждан прибегают к банковским кредитам. Наибольшей популярностью пользуется кредитование покупок электробытовой техники и автомобилей.
Доля ипотечного кредитования несравнимо мала — от 1 до 4 процентов. При этом 15 наиболее активных кредиторов составляют более 70 процентов рынка. В последние годы сектор кредитования демонстрирует очень хорошие темпы роста. Так, в декабре 2004 г. объем ссуд, выданных физическим лицам, составлял примерно 550 млрд. руб., а сейчас он приблизился к 1 трлн. руб. Показательна в этой связи динамика ссудной задолженности населения в Сбербанке, занимающем примерно 45 процентов сегмента. Еще четыре года назад она была равна 53 млрд. руб., а в 2005 г. выросла до 470 млрд. При этом, по словам участников рынка, впервые наметилась тенденция, согласно которой прирост ссудной задолженности населения сравнялся с приростом вкладов. С увеличением объемов рынка потребительского кредитования растет и величина невозвращенных ссуд. По данным Ассоциации региональных банков России, в 2005 г. количество проблемных кредитов увеличилось на 67 процентов. Ссуды растут более высокими темпами, чем рынок в целом. Сейчас доля невозвращенных кредитов в общем портфеле составляет примерно 6 — 7 процентов и к 2007 г., по некоторым прогнозам, может увеличиться до 20%, а то и больше. В России у некоторых операторов доля проблемных кредитов уже сейчас достигает 20—30 процентов. Если процесс будет и дальше развиваться подобным образом, то, по прогнозам многих экспертов, в 2006—2007 гг. и у нас может произойти настоящий банковский кризис /16/.
Одна из причин — чересчур либеральный подход к анализу кредитоспособности заемщика — физического лица. Большую часть российского рынка потребительского кредита составляет экспресс-кредитование, то есть непосредственно при покупке товара. Лидерами в этой области являются, в частности, банк «Русский стандарт» и чешско-российский Home Credit.(Рисунок 3).При оформлении подобных ссуд быстрота и либерализм компенсируются относительно высокими ставками.
.
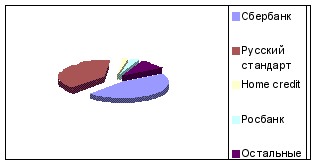
Рисунок 3 – Доля банков на рынке потребительского кредитования
Проверка кредитоспособности клиента в этом случае проводится на основе анализа анкеты должника путем сравнения ее с предыдущими аналогами. Подобная методика, увы, небезупречна. Уровень доходов большинства российского населения значительно уступает темпам роста рынка потребительского кредитования. Сказывается и недостаток моральной и правовой культуры.
Еще одним перспективным направлением является участие банков в инвестиционных проектах. Разработка многовариантной технологии участия банков в инвестиционных проектах позволяет укрепить и оптимизировать клиентскую базу, перейти к комплексному кредитному обслуживанию корпоративных клиентов, обеспечивая одновременно необходимую защиту от проектных и финансовых рисках.
Участие банка в инвестиционных проектах может осуществляться в форме как инвестиционного кредитования, так и проектного финансирования. В каждом из этих случаев банк предоставляет кредит на срок более одного года для приобретения значительных основных средств, таких как земельные участки и технологическое оборудование, и осуществления сопутствующих строительно-монтажных работ. Однако в отличие от инвестиционного кредитования, при котором источником возврата средств является вся хозяйственная деятельность заемщика, включая доходы от реализации проекта, в проектном финансировании источником погашения предоставленных кредитных ресурсов служит приток денежных средств, получаемый на этапе эксплуатации конкретного проекта. При этом сам проект должен быть способен, при необходимости, функционировать независимо от его организаторов.
Очевидно, что проектное финансирование характеризуется более высоким уровнем рисков, связанным в том числе с более отдаленным сроком начала возврата кредитных ресурсов.