Развитие операций коммерческих банков с производными ценными бумагами на фондовом и финансовом рынках Украины
Итого Капитал :
Итого Капитал с учетом субординированного долга:
Таблица 1.2 Распределение банков Украины по средним активам (тыс.грн)[44]
|
N з/п |
NKB |
Назва банку |
Активи за станом на 01.01.2003 |
Активи за станом на 01.11.2003 |
Середнє значення активів за 10 місяців 2003 року |
|
Група 1. (Активи більше 1300 млн. грн.) |
|||||
| 1 | 46 | ПРИВАТБАНК | 6196359 | 9623213 | 7653329 |
| 2 | 36 | "АВАЛЬ" | 5978275 | 8449032 | 7157685 |
| 3 | 3 | ПРОМІНВЕСТБАНК | 5121598 | 7142698 | 6236052 |
| 4 | 6 | ОЩАДБАНК | 4392628 | 5478934 | 4673624 |
| 5 | 5 | УКРСОЦБАНК | 3087226 | 4984605 | 3754053 |
| 6 | 2 | УКРЕКСІМБАНК | 3134827 | 3610245 | 3605193 |
| 7 | 136 | УКРСИББАНК | 1898358 | 3559435 | 2635758 |
| 8 | 225 | "НАДРА" | 1547770 | 2434075 | 1835797 |
|
9 |
37 |
БРОКБІЗНЕСБАНК* |
1143020 |
1913164 |
1503014 |
| 10 | 296 | РАЙФФАЙЗЕНБАНК УКРАЇНА | 1463322 | 2224242 | 1501820 |
| 11 | 115 | ПЕРШИЙ УКР. МІЖНАРОДНИЙ БАНК | 1360334 | 1545324 | 1365897 |
|
Група 2. (Активи більше 500 млн. грн.) |
|||||
| 12 | 106 | "ПІВДЕННИЙ" | 887166 | 1280218 | 1149852 |
| 13 | 153 | ПРАВЕКС-БАНК | 965496 | 1413120 | 1143027 |
| 14 | 17 | "ФІНАНСИ ТА КРЕДИТ" | 951857 | 1346428 | 1059354 |
| 15 | 88 | КРЕДИТ БАНК (УКРАЇНА) | 860085 | 1112794 | 983876 |
| 16 | 289 | КРЕДИТПРОМБАНК | 809359 | 1178355 | 956688 |
| 17 | 295 | ІНГ БАНК УКРАЇНА | 716911 | 1020233 | 825798 |
|
18 |
101 |
ІНДУСТРІАЛБАНК* |
369190 |
998010 |
818276 |
| 19 | 297 | СІТІБАНК (УКРАЇНА) | 872737 | 909453 | 781860 |
| 20 | 270 | "КРЕДИТ-ДНІПРО" | 595866 | 909868 | 711834 |
| 21 | 248 | "ФОРУМ" | 626059 | 941454 | 687486 |
| 22 | 76 | ВАБАНК | 610533 | 787715 | 608508 |
| ….. | …… | ……………………………… | |||
|
30 |
171 |
ІНДУСТРІАЛЬНО-ЕКСПОРТНИЙ БАНК* |
375423 |
647639 |
504474 |
|
Група 3. (Активи більше 200 млн. грн.) |
|||||
| 31 | 165 | МТ-БАНК | 474065 | 522022 | 472082 |
| ….. | …… | ……………………………… | |||
| 59 | 113 | ПОЛТАВА БАНК | 203793 | 289055 | 226606 |
|
Група 4. (Активи менше 200 млн. грн.) |
|||||
| 60 | 277 | "НАЦІОНАЛЬНИЙ КРЕДИТ" | 175408 | 216259 | 197198 |
| ….. | …… | ……………………………… | |||
| 154 | 167 | "ФЕБ" | 14415 | 20342 | 17778 |
Таблица 1.3 – Собственный капитал наибольших коммерческих банков Украины в 1997 году[44]
| п/п | Назва комерційного банку | Власний капітал 1997 в млн.гривень |
| Системні банки “Першої хвилі” | ||
| 1. | АПБ “Україна” | 244,237 |
| 2. | Укрсоцбанк | 135,31 |
| 3. | Промінвестбанк | 97,3 |
| 4. | Ощадбанк | 55,642 |
|
Нові комерційні банки “Другої хвилі”(великі – більше 3 млн.) |
||
| 5. | Градобанк | 81,175 |
| 6. | Перший міжнародний банк | 53,839 |
| 7. | Приватбанк | 31,540 |
| 8. | Укринбанк | 24,754 |
| 9. | Укркредитбанк | 19,986 |
| 10. | Укрнефтегазбанк | 12,802 |
Как видно из данных табл.1.1 – 1.3 с 1997 по 2003 год АКБ «Приватбанк» увеличил собственный капитал с 31,5 млн.грн. до 1 млрд.грн., т.е. более чем в 30 раз, заняв в 2003 году 1 место в Украине по валюте баланса - 9,8 млрд.грн., что составляет 15 % от общей валюты балансов всех 154 коммерческих банков Украины.
АНАЛИТИЧЕСКАЯ ЧАСТЬ. АНАЛИЗ ДЕЯТЕЛЬНОСТИ КОММЕРЧЕСКОГО БАНКА АКБ «ПРИВАТБАНК» В 2001 – 2002 ГОДАХ
Анализ эффективности деятельности АКБ “Приватбанк” в 2001 – 2002 годах и роль операций с ценными бумагами в его деятельности
Основой для управления оборотными активами банка , анализа деятельности банка и расчета нормативов платежеспособности и достаточности капитала является балансовый отчет, в котором активы отображаются по левую сторону, а обязательство и капитал (пассивы) - по правую сторону. Активы и пассивы подаются в балансовом отчете в порядке уменьшения их ликвидности [ 14 ] .
Основными видами анализа балансового отчета банка является анализ структуры(табл.2.1), что дает возможность оценивать изменения структуры активов и пассивов на протяжении определенного времени, и коэффициентный анализ балансового отчета [38]. В табл.2.2, 2.3 приведены исходные агрегированные балансы АКБ «Приватбанк» за 2001-2002 г.[47], использованные для проведения операций анализа в соответствии с методикой табл.2.1
Таблиця 2.1 - Операции анализа баланса банка[2].
| Виды операций | Содержание операций | Методы анализа, которые используются |
|
Структурирование Контроль Калькуляция Анализ Экспертная оценка |
І. Предварительный этап Группирование статей актива и пассива Проверка соответствия отдельных групп статей актива и пассива за разными критериями Расчет оценочных и нормативных абсолютных и относительных показателей ІІ. Аналитический этап. Описание полученных показателей. ІІІ. Заключительный этап. Изложение результатов аналитического этапа, предоставление рекомендаций. |
Метод группирования Метод сравнения Метод коэффициентов, экономико-математические и статистические метод |
Таблица 2.2 – Консолидированный баланс АКБ «Приватбанк» на 01.01.2003[ 47]
| Наименование статьи | Вместе, грн | Нац.валюта, грн | Инвалюта,грн |
| Активы | |||
| Имеющиеся средства в кассе | 377 995 097.73 | 198 721 762.28 | 179 273 335.45 |
| Средство в НБУ | 100 065 367.52 | 100 064 878.02 | 489.50 |
| Средства на корсчетах "Ностро" | 240 883 548.82 | 177.25 | 240 883 371.57 |
| Межбанковские кредиты | 303 567 830.78 | 188 642 871.70 | 114 924 959.08 |
| Кредиты юридическим лицам | 3 905 908 275.26 | 1 866 716 062.53 | 2 039 192 212.73 |
| Кредиты физическим лицам | 877 588 461.19 | 321 410 821.46 | 556 177 639.73 |
| Начисленные доходы | 220 819 991.19 | 92 625 088.70 | 128 194 902.49 |
| Ценные бумаги | 152 281 545.17 | 152 281 545.17 | 0.00 |
| Основные средства банка | 324 738 905.34 | 324 738 905.34 | 0.00 |
| Расчеты по хоздеятельности | 49 026 499.51 | 48 902 523.49 | 123 976.02 |
| Дебиторская задолженность | 155 678 360.52 | 64 314 130.68 | 91 364 229.84 |
| Валютные операции | 175 139 093.24 | 175 139 093.24 | 0.00 |
| Резервы под кредиты | - 562 062 786.01 | - 222 636 564.21 | - 339 426 221.80 |
| Вместе Активы: | 6 321 630 190.26 | 3 310 921 295.65 | 3 010 708 894.61 |
| Средства на корсчетах "Лоро" | 66 648 468.65 | 42 809 611.13 | 23 838 857.52 |
| Межбанковские депозиты | 274 941 273.53 | 5 136 494.27 | 269 804 779.26 |
| Кредиты междунар. финанс.орг. | 72 595 478.12 | 0.00 | 72 595 478.12 |
| Текущие счета юр. лицо | 1 360 014 002.12 | 805 150 225.95 | 554 863 776.17 |
| Бюджетные средства | 35 134 035.62 | 35 133 982.30 | 53.32 |
| Депозиты юридических лиц | 689 254 029.95 | 290 574 632.95 | 398 679 397.00 |
| Средства физических лиц | 2 606 133 379.15 | 1 288 254 179.83 | 1 317 879 199.32 |
| Расчеты по ценным бумагам | 229 969 470.12 | 171 489 375.92 | 58 480 094.20 |
| Невыплаченные проценты | 33 221 711.95 | 15 895 279.29 | 17 326 432.66 |
| Кредиторская задолженность | 229 133 150.59 | 107 031 418.01 | 122 101 732.58 |
| Валютные операции | 175 139 093.24 | 0.00 | 175 139 093.24 |
| Вместе Обязательство: | 5 772 184 093.04 | 2 761 475 199.65 | 3 010 708 893.39 |
| Уставной капитал банка | 260 000 000.00 | 260 000 000.00 | 0.00 |
| Резервы банка | 135 574 211.57 | 135 574 211.57 | 0.00 |
| Результат предшествующих лет | 3 083 082.73 | 3 083 082.73 | 0.00 |
| Переоценка ценных бумаг | 97 598 146.87 | 97 598 146.87 | 0.00 |
| Результат текущего года | 53 190 656.05 | 53 190 656.05 | 0.00 |
| Вместе Капитал: | 549 446 097.22 | 549 446 097.22 | 0.00 |
Таблица 2.3 – Консолидированный баланс АКБ «Приватбанк» за 01.01.2002[47]
| Наименование статьи | Вместе , грн | Нац.валюта, грн | Инвалюта, грн |
| Активы | |||
| Имеющиеся средства в кассе | 183 657 653.72 | 82 542 551.80 | 101 115 101.92 |
| Средство в НБУ | 550 875 778.13 | 550 875 749.46 | 28.67 |
| Средства на корсчетах "Ностро" | 112 133 387.11 | 24 624 444.22 | 87 508 942.89 |
| Межбанковские кредиты | 301 820 565.28 | 67 147 621.89 | 234 672 943.39 |
| Кредиты юридическим лицам | 3 045 658 592.70 | 1 466 643 920.65 | 1 579 014 672.05 |
| Кредиты физическим лицам | 238 463 086.39 | 53 032 364.68 | 185 430 721.71 |
| Начисленные доходы | 132 432 059.37 | 78 491 768.80 | 53 940 290.57 |
| Ценные бумаги | 102 969 963.92 | 102 969 963.92 | 0.00 |
| Основные средства банка | 213 287 776.56 | 213 287 776.56 | 0.00 |
| Расчеты по хоздеятельности | 32 807 046.26 | 32 667 505.28 | 139 540.98 |
| Дебиторская задолженность | 372 443 660.27 | 60 456 339.79 | 311 987 320.48 |
| Валютные операции | 108 935 198.59 | 0.00 | 108 935 198.59 |
| Резервы под кредиты | - 487 436 564.38 | - 166 902 065.45 | - 320 534 498.93 |
| Вместе Активы: | 4 908 048 203.92 | 2 565 837 941.60 | 2 342 210 262.32 |
| Обязательство | |||
| Средства на корсчетах "Лоро" | 249 619 197.62 | 206 695 211.47 | 42 923 986.15 |
| Межбанковские депозиты | 206 705 078.13 | 52 390 000.00 | 154 315 078.13 |
| Кредиты Национального Банка | 11 796 063.00 | 11 796 063.00 | 0.00 |
| Кредиты междунар. Финанс.орг. | 53 585 708.39 | 0.00 | 53 585 708.39 |
| Текущие счета юр. лицо | 1 203 199 684.79 | 576 132 254.14 | 627 067 430.65 |
| Бюджетные средства | 148 418 894.95 | 39 967 618.45 | 108 451 276.50 |
| Депозиты юридических лиц | 645 567 204.36 | 202 261 024.94 | 443 306 179.42 |
| Средства физических лиц | 1 391 318 840.48 | 656 673 365.61 | 734 645 474.87 |
| Расчеты по ценным бумагам | 24 536 407.42 | 24 536 407.42 | 0.00 |
| Сберегательные сертификаты | 20 600 913.50 | 6 634 131.07 | 13 966 782.43 |
| Невыплаченные проценты | 21 782 708.56 | 11 167 836.95 | 10 614 871.61 |
| Кредиторская задолженность | 451 247 400.44 | 297 913 929.38 | 153 333 471.06 |
| Валютные операции | 108 935 198.59 | 108 935 198.59 | 0.00 |
| Вместе Обязательство: | 4 537 313 300.23 | 2 195 103 041.02 | 2 342 210 259.21 |
| Капитал | |||
| Уставной капитал банка | 186 000 000.00 | 186 000 000.00 | 0.00 |
| Резервы банка | 80 159 567.66 | 80 159 567.66 | 0.00 |
| Результат предшествующих лет | 67 879 966.58 | 67 879 966.58 | 0.00 |
| Результат текущего года | 36 695 369.45 | 36 695 369.45 | 0.00 |
| Вместе Капитал: | 370 734 903.69 | 370 734 903.69 | 0.00 |
В табл.2.4, 2.5 представлены результаты анализа доходности деятельности АКБ «Приватбанк» на рынке ценных бумаг в 2000 – 2001 годах[47]. Анализировалась доходность операций по классам ценных бумаг :
ценные бумаги с нефиксированным доходом – акции;
дисконтные ценные бумаги с высоким риском неполучения дохода – векселя;
ценные бумаги с заранее оговоренной доходностью – облигации;
Таблица 2.4 – Финансовые результаты по операциям купли-продажи ценных бумаг в 2000 году
| 4 квартал 2000 года | |||
| Вид ценных бумаг | Доход от продажи ценных бумаг | Затраты по приобретению ценных бумаг | Финансовый результат |
| АКЦИЯ | 24 815 932, 90 | 25 369 548, 62 | - 553 615, 72 |
| ВЕКСЕЛЯ | 192 210 650, 57 | 266 579 846, 18 | - 74 369 195, 61 |
| ОБЛИГАЦИИ | - | - | - |
| Всего: | 217 026 583, 47 | 291 949 394, 80 | - 74 922 811,33 |
Финансовый результат операций с ценными бумагами за 4 квартал 2000 года составил - 74 922 811, 33 грн. Общий финансовый результат по операциям с ценными бумагами(убытки) за 2000 год составил - 122 849 497,24 грн.[47]
Общий финансовый результат (убытки) по операциям с ценными бумагами за 2000 год с учетом убытков 1999 года (нарастающим итогом) составил - 172 808 501,70 грн.
Как показывают результаты табл.2.4 – наиболее убыточными оказались операции с высокорискованными ценными бумагами – векселями, поскольку низкая платежеспособность эмитентов векселей привела к массовому их опротестованию и реализации по дисконтным ценам.
В табл.2.5 представлены результаты доходности операций АКБ «Приватбанк» на рынке ценных бумаг в 2001 году.
Как показывают результаты анализа в табл.2.5 – операционная деятельность на рынке ценных бумаг в 2001 году – также убыточна. Таким образом, в 1999 – 2001 г.г. операции на рынке ценных бумаг не принесли прибыли банку, что определило его стратегическую переориентацию на этом рынке.
Таблица 2.5 – Финансовые результаты по операциям купли-продажи ценных бу маг в 2001 году
| 1 квартал 2001 года | |||
| Вид ценных бумаг | Доход от продажи ценных бумаг | Затраты по приобретению ценных бумаг | Финансовый результат |
| АКЦИИ | 42 443 878,34 | 9 933 756,74 | 32 510 121,60 |
| ВЕКСЕЛЯ | 472 544 965,71 | 484 953 204,74 | -12 408 239,03 |
| ОБЛИГАЦИИ | - | - | - |
| Всего: | 514 988 844,05 | 494 886 961,48 | 20 101 882,57 |
| 2 квартал 2001 года | |||
| Вид ценных бумаг | Доход от продажи ценных бумаг | Затраты по приобретению ценных бумаг | Финансовый результат |
| АКЦИИ | 43 874 758,19 | 33 009 340,83 | 10 865 417,36 |
| ВЕКСЕЛЯ | 984 787 692,24 | 1 028 473 884,17 | -43 686 191,93 |
| ОБЛИГАЦИИ | - | - | - |
| Всего: | 1 028 662 450, 43 | 1 061 483 225,00 | - 32 820 774,57 |
| 3 квартал 2001 года | |||
| Вид ценных бумаг | Доход от продажи ценных бумаг | Затраты по приобретению ценных бумаг | Финансовый результат |
| АКЦИИ | 44 996 219,73 | 33 156 330,19 | 11 839 889,54 |
| ВЕКСЕЛЯ | 1 255 181 731,98 | 1 242 105 254,71 | 13 076 477,27 |
| ОБЛИГАЦИИ | 627 480 121,75 | 776 154 121,10 | - 148 673 999,35 |
| Всего: | 1 927 658 073,46 | 2 051 415 706,00 | -123 757 632,54 |
| 4 квартал 2001 года | |||
| Вид ценных бумаг | Доход от продажи ценных бумаг | Затраты по приобретению ценных бумаг | Финансовый результат |
| АКЦИИ | 140 230 382,39 | 39 049 145,03 | 101 181 237,36 |
| ВЕКСЕЛЯ | 1 387 178 402,22 | 1 427 494 729,37 | - 40 316 327,15 |
| ОБЛИГАЦИИ | 1 348 055 442,68 | 1 343 204 930,07 | 4 850 512,61 |
| Всего: | 2 875 464 227,29 | 2 809 748 804,47 | 65 715 422,82 |
| Сумма 1-4 кварталов 2001 года | |||
| Всего: | 6 346 773 595,23 | 6 417 534 696,95 | - 70 761 101,72 |
В табл.2.6 –2.7 представлены результаты статистической обработки динамики агрегатов балансов и статей доходов и затрат АКБ «Приватбанк» за 2001 и 2002 года.
При расчете показателей использовались следующие формулы расчета показателей индексного анализа рядов динамики[37]:
1) Абсолютный
прирост (базисный)
 ,
где
 –
любой уровень,
 – первый уровень
ряда (за базу
взят первый
уровень ряда,
то есть данные
за 1996 г.).
Абсолютный
прирост (цепной)
 ,
где
–
любой уровень,
 – предшествующий
уровень ряда.
2)Средний
абсолютный
прирост
 ,
где
– первый уровень
ряда,
 – последний
уровень ряда,
n – количество
уровней.
3) Индекс
роста (базисный)
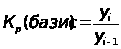 ,
где
–
любой уровень,
– первый уровень
ряда (за базу
взят первый
уровень ряда,
то есть данные
за
2001 г.).
4) Индекс
роста (цепной)
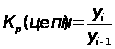 ,
где
–
любой уровень,
– предшествующий
уровень ряда.
5) Темп
роста
 %
(по этой формуле
рассчитываются
цепные, базисные
и средний
показатель).
6) Темп
прироста
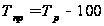 %
(по этой формуле
рассчитываются
цепные, базисные
и средний
показатель).
Как показали “горизонтальный” и “вертикальный” анализ[33] динамики статей баланса и отчета о финансовых результатах АКБ “Приватбанк” за 2001 и 2002 года (табл.2.6-2.7):
в 2002 году банк получил прибыль + 12,35 млн.грн. от перепроджи инвестиционных ценных бумаг в сравнении с убытком – 4,1 млн.грн. в 2001 году, при этом доля прибыли оп ЦБ в 2002 году составляет 2,13 % от общей суммы полученного операционного дохода;
в 2002 году банк на 31% снизил вложения в инвестиционные ценные бумаги на перепродажу с 282, 61 млн.грн. до 194,33 млн.грн., что соответствует снижению доли вложения в ценные бумаги в активах банка с 5,95% до 3,2%;
общий результат операций с ценными бумагами в предыдущих 2000 и 2001 годах – убыток в значительных размерах (от – 41 млн.грн до – 107 млн.грн.), что соответственно привело к перемещению активов банка в другие сферы;
На рис.2.1 – 2.2 представлены структуры активов и пассивов АКБ «Приватбанк» и отдельных групп банков банковской системы Украины[44]. Структурная доля каждой группы агрегатов активов и пассивов представлена в виде процентной доли агрегата баланса к общей валюте баланса банка.
Сравнительный анализ структур активов и пассивов АКБ “Приватбанк” и общей банковской системы Украины (157 банков) на рис.2.1 - 2.2 показал, что в 2002 году операции с ценными бумагами в АКБ”Приватбанк” занимали в деятельности банка более низкую структурную долю, чем в других банках :
собственные ценные бумаги в обязательствах занимают в 2002 году долю в 0,3% (депозитные сертификаты и собственные облигации) по сравнении с долей 1,38% в среднем по банковской системе Украины;
вложения в ценные бумаги в активах банка занимают в 2002 году долю в 2,28% ( при этом практически банк вышел из рынка государственных ценных бумаг) по сравнению с 6,49% долей в среднем по банковской системе Украины;
19 декабря 2003 года ПриватБанк успешно разместил на европейском рынке трехлетние облигации участия в кредите ПриватБанка (еврооблигаций) на сумму 100 млн. долл. США. Как видно из данных последнего годового баланса банка (табл.1.1) по состоянию на 01.01.2004 доля эмитированных собственных ценных бумаг составила 5,3% в валюте баланса банка, что характеризует новую стратегию работы банка на рынке ценных бумаг . Покупателями еврооблигаций ПриватБанка на первичном рынке стали крупнейшие банки и частные инвесторы из Великобритании, Дании, Греции и других стран мира. Привлеченные банком средства предназначены для увеличения объемов кредитования реального сектора экономики, юридических и физических лиц. С помощью выпуска "евробондов" ПриватБанк получил значительный объем длинных долларовых ресурсов, создал кредитную историю на открытых рынках капиталов, повысил свой имидж как надежной и прозрачной структуры, стал первой финансовой структурой и второй компанией Украины, выпустившей "евробонды" на открытых рынках капиталов
Размещение облигаций участия в кредите ПриватБанка (Loan Participation Notes) прошло на стандартных международных условиях для такого типа выпуска. Лид-менеджер выпуска - крупнейший инвестиционный банк CSFB после проведения презентаций ПриватБанка в Москве, Гонконге, Сингапуре, Лондоне, Женеве, Цюрихе и Афинах установил данному выпуску процентную ставку в 10,875%.
Банк получил высокие рейтинги и показал, как необходимо работать на рынках, чтобы обеспечить себе и стране доверие инвесторов. При этом, ПриватБанк стал первым банком в Украине, получившим рейтинг Standard & Poor`s и имеющим рейтинги нескольких крупнейших международных агентств. В частности, международное рейтинговое агентство Standard & Poor`s присвоило облигациям участия в кредите ПриватБанка рейтинг "В-
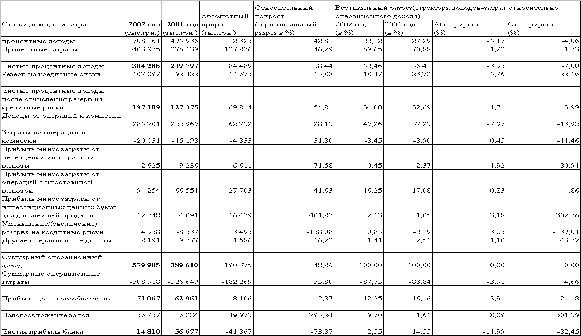
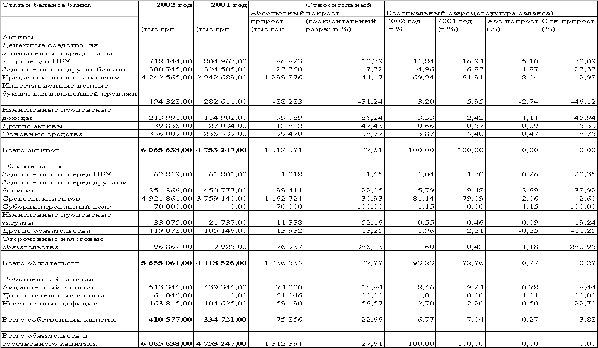
Таблица 2.6 - Динамические характеристики баланса АКБ “Приватбанк” за 2002 и 2001 года (абсолютные характеристики, “горизонтальный” и “вертикальный” разрезы)
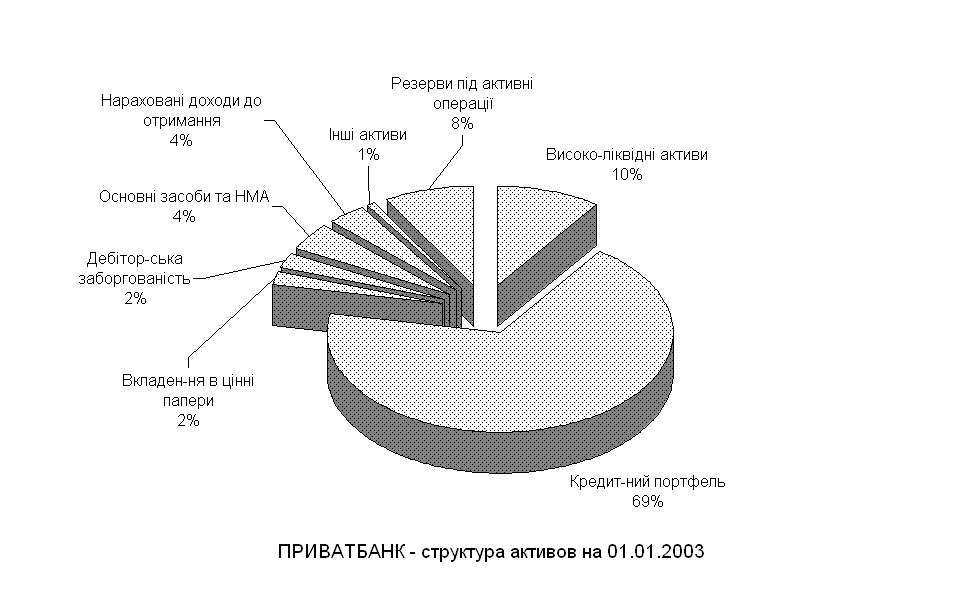
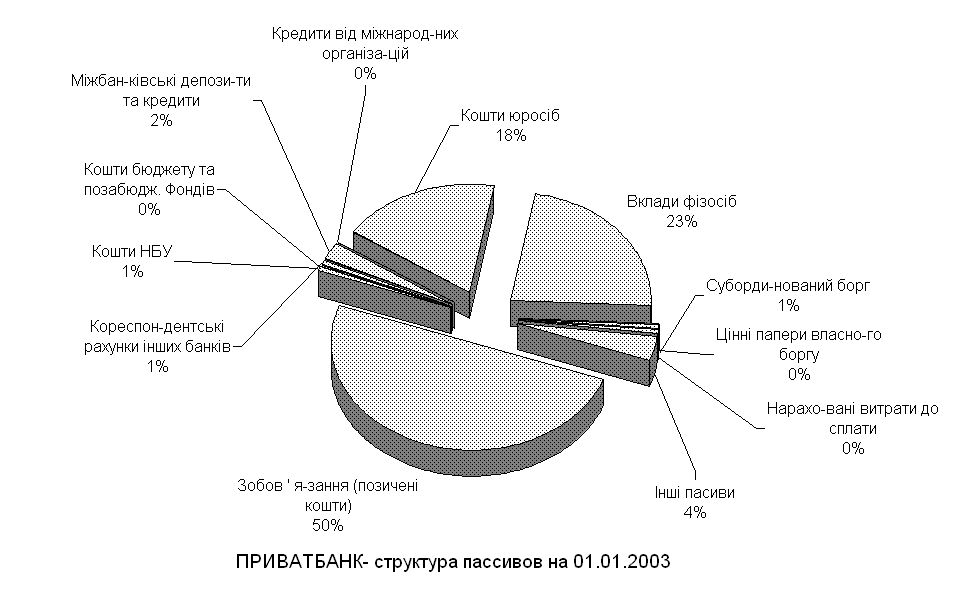
Рис.2.1 Структура активов и пассивов АКБ «Приватбанк» в 2002 году
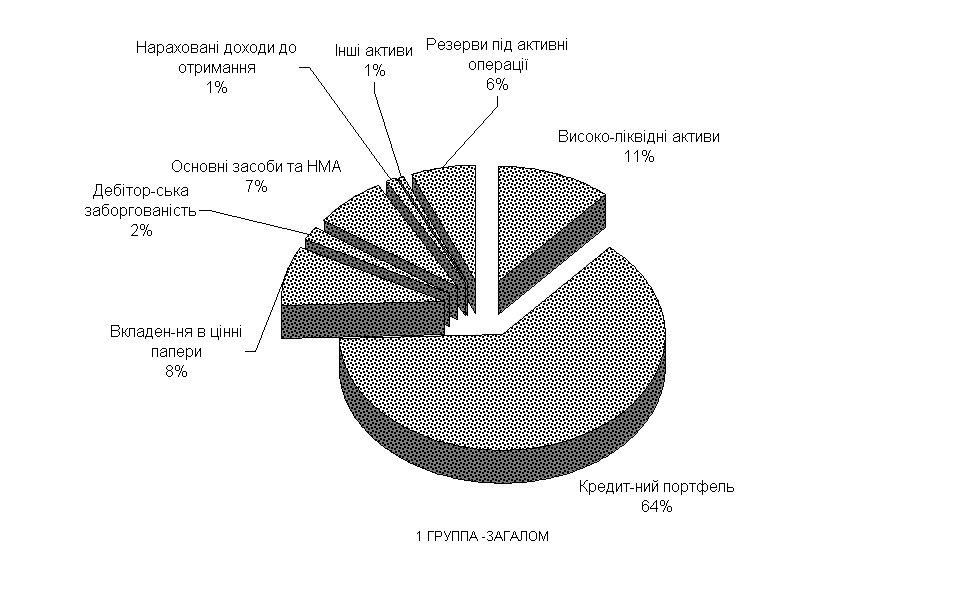
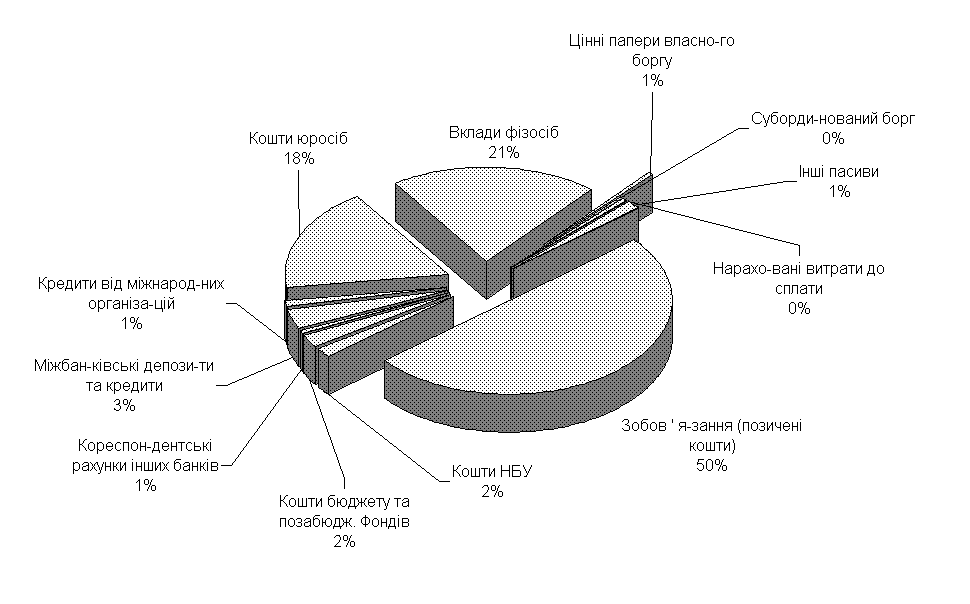
Рис.2.2 Структура активов и пассивов групп банков банковской системы Украины по состоянию на 01.01.2003
Активы 1 групи (10 первых банков) Пассивы 1 группы (10 первых банков)
Анализ экономических нормативов деятельности АКБ «Приватбанк»
Соответственно «Инструкции о порядке регулирования деятельности банков в Украине» от 28.08.2001 N 368[3] (далее - Инструкция), установлены экономические нормативы регулирования деятельности банков, порядок их расчета и нормативные значения, которые являются обязательными для выполнения всеми банками.
1). Норматив регулятивного капитала банка (Н1)
Регулятивный капитал банка исчисляется по следующей формуле:
РК = ОК + ДК - В, (2.1)
где РК - регулятивный капитал банка;
ОК - основной капитал (капитал 1-го уровня);
ДК - дополнительный капитал (капитал 2-го уровня);
В – отвлечение капитала
Размер регулятивного капитала банка (РК) не должен быть меньше установленного Национальным банком значения норматива минимального размера регулятивного капитала банка (Н1) в соответствии с главой 1 раздела II Инструкции.
2). Норматив адекватности регулятивного капитала (Н2)
Норматив адекватности регулятивного капитала рассчитывается как:
где Ар - активы, взвешенные на соответствующий коэффициент риска в зависимости от группы риска, к которой отнесен актив.
Значение норматива Н2 действующих банков должно быть не меньше, чем 8 процентов, начиная с 01.03.2004 - должно быть не меньше, чем 10 процентов. Для расчета адекватности регулятивного капитала банка его активы делятся на пять групп по степени риска и подытоживаются с учетом соответствующих коэффициентов взвешивания:
а) I группа активов со степенью риска 0 процентов:
- наличные средства;
- банковские металлы;
- средства в Национальном банке;
- долговые ценные бумаги центральных органов исполнительной власти, которые рефинансируются и эмитированы Национальным банком;
- начисленные доходы по долговым ценным бумагам, которые рефинансируются и эмитированы Национальным банком;
- долговые ценные бумаги центральных органов исполнительной власти в портфеле банка на продажу и на инвестиции;
б) II группа активов со степенью риска 10 процентов:
- краткосрочные и долгосрочные кредиты, которые предоставлены центральным органам исполнительной власти;
- начисленные доходы по кредитам, которые предоставлены центральным органам исполнительной власти;
в) III группа активов со степенью риска 20 процентов:
- долговые ценные бумаги местных органов исполнительной власти, которые рефинансируются и эмитированы Национальным банком;
- долговые ценные бумаги местных органов исполнительной власти в портфеле банка на продажу и на инвестиции;
- средства до востребования, которые размещены в банке, который имеет официальный кредитный рейтинг не ниже, чем инвестиционный класс;
- начисленные доходы по средствам до востребования, которые размещены в банке, который имеет официальный кредитный рейтинг не ниже, чем инвестиционный класс;
- депозиты овернайт, размещенные в банке, который имеет официальный кредитный рейтинг не ниже, чем инвестиционный класс;
- другие краткосрочные депозиты, которые размещены в банке, который имеет официальный кредитный рейтинг не ниже, чем инвестиционный класс;
- начисленные доходы по депозитам овернайт, другим краткосрочным депозитам, которые размещены в банке, который имеет официальный кредитный рейтинг не ниже, чем инвестиционный класс;
- кредиты овердрафт, овернайт и прочие краткосрочные кредиты, которые размещены в банке, который имеет официальный кредитный рейтинг не ниже, чем инвестиционный класс;
- начисленные доходы по кредитам овердрафт, овернайт и другим краткосрочным кредитам, размещенные в банке, который имеет официальный кредитный рейтинг не ниже, чем инвестиционный класс;
г) IV группа активов с степенью риска 50 процентов:
- средства до востребования в других банках, которые не принадлежат к инвестиционному классу;
- начисленные доходы по средствам до востребования в других банках, которые не принадлежат к инвестиционному классу;
- депозиты овернайт, которые размещены в других банках, которые не принадлежат к инвестиционному классу;
- краткосрочные и долгосрочные кредиты, которые предоставлены местным органам исполнительной власти;
- начисленные доходы по кредитам, которые предоставлены местным органам исполнительной власти;
- гарантийные депозиты в других банках (покрытые);
- обязательство по кредитованию, которые предоставлены банкам;
- валюта и банковские металлы, которые куплены, но не получены;
- активы к получению;
ґ) V группа активов с степенью риска 100 процентов:
- просроченные начисленные доходы по средствам до востребования в других банках;
- просроченные начисленные доходы по кредитам, которые предоставлены центральным и местным органам исполнительной власти;
- краткосрочные депозиты, которые размещены в других банках, которые не принадлежат к инвестиционному классу;
- начисленные доходы по срочными депозитами, которые размещены в других банках, которые не належат к инвестиционному классу;
- долгосрочные депозиты, которые размещенные в других банках;
гарантийные депозиты в других банках (непокрытые);
- просроченная задолженность и просроченные начисленные доходы за срочными депозитами, которые размещенные в других банках;
- кредиты овердрафт, овернайт, средства за операциями репо и прочие краткосрочные кредиты, которые предоставленные другим банкам, которые не принадлежат к инвестиционному классу;
- долгосрочные кредиты, которые предоставлены другим банкам;
- начисленные доходы по кредитам, которые предоставлены другим банкам, которые не принадлежат к инвестиционному классу;
- финансовый лизинг (аренда), который предоставлен другим банкам;
- пролонгированная задолженность по кредитам, предоставленным другим банкам;
- просроченная задолженность и просроченные начисленные доходы по кредитам, которые предоставлены другим банкам;
- кредиты, которые предоставлены субъектам хозяйственной деятельности;
- начисленные доходы