Развитие операций коммерческих банков с производными ценными бумагами на фондовом и финансовом рынках Украины
Главнейшая задача, которую необходимо решить инвестору – это определение цены опциона. Две наиболее известные модели определения премии опционов – это модель Блэка-Шоулза и биноминальная модель (BOPM) Кокса, Росса и Рубинштейна.
Модель Блэка-Шоулза была разработна для оценки стоимости европейского опциона колл на акции, по которым не выплачиваются дивиденды. Чтобы использовать данную формулу для оценки стоимости опциона на акции, по которым выплачиваются дивиденды, в формулу были внесены некоторые изменения. Формула Блэка-Шоулза для оценки действительной стоимости опциона имеет следующий вид[40]:
Vc = N(d1)Ps – E/eRT * N(d2), (3.4)
где:
d1 = [ln(Ps/E)+(R+0,5s2)T]/sЦT (3.5)
d2 = [ln(Ps/E)+(R-0,5s2)T]/sЦT = d1-sЦT (3.6)
где: Vc –действительная стоимость опциона колл;
Ps – текущая рыночная цена базисного актива;
Е – цена исполнения опциона;
R – непрерывно начисляемая ставка без риска в расчете на год;
Т – время до истечения, представленное в долях в расчете на год;
s - риск базисной обыкновенной акции, измеренный стандартным отклонением доходности акции, представленной как непрерывно начисляемый процент в расчете на год.
Следует обратить внимание на то, что E/eRT - это дисконтированная стоимость цены исполнения на базе непрерывно начисляемого процента. Величина ln(Ps/E) – это натуральный логарифм Ps/E. N(d1) и N(d2) обозначают вероятности того, что при нормальном распределении со средней, равной 0, и стандартным отклонением, равным 1, результат будет соответственно меньше d1 и d2 .
В данной формуле ставка процента R и стандартное отклонение актива s предполагаются постоянными величинами на протяжении всего времени действия опциона. Для облегчения подсчетов по данной формуле были разработаны таблицы значений N(d) для различных d. Формула Блэка-Шоулза часто применяется теми, кто пытается обнаружить ситуации, когда рыночная цена опциона серьезно отличается от его действительной цены. Опцион, который продается по существенно более низкой цене, чем полученная по формуле, является кандидатом на покупку; и наоборот, - тот, который продается по значительно более высокой цене, - кандидат на продажу.
Следует отметить, что в середине 80-х годов наиболее популярным стало использование опционов для страхования портфеля (portfolio insurance). Используют опцион пут на индекс, который очень похож на портфель инвестора.
С помощью опционов инвестор может также страховаться от роста или падения цены конкретного интересующего его актива. Если вкладчик хеджирует свою позицию от роста цены актива, ему следует купить опцион колл или продать опцион пут. Во втором случае инвестор страхуется только на величину премии, полученной от продажи опциона пут.
Использование финансовых инструментов производных ценных бумаг в деятельности АКБ «Приватбанк» в 2001 –2002 годах при регулировании валютной позиции забалансовыми операциями хеджирования
Деятельность банков на валютных рынках, состощая в управлении активами и пассивами в иностранной валюте и в банковских металлах, связана с валютными рисками (одним из элементов рыночного риска), которые возникают в связи с использованием разных валют и банковских металлов во время проведения банковских операций.
Валютная позиция - это соотношения требований (балансовых и внебалансовых) и обязательств (балансовых и внебалансовых) банка в каждой иностранной валюте и в каждом банковском металле. При их равенстве позиция считается закрытой, при неравенстве - открытой. Открытая позиция является короткой, если объем обязательств по валюте и банковским металлам превышает объем требований, и длинной, если объем требований по валюте и банковскими металлам превышает объем обязательств[11].
При этом длинная открытая валютная позиция при расчете отмечается с знаком плюс, а короткая открытая валютная позиция - с знаком минус.
С целью уменьшения валютного риска в деятельности банков Национальный банк устанавливает норматив риска общей открытой (длинной/ короткой) валютной позиции банка (Н13), в том числе ограничивается риск общей длинной открытой валютной позиции банка (Н13-1) и риск общей короткой открытой валютной позиции банка (Н13-2).
Норматив риска общей открытой (длинной/короткой) валютной позиции банка (Н13) определяется как соотношение общей величины открытой валютной позиции банка по всем иностранным валютам и банковским металлам в гривневом эквиваленте к регулятивному капиталу банка.
Величина общей открытой валютной позиции банка определяется как сумма абсолютных величин всех длинных и коротких открытых валютных позиций в гривневом эквиваленте (без учета знака) по всем иностранным валютам и по всем банковским металлам.
Нормативное значение общей открытой валютной позиции банка (Н13) может быть не большее чем 35 процентов.
При этом устанавливается ограничение риска в отдельности для длинной открытой валютной позиции и короткой открытой валютной позиции банка:
- общая длинная открытая валютная позиция (Н13-1) может быть не большее чем 30 процентов;
- общая короткая открытая валютная позиция (Н13-2) может быть не большее чем 5 процентов.
Норматив риска общей открытой (длинной/короткой) валютной позиции рассчитывается по формуле[12]:
|
Н13 = |
ВП--------РК |
х 100 %, |
(3.7)
где ВП - общая открытая валютная позиция за балансовыми и внебалансовыми активами и обязательствами банка по всем иностранным валютам в гривневом эквиваленте (расчет проводится за отчетную дату), которая определяется как сумма абсолютных величин всех длинных и коротких открытых валютных позиций в гривневом эквиваленте в отдельности по каждой иностранной валюте (без учета знака) по всем иностранным валютам:
ВП= ВПз –ВПа, (3.8)
где ВПа - балансовые и внебалансовые активы.
В формуле (3.8) учитываются счета внебалансовых активов – следующих финансовых инструментов, включая производные ценные бумаги [17]:
9200 А Валюта и банковские металлы, которые куплены по условиям спот 9201 А Валюта и банковские металлы, которые куплены по форвардным контрактам с целью хеджирования 9203 А Валюта и банковские металлы к получению, по купленным опционным контрактам с целью хеджирования
9204 А Валюта и банковские металлы к получению, по другим опционным контрактам
9351 А Активы к получению по форвардным контрактам с целью хеджиро вания
9353 А Активы к получению, по купленным опционным контрактам с целью хеджирования
ВПз -балансовые и внебалансовые обязательства .
В формуле (3.8) учитываются счета внебалансовых пассивов – следующих финансовых инструментов, включая производные ценные бумаги : 9211 П Валюта и банковские металлы, которые проданы по форвардным
контрактам с целью хеджирования
9213 П Валюта и банковские металлы к отсылке, по купленным
опционным контрактам с целью хеджирования
9214 П Валюта и банковские металлы к отсылке, по другим опционным контрактам
9361 П Активы к отсылке по форвардным контрактам с целью
хеджирования
9363 П Активы к отсылке по купленным опционным контрактам с целью хеджирования
РК - регулятивный капитал банка[1],[2].
В табл.3.1- 3.2 представлены результаты расчетов агрегатов валютной позиции АКБ «Приватбанк» по вышеприведенным формулам с использованием исходных данных детальных балансов формы N1.01 – Приложение А.
На рис.3.1 – 3.2 представлена структура формирования валютной позиции и использование операций с производными ценными бумагами на внебалансовых счетах для хеджирования и приведения к нормативам завышенной «короткой» и «длинной» валютных позиций банка.
Таблица 3. 1 – Расчеты агрегатов валютной позиции АКБ «Приватбанка»
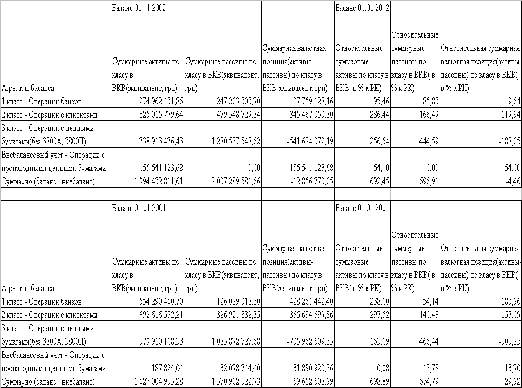
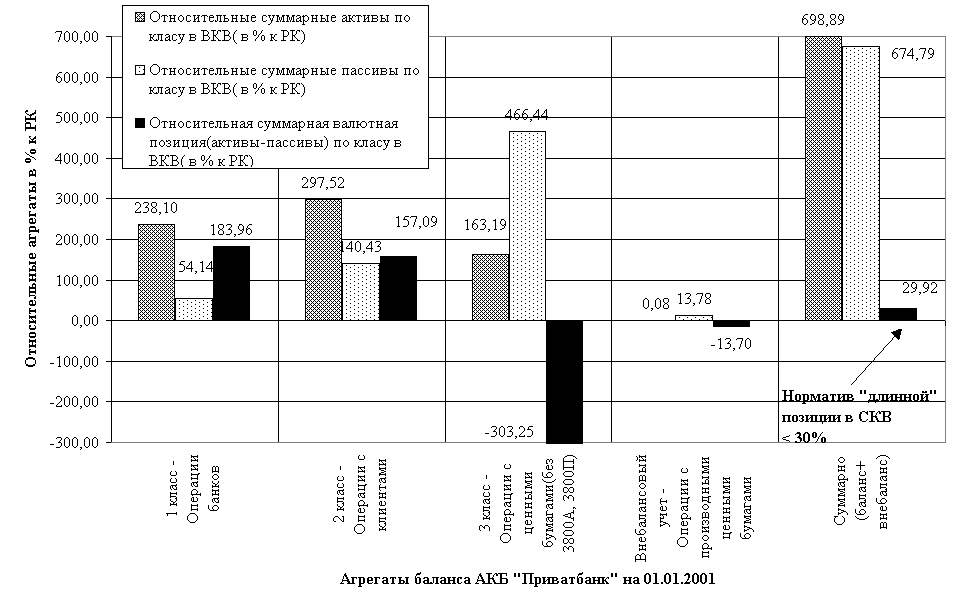
Таблица 3.2- Анализ использования АКБ «Приватбанком» инструмента производных ценных бумаг в 2001 году для при ведения валютной позиции банка в нормативные пределы
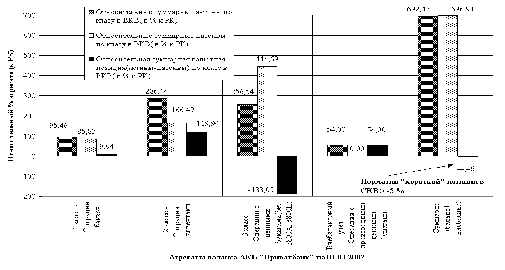
Рис.3.2 Анализ использования АКБ «Приватбанком» инструмента производных ценных бумаг в 2002 году для приведения валютной позиции банка в нормативные пределы
4 ПРОГРАММНО-ИНФОРМАЦИОННАЯ ЧАСТЬ.
4.1 Постановка задачи
Постановка задачи выполнена в соответствии с ГОСТ 24. 204-80 и РД 50-34-698-90.
Наименование задачи: Разработка автоматизированной системы анализа финансовых результатов коммерческого банка.
Назначение задачи: обеспечить руководство коммерческого банка, экономистов и финансистов необходимой информацией для анализа финансовых результатов и принятия правильных и рациональных управленческих решений.
Цель решения задачи:
снизить трудоёмкость обработки информации по сравнению с ручной обработкой;
повысить оперативность и качество принимаемых решений;
проведение анализа финансовых результатов банка.
Организационно-экономической сущностью задачи является формирование исходных данных, проведение компьютерного расчёта, формирование промежуточных таблиц и выходного документа для анализа финансовых результатов банка. При решении задачи предусмотрена реализация следующих функций:
ввод исходных данных для расчёта показателей;
просмотр информации при решении задачи;
корректировка информации при необходимости;
вывод промежуточных и окончательных расчётов для визуального контроля;
вывод результатов на печать по соответствующей форме;
сохранение результатов решения задачи в базе данных.
Схема технологического процесса обработки информации представлена на рисунке 4.1.
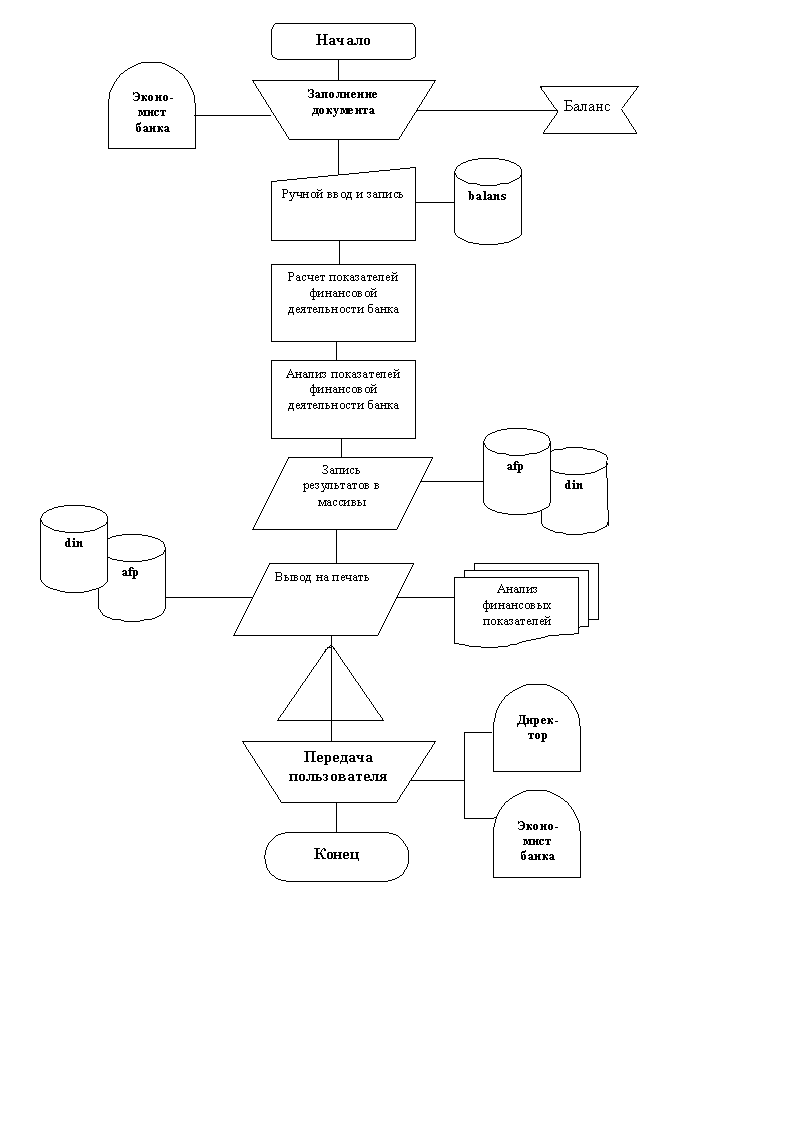
Рисунок 4.1 Схема технологического процесса обработки информации
4.2 Информационное обеспечение
Информационное обеспечение состоит из следующих видов документов: входных, справочных, диалоговых и результативных. Решение задачи предполагает формирование следующих выходных документов: «Анализ финансовых показателей банка». Идентификатор документа: AFP. Форма представления: файл на ЖМД, машинограмма. «Динамические характеристики баланса». Идентификатор документа: DIN. Форма представления: файл на ЖМД, машинограмма. Для расчёта показателей выходного документа и других промежуточных данных используется исходная информация, содержащаяся в документе «Баланс», идентификатор: BALANS. Форма представления: файл на ЖМД, ручной документ.
Диалоговая информация предназначена для организации удобного взаимодействия пользователя с программным обеспечением. Для этого разработана специальная диалоговая оболочка, которая позволяет в режиме “меню” выбирать направления разных ветвей алгоритма. Диалоговая информация предоставлена в виде диалогового окна “Главное меню”, в котором каждой ветви алгоритма соответствует кнопка с надписью. Внешний вид диалогового окна приведен на рис. 4.2.
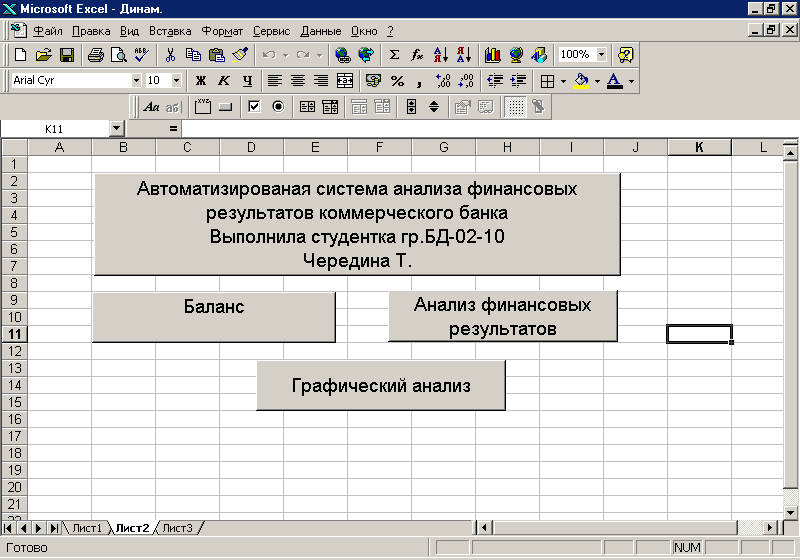
Рисунок 4.2 Главное меню системы
Задача решается на компьютере экономиста банка. Функции экономиста-пользователя заключается в обеспечении ввода, просмотра, визуального контроля промежуточных и окончательных результатов, корректировки данных при необходимости анализа результатов после решения задачи. Функции компьютера: запись-перезапись данных, формирование файлов и баз данных, автоматический расчёт показателей, вывод на печать выходных и промежуточных таблиц, промежуточный контроль достоверности обработки данных.
Разработанная система анализа финансовых результатов коммерческого банка реализована средствами пакета Excel 97. Реализация программного обеспечения средствами табличного процессора Excel позволяет наглядно проиллюстрировать все информационное обеспечение, быстро и удобно корректировать необходимые данные, защищать их от несанкционированного доступа.
Исходные данные сведены в таблице на рисунке 4.3.
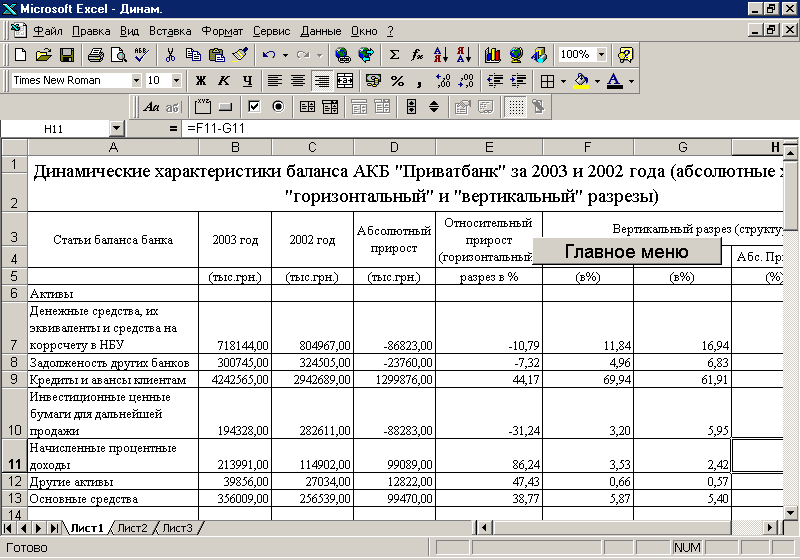
Рисунок 4.3 Исходные данные
Выходная информация отображает результаты работы программного обеспечения, содержит данные результатов анализа финансовых показателей коммерческого банка в табличной форме. Форма результативной информации приведенные на рис. 4.4.
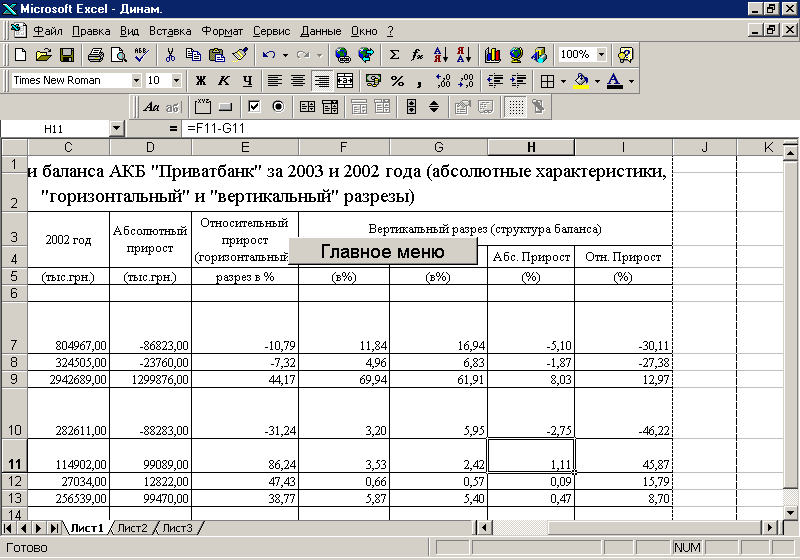
Рисунок 4.4 Анализ финансовых результатов коммерческого банка
4.3 Программное обеспечение
Общая блок – схема алгоритма разработанной автоматизированной системы представлена на рис. 4.5. Для реализации программы предлагается использовать MS Excel 97. Идея электронной таблицы, с одной стороны, простая и прозрачная, а с другой - чрезвычайно плодотворная для реализации автоматизированных систем в экономике.
Таблица в MS Excel - это большое множество элементарных ячеек, любая из которых принадлежит некоторому столбцу и строке одновременно. Формально любой экономический документ также является таблицей. Но в отличие от обычного документа в ячейке Excel может сохраняться не только значение того ли другого показателя, но и формула его расчета. Если при этом учесть, что работа в Excel довольно простая, то можно сделать вывод о том, что для создания программного обеспечения идея электронных таблиц является довольно эффективной. Для создания приложения пользователя могут использоваться макросы и модули.


Рисунок 4.5 Общая блок-схема алгоритма
Важной предпосылкой повышения достоверности, оперативности, а значит и эффективности анализа является использование вычислительной техники и информационной технологии. Использование компьютерных технологий для анализа финансовых результатов коммерческого банка обеспечит информационно - аналитическую поддержку принятия управленческих решений.
5 ПРОЕКТНАЯ ЧАСТЬ. ПРОГНОЗ ЭФФЕКТИВНОСТИ РАСШИРЕНИЯ ОПЕРАЦИЙ С ФИНАНСОВЫМИ ИНСТРУМЕНТАМИ ПРОИЗВОДНЫХ ЦЕННЫХ БУМАГ
Эффективность расширения РЕПО-операций с облигациями НДС 2004 - 2009 годов
В декабре 2003 года Постановлением Кабмина Украины решено погасить бюджетную задолженность на сумму по возмещению НДС субъектам предпринимательской деятельности(СПД) государственными процентными облигациями с погашением через 5 лет.
Поскольку СПД сегодня нуждаются в реальных средствах, в дипломном проекте проанализирована эффективность использования облигаций НДС коммерческими банками при 3-х этапной долгосрочной финансовой комбинации с использованием производных ценных бумаг – РЕПО-контрактов(операций обратного выкупа собственных ценных бумаг, заложенных до момента погашения под заемные кредитные ресурсы) :
1 этап – дисконтное приобретение облигаций НДС у СПД;
2 этап - получение в Национальном банке и на межбанковском рынке
краткосрочных и долгосрочных ресурсов при РЕПО-контрактах
с облигациями НДС (операции с производными ценными
бумагами);
3 этап – кредитование СПД за счет ресурсов, полученных при операциях
по РЕПО-контрактам с облигациями НДС, и получение прибыли
для покрытия затрат на всех этапах комбинации ;
Облигации НДС – это государственные ценные бумаги казначейства Украины, эмитированные в 2004 году на сумму более 1 млрд.грн. для частичного погашения долга государства по возмещению предприятиям налога на добавленную стоимость за экспортированную продукцию. Облигации – процентные, алгоритм выплаты процентов зависит от уровня официальной инфляции в Украине, погашение облигаций по номиналу – через 5 лет. Поскольку получившие вместо необходимых денежных оборотных средств облигации предприятия нуждаются в деньгах сегодня, а не через 5 лет, возникает спрос на покупку банками облигаций с дисконтом. Поскольку в этой операции уже сегодня банки затрачивают денежные средства, то расчет коммерчески выгодного уровня дисконта осуществляется по формуле дисконтированной стоимости «пренумерандо» – при приведении всех будущих денежных потоков к моменту времени t=0 (2004 год) [ 27]:
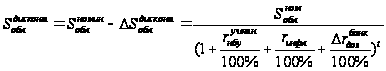 (5.1)
где – t- количество интервалов времени начисления ставок(в годах) –
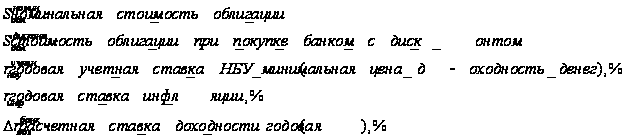
Формула (5.1) показывает уровень цены приобретения банком облигации НДС, которая соответствует через 3 года при погашении облигации по номиналу эквивалентной доходности вложенной в покупку облигации суммы при ее вложении в альтернативные финансовые инструменты.
Поскольку облигации ПОВД – процентные, то возможно по ним будут выплачены проценты по реальным ( не прогнозным) ставкам инфляции, что дает дополнительную дисконтированную доходность облигации, рассчитываемую по формуле :
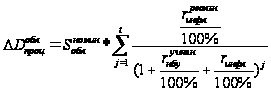 (5.2)
где –
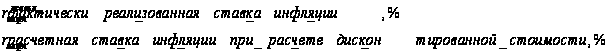
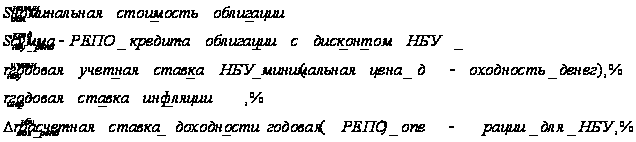
Банк, затративший средства на покупку облигаций, также не может ожидать 5 лет погашения их по номиналу, поскольку затрачены заемные оборотные средства, имеющие более краткий срок возврата, чем получение средств по дол-госрочным облигациям. Поэтому для банков целесообразно воспользоваться инструментом производной ценной бумаги - РЕПО-контрактом, т.е. получением рефинансирования от Национального банка Украины под контракт с залогом облигаций и их обязательным выкупом[38]. Сумма рефинансирования, ко-торую предоставляет Национальный банк на каждую облигацию НДС с учетом риска непогашения РЕПО-контракта и своей доходности от рефинансирования, рассчитывается по формуле , аналогичной формуле (5.1) :
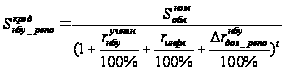 (5.3)
где :
Полученные в результате операции РЕПО средства рефинансирования используются банком для прямого кредитования клиентов. Дисконтированная
доходность прямого кредитования рассчитывается по формуле ( в расчете на кредитную сумму от одной облигации) :
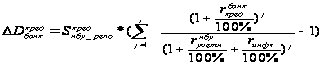 (5.4)
где :
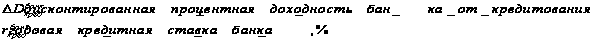
Для расчета общей доходности – объединим все 3 этапа.
Суммарная доходность всех 3 этапов финансовой операции банка с облигациями НДС выражается расчетной рентабельностью вложенных средств на покупку НДС – облигаций по формуле :
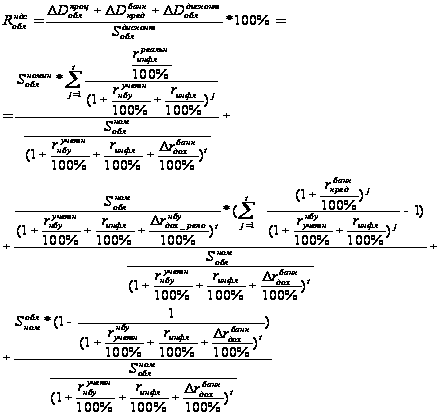 (5.5)
После преобразований выражения (5.5) получаем формулу для оценки рентабельности 3 этапов финансовой операции с облигациями НДС, имеющую 6 варьируемых переменных, которые регулируют выходной параметр эффективности – дисконтированную «пренумерандо» - рентабельность финансовых затрат банка .
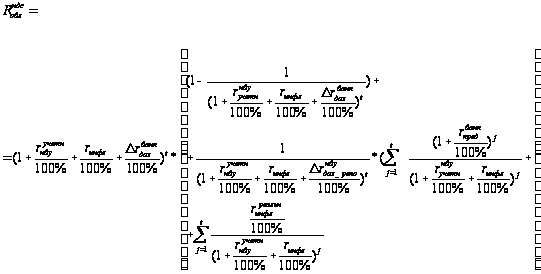
(5.6)
В табл. 5.1 приведена граф-копия программы в таблице EXCEL-2000 алгоритма вычисления рентабельности по формуле (5.6).
Таблица 5.1 – Построение алгоритма расчета формулы (5.6) в EXCEL-2000
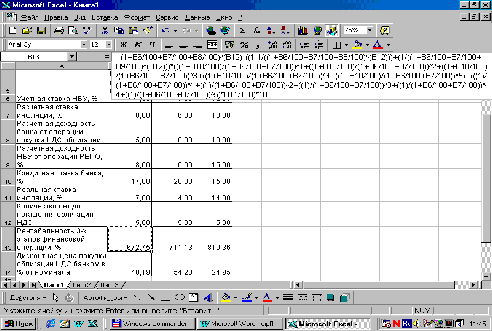
В табл. 5.2 приведены результаты расчетов при варьировании переменными по номинальному, оптимистическому и пессимистическому вариантам.
Таблица 5.2 – Результаты расчетов вариантов эффективности 3-х этапной финансовой схемы с РЕПО – элементом (производная ЦБ)
| Номиналь-ный вариант | Оптимисти-ческий вариант | Пессимис-тический вариант | Вариант владель-цев облигаций НДС | |
| Учетная ставка НБУ, % | 7,00 | 7,00 | 12,00 | 0,00 |
| Расчетная ставка инфляции, % | 8,00 | 6,00 | 10,00 | 6,00 |
| Расчетная доходность банка от операции покупки НДС облигации, % | 5,00 | 0,00 | 10,00 | 1,00 |
| Расчетная доходность НБУ от операции РЕПО, % | 8,00 | 0,00 | 15,00 | 15,00 |
| Кредитная ставка банка, % | 17,00 | 20,00 | 15,00 | 17,00 |
| Реальная ставка инфляции, % | 7,00 | 4,00 | 14,00 | 6,00 |
| Количество лет до погашения облигаций НДС | 5,00 | 5,00 | 5,00 | 5,00 |
| Рентабельность 3-х этапов финансовой операции, % | 672,75 | 711,13 | 810,36 | 442,84 |
| Дисконтная цена покупки облигации НДС банком в % от номинала | 40,19 | 54,28 | 24,95 | 71,30 |
| Рентабельность простой операции дисконтной покупки облигаций и погашения по номиналу через 5 лет | 248,83 | 184,24 | 400,75 | 140,26 |
Анализ данных, приведенных в табл.5.2, показывает, что введение операций с РЕПО- контрактами повышает рентабельность простой операции дисконтного учета облигаций НДС с 140 – 400 % до 440 – 810 %, т.е. не менее чем в 2 раза.
Оценка риска РЕПО-операций с облигациями НДС 2004 – 2009 при вероятном изменении рыночных условий модели операций
Для оценки уровня риска изменения условий РЕПО- операции на изменение суммарного уровня рентабельности 3-х этапной операции, воспользовавшись программой расчета, изложенной в разделе 5.1 проведем оценочные расчеты частных показателей чувствительности финансовой операции к изменению основных параметров РЕПО-операции (уравнение 5.3):
уровень доходности РЕПО-операции , запланированный НБУ при рефинансировании ;
уровень учетной ставки НБУ;
уровень реальной инфляции относительно расчетной номинальной ставки инфляции;
Результаты расчетов представлены в табл. 5.3 – 5.5.
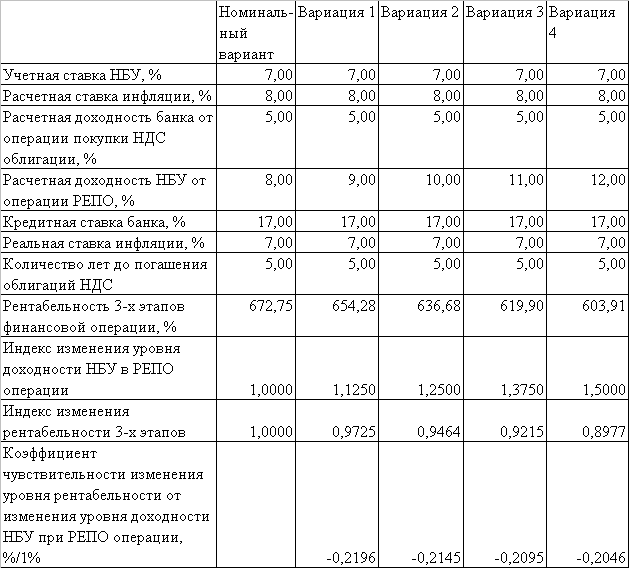
Таблица 5.3 – Расчет чувствительности рентабельности к изменению уровня доходности НБУ в РЕПО-операции
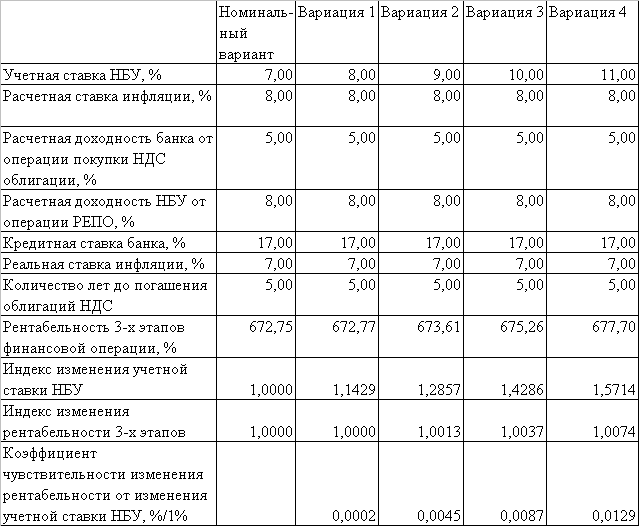
Таблица 5.5 – Расчет чувствительности рентабельности к изменению
уровня
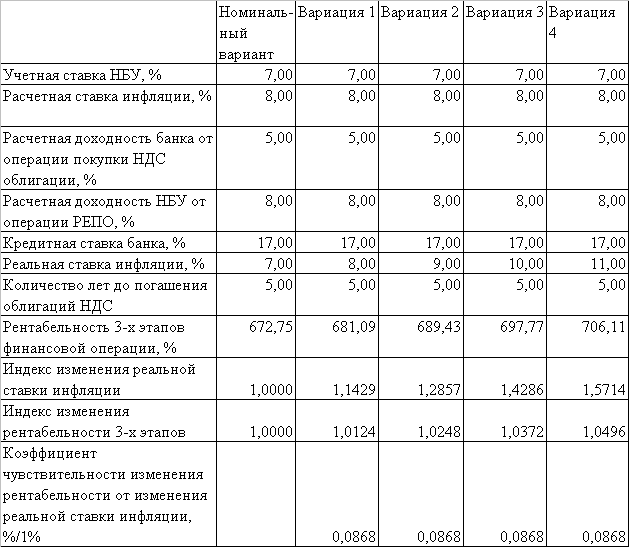
Как показывают результаты проведенных расчетов уровень чувствительности изменения суммарной рентабельности финансовой операции за счет измения параметров только одного из ее элементов (РЕПО- операции) составляет :
по доходности НБУ в операции РЕПО – отрицательное значение
= (-0,2) – (-0,21)% / на 1 % роста расчетного уровня доходности;
по учетной ставке НБУ – положительное значение
= (+0,013) – (+0,02) % / на 1 % роста расчтеной учетной ставки;
по уровню реальной ставки инфляции относительно расчетной – положительное значение
= (+0,08) %/ на 1 % роста уровня расчетного уровня инфляции;
Таким образом, основной риск потери рентабельности 3-х этапов финансовой операции за счет изменения параметров РЕПО-операции возникает за счет увеличения ставки доходности РЕПО-операции, закладываемой НБУ при рефинансировании под облигации.
В соответствии с данными табл.5.3 возможное изменение уровня доходности НБУ при РЕПО – операции на +50%, приведет к падению общей рентабельности финансовой операции на – 10,2%, т.е. в механизме операции заложены элементы иммунизации доходности к внешним возмущениям с передаточным числом иммунизатора 1 : 5. При уровне рентабельности 3-х этапной операции на уровне 440%(табл.5.2) риски операции РЕПО являются рисками второго уровня важности.
ВЫВОДЫ
Анализ, проведенный в настоящей дипломной работе, показал, что законодательная база Украины позволяет проводить на фондовом рынке Украины операции как с основными видами ценных бумаг, так и с производными ценных бумаг. В то же время, законодательные акты Национального банка Украины запрещают использование на валютном финансовом рынке Украины операций банка с производными валютных ценных бумаг (валютными контрактами).
Производные ценные бумаги на фондовом рынке Украины представлены (торговля на ПФТС) :
- опционами на акции;
- депозитными расписками АДР – акций украинских эмитентов для европейских инвесторов (всвязи с отсутствием листинга акций украинских эмитентов на западноевропейских фондовых биржах) представлены производными ценных бумаг предприятий «Центроэнерго», «Днепроэнерго», «Нижнеднепровский трубопрокатный завод», концерн «Стирол», «Укрнефть».
Объем торгов опционами ОАО "Укртелеком" и ООО "ТТК" составил в 2002 году 63,38 млн. грн. (1,09 % от общего объема торгов и 638,64 % уровня 2001 года).
В 2003 году в структуре общего объема торгов ценными бумагами на ПФТС доля опционной торговли нарастала, что свидетельствует об активном внедрении технологии работы с производными ценными бумагами в Украине :- 5,22% от общего объема торгов в сентябре 2003 года;
- 17, 26% от общего объема торгов в ноябре 2003 года;
Проведенные в дипломной работе исследования состояния и перспектив использования производных ценных бумаг коммерческими банками Украины показали :
в течение последних 3-х лет операции банков с валютными инструментами производных ценных бумаг (форварды, фьючерсы, опционы) на внутреннем межбанковском валютном рынке были запрещены;
операции банков на международном фондовом рынке с валютными инструментами производных ценных бумаг ( при наличии лицензии НБУ) использовались только в виде форвардных и опционных контрактов на некоторые виды ценных бумаг ( в основном валютных процентных евробондов и американских депозитных расписок) с целью хеджирования «длинной» или «короткой» ограниченной допустимым риском валютной позиции банка;
на сегодня участие банков на рынке фондовых и валютных деривативов в Украине не сформировано. Можно сказать даже больше – его практически нет. Однако можно высказать ожидание, что в ближайшем будущем ситуация изменится на лучше. Эти ожидания связаны, главным образом, с возможным принятием Закона Украины «Про производные ценные бумаги», проект которого находится на рассмотрении в Верховной Раде.
Рассмотренный в дипломной работе наибольший в Украине коммерческий банк АКБ “Приватбанк”(г.Днепропетровск) на рынке ценных бумаг проводит следующие операции :
- эмиссию депозитных сертификатов;
- предоставление вексельных услуг
- операции с корпоративными ценными бумагами
- операции с государственными ценными бумагами
- депозитарные услуги
услуги регистратора
На рынке производных ценных бумаг АКБ «Приватбанк» в рамках законодательных ограничений проводит внебалансовые операции хеджирования , так, например, исследования в дипломном проекте показали:
в 2001 году внебалансовое форвардное хеджирование (форвардные контракты на продажу валютных активов) позволило привести балансовую «длинную» открытую валютную позицию 43,2% в нормативную зону 29,92 % (норма «длинной» валютной позиции – не более 30%);
в 2002 году внебалансовое форвардное и опционное хеджирование на международных фондовых рынках (покупка форвардно-опционных контрактов на поставку валютных активов) позволило привести балансовую «короткую» открытую валютную позицию 58,7% в нормативную зону 4,73 % (норма по «короткой» валютной позиции – не более 5%);
Как показали “горизонтальный” и “вертикальный” анализы динамики статей баланса и отчета о финансовых результатах АКБ “Приватбанк” за