Анализ эффективности работы современного коммерческого банка
Уменьшение резервов
84
Непредвиденные доходы
85
1.5. Динамика объема и структуры расходов.
Статьи расходов в выходной форме (Табл. 5.) группируются следующим образом:
Операционные расходы, в том числе проценты уплаченные и расходы по операциям в инвалюте.
Расходы по операциям с ценными бумагами.
Расходы по обеспечению функциональной деятельности банка: расходы на содержание административно-управленческого персонала (АУП), хозяйственные расходы, амортизационные отчисления и затраты на ремонт основных фондов.
Прочие расходы: почтовые и телеграфные, комиссия уплаченная и комиссия за прошлые годы, прочие расходы и убытки.
Сопоставление показателей позволяет выявить изменения по объему и удельному весу отдельных аналитических статей и групп статей об издержках банка.
Таблица 5
|
Агре-гат |
Расходы |
Млрд.руб. |
Удельный вес в % | ||||
|
t1 |
t2 |
t3 |
t1 |
t2 |
t3 |
||
| Р1 |
Суммарный расход Р1=Р2+Р5+Р6+Р7+Р8+Р13+Р16+Р17+Р18 |
||||||
| Р2 |
Расходы от операционной деятельности Р3+ Р4 |
||||||
| Р3 |
Проценты уплаченные 900+901+908+909 |
||||||
| Р4 | Процентные расходы небанковских структур 902+903+904+905+906 | ||||||
| Р5 | Расходы по операциям с ценными бумагами 907+914+923 | ||||||
| Р6 |
Комиссионные расходы 910+912+913+915+918+919 |
||||||
| Р7 |
Прочие банковские расходы 924+925+927+ 928+929 |
||||||
| Р8 |
Расходы по обеспечению функциональной деятельности Р9+Р10+Р11+Р12 |
||||||
| Р9 |
Расходы на содержание АУП 930 |
||||||
| Р10 |
Хозяйственные расходы 931+932 |
||||||
| Р11 |
Налоги и внебюджетные платежи 933 |
||||||
| Р12 |
Амортизационные отчисления 934 |
||||||
| Р13 |
Прочие расходы Р14+Р15 |
||||||
| Р14 |
Штрафы, пени, неустойки 938 |
||||||
| Р15 |
Расходы по продаже ОС, долгосрочных финансовых вложений и прочие операционные расходы 935+939 |
||||||
| Р16 |
Отчисления и резервы 94 |
||||||
| Р17 |
Непредвиденные потери 95 |
||||||
| Р18 |
Налог на прибыль 96 |
||||||
Структура таблиц 6 и 7.
Агрегат |
Показатель и порядок расчета |
Единица измерения |
Значение показателя |
||||
|
t1 |
t2-t1 |
t3-t2 |
в процентах | ||||
|
t2-t1 |
t3-t2 |
||||||
- Факторный анализ процентных доходов и доходов от
операций с ценными бумагами.
Факторный анализ доходов и расходов позволяет на основе количественной оценки взаимосвязанных параметров, оказывающих решающее влияние на размер доходов и расходов обеспечить руководство банка инструментарием, позволяющим принимать оптимальные решения по максимизации стоимости банка.
Основным источником дохода банка являются процентный доход и доход от операций с ценными бумагами, на долю которых приходится 80 - 90% совокупного дохода.
Изменение доходов в целом может произойти за счет влияния двух факторов:
изменение остатков на счетах по группе активов, приносящих процентный доход и доход от операций с ценными бумагами;
изменения среднего уровня процентной ставки, взимаемой за предоставленные финансовые ресурсы.
Влияние первого фактора на изменение получаемого дохода банком определяется по формуле :
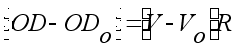 ,
где
 и
 -
процентный
доход и доход
от операций
с ценными бумагами
соответственно
в текущем (отчетном)
и предыдущем
периоде;
 и
 - остатки по
счетам соответственно
за отчетный
(текущий ) и
предыдущий
период по группе
активов, приносящих
процентный
доход и доход
от операций
с ценными бумагами.
 - средний
уровень процентной
ставки в отчетном
(текущем) периоде,
рассчитанный
как отношение
процентного
дохода и дохода
от
операций с
ценными бумагами
к остаткам по
группе активов:
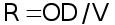
Измерение
влияния второго
фактора – изменения
среднего уровня
процентной
ставки – на
изменение
дохода банка
производится
по формуле
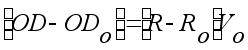
Влияние обоих факторов на изменение дохода определяется по формуле
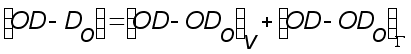
Этот
анализ дает
количественную
оценку того,
какой из факторов
(
или
)
в большей степени оказывает влияние на процентные доходы и доходы от операций с ценными бумагами и позволяет провести качественный анализ причин, вызывающих:
общий рост (уменьшение) группы активов, приносящих процентный доход;
изменение удельного веса доходных активов в совокупных активах;
изменение общего уровня процентной ставки по активным операциям банка;
изменение структуры портфеля доходных активов, т.е. рост удельного веса рисковых кредитов в кредитном портфеле банка, предоставленных под высокие проценты;
увеличение проблемных кредитов, по которым выплачиваются повышенные проценты, и т. п.
Таблица 6
| Агрегат | Показатель и порядок расчета |
| OD |
Процентный доход и доход от операций с ценными бумагами Д2+Д5 (см. Табл.4) |
| 1 |
Изменение размера дохода OD - OD0 (см. Табл.4) |
| V |
Остатки на счетах по следующей группе активов: А5+A9+А12 |
| R |
Уровень процентной ставки по группе активов (V) (OD:V) и (OD0:V0) |
| 2 |
Влияние изменения величины активов (V) на размер изменения дохода (V-V0)* R |
| 3 |
Влияние изменения величины процентной ставки (R) на величину дохода (R-R0)*V |
Примечание: Значение показателей с индексом «0» соответствует значениям показателей в предыдущем периоде (ценные изменения). Данные по OD см. Табл.4, данные по V см. Табл.1.
1.7. Факторный анализ процентных расходов и расходов от
операций по операциям с ценными бумагами.
Изменение расходов зависит от влияния следующих факторов:
изменения остатков по оплачиваемым привлекаемым средствам;
изменения среднего уровня процентной ставки, выплачиваемой по
платным привлекаемым средствам;
Влияние первого фактора определяется по формуле
(ОР - ОР0 ) w = (W - W 0 ) * Q,
где :
ОР и ОР0 – процентные расходы и расходы по операциям с ценными бумагами соответственно в отчетном (текущем) и предыдущем периоде;
W - W 0 – остатки по счетам оплачиваемых привлеченных средств соответственно в отчетном (текущем ) и предыдущем периоде;
Q – средняя процентная ставка по оплачиваемым пассивам отчетного (текущего) периода, рассчитанная как отношение процентных расходов и расходов по операциям с ценными бумагами к остаткам по оплачиваемым пассивам :
Q = OP : W
Степень влияния второго фактора вычисляется по формуле
(ОР - ОР0 ) q = (Q - Q 0 ) * W 0,
где Q и Q 0 – средние уровни процентных ставок соответственно в отчетном (текущем ) и предыдущем периоде, вычисляемых как
Q = OP : W и Q 0 = ОР0 : W 0
Влияние указанных факторов на изменение процентных расходов и расходов по операциям с ценными бумагами определяется по формуле:
(ОР - ОР0 ) = (ОР - ОР0 ) w + (ОР - ОР0 ) q
Таблица 7
| Агрегат | Показатель и порядок расчета |
| ОР |
Процентные расходы и расходы от операций с ценными бумагами Р2 + Р5 |
| 1 |
Изменение размера расходов (ОР - ОР0) |
| W | Остатки на счетах по следующей группе пассивов: П20 |
| Q |
Уровень процентной ставки по группе пассивов (W) (OР:W) и (OР0:W0) |
| 2 |
Влияние изменения величины пассивов (W) на размер изменения расходов (W-W0)* Q |
| 3 |
Влияние изменения величины процентной ставки (Q) на величину расхода (Q-Q0)*W0 |
Примечание: Значение показателей с индексом «0» соответствует значениям показателей в предыдущем периоде. Значение ОР - см. Табл.5, значение W - см. Табл.2.
II. Прибыльность банка
2.1. Динамика объема и структуры прибыли по видам
деятельности.
Прибыль – финансовый показатель результативности деятельности банка.
В общем виде прибыль зависит от трех факторов : доходов, расходов и налогов , уплаченных в бюджет ( в данной постановке последний фактор не учитывается).
Структура прибыли в выходной форме предназначена для выявления изменений в структуре и объеме совокупной прибыли по основным видам деятельности банка.
Совокупная прибыль делится на три части:
операционная прибыль (убыток), создаваемая на основе
процентных доходов по ссудам за вычетом процентов уплаченных;
прибыль (убыток) от операций с ценными бумагами - разница между доходами от операций с ценными бумагами и расходами на их осуществление;
прибыль (убыток) от неоперационной деятельности – разница между прибылью, получаемой в результате формирования доходов по комиссии (плата за доставку ценностей, дивидендов, штрафы полученные и т.д.), и расходами по обеспечению функциональной деятельности (расходы на содержание АУП, хозяйственные расходы, амортизационные отчисления и ремонт основных фондов), а также прочими расходами (уплаченные комиссии, штрафы уплаченные, почтовые и телеграфные расходы, прочие расходы и убытки).
Прибыль (убыток) от неоперационной деятельности как правило имеет отрицательный результат и носит наименование «бремя».
Оценка прибыли по видам деятельности производится: по горизонтали – в динамике по исследуемым периодам; по вертикали – изменения в динамике структуры прибыли по видам деятельности банка (Табл.8).
Таблица 8
| Агрегат |
Показатель и порядок расчета |
Млрд.руб. |
Удельный вес в % | |||||
|
t1 |
t2 |
t3 |
t1 |
t2 |
t3 |
|||
|
1. |
Доходы от операционной деятельности Д2 |
|||||||
| 2. |
Операционные расходы Р2 |
|||||||
| Е1. |
Операционная прибыль (убыток) п.1. - п.2. |
|||||||
| 3. |
Доходы от операций с ценными бумагами Д5 |
|||||||
| 4. |
Расходы по операциям с ценными бумагами Р5 |
|||||||
| Е2 |
Прибыль от операций с ценными бумагами п.3 - п.4 |
|||||||
| 5. |
Доходы от неоперационной деятельности и прочие доходы Д6+Д11 |
|||||||
| 6. |
Расходы по обеспечению функциональной деятельности и прочие расходы Р8+Р13 |
|||||||
| Е3 |
Прибыль (убытки) от неоперационной деятель-ности («бремя») п.5-п.6 |
|||||||
| Е4 |
Прибыль (убытки) Е1+Е2 +Е3 |
|||||||
Примечание : Д - доходы (см. Табл.4), Р - расходы (см. Табл.5)
2.2. Динамика и структура нормы прибыли на капитал.
Норма прибыли на капитал – обобщающий показатель результа-тивности деятельности банка, причем компоненты нормы прибыли позволяют установить зависимость ее размера от влияния каждого их них.
В Табл.9 формируются показатели эффективности деятельности, рентабельности дохода и структуры капитала банка в их взаимосвязи и взаимозависимости с учетом влияния показателей-факторов на результирующий показатель банковской деятельности – норму прибыли на капитал.
Норма прибыли на капитал – результирующий фактор коммерческой деятельности банка: отношение прибыли к стержневому капиталу;
Использование прибыли – факторный показатель, отражающий общую эффективность использования активов банка: отношение совокупного дохода ко всей сумме активов;
Мультипликатор капитала – факторный показатель, оказывающий влияние за счет изменения структуры общего капитала: отношение всего совокупного капитала к собственному капиталу.
Рентабельность совокупного дохода (прибыльность, маржа прибыли) – факторный показатель, влекущий за счет изменения размера прибыли на каждую единицу совокупного дохода: отношение прибыли к совокупному доходу.
Таблица 9
| Агрегат |
Показатель и порядок расчета |
Млрд.руб. |
Удельный вес в % | |||||
|
t1 |
t2 |
t3 |
t1 |
t2 |
t3 |
|||
|
Н1. |
Норма прибыли (Прибыль/Собственный капитал) С6 : С1 |
|||||||
| Н2. |
Использование активов [C7/(A1+A24+A30)] |
|||||||
| Н3. |
Мультипликатор капитала [(A1+A24+A30)/C1] |
|||||||
| Н4. |
Прибыльность (маржа прибыли) [C6/C7] |
|||||||
Примечание : А - активы (см. Табл.1), С - собственные средства (см. Табл.3)
Структура таблиц 10, 11 и 12
| Агрегат | Показатель и порядок расчета |
Единица измерения |
Значение показателя | ||||
|
t1 |
t2 - t1 |
t3 - t2 |
в процентах | ||||
|
t2 - t1 |
t3 - t2 |
||||||
2.3. Декомпозиционный анализ нормы прибыли на капитал.
Декомпозиционный анализ нормы прибыли на собственный капитал - многоэтапный анализ банковской финансовой информации на основе взаимосвязей и взаимозависимостей маржи прибыли, мультипликатора капитала и эффективности использования активов.
Описание модели декомпозиционного анализа
Первая стадия анализа связывает рассчитываемую прибыль на капитал (табл. 9, Н1) с прибылью на активы (далее ПА) и с мультипликатором собственного капитала (табл. 9, Н3) через равенство
Н1=ПА*Н3,
где :
Н1 – величина, эквивалентная прибыли разделенной на собственный капитал банка, и отражающая размер прибыли в расчете на один рубль собственного капитала;
ПА – величина, эквивалентная прибыли, разделенной на величину суммарных активов банка, и отражающая размер прибыли в расчете на один рубль совокупных активов.
Поскольку компоненты этой модели являются коэффициентами, т.е. отношениями, они тоже подлежат анализу.
Вторая стадия анализа с точки зрения влияния дохода на Н1 разделяет ПА на два компонента:
использование активов, обозначенное как Н2 в табл. 9;
прибыльность (маржа прибыли - Н4, табл. 9).
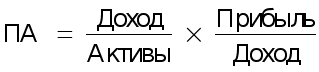
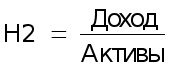
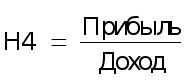
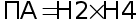
где :
Н2 - величина, эквивалентная совокупным доходам, разделенным на величину суммарных активов, и