Анализ эффективности работы современного коммерческого банка
Н3 - величина, эквивалентная прибыли, разделенной на совокупный доход, и отражающая размер прибыли в расчете на один рубль суммарного дохода.
Третья стадия анализа заключается в подетальном анализе влияния составляющих нормы прибыли на капитал:
Н1=Н2*Н3*Н4
На этой стадии исследуются изменения (отклонения) всех параметров модели декомпозиционного анализа с использованием факторного анализа, т.е. количественной оценки каждой составляющей формулы на результирующий фактор (норму прибыли на капитал) в приведенной ниже последовательности.
Расчет модели
Отклонения величины нормы прибыли:
Н1-Н1о,
где :
Н1 - норма прибыли на капитал отчетного (текущего) периода;
Н1о - норма прибыли на капитал предыдущего периода.
Влияние изменения уровня использования активов на величину
отклонений нормы прибыли на капитал:
(Н2-Н2о)*Н3*Н4,
где :
Н2 - уровень использования активов отчетного (текущего) периода;
Н2о - уровень использования активов предыдущего периода;
Н3 - мультипликатор капитала отчетного (текущего) периода;
Н4 - уровень маржи прибыли отчетного (текущего) периода.
Влияние изменений уровня финансового рычага (мультипликатора
капитала) на величину отклонений нормы прибыли на капитал:
(Н3-Н3о)*Н2о*Н4,
где Н3о- мультипликатор капитала предыдущего периода.
Влияние изменений уровня маржи прибыли на величину отклонений нормы прибыли на капитал:
(Н4-Н4о)*Н2о*Н3о,
где Н4о - уровень маржи прибыли предыдущего периода.
Таблица 10
| Агрегат | Показатель и порядок расчета |
| 1 |
Изменение величины нормы прибыли на капитал (Н1-Н10) |
| 2 |
Влияние изменений уровня использования активов на величину изменения нормы прибыли на капитал (Н2-Н20 )*Н3*Н4 |
| 3 |
Влияние изменения мультипликатора капитала на величину изменения нормы прибыли на капитал (Н3-Н30 )*Н20*Н4 |
| 4 |
Влияние изменения маржи прибыли на величину изменения нормы прибыли на капитал (Н4-Н40 )*Н20*Н30 |
Примечания:
Данные по агрегатам Н - см .Табл.9
Индекс «0» соответствует значениям показателей в предыдущем периоде.
2.4. Факторный анализ прибыли
Суммарная прибыль отражает общий финансовый результат коммерческой деятельности учреждения банка и в общем случае формируется под воздействием изменений:
размера собственного капитала(табл. 3, С1);
уровня эффективности использования активов (табл.9 и 10, Н2);
уровня структуры общего капитала (мультипликатор капитала - Н3, табл.9 и 10);
маржи прибыли (табл. 9 и 10,Н4).
Формула факторного анализа прибыли:
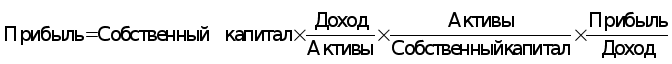
или в агрегированной форме:
С9 = С1 * Н2 * Н3 * Н4,
где Н2,Н3, Н4 - коэффициенты
Расчет факторных влияний на суммарную прибыль
Общее изменение прибыли:
С9 - С9о,
где :
С9 – прибыль отчетного (текущего) года (табл. 3);
С9о – прибыль предыдущего периода (табл. 3).
Влияние на прибыль изменения собственного капитала:
(С1 - С1о) * Н2 * Н3 * Н4,
где :
С1 – собственный капитал отчетного (текущего) периода;
C1о – собственный капитал предыдущего периода;
Н2 – уровень эффективности использования активов отчетного
(текущего) периода;
Н3 – мультипликатор капитала отчетного (текущего) периода
Н4 – маржа прибыли отчетного (текущего) периода.
Влияние на прибыль изменения уровня эффективности использования активов:
(Н2 - Н2о) * С1о * Н3 * Н4,
где Н2о – уровень эффективности использования активов предыдущего периода.
4. Влияние на прибыль изменения структуры собственного капитала (мультипликатора капитала):
(Н3 - Н3о) * С1о * Н2о * Н4,
где Н3о - мультипликатор собственного капитала предыдущего периода.
Влияние на прибыль изменения размера маржи прибыли:
(Н4 - Н4о) * С1о * Н2о * Н3о,
где Н4о - маржа прибыли предыдущего периода.
Позитивное влияние на абсолютный размер изменения прибыли (табл. 11,п.1) в течение исследуемых периодов оказывали два тесно связанных фактора:
изменение величины собственного капитала (табл. 11, п. 2);
изменение величины мультипликатора капитала (табл. 11,
п. 4);
Негативное влияние на изменение размера прибыли оказывают два фактора:
эффективность использования активов (табл. 11, п. 3);
прибыльность дохода (табл. 11, п. 5).
Таблица 11
| Агрегат | Показатель и порядок расчета |
| 1 |
Изменение размера прибыли (С6-С60) |
| 2 |
Влияние изменений величины капитала на размер изменения прибыли (С1-С10 )*Н2*Н3*Н4 |
| 3 |
Влияние изменений величины использования активов на размер изменения прибыли (Н2-Н20 )*С10*Н3*Н4 |
| 4 |
Влияние изменения величины мультипликатора капитала на размер изменения прибыли (Н3-Н30 )*С10*Н20*Н4 |
| 5 |
Влияние изменения величины прибыльности на размер изменения прибыли (Н4-Н40 )*С10* Н20*Н30 |
Примечания:
Данные по агрегатам С - см .Табл.3, по агрегатам Н - см .Табл.9 и 10
Индекс «0» соответствует значениям показателей в предыдущем периоде.
- Факторный анализ процентной прибыли.
Процентная прибыль (чистый процентный доход) – это процентный доход за вычетом расходов по выплате процентов. Именно чистый процентный доход формирует основную часть дохода банка. В качестве процентной прибыли рассматривается сумма чистого процентного дохода и прибыль от операций с ценными бумагами.
Для выявления реального уровня прибыльности активов используется модель факторного анализа процентной прибыли, которая в общем виде состоит из следующих пераметров:
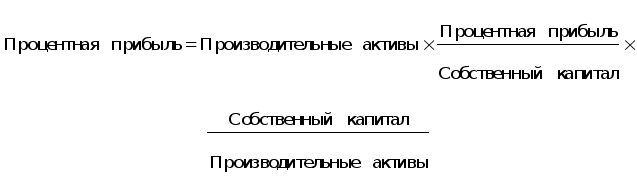
или в агрегированной форме:
D1 = А1 * К2 * К3,
где :
D1 – процентная прибыль (табл. 8, Е1 + Е2);
А1 – производительные активы (табл. 1);
К2 – прибыльность капитала, или соотношение процентной прибыли
и собственного капитала [табл. 8 и 3, (Е1+Е2) : С1];
К3 – “достаточность капитала” или соотношение собственного
капитала и производительных активов (табл. 3 и 1, С1: А1).
Расчет модели
Общее изменение процентной прибыли:
D1 - D1о,
где :
D1 - процентная прибыль отчетного (текущего) периода;
D1о - процентная прибыль предыдущего периода.
Влияние на процентную прибыль изменения размера
производительных активов:
(А1 - А1о) * К2 * К3,
где :
А1 – производительные активы отчетного (текущего) периода;
Aо – производительные активы предыдущего периода;
К2 – прибыльность капитала отчетного (текущего) периода;
К3 – “достаточность капитала” отчетного (текущего) периода.
Влияние на процентную прибыль изменения размера прибыльности
капитала:
(К2 - К2о) * А1о * К3,
где К2о - прибыльность капитала предыдущего периода.
Влияние на процентную прибыль изменения размера “достаточности капитала”:
(К3 - К3о) * А1о * К2о,
где К3о - “достаточность капитала” предыдущего периода.
Таблица 12
| Агрегат | Показатель и порядок расчета |
| Д1 |
Процентная прибыль (Е1+Е2) |
| А1 |
Производительные активы А1 |
| С1 |
Капитал С1 |
| К2 |
Прибыльность капитала ед.(Д1 : С1) |
| К3 |
Достаточность капитала ед. (С1 : А1) |
| 1 |
Изменение процентной прибыли (Д1-Д10) |
| 2 |
Влияние изменения величины производительных активов на размер изменения процентной прибыли (А1-А10)*К2*К3 |
| 3 |
Влияние изменения величины прибыльности капитала на размер изменения процентной прибыли (К2-К20 )*А10*К3 |
| 4 |
Влияние изменения «достаточности капитала» на размер изменения процентной прибыли (К3-К30 )*А10*К20 |
Примечания:
Данные по агрегатам А – см. Табл.1, по агрегатам С – см.Табл.3, по агрегатам Е -см. Табл.8.
Индекс «0» соответствует значениям показателей в предыдущем периоде.
III. Консолидированный баланс банка
Таблица 13
| Агрегат | Статьи баланса | Млрд. руб. | Удельный вес | ||||
|
t1 |
t2 |
t3 |
t1 |
t2 |
t3 |
||
М1 |
Активы Ликвидные средства (из методики Кромонова) А2+А3+14-147(А-П)-149П+411+421+120 |
||||||
| М2 |
Текущие активы «Активы работающие» из методики Кромонова М2=124+А5+A9+A12 |
||||||
| М3 |
Вложения и иммобилизация “Защита капитала» из методики Кромонова М3= А20+А31+А32+А33+79(А-П)+738 |
||||||
| М4 |
Прочие активы (А23) |
||||||
|
Баланс М1+М2+М3+М4 |
|||||||
| Пассивы | |||||||
| L1 |
Средства из системы расчетов П18 |
||||||
| L2 |
Привлеченные средства - всего П1-П18 В том числе: L2.1+L2.2+L2.3+L2.4+L2.5 |
||||||
| L2.1 |
До востребования (П20) |
||||||
| L2.2 |
Срочные депозиты 341+343+352+172+173+175+162+163 |
||||||
| L2.3 |
Ценные бумаги и долговые обязательства 491+492+ 493+494 |
||||||
| L2.4 |
Прочие кредиторы (П19) |
||||||
|
L2.5* |
Привлеченные средства - нетто П26= (П20 - П22) |
||||||
| L3 |
Собственные средства - всего (С1+С15+С17+С18) В том числе: |
||||||
|
L3.1* |
Собственные средства (С1) |
||||||
|
L3.2* |
Собственные средства - брутто (С20) |
||||||
|
L3.3* |
Собственные средства нетто (С22) |
||||||
Расчет коэффициентов на основе консолидированного
баланса банка
(алгоритм расчета и экономическое содержание показателей)
Таблица 14
|
Показатель |
Алгоритм расчета |
Экономическое содержание показателя |
|
Ликвидность |
||
|
G1 коэффициент покрытия |
(М1+М2+М4) / (L1+L2) |
Обеспеченность оборотными средствами привлеченных средств: при G1>1 - банк кредитор при G1<1 - банк заемщик |
|
G2 норма денежных резервов |
L2.1 / (L2.1 - M1) | Уровень обеспечения ликвидными средствами счетов до востребования |
|
G3 коэффициент трансформации |
((L1+L2) - (M2+M4)) / / (L1+L2) |
Степень обеспеченности финансовыми накоплениями привлеченных ресурсов; оптимальный уровень 10 - 20% |
|
Устойчивость |
||
|
G4 коэффициент надежности |
L3.2 / L2 | Уровень обеспеченности собственными средствами привлеченных средств |
|
G5 коэффициент адекватности капитала |
L3.1 / L3.2 |
Обеспеченность собственных средств - брутто |
|
G6 коэффициент маневренности (срочные ресурсы) |
(L2.2 + L2.3) / L2.1 | Степень устойчивости за счет возможности управления срочными ресурсами |
|
Состояние оборотных средств |
||
|
G7 коэффициент состояния собственных оборотных средств |
L3.3 / (M1+M2+M4) | Степень вовлечения собственных средств в производительный оборот |
|
G8 коэффициент иммобилизации |
L3.3 / M3 | Степень обеспеченности собственными средствами активов, отвлеченных из оборота |
|
G9 коэффициент маневренности (собственные средства) |
L3.3 / L3.2 | Уровень мобильности собственных средств |
|
Активность |
||
|
G10 коэффициент использования привлеченных средств - нетто |
L2.5 / (M2+M4) |
Степень использования привлеченных средств - нетто, значение
|
|
G11 рамбурcная способность |
1 / (Д1 / L2) | Размер части дохода, отвлекаемой на возмещение задолженности |
|
G12 коэффициент использования активов |
(М1+М2+М4) / М3 | Уровень вовлечения активов в оборот |
|
Риск |
||
|
G13 коэффициент рискованных активов |
L3.1 / M2 | Степень обеспечения наиболее рискованных активов собственными средствами |
|
G14 коэффициент чувствительных пассивов |
L3.3 / (L2.1+L2.2+L2.3) | Степень обеспечения наиболее чувствительных к изменению процентной ставки |
|
G15 коэффициент безубыточности |
L3.1 / П16 , если П16 < 0, иначе - коэффициент не рассчитывается |
Уровень покрытия собственным капиталом расходов и убытков |
 10
Форма выдачи результатов по разделу
“Коэффициентный анализ деятельности банка”
Таблица 15
| Показатель |
t1 |
t2 |
t3 |
Причины неоптимального состояния |
3.2. Расчет финансовой прочности.
Таблица 16
| № п/п | Показатель и алгоритм расчета | Ед.изм. | Значение | ||
|
t1 |
t2 |
t3 |
|||
| 1. |
Совокупный доход (Д1) |
млрд. руб. | |||
| 2. |
Условно-переменные расходы (Р2+Р10+Р5+Р13) |
-”- | |||
| 3. |
Промежуточный доход (ПД) (Д1 - (Р2+Р10+Р5+Р13)) или (п.1 - п.2) |
-”- | |||
| 4. |
Коэффициент прибыли (ПД: Д1) или (п.3 : п.1) |
ед. |
|||
| 5. |
Условно-постоянные расходы (Р8 - Р10) |
млрд. руб. | |||
| 6. |
Доход, обеспечивающий безубыточность (п.5 : п.4) |
||||
| 7. |
Уровень финансовой прочности (1 - (п.6 : п.1)) * 100 |
||||
3.3 Показатели результативности банковской деятельности
и эффективности управления
Сводная таблица результативности банковской деятельности
Таблица17
|
№ п/п |
Показатель и алгоритм расчета |
Оптимальное значение О, % |
Отклонения от оптимального значения (t |
||
|
t1 |
t2 |
t3 |
|||
|
1.Показатели прибыльности |
|||||
| 1. |
Норма прибыли на капитал C6 : C1 |
т13,0 |
|||
| 2. |
Прибыльность активов C6 : (А1+А24+А30) |
т0,6 |
|||
| 3. |
Прибыльность С6 : С7 |
т7,0 |
|||
| 4. |
Доходность активов С7 : (А1+А24+А30) |
т12,0 |
|||
| 5. |
Достаточность капитала (С1 : (А1+А24+А30) |
т8,0 |
|||
|
2. Показатели, детализирующие факторы, влияющие на прибыльность |
|||||
| 1. |
Удельный вес неоперационных расходов (Р8+Р13) : С7 |
у30,0 |
|||
| 2. |
Удельный вес операционных расходов (Р2+Р5) : С7 |
т70,0 |
|||
| 3. |
Процентная доходность активов С7.1 : (А1+А24+А30) |
т10,5 |
|||
| 4. |
Непроцентная доходность активов С7.2 : (А1+А24+А30) |
у1,5 |
|||
| 5. | Процентная маржа (Е1+Е2) : А1 |
т6,0 |
|||
| 6. |
Доходная база А1 : (А1+А24+А30) |
:65ц75 |
|||
| 7. |
Процентный разброс (С7.1 : А1) - (Р2+Р5) : W |
т3,5 |
|||
|
3. Отношение к активам |
|||||
| 1. |
Операционных расходов (Р2+Р5) : (А1+А24+А30) |
у6,0 |
|||
| 2. |
Неоперационных расходов (Р8+Р13) : (А1+А24+А30) |
у3,5 |
|||
| 3. |
Расходов на содержание АУП Р9 : (А1+А24+А30) |
у2,8 |
|||
| 4. |
Маржи непроцентного дохода (Д6-Р13) : (А1+А24+А30) |
т3,0 |
|||
|
4. Прочие |
|||||
| 1. |
Уровень покрытия неоперационных расходов неоперационными доходами С7.2 : Р13 |
т50,0 |
|||
| 2. |
Коэффициент просроченной задолженности по выданным кредитам А122 : (А1+А24+А30) |
у7,0 |
|||
 - О), %
Показатели эффективности управления
Таблица 18
| № | Показатель | Значение | ||
| п/п |
t1 |
t2 |
t3 |
|
|
Показатели экономической эффективности и результативности |
||||
| 1. |
Экономическая результативность Д1:Р1 |
|||
| 2. |
Доля затрат на управление Р8:Р1 |
|||
| 3. |
Рентабельность деятельности С6:Р1 |
|||
|
Показатели контроля за расходами |
||||
| 4. |
Расходы на АУП Р9:(А1+А24+А30) |
|||
| 5. |
Хозяйственные расходы Р10:(А1+А24+А30) |
|||
| 6. |
Прочие расходы Р7:(А1+А24+А30) |
|||
| 7. |
Коэффициент затрат (С12+Р1)/(А1+А24+А30) |
|||
| Примечания: значения С в табл. 3., Д - в табл. 4, Р - в табл.5, Н - в табл.9 | ||||
- Оценка добавленной стоимости и мультипликатора
капитала
Расчет добавленной стоимости
Таблица 19
|
№ п/п |
Показатель и алгоритм расчета |
Ед. измер. |
Значение t1 t2 t3 |
||
| 1. |
Совокупный капитал (К) К=С1+С15+С17 |
млрд. Руб | |||
| 2. |
Процент дохода на совокупный капитал (н) н=С6:К |
ед. | |||
| 3. |
Норма процента на привлеченный капитал (к) к=(Р2+Р5):(П20+С18) |
ед. | |||
| 4. |
Добавленная стоимость ДС=(н-к)*К |
млрд. руб. |
|||
| Примечания: Значения П в табл.2, С - в табл.3, Р в табл.5. | |||||
Расчет мультипликационного эффекта капитала
Таблица 20
|
№ п/п |
Показатель и алгоритм расчета |
Ед. измер. |
Значение t1 t2 t3 |
||
| 1. |
Прибыль (С6) |
млрд.руб. | |||
| 2. |
Привлеченные средства (П20) |
- ‘’- | |||
| 3. |
Операционные затраты (Р2+Р5) |
-”- | |||
| 4. |
Мультипликатор капитала (Н3) |
ед. | |||
| 5. |
Уровень процентной ставки по группе пассивов (Q) (по П20) |
% | |||
| 6. |
Активы (А1+А24+А30) |
млрд.руб. | |||
| 7. |
Экономическая рентабельность ЭР=[С6+(Р2+Р5)]/(А1+А24+А30) |
% | |||
| 8. |
Результативность мультипликатора капитала (ЭР-Q)*Н3 |
% | |||
|
Примечание: Агрегат С в табл.3, П - в табл.2, Р - в табл.5, Н - в табл.9, Q - в табл.7, А - в табл.1. |
|||||