Дослідження організаційно-економічного стану діяльності підприємства на зовнішніх ринках на прикладі відкритого акціонерного товариства "Міжнародний комерційний банк"
За класифікацією CAMEL Національного банку України по показникам фінансових результатів діяльності у 2005 році ВАТ “Міжнародний комерційний банк” відноситься до низькорентабельних банків, у яких рентабельність активів ROA нижче порогу достатньої рентабельності в 1% (фактично - 0,823% за 2005 рік), а рентабельність власного капіталу ROE нижче порогу достатньої рентабельності у 10% (фактично - 6,336% за 2005 рік). У 1 кварталі 2006 року показники ROA та ROE ще знизились, тобто у банка є проблеми з підвищенням фактичної рентабельності роботи.
Для аналіза причин низькорентабельної роботи банку в дипломному проекті проведений порівняльний аналіз його основних структурних характеристик з аналогами в банку - лідері ВАТ “Укрексімбанк" та усередненим банком банківської системи України.
Як показали результати порівняльного аналізу ресурсна база ВАТ „МКБ” сформована переважно з „дорогих” строкових депозитів фізичних та юридичних осіб (у сумі 67,3% пасивів), в той час як ресурсна база лідера АКБ „Укрексімбанка” має тільки 28,7% пасивів, сформованих за рахунок „дорогих” ресурсів. В той же час основа ресурсної бази АКБ „Укрексімбанка” - міжбанківські кредити перемінної ринкової вартості (34,3% пасивів) практично відсутня в ВАТ „МКБ” - 4,4%.
Як показали результати порівняльного аналізу доходів та витрат, реалізація політики підвищення процентної частки комісійних доходів та доходів від торгівельної діяльності на фоні політики підвищеного рівня витрат на розвиток інфраструктури та стимулювання персоналу банку привела к низьким порівняльним показникам рентабельності роботи ВАТ “МКБ”:
рівень рентабельності активів у 2005 році становить 0,8%, що нижче рівня рентабельності активів в середньому банку банківської системи України (1,35%) та значно нижче рівня рентабельності активів в АКБ “Укрексімбанк" (4,26%);
рівень рентабельності статутного капіталу у 2005 році становить 6,3%, що нижче рівня рентабельності статутного капіталу в середньому банку банківської системи України (13,4%) та значно нижче рівня рентабельності статутного капіталу в АКБ “Укрексімбанк" (48,0%);
Згідно аналізу структури доходності окремих груп операцій на зовнішніх ринках, для ВАТ "Міжнародний комерційний банк" найбільш привабливим є інвестиційне кредитування малих та середніх підприємств по лінії кредитів Европейського банку реконструкції та розвитку (ЕБРР). Також високий ступінь привабливості мають валютообмінні операції до яких доцільно долучити операції з банківськими металами. Середню ступінь привабливості має кредитування торгівельної експортно-імпортної діяльності підприємств, а низьку - надання гарантій платежів при здійсненні ЗЕД підприємствами.
Проведене маркетингове дослідження сильних та слабких позицій ВАТ „Міжнародного комерційного банку" показало:
1. Банк після останньої додаткової емісії акцій ВАТ у 2005 році має рівень власного статутного капіталу в євро - 7,22 млн. євро та рівень регулятивного капітала в євро - 9,13 млн. грн., що на мінімальному рівні задовільняє вимогам НБУ (рівень регулятивного капіталу для роботи на зовнішніх ринках повинен бути на менше 8,0 млн. євро).
2. Весь обсяг статутний капітал банку 44,1 млн. грн. іммобілізований (вкладений) в основні засоби (залишкова балансова вартість яких дорівнює 43,68 млн. грн. станом на 01.01.2006 та 44,595 млн. грн. станом на 01.04.2006 року). Таким чином, рівень власного оборотного капіталу банка за рахунок капіталізованих фондів прибутку минулих років становить 17,68 млн. грн. станом на 01.01.2006 та 17,44 млн. грн. станом на 01.04.2006 року.
Але власний оборотний капітал банку також іммобілізований в довгострокових державних цінних паперах - 15,84 млн. грн. станом на 01.01.2006 року та 15,82 млн. грн. станом на 01.04 2006 року, а також у страховому запасі різниці між нарахованими витратами до сплати - 6,48 млн. грн. станом на 01.04.2006 та чистими нарахованими доходами до отримання - 5,33 млн. грн. станом на 01.04.2006 року.
Тобто, фактично у банка немає вільних власних оборотних коштів для проведення самостійних операцій на зовнішніх міжнародних фінансових ринках.
Оскільки основою ресурсної бази ВАТ “МКБ” є залучені строкові вклади фізичних осіб (50,6%), використання коштів клієнтів в міжнародних операціях також різко обмежене, оскільки на коррахунки в іноземних банках валюта строкових вкладів не надходить, а використовується банком для проведення готівкових валютообмінних операцій на території України.
3. Враховуючи вищенаведене, найбільш привабливим сегментом ринку для банка на міжнародних фінансових ринках є залучення валютних ресурсів закордонних банків та інвестиційне кредитування малих та середніх підприємств в Україні за рахунок залучених валютних кредитів, в основному, по програмі цільового кредитування Европейського банку реконструкції та розвитку (ЕБРР) для України.
4. Економічна доцільність та можливість залучення еврокредитів банком, як відкритим акціонерним товариством, виникає внаслідок можливості використання акцій ВАТ, як цінних паперів вторинного ринку в якості застави в ЕБРР.
Оскільки досліджений рівень доходності акцій за результатами 2005 року становить ROE = 6,3%, а статутний капітал іммобілізований в основних засобах і, відповідно, акції МКБ мають природу іпотечних цінних паперів, для ЕБРР це є достатнім рівнем дохідності та забезпеченості цінних паперів, які можуть бути використані в якості застави, а ліміт максимального обсягу лінії кредитування встановлюється на рівні 70% від обсягу акцій в заставі, тобто на рівні 5 млн. євро.
3. Враховуючи різницю рівнів плати за залучені еврокредити - 5,7 - 6,0% на рік та рівень відсотків внутрішнього кредитування 2022% річних в Україні, ВАТ „Міжнародний комерційний банк” має можливість отримати свою частину чистого прибутку на рівні 7 - 9% від суми кредиту в рік.
Таким чином, використовуючи акції ВАТ, як титул власності, банк може залучити під ці цінні папери низькопроцентні ресурси на міжнародному ринку банківського кредитування, тобто тимчасово рефінансувати кошти статутного капіталу, вкладені в основні фонди банку.
Розділ 3. Формування та оцінка ефективності стратегії розвитку діяльності ват „Міжнародний комерційний банк” на зовнішніх ринках
3.1 Математична модель впливу залучених ресурсів програм ЕБРР на зниження вартості ресурсної бази та підвищення рентабельності роботи банку
На основі виконаного стратегічного маркетингового аналізу привабливості та доходності операцій (див. розділи 2.3,2.4) в якості концентрованого цільового сегменту зовнішніх фінансових ринків (“ніші”) для банківських продуктів ВАТ “Міжнародний комерційний банк” в дипломному проекті обгрунтовується доцільність та економічна ефективність банківського продукту (послуги) - “КРЕДИТНА ЛІНІЯ ЄБРР ДЛЯ МАЛИХ ТА СЕРЕДНІХ ПІДПРИЄМТВ (МСП2) ".
Пропонуємий банківський продукт (послуга) передбачає залучення ВАТ “Міжнародний комерційний банк” на зовнішніх фінансових ринках кредитів під ставку LIBOR у Європейського банку реконструкції та розвитку та надання залучених кредитних коштів вітчизняним підприємствам на умовах захисту ними бізнес-плану кредитуємого проекту розвитку підприємництва в Україні.
Кредит надається в доларах США. Розмір кредиту, який Банк може надати підприємству, не може бути меншим, ніж 125 тисяч доларів США, та перевищувати 1 600 тисяч доларів США. Обмеження в сумі 1 600 тисяч доларів США існує також для групи підприємств, пов’язаних спільною участю у капіталі. Фінансування здійснюється шляхом:
короткострокового кредитування на поповнення обігових коштів (на строк до 12 місяців);
довгострокового кредитування здійснення інвестиційних заходів (на строк до 5 років);
фінансування лізингових операцій.
Погашення заборгованості за кредитом здійснюється після закінчення пільгового періоду. Максимально можлива відстрочка виплати суми основного боргу (пільговий період) становить:
6 місяців - для кредитів на поповнення обігових коштів;
18 місяців - для довгострокових кредитів, які надаються для здійснення інвестиційної складової проекту.
Відсотки за користування кредитом сплачуються у валюті кредиту щомісячно, починаючи з дати отримання кредиту. Відсоткова ставка за користування кредитом для здійснення проекту орієнтовно становить 10% річних. Відсоткова ставка залежить від:
поточного фінансового стану підприємства;
ризиків здійснення проекту;
ходу здійснення проекту;
ринкової кон’юнктури.
Для покриття витрат на підготовку проекту позичальник сплачує Банку разову комісію (плата за управління кредитом та обслуговування позичкового рахунку). Розмір комісії становить 0,75% - 5% від суми кредиту, що надається.
Щомісячно стягується плата за зобов’язання, яка становить 0.5% - 2% річних від суми невикористаної частини кредиту (кредитної лінії).
Загальна вартість кредитних коштів (з урахуванням комісій, страхування тощо) не буде перевищувати 13% - 14% річних.
В дипломній роботі розроблений один з можливих комплексних підходів до побудови системи прогнозування ефективності залучення кредитів ЕБРР при покращання діяльності банківської установи, побудований на цільовій функції - нормативна дивідендна дохідність статутного капіталу.
Основні умови, прийняті при побудові алгоритму:
Дивідендна доходність статутного фонду (річна ставка дивідендів на номінал акції) повинна бути не менше альтернативної ринкової вартості капіталу інвестора, в якості якої приймається депозитна ставка для юридичних осіб.
Частина балансового капіталу банку, вкладена в необоротні активи основних засобів, не заробляє доходи.
Активи у вигляді готівкових коштів в касі банку та коштів на кореспондентському рахунку в НБУ - не заробляють доходів, а є технологічними інструментами платіжних систем.
Стійке управління роботою банку встановлюється за наступним алгоритмом розділення центрів відповідальності за грошові потоки та банківські операції:
дивідендна дохідність статутного капіталу (дохідність власників банку - акціонерів) забезпечується основною процентною операційною діяльністю банка;
джерелом витрат на обслуговування діяльності інфраструктури банку, оплати персоналу, витрат на банківські процеси та процеси розвитку і модернізації банку є:
а) різниця доходів та витрат від комісійних операцій банку;
б) різниця доходів та витрат від торгівлі цінними паперами;
в) різниця доходів та витрат від валютообмінних операцій;
г) різниця доходів та витрат від консультаційних операцій;
д) різниця доходів та витрат від операцій гарантій та поручительств;
е) різниця доходів та витрат від небанківських операцій;
ж) різниця доходів та витрат від експлуатації платіжної системи на
базі пластикових карток;
з) різниця доходів та витрат від вкладення коштів в статутні фонди
асоційованих та дочірніх підприємств;
Операційний дохід банку від експлуатації ризикових активів по пропонуємій моделі розраховується як:
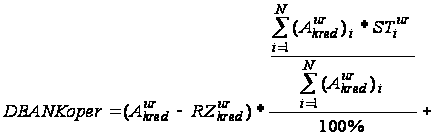
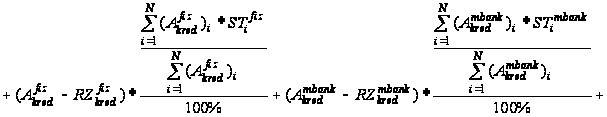
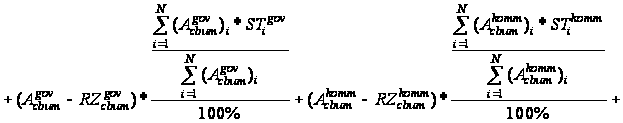
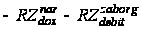
(3.1)
де -
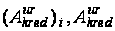 - суми кредитів,
наданих і-тому
клієнту-юридичній
особі (і=1,…,N), та
загальна сума
кредитів, наданих
юридичним
особам;
 - процентна
ставка кредиту,
наданому і-тому
клієнту - юридичній
особі;
 - загальна
сума резервів,
створених
банком за рахунок
частки прибутку,
для зменшення
ризику неповернення
кредитів юридичними
особами;
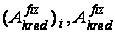 - суми кредитів,
наданих і-тому
клієнту-фізичній
особі (і=1,…,N), та
загальна сума
кредитів, наданих
фізичним особам;
 - процентна
ставка кредиту,
наданому і-тому
клієнту - фізичній
особі;
 - загальна
сума резервів,
створених
банком за рахунок
частки прибутку,
для зменшення
ризику неповернення
кредитів фізичними
особами;
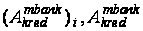 - суми кредитів,
наданих і-тому
клієнту банку
(і=1,…,N), та загальна
сума кредитів,
наданих банкам;
 - процентна
ставка кредиту,
наданому і-тому
клієнту - банку;
 - загальна
сума резервів,
створених
банком за рахунок
частки прибутку,
для зменшення
ризику неповернення
кредитів банками;
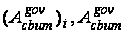 - сума активів,
вкладених в
і-тий вид державного
цінного паперу
(і=1,…,N), та загальна
сума активів,
вкладених в
державні цінні
папери;
 - доходна
ставка ітого
державного
цінного паперу;
 - загальна
сума резервів,
створених
банком за рахунок
частки прибутку,
для зменшення
ризику неотримання
активів, вкладених
в державні
цінні папери;
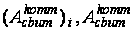 - сума активів,
вкладених в
і-тий вид комерційного
цінного паперу
(і=1,…,N), та загальна
сума активів,
вкладених в
комерційні
цінні папери;
 - доходна
ставка і-того
комерційного
цінного паперу;
 - загальна
сума резервів,
створених
банком за рахунок
частки прибутку,
для зменшення
ризику неотримання
активів, вкладених
в комерційні
цінні папери;
 - частка нарахованих
та неотриманих
доходів від
експлуатації
всіх видів
ризикових
активів (еквівалентна
дебіторській
за боргованості
за доходами);
 - загальна
сума резервів,
створених за
рахунок частки
прибутку для
зменшення
ризику неотримання
сумнівних та
прострочених
доходів;
 - активи, які
вкладені в
дебіторську
заборгованість
за сумами операцій;
 - загальна
сума резервів,
створених за
рахунок частки
прибутку для
зменшення
ризику неотримання
сумнівних та
прострочених
сум дебіторської
заборгованості;
Операційні витрати банку від експлуатації платних залучених коштів по пропонуємій моделі розраховуються як:
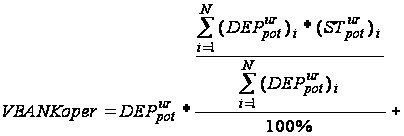
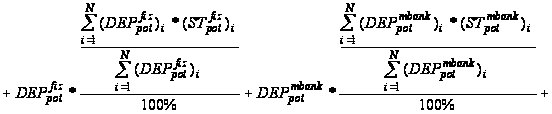
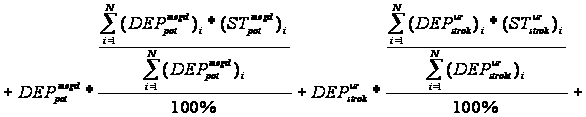
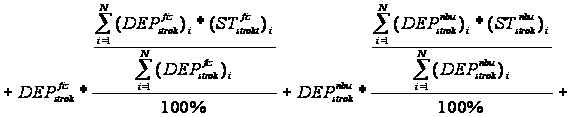
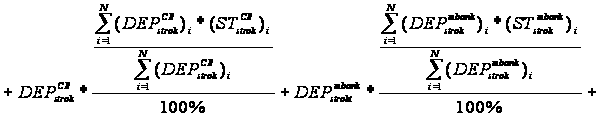
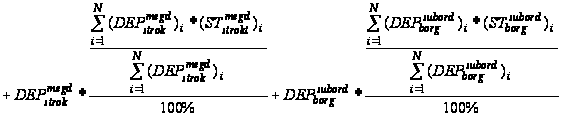
де
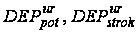 - поточні та
строкові депозитні
кошти юридичних
осіб, залучених
банком;
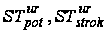 - процентні
ставки сплати
банком коштів
за користування
залученими
коштами юридичних
осіб;
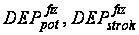 - поточні та
строкові депозитні
кошти фізичних
осіб, залучених
банком;
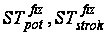 - процентні
ставки сплати
банком коштів
за користування
залученими
коштами фізичних
осіб;
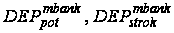 - поточні та
депозитні кошти
інших банків,
залучені банком;
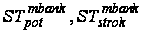 - процентні
ставки сплати
банком коштів
за користування
залученими
коштами інших
банків;
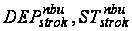 - кошти рефінансування
з боку НБУ та
процентні
ставки сплати
за кошти рефінансування;
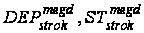 - залучені
кошти міжнародних
фінансових
організацій
та процентні
ставки сплати
за кошти;
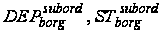 - кошти субординованого
боргу інвесторів
та процентні
ставки сплати
за залучені
кошти субординованого
боргу;
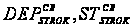 - залучені
кошти від емісії
власних цінних
паперів та
процентні
ставки сплати
за залучені
кошти цінних
паперів;
Операційна дивідендна дохідність статутного капіталу розраховується як:
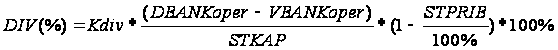 (3.3)
де Kdiv - норматив розподілу чистого прибутку на виплату дивідендів
(приймається на акціонерних зборах в діапазоні 0,1 - 0,7);
STKAP - статутний капітал;
STPRIB - ставка податку на балансовий прибуток (25%);
3.2 Оцінка економічного ефекту розширення міжнародного кредитування по лінії ЕБРР на підвищення рентабельності роботи ВАТ “Міжнародний комерційний банк"
Оцінка економічного впливу (ефекту) розширення міжнародного кредитування по лінії ЕБРР на підвищення рентабельності роботи банку може бути проведена за допомогою розрахунково-аналітичної моделі розділу 3.1 та побудови економетричної моделі за фактичними даними діяльності банку. Суть моделі в наступному - про розширенні залишків залучених коштів міжнародних фінансових організацій від ЕБРР комерційний банк “відносно дешеву” ресурсну базу, яка значно вигідніше, ніж ресурси міжбанківського ринку України.
Під економетричною моделлю розуміють рівняння регресії, яке встановлює кількісне співвідношення між дивідендною доходністю статутного капіталу банка і відсотковою часткою залишків залучених коштів міжнародних фінансових організацій. Аналіз формування дивідендної доходності статутного капіталу банка за допомогою економетричних методів включає [64]: з’ясування чинників, що можуть впливати на розмір доходів; формування масиву статистичної інформації; знаходження регресійних залежностей (побудова регресійних моделей); економічна інтерпретація моделей і практичне використання.
В табл.3.1 наведені вихідні дані статистичних спостережень по ВАТ „Міжнародний комерційний банк” для виявлення впливу структури залучених ресурсів фізичних осіб на дивідендний рівень доходності статутного капіталу банку.
В якості вхідних параметрів дослідження Х1, Х2, Х3, Х4, Х5 застосовуються:
Х1 - Процентна частка залучених кредитів ЕБРР в загальному обсязі залучених коштів,%;
Х2 - Процентна частка кошів на поточних рахунках фізичних осіб в загальному обсязі залучених коштів,%;
Х3 - Процентна частка строкових депозитів фізичних осіб в загальному обсязі залучених коштів,%;
Х4 - Процентна частка кошів на поточних рахунках юридичних осіб в загальному обсязі залучених коштів,%;
Х5 - Процентна частка строкових депозитів юридичних осіб в загальному обсязі залучених коштів,%;
В якості вихідної функції Y досліджується параметр:
Y - Дивідендна доходність статутного капіталу,%
При цьому в діапазоні Х1<6,5% - в табл.3.1 наведені реальні рівні дивідендної доходності статутного капітала ВАТ “МКБ” для реального залучення кредитів ЕБРР в період часу 2003 рік - 1 квартал 2006 року, в діапазоні Х1>7,0% в табл.3.1 наведені розрахункові дані, отримані моделюванням підвищення залишків на рахунках залучених коштів ЕБРР за рахунок зменшення строкових депозитів юридичних осіб та при інших незмінних параметрах ресурсної бази.
На основі
наведених даних
спостережень
будуються
лінійна одновимірні
Y=f (X1) та багатовимірні
Y=f (X1,X2,X3, Х, Х5) регресійні
моделі, які
встановлюють
залежність
доходності
статутного
капіталу банку
