Дослідження організаційно-економічного стану діяльності підприємства на зовнішніх ринках на прикладі відкритого акціонерного товариства "Міжнародний комерційний банк"
 ,
(
 ,
n - кількість
періодів, що
розглядаються)
в ітий період
[65].
Одновимірна лінійна регресійна модель представляється як:
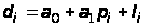 ,
(3.1)
де
 - постійна складова
доходу
 (початок відліку);
 - коефіцієнт
регресії;
 - відхилення
фактичних
значень доходу
від оцінки
(математичного
сподівання)
 середньої
величини доходу
в ітий
період.
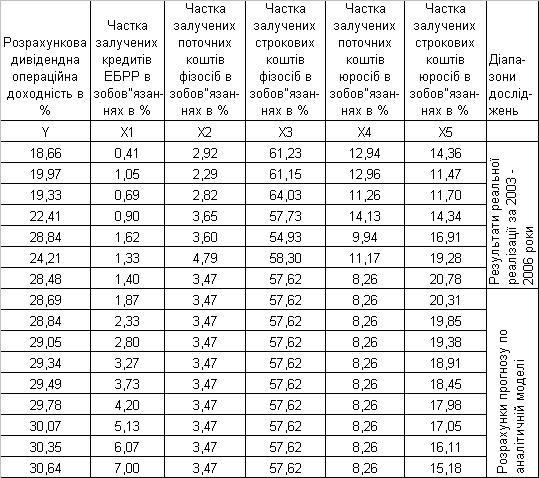
Таблиця 3.1
Вихідні дані для економетричного моделювання
Існують
різні способи
оцінювання
параметрів
регресії.
Найпростішим,
найуніверсальнішим
є метод найменших
квадратів [65].
За цим методом
параметри
визначаються
виходячи з
умови, що найкраще
наближення,
яке мають
забезпечувати
параметри
регресії,
досягається,
коли сума квадратів
різниць
між фактичними
значеннями
доходу та його
оцінками є
мінімальною,
що можна записати
як
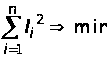 .
(3.2)
Відмітимо,
що залишкова
варіація (3.1) є
функціоналом
 від параметрів
регресійного
рівняння:
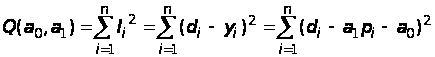 (3.3)
За методом
найменших
квадратів
параметри
регресії
і
є розв’язком
системи двох
нормальних
рівнянь [65]:
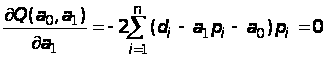 ,
(3.4)
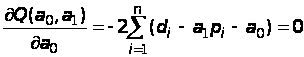 .
Розв’язок цієї системи має вигляд:
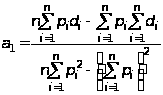 ,
(3.5)
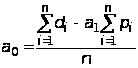 .
Середньоквадратична помилка регресії, знаходиться за формулою
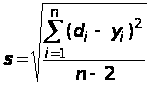 ,
(3.6)
Коефіцієнт детермінації для даної моделі
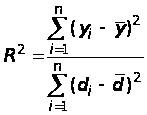 (3.7)
повинен
дорівнювати:
 >0,75
- сильний кореляційний
зв’зок, 0,36>>0,75
- кореляційний
зв’язок середньої
щільності;
<0,36
- кореляційній
зв’язок низької
щільності [89].
На рис.3.2 наведені результати регресійних розрахунків лінійної одновимірної моделі Y=f (X1), виконані за допомогою стандартних функцій “електронних таблиць" EXCEL2000. Лінійне рівняння регресії описує статистичний процес:
Рівняння лінійної регресії Y = 1,5791*X1 + 22,435
Коефіцієнт детермінації R2 дорівнює 0,5453.
Сила зв’язка - середньої щільності (більше 0,36 та менша 0,75).
Напрямок зв’язку - прямий.
Фізичний зміст величини коефіцієнта детермінації R2: вона показує, яку долю загальної дисперсії пояснює наше рівняння регресії. Коефіцієнт детермінації використовується для порівняння якості конкуруючих регресійних моделей, кожна з якої значуща.
Таким чином, підвищення на 1% залишків на рахунках залучених єврокредитів ЕБРР відносно загальної ресурсної бази приводить до підняття на 1,58% значення операційної рентабельності статутного капіталу банку.
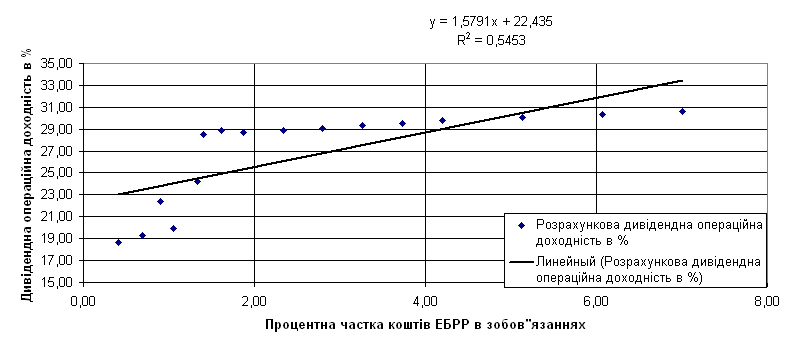
Рис.3.2 Регресійно-кореляційна залежність дивідендної доходності статутного капіталу банка від процентної частки коштів ЕБРР на рахунках залучених коштів банка
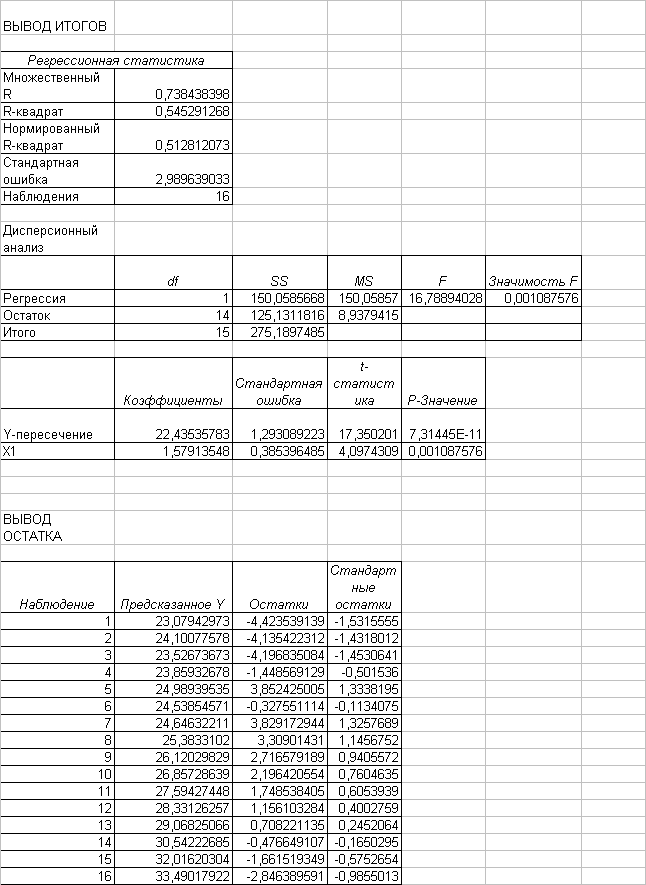
Перевірку значущості регресійного рівня здійснюють за критерієм Фішера F. Якщо величина F буде більше Fтабл, то ми вважаємо, що наше рівняння значуще. Як видно з даних розрахунків (табл.3.2), проведених за допомогою “електронних таблиць" EXCEL2000, фактичне значення критерія Фішера для одновимірної вибірки з n1=14 величин становить 16,79. Згідно з таблицями критичних значень критерія Фішера для лінійної вибірки з n1=14 величин табличне значення Fтабл = 4,60 [65]. Таким чином, отримана регресійна залежність є значущою.
Таблиця 3.2
Результати розрахунків одновимірної регресійної залежності за допомогою стандартного програмного забезпечення “електронних таблиць" EXCEL2000
Лінійна багатовимірна модель (ЛБМ) Y=f (X1,X2,X3,X4,X5) має такий вигляд
y=β0+ β1x1+ … + βpxp (3.8)
y - залежна змінна - ендогенна змінна
x1, x2…xp - залежні змінні - екзогенні змінні.
У зв’язку з тим, що економетрична модель обов’язково має випадкову помилку, модель (3.8) переписується у вигляді (3.9)
y=β0+ β1x1+ … + βpxp+ε (3.9)
де ε - випадкова помилка або перешкода.
Якщо після
необхідних
обчислень
визначені
чисельні значення
коефіцієнтів
β,
то кажуть, що
ми отримали
оцінку коефіцієнтів
моделі:
 ,
тобто оцінкою
коефіцієнта
β
є його
чисельне значення
b=
 .
Якщо замінити у виразі (3.8) коефіцієнти моделі оцінками, то ми отримаємо такий вираз
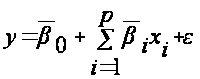 (3.10)
Основними передумовами використання моделі (3.83.10), а такі моделі ще називаються регресійними багатовимірними моделями, є такі:
M (ε) =0 математичне сподівання перешкоди равно 0;
перешкода
взаємонезалежна
із змінними
cov (xi, )
=0
для 2х визначень
перешкоди
коефіцієнтів
коваріації
між ними також
дорівнює 0 - cov
перешкода ε нормально розподілена величина з параметрами (0;
1)
ε=N (ε, 0;
1)
від виміру до виміру дисперсія перешкоди не змінюється

П’ята властивість. носить спеціальну назву: гомоскедастичність (однорідність). Якщо умова 5) не виконана, то кажуть, що дисперсія має властивість гетероскедастичності.
Чисельний аналіз регресійної моделі починають з того, що визначають значення регресійних коефіцієнтів β1... βр та коефіцієнтів β0, який має спеціальну назву - вільний член.
Регресійні коефіцієнти визначають за допомогою методів найменших квадратів.
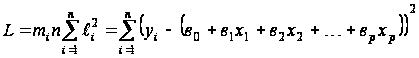 (3.11)
Візьмемо частичні похідні по кожному з виразів, дорівняти їх і отримаємо систему рівнянь
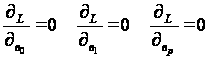
Ця система рівнянь має спеціальну назву - нормальна система.
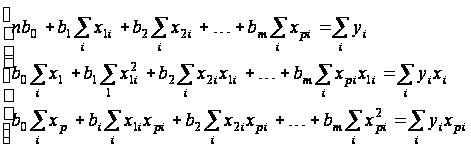 (3.12)
Невідомі у системі (3.12) - це коефіцієнти в0, в1...
х1, y1 - ми маємо внаслідок спостережень
в0, в1 - це коефіцієнти, які ми повинні визначити
n - кількість спостережень, вони нам завжди відомі.
Використовуючи таблицю вихідних даних табл.3.1, розраховуємо багатовимірну лінійну регресійну модель за допомогою “електронних таблиць" EXCEL2000. Результати розрахунків наведені в табл.3.3
Як видно з даних розрахунків табл.3.3, лінійне багатовимірне рівняння регресії описує статистичний процес:
Рівняння багатовимірної лінійної регресії
Y = 0,3803*X1+0,0329*X20,9499*X31,1600*X40,0585*X5+93,266
Коефіцієнт детермінації R2 дорівнює 0,993.
Сила зв’язка - високої щільності (більше 0,75).
Напрямок зв’язку - прямий.
Таблиця 3.3
Результати розрахунків багатовимірної регресійної залежності Y=f (X1 X5)
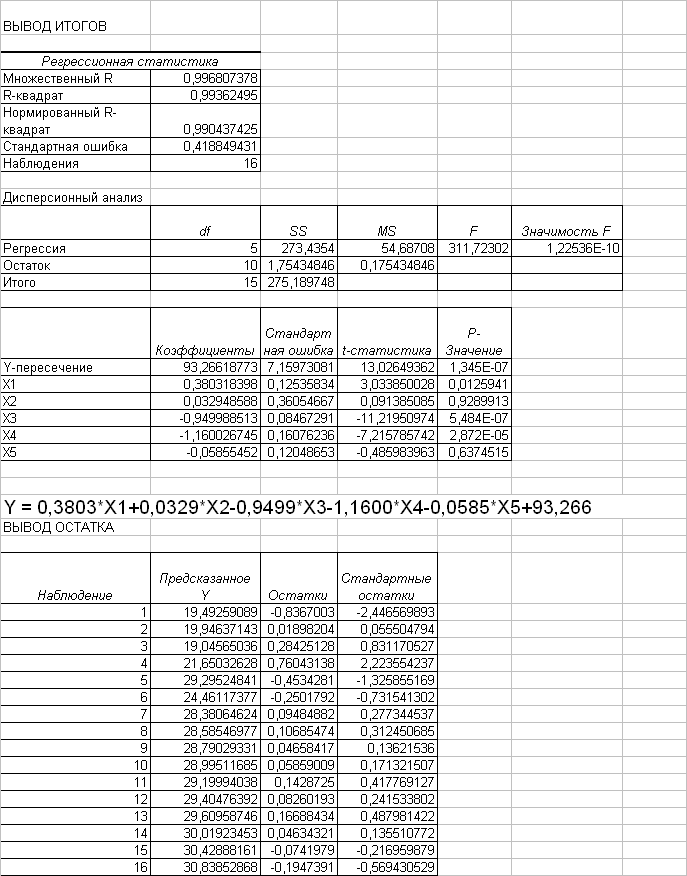
Перевірку значущості регресійного рівня здійснюють за критерієм Фішера F. Якщо величина F буде більше Fтабл, то ми вважаємо, що наше рівняння значуще. Як видно з даних розрахунків (табл.3.3), проведених за допомогою “електронних таблиць" EXCEL2000, фактичне значення критерія Фішера для багатовимірної вибірки (і=5) з n1=14 величин становить 311,723. Згідно з таблицями критичних значень критерія Фішера для багатовимірної (і=5) лінійної вибірки з n1=14 величин табличне значення Fтабл = 2,96 при рівні довірчої ймовірності Р=0,95 [65]. Таким чином, отримана багатовимірна регресійна залежність є значущою, при цьому за коефіцієнтом детермінації вона краще описує реальний процес ніж одновимірна модель.
Висновки розділу 3
Таким чином вплив вхідних параметрів дослідження Х1, Х2, Х3, Х4, Х5 на вихідний параметр є наступним наступний:
при зростанні Х1 (Процентна частка залучених кредитів ЕБРР в загальному обсязі залучених коштів,%) - дивідендна дохідність збільшується на 0,38% на кожний процент зростання Х1;
при зростанні Х2 (Процентна частка кошів на поточних рахунках фізичних осіб в загальному обсязі залучених коштів,%) - дивідендна дохідність збільшується на 0,0329% на кожний процент зростання Х2;
при зростанні Х3 (Процентна частка строкових депозитів фізичних осіб в загальному обсязі залучених коштів,%) - дивідендна дохідність зменшується на 0,95% на кожний процент зростання Х3;
при зростанні Х4 (Процентна частка кошів на поточних рахунках юридичних осіб в загальному обсязі залучених коштів,%) -дивідендна дохідність зменшується на 1,16% на кожний процент зростання Х4;
при зростанні Х5 (Процентна частка строкових депозитів юридичних осіб в загальному обсязі залучених коштів,%) - дивідендна дохідність зменшується на 0,058% на кожний процент зростання Х5;
Висновки
Актуальність дослідження стратегії діяльності фінансових установ на зовнішніх ринках полягає в тому, що основний принцип взаємовигідності ЗЕД, на перший погляд, не має особливих ускладнень і виглядає очевидним: кожний партнер, що бере участь у міжнародних операціях, одержує свій прибуток. Проте дотримуватися цього принципу не просто через значну кількість часу, необхідного для виконання угод, зміни валютних курсів, наявності різноманітних зв'язків між окремими зовнішньоекономічними угодами, використання бартерних операцій та ін. Тому дотримання принципу взаємовигідності потребує ретельного аналізу і врахування, розмежування різноманітних потоків прибутків і витрат.
Досліджуємий у дипломній роботі ВАТ “Міжнародний комерційний банк” (м. Київ) у листопаді 2005 року завершив підписку на акції восьмої емісії в обсязі 9,06 млн. грн., що дозволило станом на 01.01.2006 року збільшити статутний капітал банку до 44,1 млн. грн.
Як показав аналіз рейтингових місць ВАТ “Міжнародний комерційний банк” у банківській системі України, станом на 01.01.2006 року банк має наступні характеристики:
1. Обсяг активів балансу - 466,81 млн. грн. (62 місце), що становить 0,237% від сумарних активів банківської системи України.
2. Обсяг кредитно-інвестиційного портфелю - 348,13 млн. грн. (64 місце).
3. Обсяг власного капіталу - 57,517 млн. грн. (87 місце).
4. Обсяг депозитів фізичних осіб - 255,787 млн. грн. (40 місце).
5. Обсяг депозитів юридичних осіб - 123,453 млн. грн. (76 місце).
6. Фінансовий результат (прибуток 2005 року) - 2,794 млн. грн. (82 місце).
7. Обсяг статутного капіталу (капітал 1 рівня) - 7,385 млн. євро (87 місце), що перевищує мінімальне нормативне значення загального регулятивного капіталу (капітал 1+2 рівня) - 7,0 млн. євро, встановлене НБУ станом на 01.01.2006 року.
8. Рентабельність активів - 0,339%, що в 2,5 рази нижче середнього рівня (1,07%) рентабельності активів банків в банківській системі України.
9. Рентабельність капіталу - 6,336%, що на 24% нижче середнього рівня (8,43%) рентабельності власного капіталу банків в банківській системі України.
За класифікацією Національного банку України ВАТ “Міжнародний комерційний банк” відноситься до 4 групи банків, в які входять банки з активами рейтинга від 55 до 156, тобто з обсягами активів балансу, меншими 550 млн. грн. В 4 групі малих банків (в яку входять практично 100 банків України) ВАТ “Міжнародний комерційний банк” займає 67 місця.
Аналіз фінансових характеристик діяльності досліджуємого в дипломній роботі ВАТ “Міжнародний комерційний банк” на фоні загальних характеристик та тенденцій розвитку банківської системи України виявив наступні особливості його розвитку за 2001 - 2006 роки:
1) При поступовому рості власного капіталу банку у 2001 - 2006 роках з рівня 29,37 млн. грн. (4 квартал 2001) до 62,04 млн. грн. (1 квартал 2006), тобто на +111,2%, обсяги залучених коштів у 2001 -2006 роках зросли з рівня 127,49 млн. грн. (4 квартал 2001) до рівня 428,54 млн. грн. (1 квартал 2006), тобто на
+ 236,1%, що в 2 рази більше темпу росту власного капіталу.
При цьому у другій половині 2004 року - першій половині 2005 року банк пройшов кризисну стадію, пов’язану з передвиборчим ажіотажем та песимістичними очікуваннями виборів Президента України у 2004 році:
за останні три квартали 2004 року обсяги залучених коштів зменшились з рівня 330,28 млн. грн. до рівня 237,05 млн. грн., тобто знизились на - 28,2% за рахунок різкого відтоку строкових депозитів як фізичних так і юридичних осіб;
тільки на кінець другого кварталу 2005 року обсяги залучених коштів знову зросли до рівня 1 кварталу 2004 року (343,0 млн. грн) та почав різко зростати;
2) Аналіз структури кредитно-інвестиційного портфелю ВАТ “Міжнародний комерційний банк” за 2001 - 2006 роки показав:
банк традиційно займається кредитуванням юридичних осіб (80 -82% кредитно-інвестиційного портфелю), всі інші сектори активних операцій займають другорядне місце в стратегії банку;
з першого кварталу 2005 року банк тактично змінив напрямок кредитування, активізувавши кредитування фізичних осіб (1213,5% кредитно-інвестиційного портфелю), застабілізувавши співвідношення кредитів юридичним та фізичним особам;
у другому кварталі 2004 року банк вклав 12,5 млн. грн. в придбання державних цінних паперів та отримав довгостроковий кредит НБУ рефінансування в 11,4 млн. грн., інша активність банку на ринку цінних паперів дуже обмежена;
з другого кварталу 2005 року банк мінімізував міжбанківське кредитування, зменшивши його обсяги в 5 разів;
зростання кредитно-інвестиційного портфелю банка з другого кварталу 2005 року забезпечується послідовним нарощуванням обсягів кредитів пропорційно юридичним та фізичним особам;
3) Аналіз портфелю залучених та запозичених коштів в ВАТ “Міжнародний комерційний банк” за 2001 - 2005 роки показав:
загальний обсяг валюти балансу зріс з рівня 156,9 млн. грн. (4 квартал 2001 року) до рівня 490,57 млн. грн. (1 квартал 2006 року), тобто темп росту відносно базового рівня 2001 року становить 312,7% а відповідно темп приросту - 212,7%;
обсяг залучених коштів юридичних осіб на поточних рахунках пасиву балансу зріс з рівня 26,83 млн. грн. (4 квартал 2001 року) до рівня 35,39 млн. грн. (1 квартал 2006 року), тобто темп росту відносно базового рівня 2001 року становить 131,9% а відповідно темп приросту - 31,9%;
обсяг залучених коштів юридичних осіб на строкові депозитні рахунки пасиву балансу зріс з рівня 16,72 млн. грн. (4 квартал 2001 року) до рівня 95,04 млн. грн. (1 квартал 2006 року), тобто темп росту відносно базового рівня 2001 року становить 568,4% а відповідно темп приросту - 468,4%;
обсяг залучених коштів фізичних осіб на поточних рахунках пасиву балансу зріс з рівня 0,764 млн. грн. (4 квартал 2001 року) до рівня 14,88 млн. грн. (1 квартал 2006 року), тобто темп росту відносно базового рівня 2001 року становить 1947,6% а відповідно темп приросту - 1847,6%;
обсяг залучених коштів фізичних осіб на строкові депозитні рахунки пасиву балансу зріс з рівня 19,2 млн. грн. (4 квартал 2001 року) до рівня 246,91 млн. грн. (1 квартал 2006 року), тобто темп росту відносно базового рівня 2001 року становить 1286,0% а відповідно темп приросту - 1186,0%;
Враховуючи наведену зміну структури залучених коштів, ВАТ “Міжнародний комерційний банк” у 2006 році практично став ощадним банком, оскільки строкові депозити фізичних осіб перевищили частку у 50% (50,3% валюти балансу у 1 кварталі 2006 року).
Аналіз даних розрахунків проведених в дипломній роботі показав, що:
динаміка рівня рентабельності роботи банка є негативною;
за 2004 - 2005 рік частка процентних доходів в операційних доходах знизилась з 53,0% до 44,2%, в той же час частка комісійних доходів зросла з 30% до 40%;
частка низькопроцентних активів (готівка, коррахунок в НБУ) зросла за 2004 -2005 роки з рівня 9,9% до 15,0%;
рівень чистого процентного спреда знизився з 8,02% до 5,99%;
рівень чистої операційної маржі знизився з 12% до 8,9%;
Як показали результати, за класифікацією CAMEL Національного банку України по показникам фінансових результатів діяльності у 2005 році ВАТ “Міжнародний комерційний банк” відноситься до низькорентабельних банків, у яких рентабельність активів ROA нижче порогу достатньої рентабельності в 1% (фактично - 0,823% за 2005 рік), а рентабельність власного капіталу ROE нижче порогу достатньої рентабельності у 10% (фактично - 6,336% за 2005 рік). У 1 кварталі 2006 року показники ROA та ROE ще знизились, тобто у банка є проблеми з підвищенням фактичної рентабельності роботи.
Для аналіза причин низькорентабельної роботи банку в дипломному проекті проведений порівняльний аналіз його основних структурних характеристик з аналогами в банку - лідері ВАТ “Укрексімбанк" та усередненим банком банківської системи України.
Як показали результати порівняльного аналізу:
а) ресурсний портфель ВАТ „МКБ” характеризується:
рівнем поточних коштів юросіб 9,7% від загального обсягу пасивів балансу банку, що нижче рівня цього виду ресурсів в середньому банку банківської системи (16,7%) та ще нижче рівня цього виду відносно „дешевого" ресурсу в АКБ „Укрексімбанк" (17,4%);
рівнем строкових депозитів юросіб 16,8% від загального обсягу пасивів балансу банку, що вище рівня цього виду „дорогих” ресурсів в середньому банку банківської системи (15,6%) та вище рівня цього виду відносно „дорогих” ресурсів в АКБ „Укрексімбанк" (15,5%);
рівнем поточних коштів фізосіб 4,2% від загального обсягу пасивів балансу банку, що нижче рівня цього виду „дешевих” ресурсів в середньому банку банківської системи (7,9%) та вище рівня цього виду відносно „дешевого" ресурсу в АКБ „Укрексімбанк" (3,6%);
рівнем строкових депозитів фізосіб 50,6% від загального обсягу пасивів балансу банку, що значно вище рівня цього виду „дорогих” ресурсів в середньому банку банківської системи (26,6%) та ще вище рівня цього виду відносно „дорогих” ресурсів в АКБ „Укрексімбанк" (13,1%);
рівнем коштів міжбанківського кредитування 4,4% від загального обсягу пасивів балансу банку, що нижче рівня цього виду ресурсів в середньому банку банківської системи (15,9%)