Управління кредитним портфелем
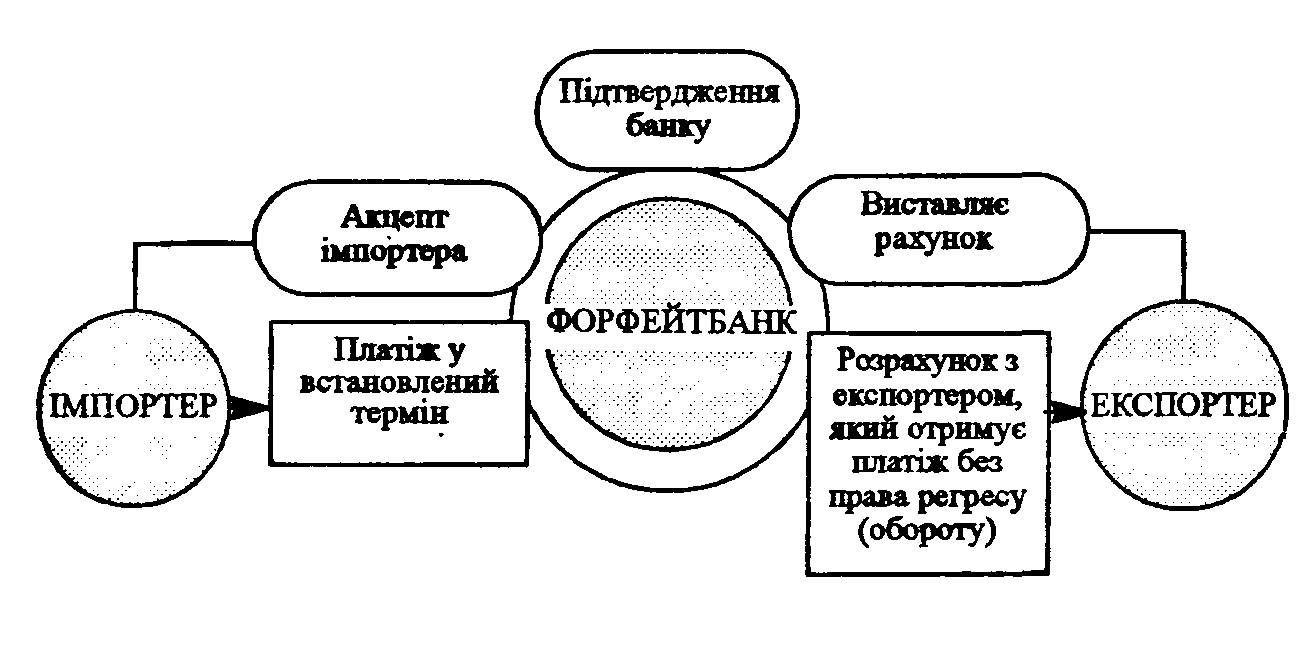
Рис. 1.7. Схема здійснення операцій форфейтування
Якщо імпортер не виступає першокласним позичальником, який має бездоганну репутацію, форфейтер вимагає в банку країни. імпортера гарантію у формі авалю або безумовну та безвідзивну гарантію за борговими зобов'язаннями, які він хоче придбати. Виконання цієї умови має особливе значення з огляду на необоротність угоди, тому що в разі неплатежу боржником форфейтер як на свою єдину гарантію може покластися тільки на цю форму банківської гарантії. Форфейтер при покупці боргових вимог відраховує відсотки за весь термін, на який вони виписані (дисконтує векселі) та перетворює тим самим експортну угоду на готівкову. У цьому випадку експортер відповідає тільки за задовільне виготовлення та постачання товару та правильне оформлення документів за зобов’язаннями. Ця остання обставина разом з наявністю фіксованої ставки відсотка, яка стягується з початку операції, робить форфейтинг досить привабливим видом фінансування. Форфейтер може зберігати придбані документи (витрачені ним кошти будуть розглядатися в цьому випадку як капіталовкладення) або може продати їх іншому форфейтеру теж на безоборотній основі. Із настанням терміну платежу кінцевий власник документів пред'являє їх у банк для оплати.
Джерелом коштів для банків, які беруть участь в операціях форфейтингу, слугує ринок євровалют. Внаслідок цього облікова ставка за форфейтингом тісно пов'язана з рівнем процента за середньостроковими кредитами на цьому ринку.
Механізм та технологія банківського кредитування включає в себе системну оцінку ходу всього кредитного процесу. Ефективне проведення кредитних операцій базується на об’єктивному підході до потенційного позичальника, вивченні його фінансового стану і кредитоспроможності, виборі форм забезпечення, видачі, засобу погашення кредиту. Надійне здійснення кредитних операцій вимагає від комерційного банку також організації постійного моніторингу всіх стадій реалізації кредитного процесу.
2. Загальна характеристика процесів кредитування та кредитного портфелю ЗАТ кб «ПриватБанк»
2.1 Характиристика банку як суб’єкта господарювання
Заснований 19 березня 1992 року, на сьогодні ПриватБанк входить до числа найбільших системних банків країни і є одним з визнаних лідерів банківської системи України. Авторитетний міжнародний фінансово аналітичний журнал «The Banker» за результатами проведеного в 2000 році дослідження присвоїв ПриватБанку звання «The Bank of the Year».Інший впливовий журнал «Euromoney» три роки підряд в 1999,2000,2001 роках визнає ПриватБанк кращим банком України. За підсумка ми фінансового рейтингу, що проводився українською газетою «Бізнес», ПриватБанк в 1998,1999 і 2001 роках був визнаний переможцем в найпрестижнішій номінації «Банк, в якому б ви розмістили свій депозит».
ПриватБанк – сучасний універсальний банк. Володіючи генеральною ліцензією Національного банку України на проведення банківських операцій, ПриватБанк здійснює весь спектр послуг по обслуговуванню корпоративних і фізичних клієнтів відповідно до міжнародних стандартів. Довгостроковий інтерес клієнта – головний пріоритет в роботі банку. Послідовно розширюючи спектр надаваємих послуг і якість банківських продуктів, ПриватБанк активно нарощує свою клієнтську базу. При цьому ПриватБанк – банк, що пропонує комплексне вирішення завдань, які постають перед клієнтом, на основі індивідуального підходу та широкого досвіду роботи банку на фінансовому ринку України.
ПриватБанк – соціально значимий банк. Проводячи послідовну політику зміцнення стабільності банку і вдосконалення якості обслуговування, ПриватБанк вважає одним із пріоритетних напрямків своєї роботи розвиток комплексу сучасних послуг для індивідуального клієнта. На сьогодні банк пропонує громадянам України понад 150 видів послуг, серед яких поточні, вкладні операції, карткові продукти, різноманітні програми споживчого кредитування, здійснювані в партнерстві з провідними вітчизняними торговими, ріелторськими компаніями й автовиробниками. Банк є уповноваженим Урядом України банком з виплати пенсій і соціальної допомоги громадян, виплати компенсації жертвам нацистських репресій, активно впроваджує програми обслуговування для окремих найменш захищених категорій клієнтів, зокрема, пенсіонерів. Сьогодні рахунки в ПриватБанку мають близько 2,2 млн. українських громадян, свої пенсії в банку отримують понад 250 тисяч пенсіонерів, що свідчить про високий рівень довіри до банку з боку населення.
ПриватБанк – банк загальнонаціонального масштабу. Регіональна мережа ПриватБанку, що включає в себе понад 800 філій і відділень на всій території України, дозволяє будь якому клієнту отримати найвищий рівень обслуговування практично в будь якій точці країни. Широке коло зарубіжних партнерів ПриватБанку не лише демонструє його визнання як повноправного учасника світової банківської системи, але й, найголовніше, дозволяє задовольняти потреби клієнтів банку, пов`язані з їхньою міжнародною діяльністю. ПриватБанк підтримує кореспондентські відносини з найбільшими іноземними банками, ефективно співробітничаючи з ними на різних сегментах фінансового ринку.
ПриватБанк – лідер у сфері впровадження передових банківських послуг. Інноваційна політика ПриватБанку орієнтована на впровадження на українському ринку принципово нових, передових банківських послуг, котрі надають клієнтам нові можливості управління своїми фінансами. ПриватБанк першим в Україні запропонував своїм клієнтам послуги «мобільного» банкінгу, а також послуги з продажу через мережу своїх банкоматів і POS терміналів електронних ваучерів провідних операторів мобільного зв'язку і IP телефонії. Також ПриватБанк першим в Україні запропонував своїм клієнтам класичний варіант системи Інтернет банкінгу «Приват24».
Таблиця 2.1. Основні показники діяльності «ПриватБанка»
|
Показник |
на 31.12.2005 |
на 31.12.2006 |
на 16.05.2007 |
|||
| клієнтів | ||||||
| корпоративних | 106 781 | 163 371 | 171 276 | |||
| приватних підприємців | 51 227 | 93 044 | 104 240 | |||
| діючих кредитних угод |
в грн. |
в вал. |
в грн. |
в вал. |
в грн. |
в вал. |
| термінових | 175 905 | 2 346 | 444 471 | 10 677 | 478 994 | 12 011 |
| по кредитним лініям | 5 221 | 21 450 | 12 452 | 36 635 | 17 405 | 34 865 |
| овердрафта | 3 200 | 10 | 4 321 | 23 | 4 404 | 21 |
| випущено пластикових карт | 2 243 889 | 4 018 335 | 5 058 458 | |||
| випущено карт VISA | 1 685 653 | 2 347 280 | 2 645 711 | |||
| випущено карт EC/MC | 558 236 | 1 671 055 | 2 412 747 | |||
| в том числе карты MasterCard | 24 411 | 33 302 | 42 933 | |||
| в том числе карты Maestro | 533 825 | 1 637 753 | 2 369 814 | |||
| банкоматов | 582 | 1 158 | 1 287 | |||
| всего терміналов | 10 354 | 13 675 | 13 675 | |||
| из них торговельні точки | 6 457 | 11 942 | 11 942 | |||
| из них пункти видачи готівки | 3 897 | 1 733 | 1 733 | |||
| діючих депозитних рахунків |
в грн. |
в вал. |
в грн. |
в вал. |
в грн. |
в вал. |
| корпоративних клиентів | 1 467 | 310 | 2 245 | 428 | 2 503 | 442 |
| приватних підприємців | 76 | 9 | 233 | 15 | 253 | 9 |
| користувачі системи Internet Клієнт-Банк | 3 408 | 6 901 | 0 | |||
| користувачі системи Privat24 | 10 097 | 54 072 | 0 | |||
| філіали та відділення | 1 451 | 1 575 | 1 589 | |||
| Фінансові показники (в грн.) |
за 13.05.2004 |
|||||
| прибуток | 53 190 656 | 60 549 298 | 45 379 329 | |||
| капітал | 549 446 097 | 955 906 366 | 1 057 141 346 | |||
| всего активів | 6 146 491 097 | 9 789 760 290 | 12 399 502 335 | |||
| кредити клієнтам | 4 783 496 736 | 8 114 607 324 | 8 732 027 509 | |||
| средства клієнтів | 4 920 504 917 | 7 459 139 438 | 10 014 844 021 | |||
На сьогодні ПриватБанк є визнаним лідером вітчизняного ринку платіжних карток. Будучи дійсним членом (principle member) міжнародних платіжних систем VISA і Europay International, ПриватБанк першим з українських банків подолав 1000 000 й рубіж емісії карток і став першим банком на території СНД, котрий видав більш як 500 тисяч карток системи VISA. Також ПриватБанку належить найкрупніша в Україні мережа обслуговування платіжних карток, яка включає понад 13,5 тис. торгово сервісних пунктів, в тому числі понад 7000 POS терміналів, а також 320 банкоматів і 814 пунктів видачі готівки.
Для того щоб найбільш глибоко відобразити систему взаємозв’язків органів управління побудуємо організаційну структуру управління ЗАТ «ПриватБанк» (Схема2.1.) Органами управління банку є загальні збори учасників, спостережна рада, правління (рада директорів) банку.
Контролює діяльність банку ревізійна комісія, яка здійснює також внутрішній аудит.
Загальні збори учасників
Вищим органом управління банку є загальні збори учасників.
До компетенції загальних зборів банку належить прийняття рішень щодо:
1) визначення основних напрямів діяльності банку та затвердження звітів про їх виконання;
2) внесення змін та доповнень до статуту банку;
3) зміни розміру статутного капіталу банку;
4) призначення та звільнення олів та членів спостережної ради банку, ревізійної комісії;
5) затвердження річних результатів діяльності банку, включаючи його дочірні підприємства, затвердження звітів та висновків ревізійної комісії та зовнішнього аудитора;
6) розподілу прибутку
Спостережна рада банку обирається загальними зборами учасників з числа учасників банку або їх представників. Члени спостережної ради банку не можуть входити до складу правління (ради директорів) банку, ревізійної комісії банку.
Повноваження і порядок роботи спостережної ради банку визначаються статутом банку чи положенням про раду банку, що затверджуються загальними зборами учасників банку.
Спостережна рада банку здійснює такі функції:
1) призначає і звільняє голову та членів правління (ради директорів) банку;
2) контролює діяльність правління (ради директорів) банку;
3) визначає зовнішнього аудитора;
4) встановлює порядок проведення ревізій та контролю за фінансово-господарською діяльністю банку;
5) приймає рішення щодо покриття збитків;
6) приймає рішення щодо створення, реорганізації та ліквідації дочірніх підприємств, філій і представництв банку, затвердження їх статутів і положень;
7) затверджує умови оплати праці та матеріального стимулювання членів правління банку;
8) готує пропозиції щодо питань, які виносяться на загальні збори учасників;
9) здійснює інші повноваження, делеговані загальними зборами учасників банку.
Правління (рада директорів) банку є виконавчим органом банку, здійснює управління поточною діяльністю банку, формування фондів, необхідних для статутної діяльності банку, та несе відповідальність за ефективність його роботи згідно з принципами та порядком, встановленими статутом банку, рішеннями загальних зборів учасників і спостережної ради банку.
У межах своєї компетенції правління (рада директорів) діє від імені банку, підзвітне загальним зборам учасників та спостережній раді банку.
Правління (рада директорів) банку діє на підставі положення, що затверджується загальними зборами учасників чи спостережною радою банку.
Голова правління (ради директорів) банку керує роботою виконавчого органу та має право представляти банк без доручення.
Ревізійна комісія здійснює контроль за фінансово-господарською діяльністю банку.
Ревізійна комісія:
1) контролює дотримання банком законодавства України і нормативно-правових актів Національного банку України;
2) розглядає звіти внутрішніх і зовнішніх аудиторів та готує відповідні пропозиції загальним зборам учасників;
3) вносить на загальні збори учасників або спостережній раді банку пропозиції щодо будь-яких питань, віднесених до компетенції ревізійної комісії, які стосуються фінансової безпеки і стабільності банку та захисту інтересів клієнтів.
Ревізійна комісія обирається загальними зборами учасників банку з числа учасників або їх представників. Ревізійна комісія підзвітна загальним зборам учасників банку.
Членами ревізійної комісії не можуть бути особи, які є працівниками банку.
Ревізійна комісія здійснює перевірку фінансово-господарської діяльності банку за дорученням загальних зборів учасників, спостережної ради банку або на вимогу учасника (учасників), які володіють у сукупності більше ніж 10 відсотками голосів.
Ревізійна комісія має право залучати до ревізій та перевірок зовнішніх та внутрішніх експертів і аудиторів.
Ревізійна комісія доповідає про результати ревізій та перевірок загальним зборам учасників чи спостережній раді банку. Ревізійна комісія готує висновки до звітів і балансів банку. Без висновку ревізійної комісії загальні збори учасників не мають права затверджувати фінансовий звіт банку.
Члени ревізійної комісії можуть брати участь з правом дорадчого голосу у засіданнях спостережної ради та правління (ради директорів) банку.
Засідання ревізійної комісії проводяться за необхідністю, але не рідше одного разу на рік.
Позачергові засідання ревізійної комісії можуть скликатися спостережною радою банку чи за ініціативою акціонерів, які володіють більше ніж 10 відсотками голосів. Рішення приймається більшістю голосів членів ревізійної комісії. Повноваження ревізійної комісії банку визначаються статутом банку, а порядок її роботи – положенням про ревізійну комісію, що затверджується загальними зборами учасників (акціонерів) банку.
Керівниками банку є голова, його заступники та члени ради банку, голова, його заступники та члени правління (ради директорів), головний бухгалтер, його заступник, керівники відокремлених структурних підрозділів банку.
Керівниками банку мають бути дієздатні фізичні особи, які відповідають таким вимогам:
1) наявність вищої економічної, юридичної освіти чи освіти у галузі управління залежно від займаної посади (ця вимога не застосовується до членів спостережної ради банку);
2) стаж роботи у банківській системі за відповідним фахом не менше трьох років (ця вимога не застосовується до членів спостережної ради банку);
3) бездоганна ділова репутація.
Голова правління (ради директорів) та головний бухгалтер заступають на посаду після надання письмової згоди на це Національним банком України. Голова правління (ради директорів) банку та головний бухгалтер повинні мати попередній досвід керівної роботи у банках.
Основними цілями менеджменту є:
істотне збільшення ринкової вартості банку;
підвищення конкурентного становища;
перехід від екстенсивного до переважно інтенсивного розвитку;
концентрація діяльності на банківському бізнесі та перехресному продажу банківських продуктів із виділенням інвестиційної, страхової й лізингової діяльності.
Шляхами реалізації поставлених цілей визначено:
підвищення ефективності фінансово-економічної діяльності банку;
забезпечення високої якості активів;
забезпечення темпів росту кредитів і депозитів на рівні банків, що активно розвиваються;
присутність банку в усіх регіонах України;
конкурентний продуктовий кошик і багатоканальність продажів продуктів і послуг через торговельну мережу;
ефективна організаційно-функціональна структура і кваліфікований персонал;
висока технологічність банківських продуктів та процедур і адекватні інформаційні технології.
У галузі вдосконалення організаційно-функціональної структури:
сформовано організаційно-функціональну структуру Головного банку й філій на основі поєднання лінійно-функціонального й бізнес-орієнтованого підходів, спрямовану на зменшення питомої аги управлінського персоналу, підвищення гнучкості й адаптивності оргструктури, зростання ефективності та поліпшення якості банківської діяльності;
виділені фронт-офісні, ризик-менеджерські й бек-офісні функції у структурних підрозділах головного банку та філій;
створено службу реінжинірингу банку, яка забезпечує оптимізацію його бізнес-процесів.
У галузі вдосконалення системи планування, бюджетування, оцінки й моніторингу фінансово-економічної діяльності:
впроваджено систему наскрізних ключових показників фінансово-економічної діяльності банку, його структурних підрозділів (філій і відділень);
впроваджено щомісячний моніторинг виконання бізнес-плану банку, консолідованого за бізнес-напрямками й структурними підрозділами;
розроблено й впроваджено оцінку інвестиційних проектів, систему норм і нормативів.
У галузі вдосконалення забезпечуючих процесів:
розроблено комплекс процесів створення банківських продуктів на основі маркетингового, технологічного, інформаційного і юридичного опрацювання з урахуванням результатів тестового використання;
створено й впроваджено централізований процес розробки підтримуючих процедур (не пов’язаних із наданням послуг клієнтам), що координуються управлінням методології розвитку банку;
розроблено централізований процес створення, затвердження і впровадження внутрішньобанківських нормативних документів;
забезпечено централізацію та координацію процесу розробки облікових процедур.
У галузі управління ризиками:
створено систему оцінки, контролю й управління основними ризиками, з якими стикається банк, у рамках єдиної політики ризик-менеджменту, що дозволяє забезпечувати порівнянність і цілісність методів контролю й управління фінансовими ризиками при оцінці різноманітних банківських продуктів і технологій;
забезпечено централізацію управління ризиками шляхом координації оцінки ризиків у рамках одного підрозділу;
реалізується пріоритетність управління кредитними ризиками банку, що мають прямий вплив на якість активів і капітал банку;
забезпечується поєднання централізації і децентралізації прийняття рішень залежно від якості кредитування структурними підрозділами банку на основі лімітів повноважень, впровадження єдиної кредитної політики, положень і процедур;
створено інфраструктуру моніторингу й управління валютним і процентним ризиками, вдосконалюються процедури управління ризиком ліквідності.
У галузі вдосконалення управління персоналом і підвищення його якості:
визначено розміри приросту чисельності персоналу у структурних підрозділах банку на основі аналізу трудомісткості виконання банківських операцій, оптимізації чисельності персоналу новостворених відділень;
розроблено посадові інструкції для співробітників банку з визначеними
функціональними обов’язками;
забезпечується раціональне поєднання внутрішньобанківського й поза банківського навчання співробітників з метою досягнення максимальної ефективності й економічності в роботі;
сформовано керівний резерв персоналу в системі банку, включаючи філії;
реалізується процес формування корпоративної культури й уважного ставлення керівництва до персоналу.
Розуміючи першочергову важливість збереження коштів клієнтів і акціонерів, керівництво банку значну увагу приділяє питанням, пов’язаним із управлінням ризиками, що виникають у процесі діяльності банку. Протягом 2003 р. система управління ризиками продовжувала розвиватися й удосконалюватися. У структурі банку постійно діють комітет з управління активами і пасивами (КУАП) і кредитні комітети декількох рівнів, що уповноважені приймати рішення з метою реалізації політики банку в сфері управління ризиками. Крім того, у відповідності зі статтею 44 Закону «Про банки і банківську діяльність», у структурі банку функціонує управління ризик-менеджменту, до функцій якого входить управління фінансовими ризиками, а саме: кредитним, ринковими (валютним і процентним), ризиком ліквідності. Департамент внутрішнього аудиту здійснює контроль за виконанням внутрішніх процедур проведення банківських операцій і надає пропозиції керівництву та підрозділам банку щодо оптимізації відповідних технологій. Основною метою управління фінансовими ризиками є визначення розміру лімітів того або іншого ризику, моніторинг дотримання лімітів і процедур реагування на порушення цих лімітів. Крім лімітування окремих видів ризику, здійснюється встановлення ліміту сукупного розміру ризику й моніторинг його дотримання.
2.2 Характеристика «ПриватБанку» як кредитно-фінансового інституту
«ПриватБанк» створена згідно із Законами України «Про банки і банківську діяльність», «Про господарські товариства», нормативно-правовими актами Національного банку України. З метою комплексного обслуговування суб'єктів підприємницької діяльності та фізичних осіб незалежно від державної належності та форм власності, підвищення якості та збільшення обсягів надання банківських послуг.
В своїй діяльності керується Законами України, виконує вимоги нормативно-правових актів Національного банку України, користується єдиними правилами бухгалтерського обліку в банках України на базі комплексної автоматизації і комп'ютеризації, надає Національному банку України статистичну та фінансову звітність та іншу інформацію у встановлених ними обсягах і формах. Має право не виконувати вказівки чи вимоги будь-яких органів. установ, які не відповідають нормам законодавства або прийняті з порушенням встановлених законодавством норм. В межах чинного законодавства гарантує таємницю щодо операцій, рахунків, вкладів своїх клієнтів та кореспондентів.
Усі працівники зобов'язані зберігати банківську таємницю. Основним показником діяльності є прибуток. Має печатку, штампи і бланки із своїм найменуванням та логотипом Банку. Здійснює банківські операції та інші операції, у межах отриманих Банком від Національного банку України банківської ліцензії та письмового дозволу, а саме:
1) приймання вкладів (депозитів) від юридичних і фізичних осіб;
2) відкриття та ведення поточних рахунків клієнтів і банків кореспондентів, у тому числі переказ грошових коштів з цих рахунків за допомогою платіжних інструментів та зарахування коштів на них, в частині відкриття та ведення поточних рахунків клієнтів, у том числі переказ грошових коштів з цих рахунків за допомогою платіжних інструментів т зарахування коштів на них;
3) розміщення залучених коштів від свого імені, на власних умовах та на власний ризик, частині розміщення залучених коштів від імені банку, на власних умовах та на власний ризик;
4) придбання права вимоги на виконання зобов'язань у грошовій формі за поставлені товари чи надані послуг і, приймаючи на себе ризик виконання таких вимог та прийом платежів (факторинг);
5) лізинг;
6) послуги з відповідального зберігання та надання в оренду сейфів для зберігання цінностей та документів;
7) випуск, купівля, продаж і обслуговування чеків, векселів та інших оборотних платіжних інструментів, в частині купівлі, продажу і обслуговуванню чеків, векселів та інших оборотних платіжних інструментів;
8) випуск банківських платіжних карток і здійснення операцій з використанням цих карток в частині здійснення операцій з використанням банківських платіжних карток;
9) надання консультаційних та інформаційних послуг щодо банківських операцій;
10) неторговельні операції з валютними цінностями;
11) ведення рахунків клієнтів (резидентів та нерезидентів) в іноземній валюті та клієнтів нерезидентів у грошовій одиниці України;
12) залучення та розміщення іноземної валюти на валютному ринку України;
13) операції з банківськими металами на валютному ринку України;
14) організація купівлі та продажу цінних паперів за дорученням клієнтів;
15) здійснення операцій на ринку цінних паперів від свого імені (включаючи андеррайтинг), в частині здійснення операцій на ринку цінних паперів від імені банку (включаючи андеррайтинг);
16) перевезення валютних цінностей та інкасацію коштів;
17) Операції за дорученням клієнтів або від свого імені:
а) з інструментами грошового ринку»;
б) з інструментами, що базуються на обмінних курсах та відсотках;
в) з фінансовими ф'ючерсами та опціонами, в частині операції за дорученням клієнтів або від.імені банку:
а) з інструментами грошового ринку;
17) довірче управління коштами та цінними паперами за договорами з юридичними т фізичними особами;
18) депозитарна діяльність і діяльність з ведення реєстрів власників іменних цінних паперів.
«ПриватБанк» здійснює операції на підставі договорів, укладених уповноваженими особами від імені Банку, в яких визначаються права, обов'язки, відповідальність сторін, строки, процентні ставки, інша плата за послуги, пільги, санкції, види забезпечення, які не суперечать чинному законодавству України.
При здійсненні діяльності банк виконує такі загальносуспільні та фінансово господарські функції:
здійснює розширення банківських послуг шляхом створення і розвитку інфраструктури Банку;
здійснює управління відділеннями та філіями; проводить їх перевірки (ревізії) та внутрішній аудит діяльності, розглядає та приймає рішення за результатами їх фінансово-господарчої діяльності;
вимагає від клієнтів при вирішенні питання видачі кредитів подання ними документів і відомостей, необхідних для всебічного вивчення їх фінансового стану та підтвердження платоспроможності;
здійснює перевірки використання позичальниками наданих їм позичок згідно з умовами кредитного договору, для чого проводить необхідні перевірки на місцях;
звертається з позовами і заявами до суду (господарського, третейського та суду загальної юрисдикції)
3 метою реалізації своїх функцій Банк зобов’язан:
дотримуватись чинного законодавства України при здійсненні своєї діяльності;
забезпечувати прибутковість та безпеку своєї діяльності і діяльності відділень та філій;
забезпечувати ефективне використання фінансових, трудових та інформаційних ресурсів у регіоні;
здійснювати оперативне управління діяльністю відділень та філій;
проводити лінію з питань підбору, розстановки, переміщення кадрів, стажування, навчання співробітників відділень та філій;
Загальне керівництво і контроль за діяльністю закритого акціонерного товариства комерційного банку «ПриватБанк» здійснює Правління Банку в межах повноважень, що передбачені Статутом закритого акціонерного товариства комерційного банку «ПриватБанк».
Керівництво поточною діяльністю згідно з відповідно оформленою довіреністю Банку, здійснює директор, і несе особисту відповідальність за виконання покладених на нього завдань та функцій.
Директор і головний бухгалтер призначаються на посаду і звільняються з посади за рішенням Правління Банку відповідно до діючої в Банку номенклатури посад. Кандидатури на посаду директора і головного бухгалтера погоджуються з Національним банком України.
Облік і звітність організуються згідно з правил встановленими Національним банком України, чинним законодавством та вимогам управління Банком.
Упродовж 2007 року активи зростали вищими темпами, ніж у попередньому році. Чисті активи банку (загальні активи за мінусом сформованих резервів під активні операції) зросли на 34.3% і на 01.01.2007 р. 94.3% від загальних активів. Загальні активи банку за рік збільшилися на 55% (за 2006 рік – на 34,7%). Необхідною умовою фінансової стабільності банку та їх успішного розвитку є не лише динамічне, збалансоване зростання активів, а й наявність раціональної (оптимальної) їх структури та прогресивних структурних змін, спрямованих на зменшення неробочих, проблемних активів і диверсифікацію активних операцій.
За станом на 01.01.2007 р. cтруктура активів була такою: високоліквідні активи становили 14,15% від суми загальних активів, кредитний портфель – 75,66%, вкладення в цінні папери –2.02%, дебіторська заборгованість –0,68%, основні засоби та нематеріальні активи – 7.3%, нараховані доходи до отримання – 3.86%, інші активи – 0.4% від суми загальних активів. За 2006 р. високоліквідні активи банку збільшилися на 16.8%. Збільшення відбулося за рахунок зростання обсягу готівкових коштів та коштів у НБУ – на 21.4%; коштів на коррахунках в інших банках – на 11.0%. Подальше підвищення рівня ліквідності залишається одним із пріоритетних завдань. Наявність у достатньому обсязі високоліквідних коштів – неодмінна передумова надійності та конкурентоспроможності банку на внутрішньому і міжнародних ринках.
Кредитний портфель банку за минулий рік збільшився на 69.6% (за 2006 р. – на 35.8%). Зокрема чистий кредитний портфель (загальний кредитний портфель, скоригований на суму сформованих резервів під кредитні ризики). Збільшення відбулося в основному за рахунок зростання обсягу кредитів, наданих суб'єктам господарювання.
Випереджаючими темпами продовжували зростати обсяги довгострокових кредитів та позичок в інвестиційну діяльність. Обсяги довгострокових кредитів збільшилися на 88.1% і 01.01.2007 р. становили 22.9% від загального обсягу кредитного портфеля. Обсяги кредитів в інвестиційну діяльність збільшилися на 83.7%.
Таблиця 2.2. Структура активів банку
| Показники | За станом млн. грн. | За станом% | Динаміка зміни 2001 у% до 2007 р. | ||||
| 2005 р. | 2006 р. | 2007 р. | 2005 р. | 2006 р. | 2007 р. | ||
| Наявні кошти в касі | 208 | 378 | 686 | 4,43 | 5,98 | 7,00 | 3,30 р |
| Кошти в НБУ | 280 | 100 | 0 | 5,97 | 1,58 | 0,00 | -100 |
| Кошти на коррахунках «Ностро» | 96 | 241 | 544 | 2,05 | 3,81 | 5,55 | 5,67 р |
| Міжбанківські кредити | 411 | 303 | 157 | 8,76 | 4,79 | 1,60 | -62 |
| Кредити юридичним особам | 2777 | 3906 | 6 000 | 59,21 | 61,79 | 61,21 | 2,16 р |
| Кредити фізичним особам | 278 | 877 | 2 114 | 5,93 | 13,87 | 21,56 | 7,6 р |
| Нараховані доходи | 135 | 221 | 378 | 2,88 | 3,50 | 3,86 | 2,8 р |
| Цінні папери | 143 | 152 | 198 | 3,05 | 2,40 | 2,02 | 38 |
| Основні кошти банку | 216 | 325 | 456 | 4,61 | 5,14 | 4,65 | 2,11 р |
| Розрахунки по хоздіяльнгості | 38 | 49 | 25 | 0,81 | 0,78 | 0,26 | -34 |
| Дебіторська заборгованість | 443 | 156 | 67 | 9,45 | 2,47 | 0,68 | -85 |
| Валютні операції | 154 | 175 | 13 | 3,28 | 2,77 | 0,13 | -72 |
| Резерви під кредити | -489 | -562 | -836 | -10,43 | -8,89 | -8,53 | 71 |
| Разом Активи: | 4690 | 6321 | 9803 | 100,00 | 100,00 | 100,00 | 2,09 р |
Протягом 2007 року найвищими темпами зростали обсяги кредитів, наданих фізичним особам – порівняно з початком року вони збільшилися 2,4 рази (за 2007 рік – в 3,15)
Зростанню обсягів кредитування сприяло зниження процентних ставок за кредитами банку, унаслідок чого позички стали доступнішими для суб'єктів господарювання та населення. Якщо у 2007 році середньозважена ставка за кредитами дорівнювала 26.1%, то у 2006 році – 20.8%.
Завдяки позитивним змінам у динаміці активів та кредитного портфеля прогресивні зрушення відбулися і в їх структурі. Збільшилася частка кредитного портфеля в загальних активах – із 63.2 до 68.9%, довгострокових кредитів у кредитному портфелі – із 17.7 до 22.9%, кредитів у інвестиційну діяльність – із 3.4 до 4.2%, кредитів, наданих фізичним особам, – із 4.3 до 7.0%. Водночас знизилася частка кредитів, наданих іншим банкам, – із 12.3 до 10.9%. Поліпшилася якість кредитного портфеля. Зокрема частка проблемних (прострочених та сумнівних) позичок скоротилася з 5.8 до 4.5%.
Таблиця 2.3. Структура кредитного портфеля
Показники |
За станом% |
Темпи зростання % |
Структурні зміни % | ||||
| 2005 р. | 2006 р. | 2007 р. | 2006 до 2008 р. | 2007 до 2008 р. | 2006 до 2008 р. | 2007 до 2008 р. | |
| Кредити, надані органам державного управління | 0.5 | 0.6 | 0.4 | 60.6 | – 0.8 | – 0.1 | – 0.2 |
| Кредити надані іншим банкам і НБУ | 18.4 | 12.3 | 10.9 | -9.1 | 28.6 | – 6.1 | – 1.4 |
| Кредити, надані субєктам господарювання | 77.1 | 82.8 | 81.7 | 45.8 | 43.8 | 5.7 | – 1.1 |
| Кредити, надані фізичним особам | 4.0 | 4.3 | 7.0 | 45.9 | 137.0 | 0.3 | 2.7 |
| Узагальнюючий коефіцієнт структурних зрушень | х | х | х | х | х | 3.1 | 1.4 |
Основну частину кредитного портфеля становлять кредити, надані суб'єктам господарювання. – 81.7% від загального обсягу; кредити, надані іншим банкам, –10.9%; кредити, надані фізичним особам. – 7.0%; кредити, надані органам державного управління, – 0.4%. У структурі кредитів, наданих суб'єктам господарювання, частка позичок для фінансування поточної діяльності становить 62.3%, кредити за експортно-імпортними операціями – 15.9%, за внутрішніми торговельними операціями – 10.5%, позички в інвестиційну діяльність – 5.2%, враховані векселі – 3.2%, овердрафт – 2.3%, РЕПО – 0.2%, факторинг – 0.2%, інші кредити – 0.3%, тобто основна частина позичок спрямовується у поточну діяльність.
За видами діяльності кредити, надані суб'єктам підприємницької діяльності, розподіляються так: позички, спрямовані в оптову торгівлю та посередництво у торгівлі, – 34.1%, сільське господарство, мисливство і пов'язані з ними послуги – 6.7%, харчову промисловість – 8.6%, металургію – 5.4%, виробництво машин та устаткування – 2.7%, виробництво електроенергії, газу і води – 3.9%, хімічне виробництво – 2.4%, будівництво –2.3%, торгівлю транспортними засобами та їх ремонт – 3.0%, роздрібну торгівлю побутовими товарами та їх ремонт – 2.9%, в інші види діяльності – 28.0%.
Незважаючи на перерозподіл кредитних ресурсів зі сфери обслуговування у виробничу, значна частина кредитних коштів, як і раніше, спрямовується у невиробничі галузі, в основному – в торгівлю та посередництво у торгівлі.
Незважаючи на позитивні зміни в довгострокових та короткострокових кредитів у 2003 році динаміці і структурі кредитного портфеля банку, завдання щодо поліпшення його якості залишається актуальним. Мовиться передусім про зменшення «поганих» та збільшення частки довгострокових кредитів, а також позичок, спрямованих в інвестиційну діяльність, у пріоритетні галузі економіки, пов'язані з інноваційним розвитком.
Операції з цінними паперами
В 1995 році ПриватБанк отримав Ліцензію №1 на залучення приватизаційних майнових сертифікатів фізичних осіб. На основі ліцензії Банк залучив в довірче управління і розмістив в акції українських підприємств більше 1,2 млн. сертифікатів, що склало більше 2,3% від їх загальної кількості.
В червні 1992 ПриватБанк отримав Дозвіл Міністерства фінансів України №38 на здійснення діяльності по випуску й обігу цінних паперів. Протягом 10 років діяльності банк постійно займав лідируючі позиції в рейтингах торговців ЦП, формованих державною комісією по цінних паперах і фондовому ринку (ДКЦПІФР). В 2001 році ПриватБанк очолив рейтинг торговців ЦП, посів перше місце серед 518 торговців.
Брокерська контора ПриватБанку акредитована на п» яти фондових біржах України: Українській міжбанківській валютній біржі, Українській фондовій біржі, Донецькій фондовій біржі, Придніпровській фондовій біржі, Київській фондовій біржі.
З моменту організації Першої фондової торгової системи (ПФТС), ПриватБанк входить до складу її ради і є найбільш активним учасником її торгів. Відповідно до