Управління кредитним портфелем
Рентабельність діяльності банку по витратах в найбільшій мірі є узагальнюючим фактором. Всі інші показники рентабельності є похідними і їх визначення можливе лише тоді, коли на основі доходів і витрат наявний прибуток.
Дані таблиціі свідчать про те, що банк останні роки працює достатньо нестабільно 7,2% у 2006 році та 2,6% у 2007 році що пояснюється агресивною політикою зростання банку.
Продуктивність праці – розмір доходу і чистого прибутку на 1 середньорічного працівника, порівняно до інших вищерозглянутих показників, що характеризують ефективність управління банком, в практиці банківської діяльності застосовується в меншому ступені, на відміну від інших галузей економіки цей показник не входить в перелік основних, а тільки додатково розкриває роль персоналу в результатах діяльності. Дані таблиці свідчать про те, що продуктивність праці за останні два роки зменшилась. Так, якщо по доходу вона не зменшилась суттєво, то по чистому прибутку зменшилась на 8913,1 грн що пояснюється стрімким зменшенням прибутку.
В цілому, як свідчить дані таблиці, за два роки не відбулося різкої зміни в рівнях показників, що характеризують зниження окупності доходами і чистим прибутком активів, витрат, загального капіталу і статутного капіталу. Це ознака стабільної роботи банку, навіть в умовах не передбачуваних і незалежних від банку змін на фінансовому ринку України в останні роки. Вказані показники, в своїй більності, мають тенденцію до покращення, деякі назначно знизилися, що не свідчить про появу тенденції їх погіршення. Це нормальнь періодичні коливання, викликані впливом певних зовнішіх або внутрішшіх факторів, бо в той же час рентабельність активів, капіталу, статутного фонду, витрат є достатньо стабільною.
2.4 Аналіз банківського сектора в Україні та місце ЗАТ КБ «ПриватБанк» в ньому
Банківська діяльність в Україні регулюється Законом України «Про банки і банківську діяльність», який був прийнятий у 2001 році. Цей Закон визначає структуру банківської системи, економічні, організаційні і правові засади створення, діяльності, реорганізації і ліквідації банків. Метою цього Закону є правове забезпечення стабільного розвитку і діяльності банків в Україні і створення належного конкурентного середовища на фінансовому ринку, забезпечення захисту законних інтересів вкладників і клієнтів банків, створення сприятливих умов для розвитку економіки України та підтримки вітчизняного товаровиробника.
Положення Закону застосовуються до представництв іноземних банків, що діють на території України, якщо інше не встановлено міжнародними договорами (угодами), згода на обов'язковість яких надана Верховною Радою України, а також до філій українських банків за кордоном та до пов'язаних з банком осіб, визначених статтею 52 цього Закону.
Банківська система України складається з Національного банку України та інших банків, що створені і діють на території України (на 1 січня 2007 року 157 банків) відповідно до положень цього Закону. В Україні можуть функціонувати універсальні та спеціалізовані банки. За спеціалізацією розрізняють ощадні, інвестиційні, іпотечні, розрахункові (клірингові).
Як видно з ЗАТ КБ «ПриватБанк» займає провідні позиції на ринку банківських послуг України.
За класифікацією Національного банку України ЗАТ КБ «ПриватБанк» входить до групи найбільших банків з загальними активами більш ніж 1 300 млн. грн., на долю якої станом на 01.01.2007 р. припадало 46,7% активів всієї банківської системи. Покажемо частку та обсяги активів найбільших банків країни в таблиці 2.13. В 2007 році спостерігався інтенсивний ріст активів, як всієї банківської системи, так і активів групи основних конкурентів ЗАТ КБ «ПриватБанк». При цьому темпи приросту активів основних банків-конкурентів перевищують темпи приросту системи. Потрібно відмітити, що за темпами приросту чистих активів в структурі групи найбільших банків «ПриватБанк» посідає провідні місця.
Для забезпечення стійкого росту активів та пасивів банк збільшив власну капітальну базу, основними джерелами котрої є збільшення статутного капіталу та фінансових результатів поточного року. За темпами росту власного капіталу ЗАТ КБ «ПриватБанк» значно випереджає основних банків конкурентів. Покажемо зміни обсягів власного капіталу десяти найбільших банків України в таблиці 2.12.
Таблиця 2.12. Активи та пасиви найбільших банків України на 1січня 2007 р.
| Банк | Об’єм активів, млн. грн. | Об’єм пасивів, млн. грн. | Частка ринку, % |
| Аваль | 9929 | 9022 | 9,91 |
| ПриватБанк | 9843 | 8887 | 9,82 |
| Прмомінвестбанк | 7626 | 6581 | 7,61 |
| Ощадбанк | 5608 | 5354 | 5,59 |
| Укрсоцбанк | 5158 | 4611 | 5,15 |
| Укрексімбанк | 3877 | 3432 | 3,87 |
| УкрСіббанк | 3792 | 3550 | 3,78 |
| Райффанзенбанк | 2908 | 2741 | 2,90 |
| Надра | 2889 | 2685 | 2,88 |
| Брокбізнесбанк | 2233 | 2041 | 2,23 |
| РАЗОМ | 53862 | 48904 | 53,74 |
| Інші банки України | 46372 | 38448 | 46,26 |
| Банківська система України | 100234 | 87352 | 100,0 |
Банкірів в 2007 році буде займати три питання: підняття кредитних вимог, нарощування зобов'язень у іноземних партнерів та формування філіальних мереж. При цьому в планах фінансистів буде робитися поправка на дефіцит кредитного ресурсу: банківський системі доведеться працювати в умовах жорсткої економії. Збирати засоби як і в минулому році будуть у населення та іноземних кредиторів, правда нацей раз на інших умовах. Очікується, що нестача ресурсів ресурсів стане бічом фінінсового ринку на весь 2007 рік. При цьому явно вона проявлятися не буде: не виключається, що загальна ліквідність системи залишиться високою. Однак фінансисти вже зараз визнають, що віртуальна за ліквідність, якою зараз вони нібито володіють, буде залишатися короткою. Оскільки левову левову частку залучених ресурсів складають засоби, залучені строком на один-три місяця. В проблему ситуація перетворюється, якщо врахувати, що кількість кредитних заявок не припиняє зростати. Вже сьогодні фіінансисти не виключають, що в поточному році їм вдастся перевершити рекорди 2007 році. Тоді банки збільшили свої кредитні портфелі на 57,2%, видав займів на 73,4 млрд грн. При цьому в боротьбі за клієнта банки ризикували, видаючи довгострокрві кредити: по даним Нацбанка, вони зросли в 2,6 раза, становивши к початку 2007 року 28,1 млрд грн (38,3% всього портфелю). Саме ризикована політика довела 30 банків до кризової ситуації: розміщуючи довгі кредити, невеликі банки покривали їх короткостроковими запозиченнями на міжбанку. Результат – ресурсна криза в кінці року.
Ефективність обраної банком політики розвитку та обґрунтований підхід до співвідношення доход-ризик підтверджується прибутком, за розміром якого він займає друге місце серед банків-конкурентів. Прибутки десяти найуспішніших банків України покажемо в таблиці 2.13. Як видно з таблиці на ринку фінансових послуг є три чітко виділених лідера.
Основним джерелом доходів банківських установ є процентні доходи – 68,1% загальної суми, в тому числі за кредитами, наданими суб'єктам господарювання – 44,9%, внутрішньобанківськими – 17,6%.
Частка комісійних доходів складає 23,1%, доходів від торгівлі іноземною валютою – 4,2%, доходи від облігацій внутрішньої державної позики (ОВДП) – 0,07%.
Таблиця 2.13. Динаміка власного капіталу (в.к.)
| 01.01.2007 р. | 01.01.2006 р. | Приріст за 2007 рік | |||||
| Банк | Об’єм в.к. | Рейтинг | Об’єм в.к. | Рейтинг | Об’єм в.к. | Приріст% | Зміна рейтингу |
| Аваль | 907 | 3 | 599 | 1 | 308 | 51% | -2 |
| ПриватБанк | 956 | 1 | 547 | 2 | 409 | 75% | 1 |
| Укрсоцбанк | 547 | 4 | 418 | 3 | 129 | 31% | -1 |
| Укрексімбанк | 445 | 5 | 414 | 4 | 31 | 7% | -1 |
| ПУМБ | 365 | 6 | 332 | 5 | 33 | 10% | -1 |
| Ощадбанк | 254 | 8 | 240 | 6 | 14 | 6% | -2 |
| УкрСиббанк | 243 | 7 | 171 | 8 | 72 | 42% | 1 |
| Надра | 204 | 9 | 196 | 7 | 8 | 4% | -2 |
| Райффанзенбанк | 167 | 12 | 164 | 9 | 3 | 2% | -3 |
| Брокбізнесбанк | 191 | 10 | 136 | 10 | 55 | 40% | 0 |
Витрати банківських установ на 44,6% складаються з процентних витрат, в тому числі за вкладами населення – 26,1%, за внутрішньобанківськими ресурсами – 12,4%, по депозитах юридичних осіб – 5,0%.
Темпи росту активів банківської ситеми, левову частку, яких складаює кредитний портфель, викликані збільшенням грошової маси (в тому числі за рахунок вкладів населення). Також до випереджаючого активів призводила жостка конкуренція: агресивні банки не припиняють боротися за свою частку ринку.
На відміну минулих років, в 2007 році значну роль в прирості кредитів відіграли не тільки не тільки підприємства, але й населення. В 2007 році доведеться привернуть увагу на ризики, виникаючі в банківській системі в зв'язку з потужним ростом кредитних портфелей. НБУ більш жорсткіше контролює банки заставляючи збільшувати резерви під активні операції.
Достатньо жорстка позиція Нацбанка в частині нпрощування фінустановами їх активів поки виправдовує себе: по даним НБУ, на 1 січня всі без виключення банки виконали номатив адекватності капіталу. Більшість з них встигли првести додаткові емісії, цим самим збільшили свої капітали в строк. Зараз в головному банку працюють над тим, щоб збільшення капіталів банками не затягувалося в часі, але проблема оперативного нарощування капіталу – не єдина перешкода на шляху нарощування банками кредитних портфелей. Багато банків, скорочуючи обсяги кредитування в листопаді-грудні минулого року пояснювали це саме нормативом адекватності капіталу. Не рідко фінансисти займались штучним нарощуванням статутних фондів. Загальноприйнятою була така схема: банк збирав вклади населення, їми кредитував своїх акціонерів. Після об'яви додаткової емісії вони викуповували за отримані кошти нові акції банку, в результаті поповнення капіталу так і невідбувалось.
Таблиця 2.14. Прибутки банків України
| 01.01.2007 р | ||
| Банк | Об’єм млн. грн. | Рейтинг по розмірам активів |
| Промінвестбанк | 170,5 | 3 |
| Укрсоцбанк | 60,1 | 5 |
| Експрес-банк | 33,3 | 30 |
| Донгорбанк | 33 | 29 |
| ПУМБ | 32,5 | 13 |
| Приватбанк | 31 | 2 |
| Укрексімбанк | 30,4 | 6 |
| Індустріалбанк | 26,6 | 26 |
| Укрсіббанк | 21,1 | 7 |
| Сітібанк | 18,5 | 19 |
Як би там небуло, но банківськи схеми в частині обходу нормативів НБУ перелились в серйозну системну кризу з жорстким дефіцитом ресурсу на ринку. Сьогодні кредитний ринок набагато жорсткіший, ніж це було рік назад. В минулому році у системних банків був надлишокт пропозиції, якого зараз немає. Як результат – можлива деяка тенденція до підвищення відсоткових ставок та суворіший відбір вибору проекту для кредитування. Поки фінансисти воліють не виставляти на показ вже підвищені ціни на кредити. Не підіймаючи відсоток по запозиченню, вони підвищують вартість його обслуговування, вписуючи в все нові статті витрат. Наприклад, в даний момент входить в моду комісія з підтримки кредитної лінії, яка може становити 2–3% від суми кредиту. Багато діють на інший манер – нараховують відсотки по кредиту не на його залишок, а на суму видану початково
Фінансисти намагаються диференціювати ризики, не роблячи ставку лише на кошти населення, а вирішувати проблему з нестачею ресурсу в більшій частині за рахунок іноземних партнерів. Так тільки в минулому році системним банкам вдалося подвоїти об'єми лімітів, відкритих на них західними банкірами, до того ж це стосувалось, як кредитних лімітів так і лімітів під документарні операції. В даному випадку їм на руку зіграло підвищення міжнародних рейтингів України (агенство Moody's останнім підвищило рейтинг зобов'язень України в іноземній валюті до рівня «В1» з «В2», рейтинг валютних депозитів – до «В2» з «В3»). Результатом цього стало переведення нашої країни з сьомої в шосту групу по експортним страховим агенствам, що дозволило фінансистам автоматично заощаджувати до 20% на страхових комісіях. Це в свою чергу, дозволить знижувати плату для клієнтів за постімпортне фінансування, аккредитиви та інші документарні операції.
Недивлючись на гостру нестачу ресусів, банкіри змушені здійснювати масштабні капіталовкладення в розширення мереж. Одночасно з виходом на ринок торгових точок фінансисти не перестають вдосконалювати вже діючі відділення, найчастіше їх намагаються перетворити в спеціалізовані пункти по обслуговуванні населення (у тому числі іпотечні центри). Недивлячись на пошук нових джерел коштів, інтерес фінансистів до пересічних українців, який базується перш за все на потребі в ресурасах (в минулому році населеня принесло в банки 32,1 млрд. грн., збільшивши свої вклади 68,2%), не зменьшиться, особливо у фінустанов, які зараз сидять на сухному кредитному пайку.
Конкуренція буде збільшуватись не тільки серед новостворених відділень діючих банків, фінансисти також очікують достатньо жорстку боротьбу і з новими участиками ринку. На сьогоднішній день на різних стадіях реєстрації знаходяться сім нових банків. В минулому році НБУ зареєстрував п'ять фінустанов: «Лідер», СоцКомБанк, «АРМА», «Український фінансовий світ», «Даніель». Про цьому один із банків створювався акціонерами, вже маючих у свому розпоряджені дуже потужну фінансову установу, – господарі Приватбанка заснували банк «Лідер», які почали будувати по зразку свого системника, ставлячи перед ним завдання стати роздрібним банком у відповідності з пакетом послуг.
3. Удосконаленнякредитного портфеля ЗАТ КБ «ПриватБанк»
3.1 Сучасний стан кредитування в ЗАТ КБ «ПриватБанк»
Оцінка факторів макросередовища, що безпосередньо впливають на господарську діяльність ЗАТ КБ ПриватБанк, а також врахування компонентів внутрішнього середовища дозволяє рекомендувати такі дії стратегічного характеру.
Успішна реалізація комплексної програми розвитку банківської системи України на 2006–2007 р.
Адекватність моделей залежності фінансових показників Приватбанку і банків-конкурентів від індикаторів зовнішнього середовища.
Прогноз конкурентной позиции банков-конкурентов на 2006–2007 гг.
Прогноз изменения индикаторов внешней среды на 2006–2007 гг.
Успішна реалізація Стратегии развития ПриватБанка на 2006–2007 гг.
Чітке дотримання нормативных актов НБУ і регулятивних органів.
Збереження в основному діючих нормативів НБУ до 2007 р.
Подальший розвиток мережі відділень до 2007 р., включаючи підвищення статусу успішно працюючих діючих (гр. Г в гр. У, гр. В у гр. Б и т.д.).
Зі всієї різноманітності факторів зовнішнього оточення (деякі представлені в таблиці 3.1.) відберемо ті, що безпосередньо стосуються господарської діяльності ЗАТ КБ «ПриватБанк»:
Макроекономіка;
Політична стабільність;
Митне, податкове та інше законодавство;
Соціальний сектор;
Фінансовий сектор
Банківський сектор;
Таблиця 3.1. Прогноз зміни основних індикаторів зовнішнього середовища на 2004–2007 р.
| № п/п | Показник | Факт | Прогноз | |||
| 01.07.2004 р. | 2004 р. | 2005 р. | 2006 р. | 2007 р. | ||
| Макроекономіка | ||||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 |
| 1 | Індекс споживчих цін, % | 4,6 | 7,0 | 4,5 | 5,5 | 4,5 |
| 2 | Індекс цін виробників, % | 3,9 | 6,5 | 5,0 | 6,5 | 4,5 |
| 3 | ВВП номінальний (млрд. грн.) | 85,8* | 245,8 | 274,7 | 305,7 | 338,6 |
| 4 | ВВП реальний, темп приросту (%) | 7,3* | 5,0 | 5,1 | 6,0 | 6,4 |
| 5 | Обсяг промислового виробництва, млрд. грн. | 81,8* | 224,2 | 250,7 | 283,0 | 315,0 |
| 6 | Приріст обсягу пром. пр-ва, реальний, % | 11,7* | 7,5 | 6,5 | 7,5 | 7,2 |
| 7 | Роздрібний товарообіг, темп приросту, % | 13,8* | 8,5 | 9,0 | 9,0 | 10,0 |
| 8 | Прямі іноземні інвестиції за рік (млн. діл. США) | 295,2*** | 770 | 600 | 900 | 1050 |
| 9 | Експорт товарів і послуг, (млрд. діл. США) | 6,8** | 24,5 | 25,6 | 27,4 | 29,3 |
| 10 | Імпорт товарів і послуг, (млрд. діл. США) | 6,4** | 23,1 | 24,6 | 26,7 | 28,7 |
| 11 | Валова продукція сільського господарства, млрд. грн. | 11,1* | 69,3 | 71,7 | 74,6 | 77,7 |
| 12 | Темп росту в сільському господарстві, % | 0,2* | -3,0 | 3,5 | 4,0 | 4,2 |
| Соціальний сектор | ||||||
| 13 | Грошові доходи населення, номінальні (млрд. грн.) | 70,5* | 163,2 | 186,8 | 216,8 | 249,6 |
| 14 | Приріст грошових доходів населення, реальний (%) | 6,6* | 9,0 | 9,5 | 10,0 | 9,8 |
| 15 | Середньомісячна зарплата робітників та службовців (грн.) | 413,82* | 462,67 | 554,46 | 643,45 | 736,29 |
| 16 | Індекс реальної зарплати за рік (%) | 15,3* | 15,0 | 12,0 | 10,0 | 9,5 |
| 17 | Рівень зареєстрованого безробіття за рік (%) | 3,9* | 4,0 | 4,5 | 4,9 | 4,8 |
| 18 | Середньорічна чисельність населення (тис. чіл.) | 47840* | 47800 | 47400 | 47200 | 47200 |
| Фінансовий сектор | ||||||
| 19 | Обмінний курс гривні до долара США | 5,33 | 5,37 | 5,46 | 5,58 | 5,65 |
| 20 | Ставка рефінансування НБУ (дисконтна ставка), % | 7 | 7–6 | 6 | 6–5 | 6–5 |
| 21 | Монетарна база на кінець року (млрд. грн.) | 35,2 | 38,9 | 48,7 | 58,4 | 67,5 |
| 22 | Темпи росту монетарної бази на початок року (%) | 13,9 | 26 | 25 | 20 | 16 |
| 23 | Грошова маса на кінець року (млрд. грн.) | 79,0 | 84,8 | 110,2 | 137 | 165 |
| 24 | Темпи росту грошової маси на початок року | 22,1 | 31 | 30 | 24 | 20 |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 |
| Банківський сектор | ||||||
| 25 | Обсяг чистих активів банківської системи, млн. грн. | 73897,3* | 84 469 | 106 432 | 136 233 | 164 160 |
| 26 | Темп росту до попереднього року, % | 15,5* | 32 | 26 | 28,0 | 20,5 |
| 27 | Кредитний портфель юрлиц, млн. грн. | 43383,4* | 49644 | 63 047 | 81 647 | 99 609 |
| 28 | Темп росту до попереднього року, % | 13,6* | 30 | 27,0 | 29,5 | 22,0 |
| 29 | Кредитний портфель физлиц, млн. грн. | 4756,9* | 6 672 | 11 209 | 18 047 | 26 349 |
| 30 | Темп росту до попереднього року, % | 46,2* | 105 | 68,0 | 61,0 | 46,0 |
| 31 | Балансовий капітал, млн. грн. | 10784,7* | 11 857 | 14 703 | 18 526 | 23 158 |
| 32 | Темп росту до попереднього року, % | 7,3* | 18 | 24,0 | 26,0 | 25,0 |
| 33 | Засобу юридичних осіб, млн. грн. | 22285 | 24 826 | 30 039 | 38 000 | 44840 |
| 34 | Темп росту до попереднього року, % | 11,3* | 24 | 21,0 | 26,5 | 18,0 |
| 35 | Засобу фізичних осіб, млн. грн. | 23434,9* | 28 823 | 40 929 | 60 166 | 80 623 |
| 36 | Темп росту до попереднього року, % | 22,8* | 51 | 42,0 | 47,0 | 34,0 |
Як ми бачимо, відібрані фактори відносяться до різних груп факторів макросередовища.
ПриватБанк – лідер у сфері впровадження передових банківських послуг. Інноваційна політика ПриватБанку орієнтована на впровадження на українському ринку принципово нових, передових банківських послуг, котрі надають клієнтам нові можливості управління своїми фінансами. ПриватБанк першим в Україні запропонував своїм клієнтам послуги «мобільного» банкінгу, а також послуги з продажу через мережу своїх банкоматів і POS терміналів електронних ваучерів провідних операторів мобільного зв'язку і IP телефонії. Також ПриватБанк першим в Україні запропонував своїм клієнтам класичний варіант системи Інтернет банкінгу «Приват24». На сьогодні банк пропонує своїм клієнтам широкий перелік кредитних продуктів, які враховують реальні потреби клієнтів. Зокрема, банк здійснює короткотермінове кредитування клієнта для покриття платіжних розривів у поточній діяльності, термінове кредитування, надання кредитних ліній, а також операцій з інвестиційного кредитування й фінансового лізингу.
Таблиця 3.2. Вплив факторів зовнішнього середовища на діяльність ЗАТ КБ ПриватБанк
|
Склад факторів |
Стан фактору в 2006 році |
Прогноз фактору на 2005–2007 |
Шкала інтенсивності |
| -5 0 +5 | |||
|
Макроекономіка |
Зростання макроекономічних показників, реалізація антикризових заходів уряду дозволила забеспечити відносну керованість девальвації гривні | Збереження тенденцій |
○ погіршиться |–|–| покращиться |
| Політична стабільність | Політична стабільність в країні дає перспективу розвитку економіки в Україні в цілому, що в свою чергу приведе до стабільності економіки | Очікування політичних потрясінь, політична реформа |
○ погіршиться |–|–| покращиться |
| Митне, податкове та інше законодавство | Заплутаність та зарегульованість банківського законодавства | Ліберілізація контролю з боку НБУ, реформа законодавства зокрема закону про іпотеку |
○ погіршиться |–|–| покращиться |
| Соціальний сектор | Зростання доходів населення, високий рівень безробіття | Подальше зростання доходів і безробіття, зповільнення темпів зменшення чисельності населення |
погіршиться |–|–| покращиться |
| Фінансовий сектор | Стабільний курс гривні, зростання грошової маси, зниження стаки рефінансування | Збереження тенденцій |
погіршиться |–|–| покращиться |
| Банківський сектор | Недорозвиненість банківської сиситеми, динамічне зростання основних показників, низький рівень капіталізації та концентрації банківського капіталу | Злиття капіталів, Зниження прибутковості активів у результаті закономірності, що спостерігається в Україні зменшення процентної маржі між залученими і розміщеними ресурсами. |
○ погіршиться |–|–| покращиться |
Збереження тенденції уповільнення темпів приросту чисельності за травень-червень 2007 р. (0,5% на місяць з наступним зменшенням на 0,1 п.п. у рік).
На сьогодні ПриватБанк є визнаним лідером вітчизняного ринку платіжних карток. Будучи дійсним членом (principle member) міжнародних платіжних систем VISA і Europay International, ПриватБанк першим з українських банків подолав 1000 000 й рубіж емісії карток і став першим банком на території СНД, котрий видав більш як 500 тисяч карток системи VISA. Також ПриватБанку належить найкрупніша в Україні мережа обслуговування платіжних карток, яка включає понад 13,5 тис. торгово сервісних пунктів, в тому числі понад 7000 POS терміналів, а також 320 банкоматів і 814 пунктів видачі готівки.
ПриватБанк вживає активних заходів для надання клієнтам послуг з кредитування на придбання нерухомості, автомобілів, товарів широкого вжитку в кредит в рамках Програми «Розстрочка». Протягом 2005 р. кількість підприємств торгово-сервісної мережі, що співробітничають з банком за програмою «Розстрочка», досягло 1577 по всій Україні. Для порівняння, на 01.01.2005 р. угоди по продажу товарів (нерухомості, автомобілів) в розстрочку з ПриватБанком підписали 287 підприємств. У 2005 р. ПриватБанком укладені угоди про співробітництво з крупним дилером автомобілів вітчизняних і зарубіжних марок: СП «АвтоЗАЗ-ДЕУ», Корпорація «Автоінвестстрой» (автомобілі ВАЗ, ГАЗ, УАЗ, ЗІЛ, Audi), ПІІ ТОВ «Автохаус Кий» (автомобілі Opel, Nissan, Renault).
Залежно від мети використання кредиту і форми його погашення банк надає:
Овердрафт
Термінові кредити
Кредитні лінії
Кредити по лініях ЕБРР і НУФ
Авальний кредит
Факторинг
Форфейтинг
Лізинговий кредит
Банківські гарантії
Кредитування, зокрема малого й середнього бізнесу, є для ПриватБанку одним з найпріоритетніших напрямків діяльності. В банку створені й відпрацьовані кредитні технології, що дозволяють мінімізувати витрати на обслуговування кредитів цьому сектору економіки, що найближчим часом сприятиме збільшенню обсягів кредитів, які банк надає малим і середнім підприємствам. ПриватБанк активно розвиває Програму підтримки малого й середнього бізнесу в Україні (мікрокредитування) як за рахунок власних коштів, так і за рахунок коштів ЄБРР (лінія SME 1) і НУФ (Німецько-Український фонд).
Операції з векселями:
Авалювання векселів
Оплата векселів клієнтів, за якими банк виступає особливим платником
Інкасування векселів
Відкрите зберігання векселів
У ПриватБанку функціонує «Вексельний торговий майданчик», на базі якого проводяться будь-які операції, пов» язані з придбанням і реалізацією векселів (в т.ч. операції за дорученням клієнтів):
Облік векселів
Облік векселів з реверсом
Купівля – продаж векселів
Обмін векселів
Купівля – продаж, обмін векселів за дорученням клієнтів
Валютообмінні операції на внутрішньому ринку:
Купівля валюти за дорученням клієнтів банку за національну (іноземну) валюту
Продаж валюти за дорученням клієнтів банку за національну (іноземну) валюту
Фінансування міжнародної торгівлі документарні операції:
Обслуговування розрахунків по експортно-імпортних контрактах клієнтів, здійснюваних в формі:
документарних акредитивів
чистого й документарного інкасо
банківських гарантій та резервних акредитивів
Фінансування торгівлі
Послуги консалтінгу й структурованого фінансування міжнародної торгівлі:
Надання банківських гарантій
Гарантія виконання договору
Авансова гарантія
Гарантія забезпечення повернення займу, кредиту
Митна гарантія
Тендерна гарантія
Розрахунково касове обслуговування:
Відкриття й ведення поточних рахунків в національній та іноземній валюті
Послуги інкасації, перевезення й зберігання цінностей.
Послуги дистанційного розрахункового обслуговування:
«Приват 24»
«Інтернет-Клієнт-Банк»
GSM-Banking»
Бюджетування (для VIP клієнтів)
Депозитні операції
Поточний депозит
Строковий депозит
Ощадний сертифікат
Програма «Розстрочка»:
Програма підтримки малого і середнього бізнесу:
У 2007 р. банком продовжено територіальний розвиток Програми мікрокредитування в системі ПриватБанку за рахунок власних коштів. До кінця 2006 р. кількість кредитних експертів, навчених технології мікрокредитування, досягла 86 чоловік в усіх регіонах України. Крім того, 14 грудня в Дніпропетровську на базі індустріального відділення ПриватБанку відбулось відкриття Центру мікрокредитування, орієнтованого на обслуговування приватних підприємців і представників малого бізнесу.
Проведені заходи дали можливість збільшити портфель мікрокредитів банку, виданих як за рахунок власних клштів, так і за рахунок ресурсів ЄБРР і НУФ, до 2138 кредитів на загальну суму 15 297 496 доларів США. Зокрема, портфель мікрокредитів, виданих ПриватБанком по лініях ЄБРР і НУФ, на кінець 2005 р. включав 1827 кредитів обсягом 8 604 541 дол. США. для обслуговування цих кредитів від міжнародних фінансових організацій ПриватБанку надані довгострокові ресурси на суму 8,5 млн. дол. США по лінії ЄБРР і 1,5 млн. німецьких марок по лінії НУФ.
Обслуговування приватних клієнтів з моменту заснування ПриватБанку є одним з найпріоритетніших напрямків діяльності. ПриватБанк першим з вітчизняних банків надав серйозного значенння роздрібним операціям, і сьогодні в цій сфері банк займає провідні позиції завдяки ефективному поєднанню якості розрахункових послуг з можливостями по управлінню накопиченнями. Широка мережа філій і відділень робить банк ближчим до фізичного клієнта, а його послуги – доступнішими.
ПриватБанк пропонує клієнтам великий набір інструментів для збереження і накопичення грошей, що відповідає високим стандартам розвитку фінансового ринку. В їх числі можна назвати гнучку систему депозитних вкладів у гривнях та валюті терміном від 1 місяця до 1 року; спеціальні види депозитів, що дозволяють об» єднати оперативність поточного рахунку і дохідність строкового депозиту.
Щоб у подальшому поліпшити свою діяльність, банк повинен постійно вживати заходів щодо збільшення обсягів залучених коштів (передусім – довгострокових зобов'язань юридичних і фізичних осіб), підтримання на прийнятному рівні показників ліквідності (чого можна досягти шляхом узгодження строків залучених коштів і вкладень), забезпечення оптимального співвідношення між власними та залученими коштами, що сприятиме зменшенню витрат і підвищенню прибутковості діяльності.
Протягом 2007 року спостерігалася стійка тенденція до зменшення кількості порушень економічних нормативів, що може свідчити про зниження ризиків у діяльності банку.
За рік кількість випадків порушень (причому майже всіх нормативів) скоротилася більш як удвічі – з 85 до 38. Та незважаючи на зменшення загальної кількості порушень (зокрема нормативів максимального розміру кредитного ризику на одного контрагента, максимального розміру кредитів, гарантій та поручительств, наданих одному інсайдеру, загальної відкритої валютної позиції), банки все ж допускають їх, найчастіше – нормативів Н7, Н9 і Н10. Це свідчить про високу концентрацію кредитних ризиків у банках порушниках, зокрема при кредитуванні інсайдерів, а також про брак капіталу для покриття зазначених ризиків, що робить банки, які порушують нормативи, фінансове нестійкими.
Функціонування та розвиток банку в 2007 році характеризувалися підвищенням фінансової стабільності, рівня капіталізації банку, поліпшенням якості активів, зменшенням ризиків у банківській діяльності, а також наявністю позитивних структурних змін в активах, зобов'язаннях, капіталі банку.
Триватиме й позитивна тенденція до підвищення рівня капіталізації, передусім – за рахунок збільшення статутного капіталу відповідно до вимог Закону України «Про банки і банківську діяльність» та нормативно правових актів НБУ, що дасть змогу банку збільшити свій капітал.
Структура кредитування залишиться досить стійкою. Основну частку кредитів становитимуть позички, надані суб'єктам господарювання, збільшуватиметься питома вага довгострокових кредитів, а також позичок, наданих населенню.
У структурі залучених коштів очікується збереження тенденцій до швидкого зростання обсягів залучених коштів фізичних осіб, збільшення терміну зберігання, забезпечення довіри кредиторів і вкладників до банку шляхом підвищення стабільності, стійкості й конкурентоспроможності на ринку, спроможної максимально та якісно задовольнити потреби економіки й населення у кредитах та інших сучасних банківських послугах.
Організаційна культура песрсоналу Приватбанку на високому рівні, працівники цінують свою роботу, прагнують підвищити кваліфікацію Імідж організації формується за рахунок привітних працівників які працюють з клієнтами.
3.2 Шляхи удосконалення кредитного портфеля
Більшість українських учених визначає кредитний портфель як сукупність усіх позик, наданих банком з метою одержання прибутку. Російські економісти лирше тлумачать це поняття, трактуючи його як сукупність наданих позичок, що класифікуються на основі критеріїв, пов'язаних із різноманітними факторами ризику або способами захисту від нього.
У першому з наведених вище визначень увага акцентується на отриманні прибутку, в другому – на ризиковості кредитних операцій. На нашу думку, хімежуватися лише цими двома факторами не слід, адже є чимало й інших ас-лектів, які суттєво впливають на конкурентоспроможність кредитного портфеля комерційного банку і без урахування яких неможливо дати повне й вичерпне визначення цього багатогранного поняття. Серед факторів, про які йдеться, – ризиковість, ліквідність, дохідність, швидкість відновлення та ступінь оновлення кредитного портфеля. Зупинимося на кожному із зазначених аспектів детальніше.
Як відомо, ефективність банківської діяльності значною мірою залежить від якості управління ризиками. На думку багатьох дослідників, фінансове управління банком базується саме на спроможності управляти балансовими та позабалансовими портфельними ризиками.
Портфелю позичок комерційного банку загрожують різноманітні ризики – кредитний, валютний, форс-мажор-ний тощо. Та все ж основний із них – кредитний. У контексті управління портфелем слід було б розглядати сукупний кредитний ризик. Основні його складові – індивідуальний та портфельний кредитні ризики. Їх частка в сукупному показнику неоднакова. А визначається співвідношення між індивідуальним та портфельним ризиками переважно зовнішніми факторами. Так, в умовах стабільної економіки, сталої законодавчої бази в центрі уваги опиняється кредитний ризик за індивідуальними позиками; портфельний же в зазначених умовах зазвичай виникає не часто. Та варто змінитися зовнішній економічній ситуації, і про-рахунки, допущені в ході оцінки портфельного ризику, можуть обернутися для банку значними збитками, навіть банкрутством.
Ризик, що спричиняється зовнішніми факторами, призводить до ко-варіації прибутків у позичковому портфелі. Якщо додатково наданий кредит, включений до портфеля, тісно корелює з наданими раніше позичками, портфельний ризик кредитора зростає. Оцінити ступінь концентрації кредитного портфеля на тому чи іншому сегменті (або ступінь його диверсифікації за всіма сегментами) можна лише за допомогою комплексного підходу до всього кредитного портфеля в цілому. Тобто портфельний ризик характеризує ступінь диверсифікації портфеля і може слугувати опосередкованим критерієм досконалості його структури.
Основні чинники сукупного кредитного ризику банківського портфеля позичок відображено на схемі.
Індивідуальний кредитний ризик обумовлюється чинниками, притаманними як клієнтові, так і банку.
 До
групи факторів,
притаманних
клієнтові,
передусім
належать
кредитоспроможність
позичальника
та характер
кредитної
угоди.
Серед чинників, притаманних банкові, – рівень організації кредитного процесу (тобто досконалість інструктивних і методологічних документів, які регулюють кредитні операції банку), наявність чіткої процедури розгляду і прийняття рішення про надання позички, особливості ведення кредитної документації, створення ефективної системи контролю та кредитного моніторингу, рівень професіоналізму персоналу тощо.
Портфельний кредитний ризик також обумовлюється зовнішніми і внутрішніми чинниками.
Серед зовнішніх факторів – загальна економічна нестабільність, недосконалість законодавчої бази, яка постійно змінюється, негативні явища перехідного періоду, зокрема дефіцит досвідчених (із точки зору ведення бізнесу) клієнтів-позичаль-ників. За даними Світового банку, зовнішні (відносно банку) чинники спричиняють 33% втрат за позичками.
До головних внутрішніх чинників кредитного портфельного ризику належать: якісний рівень кредитної політики банку, стандарти формування портфеля позичок, кредитний моніторинг і контроль за його якістю, рівень професійної майстерності банківського персоналу тощо.
За величиною кредитного ризику індивідуальні позики можна класифікувати за групами (рис 3.1.):
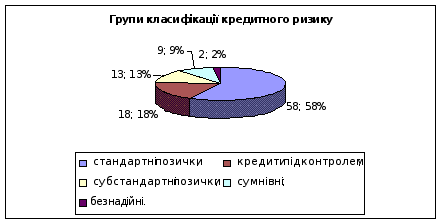
Рис. 2.3. Групи класифікації кредитного ризику
І – стандартні позички;
II – кредити під контролем;
III – субстандартні позички;
IV – сумнівні;
V – безнадійні.
Співвідношення груп характеризує структуру портфеля за кредитним ризиком.
Постановка проблеми. Важливою компонентою банківського менеджменту є стратегія управління ризиками. Вона повинна забезпечити мінімізацію можливих втрат при здійсненні банківської діяльності, яка в умовах ринкової економіки та конкуренції неможлива без ризику. Завдання банківського менеджменту полягає в тому, щоб у межах здійснюваних операцій мінімізувати ризик.
Водночас навіть за найумілішого управління банком і найдосконаліших рецептів ведення банківської справи, в яких враховано всі або майже всі ймовірні несприятливі події, цілковито уникнути ризику неможливо.
Хоча термін «ризик» вживається доволі часто, це поняття багатогранне і визначається по-різному. Існує також багато різноманітних класифікацій банківських ризиків і підходів до управління ними.
Цілі етапі. Ризики притаманні всім сферам банківської діяльності. Більшість ризиків пов'язана з активними операціями банку, насамперед кредитною та інвестиційною діяльністю. Діяльність щодо залучення коштів на вклади (депозити), на розрахункові та поточні рахунки також пов'язана з багатьма ризиками. Той факт, що банк здійснює одночасно й активні, й пасивні операції, вказує на додаткові чинники ризику та зумовлює розробку особливого підходу до обмеження їх впливу, що отримав назву «управління активами і пасивами». Діяльність операційних підрозділів, застосування інформаційних технологій і реалізація концепції маркетингу пов'язані з низкою функціональних ризиків, які теж можуть негативно позначитися на прибутку та капіталі банку. Нарешті, на банк у цілому впливають зовнішні ризики; деякі з них (наприклад, ризик невідповідності умовам державного регулювання) мають першорядне значення для його діяльності. Тому управління ризиком входить до числа ключових завдань стратегічного управління банком.
Банківські ризики можна поділити на дві категорії:
ризики, що піддаються кількіснійоцінці;
ризики, що не піддаються кількісній оцінці.
До банківських ризиків, що піддаються кількісній оцінці, належать фінансові ризики, пов'язані з