Совершенствование деятельности персонала банка
На основании накопленного опыта оценочной деятельности кадровых служб в системе Банка России, его региональных отделений и филиалов, коммерческих банков можно сформулировать важные концептуальные подходы и принципы.
1. Гуманизм. Стремление гарантировать соблюдение и защиту прав и профессиональных интересов аттестуемых работников. Сокращение интервалов между оценками по желанию работников. Допустимость самооценки. Возможность применения разнообразных (с учетом индивидуальности) методов и приемов оценки. Многоплановость базовой информации.
2. Объективность. Адекватное описание исходных показателей деятельности работника. Независимость оценки от занимаемой должности специалиста, его заслуг и сложившегося имиджа. При этом учитываются все факторы и причины, которые могут оказать неблагоприятное влияние на процедуру и результаты оценки. Равенство всех элементов процедуры деловой оценки.
3. Нацеленность на результат. Каждый сотрудник банка должен уметь работать в жестко установленных рамках, соблюдая нормативы и стандарты по определенной технологической карте. Он должен знать объем возложенной на него ответственности, количественные результаты своей работы, сроки и формы предоставления отчетной информации. В связи с этим необходима система оценки индивидуальных целевых показателей, включающая установленные стандарты исполнения. Собственно оценка результатов труда работника будет состоять в соотнесении фактических показателей со стандартами исполнения. Итоговая оценка может выводиться как среднее арифметическое по каждой оцениваемой функции или целевому заданию.
4. Индивидуально-личностный подход. Оценка обязательно должна учитывать индивидуальные особенности, интересы, склонности, потребности и мотивы поведения служащего, которые нередко скрыты от непосредственного наблюдения. Такой подход способствует повышению эффективности деятельности работника, а также формирует механизм внутренней мотивации.
5. Обратная связь. Оценка деятельности должна сопровождаться получением оперативной информации о ее воздействии на последующую работу персонала. Обратная связь в деловой оценке имеет стратегическое значение. Недооценка результатов его труда может явиться причиной снижения работоспособности.
6.Регулярность. В зависимости от должности регулярность оценки может составлять от одного раза в год для низовых служащих и до одного раза в три-пять лет — для специалистов высшего звена.
7. Компетентность. Проведение оценки должно осуществляться лицами, способными разобраться в специфике деятельности аттестуемых работников. Как правило, это специалисты и менеджеры высшего звена, психологи, социологи, консультанты по вопросам работы с персоналом. Что касается деятельности ведущих специалистов-аналитиков, менеджеров, то их деловая оценка и аттестация пока не проводилась.
2.2 Нормативно-правовая база оценки
Оценка деятельности персонала в системе Банка России проводится с 1993 г. (она начиналась с психологического тестирования служащих). Накоплен значительный опыт в Тюменской, Омской, Свердловской областях, в Национальном банке Республики Башкортостан и других регионах. Деловая оценка рассматривается как общая часть системы управления и опирается на имеющиеся распорядительные документы по Расчетно-кассовым центрам (РКЦ) Банка России.
Важная роль отводится предварительной подготовке, которая в первую очередь включает изучение содержания труда на каждом рабочем месте, определение механизма их взаимодействия и обеспечения коллегиальности в реализации бизнес-планов. Наиболее четко и полно описаны рабочие места для техников-операционистов: определены названия, основные должностные обязанности, полномочия, порядок взаимодействия и взаимозаменяемость сотрудников (в том числе и в непредвиденных обстоятельствах), используемые материалы и оборудование, нормативные показатели, объемы и сроки исполнения работы. Такая своеобразная инвентаризация рабочих мест служит объективным источником информации и важным средством оценки результатов работы.
Сложнее определить сущность и содержание труда менеджеров-технологов. С одной стороны -это традиционные типовые расчеты, анализ финансовых показателей в соответствии с нормативно-инструктивными материалами Банка России, составление отчетов, обязательных к представлению в органы налогового контроля, статистики, вышестоящие организации, а также нерегламентированных оперативных справок и отчетов. С другой стороны, в новых условиях менеджер получает известную свободу действий в подготовке финансовых решений и маркетинговых исследований. В таблице 2.2 приведены критерии и уровни классификации рабочих мест банковских менеджеров-технологов.
Предварительная подготовка включает также и разработку графика проведения оценки-аттестации с указанием видов, сроков, подразделений, состава и полномочий комиссии, а также правил, норм и процедур оценки. Процедура и методика комплексной оценки деятельности предполагает, что в ее основе лежат многочисленные источники информации, которые собираются и систематизируются в течение месяца по следующим направлениям: результаты деятельности за последние 6 — 12 месяцев; итоги обучения и предыдущей оценки; служебные перемещения; наказания и поощрения.
Таблица 2.2
Критерии и уровни классификации рабочих мест менеджеров-технологов (по подразделениям)
Критерии классификации рабочих мест |
Уровни классификации | ||
| высший | средний | низший | |
| 1. Необходимость финансовой теоретической подготовки, знание инструкций и нормативов, техническая грамотность, уровень интеллектуальной сложности выполняемых работ и ответственности за принимаемые решения. | валютный и отдел кредитования, экономический отдел | отдел кассовых операций, сектор ценных бумаг, сектор дело про извод ства | отдел бухучета, специалисты не основной деятельности |
| 2. Уровень психологической нагрузки: объем межличностных коммуникаций, степень ответственности за сохранение конфиденциальной информации. | операции по вкладам, РКЦ | отдел кредитования, экономический отдел | отдел кассовых операций, отдел бухучета |
| 3. Особые требования к физическому и психическому состоянию работника, повышенные эмоциональные и стрессовые нагрузки, необходимость хорошей физической формы, повышенная психическая устойчивость. | отдел охраны и инкассации, служба безопасности | отдел кассовых операций, операции по вкладам, РКЦ | отдел бухучета, экономический отдел |
| 4. Требования к концентрации внимания: склонность к монотонной работе, продолжительное сохранение внимания. | валютный отдел, отдел кассовых операций | операции по вкладам, РКЦ | отдел кредитования |
| 5. Необходимость совмещения профессий, освоение нововведений, работа в нестандартных и экстремальных ситуациях, принятие рискованных решений. | служба экономической безопасности | операции по микропроцессорным ПК | валютный и отдел кредитования, РКЦ |
| 6. Работа с материальными ценностями. | валютный, реализация монет и слитков, РКЦ | валютный, реализация монет и слитков, РКЦ |
|
Одновременно члены комиссии посещают работника на рабочем месте, учитывают отзывы коллег и клиентов о нем, изучают табель учета рабочего времени и т. д.
Ни один из источников информации не может рассматриваться как определяющий фактор, а только как составляющий элемент, звено для объективной деловой оценки. В случае возникновения сложных и спорных ситуаций, касающихся профессиональных вопросов, роль арбитра может выполнять специальный эксперт, вводимый в состав комиссии.
Заслуживает внимания и такой вариант, когда в состав комиссии включается «доверенное лицо» работника как гарант соблюдения и защиты прав и профессиональных интересов последнего. Доверенному лицу разрешается присутствовать при проведении процедуры оценки (как на этапах сбора информации, так и на заключительном собрании).
В мировой практике широко применяется система самооценки деятельности, осуществляемая самим работником. Это повышает доверие, помогает членам комиссии быть более объективными, а также выявить проблемы развития персонала.
2.3.Содержание деловой оценки
Оценка деятельности работников служит основой для проведения административных кадровых процедур. Основная трудность оценки обусловлена большим числом параметров, характеризующих человека и специалиста и носящих преимущественно описательный характер. Рассмотренные выше подходы и принципы оценки обусловливают обязательность использования методов, дающих максимально возможную объективную оценку. Наибольшая эффективность достигается при использовании комплексной оценки работника. По ее итогам составляется документ «Служебная оценка» и принимаются соответствующие кадровые решения.
Аттестационная комиссия (не менее трех человек) после проведения необходимой подготовительной работы и заполнения оценочного документа проводит заключительное заседание — собеседование с работником, на котором его знакомят с содержанием аттестационного листа, отвечают на все его вопросы. В случае необходимости заслушивают доверенное лицо аттестуемого. Затем объявляется итоговая оценка, учитывающая все аспекты профессиональной культуры: профессиональную компетентность, исполнительскую дисциплину, эффективность обучения и саморазвития, социальную коммуникабельность, психологические особенности и потенциальные возможности. Несмотря на многообразие методов оценки, общая (итоговая) оценка, как правило, тяготеет к одному из пяти возможных уровней служебных успехов и достижений в цифровом и словесном выражении (см.табл. 2.3).
Таблица 2.3
Классификационные ряды в оценке
| Уровень (класс) | Балл | Комментарии |
| Отлично (или очень хорошо) | 5 | Успехи соответствуют или превышают особо высокие (идеальные) требования. Особо выдающиеся успехи. |
| Хорошо | 4 | Успехи полностью соответствуют или несколько выше среднего уровня требований. |
| Удовлетворительно | 3 | Успехи в основном соответствуют среднему уровню требований. |
| Достаточно | 2 | Деловое поведение в общем соответствует среднему уровню требований, еще удовлетворяют организацию, но есть отдельные недостатки и проблемы. Конфликтные ситуации. |
| Неудовлетворительно | 1 | Деловая активность и успехи в силу значительных недостатков, пробелов не достигают (ниже) среднего уровня требований. |
| Плохо | 0 | Полная профессиональная непригодность |
Если результаты оценки оказываются ниже нормы (среднего уровня требований), и в особенности хуже результатов, полученных в предыдущей оценке, члены аттестационной комиссии должны обязательно в аттестационном листе указать причины. И если они связаны с ухудшением состояния здоровья, условий труда и т. д., то принимаются во внимание законодательно-нормативные документы. Кроме определения уровня служебной успешности в заключение даются конкретные предложения или рекомендации для дальнейшего служебного роста аттестуемого работника, его карьеры. В частности, могут быть указаны должности, на которые он может претендовать, причем эти указания носят рекомендательный характер.
Аттестационные листы остаются в личных делах работников, а информация является конфиденциальной.
В рамках действующей системы служебной оценки банковских служащих можно выделить два вида аттестации (оценки), аналогичных по процедуре, форме проведения, но различных по другим признакам:
а) регулярная (очередная, плановая). Такая оценка организуется один раз в год и в ней принимают участие все категории персонала, кроме тех, которые к моменту аттестации достигают пенсионного возраста или находятся в состоянии продолжительной болезни, служебной командировки или на курсах повышения квалификации, а также сотрудников, проходящих испытательный срок;
б) оценка по необходимости. Это, как правило, внеочередная служебная аттестация, обусловленная либо производственной необходимостью, либо причинами индивидуального характера: по инициативе самого работника при продвижении по службе или смене видов деятельности, участии в конкурсах, переходе на научно-педагогическую работу, выезде на работу за рубеж. В разряд особо значимых причин входят изменения управленческо-административных функций работника, когда инициатива исходит от руководителя высшего звена (т. е. работнику делегируют «особые полномочия»).
Таким образом, в качестве одного из условий проявления заинтересованности работников в полноценном выполнении банковским сообществом возлагаемых на него надежд по поддержке развития национального хозяйства Российской Федерации и решении социальных проблем выступает объективная оценка результатов работы и признание заслуг коллегами и руководством.
3.ПРАКТИЧЕСКИЕ АСПЕКТЫ ПРОВЕДЕНИЯ ОЦЕНКИ
ПЕРСОНАЛА В РАСЧЕТНО-КАССОВЫХ ЦЕНТРАХ
СВЕРДЛОВСКОЙ ОБЛАСТИ
3.1.Общая характеристика организации
Расчетно-кассовый центр города Камышлова функционирует в составе Главного управления ЦБ по Свердловской области, является его обособленным структурным подразделением, входит в единую централизованную систему Банка России с вертикальной системой управления и осуществляет в соответствии с Положением от 27 марта 1998 года часть функций Главного управления по территории Свердловской области.
Основной целью деятельности РКЦ г. Камышлова является обеспечение эффективного, надежного и безопасного функционирования системы расчетов Российской Федерации.
Взаимоотношения РКЦ с обслуживаемыми кредитными организациями, представительными и исполнительными органами государственной власти, местного самоуправления, органами федерального казначейства, другими клиентами, а также иными юридическими лицами строятся на основе договоров, заключаемых РКЦ от имени Главного управления, в пределах компетенции, определяемой доверенностью, оформленной в порядке передоверия начальником Главного управления, Положением и нормативными актами Банка России. Ответственность по этим договорам несет Главное управление.
Расчетно-кассовый центр в своей деятельности руководствуется законодательством РФ, Федеральными законами «О Центральном Банке РФ (Банке России)», «О банках и банковской деятельности», Положением от 27.03.1998 и иными нормативными актами Банка России.
Камышловский Расчетно-кассовый центр включает в себя следующие отделы:
отдела экономической работы;
отдела обслуживания прочей клиентуры;
отдела внутрибанковских операций:
отдела межбанковских операций;
отдела кассовых операций;
отдела информатизации;
отдела подготовки и передачи информации;
отдела экспедирования РДД и общих вопросов.
Отдел экономической работы выполняет следующие функции:
Надзор за деятельностью филиалов коммерческих банков;
анализ деятельности филиалов коммерческих банков на основании ежемесячной бухгалтерской отчетности,
осуществление контроля за деятельностью филиалов коммерческих банков,
контроль за достоверностью предоставляемой отчетности;
В области налично-денежного оборота (НДО):
анализ и прогноз состояния НДО;
ежедневная организация работы филиалов комбанков по сдаче и получению денежной наличности;
контроль за соблюдением филиалов комбанков нормативных актов координирующих НДО
В области валютного регулирования:
Контроль за работой пунктов обмена валюты уполномоченными и коммерческими банками
Проведение оценок, анализа и прогнозирования социально-экономического положения и развития территории, обслуживаемой РКЦ, в т. ч. субъектов экономики (банков, предприятий, организаций);
На основании Положения 14-П от 05.01.98. «О правилах организаций наличного денежного обращения на территории РФ» проводит работу с клиентами РКЦ по организации денежного обращения.
Отдел обслуживания прочей клиентуры:
осуществляет расчетное обслуживание филиалов кредитных организаци;
расчетное обслуживание счетов клиентов, не являющихся кредитными организациями, органов местного самоуправления, исполнительных органов государственной власти, их учреждений и организаций, счетов бюджетов всех уровней, отделения Федерального казначейства;
обеспечение учета и контроля осуществления кассовых операций.
участвует в ревизиях по кассе, резервным фондам, исполняет письма, рекламации клиентов;
взимает плату за расчетные услуги
осуществляет обслуживание счетов бюджетных организаций;
производит зачисление средств в доходы бюджетов всех уровней.
составляет бухгалтерскую и статистическую отчетности и представляет в главное управление ЦБ РФ по Свердловской области а установленные сроки.
Отдел внутрибанковских операций:
Ведет бухгалтерский учет основных средств, малоценных быстроизнашивающихся предметов, нематериальных активов, товарно-материальных ценностей на складе и у подотчетных лиц
Составляет проверочные ведомости по внутрибанковским счетам на 1-е число каждого месяца;
Ведет бухгалтерский учет по расчетам с кредиторами и дебиторами;
Ведет операции по ссудам на индивидуальное жилищное строительство и другие цели, выдаваемые сотрудникам РКЦ.
Ведет бухгалтерский учет доходов и расходов РКЦ г.Камышлова
Оформляет операции по вкладам военнослужащих;
Предоставляет отчеты в установленные сроки в Главное управление Банка России по Свердловской области, в налоговые органы.
Отдел межбанковских расчетов:
Осуществляет расчеты между филиалами;
Своевременно и правильно зачисляет средства на счета клиентов согласно документов;
Подготавливает документы для отдела передачи информации;
Изготавливает начальные переводные авизо;
Формирует начальные почтовые и телеграфные авизо;
Осуществляет подборку, подшивку авизо и передачу в архив;
Осуществляет последующий контроль по начальным и ответным МФО согласно указаниям ЦБ РФ;
Осуществляет контроль по своевременно несквитованным авизо;
Отдел подготовки и передачи информации:
С помощью системы подготовки банковской информации по совершению и контролю расчетных и учетных операций осуществляет процесс ввода, вывода, количественный контроль платежных документов и передачу в центр обработки информации;
Производит прием внутрирегиональных и межрегиональных электронных платежей.
Отдел кассовых операций:
организует надлежащее кассовое обслуживание кредитных организаций, других юридических лиц, являющихся клиентами РКЦ.
разрабатывает и осуществляет практические мероприятия по организации правильной постановки эмиссионно-кассовой работы, обеспечивающие сохранность ценностей и соблюдение эмиссионно-кассового режима.
осуществляет контроль за соответствием купюрного состава потребностям налично-денежного обращения.
рассматривает случаи кассовых просчетов и нарушений эмиссионно-кассовой дисциплины, анализирует их причины.
ведет учет банкнот и монеты в резервных фондах.
осуществляет контроль за качеством денежных знаков, находящихся в обращении.
устраняет недостатки, вскрытые ревизиями и проверками в кассовой работе.
проводит проверку и инструктирование кредитных организаций, оказывает необходимую помощь по вопросам кассовой работы.
составляет информацию и отчеты в Главное управление ЦБ о состоянии эмиссионно-кассовой работы.
отвечает за организацию проведения экспертизы денежных знаков и взаимодействия с органами внутренних дел по вопросам подлинности денежных знаков.
внедряет средства механизации в процессе кассовой работы.
организует изучение, обобщение и распространение передового опыта.
проводит мероприятия по повышению деловой квалификации кассовых работников.
рассматривает поступающую корреспонденцию, относящуюся к компетенции отдела кассовых операций, принимает по ней необходимые решения и в установленном порядке дает ответы на письма.
Отдел экспедирования расчетно-денежных документов и общих вопросов:
Осуществляет прием и отправку почтовой корреспонденции и расчетно-денежных документов в строгом соответствии с графиком доставки расчетно-денежных документов и форм операционного дня по РКЦ;
Осуществляет регистрацию нормативных актов из ГУ ЦБ РФ
Осуществляет работу по архиву.
Отдел информатизации:
Обеспечивает качественное и своевременное выполнение заданий по разработке, внедрению и сопровождению программного обеспечения;
Выполняет обязанности администратора информационной безопасности;
Обеспечивает бесперебойную работу вычислительной, телекоммуникационной, организационной и кассовой техники, средств связи, кабельных систем ЛВС.
В своей работе отделы руководствуются законодательством Российской Федерации, Федеральными законами «О Центральном банке РФ», Положением, инструкциями, приказами и другими нормативными актами Банка России.
РКЦ г. Камышлова возглавляет начальник, назначенный на должность начальником Главного управления по Свердловской области. Начальник РКЦ действует от имени Главного управления в пределах полномочий, определенных доверенностью, оформленной в порядке передоверия начальником Главного управления.
Организационная структура РКЦ г.Камышлова
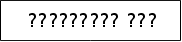


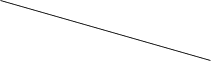
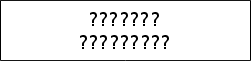
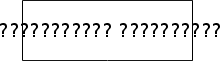





Рис.3.1
Структура Расчетно-кассового центра г. Камышлова отвечает функциям, выполнение которых предусмотрено Положением РКЦ.
Штатным расписанием предусматриваются начальники отделов, ведущие специалисты, исполнители. Конкретные должностные обязанности, права и ответственность работников закрепляются за каждым специалистом в должностных инструкциях, разработанных начальниками отделов и утверждаются начальником расчетно-кассового центра.
Основные операции РКЦ:
Расчетно-кассовый центр города Камышлова осуществляет операции в пределах возложенных на него полномочий:
открытие, переоформление, закрытие счетов юридических лиц;
списание (зачисление) средств со счетов (на счета) юридических лиц;
контроль соблюдения правил и сроков совершенствования расчетных операций юридическими лицами;
контроль за осуществлением платежей в пределах средств, имеющихся на счетах юридических лиц;
учет списания (зачисления) средств посредством отражения на расчетных и текущих счетах, счетах МФО, а также других счетах, открытых на балансе РКЦ;
проверку правильности отражения расчетных операций на счетах, открытых на балансе РКЦ ;
защиту расчетно-денежных документов с применением специальных средств;
прием и выдачу ценностей из резервных фондов;
учет эмиссионных операций;
прием и выдачу наличных денег кредитным организациям (филиалам) и другим юридическим лицам;
обработку денежной наличности;
начисление процентов по кредитным операциям, контроль за их своевременным и полным перечислением.
3.2. Анализ организации и процедуры оценки результатов работы
персонала РКЦ
В соответствии с приказом Банка России «О совершенствовании работы с персоналом» от 27.02.2001г. № ОД-б7 и Положением об оценке персонала от 02.03.2001г. № 135-П оценке придан статус обязательной процедуры. В целях повышения эффективности работы с персоналом и обоснованности принятия управленческих решении в расчетно-кассовых центрах проводится оценка результатов исполнительской деятельности и оценка деятельности работников в испытательный срок.
Данные рекомендации определяют содержание и порядок применения оценочных процедур в РКЦ и включают следующие разделы, которые я кратко изложу:
Оценка результатов исполнительской деятельности персонала PKЦ;
Процедура оценки результатов деятельности руководителей РКЦ;
Оценка исполнительской деятельности работников РКЦ в испытательный срок.
Цели оценки результатов исполнительской деятельности: определение уровня результативности деятельности работников РКЦ за определенный период времени (квартал, год); разработка индивидуальных рекомендаций для мотивации работников к эффективной деятельности; информирование работника о степени соответствия результатов его деятельности требованиям организации.
Нормативной базой проведения оценки исполнительской деятельности в РКЦ являются приказ начальника Главного управления Банка России по Свердловской области от 05.07.2001 г. № 67 и Положение об оценке результатов исполнительской деятельности специалистов подразделений Главного управления Банка России по Свердловской области от 02.07.1999 г. При изменении цели, процедуры, периодичности или состава участников оценки Главным управлением издается дополнительное распоряжение.
Оценка исполнительской деятельности работников РКЦ проводится по результатам выполнения ими плана работы за квартал. По окончании календарного года каждому работнику выводится среднегодовая оценка по результатам исполнительской деятельности и даются рекомендации по изменению карьеры.
По результатам квартальной и годовой оценки заполняются оценочные листы в соответствии с предлагаемыми формами (приложения 1, 2,3).Оценочные листы должны быть надлежащим образом оформлены -обязательно наличие ознакомительной подписи проходящего оценку работника; руководителя, осуществляющего оценку; начальника РКЦ. Листы хранятся в службе персонала расчетно-кассового центра или у начальника РКЦ и являются конфиденциальной информацией.
В управление по работе с персоналом Главного управления расчетно-кассовый центр высылает сводную оценку результатов исполнительской деятельности по предлагаемым формам (приложения 4,5).
В процедуре оценки результатов исполнительской деятельности в качестве оцениваемых участвуют все специалисты РКЦ, работники кассового аппарата, а также руководители групп, заведующие секторами и заместители начальников отделов. По решению начальника РКЦ к оценке могут привлекаться и другие категории работников (например, делопроизводители, инспекторы, заведующие хозяйством и т.д.). Оценку результатов исполнительской деятельности осуществляет непосредственный руководитель - заместитель начальника РКЦ, главный бухгалтер, заместитель главного бухгалтера, начальник отдела, заведующий кассой.
При необходимости определенные категории персонала РКЦ оценивать может начальник РКЦ.
Процедура оценки результатов исполнительской деятельности состоит из следующих этапов:
определение параметров оценки,
планирование деятельности каждого работника,
оценка результатом деятельности за планируемый период,
подготовка руководителем предложений по результатам оценки каждого работника,
обсуждение вынесенной оценки с работником.
Параметры оценки результатов исполнительской деятельности должны отражать специфику функциональной деятельности каждого подразделения, поэтому в качестве параметров оценки используются разные показатели.
Для категорий работников, выполняющих разнообразные задания, требующие проявления самостоятельности и инициативы, принятия решений и т.д. избираются следующие параметры следующие параметры: качество выполненных заданий или соответствие конечного результата установленным стандартам, соблюдение сроков выполнения работ, объем выполненных работ, инициативность, творческий подход к делу, т.п.
Для работников, чья деятельность связана с жесткой регламентацией, точностью в выполнении технологических инструкций и схем, предусмотрены такие параметры, как: объем выполненных работ, соблюдение сроков выполнения работ, точность соблюдения инструкций, регламентов, правил, отсутствие ошибок, рекламации, т.п.
В приложениях 1 и 2 даны варианты оценочных листов для различных категорий работников РКЦ. Например, специалисты экономического аппарата и группы информатизации могут оцениваться по критериям, представленным в приложении 1, работники отделов кассовых операции - по критериям, данным в приложении 2. Решение о выборе формы оценочного листа для определенных категории работников принимает руководство РКЦ. Кроме того, допускается включение в оценочные листы дополнительных параметров, разработанных службой персонала расчетно-кассового центра или руководителями РКЦ.
Установленные параметры оценки доводятся до сведения работников, им также разьясняются по существу критериев оценки их работы.
При проведении оценки исполнительской деятельности необходимо исходить из того, что оценивается не потенциал работника (способности, возможности, т.п.), а реальные результаты его деятельности за определенный период.
Планирование деятельности работника осуществляется непосредственным руководителем совместно со специалистом в соответствии с задачами подразделения на конкретным период (квартал), должностными обязанностями и квалификацией работника. Важно конкретно и в полном объеме определить каждому сотруднику цели работы на определенный срок, способы выполнения заданий, требования к качеству (стандартам работы), знанию нормативных документов и технологических инструкций, т.п. При этом оговариваются условия, необходимые работнику для выполнения заданий руководителя.
Индивидуальные задания включаются в план работы подразделения, либо могут быть оформлены в виде специально разработанного руководителем индивидуального плана работника на квартал (типовая форма представлена в приложении 6). В этом случае один экземпляр такого плана находится у руководителя, второй - у специалиста. Хочу обратить внимание, что разработка индивидуального плана не является обязательным требованием, и вводится по решению начальника РКЦ или по предложению руководителя структурного подразделения расчетно-кассового центра, при согласии начальника РКЦ.
Оценка результатов исполнительской деятельности осуществляется непосредственным руководителем на основании анализа выполнения квартального плана работы структурного подразделения и разработанных им по каждому специалисту индивидуальных планов, с учетом дополнительных и внеплановых заданий.
При оценке используется пятибалльная шкала:
- 5,0 баллам соответствует высокий уровень исполнительской деятельности;
- 4,0 баллам - хороший уровень исполнительской деятельности;
- 3,0 баллам - удовлетворительный уровень исполнительской деятельности;
- 1,0 и 2,0 баллам - низкий уровень исполнительской деятельности.
Ежеквартально деятельность работника оценивается по каждому из установленных параметров, затем определяется оценка исполнительской деятельности за квартал как среднее арифметическое оценок за каждый из параметров (приложения 1,2). Оценочный лист обязательно должен включать графу «средняя оценка по структурному подразделению», что дает возможность специалисту соотнести свой индивидуальный балл с уровнем показателей по подразделению (отделу, сектору, группе).
Годовая оценка рассчитывается как среднее арифметическое из выставленных работнику оценок за каждый квартал (приложение 3). Руководитель должен обоснованно и продуманно сформулировать рекомендации по планированию карьеры специалиста, перспективам его должностного и профессионального роста, при этом учитывая возможности реализации этих рекомендации (например, невозможно одновременно повысить в должности или направить на учебу большую часть специалистов отдела). Руководитель может дополнить рекомендации, включенные в оценочный лист (приложение 3), самостоятельно сформулировать свои предложения (по премированию, корректировке должностных обязанностей, оптимизации планирования и организации деятельности работника, т.п.).В нашей организации такой подход не практикуется.
Оценка результатов исполнительской деятельности согласовывается с начальником РКЦ, после этого доводится до сведения сотрудника.
Важной составляющей оценки исполнительской деятельности является деловое взаимодействие, общение руководителя и сотрудника на этапе подведения итогов работы за определенный период. Непосредственный руководитель проводит с подчиненными работниками индивидуальные собеседования, которые не должны ограничиваться формальным вручением оценочного листа и получением ознакомительной подписи, что нельзя сказать о нашей организации. В ходе собеседований подробно обсуждаются результаты оценки по заданным параметрам, уровень значения каждого параметра, причины снижения оценки, проговариваются возникшие разногласия, специалисту даются рекомендации и все необходимые комментарии, т.п.