Совершенствование деятельности персонала банка
По результатам оценки исполнительской деятельности управление по работе с персоналом Главного управления формирует базу данных и осуществляет мониторинг реализации рекомендаций по планированию карьеры работников расчетно-кассовых центров.
Процедура оценки результатов деятельности руководителей РКЦ
В процедуре оценки результатов деятельности в качестве оцениваемых участвуют руководители структурных подразделении расчетно-кассового центра, кроме начальника РКЦ - заместители начальника РКЦ, главный бухгалтер, заместители главного бухгалтера, начальники отделом, заведующие кассой (то есть те категории руководителей, которые сами осуществляют оценку персонала в соответствии).
Начальник РКЦ дает оценку деятельности руководителей на основании анализа планов работы курируемых ими подразделений по установленным параметрам и заполняет оценочный лист (приложение 7). По согласованию с управлением по работе с персоналом Главного управления возможно внесение дополнений и изменений в параметры оценки, включенные в оценочный лист (приложение 7).
При оценке руководителей начальник РКЦ учитывает результаты проверок и ревизий, решения коллегии Главного управления, т.п., в которых отмечаются положительные или негативные аспекты работы РКЦ и в целом, его отдельных подразделений. Руководители РКЦ знакомятся с результатами оценки их деятельности, ставят на оценочном листе свою подпись, при необходимости письменно выражают свое мнение.
Копии оценочных листов результатов деятельности руководителей РКЦ направляются в отдел по работе с персоналом Главного управления.
Хочу обратить внимание, что информации об оценке руководителей РКЦ является строго конфиденциальной и допуск к ней имеет только начальник РКЦ, который посылает ее в адрес начальника управления по работе с персоналом в запечатанном конверте с пометкой «лично».
В процедуре оценки исполнительской деятельности участвуют все сотрудники, принятые на работу в РКЦ с испытательным сроком. Оценка проводится руководителем, которому непосредственно подчиняется вновь принятый сотрудник. Предварительно, в начале испытательного срока, оговариваются конкретные задания, поручения и условия, необходимые сотруднику для их выполнения. До его сведения доводятся параметры, но которым он будет оцениваться. При необходимости разрабатывается индивидуальный план работника на время испытательного срока.
До окончания испытательного срока руководитель оценивает результаты деятельности сотрудника за этот период по следующим параметрам: уровень овладения нормативными документами, регламентирующими деятельность подразделения, исполнительность, сроки выполнения работ, инициативность, качество работы.
Руководитель, которому непосредственно подчиняется сотрудник, по согласованию с начальником РКЦ и управлением по работе с персоналом может предложить другие параметры оценки, адекватные содержанию деятельности сотрудника в испытательный срок.
Успешность выполнения заданий в испытательный срок определяется исходя из уровня полученных оценок по 5-ти бальной шкале, где:
- 5 баллов - высокий уровень оценки, 4 балла — хороший уровень оценки,
- 3 балла - средний уровень оценки,
- 1 и 2 балла - низкий уровень оценки.
Итоговая средняя оценка рассчитывается как средняя арифметическая из оценок по пяти параметрам.
При значении итоговой средней оценки равной 3 баллам и более работник считается успешно прошедшим испытательный срок. При значении оценки ниже 3 баллон непосредственный руководитель должен провести собеседование с сотрудником с целью выяснения причин низкой оценки. Результаты оценки учитываются при принятии управленческого решения о прохождении испытательного срока.
Результаты оценки исполнительской деятельности в испытательный срок оформляются по форме, представленной в приложении 8, и хранятся в у начальника РКЦ. Копия оценочного листа направляется в управление по работе с персоналом Главного управления за неделю до окончания испытательного срока.
При прохождении практики в РКЦ мною были опрошены несколько специалистов, которые считают, что оценка исполнительской деятельности в РКЦ ведется формально, большая часть работников оценивается средним баллом (хотя можно было ожидать, что кто-то из кандидатов лучше, а кто-то хуже). В своей работе я хочу предложить несколько рекомендаций по проведению оценки – 1) привлечь к этой процедуре в качестве экспертов наряду с непосредственным руководителем оцениваемого исполнителя и других работников организации, 2) обратиться к программистам для разработки специальной программы по оценке персонала и провести пробную оценку всего персонала (включая руководителей подразделений) при помощи компьютерной техники. Еще хочу затронуть вопрос мотивации после проведения оценки, которая отсутствует в нашей организации. Если РКЦ заинтересован, чтобы специалисты работали лучше, видели служебную перспективу, значит их труд нужно поощрить материально по итогам оценки исполнительской деятельности.
В нашей организации возникает иногда ошибка центральной тенденции, когда большая часть работников оценивается средним баллом. Хотя это недопустимо вообще, при оценке персонала. Так как каждый работник выполняет свою функцию согласно штатному расписанию и нельзя уравнять их между собой, даже если они заменяют друг друга. Чтобы создать совершенную, отвечающую времени систему оценки персонала предстоит еще много приложить усилий. Естественно, организационная кадровая структура не может быть раз и навсегда установленной. Она будет перестраиваться в зависимости от перемен в перестановке кадров.
Одна из главных проблем работы с кадрами по моему состоит в том, что должностные инструкции либо совсем отсутствуют или плохо работают. В частности:
1. В должностных инструкциях поверхностно фиксируются существующее разделение труда на определенный момент и не учитываются происходящие в процессе работы изменения, в силу чего они теряют значение документа, регламентирующего работу данного служащего.
2.Обязанности, права и ответственность, как правило, оказываются несбалансированными и несогласованными в масштабе данной организации.
3.Должностные инструкции носят чаще всего общий характер и тем самым теряется организующее и регулирующее значение этого документа.
Не обеспечивается необходимая полнота и четкость при определении обязанностей, прав и ответственности персонала.
Зафиксированные в должностной инструкции обязанности, права и ответственность работника оказываются оторванными от тех условий, которые необходимы для успешного выполнения порученного объема работ.
Нет существа взаимоотношений с другими работниками и отделами.
Пересматриваются должностные инструкции редко и они часто не попевают за изменениями в организации и технологии труда.
Еще одной важнейшей проблемой сегодняшнего дня является обновление нормативной базы законодательства, регулирующего трудовые отношения, включая применение той или иной ответственности, поскольку существующее законодательство не отвечает требованиям нашего времени.
Очень важным принципом социального управления является стимулирование. Жизнь человека предполагает удовлетворение различных материальных и духовных потребностей, лежащих в основе его интересов. Стимулирование – воздействие на потребности, интересы человека, а через них на волю и поведение. Стимулируя, побуждая к более интенсивной деятельности работника, руководители воспитывают дисциплину и инициативу, развивают заложенные в человеке способности. Стимулирование – это все, что воздействует на волю, поведение человека.
Поощрение – положительное стимулирование. Оно должно быть обоснованным, своевременным, гласным. Служащие могут поощряться как за успешное выполнение должностных обязанностей, так и за иные общественно-полезные дела.
В банковской сфере отсутствует эффективная система стимулирования трудовой деятельности, т.к. в оплате труда во многом процветает уравнительность, размер заработков слабо зависит от личного трудового вклада работника. Система использования сотрудников должна быть такова, чтобы они могли давать наибольшую отдачу на своем рабочем месте. Это можно обеспечить наиболее эффективно только в том случае, если способности и склонности сотрудника максимально совпадают с требованиями, предъявляемыми к нему на данном рабочем месте. Целенаправленное обучение и повышение квалификации способствует необходимому соответствию квалификации данного работника рабочему месту.
Рассматривая проблемы в РКЦ, хочу подчеркнуть большую важность данного направления управленческой деятельности. На кадровую службу возлагается ответственность за реализацию всей политики в деле подбора, расстановки, движения и учета кадров КРКЦ после оценки исполнительской деятельности. Она обязана организовать подготовку и проведение оценки персонала, осуществлять меры повышения квалификации кадров, следить за соблюдением всех нормативных документов Банка России, касающихся этой темы.
4.АНАЛИЗ ФИНАНСОВО-ХОЗЯЙСТВЕННОЙ ДЕЯТЕЛЬНОСТИ
БАНКА
Анализ финансового состояния проводится с целью:
- оценки текущего и перспективного финансового состояния банка;
возможности и целесообразности темпов развития банка с позиций их финансового обеспечения;
выявления доступных источников финансовых ресурсов и оценки возможности и целесообразности их мобилизации;
прогнозирования положения банка на рынке капиталов.
Методика анализа финансового состояния банка основывается на обобщении, систематизации и последующем анализе следующих форм бухгалтерской отчетности: оборотной ведомости банка (форма №101), отчета о прибылях и убытках (форма №102). Однозначным и бесспорным является тот факт, что на уровень доходов самое непосредственное влияние оказывает величина активов, приносящих доход, а именно кредитных вложений, как главной составляющей. В связи с этим проанализируем структуру кредитных вложений банка за 2002 – 2003 г.г (таблица 4.1)
Таблица 4.1
Кредитный портфель по отраслям
| Наименование отрасли | На 01.01.2003 | На 01.01.2004 |
Отклонения кредитного портфеля 2003 по отношению к 2002 | ||
| Тыс.руб. | % | Тыс.руб. | % | ||
| Промышленность | 12381,5 | 36 | 2819,5 | 6 | - 30 |
| Сельское хозяйство | 15820,8 | 46 | 28195,1 | 60 | 14 |
| Строительство | 3095,4 | 9 | 2020,6 | 4,3 | - 4,7 |
| Торговля и общепит | 343,9 | 1 | 845,8 | 1,8 | 0,8 |
| Транспорт и связь | 120,4 | 0,35 | -- | -0,35 | |
| Физические лица и предприниматели | 2407,5 | 7 | 5169,1 | 11 | 4 |
| Прочие | 3439,3 | 10 | 10808,0 | 23 | 13 |
| Всего | 34393,0 | 100 | 46991,8 | 100 | |
Приведенные данные говорят о том, что ситуация с кредитными вложениями в анализируемом периоде подвергалась изменению. В целом в 2003г. по сравнению с 2002г. объем выдачи кредитов увеличился: отклонения доли предприятий сельского хозяйства в 2003 г. по отношению к 2002 г. составило 14, также увеличился процент кредитуемых предприятий торговли и общепита), клонение составило 0,8). Как видно из приведенных данных филиал начал активнее заниматься потребительским кредитованием и кредитованием предпринимателей, но перспективы развития этого вида кредитования практически не ограничены.
По сравнению с соответствующим периодом прошлого года в 2003 г. объем выдачи кредитов увеличился на 12598,8 тыс.руб и составил 136,6 %. На 1 января 2003г. кредитные вложения составляли 34393,0 тыс.руб. в том числе, промышленным предприятиям 12381,5 тыс.руб., предприятиям сельского хозяйства 15820,8 тыс.руб., строительным организциям 3095,4 тыс.руб., торговля и общепит 343,9 тыс.руб., предприятия транспорта и связи 120,4 тыс.руб., физическим лицам 2407,5 тыс.руб., прочим (санаторий) 3439,3 тыс.руб. В 2003г. по сравнению с 2002г. отклонения в кредитном портфеле по отраслям составили: по промышленным предприятиям – уменьшение на 30%. Изучив структуру кредитного портфеля Банка мы видим, что основной упор делается на кредитование предприятий различных отраслей и мало внимания уделяется кредитованию физических лиц (потребительский кредит). Вероятно, это вызвано большим кредитным риском.
На 01.01.04. валюта баланса составила 37874,0 тыс.руб. Рост по сравнению с прошлым годом 167 %, т.е. прослеживается динамика роста. Среднедневные остатки работающих активов увеличиваются ежемесячно, за рассматриваемый период рост составил 156 %. Вклады в 2003 г. по сравнению с 2002 г. увеличились на 235%, сумма выданных ссуд увеличилась на 155%.(таблица 4.2)
В целом по филиалу наблюдается положительная динамика основных показателей деятельности, что указывает на стабильность Банка и дальнейшее наращивание потенциала в его деятельности.
Таблица 4.2
Основные показатели деятельности Банка
| Показатели | 2002 г. | 2003 г. | Динамика |
| Валюта баланса | 37874,0 | 63250,0 | 167 |
| Вклады | 12502,5 | 29471,2 | 235 |
| Среднедневное значение работающих активов | 27692,0 | 43204,0 | 156 |
| Ссуды | 34393,0 | 53311,0 | 155 |
Зависимость изменения доходов в филиале за счет привлечения клиентов за 2002 – 2003 г.г
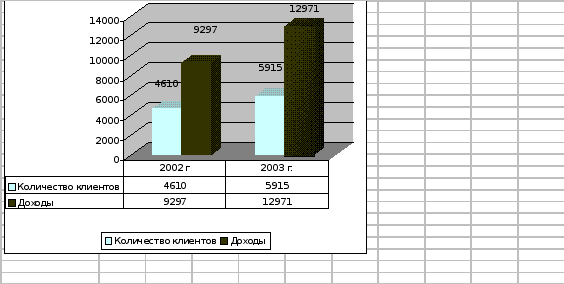
Рис.4.1
На 01.01.04 в филиале обслуживалось 5915 клиентов, в том числе 615 юридических лиц и предпринимателей и 5300 физических лиц. В 2003 г. рост составил 120% по юридическим лицам и 130% по физическим (на 01.01.03 510 юридических лиц и 4100 – физических). Численность населения города и района составляет около 70,0 тыс. человек. Новые производства создаются редко, растет, в основном, количество предпринимателей предприятий малого бизнеса. Поэтому филиалу следует большое внимание уделять привлечению на обслуживание предпринимателей.( рис.4.2)
Динамика среднедневной денежной наличности
.
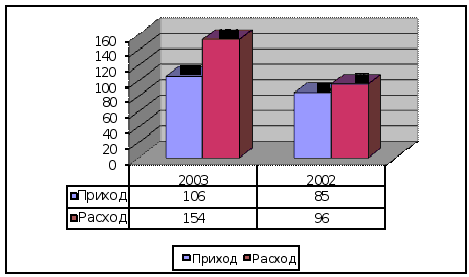
Рис.4.2
Среднедневное количество клиентов, обслуживаемых кассовыми работниками в 2003 г 260 человек в день, 2002 – 181 человек.
Увеличение числа клиентов, проходящих через кассу вызвано введением новых банковских услуг. В связи с этим увеличилось количество денежной массы, проходящей через кассу.
Предоставление банковских услуг частным лицам всегда являлось и является для филиала одним из основных видов бизнеса. Филиал стремится к тому, чтобы динамика привлечения вкладов существенно возрастала.(рис.4.2)
Анализ привлеченных средств
На 01.01.2003 сумма средств привлеченных во вклады составила 12502,5 тыс.руб., на 01.01.2004 прирост 16968,7 тыс.руб. или 235%.(таблица 4.3) За рассматриваемый период изменилось соотношение вкладов по срокам. Если в 2002 г. размещали вклады в основном на короткие сроки от 181 дней до 1 года, то в 2003 г. прослеживается динамика увеличения суммы вкладов с длительными сроками вложений. На 01.01.2003 59,2 % от общей суммы привлеченных средств составляли вклады сроком от 181 дня до 1 года, на 01.01.2004 47,0 % составляют вклады на срок от 1 года до 3 лет (от 181 дня до года 37,6%).
Таблица 4.3
Анализ привлеченных средств
| Наименование показателя | 01.01.2003 | 01.01.2004 | ||
| Руб. | % | Руб. | % | |
| Депозиты «До востребования» | 2851,0 | 22,8 | 3058,0 | 10,4 |
| Депозиты на срок от 31-90 дней | 886,8 | 7,1 | 1480,5 | 5 |
| Депозиты на срок 181дн до 1 год | 7397,7 | 59,2 | 11072,1 | 37,6 |
| Депозиты на срок 1-3 лет | 1367,0 | 10,9 | 13860,6 | 47 |
| Итого | 12502,5 | 100 | 29471,2 | 100 |
По данным таблицы 4.4 мы видим, что рост доходов в 2003 г. по сравнению с 2002 г. составил 4773,0 тыс.руб. или 151%. Основной частью доходов филиала являются полученные проценты по выданным кредитам. За рассматриваемые периоды сумма доходов в виде процентов возросла на 2318,0 тыс.руб, увеличился доход от операций с ивалютой – 1795, тыс.руб или 302 % (это вызвано тем, что филиал начал работу по переводу денежных средств по системе «Western Union» от физических лиц – нерезидентов), также возросли доходы от операций по купле –продаже драгоценных металлов ( памятные монеты) и ценных бумаг – 19, тыс.руб. или 575 %, рост прочих доходов составил 76,0 тыс. руб. или 154%. Анализ структуры доходов свидетельствует о том, что стабильно высокой остается часть доходов полученных за расчетно-кассовое обслуживание клиентов – 2161,0 тыс.руб. или 15% от всей суммы доходов.
Таблица 4.4
Структура доходов банка
| Элементы доходов | На 01.01.2003 | На 01.01.2004 | отклонения | Динамика |
| % полученные от ссуд, предоставленных клиентам | 6967,0 | 9285,0 | 2318,0 | 133 |
| Доходы от операций в иностранной валюте | 885,0 | 2680,0 | 1795,0 | 302 |
| Доходы от операций по купле-продаже драгоценных металлов и ценных бумаг | 4,0 | 23,0 | 19,0 | 575 |
| Доход за расчетно-кассовое обслуживание | 1520,0 | 2161,0 | 641,0 | 142 |
| Всего | 9376,0 | 14149,0 | 4773 | 151 |
Самую общую оценку деятельности банка можно получить, анализируя динамику абсолютной величины годового баланса с заключительными оборотами за ряд лет.
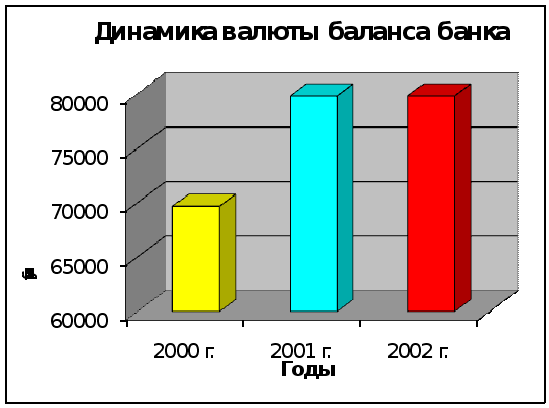 Рис.4.3
Таблица 4.5
Структура собственных средств банка
| Собственные средства | 01.01.03 | 01.01.04 | Изменение за год | |
| Абсолютное | Относительное, (%) | |||
| 1. Уставный фонд | 6,45 | 6,18 | -0,27 | - 4,19 |
| 2. Фонды | 49,07 | 46,80 | -2,27 | - 4,63 |
| 3. Переоценка основных средств | 42,92 | 41,12 | -1,8 | - 4,19 |
| 4. Прибыль текущего года | 0,15 | 3,91 | +3,76 | +2506,67 |
| 5. Прочие собственные средства | 1,41 | 1,99 | 0,58 | + 41,13 |
| И того: | 100 | 100 | - | - |
Источником данных в таблице 4.5 является баланс филиала «Камышловский ОАО «Банк» 2002-2003 гг.
Собственная ресурсная база банка представлена объемом фондов и прибылью. В течение анализируемого года существенных колебаний этих показателей не наблюдалось, кроме доли прибыли. Доля уставного фонда в собственном капитале по банку составила 6,16% (рис.4.4)
Общая сумма собственных средств банка за год увеличилась на 585 тысяч рублей. В связи с этим произошли некоторые изменения в структуре (за счет увеличения прибыли). В целях обеспечения финансовой устойчивости банка очень важно наращивание наиболее стабильной части собственных средств - уставного и резервного фондов. Для анализируемого банка характерно, что в течение года доля уставного фонда осталась неизменной. За рассматриваемый период доля прибыли в структуре собственных средств увеличилась на 2506,67% и в абсолютной сумме на 530 тысяч рублей.
Таблица 4.9
Динамика структуры собственных средств
Рис.4.4
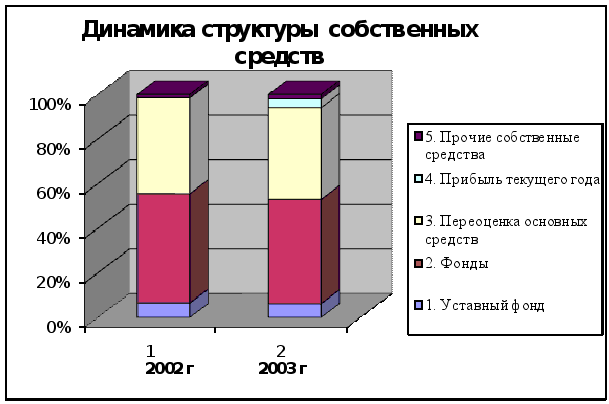
Значительный удельный вес в структуре собственных средств занимают фонды (49,07% - 46,8%). Таким образом, анализ структуры собственных средств банка показывает, что в деятельности банка каких-либо серьезных перемен не было, эта стабильность повлияла на увеличение прибыли. (рис.4.4)
5. БЕЗОПАСНОСТЬ И ЭКОЛОГИЧНОСТЬ РАБОТЫ РКЦ
5.1 Санитарные и экологические требования к рабочему месту
бухгалтера
Вся человеческая деятельность протекает в мире опасностей — природных, технических, антропогенных и других. По различным причинам в стране травмируются до 20 млн. человек в год, в том числе погибает около 500 тысяч. Уровень травматизма не снижается, а имеет тенденцию к росту. Одной из причин этого негативного явления является - недостаточный уровень обучения безопасности, проведения всех видов работ. От условий труда зависит продолжительность эффективной трудовой деятельности работающих, состояние их здоровья, и определенный уровень материальной обеспеченности и в конечном счете темпы роста национального дохода страны.
В части дипломной работы «Безопасность и экологичность работы РКЦ» проведена широкая , комплексная проработка вопросов безопасности рабочего места банковского служащего , его влияние на природную среду и человека, а также прогнозирование, разработка мероприятий по предотвращению и ликвидации чрезвычайных ситуаций.
В учреждениях Банка России должны выполняться:
- санитарно-гигиенические требования;
- требования противопожарной безопасности;
- требования электро- и взрывобезопасности;
- требования экологической безопасности.
Для изучаемого рабочего места банковского служащего вредными и опасными могут быть разные факторы: шум, вибрация, освещенность, вентиляция, электробезопасность, микроклимат, вентиляция, психологическая нагрузка, напряжение зрения, заземление персонального компьютера. Проанализируем каждый из них по следующим параметрам: источник опасного фактора, его воздействие на организм, уровень опасного фактора на рабочем месте, нормативные документы, допустимые уровни (ограничения), меры защиты.
Оборудование в банке и организация рабочих мест.
Устройство, эксплуатация и техническое обслуживание банковского оборудования в организации соответствуют нормам СанПин 2.2.2.542-96. В РКЦ г.Камышлова обеспечивается содержание оборудования в исправном состоянии и безопасная эксплуатация путем организации надлежащего использования и обслуживания.
Учетно-операционный узел включает операционный зал в составе зоны для клиентов и служебной зоны операционистов, помещения для подразделений, проводящих расчетные банковские операции, а также группу помещений для электронно-вычислительной техники, аппаратуры связи и криптозащиты. Служебная зона операционного зала, в которой размещаются операционисты, ведущие обслуживание клиентов, отделяется от зоны для клиентов барьером.
Барьер рекомендуется выполнять с горизонтальной панелью шириной 0,4-0,5 м. На высоте 1,15 м. от пола. Над барьером может устанавливаться ограждение из стекла с окнами для передачи документов. Площадь служебной зоны в операционном зале следует принимать из расчета не менее 6 кв.м. на каждого работника, расположенного в этой зоне. Площадь рабочих мест помещений для учетно-операционных работников следует определять из расчета не менее 6 кв.м. на одно рабочее место с учетом оснащения индивидуальных рабочих мест персональными ЭВМ.
Все подсобные, административно-хозяйственные и бытовые помещения для персонала должны быть изолированы между собой.
Площадь помещения для хранения личных вещей определяется из расчета не менее 1,5 кв.м.на каждого работника. В РКЦ предусмотрена комната отдыха и приема пищи. Площадь ее принимается из расчета не менее 3 кв.м.на одно место для приема пищи, но не менее 12 кв.м. Помещение оборудовано комплектом мини-кухни с подводкой холодной и горячей воды и канализации, при количестве сотрудников до 10 человек предусматривается один санитарный узел, оборудованный унитазом, умывальником и электрополотенцем. Количество унитазов определяется из расчета одного на каждые 10 женщин или 20 мужчин, писсуаров – 1 на каждые 20 мужчин, а умывальников в санузле должно быть не менее одного на 3 унитаза. Для хранения уборочного инвентаря предусмотрена кладовая площадью 3 кв.м. и встроенный шкаф. Все в соответствии с требованиями ВНП 001-01/Банк России 5.93-5.98 [4].
Организация и состояние рабочих мест, расстояние между рабочими местами в РКЦ обеспечивают безопасное передвижение работников, удобные и безопасные действия со стороны клиентов, а также техническое обслуживание и ремонт банковского оборудования.
Экологичность.
Деятельность банка не должна вызывать ухудшения характеристик окружающей природной среды (засоренность территорий, запыленность и загазованность воздуха и т.п.).
Организация должна исключить возможность попадания опасных и вредных веществ в воздух, почву, водоемы, водопровод, канализацию в соответствии с установленными требованиями СНиП 2.04.01-85[5], СанПиН 42-128-4690-88[12].
Не допускается применение способов переработки различных упаковок, которые могут нанести ущерб окружающей среде ( сжигание древесной, бумажной, комплектующей оргтехники) на открытых площадках, прилегающих к территории жилых домов, промышленных предприятий; [12].
В РКЦ выполняются соответствующие правилам требования (рабочими проводится уборка территории; мусор вывозится ежедневно мусоросборочной машиной )
Электробезопасность.
Электробезопасность - это система организационных и технических мероприятий и средств, обеспечивающих защиту людей от вредного и опасного воздействия электрического тока. Самое опасное в том, что человек не может обнаружить напряжение без специальных приборов - опасность обычно обнаруживается, когда человек уже поражен. Проходя через живые ткани человека, электрический ток оказывает термическое ( ожоги ), электролитическое ( электролиз ) и биологическое воздействие. Существуют также механические повреждения от воздействия электрического тока. Это приводит как к местному поражению тканей, так и общему поражению организма. Наиболее опасным является переменный ток с частотой 20 - 100Гц [23], токи с частотой выше 500000 Гц могут вызвать лишь термические ожоги.
Электробезопасность должна обеспечиваться выполнением требований (правил и норм) к конструкции и устройству электроустановок, установленных в системе стандартизации безопасности труда, а также стандартах и технических условиях на электрические изделия.
Работники из электротехнического персонала, не достигшие 18-летнего возраста, к работе в электроустановках не допускаются. Это условие выполняется в РКЦ.
В связи с тем, что на данном рабочем месте есть такой опасный фактор, со служащими проводятся инструктажи по электробезопасности.
Электробезопасность служащего РКЦ устанавливается в соответствии с ГОСТ 12.1.019-79[23].
Основными мерами защиты от поражения электротоком являются: -обеспечение недоступности токоведущих частей, находящихся под напряжением, для случайного прикосновения; -электрическое разделение сети;
-устранение опасности поражения при проявлении напряжения на корпусах, кожухах и других частях электрооборудования, что достигается защитным заземлением, занулением, защитным отключением;
-применение малых напряжений;
-защита от случайного прикосновения к токоведущим частям применением кожухов, ограждений, двойной изоляции;
-защита от опасности при переходе напряжения с высшей стороны на низшую;
-контроль и профилактика повреждений изоляции; компенсация емкостной составляющей тока замыкания на землю;
-применение специальных электрозащитных средств переносных приборов и предохранительных приспособлений;
-организация безопасной эксплуатации электроустановок.
В с соответствии с правилами электробезопасности в служебном помещении должен осуществляться постоянный контроль состояния электропроводки, предохранительных щитов, шнуров, с помощью которых включаются в электросеть комьютеры, осветительные приборы и оргтехника.
Техника безопасности при работе с компьютером.
В организации обеспечиваются все требования техники безопасности. Исключительно важное значение для предотвращения электротравматизма имеет правильная организация обслуживания действующих электроустановок, проведения ремонтных, монтажных, профилактических работ.
Требования техники безопасности:
рабочее место бухгалтера оборудовано так, чтобы исключить возможность соприкосновения работающего с токоведущими устройствами, батареями отопления, водопроводными трубами;
ЭВМ включается в специальную розетку, которая заземлена;
техническое обслуживание проводится при отключении машины от электропитания;
к работе допускаются только лица, знакомые с правилами работы и техники безопасности.
Электомагнитные поля и излучения.
Считается, что воздействие всех видов излучения от экрана монитора не опасно для здоровья персонала, работающего на компьютере. Максимальный уровень ренгеновского излучения на рабочем месте бухгалтера обычно не превышает 10мкбэр/ч, а интенсивность ультрафиолетового и инфракрасного излучения от экрана монитора лежит в пределах 10…100 мВт/м2.
Допустимые значения параметров неионизирующих электромагнитных излучений от монитора компьютера (в соответствии с Сан ПиН 2.2.2.542-96):
Напряженность электрической составляющей электромагнитного поля на расстоянии 50 см. от поверхности монитора – 10 В/М.
Напряженность магнитной составляющей электомагнитного поля на расстоянии 50 см. от поверхности монитора – 0,3 А/М.
Напряженность электрического поля не должна превышать для взрослых 20 кВ/м, для детей 15 кВ/м.
Для снижения воздействия этих видов излучения рекомендуется применять мониторы с пониженным уровнем излучения (MPR – II, ТСО – 99), устанавливать защитные экраны, а также соблюдать регламентируемые режимы труда и отдыха.
Освещенность.
Естественное освещение, нормы освещенности, устройство и эксплуатация установок искусственного освещения должны соответствовать СниП 23-05-95[8], содержащим требования безопасности при работе с электрооборудованием.
Правильное освещение рабочего места специалистов Банка России является одним из основных вопросов охраны труда. Плохое освещение приводит к снижению производительности труда, быстрой утомляемости, появлению близорукости.
Помещения с постоянным пребыванием людей должны иметь, как правило, естественное освещение. В этих случаев, когда естественного освещения не хватает, устанавливают совмещенное освещение.
При проведении зрительных работ высокой точности общая освещенность в операционных залах должно быть не менее 300лк, а комбинированное 750 лк; аналогичные требования при выполнении работ средней точности – 200 и 300 лк соответственно. Степень освещения и яркость экрана должна быть примерно одинаковыми, т.к. яркий свет увеличивает напряженность глаз, приволит к быстрой утомляемости.[8].
Установку и очистку светильников сети электрического освещения, смену перегоревших ламп, ремонт и осмотр сети электрического освещения должен выполнять по графику оперативный либо специально обученный персонал.( в данном случаи электрик РКЦ)
Периодичность работ по очистке светильников и проверке технического состояния осветительных установок в операционных залах не реже одного раза в год.
При работе бухгалтера величина коэффициента естественного освещения (КЕО) должна быть не ниже 1,5% ( при размере объекта 0,3…0,5 мм) и 1% ( при размере объекта 0,5… 1,0 мм).
В качестве источников искусственного освещения обычно используются люминесцентные лампы типа ЛБ или ДРЛ, которые попарно объединены в светильники и расположены на рабочей поверхностью равномерно.
Микроклимат, вентиляция .
Микроклимат в производственных условиях определяется следующими параметрами: температурой воздуха, относительной влажностью, скоростью движения воздуха на рабочем месте, атмосферным давлением.
От изменения температуры, влажности, скорости движения воздуха, теплового излучения зависит самочувствие работника и производительность его труда. Человек работоспособен и чувствует себя комфортно при температуре воздуха в пределах 18-20 градусов С, скорости движения воздуха 0,1 - 0,2 м/с. При слишком высокой температуре возможно перегревание тела и как следствие тепловой удар. Низкая температура окружающего воздуха приводит к переохлаждению организма, а отсюда простудные заболевания.
Состояние микроклимата, вентиляции и отопления должны соответствовать СанПиН 2.2.4.548-98 [6].
Для профилактики неблагоприятного воздействия производственных факторов в РКЦ г.Камышлова используются защитные устройства и средства (системы местного кондиционирования воздуха). Вентиляционные системы должны обеспечивать необходимые метеорологические условия и чистоту воздуха на рабочих местах.
Объем помещения, где размещен компьютер, не должен быть меньше 19,5 м3 на 1 человека.
В холодное время года микроклимат должен быть: температура воздуха в помещении от 22 до 24 градусов С, относительная влажность от 40 до 60%, скорость движения воздуха до 0.4 м/с.
В теплое время года: температура воздуха от 23 до 25 градусов С, относительная влажность от 40 до 60%, скорость движения воздуха от 01 до 0,2 м/с.
Нормы подачи свежего воздуха в помещении с ЭВМ:
помещение объемом до 20 м3 на 1 человека – не менее 30 м3 на 1 человека;
помещение объемом от 20 до 40 м3 на 1 человека – не менее 20м3 на 1 человека;
помещение более 40м3 на 1 человека – естественная вентиляция согласно ГОСТ -12.1.005 - 88[12].
Шум.
Шум - это одна из форм физического загрязнения окружающей среды, адаптация к которому не возможна. Шум представляет собой серьезную опасность для организма человека, поэтому надо разрабатывать мероприятия для борьбы с ним. Шум характеризуется уровнем давления и частоты. Чем больше частота, тем более вреден шум и чем больше уровень давления, тем более значительней физиологический отрицательный эффект.
Допустимые уровни звука на рабочих местах, общие требования к защите от шума определяются в соответствии с СН-2.2.4/2.1.8.562-96[22].
В помещениях операционных залов предельно допустимые уровни звука составляют 80дБА.
На рабочем месте специалиста уровень звука составляет 73 дБа, что не представляет угрозы для специалиста СН - 2.2.4/2.1.8.562-96 [22].
Для защиты специалистов от вредного воздействия шума от вентиляционных, работающих ПЭВМ, установок кондиционирования воздуха в РКЦ, системы снабжают шумоглушителями; изменяют направление излучения шума в противоположную сторону от рабочего места.
Вибрация.
Вибрация - это процесс распространения механических колебаний в твердом теле. Колебания механических тел с частотой ниже 20 Гц воспринимаются организмом как вибрация, а колебания с частотой выше 20 Гц - еще и как звук. Источниками вибрации являются различные технологические процессы, механизмы, рабочие машины и рабочие органы. По характеру воздействия на организм различают вибрацию общую (