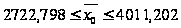Статистические методы анализа результатов деятельности коммерческих банков
б) базисный
Тр =
 .(1.27)
3. Темп прироста (Тп) – показывает на сколько процентов изучаемый уровень ряда больше или меньше предыдущего, либо базисного.
Темп прироста:
а) цепной
Тп =
 (1.28)
б) базисный
Тп= (1.29)
4. Абсолютное
содержание
1% прироста (А )
– показывает
на сколько
вырастит явление,
если оно увеличится
на 1%.
А=
 /Тп
 .
Этот метод (см.
задание 4) курсовой
работы. (1.30)
2. Расчетная часть
Имеются следующие выборочные данные о деятельности российских коммерческих банков с ценными бумагами (выборка 3%-ная механическая), млн. руб.:
Исходные данные
| № банка п /п. | Вложения в ценные бумаги, х, млн. руб. | Прибыль, у, млн. руб. | № банка п/п. | Вложения в ценные бумаги, х, млн. руб. | Прибыль, у, млн. руб. |
| 1 | 4069 | 110 | 19 | 9087 | 439 |
| 2 | 4279 | 538 | 20 | 8016 | 441 |
| 3 | 3959 | 85 | 21 | 7324 | 237 |
| 4 | 1032 | 60 | 22 | 3445 | 282 |
| 5 | 4152 | 39 | 23 | 2079 | 191 |
| 6 | 5347 | 153 | 24 | 2058 | 201 |
| 7 | 2286 | 215 | 25 | 648 | 12 |
| 8 | 2948 | 224 | 26 | 2673 | 77 |
| 9 | 2914 | 203 | 27 | 3145 | 282 |
| 10 | 1600 | 64 | 28 | 2048 | 451 |
| 11 | 2145 | 11 | 29 | 287 | 50 |
| 12 | 3811 | 153 | 30 | 2571 | 306 |
| 13 | 889 | 121 | 31 | 2081 | 440 |
| 14 | 584 | 94 | 32 | 3787 | 204 |
| 15 | 990 | 105 | 33 | 2131 | 63 |
| 16 | 1618 | 93 | 34 | 7298 | 650 |
| 17 | 1306 | 329 | 35 | 4729 | 538 |
| 18 | 1981 | 451 | 36 | 7096 | 175 |
Цель статистического исследования – анализ деятельности коммерческих банков по признакам: вложения в ценные бумаги и прибыль, включая:
изучение структуры деятельности по признаку вложения в ценные бумаги;
выявление наличия корреляционной связи между признаками вложения в ценные бумаги и прибыль банков, установление направления связи и оценка её тесноты;
применение выборочного метода для определения статистических характеристик генеральной совокупности банков.
Задание 1
По исходным данным (табл. 1) необходимо выполнить следующее:
Построить статистический ряд распределения банков по вложениям в ценные бумаги, образовав, пять групп с равными интервалами.
Графическим методом и путем расчетов определить значения моды и медианы полученного ряда распределения.
Рассчитать характеристики ряда распределения: среднюю арифметическую, среднее квадратическое отклонение, коэффициент вариации.
Вычислить среднюю арифметическую по исходным данным (табл. 1), сравнить её с аналогичным показателем, рассчитанным в п. 3 для интервального ряда распределения. Объяснить причину их расхождения.
Сделать выводы по результатам выполнения Задания 1.
Решение
1. Построение интервального ряда распределения банков по вложениям в ценные бумаги.
Для построения интервального ряда распределения определяем величину интервала i по формуле:
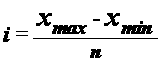 ,
где
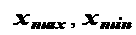 –
наибольшее
и наименьшее
значения признака
в исследуемой
совокупности,
n - число
групп интервального
ряда.
При заданных n = 5, xmax =9087 млн. руб. и xmin = 287 млн. руб.
i =
 1760
млн. руб.
При i = 1760 млн. руб. границы интервалов ряда распределения имеют следующий вид (табл. 2):
Таблица 2 Границы интервалов
| Номер группы | Нижняя граница, млн. руб. | Верхняя граница, млн. руб. |
| 1 | 287 | 2047 |
| 2 | 2047 | 3807 |
| 3 | 3807 | 5567 |
| 4 | 5567 | 7327 |
| 5 | 7327 | 45 |
Определяем число банков, входящих в каждую группу, используя принцип полуоткрытого интервала [ ), согласно которому банки со значениями признаков, которые служат одновременно верхними и нижними границами смежных интервалов (2047, 3807, 5567, 7327 млн. руб.), будем относить ко второму из смежных интервалов.
Для определения числа банков в каждой группе строим разработочную таблицу 3 (данные графы 4 потребуются при выполнении Задания 2).
Таблица 3 Ранжированный ряд распределения
| Группа банков | № банка п/п | Вложения в ценные бумаги (х) | Прибыль (у) |
| 1 | 2 | 3 | 4 |
| 287 - 2047 | 29 | 287 | 50 |
| 14 | 584 | 94 | |
| 25 | 648 | 12 | |
| 13 | 889 | 121 | |
| 15 | 990 | 105 | |
| 4 | 1032 | 60 | |
| 17 | 1306 | 329 | |
| 10 | 1600 | 64 | |
| 16 | 1618 | 93 | |
| 18 | 1981 | 451 | |
| Всего | 10 | 10935 | 1379 |
| 2047 - 3807 | 28 | 2048 | 451 |
| 24 | 2058 | 201 | |
| 23 | 2079 | 191 | |
| 31 | 2081 | 440 | |
| 33 | 2131 | 63 | |
| 11 | 2145 | 11 | |
| 7 | 2286 | 215 | |
| 30 | 2571 | 306 | |
| 26 | 2673 | 77 | |
| 9 | 2914 | 203 | |
| 8 | 2948 | 224 | |
| 27 | 3145 | 282 | |
| 22 | 3445 | 282 | |
| 32 | 3787 | 204 | |
| Всего | 14 | 36311 | 3150 |
| 3807 - 5567 | 12 | 3811 | 153 |
| 3 | 3959 | 85 | |
| 1 | 4069 | 110 | |
| 5 | 4152 | 39 | |
| 2 | 4279 | 538 | |
| 35 | 4729 | 538 | |
| 6 | 5347 | 153 | |
| Всего | 7 | 30346 | 1616 |
| 5567 - 7327 | 36 | 7096 | 175 |
| 34 | 7298 | 650 | |
| 21 | 7324 | 237 | |
| Всего | 3 | 21718 | 1062 |
| 36 | 8016 | 441 | |
| 34 | 9087 | 439 | |
| Всего | 2 | 17103 | 880 |
На основе групповых итоговых строк "Всего" табл. 3 формируем итоговую таблицу 4, представляющую интервальный ряд распределения банков по вложениям в ценные бумаги.
Таблица 4 Распределение банков по вложениям в ценные бумаги
| Номер группы | Группы банков по вложениям в ценные бумаги млн. руб. (x) | Число банков, fi |
| 1 | 287 – 2047 | 10 |
| 2 | 2047 – 3807 | 14 |
| 3 | 3807 – 5567 | 7 |
| 4 | 5567 – 7327 | 3 |
| 5 | 7327 - 9087 | 2 |
| ИТОГО | 36 |
Приведем еще три характеристики полученного ряда распределения - частоты групп в относительном выражении, накопленные (кумулятивные) частоты (fк), получаемые путем последовательного суммирования частот всех предшествующих (j-1) интервалов.
Таблица 5 Структура фирм по среднесписочной численности менеджеров
| Номер группы | Группы банков по вложениям в ценные бумаги, млн. руб. x | Число банков, f |
Накопленная
частота
fк |
|
| в абсолютном выражении | в % к итогу | |||
| 1 | 287 – 2047 | 10 | 27,8 | 10 |
| 2 | 2047 – 3807 | 14 | 38,9 | 24 |
| 3 | 3807 – 5567 | 7 | 19,4 | 31 |
| 4 | 5567 – 7327 | 3 | 8,3 | 34 |
| 5 | 7327 - 9087 | 2 | 5,6 | 36 |
| ИТОГО | 36 | 100 | ||
Вывод. 38,9% банков из совокупности имеют величину вложений в ценные бумаги от 2047 до 3807 млн. руб. Меньшее количество банков – 5,6% из совокупности имеют величину вложений в ценные бумаги от 7327 до 9087 млн. руб. Средние банки в совокупности со своими вложениями преобладают.
2. Нахождение моды и медианы полученного интервального ряда распределения графическим методом и путем расчетов
Для определения моды графическим методом строим по данным табл. 4 (графы 2 и 3) гистограмму распределения банков по изучаемому признаку.
Мода Мо – это значение признака, наиболее часто встречающееся у единиц исследуемой совокупности.

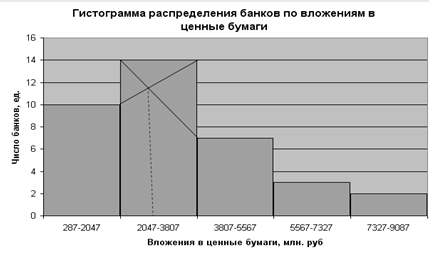
Рис.
1. Определение
моды графическим
методом
Расчет конкретного значения моды для интервального ряда распределения производится по формуле:
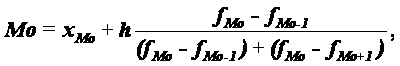
где хМo – нижняя граница модального интервала,
h – величина модального интервала,
fMo – частота модального интервала,
fMo-1 – частота интервала, предшествующего модальному,
fMo+1 – частота интервала, следующего за модальным.
Согласно табл. 4 модальным интервалом построенного ряда является интервал 2047-3807 млн. руб., т.к. он имеет наибольшую частоту (f4=14). Расчет моды:
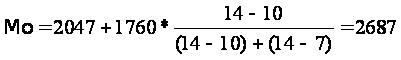 млн. руб.
Вывод. Максимальное количество банков имеют вложения в ценные бумаги на 2687 млн. руб.
Медиана Ме – это значение признака, приходящееся на середину ранжированного ряда. По обе стороны от медианы находится одинаковое количество единиц совокупности.
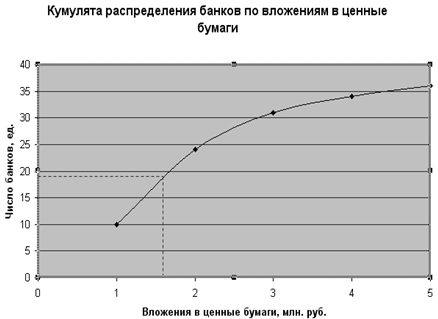
Медиану можно определить графическим методом по кумулятивной кривой (рис. 2). Кумулята строится по накопленным частотам (табл. 5, графа 5).
Конкретное значение медианы для интервального ряда рассчитывается по формуле:
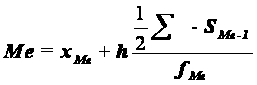 ,
где хМе– нижняя граница медианного интервала,
h – величина медианного интервала,
∑f – сумма всех частот,
fМе – частота медианного интервала,
SMе-1 – кумулятивная (накопленная) частота интервала, предшествующего медианному.
Для расчета медианы необходимо, прежде всего, определить медианный интервал, для чего используются накопленные частоты из табл. 5 (графа 5).
В демонстрационном
примере медианным
интервалом
является интервал
2047-3807 млн. руб., так
как именно в
этом интервале
накопленная
частота Sj
=24 впервые превышает
величину, равную
половине численности
единиц совокупности
( ).
Расчет значения медианы по формуле:
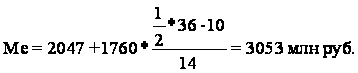
Вывод. Половина из исследуемых банков имеют величину вложений в ценные бумаги до 3053 млн. руб., другая половина имеет вложения в ценные бумаги больше чем 3053 млн. руб.
3. Расчет характеристик ряда распределения
Для расчета
характеристик
ряда распределения
 ,
σ, σ2,
Vσ
на основе табл.
5 строится
вспомогательная
таблица 6 (х –
середина интервала).
Таблица 6 Расчетная таблица для нахождения характеристик ряда распределения
| Группы банков по объему вложений в ценные бумаги, млн. руб. | Середина интервала, х | Число банков, f | xf |
|
( |
( |
| 287-2047 | 1167 | 10 | 11670 | -2200 | 4840000 | 48400000 |
| 2047-3807 | 2927 | 14 | 40978 | -440 | 193600 | 2710400 |
| 3807-5567 | 4687 | 7 | 32809 | 1320 | 1742400 | 12196800 |
| 5567-7327 | 6447 | 3 | 19341 | 3080 | 9486400 | 28459200 |
| 7327-9087 | 8207 | 2 | 16414 | 4840 | 23425600 | 46851200 |
| ∑ | 36 | 121212 | 138617600 |
 -


Расчет средней арифметической в интервальном ряду:
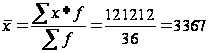 млн.
руб.
Расчет среднего квадратического отклонения:

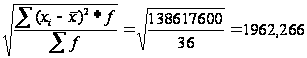 млн. руб.
Расчет дисперсии:
σ2
= 1962,266 =3850487,855
Расчет коэффициента вариации:
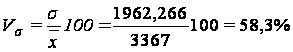
Выводы: 1) в среднем величина вложений каждого исследуемого банка составляет 3367 млн. руб.;
2) квадрат отклонения величины вложений в ценные бумаги каждого банка от средней величины составляет 3850487,855;
3) величина
вложений каждого
банка отклоняется
от средней
величины 3367 млн.
руб. на 1962,266 млн.
руб., что составляет
58,3%. Следовательно,
совокупность
банков не однородна,
т.к. 58,3%>35% и колеблемость
признака средняя
(умеренная),
т.к. V >40%,
но меньше 60%
4.Вычисление средней арифметической по исходным данным
Для расчета применяется формула средней арифметической простой:

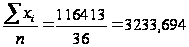 млн. руб.
Вывод. Средняя арифметическая по исходным данным является более точным значением, чем средняя арифметическая, вычисленная по интервальному ряду, т.к. в интервальном ряду мы находим середины интервалов.
Задание 2
По исходным данным табл. 1 с использованием результатов выполнения Задания 1 необходимо выполнить следующее:
Установить наличие и характер корреляционной связи между признаками вложения в ценные бумаги и прибыль, образовав по каждому признаку, пять группы с равными интервалами, используя методы:
а) аналитической группировки;
б) корреляционной таблицы.
Оценить тесноту корреляционной связи, используя коэффициент детерминации и эмпирическое корреляционное отношение.
Сделать выводы по результатам выполнения Задания 2.
Решение
1а. Применение метода аналитической группировки
При использовании
метода аналитической
группировки
строится интервальный
ряд распределения
единиц совокупности
по факторному
признаку Х и
для каждой j-ой
группы ряда
определяется
среднегрупповое
значение
 результативного
признака Y.
Если с ростом
значений фактора
Х от группы к
группе средние
значения
систематически
возрастают
(или убывают),
между признаками
X и Y имеет
место корреляционная
связь. Строим
аналитическую
таблицу:
Групповые
средние значения
 получаем из
таблицы 3 (графа
4), основываясь
на итоговых
строках "Всего".
Построенную
аналитическую
группировку
представляет
табл. 8.
Таблица 7 Аналитическая таблица
| Номер группы | Число банков, f |
Вложения
в ценные бумаги
|
Прибыль,
|
||
| всего |
в среднем
на один банк,
|
всего |
в среднем
на один банк,
|
||
| 287-2047 | 10 | 10935 | 1093,5 | 1379 | 137,9 |
| 2047-3807 | 14 | 36311 | 2593,643 | 3150 | 225 |
| 3807-5567 | 7 | 30346 | 4335,143 | 1616 | 230,857 |
| 5567-7327 | 3 | 21718 | 7239,333 | 1062 | 354 |
| 7327-9087 | 2 | 17103 | 8551,5 | 880 | 440 |
| ∑ | 36 | 116413 | 8087 | ||
 млн.
руб.


Вывод. Анализ данных табл. 7 показывает, что с увеличением объема вложений от группы к группе систематически возрастает и прибыль по каждой группе банков, что свидетельствует о наличии прямой корреляционной связи между исследуемыми признаками.
1б. Применение метода корреляционной таблицы.
Этот метод охватывает два ряда распределения: первый ряд представляет факторный признак (х), а второй результативный (у).
Для построения корреляционной таблицы необходимо знать величины и границы интервалов по двум признакам х и у. Величина интервала и границы интервалов для факторного признака х – вложения в ценные бумаги известны из табл. 7.
Для результативного признака у – прибыль величина интервала определяется по формуле:
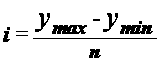 ,
при n = 5, уmax =650 млн. руб., уmin =11 млн. руб.:

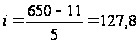 млн. руб.
По этим данным строим корреляционную таблицу.
Таблица 8 Корреляционная таблица
| [11;138,8) | [138,8;266,6) | [266,6;394,4) | [394,4;522,2) | [522,2;650] | ∑ | |
| 287-2047 | 8 | 0 | 1 | 1 | 0 | 10 |
| 2047-3807 | 3 | 6 | 3 | 2 | 0 | 14 |
| 3807-5567 | 3 | 2 | 0 | 0 | 2 | 7 |
| 5567-7327 | 0 | 2 | 0 | 0 | 1 | 3 |
| 7327-9087 | 0 | 0 | 0 | 2 | 0 | 2 |
| ∑ | 14 | 10 | 4 | 5 | 3 | 36 |
Вывод. Не нулевые значения в корреляционной таблице расположены в начале главной диагонали, что свидетельствует о наличии прямой корреляционной связи между признаками вложения в ценные бумаги (х) и прибыль (у). По тесноте связи судить достаточно сложно, следовательно, нам необходимо рассчитать коэффициент детерминации и эмпирическое корреляционное отношение.
2. Измерение тесноты корреляционной связи.
Для измерения
тесноты связи
между факторным
и результативным
признаками
рассчитывают
специальные
показатели
– эмпирический
коэффициент
детерминации
 и эмпирическое
корреляционное
отношение
 .
Составим
вспомогательную
таблицу:
 - берем из (табл.7)
, а
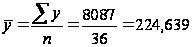 млн. руб.
Таблица 9
| Номер группы |
|
|
| 1 | 7523,654 | 75236,54 |
| 2 | 0,130 | 1,82 |
| 3 | 38,664 | 270,648 |
| 4 | 16734,268 | 50202,804 |
| 5 | 46380,360 | 92760,72 |
| ∑ | 70677,076 | 218472,532 |


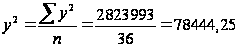
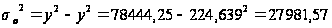
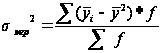 =
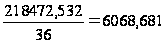
Теперь можем
найти
и
:
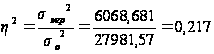 и
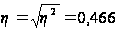
=0,217
это говорит
о том, что прибыль
банков на 21,7%
зависит от
вложений в
ценные бумаги
и 78,3% от других
факторов.
=0,466
по шкале Чеддока,
говорит о том,
что связь между
признаками
умеренная.
Задание 3.
По результатам выполнения задания 1 с вероятностью 0, 954 определите:
ошибку выборки средней величины вложения средств банками в ценные бумаги и границы, в которых будет находиться средняя величина вложений в генеральной совокупности;
ошибку выборки доли банков с вложениями средств в ценные бумаги 3811 млн. руб. и более и границы, в которых будет находиться генеральная доля.
1. Средняя ошибка выборки в случае бесповторного отбора для средней вычисляется по формуле:
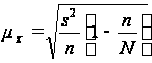 =
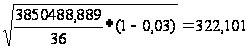 млн. руб., где
 – средняя
ошибка выборочной
средней;
 –
дисперсия
выборочной
совокупности;
 −
доля выборки.
Так как по условию
выборка 3%-ная,
то
=0,03
Тогда предельная ошибка для средней будет равна:
 =2*322,101=644,202 млн. руб.
Так как по условию ошибку надо гарантировать с вероятностью 0,954, то коэффициент доверия t=2. Из расчетов задачи 1 дисперсия равна
Тогда границы, в которых будет находиться генеральная средняя:
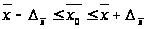 ;
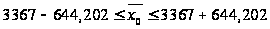 ;