Статистические методы анализа результатов деятельности коммерческих банков
Вывод. Вложения ценных бумаг в генеральной совокупности в 954 случаях из 1000 будет лежать в пределах от 2722,798 млн.руб. до 4011,202 млн. руб., а в 46 случаях из 1000, она будет выходить за эти пределы.
2. Выборочная доля банков с вложениями в ценные бумаги 3811 млн. руб. и более равна:
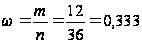
Средняя ошибка выборочной доли вычисляется по формуле:
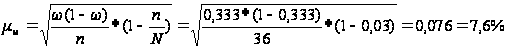
Найдем предельную ошибку для доли в случае бесповторного отбора:
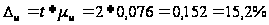
Тогда границы, в которых будет находиться генеральная доля банков с вложениями в ценные бумаги 3811 млн. руб. и более равна:
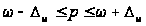 ;
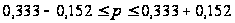 ;
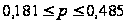
18,1 p48,5
Вывод. Доля банков с вложениями средств в ценные бумаги 3811 млн. руб. и более в генеральной совокупности в 954 случаях из 1000 будет лежать в пределах от 18,1% до 48,5%, а в 46 случаях из 1000 будет выходить за эти пределы.
Задание 4
Имеются следующие данные по коммерческому банку о просроченной задолженности по кредитным ссудам:
Таблица 10
| Год | Задолженность, по кредиту, млн. руб. | По сравнению с предыдущем годом | Абсолютное значение 1% прироста, млн. руб. | ||
| Абсолютный прирост, млн. руб. | Темп роста, % | Тем прироста, % | |||
| 2000 | _ | _ | _ | _ | |
| 2001 | 106,25 | 16 | |||
| 2002 | +100 | ||||
| 2003 | 30,0 | ||||
| 2004 | 108,5 | ||||
Определите:
Задолженность по кредиту за каждый год.
Недостающие показатели анализа ряда динамики и внести их в таблицу.
Основную тенденцию развития методом аналитического выравнивания.
Осуществите прогноз задолженности на следующие два года на основе найденного тренда.
Постройте графики.
Сделайте выводы.
Решение
1. Так как мы не знаем задолженность по кредиту вообще, следовательно, из имеющихся данных строим систему уравнений:
Обозначим
задолженность
по кредиту за
2000 и 2001 года через
 и (
 ).
106,25/100=1,0625
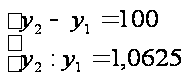
Решив, эту
систему получаем,
что
 млн.
руб. и
 млн. руб.
Теперь мы можем рассчитывать и абсолютный прирост, и темп прироста, и темп роста, и абсолютное значение 1% прироста по формулам: (1.24); (1.26); (1.28); (1.30).
Темп прироста за 2001 год = Тр-100=106,25-100=6,25%
Абсолютный прирост за 2001 год выводим из формулы абсолютного значения 1%:
А =
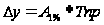 =16*6,25=100
Остальные данные за 2001 год нам известны.
Так как у нас показатели цепные опираясь на этот год, мы можем рассчитать неизвестные данные за 2002 год и т.д.
Темп роста
за 2002 год: Тр =
 =
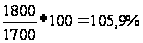
Темп прироста за 2002 год = Тр-100=105,9-100=5,9%
Абсолютное значение 1% прироста за 2002:
А =
 /Тп
 =100/5,9=16,9млн.
руб.
Темп роста за 2003 = Тпр+100=30,0+100=130%
Задолженность
за 2003 = Тр==130=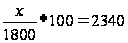 млн. руб.
Абсолютный
прирост за 2003
= ∆y=

 =2340-1800=540
млн. руб.
Абсолютное значение 1% прироста за 2003=540/30,0=18 млн. руб.
Задолженность
за 2004 = Тр==108,5=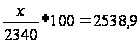 млн. руб.
Темп прироста за 2004 = Тр-100=108,5-100=8,5%
Абсолютное значение 1% прироста за 2004 = 198,9/8,5=23,4 млн. руб.
Мы вычислили задолженность по каждому году.
Занесем неизвестные показатели ряда динамики в таблицу 11.
Таблица11
| Год | Задолженность по кредиту, млн. руб. | По сравнению с предыдущем годом | Абсолютное значение 1% прироста, млн. руб. | ||
| Абсолютный прирост, млн. руб. | Темп роста, % | Темп прироста, % | |||
| 2000 | 1600 | _ | _ | _ | _ |
| 2001 | 1700 | +100 | 106,25 | 6,25 | 16 |
| 2002 | 1800 | +100 | 105,9 | 5,9 | 16,9 |
| 2003 | 2340 | +540 | 130 | 30,0 | 18 |
| 2004 | 2538,9 | +198,9 | 108,5 | 8,5 | 23,4 |
3. С помощью метода аналитического выравнивания определяем тенденцию развития. Для этого нужно выбрать математическую функцию, которую предполагается принять в качестве модели тренда. В нашем примере сразу можно сказать, что функция линейная, т.к. задолженность возрастает от года к году. Формула линейной функции:
 ,
где t – условный
показатель
времени [4, с.355].
(*)
Составляем вспомогательную таблицу.
Таблица 12
| Год | Задолженность по кредиту, млн. руб. | t |
t |
yt |
Выравненные
значения
|
| 2000 | 1600 | -2 | 4 | -3200 | 1492,22 |
| 2001 | 1700 | -1 | 1 | -1700 | 1744 |
| 2002 | 1800 | 0 | 0 | 0 | 1995,78 |
| 2003 | 2340 | 1 | 1 | 2340 | 2247,56 |
| 2004 | 2538,9 | 2 | 4 | 5077,8 | 2499,34 |
| ∑ | 9978,9 | 0 | 10 | 2517,8 | 9978,9 |


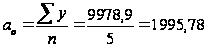 и
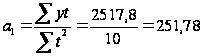
Искомое
уравнение имеет
вид:
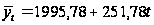 .
Теперь
подсчитаем
( )
для каждого
года, подставляя
значения t
в это уравнение:
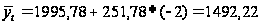 млн.
руб.
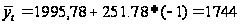 млн.
руб.
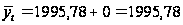 млн.
руб.
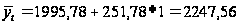 млн.
руб.
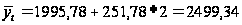 млн.
руб.
Теперь, на основе найденного тренда, мы можем сделать прогноз на следующие 2005 и 2006 года с помощью подстановки в уравнение временной компоненты (3 и 4).
2005 год:
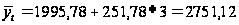 млн.руб.
2006 год:
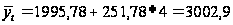 млн. руб.
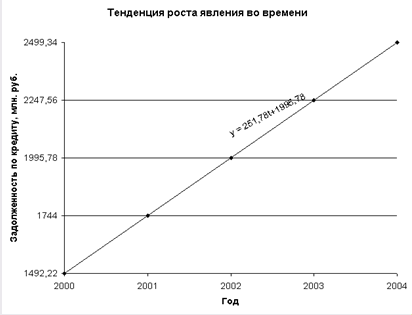
Рис. а). Тенденция роста является во времени.
Теперь построим изобразим график с прогнозом на 2 года вперед рис. б).
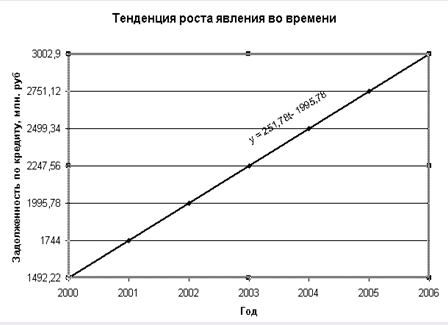
Рис. б). Тенденция роста явления во времени.
Вывод. Из графиков видно, что с каждым годом задолженность по кредиту растет. На основе найденного тренда мы построили прогноз на следующие два года. Этот прогноз показал, что задолженность по кредиту в 2005 и 2006 году также будет расти.
3. Аналитическая часть
Постановка задачи
В наше время большое количество людей обращаются в коммерческие банки за кредитом. Чтобы выбрать для себя наиболее подходящий банк, нужно изучить его деятельность.
Сейчас большое внимание уделяется созданию крестьянско - фермерского хозяйства. Кредиты преимущественно выдаются "Россельхозбанком". Создается большой интерес в изучении деятельности именно этого банка. Поэтому рассмотрим задолженность по кредитам "Россельхозбанка" за последние 5 лет.
По данным, представленным в таблице 13, проведем анализ динамики задолженности по кредиту "Россельхозбанка", для чего рассчитаем следующие показатели:
- абсолютный прирост;
- темп роста;
- темп при прироста;
- средние за период уровень ряда, абсолютный прирост, темпы роста и прироста.
- абсолютного значения одного процента п
Таблица 13 [12]. Задолженность по кредиту "Россельхозбанка"
| Год | Задолженность по кредиту, млн. руб. |
| 2003 | 7392 |
| 2004 | 13493 |
| 2005 | 29885 |
| 2006 | 31657 |
| 2007 | 33001 |
Методика решения задачи
В статистическом изучении задолженности по кредиту "Россельхозбанка" используется метод рядов динамики, его практическое применение описывалось в задание 4 расчетной части курсовой работы.
Расчет показателей анализа ряда динамики осуществим по формулам, представленным в таблице 14.
Формулы расчета показателей
| Показатель | Базисный | Цепной | Средний |
| Абсолютный прирост |
|
|
|
| Темп роста |
|
|
|
| Темп прироста |
|
|
|
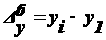
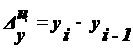
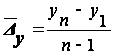
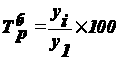
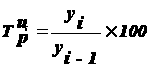
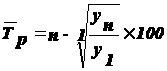
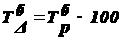
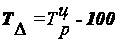
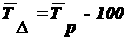
Средний уровень в интервальном ряду динамики вычисляется по формуле:
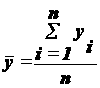
Для определения абсолютной величины, стоящей за каждым процентом прироста прибыли, рассчитывают показатель абсолютного значения одного процента прироста (А%). Один из способов его расчета - расчет по формуле:

Числовые обозначения:
y1 – уровень первого периода;
yi – уровень сравниваемого периода;
yi-1 – уровень предыдущего периода;
yn – уровень последнего периода;
n – число уровней ряда динамики.
Технология выполнения компьютерных расчетов
Статистические расчеты показателей рядов динамики задолженности банка выполнены с применением пакета прикладных программ обработки электронных таблиц MS Excel в среде Windows.
Расположение на рабочем листе Excel исходных данных (табл.13) и расчетных формул (1)-(10) (в формате Excel) представлено в таблице 14.
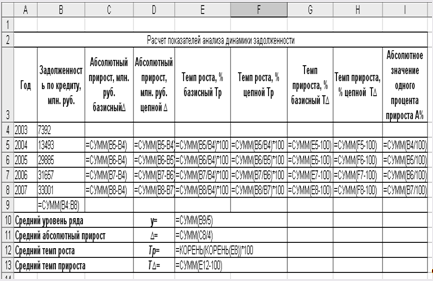
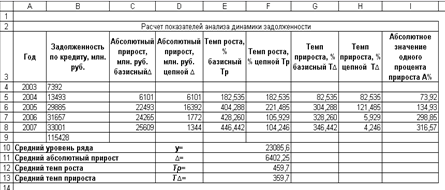
Результаты расчетов приведены в табл. 15.
На рис.3 представлено графическое изображение динамика задолженности по кредиту "Россельхозбанка" за 5 лет.
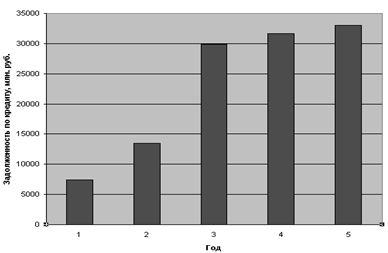
Рис. 3. Диаграмма динамики задолженности по кредиту банка.
Анализ результатов статистических компьютерных расчетов
Результаты проведенных расчетов позволяют сделать следующие выводы. Задолженность банка по кредиту за пять лет выросла на 345%, что в абсолютном выражении составляет 25609 млн. руб. В 2005 году произошел большой скачок задолженности по кредиту "Россельхозбанка".
На 10291 млн.
руб. выросла
задолженность
банка в 2005 году
по сравнению
с 2004. Динамика
задолженности
в 2006 и 2007 году не
скачкообразная.
Это можно увидеть
на графическом
изображении
динамики
задолженности
(см. рис.1). В течение
анализируемого
пятилетнего
периода деятельности
"Россельхозбанка"
средний размер
задолженности
составил 23085,6 млн.
руб., в среднем
за год она
увеличивалась
на 6402,25 млн. руб.
( =6402,25)
или на 359,7 % (
 =459,7).
Ускоренный
рост задолженности
по кредиту
банка можно
увидеть и по
увеличивающемуся
абсолютному
значению одного
процента прироста.
Заключение
В теоретической части курсовой работы было описано: деятельность коммерческих организаций, их классификация, функции, показатели, статистические методы и их применение в анализе деятельности банков. Приведены статистические данные за последние годы.
В расчетной части были решены четыре задания, для освоения методики и технологии проведения статистических расчетов по методам, описанным в теоретической части.
В аналитической части курсовой работы было проведено самостоятельное статистическое исследование динамики задолженности по кредиту "Россельхозбанка" с применением компьютерной техники и метода рядов динамики, освоенного при выполнении задания четыре расчетной части. Также были приведены выводы по динамике задолженности "Россельхозбанка".
Курсовая работа была выполнена с помощью пакета прикладных программ: текстового процессора MS Word, табличного процессора MS Excel в среде Windows.
Список использованной литературы
Банковское дело: Учебник для студентов вузов, обучающихся по специальности 060400 "Финансы и кредит" / Под ред. Е.Ф. Жукова. – М.: ЮНИТИ-ДАНА: Единство,2006. – 575 с.
Деятельность коммерческих банков: Учеб. пособие / Под ред. проф., д.э.н. А.В. Калтырина. – Ростов н/Д: "Феникс", 2004. – 384 с.
Курс социально-экономической статистики: Учебник для вузов / Под ред. проф. М.Г. Назарова. – М.: Финстатинформ, ЮНИТИ-ДАНА,2000. – 771 с.
Курс теории статистики для подготовки специалистов финансово-экономического профиля: Учебник / Салин В.Н., Чурилова Э.Ю. – М.: Финансы и статистика, 2007. – 480 с.
Статистика финансов: Учеб. для студентов вузов, обучающихся по специальности статистика / Под ред. М.Г. Назарова: Омега-Л, 2008. -460 с.
Статистика: Учеб. пособие в схемах и таблицах / Н.М. Гореева, Л.Н. Демидова и др.; под ред. д-ра экон. наук, проф. С.А. Орехова. – М.: Эксмо, 2007. – 416 с.
Статистика: Учеб. пособие для вузов / В.М. Гусаров. – М.: ЮНИТИ-ДАНА, 2001. – 463 с.
Финансовая статистика: Учеб. пособие / Под ред. канд. экон. наук, доцента Т.Ю. Теймуровой. – Калуга: Издательский дом "Эйдос", 2003. – 330 с.
Финансы и кредит: Учеб. пособие / Под ред. проф. А.М. Ковалевой. – М.: Финансы и статистика, 2002. – 512 с.
Практикум по статистике: Учеб. пособие для вузов / Под ред. В.М. Симчеры / ВЗФЭИ. – М.: "Финстатинформ", 1999. – 259 с.
Российский статистический ежегодник. – М.: Росстат, 2007. -354 с.
gks.
Приложение
Кредитные организации (www/gks/ru.)
| 2004 | 2005 | 2006 | 2007 | 2008 | |
| Число кредитных организаций, зарегистрированных Банком России | 1668 | 1518 | 1409 | 1345 | 1296 |
| в том числе имеющих право на осуществление банковских операций | 1329 | 1299 | 1253 | 1189 | 1136 |