Центральный Банк и его функции
Главная цель банковского регулирования и надзора - поддержание стабильности банковской системы, защита интересов вкладчиков и кредиторов. Банк России не вмешивается в оперативную деятельность кредитных организаций, за исключением случаев, предусмотренных федеральными законами.
Рассмотрим особенности взаимоотношения ЦБ РФ с коммерческими банками на примере нескольких важных направлений.
Рефинансирование кредитных организаций
В соответствии со статьями 4, 35, 36, 37, 40, 43, 46 и 47 Федерального закона "О Центральном Банке Российской Федерации (Банке России)" Банк России, являясь кредитором последней инстанции, организует систему рефинансирования кредитных организаций, в том числе устанавливает порядок и условия рефинансирования, а также собственно осуществляет операции рефинансирования кредитных организаций. Операции проводятся в рамках заключенных между Банком России и кредитными организациями договоров в соответствии с законодательными актами [2,3].
Банком России разработаны и в настоящее время действуют механизмы рефинансирования (кредитования) банков, которые можно разделить на 2 группы, различающиеся по степени оперативности принятия Банком России решения о предоставлении кредита. Один из них – кредитование под залог (блокировку) ценных бумаг из Ломбардного списка Банка России. Другой – кредитование под залог векселей, прав требования по кредитным договорам организаций сферы материального производства и (или) поручительства кредитных организаций.
В первом случае обеспечение по кредитам стандартизировано (Банком России определен конкретный перечень ценных бумаг – Ломбардный список Банка России), учет прав собственности на залоговое обеспечение осуществляется уполномоченными депозитариями (НП "Национальный депозитарный центр" и Дилерами на рынке ГКО - ОФЗ), оценка стоимости обеспечения производится на основании информации об итогах торгов ценными бумагами на организованном рынке ценных бумаг (уполномоченными Биржами являются ЗАО "Московская межбанковская валютная биржа (ММВБ )" и ЗАО "Фондовая биржа ММВБ"). Время принятия решения колеблется от нескольких секунд до одного часа [3, стр. 23].
Во втором случае процесс принятия решения о выдаче кредита, а также процесс оценки качества и стоимости обеспечения более длителен и колеблется от 8 до 20 дней, которые необходимы для проверки Банком России подлинности передаваемого в залог векселя, наличия прав собственности на вексель либо наличия прав требования по кредитному договору, а также в некоторых случаях вызваны необходимостью оценки уровня платежеспособности и финансового состояния организации, чьи обязательства предлагаются банком в залог по кредиту Банка России.
Условия и виды кредитования представлены в таблице 2.1. [4, стр.45].
Кредитование под залог (блокировку) ценных бумаг осуществляется в соответствии с [4]. Банк России предоставляет кредитным организациям в автоматическом режиме внутридневные кредиты и кредиты овернайт и в режиме запроса - ломбардные кредиты.
Таблица 2.1. Общая таблица условий и видов кредитования
| Вид кредита | Срок в днях (раб/календ) | Возможность досрочного погашения | Ставка (в % годовых) | Вид обеспечения |
| Внутридневной | 0 | - | 0 | Блокировка ценных бумаг из Ломбардного списка ЦБ |
| Овернайт | 1 (раб.) | - | 12% | Залог ценных бумаг из Ломбардного списка ЦБ |
| Ломбардный | 7 или 14 (календ.)* | нет | опр-ся по итогам аукциона, либо уст-ся ЦБ для операций на фикс. условиях | Залог ценных бумаг из Ломбардного списка ЦБ |
| Кредит под залог и поручительства | до 180 (календ.) | да | 10% | Залог векселей и прав требования по кредитным договорам и поручительства |
| Кредит под залог векселей, прав требования по кредитным договорам организаций или поручительства кредитных организаций | до 180 (календ.) | да | 7,2% - до 90 дней 9% - от 91 до 180 дней | Залог векселей, прав требования по кредитным договорам организаций или поручительства |
* 7 дней - на фиксированных условиях, 14 дней - на аукционной основе.
Ломбардные кредиты Банка России могут предоставляться на фиксированных условиях и на аукционной основе на любые банковские счета (корреспондентский счет и(или) корреспондентские субсчета) кредитной организации, открытые во всех территориальных учреждениях Банка России.
11 апреля 2006 года Банк России в целях предоставления кредитным организациям возможности для эффективного управления собственной ликвидностью при использовании механизма усреднения обязательных резервов возобновил практику проведения операций ломбардного кредитования на фиксированных условиях. Денежные средства предоставляются в день обращения кредитной организации на срок 7 календарных дней без права досрочного возврата по фиксированной процентной ставке, которая устанавливается равной средневзвешенной ставке последнего ломбардного кредитного аукциона. В случае, если последние два аукциона признаны несостоявшимися, ломбардные кредиты Банка России на срок 7 календарных дней предоставляются по ставке рефинансирования Банка России.
Объемы операций кредитования Банка России представлены в таблице 2.2.[26].
Обеспечением по внутридневным кредитам, кредитам овернайт и ломбардным кредитам служит залог (блокировка) ценных бумаг из Ломбардного списка Банка России.
В целях снижения кредитных рисков залоговое обеспечение по ценным бумагам при расчете стоимости обеспечения корректируется на поправочные коэффициенты. Перечень ценных бумаг, принимаемых в обеспечение по кредитам Банка России, обеспеченным залогом (блокировкой) ценных бумаг, и информация о поправочных коэффициентах
Обеспечение ломбардного кредита или кредита овернайт считается достаточным, если в день выдачи кредита рыночная стоимость бумаг всех выпусков, входящих в залоговый портфель ("пул обеспечения" I-ого уровня) с учетом поправочных коэффициентов, равна либо превышает сумму испрашиваемого кредита, включая начисленные проценты за предполагаемый период пользования кредитом Банка России.
Таблица 2.2. Объемы операций кредитования Банка России (в млн. руб.)
| Месяц/год | Объем предоставленных внутридневных кредитов | Объем предоставленных кредитов овернайт | Объем предоставленных ломбардных кредитов |
| Февраль 2006 | 288 304,29 | 598,48 | — |
| Март 2006 | 296 273,66 | 3 554,68 | 25,10 |
| Апрель 2006 | 352 176,28 | 4 151,50 | 42,00 |
| Май 2006 | 350 235,87 | 2 481,00 | 60,00 |
| Июнь 2006 | 382 510,30 | 3 090,30 | 65,50 |
| Июль 2006 | 561 514,69 | 3 284,15 | 5,00 |
| Август 2006 | 623 463,11 | 3 499,83 | — |
| Сентябрь 2006 | 693 242,20 | 2 978,62 | — |
| Октябрь 2006 | 694 099,52 | 2 341,78 | 332,00 |
| Ноябрь 2006 | 888 024,78 | 4 021,35 | 645,00 |
| Декабрь 2006 | 718 853,90 | 569,30 | 184,00 |
| ИТОГО ЗА 2006 | 6 014 024,65 | 30 792,07 | 1 358,60 |
| Январь 2007 | 635 927,78 | 713,82 | 11,00 |
| Февраль 2007 | 785 436,10 | 2 680,58 | 158,00 |
| Март 2007 | 835 777,32 | 3 084,25 | 217,00 |
| Апрель 2007 | 902 594,0 | 3 704,03 | 198,00 |
| Май 2007 | |||
| ИТОГО ЗА 2007 |
Требования к кредитным организациям - контрагентам Банка России:
отнесена к категории "Финансово стабильные кредитные организации";
не имеет недовзноса в обязательные резервы, неуплаченных штрафов, непредставленного расчета размера обязательных резервов;
не имеет просроченных денежных обязательств перед Банком России;
предоставила на основании договора корреспондентского счета (договоров корреспондентского субсчета) Банку России право на списание денежных средств с его корреспондентского счета и корреспондентских субсчетов, открытых в Банке России, в объеме требований Банка России по договорам на предоставление кредита Банка России на основании инкассовых поручений Банка России без распоряжения банка – владельца счета.
Для обеспечения возможности получения в Банке России внутридневных кредитов и кредитов овернайт или ломбардных кредитов кредитной организации надлежит заключить с Банком России Генеральный кредитный договор на предоставление кредитов Банка России, обеспеченных залогом (блокировкой) ценных бумаг. Заключение Генерального кредитного договора от имени Банка России осуществляется территориальным учреждением Банка России по месту ведения корреспондентского счета кредитной организации.
Кредитование под залог векселей и кредитных обязательств организаций сферы материального производства осуществляется в соответствии с Положением Банка России от 3 октября 2000 года № 122-П "О порядке предоставления Банком России кредитов банкам, обеспеченных залогом и поручительствами" (с учетом изменений).
Данный механизм позволяет кредитным организациям получать кредиты в Банке России, предоставляя в залог учтенные векселя и права требования по кредитным договорам из собственного кредитного портфеля. В качестве дополнительного обеспечения требуются поручительства банков. Кредиты такого рода предоставляются на основании заявления кредитной организации на срок до 180 календарных дней с возможностью досрочного возврата. Процентная ставка – 10 процентов годовых. При подаче заявления на получение кредита и в период кредитования банк - потенциальный заемщик (банк-заемщик) должен представлять в Банк России бухгалтерскую отчетность организации, чьи обязательства предлагаются (либо переданы) в залог по кредиту Банка России, и иную информацию в соответствии с Приложением 2 к Положению 122П.
В настоящее время указанным механизмом могут воспользоваться кредитные организации, имеющие открытые корреспондентские счета или корреспондентские субсчета в территориальных учреждениях Банка России 18 регионов Российской Федерации. Распространение данного механизма рефинансирования на различные регионы России осуществляется при наличии заинтересованности со стороны кредитных организаций.
Обеспечение кредита считается достаточным если:
- общая стоимость всех обязательств, входящих в залоговый портфель (с учетом поправочного коэффициента), равна либо превышает сумму испрашиваемого кредита, включая начисленные проценты за предполагаемый период пользования кредитом Банка России;
- имеется одна или более кредитная организация-поручитель.
Требования к кредитным организациям - контрагентам Банка России (банкам-заемщикам и банкам-поручителям):
не выступает поручителем или заемщиком по действующим кредитам Банка России, предоставленным в соответствии с Положением Банка России от 3.10.2000 № 122-П (с изменениями);
не является членом одной банковской группы (банковского холдинга) с банком-заемщиком и/или хотя бы с одним из банков-поручителей в соответствии с требованиями нормативных актов Банка России;
отнесена к категории "Финансово стабильные кредитные организации" в течение последних 12 месяцев;
имеет положительное аудиторское заключение по результатам проверки деятельности банка за последние 3 года;
не имеет просроченных денежных обязательств перед Банком России в течение последних 90 календарных дней;
выполняет обязательные резервные требования Банка России на последние три отчетные даты;
не имеет случаев ареста денежных средств на корреспондентском счете открытом в Банке России в течение последних 90 календарных дней;
не имеет задолженности по платежам в бюджеты всех уровней и внебюджетные фонды Российской Федерации.
Требования к организациям, чьи векселя (права требования по кредитным договорам с которыми) принимаются в обеспечение по кредитам Банка России:
показатели бухгалтерской отчетности и другой информации, представляемой в соответствии с Приложением 2 к Положению Банка России от 3.10.2000 № 122-П (с изменениями), соответствуют требованиям, установленным Банком России;
срок функционирования не менее трех лет, в том числе с момента реорганизации (за исключением реорганизации в форме преобразования);
имеет положительное аудиторское заключение по результатам работы за три последних года;
относится к отраслям "Промышленность", "Транспорт и связь", "Строительство";
находится на расчетно-кассовом обслуживании в банке-заемщике не менее 1 года;
имеет акции (доли) в уставном капитале банка-заемщика не более 5% от суммы оплаченного уставного капитала, банк-заемщик имеет акции (доли) в уставном капитале организации не более 5% от суммы оплаченного уставного капитала;
не имеет убытков по результатам работы за текущий год.
Банк России предоставляет кредитным организациям возможность получения кредита под залог векселей (прав требования по кредитным договорам) или под поручительства кредитных организаций на срок до 180 календарных дней, при этом допускается его досрочное погашение. В настоящее время указанным механизмом могут воспользоваться кредитные организации, имеющие открытые корреспондентские счета или корреспондентские субсчета в территориальных учреждениях Банка России 21 региона Российской Федерации. Потенциальному банку-заемщику необходимо передать соответствующие документы для рассмотрения Банком России вопроса о заключении договора, предоставление бухгалтерской отчетности организаций не требуется. Срок рассмотрения заявки составляет до 8 дней. В настоящее время процентные ставки установлены на уровне 0,6 и 0,75 от ставки рефинансирования на срок до 90 дней и от 91 до 180 дней соответственно. В целях снижения риска введены поправочные коэффициенты для корректировки стоимости принимаемого в обеспечение имущества (0,5 для имущества I категории качества; 0,3 - для имущества II категории качества). Перечень организаций, чьи обязательства принимаются в обеспечение по кредитам, формируется на основе данных, публикуемых несколькими международными рейтинговыми агентствами, и утверждается Советом директоров Банка России. Возможные варианты принимаемого обеспечения приведены на следующей схеме (см. рис. 5) [25, с. 46]:
Кредит Банка России признается обеспеченным, если выполняется одно из следующих условий:
А) Имущество, обеспечивающее исполнение обязательств банка-заемщика по кредиту Банка России (векселя и права требования по кредитным договорам), в зависимости от его вида соответствует предъявляемым критериям, и его стоимость, выраженная в национальной валюте и скорректированная на соответствующие поправочные коэффициенты, равна предполагаемой или оставшейся к погашению сумме обязательств банка – потенциального заемщика (банка-заемщика) по кредиту Банка России или превышает указанную сумму.
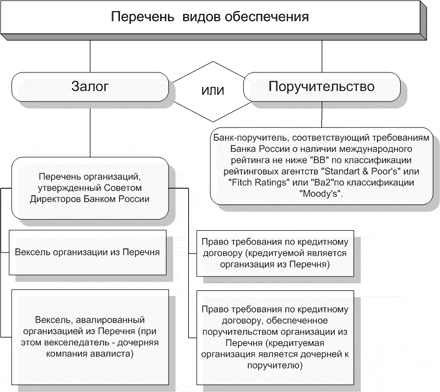
Рис. 5. Перечень видов обеспечения кредита
Б) Банк-поручитель (банки-поручители) по кредиту Банка России соответствует (соответствуют) предъявляемым к нему (ним) требованиям, и сумма поручительства банка-поручителя (общая сумма поручительств банков-поручителей) равна сумме требований Банка России по договору на предоставление кредита Банка России или превышает указанную сумму.
В) Вексель либо право требования по кредитному договору, передаваемые банком-заемщиком в обеспечение по кредиту Банка России, должны соответствовать следующим критериям:
оформлены либо заключены с соблюдением законодательства Российской Федерации;
сумма обязательств выражена в рублях, евро, долларах США или в английских фунтах стерлингов;
отнесены к I или II категории качества в соответствии с Положением Банка России № 254-П от 26.03.2004.
Величина ставки рефинансирования зависит от состояния экономики страны, от проводимой денежно-кредитной политики и может изменяться в значительном диапазоне. Динамика изменения ставки рефинансирования в России за период с 1991г. по настоящее время приведена в таблице 2.3.
Таблица 2.3. Изменение ставки рефинансирования
| Дата | 30.03.93 | 29.06.93 | 15.10.93 | 22.06.94 | 24.08.94 | 17.11.94 | 24.10.95 |
| Ставка | 100% | 140% | 210% | 185% | 130% | 180% | 170% |
| Дата | 19.08.96 | 02.12.96 | 11.11.97 | 05.06.98 | 10.06.99 | 07.03.00 | 09.04.02 |
| Ставка | 80% | 48% | 28% | 60% | 55% | 38% | 23% |
| Дата | 17.02.03 | 15.01.04 | 26.12.05 | 26.06.06 | 23.10.06 | 29.01.07 | 19.06.07 |
| Ставка | 18% | 14% | 12% | 11.5% | 11% | 10.5% | 10.5% |
26 июня 2007 года ЦБ РФ установил ставку рефинансирования 11,5%. [26].
2.2 Банковский надзор над кредитными организациями
"Борьба с отмыванием грязных денег наряду с введением системы страхования вкладов были основными направлениями развития российского банковского сектора в последние два года с точки зрения регулирования", — заявил на III Международной банковской конференции в Нью-Йорке в начале апреля Андрей Козлов, первый заместитель председателя Банка России.
Причем борьба с отмыванием грязных денег подразумевает не только борьбу с финансовыми преступлениями, но и борьбу с различными серыми схемами. В основном, как считает А. Козлов, серые схемы связаны с двумя процессами. Во-первых, это схемы обналичивания, которые применяются для ухода от налогов при выплате зарплат, для пополнения оборотных средств, а также для получения средств на коррупцию. Во-вторых, это схемы для финансирования серого импорта, когда товар ввозится по заниженной цене для уменьшения пошлин, а реальная цена возмещается потом поставщику различными окольными путями.
Коммерческий банк — это коммерческое предприятие, которое в условиях рынка строит свои взаимоотношения с партнерами как обычные рыночные, т.е. на основе прибыльности и риска. Однако банк должен всегда соотносить прибыльность с соображениями безопасности и ликвидности. Банк, предоставивший слишком много ссуд или оказывающийся не в состоянии обеспечить ликвидность, необходимую в некоторых непредвиденных ситуациях, может оказаться неплатежеспособным.
Это связано с тем, что основополагающим принципом успешного функционирования любого коммерческого банка является его деятельность в пределах реально имеющихся ресурсов.
Однако важны не только количественное равенство ресурсов банка и его кредитных вложений, но и их совпадение по качественным характеристикам. Например, если в структуре вкладов преобладают краткосрочные депозиты до востребования, а банк осуществляет долгосрочное размещение средств, то ликвидность данного банка оказывается под угрозой. С точки зрения поддержания определенного уровня ликвидности банка важно также при выдаче ссуд с высоким уровнем риска одновременно увеличивать долю собственных средств в общем объеме ресурсов и т.п.
Отслеживанием работы коммерческих банков занимаются различные государственные и негосударственные учреждения. К негосударственным можно отнести различные аудиторские и консалтинговые фирмы, журналы, газеты. К государственным можно отнести МВД, ФСК, Минфин, ЦБ. Основную нагрузку в этом направлении взял на себя ЦБ РФ. Он осуществляет регулирование и надзор за банковской деятельностью. Являясь в соответствии с Федеральным законом "О Центральном банке Российской Федерации (Банке России)" органом банковского регулирования и банковского надзора, Банк России призван поддерживать стабильность банковской системы Российской Федерации, обеспечивать защиту интересов.
Надзор осуществляться двумя основными методами [16, стр. 22]:
— проверка банковской отчетности и нормативов, согласно инструкций;
— ревизия.
Данная функция ЦБ очень важна, т.к. она позволяет отслеживать, как общие тенденции в банковском бизнесе, так и осуществлять оперативный надзор за банками. Свою политику ЦБ доводит до сведения КБ посредством издания инструкций, писем и т.д.
Для обеспечения экономических условий устойчивого функционирования банковской системы ЦБ РФ установил следующие экономические нормативы деятельности КБ [18, стр. 33]:
нормативы достаточности капитала;
нормативы ликвидности баланса;
минимальный размер обязательных резервов, депонируемых в ЦБ;
максимальный размер риска на одного заемщика;
минимальный размер резервов под кредиты и обесценение ценных бумаг.
Логично предположить, что банки не могут отдавать взаймы все имеющиеся у них деньги вкладчиков, поскольку последние имеют право отозвать свои деньги в любой момент. Однако банковский опыт показывает, что банки не только могут предоставить в кредит почти все средства на депозитах, но и удовлетворить требования своих вкладчиков. Тем не менее, для обеспечения собственной безопасности банки оставляют определенную фиксированную часть депозитов "незадействованной". Эти фонды именуются банковскими резервами.
Отношение между размером резервов, которые должны иметь коммерческие банки, и выданными обязательствами по вкладам называется нормой обязательных резервов [7, стр. 64]:
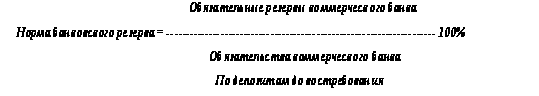
Эта норма устанавливается Центральным банком страны или банковской структурой, выполняющей функции Центрального банка.
К сожалению, финансовая отчетность, методы работы, технологии, и т.д. российских КБ еще очень далека от международных стандартов. Это можно объяснить рядом причин — отсутствием реального банковского дела в бывшем СССР, административно — командная система, и т.д.
Как следствие, это осложняет не только анализ деятельности банка, но и тормозит интеграцию банков РФ в мировую экономику, препятствует активному сотрудничеству, отпугивает потенциальных партнеров. По этому, ЦБ стремиться к постепенному приближению методов бухгалтерского учета и отчетности в банках РФ к международным стандартам. Пожалуй, основной проблемой в данном вопросе является учет прибыли, финансовый левередж, отсутствие четкой нормативной базы, отсутствие накопленного опыта.
Существует Базельское соглашение, в соответствии с которым всем странам-участницам рекомендуется придерживаться определенных стандартов [21, стр. 27]. Базельское соглашение описывает основные стандарты по методологии бухгалтерского учета, управления рисками, учета капитала, гарантий, и т.д. Все больше и больше стран становятся участниками Базельского соглашения. Для вступления РФ в Базельское соглашение необходимо привести стандарты бухгалтерского учета со следующими стандартами:
— непрерывность эксплуатации;
— наращивание;
— постоянство;
— осторожность;
— раздельная оценка активов и пассивов;
— преемственность входящего баланса;
— приоритет содержания над формой;
— консолидация;
— единица измерения.
Далеко не все из этих стандартов соответствуют российской практике бух. учета. Преодолев все эти трудности у России появиться возможность стать членом Базельского соглашения.
В июне 2004 года Базельский комитет по банковскому надзору опубликует новые требования к подходу в области надзора — так называемый Базель II. Эти требования вступили в силу в начале 2006 года. Вопрос в том, сможем ли мы выполнить эти требования.
В странах с развитой рыночной экономикой эта проблема решается примерно одинаково, хотя везде есть свои особенности. Например, в Германии проверкой деятельности коммерческих банков занимается не ЦБ, а подразделения Минфина, а ЦБ занимается только регулированием денежного обращения. В США, кроме государственного контроля Федеральной Резервной системы существуют различные общественные фонды по защите интересов вкладчиков. Они осуществляют регулярную проверку деятельности КБ.
В связи с появлением данной проблемы встал вопрос о том, как осуществлять оценку деятельности КБ. На сегодняшний день есть два принципиальных подхода к оценке деятельности КБ:
оценочный подход (например, нормативы ЦБ). Этот подход является сегодня уже не перспективным, поэтому не будем на нем останавливаться.
рейтинговый подход, то есть разработка таких критериев, показателей и взаимосвязей между ними, что на основании проводимых расчетов можно получить строго определенный показатель.
рейтинг банка.
Во всех крупных банках зарубежья уже давно существует отлично отлаженная, очень сложная система лимитирования активных операций на основе рейтинговой оценки банков. Однако это является коммерческой тайной, поэтому каждый банк разрабатывает свою систему. Однако есть базовая модель, которая описана и называется CAMEL[19, стр. 51]. На основании ее большинство банков рассчитывают лимиты на активные операции, управляют кредитными рисками на межбанковском рынке.
Базовая модель рейтинговой оценки деятельности коммерческих банков CAMEL
Данная модель принадлежит перу многих аналитиков и банкиров. Она была удостоена Нобелевской премии, так как это была первая модель рейтинговой оценки деятельности КБ.
"С" — capital adequacy, это показатель достаточности капитала, определяющий размер собственного капитала банка, необходимый для гарантии вкладчиков, и соответствие реального размера капитала необходимому.
"А" — asset quality, показатель качества активов, определяющий степень "возвратности" активов и внебалансовых статей, а также финансовое воздействие проблемных займов.
"М" — management, показатель качества управления (менеджмента), при помощи которого оценивается система банковского менеджмента на основе эффективности работы, устоявшейся политики, глубины и соблюдения законов и инструкций.
"Е" — earnings, показатель доходности или прибыльности, с позиций ее достаточности для будущего роста банка.
"L" — liguidiity, показатель ликвидности, определяющий достаточно ли ликвиден банк, чтобы выполнять обычные и совершенно неожиданные обязательства.
Некоторые из показателей CAMEL могут быть определены заочно, на основе документов, поступающих в центральный банк, другие же требуют надзорной проверки на месте для выяснения полной картины; таким образом, оценка состояния банка при помощи данной системы может быть текущим процессом, хотя лучше всего ее проводить в конце надзорной проверки.
Банковские супервизоры рассматривают капитал как главный источник защиты вкладчиков. Банк с хорошим капиталом может пережить серьезные убытки, не допустив, чтобы вкладчики потеряли свои деньги.
Важный компонент рейтинговой системы CAMEL — это менеджмент. Однако его оценивают в последнюю очередь, по итогам всего остального.
Безусловно, менеджмент оценивается субъективно и поэтому относительные показатели не могут быть использованы, как это делается с другими компонентами системы CAMEL. Оценка менеджмента начинается с оценки и "совершенства" банка. Банки с хорошим менеджментом должны иметь достаточный капитал, хорошее качество активов, достаточную прибыль и удовлетворительную ликвидность. Поэтому, супервизоры, использующие систему CAMEL, не оценивают менеджмент до тех пор, пока не получат данные по остальным показателям.
Одинаково важно оценивать менеджмент на основе стратегии службы рационализации управления и управляющих органов, взятых вместе. Стратегия создает специфические рамки для ключевых характеристик банковской деятельности, таких как предоставление займов, инвалюта и ликвидность, определяющих действия менеджеров. Служба рационализации управления и управляющие органы позволяют обеспечить реализацию проводимой политики и придерживаться нужной стратегии.
Менеджмент также должен оцениваться в зависимости от выполнения банком законов и регулятивных правил, включая своевременное и аккуратное предоставление отчетов в ЦБ.
В заключение супервизоры анализируют низшие слои управления на предмет выявления потенциальных высших менеджеров банка. Четвертая часть системы CAMEL — это оценка доходности. Последний показатель системы CAMEL — это оценка ликвидности. Важно запомнить, что банк, хорошо следящий за своей ликвидностью, должен быть способен выполнить свои обязательства без потерь. После оценки всех компонентов, возможно оценить общий рейтинг банка, называемый сводным рейтингом (COMPOSITE RATING)
Каждый показатель получает номер от "1" (хороший) до "5" (неудовлетворительно). Пять показателей складываются и делятся на 5 для получения сводной оценки.
Сводная оценка дает банковскому супервизору ясное представление о том, является ли банк в целом "хорошим", "удовлетворительным", "достаточным", "критическим" или "неудовлетворительным".
Самым важным является то, что сводная оценка является важным показателем степени необходимого вмешательства, которое должно быть предпринято по отношению к банку со стороны контролирующих органов.
Рейтинговая система CAMEL представляет собой стандартизированный метод оценки банков, но ее эффективность зависит от умения и объективности супервизоров, осуществляющих проверку и оценку банков на регулярной основе.
Рейтинговая система CAMEL
1 = Strong (Сильный)
2 = Satiafactory (Удовлетворительный)
3 = Fair (Посредственный)
4 = Marginal (Критический)
5 = Unsatisfactory (Неудовлетвориельный)
Сводный рейтинг = 1 (1–1,4)
Полностью здоров во всех отношениях.
Полученные данные не имеют существенного значения. Можно не менять систему управления;
Устойчив по отношению к внешним экономическим и финансовым потрясениям.
Нет необходимости во вмешательстве органов надзора.
Сводный рейтинг = 2 (1.5–2.4)
Практически полностью здоров.
Полученные критические данные не имеют существенного значения. Можно не изменять стиль управления.
Стабилен и может успешно преодолевать колебания в деловом мире.
Вмешательство органов банковского надзора ограничено и осуществляется лишь в том объеме, который необходим для исправления выявленных недостатков.
Сводный рейтинг = 3 (2,5–3,4)
Наличие финансовых, операционных или технических слабостей, варьирующих от допустимых уровней до неудовлетворительных.
Уязвим при неблагоприятных изменениях экономической ситуации.
Может легко разориться, если принимаемые меры по преодолению слабостей оказываются неэффективными.
Дополнительное вмешательство органов банковского надзора с целью устранения недостатков.
Сводный рейтинг = 4 (3,5–4,4)
Серьезные финансовые проблемы.
Сохранение нездоровой ситуации при отсутствии должного внимания к финансовым проблемам.
Без проведения корректирующих мер сложившаяся ситуация может привести к подрыву жизнеспособности в будущем.
Большая вероятность разорения
Необходимы тщательный надзор и контроль, а также конкретный план преодоления выявленных недостатков.
Сводный рейтинг 5 (4,5–5)
Огромная вероятность разорения в ближайшее время.
Выявленные недостатки настолько опасны, что требуется срочная поддержка со стороны акционеров или из других финансовых источников.
Без проведения корректирующих мероприятий вероятнее всего будет ликвидирован, объединен с другими или приобретен.
2.4 Рейтинговая оценка надёжности банка
Рейтинговая оценка надежности банка позволяет соизмерить и выявить тенденцию его надежности за анализируемый период, а также дать сравнительную оценку с другими банками, основываясь на одном стандартном подходе к их оценке. Кроме того, сравнение результатов расчетов обеспечивает дополнительную информацию о наиболее сильных и слабых сторонах деятельности банка.
В России разработка методик составления рейтингов началась несколько лет назад. Наиболее известными являются методики МБО "Оргбанк", ИЦ "Рейтинг", а также методика В. Кромонова [16, с.88-91].
В силу того, что методика Кромонова основывается на балансовых данных, которые в обязательном порядке поступают от банков-партнеров, она может применяться в текущей аналитической работе отдела межбанковского кредитования для анализа банков-партнеров. В этом случае не возникает проблемы недостаточности данных для анализа. Одобрение методики Центральным банком Российской Федерации также подтверждает целесообразность ее использования коммерческими банками в текущей аналитической работе.
В соответствии с логикой методики Кромонова активы и пассивы банка группируются в следующие показатели:
К - собственный капитал; АР - размер работающих (рискованных) активов;
ЛА - ликвидные активы; ОВ - обязательства "до востребования";
СО - суммарные обязательства банка ("привлеченные средства"); ЗК - защищенный капитал; УФ - уставный фонд банка.
Перечисленные показатели с определенной степенью точности можно рассчитать на основе аналитического баланса следующим образом:
К =ст.29П;
АР =ст. 4А + ст. 5А + ст. 6А + ст. 12А + ст. 13А + ст. 16А-ст. 27П;
ЛА =ст. 1А + ст. 2А + ст. ЗА + ст. 7А;
ОВ =ст. 20П + ст. 23П + ст. 24П + ст. 25П + ст. 28П;
СО =ст. 20П + СТ. 21П + СТ. 22П + ст. 28П;
ЗК =ст. 14А;
УФ =ст. ЗОП.
Далее в соответствии с методикой Кромонова вычисляются следующие шесть коэффициентов, описывающих наиболее существенные закономерности банковских балансов.
• Генеральный коэффициент надежности (К1) - определяет степень обеспеченности рискованных вложений банка его собственным капиталом, за счет которого будут погашаться возможные убытки в случае не возврата того или иного работающего актива.
К1 = К/АР
- Оптимальное значение: К1= 1, т.е. объем производительных активов не должен превышать собственный капитал.
• Коэффициент мгновенной ликвидности (К2) - показывает, использует ли банк клиентские деньги в качестве собственных кредитных ресурсов и каким образом.
К2 = ЛА/ОВ
- Оптимальное значение коэффициента равно 1 . Средства на расчетных счетах клиентов должны быть полностью обеспечены ликвидными активами.
•Кросс-коэффициент (К3) - определяется отношением всех обязательств банка к работающим активам и показывает долю привлеченных банком средств, подвергаемых риску.
К3 = СО/АР
- Оптимальное значение коэффициента равно 3. Это значит, что риску может подвергаться не более трети всех доверенных банку средств.
•Генеральный коэффициент ликвидности (К4) – отражает обеспеченность средств клиентов ликвидными активами, недвижимостью и нематериальными ценностями.
К4 = (ЛА + ЗК) / СО
- Оптимальное значение коэффициента равно 1 , что означает полное покрытие совокупных обязательств ликвидными активами, недвижимостью и ценностями.
• Коэффициент защищенности капитала (К5) - показывает, насколько банк учитывает инфляционные процессы и какую долю своих активов размещает в недвижимость, нематериальные ценности и оборудование.
К5 = ЗК / К - Оптимальное значение коэффициента равно 1. Это означает, что капитал должен быть полностью инвестирован в недвижимость и ценности.
• Коэффициент фондовой капитализации прибыли (К6) - отражает соотношение собственных ресурсов банка и денег, внесенных учредителями.
К6= К/УФ - Оптимальное значение коэффициента равно 3. Это значит, что на развитие банк должен отчислять величину прибыли не менее, чем в 3 раза превышающую размеры взносов учредителей.
Затем рассчитывается текущий индекс надежности (N), который является стандартной рейтинговой оценкой банка.
N = (К1 /1) • 45 + (К2 /1) • 20 + (К3/ 3) • 10 + (К4 /1) • 15 + (К5/1) • 5 + (К6 / 3) • 5.
Оптимальное значение рейтинговой оценки составляет 100%. Таким образом, анализ кредитоспособности банков-заемщиков включает следующие основные этапы:
составление наглядного сгруппированного (аналитического) баланса банка на основе его исходного баланса;
расчет системы финансовых показателей, на основе данных аналитического баланса;
расчет стандартной рейтинговой оценки по методике Кромонова, адаптированной к предложенной системе группировки исходного баланса банка.
2.5 Лицензирование деятельности кредитных организаций
Банк России принимает решения по вопросам государственной регистрации кредитных организаций и лицензировании их деятельности, в целях осуществления контрольных и надзорных функций.
Кредитные организации создаются как хозяйственные общества, в виде банков или небанковских кредитных организаций.
Банком является кредитная организация, которая имеет исключительное право осуществлять в совокупности следующие банковские операции: привлечение во вклады денежных средств физических и юридических лиц; размещение указанных средств от своего имени и за свой счет на условиях возвратности, платности, срочности; открытие и ведение банковских счетов физических и юридических лиц.
Небанковская кредитная организация - кредитная организация, имеющая право осуществлять отдельные банковские операции.
Перечень банковских операций, которые имеют право выполнять в соответствии с имеющейся лицензией кредитные организации, установлен статьей 5 Федерального закона "О банках и банковской деятельности".
Порядок регистрации и лицензирования кредитных организаций регламентирован законодательством Российской Федерации, федеральными законами "О Центральном банке Российской Федерации (Банке России)", "О банках и банковской деятельности", Гражданским кодексом РФ, Федеральным законом "Об акционерных обществах", а также нормативными указаниями Банка России.
В настоящее время действующим законодательством и Банком России установлены жесткие требования, которые должны соблюдаться физическими и юридическими лицами при создании кредитных организаций. При регистрации кредитной организации и согласовании изменений в ее уставе и составе участников Банк России уделяет особое внимание вопросам правомерности участия юридических и физических лиц и оплаты ими уставного капитала, составу руководителей кредитных организаций и их материально-техническому оснащению.
Учредители - юридические лица должны быть зарегистрированы в установленном законодательством порядке, иметь устойчивое финансовое положение и выполнять обязательства перед бюджетами всех уровней за последние три года,