Центральный Банк и его функции
Для приобретения более 20% акций (долей) кредитной организации требуется предварительное согласие Банка России.
Формирование уставного капитала за счет иностранных инвестиций также требует разрешения Банка России.
Вклады в уставный капитал могут быть в виде денежных средств, материальных активов (банковское оборудование и здание, в котором располагается кредитная организация, за исключением незавершенного строительства). Размер неденежной части уставного капитала не должен превышать 20% в первые два года деятельности кредитной организации и 10% в последующие годы.
Основания и порядок отказа в государственной регистрации кредитной организации изложены в статье 16 Федерального закона "О банках и банковской деятельности".
Кредитные организации в зависимости от спектра выполняемых операций подразделяются на банки и небанковские кредитные организации (ст. 1 Федерального закона "О банках и банковской деятельности").
Минимальный размер уставного капитала для вновь создаваемых банков со 100-процентным участием российского капитала и банков, имеющих долю участия иностранных инвестиций, не более 50% уставного капитала, составляет в настоящее время 2,0 млн. ЭКЮ, для небанковских кредитных организаций - 0,5 млн. ЭКЮ.
Для вновь создаваемых банков с долей иностранных инвестиций в уставном капитале свыше 50% минимальный размер уставного капитала составляет 5 млн. ЭКЮ.
Для получения лицензии, предусматривающей операции со средствами в иностранной валюте, минимальный размер собственных средств (капитала) составляет 5 млн. ЭКЮ (для небанковских кредитных организаций - 1,25 млн. ЭКЮ).
Кредитным организациям могут быть предоставлены следующие виды лицензий:
лицензия на осуществление банковских операций (за исключением привлечения во вклады средств физических лиц) со средствами в рублях либо в рублях и иностранной валюте;
лицензия на привлечение во вклады средств физических лиц в рублях либо в рублях и иностранной валюте (право привлечения во вклады денежных средств физических лиц предоставляется банкам, с даты государственной регистрации которых прошло не менее двух лет, при условии устойчивости их финансового положения);
генеральная лицензия, предоставляющая право осуществлять все операции в рублях и иностранной валюте, а также открывать в установленном порядке филиалы за рубежом и/или приобретать акции (доли уставного капитала) кредитных организаций-нерезидентов;
лицензия (разрешение) на осуществление операций с драгоценными металлами (золотом и серебром). Лицензия выдается Банком России по согласованию с Министерством финансов Российской Федерации.
Лицензия на право осуществления операций с драгоценными металлами может быть выдана одновременно с лицензией на осуществление операций в иностранной валюте или после ее получения.
Уполномоченными банками на проведение операций и сделок с природными драгоценными камнями являются банки, действующие одновременно на основании Генеральной лицензии Банка России на совершение банковских операций и лицензией на осуществление операций с драг. металлами (либо разрешения на совершение операций с драг. металлами(золотом, серебром)).
При наличии лицензии на проведение банковских операций кредитная организация вправе совершать иные сделки, а также осуществлять деятельность на рынке ценных бумаг в соответствии с федеральными законами.
Директор департамента финансового мониторинга и валютного контроля Центробанка Елена Ищенко заявила [22], что две трети российских банков замешаны в отмывании денег. По ее словам, в прошлом году ЦБ проверил 797 кредитных организаций и в 90-95% случаев к банкам возникали вопросы в связи с противодействием легализации доходов. Меры регулятора были разные - от обычных предписаний устранить нарушение до отзыва лицензии. По словам г-жи Ищенко, за год ЦБ наложил 284 штрафа, в 238 случаях принял решение о запрете проведения банками отдельных видов операций, выдал 373 предписания об устранении выявленных нарушений, а в 14 случаях отозвал лицензию.
2.6 Анализ деятельности "Импэксбанка"
Открытое Акционерное Общество "ИМПЭКСБАНК", сокращенное название – ОАО "ИМПЭКСБАНК" (далее – "Банк") - образован собранием акционеров в 1993г.
Банк является юридическим лицом и осуществляет свою деятельность согласно Уставу и на основании генеральной лицензии № 2291 выданной ЦБ РФ в пределах предоставленных ему полномочий. Распоряжается закрепленными за ним средствами и имуществом и заключает кредитные, хозяйственные и другие договоры. Наделяется правами вести дела в суде, принимать меры по непосредственному урегулированию спора, предъявлять иски, представлять отзывы, заявлять ходатайства, подавать кассационные жалобы, совершать другие процессуальные действия [38, с.3].
Банк несет ответственность по своим обязательствам в пределах закрепленных за ним средств и имущества. Банк в своей деятельности руководствуется действующим законодательством, инструкциями ЦБ, Уставом Банка, указаниями Правления и Акционеров Банка. Банк имеет печать и бланки с фирменным наименованием. Юридический адрес Банка: 125252, Москва, ул. Новопесчаная, д. 25/10, стр. 1А.
Основной задачей Банка является универсальное обслуживание клиентов банка по месту нахождения отделений и филиалов. Банк осуществляет свою деятельность в рамках общей кредитной, процентной, инвестиционной и иной политики.
ИМПЭКСБАНК представлен в 44 субъектах Российской Федерации и располагает разветвленной сетью продаж, включающей 189 отделений, дополнительных офисов, филиалов, мини-офисов и более 350 точек кредитования.
Показатели деятельности "Импэксбанка" представлены в таблице 2.4.
Таблица 2.4. Показатели деятельности "Импэксбанка" (млрд. руб.)
| Период | Активы |
Чистая прибыль |
Собственный капитал | Кредитный портфель |
| 2004 | 7 | 153 | 708 | 4,1 |
| 2006 | 9.8 | 180 | 1102 | 5,7 |
| 1полугодие 2007 | 8.2 | 87,3 | 776,1 | 4,9 |
ИМПЭКСБАНК активно развивает ритейловый бизнес, в частности кредитование населения. Кредиты физическим лицам выросли по сравнению с началом 2006 года в 5,2 раза, составив на 1 января 2007 года 12,4 млрд.руб. Благодаря росту кредитного портфеля ИМПЭКСБАНК занимает 7 место в рейтингах лидеров розничного кредитования.
Структура кредитного портфеля банка по отраслям экономики России по состоянию на 01.01.2007г. (исключая межбанковские кредиты) (см. рис. 6):
Промышленность – 46567 млн. руб. – 42%, сельское хозяйство – 645 млн. руб. – 1%, строительство – 6979 млн. руб. – 6%, торговля и общественное питание – 11556 млн. руб. – 11%, транспорт и связь – 5058 млн. руб. – 5%, прочие отрасли – 37099 млн. руб. - 34%.
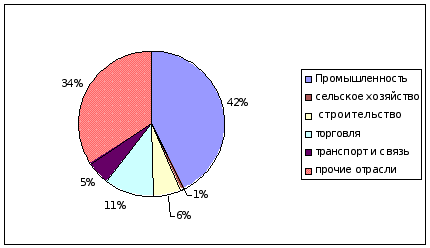
Рис. 6. Структура кредитного портфеля "Импэксбанка", по отраслям экономики на 01.01.2007г.
По географическим регионам:
Европейская часть России – 22253 млн. руб.
Сибирь и Дальний Восток – 24663 млн. руб.
Москва и Московская область – 60987 млн. руб.
Страны СНГ – 4253 млн. руб.
Страны Западной Европы – 23059 млн. руб.
США – 307 млн. руб.
По состоянию на 01.01.07 предоставлено межбанковских кредитов на общую сумму 24218 млн. руб., в том числе (см. рис. 7) [28]:
российским банкам – 9394 млн. руб., в том числе Банку России – 3500 млн. руб., банкам стран СНГ – 2475 млн. руб., банкам стран Западной Европы – 10335 млн. руб., банкам США – 2014 млн. руб.
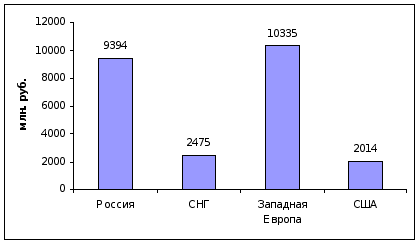
Рис. 7. Размеры межбанковских кредитов "Импэксбанка" на 01.01.2007
Среди важнейших направлений, развиваемых ИМПЭКСБАНКом, является активное кредитование малого и среднего бизнеса. ИМПЭКСБАНК в 2006 году в 2,5 раза увеличил портфель кредитов предприятиям малого и среднего бизнеса. Объём средств, выданных предприятиям этого сектора экономики, составил 7,6 млрд рублей. В настоящее время заемщиками ИМПЭКСБАНКа являются более 3 тыс. малых и средних предприятий. Для реализации программы кредитования малого и среднего бизнеса задействована широкая филиальная сеть ИМПЭКСБАНКа.
Банк продолжает укреплять позиции на фондовом рынке и активно использует возможности рынка для привлечения средств.
В начале 2007 года Банк успешно провел вторую эмиссию собственных долговых бумаг на сумму в 1,5 млрд. руб., а в конце года был размещен 3-й облигационный заем в размере 1,8 млрд. руб. В 2006 году Банк дебютировал на международном рынке капитала с еврооблигационным займом на сумму 100 млн. долларов США.
ИМПЭКСБАНК успешно реализует целый ряд совместных проектов с иностранными финансовыми институтами. 2006 год был ознаменован началом сотрудничества с ЕБРР. ИМПЭКСБАНК получил новые аккредитации в ряде экспортных кредитных агентств. Так, экспортные кредитные агентства Швеции EKN и Канады EDC и Экспортно-Импортного Банка Республики Китай Export-Import Bank of the Republic of China, Taipei предоставили аккредитацию ИМПЭКСБАНКу для финансирования закупок капитальных товаров клиентами Банка. В декабре 2006 года банк привлёк синдицированный кредит на сумму 35 млн. долларов США. В сделке приняли участие 12 банков из 8 стран.
Банк 1 ноября 2006 года заключил договор Комплексного банковского страхования Bankers’ Blanket Bond (BBB) и страхования профессиональной ответственности. Российским страховщиком выступил ОСАО "Ингосстрах", а перестраховочная программа размещена в синдикатах Lloyd’s и других первоклассных компаниях лондонского страхового рынка.
В 2006 года был отмечен существенный рост объема операций, проводимых Импэксбанком на внутреннем и внешнем валютном рынке и рынке межбанковского кредитования. Возросло число контрагентов Банка, а также количество и объем открываемых на них кредитных линий.
ИМПЭКСБАНК является одним из ведущих организаторов выпусков ценных бумаг. Согласно рейтингам Cbonds, Банк занимает 10 место среди организаторов муниципальных облигаций и 11 место в рейтинге организаторов корпоративных облигаций, а также 12 место в рейтинге андеррайтеров корпоративных облигаций. По показателю количества организованных эмиссий Импэксбанк входит в пятерку лидеров.
Ещё одним важным направлением бизнеса ИМПЭКСБАНКа является услуга денежных переводов "Быстрая почта". Оборот услуг денежных переводов "Быстрая Почта", предоставляемой ИМПЭКСБАНКом совместно с банками партнерами в России и странах СНГ за 2006 год вырос более чем в два раза и превысил 450 млн. долларов. Доля услуги "Быстрая Почта" на рынке переводов в страны СНГ составляет приблизительно 11% по итогам 2006 года.
ИМПЭКСБАНК имеет одну из крупнейших сетей банкоматов в России. В 2006 году ИМПЭКСБАНК установил около 100 новых банкоматов, увеличив сеть обслуживания держателей карт до 335 банкоматов, из них в Москве и Московской области действует более 120 штук. Количество действующих карт ИМПЭКСБАНКа составляет 320 тысяч. Импэксбанк является принципиальным членом двух ведущих международных платежных систем – MasterCard International и Visa International, эмитирует банковские пластиковые карты Visa Electron, VISA Classic, Maestro, MasterCard Mass.
В начале февраля 2007 года ведущие мировые рейтинговые агентства Standard & Poor's Ratings Services, Moody's и Fitch Ratings изменили свои прогнозы по рейтингам ИМПЭКСБАНКа на "позитивный", вследствие заявления о приобретении 100% акций ОАО "ИМПЭКСБАНК" Raiffeisen International Bank-Holding AG. При этом агентство Fitch Ratings отметило, что завершение сделки по приобретению ИМПЭКСБАНКа "может привести к существенному повышению долгосрочного рейтинга ИМПЭКСБАНКа, возможно до инвестиционного уровня".
Финансовые документы "Импэксбанка" приведены в приложении 2,3.
Глава 3. Совершенствование деятельности Центрального Банка РФ в современных условиях развития рыночных отношений
3.1 Основные принципы денежно-кредитной политики России в 2007 году
Проводимая в России денежно-кредитная политика направлена на обеспечение внутренней и внешней стабильности национальной валюты. Стабильно низкий уровень инфляции является условием для достижения устойчивого экономического роста, который позволит значительно повысить уровень жизни населения. В 2007 году, как и в 2006 году, денежно-кредитная политика будет осуществляться в условиях сильного влияния внешнеэкономических факторов конъюнктурного характера, продолжения структурных реформ, которые оказывают влияние на инфляционные процессы и на распределение денежных потоков, а также активного применения Правительством Российской Федерации мер по ограничению инфляции. Основные показатели социально-экономического развития РФ в 2006г. и 2007г. представлены в таблице 3.1.[25]
Цены на энергоносители на внешних рынках остаются на высоком уровне уже длительное время, и в 2007 году в целом не предполагается их значительного снижения.
Соответственно, данный фактор продолжит оказывать воздействие на динамику внутреннего спроса и общий уровень цен в экономике России.
В этих условиях Банк России и Правительство Российской Федерации при выборе путей снижения инфляции будут учитывать ограничения, связанные с необходимостью обеспечения высокого экономического роста, повышения технической и ценовой конкурентоспособности отечественных производителей, ощутимого повышения уровня жизни населения и обеспечения долгосрочной устойчивости государственных финансов.
Таблица 3.1. Основные показатели социально-экономического развития РФ
| Показатели | 2006 год | 2007 год | |||
| январь | февраль | январь | февраль | Справочно: | |
| июнь | |||||
| Экономический рост, в % к соответствующему периоду предыдущего года | |||||
| ВВП | 105.6 | 105.0 | 103.5 | 104.1 | 104.7 |
| Индекс промышленного производства | 104.1 | 102.9 | 101.0 | 102.7 | 104.4 |
| Инвестиции в основной капитал | 108.8 | 107.2 | 101.7 | 101.6 | 101.5 |
| Инфляция, прирост в % (на конец периода) | |||||
| Потребительские цены | 1.2 | 3.9 | 1.7 | 4.1 | 2.4 |
| Цены производителей промышленных товаров | 1.3 | 1.8 | 3.2 | 3.6 | 0.4 |
| Финансы населения | |||||
| Номинальная начисленная среднемесячная зарплата,в руб. | 7465.3 | 7408 | 9106 | 9061 | 9016 |
| Реальная зарплата, в % к соответствующему периоду предыдущего года | 106.7 | 107.8 | 109.0 | 109.6 | 110.1 |
| Реальные располагаемые денежные доходы, в % к соответствующему периоду предыдущего года | 106.3 | 98.1 | 110.1 | 109.5 | 108.7 |
| Деньги и кредит | |||||
| Денежная масса (М2) (изменение за период), в % | 2.9 | -1.2 | 1.01) | -2.41) | -3.4 |
| Индекс реального курса рубля к доллару США, в % | 100.46 | 102.9 | 102.31) | 105.31) | 103.0 |
| Внешнеэкономическая деятельность, в млрд.долл.США | |||||
| Экспорт товаров | 16.6 | 31.6 | 22.3 | 43.2 | 20.9 |
| Импорт товаров | 8.5 | 15.4 | 10.4 | 19.1 | 8.7 |
На данном этапе решение этих задач требует применения режима управляемого плавающего валютного курса, который позволяет при учете фундаментальных факторов формирования валютного курса корректировать темпы его изменения в соответствии с целями экономической политики. Так, высокое положительное сальдо текущего счета платежного баланса ведет к укреплению рубля, которое обеспечивает ограничение роста внутренних цен. В то же время Банк России ограничивает темп укрепления рубля, помогая поддержанию конкурентоспособности российских товаров на внешнем и внутреннем рынках. При этом Банк России, сглаживая динамику валютного курса, снижает риски неопределенности на финансовых рынках и способствует решению задачи стабильного развития экономики. В то же время степень влияния Банка России на динамику курса рубля в условиях сильного платежного баланса ограниченна. Банк России может воздействовать на нее только в той мере, в какой это не противоречит главной цели денежно-кредитной политики - снижению инфляции. Важным для выполнения целевого ориентира по инфляции является строгое соблюдение установленных предельных уровней изменения цен на продукцию и услуги естественных монополий, поскольку возможности Банка России в снижении инфляции мерами денежно-кредитной и курсовой политики при росте монопольных и административно регулируемых цен ограниченны. Опыт последних лет показывает, что достижение целевого ориентира по инфляции возможно только путем реализации комплекса согласованных мер в области денежно-кредитной, бюджетной, тарифной и структурной политики Правительства Российской Федерации. Определяющее влияние на условия проведения денежно-кредитной политики оказывает Стабилизационный фонд Российской Федерации (далее - Стабилизационный фонд). Стабилизационный фонд, концентрируя дополнительные доходы, связанные с добычей и экспортом нефти и других энергоносителей, при высокой конъюнктуре обеспечивает стерилизацию значительной части избыточной ликвидности и в настоящее время является одним из основных факторов ограничения роста потребительских цен. Выбранный режим валютного курса, сохранение существенной роли регулируемых цен в динамике индекса потребительских цен, неустойчивые процессы замещения валют в портфелях активов, неустойчивые лаги между динамикой денежного предложения и показателями инфляции определяют низкую эффективность использования в качестве промежуточного целевого ориентира темпов прироста денежной массы.
Важнейшей задачей является развитие внутреннего финансового рынка. Без полноценного финансового рынка невозможно достижение полной конвертируемости рубля - снижается эффективность реализации денежно-кредитной политики и уменьшается действенность процентных ставок. В этих условиях возможности процентной политики Банка России ограниченны. Инструменты процентной политики носят характер скорее стабилизационных инструментов, то есть ограничивают, а не формируют стоимость денег в экономике.
За рассматриваемый период на внутреннем валютном рынке значительно увеличился дисбаланс между предложением и спросом на иностранную валюту, обусловленный благоприятной внешнеэкономической конъюнктурой и привлекательностью инструментов фондового рынка, номинированных в национальной валюте. Высокий спрос на рубли предъявляли как резиденты, так и нерезиденты – клиенты кредитных организаций.
В этих условиях, а также в рамках задачи по снижению темпов инфляции Банк России, как и в январе, допустил некоторое укрепление рубля, что отразилось в сокращении рублевой стоимости бивалютной корзины в отчетном периоде с 30,50 руб. по состоянию на 1 февраля до 30,20 руб. на 1 марта. Официальный курс доллара США к рублю в феврале практически не изменился: по состоянию на 1 февраля официальный курс доллара США к рублю составлял 28,13 руб./долл. США, по состоянию на 1 июля – 27,12 руб./долл. США. Официальный курс евро к рублю при этом снизился на 2,1% до 33,30 руб./евро.
Из оценки складывающейся к настоящему времени ситуации следует, что итоги 2006 года могут осложнить стартовые условия для достижения основной цели денежно-кредитной политики в 2007 году. При существующих лагах рост денежной массы во второй половине года сказывается на инфляции следующего года. В связи с этим расширение временного горизонта формирования денежно-кредитной политики и установление среднесрочных (трехлетних) целевых ориентиров по приросту потребительских цен послужит обеспечению последовательности макроэкономической политики и формированию позитивных ожиданий населения и предприятий. Стратегия денежно-кредитной политики, ориентированная на среднесрочную перспективу, расширит возможности маневра в случае непредвиденных изменений внешне- и внутриэкономических факторов конъюнктурного характера. В рамках этой стратегии Банк России совместно с Правительством Российской Федерации ставит своей целью снизить инфляцию к 2008 году до 4 - 5,5% в соответствии с основными параметрами разработанных Правительством Российской Федерации сценарных условий социально-экономического развития Российской Федерации на 2007 год и на период до 2008 года. При этом на 2007 год ставится цель снизить инфляцию до 7 - 8,5%.
В соответствии со сценариями прогноза развития российской экономики на 2007 год, исходя из представленных вариантов цены на нефть и действующего порядка формирования Стабилизационного фонда, Банк России разработал денежную программу в четырех вариантах. Темпы прироста денежной базы в узком определении, соответствующие целевому ориентиру по инфляции на 2007 год, в зависимости от варианта оцениваются на уровне 17 - 23%. Основным источником увеличения денежного предложения в каждом из вариантов является прирост чистых международных резервов органов денежно-кредитного регулирования. Первый вариант денежной программы исходит из значительно меньшего, чем в 2006 году, прироста чистых международных резервов - 0,6 трлн. рублей по сравнению с 1,8 трлн. рублей. Второй вариант программы соответствует параметрам второго сценария прогноза социально-экономического развития Российской Федерации на 2007 год. Увеличение чистых международных резервов при реализации данного сценария, по расчетам, может составить 1,4 трлн. рублей. По третьему варианту прогнозируемый прирост чистых международных резервов может составить 2,2 трлн. рублей. В соответствии с четвертым вариантом денежной программы предполагается наиболее существенный прирост чистых международных резервов, равный 2,9 трлн. рублей. Расчеты показывают [21, с. 45], что по каждому из указанных вариантов прогнозируемый прирост денежного предложения за счет увеличения чистых международных резервов превышает допустимый с точки зрения ориентира по инфляции прирост денежной базы. В связи с этим органам денежно-кредитного регулирования с целью недопущения развития инфляционных процессов потребуется обеспечить снижение объема чистых внутренних активов по каждому из вариантов.
3.2 Направления развития деятельности Центрального Банка РФ
Банк России исходя из расчетов состояния платежного баланса страны, федерального бюджета на 2007 год и других факторов, воздействующих на инфляцию, считает возможным принять в качестве цели денежно-кредитной политики на 2007 год ограничение прироста потребительских цен в пределах 7 - 8,5%. Указанной цели по общему уровню инфляции на потребительском рынке соответствует уровень базовой инфляции 6 - 7,5%.
Развитие функций и операций ЦБ РФ можно наглядно продемонстрировать на примере совершенствования инструментов денежно-кредитной политики.
В 2007 году Банк России намерен продолжить работу по совершенствованию системы инструментов денежно-кредитной политики, чтобы оперативно и адекватно реагировать на изменение ситуации в денежно-кредитной сфере при различных сценариях социально-экономического развития с учетом необходимости предотвращения возможных угроз для финансовой стабильности, обусловленных действием как внешних, так и внутренних факторов. Несмотря на то, что в следующем году прогнозные показатели платежного баланса по всем сценариям социально-экономического развития характеризуются заметным приростом международных резервов Российской Федерации и сохраняется устойчивость состояния бюджетной сферы, конкретный набор инструментов денежно-кредитной политики, которые будут востребованы в этот период, в существенной мере будет зависеть от факторов, имеющих высокую степень неопределенности: состояния международных рынков товаров и капиталов, курсов основных мировых валют, экономических ожиданий участников внутреннего финансового рынка, направления и масштабов капитальных потоков в платежном балансе страны, динамики внутреннего и внешнего спроса. В этих условиях Банк России будет обеспечивать применение инструментов, как по абсорбированию свободных денежных средств в банковском секторе, так и по предоставлению ликвидности кредитным организациям. Вместе с тем действия Банка России, направленные на формирование условий для развития межбанковского рынка и постепенного перехода к более гибкому курсообразованию и системе управления, опирающейся преимущественно на процентные ставки, предопределяют совершенствование и развитие инструментов денежно-кредитной политики с учетом приоритета рыночных инструментов в сочетании с использованием инструментов постоянного действия. Предлагаются следующие направления: а) Прогнозы показателей денежной программы на 2007 год показывают, что в зависимости от варианта может потребоваться использование инструментов как предоставления, так и изъятия свободной ликвидности. Более вероятно сохранение относительно высокого уровня свободной ликвидности в банковском секторе. В этих условиях в целях сдерживания инфляционных процессов будут использоваться операции, направленные на ограничение роста денежного предложения. б) В 2007 году Банк России продолжит использование операций с собственными облигациями в качестве инструмента стерилизации избыточного денежного предложения. В результате принятия федерального закона, упрощающего процедуру эмиссии облигаций Банка России (ОБР), возможности Банка России по использованию данного инструмента стерилизации денежного предложения существенно возрастают. В частности, в этом направлении Банк России планирует следующие мероприятия: - размещение собственных облигаций будет проводиться на стандартный срок (6 месяцев) и в соответствии с унифицированным графиком (15-е число последнего месяца каждого квартала) с последующим регулярным доразмещением; - на аукционах новые выпуски ОБР будут размещаться как на основе продажи за денежные средства, так и путем обмена уже обращающихся выпусков ОБР. Данная схема предполагает поддержку постоянного срока обращения выпусков и аккумуляцию ликвидности в ограниченном числе выпусков облигаций Банка России; - в период обращения выпуска ОБР со сроком до погашения от 3 до 6 месяцев Банк России будет выставлять двусторонние котировки купли-продажи ОЦБ, тем самым осуществляя функции маркетмейкера. В результате участникам рынка будет предоставлена возможность покупки выпуска из не размещенного ранее остатка, а также в случае необходимости продажи выпуска Банку России. Такая политика обеспечит минимальный стартовый уровень ликвидности выпусков, а также будет способствовать дальнейшей активизации операций кредитных организаций с ОБР. в) Банк России в следующем году также будет использовать депозитные операции в качестве инструмента связывания свободных денежных средств кредитных организаций на краткосрочном сегменте рынка. Депозитные операции с кредитными организациями будут проводиться как на аукционной основе, так и по фиксированным процентным ставкам с использованием системы "Рейтерс-Дилинг" и Системы электронных торгов Московской межбанковской валютной биржи (СЭТ ММВБ). При этом предполагается приступить к проведению депозитных операций на стандартном условии "до востребования" с использованием СЭТ ММВБ. В условиях режима управляемого плавающего валютного курса возможности Банка России в использовании инструментов процентной политики в известной степени ограниченны. В связи с этим во избежание масштабного притока краткосрочного капитала процентные ставки по стерилизационным операциям Банка России будут установлены на сопоставимом или более низком уровне по сравнению со ставками привлечения средств на внешнем рынке. Исходя из данного условия ставки по размещению шестимесячных ОБР, по предварительным оценкам, будут находиться в диапазоне от 4 до 6% годовых. В качестве вспомогательной меры по повышению эффективности процентной политики на фоне масштабного притока капитала в исключительных случаях могут применяться меры валютного регулирования. г) Банк России продолжит использование обязательных резервных требований в качестве прямого инструмента регулирования ликвидности банковского сектора. В 2007 году для обеспечения расширения возможностей банковского сектора по управлению ликвидностью в условиях ее дефицита и/или выраженных колебаний ее уровня в течение месяца возможно увеличение коэффициента усреднения обязательных резервов. Вместе с тем в ситуации значительного роста банковской ликвидности, если применение рыночных инструментов и инструментов постоянного действия не сможет оказать должного стерилизационного эффекта, Банк России не исключает возможности изменения нормативов обязательных резервов. д) В 2007 году Банк России будет применять рыночные инструменты и инструменты постоянного действия для предоставления денежных средств кредитным организациям. В качестве основных инструментов предоставления ликвидности кредитным организациям будут выступать операции Банка России на открытом рынке. Банк России также продолжит использование инструментов постоянного действия (сделок "валютный своп", ломбардных кредитов по фиксированным процентным ставкам). Внутридневные кредиты и кредиты "овернайт" Банка России, предоставляемые кредитным организациям, будут использоваться для обеспечения бесперебойного осуществления расчетов. В случае необходимости Банк России будет применять операции "тонкой настройки" как для предоставления денежных средств банковскому сектору, так и для изъятия. В качестве данных операций будут использоваться операции на открытом рынке по покупке-продаже государственных облигаций, а также облигаций Банка России. е) Банк России намерен последовательно реализовывать принцип обеспечения равного доступа кредитных организаций к инструментам и операциям по регулированию ликвидности. В 2007 году планируется продолжать работу по расширению перечня имущества (активов), принимаемого в обеспечение по кредитам Банка России, в том числе за счет включения в Ломбардный список облигаций резидентов Российской Федерации, обладающих международным рейтингом инвестиционного класса, а также осуществлять операции ломбардного кредитования с использованием СЭТ ММВБ. В предстоящем году предполагается дальнейшее развитие и распространение технических средств, обеспечивающих участие региональных банков в операциях Банка России, совершенствование механизма предоставления банкам кредитов, обеспеченных залогом векселей (прав требования по кредитным договорам) организаций или поручительствами кредитных организаций. ж) Перед Банком России стоит важная задача по расширению возможностей использования кредитными организациями инструментов рефинансирования. При существующей в настоящее время структурной и временной неравномерности в образовании свободной ликвидности это позволит повысить роль процентной ставки в механизме реализации денежно-кредитной политики.
С целью расширения спектра финансовых инструментов, Банку России необходимо: а) подготовить предложения по совершенствованию условий допуска на организованный рынок ценных бумаг иностранных эмитентов; б) подготовить предложения по изменению банковского законодательства в части закрепления возможности осуществления кредитными организациями операций со складскими и залоговыми свидетельствами (варрантами); в) продолжить участие в законотворческом процессе, направленном на упрощение процедуры государственной регистрации выпусков ценных бумаг; г) продолжить участие в работе по законодательному определению производных финансовых инструментов. В 2007 году банковский сектор продолжит свое поступательное развитие. Рост банковского сектора будет обусловлен продолжающимся ростом российской экономики и опережающим расширением спроса на банковские услуги. Вместе с тем российский банковский сектор будет испытывать увеличивающееся конкурентное давление, как среди российских кредитных организаций, так и со стороны иностранных поставщиков банковских услуг. Причинами усиления конкуренции будут являться новые возможности трансграничного оказания банковских услуг иностранными финансовыми институтами российским клиентам в связи с продолжающейся валютной либерализацией, а также постепенное заполнение всех сегментов внутреннего рынка банковских услуг более качественными, сложными, но и более затратоемкими банковскими продуктами. Деятельность Банка России по реализации этой Стратегии будет осуществляться по трем направлениям.
Во-первых, это - участие в разработке соответствующих законодательных решений и принятие собственных нормативных актов, направленных на повышение финансовой устойчивости, увеличение конкурентоспособности российских кредитных организаций, усиление защиты интересов инвесторов, кредиторов и вкладчиков, укрепление доверия к банковскому сектору.
Во-вторых, это - продолжение реализации мер, направленных на совершенствование банковского надзора, в первую очередь на развитие содержательного риск-ориентированного надзора, на повышение качества оценки финансовой устойчивости кредитных организаций.
В-третьих, это последовательная реализация законодательства о противодействии отмыванию преступных доходов и финансированию терроризма.
Заключение
В результате выполненных исследований можно сделать следующие выводы.
Система отношений внутри банковского сектора, характер управления и контроля со стороны Центрального банка, принципы взаимоотношений банков и их клиентов, расчеты с государственным бюджетом и т.д. в значительной степени определяют состояние экономической жизни страны в целом.
На сегодняшний день в России сформировалась двухуровневая банковская система:
первый уровень - Центральный банк России,
второй уровень - коммерческие банки и другие финансово-кредитные учреждения, осуществляющие отдельные банковские операции.
Главная задача Центрального банка России заключается в том, чтобы методами кредитно-денежной политики обеспечить нормальное экономическое развитие страны, т. е. соответствие количества денег в обращении потребностям сохранения стабильных цен, росту занятости населения, увеличению количества и повышению качества производства разнообразной продукции, расширению экспортно-импортных операций.
При решении указанных задач Центральный банк выполняет различные функции, определенные законодательством.
Основными функциями ЦБ являются:
Монопольная эмиссия банкнот;
Банк банков;
Банкир правительства;
Кредитование государства и управления государственным долгом.
Функции Центрального банка реализуются через различные операции и инструменты.
Все большее значение в банковской сфере России приобретают коммерческие банки. Российские коммерческие банки выполняют разнообразные функции, занимаясь практически всеми видами кредитных, расчетных и финансовых операций, связанных с обслуживанием хозяйственной деятельности своих клиентов.
Тем более важны вопросы взаимоотношения ЦБ и КБ.
В работе достаточно подробно рассмотрены важные вопросы:
Рефинансирование кредитных организаций
Банковский надзор над кредитными организациями
Базовая модель рейтинговой оценки деятельности коммерческих банков CAMEL
Рейтинговая оценка надёжности банка
Лицензирование деятельности кредитных организаций.
Банком России разработаны и в настоящее время действуют механизмы рефинансирования (кредитования) банков, которые можно разделить на 2 группы, различающиеся по степени оперативности принятия Банком России решения о предоставлении кредита. Один из них – кредитование под залог (блокировку) ценных бумаг из Ломбардного списка Банка России. Другой – кредитование под залог векселей, прав требования по кредитным договорам организаций сферы материального производства и (или) поручительства кредитных организаций.
В соответствии с Федеральным законом "О Центральном банке Российской Федерации (Банке России)" главными целями банковского регулирования и надзора являются поддержание стабильности банковской системы страны и защита интересов кредиторов и вкладчиков. Банк России последовательно реализует задачи, определенные данным Законом. В Стратегии развития банковского сектора Российской Федерации на период до 2008 года в числе важнейших задач названы развитие системы регулирования банковской деятельности и практики осуществления банковского надзора на основе внедрения международно признанных подходов, включая совершенствование системы лицензирования, текущего надзора и процедуры отзыва лицензий.
На основании базовой модели CAMEL большинство банков рассчитывают лимиты на активные операции, управляют кредитными рисками на межбанковском рынке.
Рейтинговая оценка надежности банка позволяет соизмерить и выявить тенденцию его надежности за анализируемый период, а также дать сравнительную оценку с другими банками, основываясь на одном стандартном подходе к их оценке. Кроме того, сравнение результатов расчетов обеспечивает дополнительную информацию о наиболее сильных и слабых сторонах деятельности банка.
На примере