Курс лекций




 6 10
5 1
3
7
 Банк
Банк
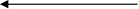 Поставщика
плательщика
9 2 8
1 – заявление на открытие 6 – предъявление чека
чекового депозита в банк к оплате
(с внесением денег) 7 - чек для оплаты
2, 3 – открытие счета и 8, 9 – списание и перевод
выдача чековой книжки денег в оплату чека
4 – отгрузка товара (кредитовое авизо)
5 – выдача чека 10 – зачисление денег на
счет поставщика
4. Для осуществления межбанковских расчетов нужно установить корреспондентские отношения (это совокупность возможных форм сотрудничества, возникающих между банками). Необходимость межбанковских корр. отношений возникает по ряду причин:
банк не может оказать какие-либо услуги своим клиентам по причине отсутствия лицензии;
банк-корреспондент может оказать услуги клиенту лучше, быстрее и дешевле;
в целях проведения расчетов между клиентами, счета которых открыты в других банках.
Существует несколько способов открытия корреспондентских счетов:
корр. счет на балансах банков-корреспондентов (прямые межбанковские расчеты).


 Банк 1
Банк 2
Преимущества прямых расчетов:
отвечают интересам клиентов, имеющих устойчивые отношения с клиентами других банков;
ускорение расчетов;
появляются благоприятные условия для проведения взаимозачетов;
расширяются возможности для активной работы на рынке.
Недостаток: распыление средств.
2) корр. счета банков-корреспондентов на балансе третьего банка (как правило, в ЦБ). Последний выступает контролирующим органом за
системой расчетов, организатором процедуры перевода средств.
Банк 1 Банк 2


 Банк
3

3) клиринговый корр. счет – счет, основанный на зачете взаимных требований и обязательств. Процесс взаимозачета обязательств участников клиринга называют клиринговым сеансом. Он проводится несколько раз в течение дня в заранее установленное время. Существует 2 варианта окончательных расчетов при многостороннем клиринге:
а) классический – каждому участнику открывается транзитный счет, на котором учитываются обязательства и требования, выводится сальдо, которое и передается на основной корр. счет в ЦБ;
б) авансовый – при клиринговой палате открывается счет, куда авансом переводится определенная сумма с корр. счета. Если возникает дебетовое сальдо, то клиринговая палата может предоставить кредит.
Для открытия корр. счета банком предоставляются заявление, карточка с образцами подписей уполномоченных лиц и оттиском печати, переводной телеграфный ключ и список филиалов, которым предоставляется право осуществлять операции по корр. счету.
По мере развития межбанковских расчетов коммерческие банки стали получать право на пользование овердрафтом (краткосрочным кредитом). В России их количество неуклонно снижается по причинам высокой задолженности по овердрафту (из-за нарушений при проведении внутрибанковских платежей, несвоевременного зачисления средств, невозврата кредитов клиентами банков).
Тема:Ресурсы коммерческих банков.
Структура ресурсной базы.
Собственные средства банка.
Привлеченные средства банка.
Заемные средства банка.
Существует несколько точек зрения на структуру ресурсной базы. Так, например, некоторые ученые делят ресурсы коммерческого банка на собственные и чужие. По такой классификации происходит слияние привлеченных и заемных средств в одну категорию – «чужие средства». Мы же обратимся к более развернутой структуре банковских ресурсов.
собственный капитал (совокупный капитал)
уставный капитал
фонды
нераспределенная прибыль
- привлеченные средства
- депозитные источники
- не депозитные источники
- заемные средства
- межбанковский кредит
кредит ЦБ
Капитал банка является источником финансирования отдельных банковских операций и критерием оценки его финансового положения. Чем больше размер УК, тем более устойчив банк (хотя это отрицательно влияет на получение прибыли).
Привлеченные средства могут быть дешевыми (вклады до востребования, выпуск векселей) и дорогими (срочные депозиты); устойчивыми (выпуск сертификатов) и неустойчивыми (счета д/в). Чем больше удельный вес стабильной и дешевой части пассивов банка, тем стабильнее его положение и выше доходность. Хотя здесь есть одно «но»: средства на счете до востребования наиболее дешевы, но непредсказуемы, а высокая их доля в ресурсах ослабляет ликвидность банка.
Наконец, заемные средства. Этот источник используется в крайних случаях, когда все другие источники (более дешевые) исчерпаны. Кроме дороговизны есть и другая опасность: высокая их доля лишает банк самостоятельности, делает его зависимым от кредиторов.
2. Собственный капитал банка – есть реальная сумма собственных ресурсов, которая может быть использована для выполнения следующих функций:
1) Регулирующая функция. Органы банковского надзора в лице ЦБ устанавливают минимальный уровень банковского уставного капитала для вновь создаваемых банков и минимальный размер капитала для действующих банков.
В ходе рыночных реформ в России проводилась политика, направленная на сближение отечественных и международных стандартов капитала. В соответствии с Инструкцией №1 «О порядке регулирования деятельности КБ » минимальный размер уставного капитала для вновь создаваемых банков был установлен на уровне 5 млн. ЕВРО, и также для действующих банков. При этом на деятельность банков с недостаточным размером собственных средств были наложены определённые ограничения. Данные банки не могут:
проводить банковские операции за пределами РФ (кроме открытия и ведения корр. счетов в банках- нерезидентах для осуществления расчётов по поручению физ. и юр. лиц)
осуществлять операции по привлечению и размещению драгоценных металлов.
открывать филиалы создавать дочерние организации за рубежом.
принимать участие в капитале кредитных организаций на сумму, превышающую 25% капитала этих кредитных организаций.
2) Защитная функция. Коммерческим банкам, функционирующим в условиях рынка, предоставляется полная экономическая самостоятельность, а также предусматривается экономическая ответственность. Суть экономической ответственности банка заключается в том, что собственные средства служат обеспечением его обязательств. Иными словами, банковский капитал является предельной величиной гарантии ответственности перед вкладчиками и кредиторами. Он играет роль своеобразной подушки и позволяет банку продолжать свою деятельность в случае возникновения крупных непредвиденных потерь и затрат. Банки для финансирования такого рода расходов используют прежде всего различные резервные фонды, но могут быть в жизни столь неблагоприятные периоды, что и этих фондов недостаточно. В таких случаях используется уставный капитал. В случае процедуры банкротства собственные средства коммерческого банка используются на погашение задолженности перед бюджетом, держателями облигаций и прочих долговых обязательств, вкладчиками денежных средств на срочные депозиты и депозиты до востребования.
3) Оперативная функция. В отличии от нефинансовых организаций для банка оперативные функции капитала считаются второстепенными. Как правило, банки стараются избежать размещения собственных средств в краткосрочные активы. Собственные средства служат для банка источником развития его материальной базы, они используются для приобретения зданий, необходимых ему машин, оборудования, вычислительной техники и т.п.
Собственный капитал включает:
Во-первых, Уставный (акционерный) капитал, который формируется либо через эмиссию акций, либо накопление прибыли (капитализация доходов).
В первом случае капитал формируется как сумма номинальной стоимости всех размещенных среди акционеров акций.
В случае капитализации на формирование УК могут быть направлены:
средства РФ, превышающие максимальный рубеж;
средства от переоценки ОФ по решению правительства;
остатки Фонда экономического стимулирования по результатам года;
дивиденды начисленные, но не выплаченные;
нераспределенная прибыль по итогам года.
Во-вторых, Резервный капитал, который используется на покрытие возможных (непредвиденных) расходов. Формируется за счет отчислений из чистой прибыли. Его размер не должен быть ниже 15% от УК, в противном случае отчисления в Фонд производятся из прибыли до налогообложения. Если РФ достигает своей предельной величины (определяется Уставом банка), то средства Фонда должны капитализироваться и его формирование начинается заново.