Курс лекций
субъектов, и если получатель денег – клиент
банка, то происходит перечисление средств
со счета одного клиента на счет другого;
если получатель- клиент другого банка, то
происходит перечисление средств со счета
плательщика на корр.счет банка, в котором он
обслуживается, а затем на корр.счет КО, в
которой обслуживается получатель
2)объекты : товарные – движение денег в оплату товара;
бестоварные – деньги перечисляются на основе каких-
либо финансовых обязательств,
например, погашение кредитов, оплата
ценных бумаг.
3)место проведения : в зависимости от охвата территории:
одногородние расчеты (и плательщик, и полу-
чатель денег находятся в пределах одного
населенного пункта)
иногородние и международные
4) принципы организации безналичных расчетов :
Все расчеты осуществляются а)только через банк б)под контролем всех его участников.
А) через банк потому что государство, таким образом, контролирует объем денег в обращении.. Как известно, денежная масса может быть как в наличной, так и в безналичной форме. Принуждая предприятия держать средства в безналичном виде, государство получает возможность контролировать больший объем денег (наличность практически бесконтрольна).
Б) под контролем всех участников, чтобы исключить возможность ошибки и разбазаривания денег.
Платежи со счета осуществляются по распоряжению владельцев, и это право клиента не может быть ограничено (исключение: деньги могут быть списаны по решению суда). Если денег на счете достаточно, чтобы удовлетворить все требования, предъявленные к счету, то списание средств осуществляется в порядке поступления распоряжений клиента на списание (календарная очередность). Если же денег не достаточно, то списание происходит в очередности согласно Гражданскому Кодексу. При недостатке средств для оплаты расчетных документов, банк, в редких случаях (если клиент первоклассный, а недостаток денег – явление краткосрочное) может предоставить кредит, т.е. оплатить документы за счет собственных ресурсов, а при поступлении денег на счет, взыскать эту сумму.
Срочность платежей. Соблюдение этого принципа позволяет субъектам безналичных расчетов более рационально построить свой денежный оборот, точно определить потребность в заемных средствах и, таким образом, управлять ликвидностью своего баланса. Различают:
досрочный платеж (предоплата, аванс) – платеж до отгрузки товаров;
платеж после отгрузки товаров;
пролонгированный (отсроченный) – платеж осуществляется через определенный срок после завершения торговой операции;
просроченный (при отсутствии у плательщика средств).
Обеспеченность платежей, т.е. наличие у плательщика ликвидных средств, которые могут быть использованы для погашения обязательств перед получателем. Различают:
оперативную обеспеченность, т.е. наличие достаточной для платежа суммы ликвидных средств 1-го класса (денежные средства);
перспективную обеспеченность – это оценка платеже- и кредитоспособности плательщика.
5) Наличие посредников : прямые и транзитные (через корр.счет)
Риски : - операционные (ошибка в оформлении расчетов);
мошенничества (недобросовестность работника банка, которые знают номера счетов клиентов и могут этим воспользоваться в своих интересах);
задержки платежа;
Делькредере (неплатежа).
Очередность. При наличии денег на счете действует календарная очередность, при недостаточности средств - в соответствии со ст. 855 ГК РФ: См. порядок очередности!!!
1) осуществляется списание по исполнительным документам денег для удовлетворения требований о возмещении вреда, причиненного жизни и здоровью, взыскание алиментов;
2) по исполнительным листам для расчетов по выплате выходных пособий, оплате труда, вознаграждения по авторскому договору;
по платежным документам по оплате труда, отчисления во Внебюджетные Фонды (Фонд социального страхования, ПФ, Фонд занятости);
платежи в бюджет и Внебюджетные фонды;
удовлетворение других денежных требований по исполнительным документам;
списание по платежным документам в порядке календарной очередности.
3. Форма безналичных расчета – совокупность взаимосвязанных элементов, включая схему документооборота, платежный документ и способ платежа (порядок перевода денежных средств). В соответствии с классификацией БМР (г. Базель) способ платежа может быть либо а) кредитовым, либо б) дебетовым.
А) Кредитовый перевод характеризуется тем, что деньги сначала списываются со счета плательщика, а затем перечисляются на счет получателя. При этом инициатива платежа принадлежит плательщику (дебитору), который дает распоряжение банку кредитовать счет получателя средств. Кредитовый перевод занимает почти 90% платежного оборота. В качестве расчетного документа в российской практике могут использоваться платежные поручения или требования-поручения, акцептованные плательщиком.
Б) Дебетовый перевод: сначала деньги зачисляются на счет получателя, а потом происходит их списание со счета плательщика. Инициатива начала перевода принадлежит кредитору, который направляет платежный документ, подтверждающий долг дебитора. В качестве платежного документа может выступать вексель, требование, чек, инкассовое поручение на безакцептное списание средств, аккредитив.
Эффективность отдельных форм безналичных расчетов определяется следующими показателями:
сближение моментов получения товара и его оплаты;
трудоемкость расчетной операции;
возможность осуществления контроля всеми участниками расчетов.
Формы безналичных расчетов:
1) Акцептная форма расчетов (инкассовая форма, расчеты платежными требованиями).
1
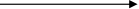
 Поставщик
Плательщик


 2 8
4 5
Банк 3 Банк
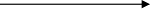
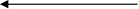 Поставщика
плательщика
7 6
1 – отгрузка товара 5 – возвращение документов
2 – предъявление платежного с акцептом
требования на инкассо 6 – списание денег со счета
3 – рамбурсное требование плательщика
оплаты