Підвищення конкурентоспроможності банку на ринку банківських послуг (на матеріалах АКБ "Приватбанк")
- зняття % до закінчення терміну договору - немає;
- довкладення - так. Здійснюються або шляхом внесення готівки, або шляхом регулярних перерахувань із пенсійної картки.
- мінімальна сума довкладень - 10 грн.
- максимальна сума збільшення коштів на вкладі протягом місяця - 10 000 грн. на місяць для вкладів у національній валюті. Вирахування місяця починається з дати оформлення договору, а не з дати надходження коштів.
- зняття частини вкладу - без розірвання договору немає;
- дострокове розірвання - так, у відділенні банку, у межах одного населеного пункту, де оформлявся вклад. При достроковому розірванні передбачена виплата клієнтові відсотків за кожний неповний термін вкладу за зниженою процентною ставкою:
- до закінчення 3-х місяців - за ставкою, помноженою на коефіцієнт 0,33;
- у період від 3-х до 6-ти місяців - за ставкою, помноженою на коефіцієнт 0,5;
- у період від 6-ти до 12 місяців - за ставкою, помноженою на коефіцієнт 0,67.
Сума нарахованих процентів за цілу кількість термінів вкладу (6, 12 місяців), що пройшли з моменту оформлення договору, виплачується в повному обсязі. У випадку участі Вкладника в кредитних програмах Приват-Банку, за письмовим погодженням з БАНКОМ дострокове повернення вкладу здійснюється з виплатою процентів у повному обсязі за фактичний термін розміщення коштів.
- вид % ставки - у відповідністі з вимогами нової редакції Цивільного Кодексу України протягом кожного терміну вкладу (6, 12 місяців) % ставка за вкладом не змінюється;
В табл. 3.5 наведені основні показники динаміки роботи АКБ “Приват-банк” в секторі пенсійних рахунків в Україні у 2003 – 2006 роках та положення банків-конкурентів.
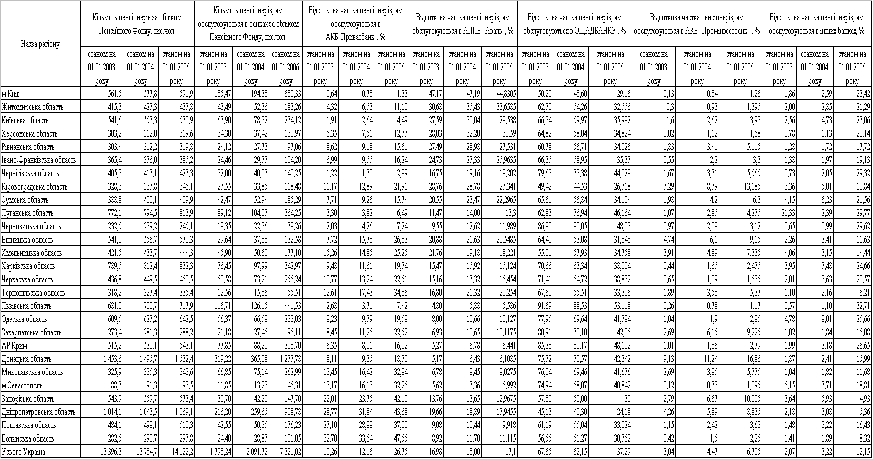
Таблиця
3.5 Динаміка
показників
роботи АКБ
“Приватбанк”
в секторі пенсійних
рахунків та
відносне положення
конкурентів
На підставі Постанови Кабінету Міністрів України №1596 від 30.08.1999р. (зі змінами і доповненнями), а також відповідних законодавчих і нормативних актів України ПриватБанк пропонує відкриття рахунків для отримання адресної матеріальної допомоги та соціально-орієнтованих виплат (табл.3.6).
Таблиця 3.6 Умови відкриття поточного рахунку, оформлення пластикової картки для отримання адресної матеріальної допомоги та соціально-орієнтованих виплат в АКБ “Приватбанк”
| 1. Відкриття поточних/карткового рахунку безробітних | Безкоштовно |
| 2. Зарахування державної допомоги по безробіттю | безкоштовно |
| 3. Інші зарахування (крім державної допомоги по безробіттю) | 1% від суми |
| 4. Зняття готівки з поточних/карткових рахунків безробітних | 0,5% від суми |
| 5. Безготівкове перерахування коштів з поточних/карткових рахунків безробітних | 1% від суми |
| 6. Обслуговування платіжних карток безробітних у торгово-сервісній мережі | Безкоштовно |
Для виплати матеріальної допомоги та соціально-орієнтованих виплат через рахунки, відкриті в ПриватБанку, одержувачу допомоги необхідно:
1. Звернутися до будь-якого відділення ПриватБанку з проханням про відкриття рахунку для отримання допомоги
2. За своїм бажанням оформити:
a) Поточний рахунок
- Договір на відкриття поточного рахунку;
- Заява на перерахування допомоги на рахунок, відкритий у ПриватБанку (за місцем призначення допомоги або її фінансування);
б) Пластикова картка
- Анкета-заява на оформлення пластикової картки і відкриття картрахунку;
- Договір на обслуговування пластикової картки;
- Заява на перерахування допомоги на рахунок, відкритий у ПриватБанку (за місцем призначення допомоги або її фінансування).
Для оформлення зазначених договорів обов'язковою умовою є надання клієнтом:
- паспорта (або документа, що його заміняє);
- довідки з податкової інспекції про присвоєння ідентифікаційного номера;
- документа, що підтверджує призначення допомоги і її отримання (свідоцтво про призначення допомоги, довідка від організації, що призначає або фінансує допомогу).
3. Передати заяву до відповідної організації для перерахування допомоги на рахунок, відкритий в ПриватБанку.
У випадку, якщо Ви вже маєте в ПриватБанку рахунки (поточний рахунок, пластикову картку), виплати можуть зараховуватися на вже наявні у Вас рахунки.
На основі результатів тендеру серед українських банків, що було проведено у 1998 році Єврейським Фондом України, ПриватБанк було вибрано уповноваженим банком, що здійснює виплати грошової допомоги Швейцарського Фонду допомоги жертвам Холокосту. Допомога виплачується своєчасно, якісно і без найменших затримок, про що свідчать подяки від одержувачів допомоги й керівництва Єврейського Фонду.
Згідно Постанови Кабінету Міністрів від 07.09.2000р. №1403 Приват-Банк включено у число банків-агентів, уповноважених здійснювати виплати компенсації за рахунок коштів Федеративної Республіки Німеччини громадянам України, що постраждали від переслідувань нацистів у роки Другої світової війни.
У серпні 2001 року Приват Банк, разом з іншими 10 уповноваженими банками, згідно з Постановою Кабінету Міністрів України почав здійснювати компенсаційні виплати громадянам України, що постраждали у роки Другої світової війни від переслідувань нацистів з Федерального фонду Німеччини “Пам‘ять, відповідальність і майбутнє”
Із серпня 2001 року у банку обслуговано більше 100 тисяч одержувачів.
З урахуванням особливостей даної категорії клієнтів, банк пропонує для них комплекс послуг, що дозволяють людям ефективно розпоряджатись отриманими коштами.
За час дії програми ПриватБанк здійснив більше 370 000 компенсаційних виплат пострадалими від нацизму.
Практика показала, що при такому підході задоволеними залишаються обидві сторони – і банк і одержувачі. Це знаходить своє відображення у громадській думці й підтверджується вдячними листами, що надходять на адресу банку від організацій, що координують й контролюють процес виплат у регіонах, зокрема, від Волинського, Дніпропетровського, Донецького, Київського обласних відділень Українського національного фонду “Взаєморозуміння і примирення”, а також Кримського союзу в'язнів - жертв нацизму.
Протягом усього часу своєї роботи на ринку, ПриватБанк прагне надати своїм клієнтам максимальну кількість сучасних банківських послуг. Основним пріоритетом роботи банку є якість цих послуг, увага до клієнтів, створення насправді партнерських відносин між банком і його клієнтами.
Сьогодні ПриватБанк радий запропонувати одержувачам компенсаційних виплат комплекс банківських послуг, що виділяються своїми вигідними умовами:
1) Депозитний вклад "До 18-річчя” – це прекрасна можливість накопичення коштів на користь дітей й онуків. Умови даного договору дозволяють вибрати найбільш прийнятну суму вкладу. А виплата вкладу й нарахування відсотків здійснюються при досягненні його одержувачем 18-річного віку;
Таблиця 3.7 Умови вкладу “Копилка дітям”
| Термін вкладу | 1 рік, з пролонгаціей на новий строк |
| Валюта вкладу | Гривня, Долари США, Євро |
| Довкладення | Готівкою |
| Відсотки | 1 раз у рік наприкінці терміну вкладу, капіталізуються, виплачуються при розірванні договору |
| Відсоткові ставки |
- у гривні - у валюті |
| Дострокове розірвання |
- вкладником - проценти виплачуються за цілу кількість років в повному обсязі, та за кожний неповний термін вкладу: - до витікання 3-х місяців - за ставкою, помноженою на коефіцієнт 0,33; - у період від 3-х до 6-ти місяців - за ставкою, помноженою на коефіцієнт 0,5; - у період від 6-ти до 12 місяців - за ставкою, помноженою на коефіцієнт 0,67; - одержувачем (дитиною) - проценти за фактичний строк. |
Опис послуги “Вклад Копилка дітям”.
Вклад укладається на термін 1 рік. Після закінчення терміну договір вважається автоматично продовженим на новий термін. Передбачена можливість збільшення суми коштів на рахунку шляхом довкладень. Видача частини суми вкладу не передбачена. Тематичні депозитні вклади “Копилка дітям” укладаються на користь неповнолітніх дітей (віком від 1 місяця до 17 років) у гривні, доларах США і євро. Дитина (Одержувач) вступає у володіння вкладом на наступний день після досягнення 18-річного віку і може розпоряджатися вкладом за умови пред‘явлення паспорту і договору. До цього моменту вкладом розпоряджається ВКЛАДНИК (той, хто оформив вклад).
Проценти виплачуються одночасно із сумою вкладу при розірванні договору. Процентна ставка протягом терміну дії договору не змінюється. При продовженні договору розрахунок процентів на кожний новий термін вкладу здійснюється за процентною ставкою, що діє в БАНКУ для продовжених вкладів даного виду на день, наступний за датою закінчення попереднього терміну вкладу. Проценти нараховуються наприкінці строку вкладу. Проценти за черговий строк вкладу нараховуються на суму коштів на рахунку, враховуючи нараховані раніше проценти.
До досягнення Одержувачем 18-ти літнього віку виплата процентів за ставкою договору здійснюється за цілу кількість років в повному обсязі. При цьому за кожний неповний термін вкладу:
- до витікання 3-х місяців - за ставкою, помноженою на коефіцієнт 0,33;
- у період від 3-х до 6-ти місяців - за ставкою, помноженою на коефіцієнт 0,5;
- у період від 6-ти до 12 місяців - за ставкою, помноженою на коефіцієнт 0,67
По досягненню Одержувачем 18-ти літнього віку проценти виплачуються за ставкою договору за фактичний термін користування вкладом.
До договору безкоштовно може бути складене заповідальне розпорядження. За бажанням можна оформити довіреність на розпорядження своїм вкладом іншій особі. Для оформлення вкладу клієнт повинен надати паспорт і довідку податкової інспекції про присвоєння ідентифікаційного номера.
2) "Накопичувальний вклад" – це програма довгострокового формування заощаджень. Якщо Ви бажаєте застрахувати себе на випадок якихось непередбачених ситуацій, Ви можете накопичувати гроші на цьому вкладі без обмеження строку. І не тільки шляхом нарахування процентів, а й за рахунок додаткового внесення коштів на рахунок.
Опис послуги “Накопичувальний депозитний вклад”.
Вклад укладається на строк 12 місяців. Мінімальний строк дійсності договору – 6 місяців, тобто при розірванні договору до збігу 6 місяців із моменту укладення договору сума раніше виплачених процентів утримується із суми вкладу. Після перебігу 6 місяців проценти виплачуються за фактичний строк користування вкладом.
Передбачено можливість збільшення суми коштів на рахунку шляхом додаткових вкладень. Видача частини вкладу не передбачена.
Проценти нараховуються і виплачуються щомісячно за складною схемою нарахування, тобто проценти нараховуються на суму вкладу й суму неотриманих раніше процентів. Процентна ставка може змінюватись протягом строку дії договору.
До договору безкоштовно може бути складено заповідальне розпорядження. За бажанням можна оформити довіреність на розпорядження своїм вкладом іншій особі. Для оформлення вкладу клієнт повинен надати паспорт і довідку державної податкової інспекції про присвоєння ідентифікаційного номера.
3) "Приват-вклад" – це можливість вільного розпорядження сумою вкладу й відсотками. Цей вклад дозволить Вам знімати або вносити кошти при цьому процентний доход нараховується незалежно від того, яка сума залишається на Вашому рахунку.
Таблиця 3.8 Характеристики вкладу “Приват-вклад”
| Коротка характеристика вкладу | |
| Термін вкладу | 12 місяців |
| Валюта вкладу | Гривня, Долари США, Євро |
| Довкладення | Передбачені |
| Відсотки | Помісячно |
| Відсоткові ставки |
- у гривні - у валюті |
| Дострокове розірвання |
- до 1-го місяца - за ставкою вкладу "До запитання"; - після 1-го місяца - за фактичний строк. |
Опис послуги “Приват-вклад”.
Вклади укладаються на термін 12 місяців. При розірванні договору до збігу 1-го місяця з моменту укладання проценти нараховуються по ставці вкладу "До запитання". Після закінчення 1-го місяця проценти виплачуються за фактичний термін користування вкладом по ставці, вказаній у договорі. Передбачена можливість збільшення суми коштів на рахунку шляхом довкладень, а також зняття частини суми вкладу без розірвання договору.
Прості проценти нараховуються і виплачуються щомісяця. На суму неотриманих раніше процентів проценти не нараховуються. Процентна ставка протягом терміну дії договору не змінюється.
Після закінчення терміну вкладу здійснюється автоматична лонгація договору на термін вкладу, зазначений при оформленні без явки вкладника до банку. При цьому розрахунок відсотків на кожний новий термін вкладу здійснюється за процентною ставкою, що діє в БАНКУ для депозитних вкладів даного найменування, які продовжуються, на день закінчення попереднього терміну вкладу, без укладення додаткових угод до договора. Проценти за наступний термін вкладу нараховуються на суму вкладу.
До договору безкоштовно може бути складене заповідальне розпорядження. При бажанні можна оформити доручення на розпорядження своїм внеском іншій особі. Для оформлення вкладу клієнт повинний надати паспорт і довідку державної податкової інспекції про присвоєння ідентифікаційного номера.
4) Оформлення строкового депозитного вкладу з щомісячною виплатою процентів забезпечить Вам реальну щомісячну прибавку до пенсії. При цьому можна обрати вклад із гарантованою процентною ставкою або з такою, що змінюється в залежності від стану фінансового ринку України.Варто зазначити, що усі ці внески оформляються як у гривні, так і у ЄВРО або американських доларах.
Таблиця 3.9 Процентні ставки по пенсійним, соціальним та компенсаційним вкладам у гривнях
| Вид вкладу | Термін вкладу | Процентна ставка |
| Вклад "Копилка" | 6 місяців | 10,50% річних |
| Пенсійний накопичувальний | 6 місяців | 11,00% річних |
| Вклад "Копилка" | 12 місяців | 12,25% річних |
| Приват-вклад | 12 місяців | 5,0% річних (0,41% на місяць) |
| До запитання | 12 місяців | 1,00% річних |
| Поточний рахунок пенсіонера | 12 місяців | 4,00% річних |
| Пенсійний накопичувальний | 12 місяців | 12,50% річних |
| Строковий пенсійний | 12 місяців | 12,25% річних |
| Вклад "Копилка дітям" | 12 місяців | 12,25% річних |
Мінімальна сума вкладу 200 гривень.
Процентні ставки наведені для м Дніпропетровська.
Таблиця 3.10 Процентні ставки по компенсаційним вкладам у доларах США
| Вид вкладу | Термін вкладу | Процентна ставка |
| Вклад "Копилка" | 6 місяців | 7,0% річних |
| Вклад "Стандарт" із щомісячною виплатою процентів | 12 місяців | 8,50% річних |
| Вклад "Копилка" | 12 місяців | 8,75% річних |
| Приват-вклад | 12 місяців | 3,00% річних |
| Вклад "Копилка дітям" | 12 місяців | 8,75% річних |
Таблиця 3.11 Процентні ставки по компенсаційним вкладам у ЄВРО
| Вид вкладу | Термін вкладу | Процентна ставка |
| Вклад "Копилка" | 6 місяців | 6,0% річних |
| Вклад "Стандарт" із щомісячною виплатою процентів | 12 місяців | 7,5% річних |
| Вклад "Копилка" | 12 місяців | 7,75% річних |
| Приват-вклад | 12 місяців | 3,00% річних |
| Вклад "Копилка дітям" | 12 місяців | 7,75% річних |
Мінімальна сума вкладу 50 доларів США і 50 Євро
Процентні ставки наведені для м.Дніпропетровська
3.2 Маркетингові заходи підвищення конкурентоспроможності та економічний ефект впровадження комплексу маркетингу в сегменті соціально-орієнтованих банківських послуг для пенсіонерів
Посилення конкурентної боротьби та розвиток сучасних інформаційних технологій призводить до того, що маркетинг стає одним з основних Іструменттів підвищення ефективності банківської діяльності. Банківський маркетинг – це зовнішня і внутрішня політика, ідеологія і тактика діяльності банку залежно від конкретної суспільно-політичної і економічної ситуації.
Ринок банківських послуг характеризується постійними і швидкими змінами, оперативно реагувати на які дозволяє проведення адекватних маркетингових заходів. Приватбанк вже понад 10 років поспіль тримає лідерство у вітчизняній банківській сфері, завдяки застосуванню у своїй діяльності прогресивних, інноваційних та безризикових методів маркетингу для розробки гнучкої ринкової стратегії, що дозволяє спрямувати ресурси в ті сегменти ринку банківських послуг, які здатні принести максимальний комерційний та іміджевий ефект.
Основний принцип банківського маркетингу на сучасному етапі зводиться до наступної тези, в якій сконцентрована сутність банківської діяльності в умовах ринкової економіки, – вивчати потреби своїх клієнтів і задовольняти їх краще, ніж конкуренти. Приватбанк, на відміну від інших банків, дотримується цього принципу, орієнтуючись на досягнення не лише високих власних прибутків, а й збалансованого врахування інтересів банку, його клієнтів і суспільства в цілому. Незаперечним підтвердженням цього є постійна концентрація ресурсів банку на пріоритетних напрямах розвитку економіки України, фінансування виробництва та активізація інвестиційної діяльності.
Маркетинг банківських послуг є комплексною системою організації діяльності банку, орієнтованої на виявлення потреб і запитів споживачів та визначення сегментів ринку, на яких може бути знайдена ніша для реалізації нових банківських послуг і продуктів в умовах конкуренції з іншими банками. Основними елементами системи маркетингу банківських послуг є дослідження ринку банківських послуг; розробка і реалізація на цій основі ринкової (конкурентної) стратегії.
Інформаційну базу для ефективного управління діяльністю банку в умовах конкуренції формують систематичні дослідження ринку банківських послуг, які допомагають визначити і нейтралізувати банківські ризики та дозволяють оперативно реагувати на ринкові зміни за допомогою розробки і здійнення конкретних заходів щодо вивчення і розвитку ринку, підготовки альтернативних та гнучких рішень і, зрештою, досягти кінцевої мети діяльності – прибуткового і довгострокового функціонування банку.
Необхідною умовою успішної маркетингової діяльності банку є здійснення багатофакторного аналізу зовнішнього середовища, оцінка внутрішніх ресурсів банку та безперервність процесу проведення маркетингових досліджень. Швидкість та адекватність реакцій на зміни факторів зовнішнього середовища, ефективне керівництво діяльністю банку в умовах конкурентної боротьби та розробка стратегії поведінки на ринку банківських послуг залежать від знань конкретної ситуації, що склалася на ринку, джерелом яких є маркетингові дослідження.
Важливе значення при проведенні дослідження ринку банківських послуг має з’ясування позиції банку на ринку банківських послуг – визначення його конкурентних переваг. На практиці конкурентні переваги банку можуть мати різноманітні форми: імідж банку; висока якість послуг; величина статутного капіталу та активів; кореспондентська мережа; система розрахунків і спектр послуг; розгалуженість мережі філій; ефективна реклама; грамотний менеджмент; накопичений досвід роботи тощо.
Ефективним засобом, який дозволяє вчасно адаптуватись до змін ринкових умов та досягнути беззаперечних конкурентних переваг на ринку банківських послуг, є систематичні маркетингові дослідження. Для досягнення поставлених цілей розвитку банк повинен з допомогою маркетингових методів досліджувати й аналізувати оточуюче його маркетингове середовище і досягати балансу між зовнішнім середовищем, внутрішніми умовами і стратегією розвитку банку.
Стратегія проведення маркетингових досліджень базується на зборі, опрацюванні різноманітної інформації (внутрішньої і зовнішньої), її структуруванні та приведенні до вигляду зручного для прийняття управлінських рішень. Об’єктами маркетингових досліджень є ринок банківських послуг, банківські послуги, споживачі (клієнти), внутрішнє та зовнішнє середовище, конкуренція.
Тенденції розвитку ринку банківських послуг свідчать про актуальність питання формування максимально наповненого, збалансованого відносно рентабельності та різноманітності портфелю послуг у межах кожного окремого банку та досягнення балансу між вже існуючими і новими банківськими послугами. Поряд з розширенням спектру банківських послуг, все більшого значення набувають такі чинники, як репутація банків, тривалість операційного дня, якість та оперативність надання послуг, географія філій тощо. Отже, уявлення про надійність банку базується не тільки на аналізі економічних даних, а й на узагальненні вже існуючих думок про банк.
Банк, що відповідає всім критеріям, які висувають клієнти до сучасної фінансової установи, де вони бажали б обслуговуватися; банк відомий завдяки високому авторитету, фінансовій стабільності, виваженій кредитно-депозитній політиці, надійності збереження грошових заощаджень, широкому спектру послуг, швидкому та якісному обслуговуванню клієнтів – це Приватбанк.
Аналіз ринку банківських послуг свідчить, що основне місце в банківській сфері займає тенденція до інноваційних проривів у створенні та впровадженні широкого спектра сучасних високотехнологічних банківських послуг. Посилення конкуренції змушує банки активно застосовувати і впроваджувати різноманітні способи залучення нових та утримання існуючих клієнтів. Очевидно, що безперечну перевагу над своїми конкурентами мають ті банки, які йдуть в ногу з часом, швидко адаптуються до вимог ринку і зростаючих потреб клієнтів.
Конкурентних переваг та беззаперечного лідерства на ринку банківських послуг можна досягнути лише завдяки швидкій адаптації до змін зовнішнього середовища, вмінню задовольняти потреби клієнтів і створювати нові високо-технологічні банківські послуги, які будуть користуватись попитом. Отже, маркетинг в банку відіграє дуже важливу роль, бо конкурентна боротьба за нових клієнтів стає все більш гострою, а лояльність існуючих споживачів стає для банківських установ ключем до досягнення незаперечних конкурентних переваг на ринку банківських послуг.
Оцінка економічного та соціального ефекту розширення обсягів соціально-орієнтованих банківських продуктів на підвищення рентабельності роботи банку може бути проведена за допомогою побудови економетричної моделі. Суть моделі в наступному – про розширенні поточних залишків коштів на пенсійно-соціальних рахунках, а також при переведенні частки їх отримувачами на депозитні строкові рахунки комерційний банк отримує додаткову “відносно дешеву” ресурсну базу, яка значно вигідніше, ніж ресурси міжбанківського ринку.
Під економетричною моделлю розуміють рівняння регресії, яке встановлює кількісне співвідношення між дивідендною доходністю статутного капіталу банка і відсотковою часткою залишків на пенсійно-соціальних рахунках банка. Аналіз формування дивідендної доходності статутного капіталу банка за допомогою економетричних методів включає [63]: з’ясування чинників, що можуть впливати на розмір доходів; формування масиву статистичної інформації; знаходження регресійних залежностей (побудова регресійних моделей); економічна інтерпретація моделей і практичне використання.
В табл.3.12 наведені вихідні дані статистичних спостережень по АКБ “Приватбанк” для виявлення впливу структури залучених ресурсів фізичних осіб на дивідендний рівень доходності статутного капіталу банку.
В якості вхідних параметрів дослідження Х1, Х2, Х3 застосовуються :
Х1 - Процентна частка залишків на пенсійно-соціальних рахунках в загальному обсязі залучених коштів, % ;
Х2 - Процентна частка строкових депозитів фізичних осіб в загальному обсязі залучених коштів, %;
Х3 - Процентна частка кошів на поточних рахунках фізичних осіб в загальному обсязі залучених коштів, %;
В якості вихідної функції Y досліджується параметр:
Y - Дивідендна доходність статутного капіталу, %
При цьому в діапазоні Х1<1,1 – в табл.3.12 наведені реальні рівні дивідендної доходності статутного капітала АКБ “Приватбанк” в період часу 2002 рік – 1 квартал 2007 року, в діапазоні Х1>1,1 в табл. 3.12 наведені розрахункові дані, отримані моделюванням підвищення залишків на пенсійно-соціальних рахунках при інших незмінних параметрах ресурсної бази.
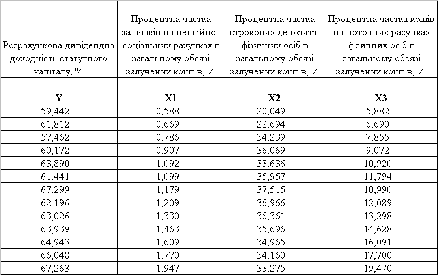
Таблиця
3.12 Вихідні дані
для економетричного
моделювання
На
основі наведених
даних спостережень
будуються
лінійна одновимірні
Y=f(X1) та багатовимірні
Y=f(X1,X2,X3) регресійні
моделі, яка
встановлює
залежність
доходності
статутного
капіталу банку
 від суми показників
статей залученого
платного капіталу
ресурсів
 ,
(
 ,
n – кількість
періодів, що
розглядаються)
в і-тий період
[89].
Одновимірна лінійна регресійна модель представляється як:
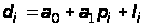 ,
(3.1)
де
 – постійна
складова доходу
(початок відліку);
 – коефіцієнт
регресії;
 – відхилення
фактичних
значень доходу
від оцінки
(математичного
сподівання)
 середньої
величини доходу
в і-тий період.
Існують
різні способи
оцінювання
параметрів
регресії.
Найпростішим,
найуніверсальнішим
є метод найменших
квадратів[6].
За цим методом
параметри
визначаються
виходячи з
умови, що найкраще
наближення,
яке мають
забезпечувати
параметри
регресії,
досягається,
коли сума квадратів
різниць
між фактичними
значеннями
доходу та його
оцінками є
мінімальною,
що можна записати
як
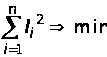 .
(3.2)
Відмітимо,
що залишкова
варіація (3.5) є
функціоналом
 від параметрів
регресійного
рівняння:
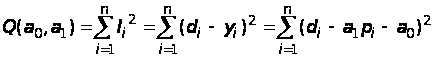 (3.3)
За
методом найменших
квадратів
параметри
регресії
і
є розв’язком
системи двох
нормальних
рівнянь [89]:
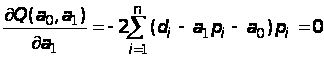 ,
(3.4)
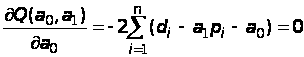 .
Розв’язок цієї системи має вигляд:
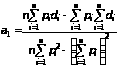 ,
(3.8)
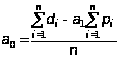 .
Середньоквадратична помилка регресії, знаходиться за формулою
 ,
(3.5)
Коефіцієнт детермінації для даної моделі
 (3.6)
повинен дорівнювати
:
 >0,75
– сильний
кореляційний
зв’зок, 0,36>>0,75
- кореляційний
зв’язок середньої
щільності;
<0,36
- кореляційній
зв’язок низької
щільності[89].
На рис.3.2 наведені результати регресійних розрахунків лінійної одновимірної моделі Y=f(X1), виконані за допомогою стандартних функцій “електронних таблиць” EXCEL-2000. Лнійне рівняння регресії