Підвищення конкурентоспроможності банку на ринку банківських послуг (на матеріалах АКБ "Приватбанк")
Рівняння лінійної регресії Y = 5,7256*X1 + 56,101
Коефіцієнт детермінації R2 дорівнює 0,6336.
Сила зв’язка – середньої щільності (більше 0,36 та менша 0,75).
Напрямок зв’язку – прямий .
Фізичний зміст величини коефіцієнта детермінації R2: вона показує, яку долю загальної дисперсії пояснює наше рівняння регресії. Коефіцієнт детермінації використовується для порівняння якості конкуруючих регресійних моделей, кожна з якої значуща.
Таким чином, підвищення на 1% залишків на пенсійно-соціальних поточних рахунках відносно загальної ресурсної бази приводить до підняття на 5,7256% значення рентабельності статутного капіталу банку.
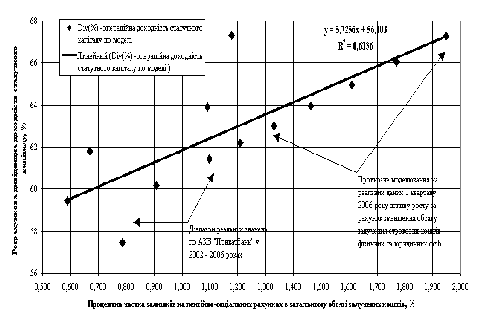
Рис. 3.1. - Регресійно-кореляційна залежність дивідендної доходності статутного капіталу банка від процентної частини пенсійно-соціальних залишків на рахунках залучених коштів банка
Перевірку значущості регресійного рівня здійснюють за критерієм Фішера F. Якщо величина F буде більше Fтабл, то ми вважаємо, що наше рівняння значуще. Як видно з даних розрахунків (табл.3.13), проведених за допомогою “електронних таблиць” EXCEL-2000, фактичне значення критерія Фішера для одновимірної вибірки з n-1=12 величин становить 19,01. Згідно з таблицями критичних значень критерія Фішера для лінійної вибірки з n-1=12 величин табличне значення Fтабл = 4,75 [89]. Таким чином, отримана регресійна залежність є значущою.
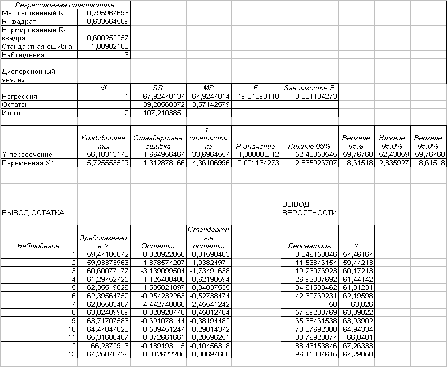
Таблиця 3.13 Результати розрахунків одновимірної регресійної залежності за допомогою стандартного програмного забезпечення “електронних таблиць” EXCEL-2000
Лінійна багатовимірна модель (ЛБМ) Y=f(X1,X2,X3) має такий вигляд
y=β0+ β1x1+ … + βpxp (3.7)
y – залежна змінна – ендогенна змінна
x1, x2…xp – залежні змінні – екзогенні змінні.
У зв’язку з тим, що економетрична модель обов’язково має випадкову помилку, модель (3.7) переписується у вигляді (3.8)
y=β0+ β1x1+ … + βpxp+ε (3.8)
де ε – випадкова помилка або перешкода.
Якщо після
необхідних
обчислень
визначені
чисельні значення
коефіцієнтів
β, то
кажуть, що ми
отримали оцінку
коефіцієнтів
моделі: ,
тобто оцінкою
коефіцієнта
β є його
чисельне значення
b=
 .
Якщо замінити у виразі (3.8) коефіцієнти моделі оцінками, то ми отримаємо такий вираз
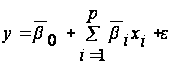 (3.9)
Основними передумовами використання моделі (3.7-3.9), а такі моделі ще називаються регресійними багатовимірними моделями, є такі:
M (ε)=0 математичне сподівання перешкоди равно 0;
перешкода
взаємонезалежна
із змінними
cov (xi, )=0
для 2-х визначень
перешкоди
коефіцієнтів
коваріації
між ними також
дорівнює 0 - cov
перешкода ε нормально розподілена величина з параметрами (0;1) ε=N (ε, 0;1)
від виміру до
виміру дисперсія
перешкоди не
змінюється

П’ята властивість. носить спеціальну назву: гомоскедастичність (однорідність). Якщо умова 5) не виконана, то кажуть, що дисперсія має властивість гетероскедастичності.
Чисельний аналіз регресійної моделі починають з того, що визначають значення регресійних коефіцієнтів β1... βр та коефіцієнтів β0, який має спеціальну назву – вільний член.
Регресійні коефіцієнти визначають за допомогою методів найменших квадратів.
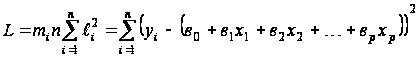 (3.10)
Візьмемо частичні похідні по кожному з виразів, дорівняти їх і отримаємо систему рівнянь
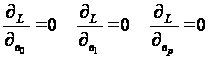
Ця система рівнянь має спеціальну назву – нормальна система.
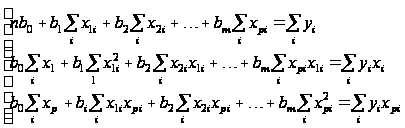 (3.11)
Невідомі у системі (3.11) – це коефіцієнти в0, в1...
х1, y1 – ми маємо внаслідок спостережень
в0, в1 - це коефіцієнти, які ми повинні визначити
n – кількість спостережень, вони нам завжди відомі.
Використовуючи таблицю вихідних даних табл.3.1, розраховуємо багатовимірну лінійну регресійну модель за допомогою “електронних таблиць” EXCEL-2000. результати розрахунків наведені в табл.3.3.
Як видно з даних розрахунків табл.3.3, лінійне багатовимірне рівняння регресії описує статистичний процес:
Рівняння багатовимірної лінійної регресії
Y = 58,078 + 40,224*X1 – 0,074*Х2 – 3,409*Х3
Коефіцієнт детермінації R2 дорівнює 0,7827.
Сила зв’язка – високої щільності (більше 0,75).
Напрямок зв’язку – прямий .
Перевірку значущості регресійного рівня здійснюють за критерієм Фішера F. Якщо величина F буде більше Fтабл, то ми вважаємо, що наше рівняння значуще. Як видно з даних розрахунків (табл.3.14), проведених за допомогою “електронних таблиць” EXCEL-2000, фактичне значення критерія Фішера для багатовимірної вибірки(і=3) з n-1=12 величин становить 10,804. Згідно з таблицями критичних значень критерія Фішера для багатовимірної (і=3) лінійної вибірки з n-1=12 величин табличне значення Fтабл = 3,49 при рівні довірчої ймовірності Р=0,95 [89]. Таким чином, отримана багатовимірна регресійна залежність є значущою, при цьому за коефіцієнтом детермінації вона краще описує реальний процес ніж одновимірна модель.
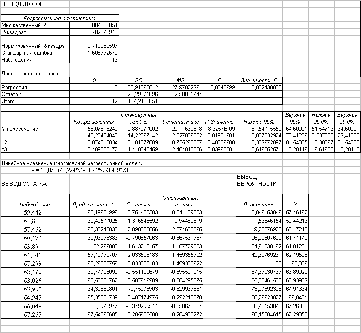
Таблиця
3.14 Результати
розрахунків
багатовимірної
регресійної
залежності
Y=f(X1,X2,X3) за допомогою
стандартного
програмного
забезпечення
“електронних
таблиць” EXCEL-2000
Реальність результатів розробленої моделі підтверджується прямими калькуляційними розрахунками, зробленими в АКБ “Приватбанк” при плануванні “Програми розширення соціальних послуг” в управлінні індивідуального бізнесу (табл.3.15).
Таблиця 3.15 Фактичні та плануємі показники ефективності “Програми розширення соціальних послуг” в АКБ “Приватбанк” (2005 –2006 роки)
| Показники |
Один. вимір |
2005 |
2006 План |
||
| План | Факт на 01.01.2006 | ||||
| 1. | Кількість соціальних рахунків, в т.ч. | шт. | 1269300 | 1246997 | 1394800 |
| Пенсійні виплати | шт | 750000 | 528650 | 668500 | |
| Виплати безробітним | шт | 202500 | 365757 | 386300 | |
| Соціально-орієнтовані виплати | шт | 316800 | 352590 | 340000 | |
| 2. | Середній залишок на рахунку, в т.числі | грн. | 210,00 | 146,40 | 210,00 |
| поточні рахунки: | грн. | 145,00 | 86,20 | 145,00 | |
| а) пенсійні | грн. | 200,00 | 176,40 | 200,00 | |
| б) безробітні | грн. | 30,00 | 31,60 | 40,00 | |
| в) соціально-орієнтовані | грн. | 40,00 | 21,40 | 30,00 | |
| карткові рахунки | грн. | 245,00 | 184,20 | 245,00 | |
| а) пенсійні | грн. | 350,00 | 348,60 | 400,00 | |
| б) безробітні | грн. | 35,00 | 55,90 | 65,00 | |
| в) соціально-орієнтовані | грн. | 35,00 | 50,40 | 60,00 | |
| 3. | Середнньорічні залишки на рахунках, в т.числі: | тис.грн. | 170000 | 180000 | 260000 |
| а) пенсійних | тис.грн | 160000 | 150000 | 220000 | |
| б) соціальних | тис.грн | 10000 | 30000 | 40000 | |
| 4. | Процентні витрати на обслуговування рахунків, в т.числі | USD | 3632500 | 3049476 | 4549813 |
| а) пенсійних | USD | 3595500 | 2935993 | 4400000 | |
| б) соціальних | USD | 37000 | 113483 | 149813 | |
| 5. | Доходи від використання залишків на рахунках як кредитних ресурсів | USD | 4460000 | 3623596 | 5081818 |
| 6. | Витрати на рекламу соціально-орієнтованих банківських продуктів | USD | 281300 | 55000 | 170000 |
| 7. | Витрати на випуск соціальних пластикових карток | USD | 402500 | 338372 | 225600 |
| 8. | Комісійні та інші доходи | USD | 150000 | 91569 | 150000 |
| 9. | Прибуток програми соціальних послуг |
USD/ тис.грн |
293700 |
272316/ 1 375,190 |
286405/ 1 446,350 |
ВИСНОВКИ
Основні конкурентні переваги комерційного банку на ринку банківських послуг мають ціновий та неціновий характер, які дзеркально відображені напрямками привабливості для клієнтів банку та , власне, для банку:
- до цінових переваг з боку клієнтів відносяться максимізація доходів з рахунок надання банку депозитних коштів та мінімізація витрат на сплату процентів за кредитні та розрахункові послуги банку;
- до цінових переваг з боку банку відносяться мінімізація витрат на залучення депозитних коштів та максимізація доходів при наданні кредитних та розрахункових послуг банку;
- до нецінових переваг з боку клієнтів відноситься територіальна доступність банківських послуг, організація цілодобового банківського самообслуговування, фінансова стійкість та надійність банку, максимальна довжина портфелю банківських послуг;
- до нецінових переваг з боку банку відноситься мінімізація витрат на територіальна доступність банківських послуг, мінімізація витрат на цілодобове банківське самообслуговування, зайняття максимальної частки кожного сегменту ринку банківських послуг, фінансова стійкість та надійність банку, оптимізація доходних сегментів в портфелі банківських послуг, максимізація дивідендної доходності акціонерного статутного капіталу для залучення додаткових інвестицій в розширення статутного капіталу.
Дослідження дипломної роботи показали, що в банківській системі України станом на 2007 рік працює класичний механізм монополістичної конкуренції, який характеризується “принципом Парето”, тобто 80% ресурсів банківської системи України зосереджені в 20% кількості комерційних банків, при цьому в перших 5 банках рейтингу зосереджені практично 30% ресурсів банківської системи та 45% загального прибутку . Немонополізованим для сучасного стану є сегменти депозитів “до запитання” фізичних осіб та поточні і строкові депозити юридичних осіб, оскільки юридичні особи спираються в своїй діяльності на створені для себе малі комерційні банки (“кишенькові гаманці”).
Станом на 01.01.2006 року (за результатами 2005 року) досліджуємий АКБ „Приватбанк” був лідером банківської системи України і займав наступні рейтингові місця :
- Обсяг валюти активів балансу – 21 664,360 млн.грн.( 1 місце);
- Обсяг власного капіталу – 2 307,466 млн.грн.( 1 місце);
- Обсяг статутного капіталу – 189,228 млн.євро( 2 місце);
- Обсяг кредитно-інвестиційного портфеля
– 16 763,230 млн.грн.( 1 місце);
- Обсяг поточних і строкових депозитів фізичних осіб
– 9 966,027 млн.грн.( 1 місце);
- Обсяг поточних і строкових депозитів юридичних осіб
– 4 016,333 млн.грн.( 3 місце);
- Обсяг балансового прибутку – 472,042 млн.грн.( 1 місце);
- Прибутковість статутного капіталу – 41,774 % ( 11 місце);
- Прибутковість активів балансу – 2,179 % ( 6 місце);
Станом на 01.01.2007 року (за результатами 2006 року) АКБ „Приват-банк” закріпив позиції лідера і займає наступні рейтингові місця в банківській системі України та відносні частки фінансів банківської системи України:
- Обсяг валюти активів балансу – 32 680,0 млн.грн.( 1 місце – 10,31%);
- Обсяг власного капіталу – 4 0290,442 млн.грн.( 1 місце – 9,49%);
- Обсяг статутного капіталу – 312,971 млн.євро( 2 місце);
- Обсяг кредитно-інвестиційного портфеля
– 27 532,83 млн.грн.( 1 місце – 10,9%);
- Обсяг поточних і строкових депозитів фізичних осіб
– 14 735,393 млн.грн.( 1 місце – 15,1%);
- Обсяг поточних і строкових депозитів юридичних осіб
– 8 240,128 млн.грн.( 1 місце – 9,534%);
- Обсяг балансового прибутку – 471,775 млн.грн.( 1 місце – 11,91%);
- Прибутковість статутного капіталу – 22,66 % (24 місце);
- Прибутковість активів балансу – 1,444 % (33 місце);
Як показує аналіз результатів проведених досліджень, при монопольній 11% частці ринку банківських ресурсів України маркетингова політика пропозиції банківських послуг фізичним особам АКБ «Приватбанк» характеризується мінімізацією пропонуємих ставок депозитних ресурсів (вкладів населення) – ставки покупки ресурсів та максимізацією пропонуємих ставок за використання банківських продуктів – ставки продажу послуг.
В сегменті ринку банківських послуг для фізичних осіб конкурентні коефіцієнти привабливості АКБ “Приватбанк” в середньому становлять 0,707, а діапазон коефіцієнтів для різних послуг знаходиться серед значень 0,2 –0,85, тобто:
- доходна ставка депозитів для фізосіб в банку нижче, ніж у банків- конкурентів;
- кредитна ставка та ставка комісійних за надання послуг фізособам в банку вища, ніж у банків-конкурентів.
Таким чином, проведений аналіз показав:
- конкурентні переваги на ринку послуг фізичним особам в АКБ “Приватбанк” на сучасному етапі забезпечуються політикою територіальної масовості надання послуг, тобто:
а) наявністю великої кількості відділень банку у всіх містах та районних центрах України, що створює доступність банківських послуг;
б) наявністю великої кількості банкоматів та POS - терміналів у всіх містах та районних центрах України, масовий випуск пластикових карток (40% від загальної кількості карток в Україні), що створює привабливість нових видів автоматизованого цілодобового банківського сервісу;
- територіальна масовість надання банківських послуг на ринку фізичних осіб дозволяє АКБ “Приватбанк” вести жорстку та агресивну політику зниження ставок на депозити фізосіб (зниження витрат банку) та підвищення ставок на кредити та послуги у всіх сегментах ринку фізосіб (підвищення доходів банку);
Одним з стратегічних напрямів розвитку банківських послуг на ринку фізичних осіб в АКБ “Приватбанк” є напрямок на монополізацію ресурсів “до запитання” фізичних осіб та їх стабілізацію переведенням в строкові депозити чи кошти на пластикових картках з незнімаємим залишком. Такими ресурсами є кошти пенсійних фондів та фондів соціального забезпечення населення.
Проведені в дипломній роботі дослідження соціально-орієнтованих банківських продуктів та їх роль у вирішенні сучасних соціально-економічних потреб суспільства на прикладі діяльності найбільшої банківської установи України - АКБ “Приватбанк” м. Дніпропетровськ, дозволяють зробити наступні висновки :
1.Портфельний ряд соціально-орієнтованих банківських продуктів в АКБ “Приватбанк” сформований з наступних банківських послуг:
- „Пенсійні проекти з Пенсійним фондом України” на базі пластикових платіжних карток та територіальних безбалансових відділень банку;
- „Проекти соціальних виплат з Фондами соціального захисту населення України ” на базі пластикових платіжних карток та територіальних безбалансових відділень банку;
„Проекти компенсаційних виплат громадянам України з фондів постраждалих від нацизму та холокосту євреїв(Німеччина) ” та депозитні програми їх обслуговування на базі пластикових платіжних карток та територіальних безбалансових відділень.
2. АКБ “Приватбанк” провів значне інвестування коштів на розвиток банківської інфраструктури, банківських та платіжних технологій, що характеризується:
а) станом на 01.05.2006 року наступними показниками:
кількість філій і відділень по Україні – 2 010;
кількість автоматів самообслуговування (банкоматів) по Україні – 3 153 ( в 1,5 рази більше ніж банкоматів у всіх банків банківської системи України разом);
кількість платіжних POS-терміналів у мережі торгівлі і послуг України – 16 626 (48 % від загальної кількості терміналів всіх банків банківської системи України в торгівельній мережі разом);
кількість емітованих пластикових карток для безготівкових розрахунків і роботи з автоматами самообслуговування – 9 566 600 (49% від загальної кількості емітованих пластикових карток всіма банками банківської системи України);
кількість “зарплатних рахунків” громадян – 1 845 302 (15% працюючих громадян України);
кількість пенсійних та соціальних рахунків – 1 302 369 ( 10% всіх відкритих пенсійних та соціальних рахунків по Україні).
б) станом на 01.05.2007 року наступними показниками:
кількість філій і відділень по Україні – 2 423;
кількість автоматів самообслуговування (банкоматів) по Україні – 3 737 ( в 1,6 рази більше ніж банкоматів у всіх банків банківської системи України разом);
кількість платіжних POS-терміналів у мережі торгівлі і послуг України – 28 327 (58 % від загальної кількості терміналів всіх банків банківської системи України в торгівельній мережі разом);
кількість емітованих пластикових карток для безготівкових розрахунків і роботи з автоматами самообслуговування – 12 194 170 (55% від загальної кількості емітованих пластикових карток всіма банками банківської системи України);
кількість “зарплатних рахунків” громадян – 2 067 306 (17% працюючих громадян України);
кількість пенсійних та соціальних рахунків – 1 610 369 ( 16% всіх відкритих пенсійних та соціальних рахунків по Україні).
4. Обсяги коштів, які виплачуються Пенсійним фондом та фондами соціального страхування щорічно населенню становлять до 23% від обсягу державних фінансів України або 15% від щорічного рівня ВВП України. Обслуговування такого грошового потоку для банківських установ потребує розвинутої теріторіальної інфраструктури в Україні та новітніх банківських технологій для досягнення прибутковості надання населенню відповідних соціально-орієнтованих щомісячних банківських послуг для:
- 13,5 млн.пенсіонерів;
- 765 тис.безробітних, які отримують допомогу по безробіттю;
- 565 тис. сімей, які отримують допомогу на дітей та інші;
5. Аналіз діючої практики розвитку соціально-орієнтованих банківських продуктів в АКБ “Приватбанк” показав, що впровадження новітніх інформаційних технологій та банківських технологій самообслуговування соціальних верств населення за допомогою отримання готівки в мережі банкоматів та оплати товарів і послуг в еквайринговій мережі торгових закладів не в повній мірі вирішує задачі задовільнення соціальних потреб населення, оскільки біля 50% населення України, які проживають в примістських поселеннях та сільських районах не мають можливості скористатися цими послугами.
Розгляд та аналіз викладених вище питань зумовив необхідність пошуку шляхів вдосконалення процесів розвитку банківських соціально-орієнтованих продуктів. Автором проаналізовано існуючі пропозиції щодо цього питання та систематизовано у наступних рекомендаціях – напрямках конкурентного розвитку АКБ “Приватбанк”:
по-перше, банківська установа повинна прийняти активну участь у становлені системи недержавного пенсійного страхування, яке розгортається згідно законодавству України з липня 2004 року, як стійкого джерела довгострокових ресурсів;
по-друге, впровадження теріторіально-розгалуженої системи безбалансових відділень в примістських районах та сільских районах повинно бути основане на нових видах програмного забезпечення, яке мінімізує витрати на інформатизацію відділень за рахунок їх роботи з центральними базами банківського обліку та процесінговими центрами;
по-третє, розгортання мережі банкоматів та еквайрингового обслуговування в примістськіх районах та сільських районах повинно спиратися на новітні технології радіомереж, що значно скоротить витрати на розгортання обладнання банківського самообслуговування.
- по-четверте, побудовані в дипломному проекті функціональна та економетрична модель аналізу впливу обсягів впровадження соціально-орієнтованих банківських продуктів на рентабельність статутного капіталу банку, на прикладі АКБ “Приватбанк” показала, що підвищення на 1% обсягу поточних пенсійно-соціальних коштів в залучених коштах банківської установи приводить до підвищення рентабельності статутного капіталу банку на 5,27%. Тобто, впровадження соціально-орієнтованих банківських продуктів не тільки вирішує соціальні проблеми населення, а й підвищує доходність банку за рахунок освоєння ринку “дешевих” поточних коштів фізичних осіб.
Таким чином, впровадження пропозицій і рекомендацій, наданих в дипломній роботі, дозволить АКБ “Приватбанк” досягнути наступних конкурентних переваг:
вивести обслуговування соціальних виплат населенню банками з перших двох рівнів сервісу (отримання коштів в банку та отримання коштів в точках банківського самообслуговування) на третій рівень сервісу – “доставка платежів до місця проживання” та “прийняття платежів в місцях проживання”;
вирішити питання стратегії впровадження новітніх банківських технологій обслуговування грошових потоків соціальних виплат в приміських районах та сільських районах;
Це надасть можливість організувати діяльність банку у відповідності з цілісною системою управління розвитком соціально-орієнтованих банківських продуктів для задоволення соціальних потреб населення України, як одному з перспективних ринків банківських послуг.
СПИСОК ВИКОРИСТАНОЇ ЛІТЕРАТУРИ
1. ЗАКОН УКРАЇНИ „Про банки і банківську діяльність” // від 7 грудня 2000 року N 2121-III (Із змінами і доповненнями, внесеними Законами України станом від від 16 листопада 2006 року N 358-V)
2. Закон України “Про Національний банк України” // від 20 травня 1999 року N 679-XIV (станом на 10.01. 2002 року N 2922-III)
3. Закон України “Про господарські товариства”//від 19 вересня 1991 року N 1576-XII ( від 17 травня 2001 року N 2409-III)
4. ЗАКОН УКРАЇНИ “Про цінні папери та фондовий ринок” // від 23 лютого 2006 року N 3480-IV
5. ЗАКОН УКРАЇНИ «Про іпотечне кредитування, операції з консолідованим іпотечним боргом та іпотечні сертифікати» // від 19 червня 2003 року N 979-IV (Із змінами і доповненнями, внесеними Законами України станом від 15 грудня 2005 року N 3201-IV)
6. ЗАКОН УКРАЇНИ “Про іпотеку” // від 5 червня 2003 року N 898-IV (Із змінами і доповненнями, внесеними Законами України станом від 22 грудня 2005 року N 3273-IV)
7. ЗАКОН УКРАЇНИ “Про недержавне пенсійне забезпечення” // від 9 липня 2003 року N 1057-IV (Із змінами і доповненнями, внесеними Законом України від 15 грудня 2005 року N 3201-IV) // Законодавча-довідкова система законодавства України WWW.LIGA-ZAKON.COM.UA , квітень 2006 року
8. Положення “ Про порядок емісії платіжних карток і здійснення операцій з ними” // Постанова Правління Національного банку України від 27 серпня 2001 року N 367 // Законодавча-довідкова система законодавства України WWW.LIGA-ZAKON.COM.UA , квітень 2006 року
9. Інструкція з бухгалтерського обліку кредитних, вкладних (депозитних) операцій та формування і використання резервів під кредитні ризики в банках України // Постанова Правління Національного банку України від 15 вересня 2004 року N 435
10. Правила бухгалтерського обліку доходів і витрат банків України // Постанова Правління Національного банку України від 18 червня 2003 року N255 // Законодавчо-довідкова система законодавства України WWW.LIGA-ZAKON.COM.UA , квітень 2006 року
11. Положення про порядок видачі банкам банківських ліцензій, письмових дозволів та ліцензій на виконання окремих операцій //Постанова Правління Національного банку України від 17 липня 2001 року N 275 (Із змінами і доповненнями, внесеними постановами Правління Національного банку України станом від 12 жовтня 2005 року N 373)
12. Про затвердження Плану рахунків бухгалтерського обліку банків України та Інструкції про застосування Плану рахунків бухгалтерського обліку банків України // Постанова Правління Національного банку України від 17 червня 2004 року N 280 (Із змінами і доповненнями, внесеними постановами Правління Національного банку України станом від 6 березня 2006 року N 76)
13. Про затвердження Інструкції про порядок складання та оприлюднення фінансової звітності банків України //Постанова Правління Національного банку України від 7 грудня 2004 року N 598 (Із змінами і доповненнями, внесеними постановами Правління Національного банку України від 13 грудня 2006 року N 458)
14. Про внесення змін до Методики розрахунку економічних нормативів регулювання діяльності банків в Україні // ПРАВЛІННЯ НАЦІОНАЛЬНОГО БАНКУ УКРАЇНИ ПОСТАНОВА від 11 квітня 2005 року N 125(Із змінами і доповненнями, внесеними постановою Правління Національного банку України від 22 грудня 2005 року N 493 та листом НБУ від 29.03.2007 р. N 40-117/1092-3316 )
15. Про затвердження Інструкції про порядок регулювання діяльності банків в Україні // Постанова Правління Національного банку України від 28 серпня 2001 року N 368 (Із змінами і доповненнями, внесеними постановами Правління Національного банку України станом від 19 лютого 2007 року N 52)
16. Про розподіл банків на групи // НАЦІОНАЛЬНИЙ БАНК УКРАЇНИ
КОМІСІЯ З ПИТАНЬ НАГЛЯДУ ТА РЕГУЛЮВАННЯ ДІЯЛЬНОСТІ БАНКІВ, РІШЕННЯ від 25 грудня 2006 року N 364
17. Положення про порядок державної реєстрації недержавних пенсійних фондів затверджене розпорядженням Держфінпослуг від 29.12.2003 N 186 і зареєстроване в Міністерстві юстиції України 19.01.2004 за N 80/8679 // Законодавча-довідкова система законодавства України WWW.LIGA- ZAKON.COM.UA , квітень 2006 року
18. Айвазян С.А. Основы эконометрики. – М.: ЮНИТИ–ДАНА, 2001.–432 с.
19. Аналіз банківської діяльності: Підручник / А.М.Герасимович та ін.; За ред. А.М.Герасимовича. — К.: КНЕУ, 2003.— 599 с.
20. Азаренкова Г.М., Дікань Л.В., Новосельцева Т.О. Сучасні комерційні банки: персонал, розвиток, організація: Монографія. – Харків: ВД “ІНЖЕК”, 2003 – 131 с.
21. Банківський менеджмент: Навч. посібник / За ред. О.А. Кириченка. – К.: Знання-Прес, 2002. – 438 с.
22. Банківські операції: Підручник / За ред. А. М. Мороз. — К.: КНЕУ, друге видання. — 2002. — 476 с.
23. Банковское дело: Учебник /Под ред. О.И.Лаврушина – Москва, «Финансы и статистика», 1998 – 576 с.
24. Банківські операції: Підручник. – 2-ге вид., випр. і доп./ А.М.Мороз, М.І.Савлук, М.Ф.Пуховкіна та ін.; За ред. д-ра екон. наук, проф. А.М.Мороза. – К.: КНЕУ, 2002. – 476 с.
25. Банки и банковские операции: Учебник для вузов / Под ред. проф. Е.Ф.Жукова.- М.: Банки и биржи, ЮНИТИ, 1997. - 471 с.
26. Банківські операції:Підручник/За ред.Міщенка В.І., Слав"янської Н.Г.- Київ:Знання-Прес,2006 .-727 с.
27. Банківський нагляд:Навчальний посібник / Міщенко В.І.;Яценюк А.П.; Коваленко В.В.;Коренєва О.Г.- К.: Знання, 2004.- 406 с.-(Вища освіта ХХI століття)
28. Банківський нагляд:Навчальний посібник / Мін-во освіти і науки України; Ун-т економіки та права "Крок";Грушко В.І.;Лаптєв С.М.; Любунь О.С.; Раєвський К.Є.- К.: ЦНЛ, 2004.- 264 с.
29. Бланк, Игорь Александрович. Основы финансового менеджмента/ И.А. Бланк. - 2-е изд., перераб. и доп.. - К.: Эльга: Ника-ЦентрТ.1. - 2004. - 622 с
30. Бланк, Игорь Александрович. Основы финансового менеджмента/ И.А. Бланк. - 2-е изд., перераб. и доп.. - К.: Эльга: Ника-ЦентрТ.2. - 2004. - 618 с
31. Васюренко О.В. Банківські операції : Навчальний посібник . – 4-те вид., перероблене і доповнене – Київ: Знання, 2004. – 324 с. – (Вища освіта ХХІ століття)
32. Васюренко О.В. Банківський менеджмент: Навчальний посібник . – Київ: Академія, 2001. – 313 с.
33. Васюренко О.В., Сердюк Л.В., Сидоренко О.М., Карасьова З.М., Каднічанська В.М., Федоренко Н.С. Облік і аудит у банках: Навчальний посібник.– К.: Знання, 2003. – 524 с.
34. Васюренко Л.В., Федосік І.М. Ресурси комерційного банку: теоретичний та прикладний аналіз: Монографія. – Харків: ПП Яковлєва, 2003. – 88 с.
35. Васюренко, Олег Володимирович. Економічний аналіз діяльності комерційних банків: Навчальний посібник/ О.В. Васюренко, К.О. Волохата. - К.: Знання, 2006. - 464 с. - (Вища освіта XXI століття)
36. Голубович А.Д., Клопотовский А.В., Наумов А.В. "Создание системы кредитных карточек для коммерческих банков" - М., Менатеп- информ, 1992
37. Зайцев О. Мобильный банкомат // Банковская практика за рубежом, Агентство <<Стандарт>>, №1, 2006 ,с.82-85
38. Іжик П. Реальний відсоток до пенсії. У чому полягає соціальна місія банкіра // “День”, №156, п'ятниця, 5 вересня 2003
39. Ефимова М.Р., Ганченко О.И., Петрова Е.В. Практикум по общей теории статистики: Учебное пособие. – Москва: Финансы и статистика, 2000.
40. Краевая А. Дифференциация обслуживания как часть банковской стратегии // Банковская практика за рубежом, Агентство <<Стандарт>>, №2, 2006, с.42-43
41. Коцовська Р., Ричаківська В та інш. Операції банківських установ– Львів :ЛБІ НБУ, 2001
42. Котлер Ф. Маркетинг менеджмент. - СПб.: Питер Ком, 1998. - 896 с.
43. Котлер Ф., Армстронг Г., Сондерс Дж., Вонг В.Основы маркетинга: Пер. с англ. – 2-е европ.изд. – М..; СПб.; К.: Издательский дом „Вильямс”, 1999. – 1152 с.
44. Куденко Н.В. Стратегічний маркетинг: Навч.посібник. – К.: КНЕУ,1998. – 202 с.
45. Куденко Н.В. Маркетингові стратегії фірми – Київ, КНЕУ, 2002. – 245 с.
46. Лукяненко І.Г., Краснікова Л.І. Економетрика. – Підручник. – К.: Тов. "Знання", КОО, 1998. – 494 с.
47. Методичні рекомендації до виконання дипломних робіт для студентів спеціальності 7.050105 "Банківська справа" (освітньо-кваліфікаційний рівень «спеціаліст») / Укладачі: Вядрова І.М., Погореленко Н.П.,