Организация расчетно-кассового обслуживания клиентов банка





1 - заявление и платежное поручение; 2 - чек; 3 - товар/ чек; 4 - предъявление чека на инкассо; 5 - пересылка реестров и чеков; 6 - перевод денежных средств; 7 - зачисление средств на счет получателя.
Рис. 2.4 Схема документооборота при использовании чековой формы расчетов
Все большую популярность начинают приобретать банковские пластиковые карточки.
Банковская пластиковая карточка (в дальнейшем - карточка) является персонифицированным средством совершения платежей за товары и услуги, выполнения вкладных операций, получения наличных денег, обеспечения безналичных расчетов между физическими и юридическими лицами (субъектами хозяйствования).
Существует много признаков, по которым можно классифицировать карты.
1) По виду проводимых расчетов: кредитные карты; дебетные карты.
2) По носителю информации пластиковые карточки разделяются на карточки с магнитной полосой (магнитные) и карточки с чипом (смарт-карточки).
3) По характеру использования различают: индивидуальные карты; семейные карты; корпоративные карты.
4) По способу записи информации на карту: графическая запись; штрих-кодирование; кодирование на магнитной полосе; чип; лазерная запись.
5) По территориальной принадлежности: международные, действующие в большинстве стран; национальные, действующие в пределах государства; локальные, используемые на части территории государства; карты, действующие в одном конкретном учреждении.
Банковские дебетные карточки (bank debit cards) функционируют по принципу «покупать сегодня – оплачивать сегодня» («buy now – pay now»). На счете клиента обязательно должна находиться сумма, достаточная для совершения покупки (оплаты услуг, получения наличных денег). Суммы операций, произведенных клиентом с помощью карточки, списываются непосредственно с карточного счета клиента. Если сумма операции превышает остаток по счету, то операция не проводится. Сегодня получают развитие и, так называемые, комбинированные карточки. Это дебетные карточки, которые допускают в отдельных случаях оплату товаров и услуг, стоимость которых выше остатка средств на карт-счете, за счет краткосрочного кредита (овердрафта), предоставляемого банком владельцу карт-счета.
Банковские кредитные карточки (bank credit cards) функционируют по принципу «покупать сегодня – оплачивать потом» («buy now – pay later»). Кредитная карточка предполагает нулевой исходный остаток на карточном счете клиента. При этом держатель карточки может с ее помощью получить товар в предприятии торговли и сервиса (ПТС) или наличные деньги. Все операции с карточкой в этом случае оплачивает банк, а держатель карточки обязан впоследствии погасить свой долг банку. Карточки долгового обязательства («charge cards») – это так называемые расчетные карточки. Кредит по этим карточкам должен быть погашен к концу срока взыскания, как правило, в течение одного месяца.
Гарантом выполнения платежных обязательств, возникающих в процессе обслуживания пластиковых карточек, является выпустивший их банк-эмитент. Поэтому карточки на протяжении всего срока действия остаются собственностью банка, а клиенты (держатели карточек) получают их лишь в пользование.
Гарантом выполнения платежных обязательств, возникающих в процессе обслуживания пластиковых карточек, является выпустивший их банк-эмитент. Поэтому карточки на протяжении всего срока действия остаются собственностью банка, а клиенты (держатели карточек) получают их лишь в пользование.
Таким образом, в Республике Беларусь безналичные расчеты осуществляются посредством дебетовых, кредитовых переводов, пластиковых карточек и аккредитивов. Следует отметить, что система безналичных расчетов в целом отражает и ситуацию в каждом конкретном банке. Однако, некоторые банки вследствие различных причин не используют некоторые из перечисленных форм расчетов. Например, в ОАО СБ «Беларусбанк» в настоящее время используются расчеты только посредством платежных требований и платежных поручений. Структура форм безналичных расчетов представлена на рис. 2.5.
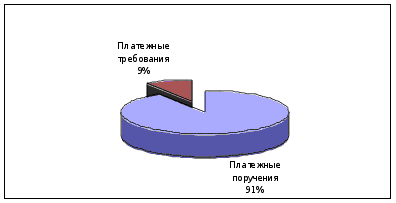
Рис. 2.5 Структура форм безналичных расчетов, используемых клиентами филиала № 529 «Белсвязь» АСБ «Беларусбанк»
Таким образом, в банке осуществляются операции на основании платежных требований и поручений. Доля расчетов, проводимых на основании требований больше, чем в целом по республике, 9% и 7,09 % соответственно.
Рассмотрим порядок организации кассового обслуживания клиентов в коммерческих банках. Кассовое обслуживание клиентов – лицензионная деятельность коммерческих банков.
Прием денежной наличности от юридических лиц и индивидуальных предпринимателей в кассу банка производится по следующим документам:
- объявлению на взнос наличными, представляющему собой комплект документов, состоящий из объявления, ордера и квитанции (далее - объявление на взнос наличными). Форма объявления на взнос наличными приведена в приложении 10;
- приходному ордеру;
- извещению, представляющему собой комплект документов, состоящий из извещения и квитанции (далее - извещение) (см. приложение 13);
- комплект квитанций;
- приходный кассовый ордер.
Предприятия и предприниматели могут сдавать денежную выручку в вечернюю кассу самостоятельно через своих представителей или в инкассаторских сумках через работников службы инкассации.
Прием денежной наличности, доставленной в вечернюю кассу через представителя предприятия (предпринимателя), осуществляется только по объявлениям на взнос наличными, при этом принятая денежная наличность должна быть зачислена на соответствующие счета не позднее следующего рабочего дня.
Производить какие-либо расходные операции с клиентами банка работникам вечерних касс запрещается.
Банки могут производить предварительную подготовку денежной наличности по заявкам предприятий (предпринимателей), а также своих филиалов (отделений).
Предварительная подготовка и упаковка денежной наличности, предназначенной для выдачи предприятиям (предпринимателям), производится на основании полученных от них за один рабочий день до дня выдачи денежных чеков, а филиалам (отделениям) банка - письменных заявок. Форму заявок банки определяют самостоятельно.
Для упрощения процедуры получения денежной наличности клиентами банки могут устанавливать банкоматы.
В целях улучшения кассового обслуживания клиентов банк может открыть операционную кассу банка вне кассового узла.
Касса банка при предприятии создается на основе договора на организацию кассы банка при предприятии и возглавляется старшим кассиром, который назначается приказом руководителя банка и осуществляет руководство и контроль за работой кассового подразделения.
Денежная наличность, поступившая в кассы банка при предприятии, должна быть доставлена в банк через службу инкассации.
У службы инкассации должен быть список предприятий (предпринимателей), обслуживаемых инкассаторами. На каждое предприятие (предпринимателя) ежемесячно составляется явочная карточка с присвоением ей номера, за которым предприятие (предприниматель) зарегистрировано в данном списке.
Каждому предприятию (предпринимателю) в зависимости от объема денежной выручки выдается необходимое количество специальных инкассаторских сумок, на которых должно быть указано наименование банка. Кроме этого, на каждой сумке (мешке) проставляется дробный номер, в котором числителем является номер предприятия (предпринимателя), под которым он зарегистрирован в списке, а знаменателем - порядковый номер сумки (мешка).
Предприятие (предприниматель) представляет в банк два образца оттисков пломбиров, которыми будут пломбироваться сумки (мешки) с денежной выручкой. Оттиск пломбы содержит номер и сокращенное наименование предприятия (инициалы предпринимателя). Все экземпляры образцов оттисков пломбиров заверяются пломбиром начальника службы инкассации путем наложения пломбы на шпагат ниже образца пломбы предприятия (предпринимателя).
Один экземпляр заверенного образца пломбы передается предприятию (предпринимателю) для предъявления инкассаторам при получении ими сумок (мешков) с денежной выручкой, второй экземпляр передается в вечернюю кассу банка для осуществления контроля при приеме сумок (мешков) с денежной выручкой от инкассаторов.
Для сдачи денежной выручки в банк предприятие (предприниматель) к каждой сумке (мешку) выписывает под копирку комплект препроводительной ведомости к сумке с денежной выручкой. Первый экземпляр препроводительной ведомости вкладывается в сумку (мешок); второй экземпляр - накладная к сумке - передается инкассатору при получении им сумки (мешка); третий экземпляр - копия препроводительной ведомости остается у предприятия (предпринимателя).
Допускается подкрепление денежной наличностью клиентов в порядке, разработанном самим банком, обеспечивающем при этом полную сохранность ценностей и не противоречащем законодательству Республики Беларусь.
Рассмотрим на примере филиала № 529 «Белсвязь» ОАО СБ «Беларусбанк» операции, связанные с кассовым обслуживанием клиентов - юридических лиц.
Как уже отмечалось, банк принимает наличную национальную валюту по объявлениям на взнос наличными, а также осуществляет выплаты наличных денежных средств на различные цели по чекам из денежных чековых книжек.
Для осуществления данных видов операций в банке функционирует касса, режим работы ее следующий: 9:00 – 13:00, 14:00 – 16:00. Данное время работы кассы совпадает с операционным временем работы с клиентами и является для них наиболее удобным.
Если говорить об объемах кассовых оборотов, то необходимо, прежде всего, отметить, что четкой зависимости между количеством обслуживаемых клиентов и их объемами не прослеживается, однако тенденция к их увеличению с течением времени и, соответственно, увеличением клиентов видна. Данные изменения отражены в схематическом виде на рис. 2.6.
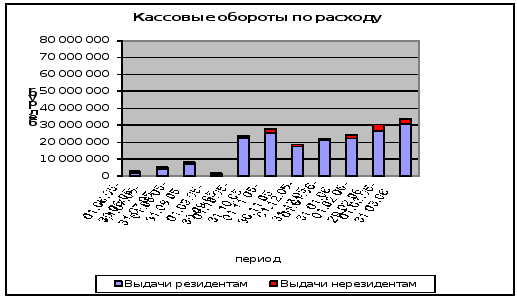
Рис. 2.6 Кассовые обороты по расходу
Таким образом, операции по приходу наличной национальной валюты в расчетно-кассовом центре осуществляют только клиенты-резиденты. Следует отметить, что до октября 2005 года объем поступлений денежных средств оставался практически неизменным, однако, в октябре и декабре 2005 года с привлечением на обслуживание новых клиентов их объем значительно увеличился.
Следует отметить, что банк за кассовое обслуживание взимает с клиентов комиссии на основании Тарифов, установленных банком. В настоящее время комиссия за прием на счет наличной национальной валюты от юридических лиц составляет 0% от вносимой суммы, за выдачу –2% от суммы чека. Соответственно, изменения объемов кассовых операций отразилось и на доходах банка.
Таким образом, каждое юридическое лицо для осуществления своей хозяйственной деятельности открывает в банке текущий счет, списаниями с которого производит основные расчеты со своими контрагентами. Расчеты могут производиться на основании различных документов, наиболее распространенной формой которых, в настоящее время являются платежные поручения, используются также платежные требования и требования-поручения. Доля остальных форм расчетов (чеки, аккредитивы, пластиковые карточки) несмотря на целый ряд их достоинств еще невелика. Поэтому одной из форм развития обслуживания клиентов является дифференциация форм расчетов, проводимых по их поручениям. Это можно произвести путем более активной рекламы данных банковских продуктов, рекламы их достоинств и установления выгодных для клиентов тарифов.
Несмотря на то, что значительную долю на розничном рынке продолжают занимать операции с наличными и традиционными платежными инструментами, в будущем ожидается смещение акцента в сторону новых видов банковских услуг с использованием современные стратегии, основанных на лучших мировых достижениях. Для клиентов новые предложения создадут дополнительные удобства при обслуживании, усовершенствованные инструменты позволят осуществлять все интересующие их финансовые операции в одной «точке».
2.3 Организация расчетно-кассового обслуживания физических лиц в банке
Расширяя перечень услуг, банки организуют работу по привлечению коллективов на выплату заработной платы работникам предприятий и учреждений через вкладные и карт-счета. Толко в АСБ «Беларусбанк» по состоянию на 01.01.2006 года таким образом получают заработную плату 59% населения, занятого в отраслях народного хозяйства страны. Через вкладные и карт-счета, открытые в этом банке, получают пенсию 87,3 % от численности пенсионеров силовых ведомств и 16,9 % процента Министерства труда и социальной защиты Республиками Беларусь.
АСБ «Беларусбанк», как крупнейшей универсальный коммерческий банк страны, достигая высоких результатов, подтверждал правильность осуществляемой политики по развитию Банка, традиционно ориентирующегося на работу с населением, активно расширяющего свое присутствие в других секторах рынка финансовых услуг и операций
В течение второго полугодия 2005 года обеспечивалась нормальная работа платежной системы. Проведено 20,5 миллиона платежей на сумму 146,3 триллиона рублей, что выше показателей за аналогичный период 2004 года на 9,2 и 46,2% соответственно.
Для осуществления расчетов банк открывает клиентам текущие (вкладные) счета. Открытие счета в белорусских рублях производится после заключения договора текущего (расчетного) банковского счета (см. приложение 6).
По счетам физических лиц банк осуществляет следующие операции
1) зачисление поступивших на имя владельца счета денежных средств;
2) перечисление со счета денежных средств иным лицам или банку;
3) выдачу наличных денежных средств;
4) иные операции, предусмотренные законодательством Республики Беларусь.
Рассмотрим на примере структурного подразделения АСБ «Беларусбанк» обороты по текущим счетам в период с января по декабрь 2005года приведенные в табл. 2.1.
На основании приведенной ниже таблицы можно сделать вывод, что обороты по текущим счетам за анализируемый период, как по приходу, так и по расходу увеличились и имеют тенденцию роста.
Таблица 2.1 Динамика роста операций по текущим счетам за январь-декабрь 2005года
|
Обороты по текущим счетам |
2 квартал | 3 квартал | Темп роста за 2 квартал | 4 квартал |
Темп роста за 3 квартал |
Темп роста с января по декабрь |
| млн. руб | млн. руб. | % | млн. руб | % | % | |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 |
| Обороты по приходу | 766,3 | 832,3 | 108,6 | 915,1 | 109,9 | 119,4 |
| Обороты по расходу | 747,2 | 852,4 | 114,1 | 937,4 | 110,0 | 125,5 |
Динамику роста операций по текущим счетам за апрель-январь 2005г. представим графически на рис. 2.7.
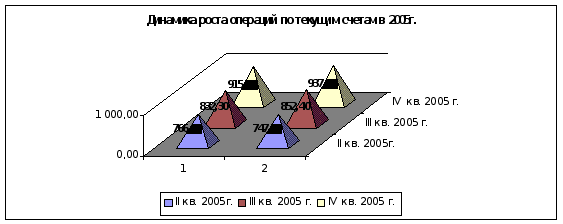 Рис. 2.7 Темп роста
операций по
текущим счетам
в структурном
подразделении
АСБ «Беларусбанк»
в 2005году.
В табл. 2.2 представлена классификация совершаемых операций по текущим (расчетным) счетам и их количество за один месяц.
Таблица 2.2 Классификация и количество совершаемых операций по текущим (расчетным) счетам в структурном подразделении АСБ «Беларусбанк» за три квартала 2005года
| Период | Открытие счета |
Пополнение счета |
Частичная выдача средств со счета. |
Перечисление средств по поручению физ. лица | Закрытие счета | Закрытие счета безналичным путем |
|
количество операций ед. |
количество операций ед. |
количество операций ед. |
количество операций ед. |
количество операций ед. |
количество операций ед. |
|
| 1 | 2 | 3 | 4 | 5 | 6 | 7 |
| II квартал | 950 | 657 | 480 | 498 | 54 | 1537 |
|
III квартал |
948 | 555 | 526 | 444 | 63 | 1599 |
|
изменения +/- |
-2 | +52 | -46 | -54 | +9 | -62 |
| II квартал | 950 | 657 | 480 | 498 | 54 | 1537 |
| III квартал | 948 | 555 | 526 | 444 | 63 | 1599 |
|
Изменения +/- |
-2 | +52 | -46 | -54 | +9 | -62 |
| IV квартал | 1005 | 603 | 495 | 504 | 70 | 1641 |
|
Изменения +/- |
+57 | +48 | -31 | +60 | +7 | +42 |
Из фактов, приведенных в таблице можно сделать выводы:
1) количество совершаемых операций по текущим (расчетным) счетам незначительное;
2) рассматриваемый вид совершаемых операций по текущим (расчетным) счетам используется клиентами постоянно, с небольшими изменениями в количестве по кварталам (в пределах 50 единиц);
3) наибольшее количество операций по текущим (расчетным) счетам приходится на закрытие счета безналичным путем.
Режим текущих (расчетных) счетов предусматривает зачисления поступающих в его адрес денежных средств и в основном проведения безналичных расчетов, вытекающих из гражданско-правовых отношений, а именно: зачисления сумм заработной платы, пенсий, стипендий и других перечислений. Сложившаяся на протяжении многих лет практика расчетно-кассового обслуживание физических лиц по выплате заработной платы в АСБ «Беларусбанк» не позволяет в полной мере их использовать. До настоящего времени все расчетно-кассовое обслуживание физических лиц по выплате заработной платы, пенсии осуществляется через счета до востребования и карт-счета. Количество и классификация выполняемых операций по счетам до востребования приведена в табл. 2.3.
Таблица 2.3 Классификация и количество совершаемых операций по счетам до востребования в подразделении АСБ «Беларусбанк» за три квартала 2005года
| Период | Открытие счета |
Пополнение счета |
Частичная выдача средств со счета. |
Перечисление средств по поручению физ. лиц | Закрытие счета | Закрытие счета безналичным путем |
Зачисление зарплаты на счет |
||||||
|
количество операций ед. |
количество операций ед. |
количество операций ед. |
количество операций ед. |
количество операций ед. |
количество операций ед. |
количество операций ед |
|||||||
| II квартал | 21506 | 503 | 52953 | 2437 | 6604 | 865 | 4238 | ||||||
| III квартал | 21956 | 523 | 53903 | 2467 | 6550 | 875 | 4323 | ||||||
|
Изменения +/- |
+450 | +20 | +950 | +30 | -54 | -10 | +85 | ||||||
| IV квартал | 22336 | 533 | 55005 | 2502 | 6562 | 899 | 4395 | ||||||
|
Изменения +/- |
+380 | +10 | +1102 | +35 | +12 | +24 | +72 | ||||||
Из фактов, приведенных в таблице можно сделать выводы:
1) количество операций по открытию счета до востребования имеет тенденцию роста, в связи с увеличением числа предприятий, заключивших договор на перечисление заработной платы и других перечислений;
2) наибольшее количество операций по счетам до востребования приходится на частичную выдачу средств, это свидетельствует о том, что данный счет предусматривает совершение расходную операцию по снятию наличных, оставляя минимальную сумму денежных средств на счете, и не используется в целях накопления средств населения;
3) имеет незначительный рост количества операций по перечислению денежных средств по счетам до востребования с использованием платежных поручений.
В табл. 2.4 представлен расчет рентабельности обслуживания физических лиц по оказанию банком услуг по выплате заработной платы и пенсии через вкладные счета. На основании данных таблицы по расчету рентабельности расчетно-кассового обслуживания физических лиц по выплате заработной платы и пенсии, можно сделать вывод, что банковская услуга по обслуживанию населения по выдаче пенсии остается убыточной, а услуга по выплате заработной платы малорентабельна.
Таблица 2.4 Расчет рентабельности расчетно-кассового обслуживания по зачислению и выплате заработной платы и пенсии через вкладные счета на примере структурного подразделения АСБ «Беларусбанк за 9 месяцев 2005года
| № п/п | Показатели | Заработная плата | Пенсия | ||
| сумма (тыс. руб.) | сумма (тыс.руб.) | ||||
| 1 | 2 | 3 | 4 | ||
|
1 1.1 1.2 1.3 1.4 |
Доходы расчетные проценты межфилиальные комиссионные прочие |
561378,5 202381,2 - 358997,3 - |
764966,3 764927,1 - 39,2 - |
||
|
2 2.1. 2.2. 2.3 2.4. 2.5. 2.6. 2.7. 2.9. |
Расходы расчетные процентные процентные межфилиальные комиссионные прочие расходы на оплату труда общебанковские накладные расходы налоги, уплаченные от прибыли |
473466,8 - 7656,5 39651,0 - 2468,4 158373,8 241626,5 23690,6 |
1283814,0 - 859116,0 35916,3 - 2468,4 140173,0 213858,2 32282,1 |
||
| 3 | Расчетная прибыль (п.1-п.2) | 87911,7 | - 518847,7 | ||
| 4 | Рентабельность (п.3*100/п.2) (%) | 18,6 | -40,4 | ||
Причины следующие:
1) при расчетно-кассовом обслуживании бюджетных организаций в АСБ «Беларусбанк» по зачислению денежных средств на вкладные счета производится на бесплатной основе;
2) процентное вознаграждение по вкладу «Пенсионный» по состоянию на 01.11.2005 года составляет 8% годовых, а это входит в расхода по обслуживанию пенсионных счетов;
3) остатки денежных средств по «зарплатным» счетам незначительны, а это является одним из основных источников ресурсной базы банка.
Однако, не смотря на тот факт, что выплата пенсии производится бесплатно, пенсионные средства - это самый реальный источник ресурсной базы с самым высоким уровнем оседаемости (20%).
АСБ «Беларусбанк», являясь акционерным банком, основная доля акций которого принадлежит государству, поддерживает социально-значимые программы, в том числе обслуживание ФСЗН на бесплатной основе. Нерентабельность банковской услуги по обслуживанию населения по выдаче пенсии необходимо компенсировать за счет развития других розничных услуг. Для увеличения рентабельности банковской услуги по выплате заработной платы руководителю структурного подразделения АСБ «Беларусбанк» необходимо:
1) уменьшать трудозатраты по выполнению этой операции;
2) наращивать объемы денежных средств, в виде остатков на счетах «до востребования» (процентные расходы минимальны - по состоянию на 01.11.2005 года составляет 0,5 % годовых);
3) расширять клиентскую базу за счет работников предприятий и организаций, обслуживание которых будет производиться не на бесплатной основе;
4) повышать культуру обслуживания населения, укреплять доверие клиентов юридических лиц, с которыми заключены договора на обслуживание по выплате заработной платы работникам не бюджетной сферы, для исключения возможности перехода на обслуживание в другие банки.
Использование той или иной формы безналичных расчетов определяется договором между плательщиком и получателем средств. Если же договором порядок и форма расчетов не определены, то в этом случае, согласно гражданскому кодексу Республики Беларусь, расчеты осуществляются платежными поручениями.
Платежное поручение – это расчетный документ установленной формы, содержащий распоряжение владельца счета обслуживающему его банку о списании указанной суммы с его счета и перечислении ее на счет получателя средств [28, с.119].
Платежное поручение является наиболее универсальным платежным инструментом – оно может использоваться для самого широкого круга расчетных операций, таких как: расчеты за товары и услуги, предварительная оплата, расчеты по операциям нетоварного характера.
При расчетах платежными поручениями достигается более рациональный документооборот по сравнению с другими формами расчетов (см. приложение 11).
Платежные поручения применяются физическими лицами для осуществления списаний со своего текущего счета, при перечислении подоходного налога в бюджет, оплате коммунальных услуг, оплате купленных товаров и других платежах. Платежные поручения принимаются, кроме того, для зачисления в безналичном порядке денежных средств на счета физических лиц. Платежное поручение, для перевода денежных средств с текущего счета в уплату за товары, работы и услуги, заполняется и подписывается физическим лицом. При этом всю ответственность за достоверность указанной информации несет физическое лицо.
Переводы денежных средств в банках по поручению физических лиц могут, осуществляется как со счетов открытых плательщиками в банке, так и без открытия таких счетов.
Кроме расчетов с использование платежного поручения, физические лица могут осуществлять расчеты с использованием постоянно действующего платежного поручения (см. приложение 11).
Постоянно действующее платежное поручение – это поручение в соответствии, с которым банк-отправитель обязуется переводить средства плательщика в пользу бенефициара в определенные сроки, при поступлении денежных средств на счет плательщика или в других случаях.[33, c.125]
Постоянно действующее платежное поручение составляется в форме, предусмотренной для платежных поручений, с указанием всех обязательных реквизитов (см. приложение 10).
Рассмотрим на примере одного из структурных подразделений АСБ «Беларусбанк» развитие данного вида безналичных расчетов в соответствии с табл. 2.5.
Таблица 2.5. Структура безналичных списаний по поручению вкладчиков, на основании постоянно действующих платежных поручений за 9 месяцев 2005года
| Вид перечислений |
Кол-во ПДПП по состоянию на 01.04.05г |
Кол-во ПДПП по состоянию на 01.01.06г | Темп роста за 9меся-цев |
Сумма перечислений на 01.04.05 |
Сумма перечислений на 01.01.06 |
Темп роста за 9месяцев |
| ед. | ед. | (%) | (тыс. рублей) | (тыс. рублей) | (%) | |
| Коммунальные платежи | 455 | 641 | 140,9 | 10 204,0 | 71 852,9 | 704,1 |
| За пользование кредитом | 37 | 80 | 216,2 | 583,0 | 4 981,3 | 854,4 |
| Прочие | 65 | 136 | 209,2 | 2 200,4 | 13 341,6 | 606,3 |
| Итого | 557 | 857 | 153,8 | 12 987,4 | 78 224,4 | 602,3 |
Данные табличного материала свидетельствуют о том, что банковская услуга по списанию денежных средств на основании постоянно действующего платежного поручения с текущих счетов физических лиц за анализируемый период имеет тенденцию роста. Количество постоянно действующих поручений за год увеличилось в 1,5 раза, а сумма списаний увеличилась в 6 раз. Рассмотрим структуру платежей в зависимости от вида оплачиваемых услуг с использованием ПДПП в структурном подразделении АСБ «Беларусбанк» по состоянию на 01.01.2006 года в соответствии с рис. 2.8.
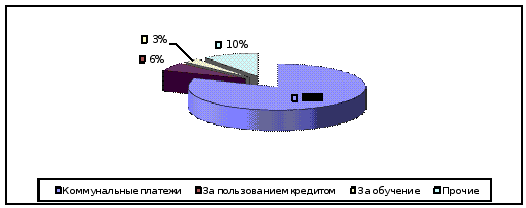
Рис. 2.8 Виды оплачиваемых услуг с использованием ПДПП
Примечание. Источник: собственная разработка
Структурному подразделению АСБ «Беларусбанк» необходимо совершенствовать это вид безналичных расчетов. Развитие данной услуги способствует не только наращиванию ресурсного потенциала банка (остатки на текущих счетах), но и способствуют развитию безналичных расчетов, развитию в дальнейшем безлюдных банковских технологий, что в свою очередь повлечет за собой сокращение банковских расходов. Однако расчеты физических лиц постоянно действующими платежными поручениями имеют недостаток. Денежные средства перечисляются на счет получателя платежа в течение 1-2 банковских дней, в то время как расчеты с использованием банковских пластиковых карточек проводятся в течение 15-20 минут в режиме реального времени.
Сегодня самой массовой услугой является прием платежей населения за жилищно-коммунальные услуги, услуги операторов сотовой связи Интернет – провайдеров и других. Доля АСБ «Беларусбанк» на рынке приема платежей на 01.01.2006 года составляет около 60% в целом по республике. По прогнозам Банка переход на «единый лицевой счет» увеличит долю банка на этом рынке на 10-15%. Количество отделений Банка с условием передачи информации о принятых платежах в пользу операторов сотовой связи составило: в пользу МЦС –1404, МТС и СП «БелСел» - 1385. Удельный вес на этом рынке составляет: платежи МЦС- 58,6%, платежи МТС- 53,2% согласно рис. 2.9.
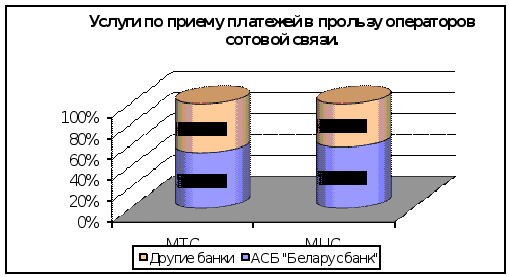
Рис. 2.9 Удельный вес по приему платежей в пользу МЦС и МТС в АСБ «Беларусбанк» на рынке розничных услуг
Прием платежей от физических лиц осуществляется с применением специальной компьютерной техники, программное обеспечение которой соответствует положению главной государственной налоговой инспекции при кабинете Министров РБ от19.04.1995г № 35.
Прием платежей от физических лиц, производится на основании извещения № 0402280179, образец которого, утвержден правилами организации кассовой работы в коммерческих банках.
Для упрощения процедуры по приему платежей, в настоящее время в системе АСБ «Беларусбанк» осуществляется прием платежей без применения извещений, т.е. используя электронную базу бенефициара. В данном случае физическими лицами не заполняется извещение. Операция выполняется в автоматизированном режиме, в подтверждение выполненной операции плательщику (физическому лицу) выдается документ (квитанция), который скрепляется оттиском печати и подписывается банковским работником (см. приложение 14).
Принятые в течение операционного дня платежи, на второй банковский день перечисляются бенефициару.
Рассмотрим на примере структурного подразделения АСБ «Беларусбанк» как осуществляется расчетно-кассовое обслуживание населения по приему платежей.
В табл. 2.6 представлены сведения, какой удельный вес занимают принятые платежи от населения в общем количестве операций по обслуживанию населения в структурном подразделений АСБ «Беларусбанк».
Таблица 2.6 Удельный вес операций по приему коммунальных платежей и взносов в общем количестве операций, выполняемых структурном подразделении АСБ «Беларусбанк», в период с II по IV- квартал 2005года
| Период |
Количество платежных операций |
Общее количество операций |
Удельный вес платежных операций в общем количестве совершаемых операций |
| II квартал | 225 077 | 1 339 744 | 16,8 |
| III квартал | 236 990 | 1 394 059 | 17,0 |
| III квартал | 240 123 | 1 456 063 | 16,5 |
| Итого | 702 190 | 4 189 866 | 16,8 |
Перечень расчетно-кассовых операции, выполняемых в структурном подразделении АСБ «Беларусбанк», содержит следующие виды операции:
1) вкладные операции (в национальной и иностранной валюте);
2) перевод денежных средств, денежные переводы по системе
«Стриж», Вестерн Юнион;
3) валютообменные операции;
4) операции со страховыми свидетельствами и плисами «Белгосстрах», «Белэксимгаран»;
5) операции с облигациями АСБ «Беларусбанк»;
6) операции со сберегательными сертификатами;
7) операции с чеками и чековыми книжками;
8) операции с лотерейными билетами;
9) прием платежей от населения;
10) операции с применением пластиковых карточек;
11) открытие благотворительных счетов.
Из таблицы видно, что в течение анализируемого периода удельный вес операций по приему коммунальных платежей и взносов от физических лиц, в общем объеме совершаемых операций по обслуживанию населения не изменился.
Данный факт можно объяснить следующими причинами:
режимом работы отделений, местом расположения отделений;
временем, которое затрачивается на обслуживание одного клиента;
уровнем технической оснащенности отделений;
развитие инфраструктуры, предназначенной для осуществления операций с использованием пластиковых карточек.
Проанализируем, как менялась сумма комиссионного вознаграждения за аналогичный период по исследуемому банку в соответствии с рис. 2.10.
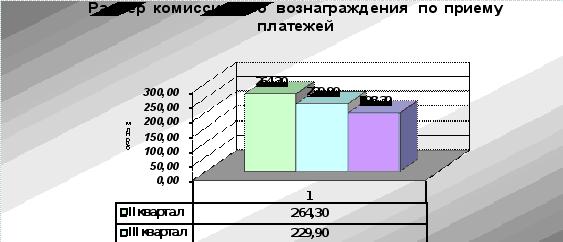
Рис. 2.10 Размер комиссионного вознаграждения по структурному подразделению АСБ «Беларусбанк» в период с II по IV- квартал 2005года
Из рисунка видно, что за анализируемый период роста комиссионного вознаграждения не произошло, а наоборот прослеживается тенденция к уменьшению.
Причин, которые могли повлиять на это, несколько:
уменьшение количества принятых платежей;
снижение комиссионного вознаграждения за принятые платежи;
уменьшение платы за предоставленные коммунальные услуги, в связи с наступлением не отопительного сезона;
развитие инфраструктуры, предназначенной для осуществления операций с использованием пластиковых карточек, и как следствие - оплата коммунальных платежей вне отделений банка, через банкоматы и инфокиоски.
Проанализируем, темп роста количества операций по принятым платежам в структурном подразделении АСБ «Беларусбанк» за анализируемый период в соответствии с рис. 2.11.
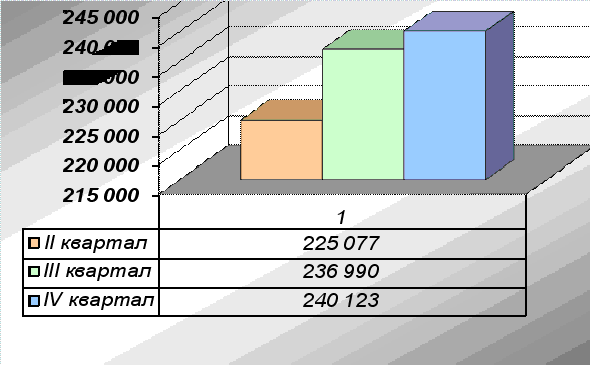
Рис. 2.11 Темп роста операций по принятым платежам в структурном подразделении АСБ «Беларусбанк» в период с II по IV- квартал 2005года
Из данных рисунка видно, что темп роста операций по приему коммунальных платежей