Организация расчетно-кассового обслуживания клиентов банка
Исходя, из проведенного анализа можно предположить, что причины, в связи, с чем произошло уменьшение количества операций по приему платежей от физических лиц, могут быть следующие:
1) режим работы отделений и их место расположения;
2) уменьшение количества физических лиц, которые воспользовались банковской услугой;
3) низкий уровень технической оснащенности отделений;
низкий уровень обслуживания;
недостаточное количество операционных окон, ввиду наличия вакантных должностей или недостаточностью площадей, которые занимают отделения.
рост безналичных платежей с использованием пластиковых карточек через банкоматы и инфокиоски. Руководителю структурного подразделения необходимо проанализировать, сложившуюся ситуацию и разработать комплекс мер, которые позволили бы в дальнейшем нарастить количество операций. В первую очередь необходимо:
1) изменить режим работы отделений (как вариант - работа без обеденного перерыва, удлиненный режим работы в субботние дни, работа в праздничные дни);
2) организовать работу по приему платежей во всех операционных окнах;
3) модернизировать имеющуюся или приобрести новую компьютерную технику.
Одним из инструментов, позволяющих сократить объем наличного денежного оборота, а также представить потребителю максимум розничных банковских услуг, является развитие системы безналичных расчетов с использованием банковских пластиковых карточек. Организация банковского обслуживания, основанная на использовании банковских пластиковых карточек, дает физическому лицу возможность проведения расчетов на предприятиях торговли и сервиса, получения наличных, овердрафтного кредитования, распоряжения вкладом, осуществления платежей постоянного характера.
Держатели карточек вправе осуществлять следующие операции с использованием личных карточек:
1) оплата товаров (услуг) в предприятиях торговли и сервиса;
2) получение наличных денежных средств в пунктах выдачи наличных, банкоматах;
3) иные операции, не противоречащие законодательству Республики Беларусь.
Рост интереса к карточкам объясняется выгодами, которые получают все участники расчетов с карточки [18, с. 78].
На сегодняшний день в Республике Беларусь функционируют разнообразные системы расчетов с использованием банковских пластиковых карточек в качестве платежного средства: внутриреспубликанская система «БелКарт», международные банковские системы Visa, MasterCARD/Europeу, системы частных банковских карточек.
Национальная система межбанковских расчетов на основе пластиковых карточек «БелКарт» построена на базе единой технологии и включает собственно инструмент платежа - пластиковую карточку с микропроцессором, вычислительные комплексы, средства электронной передачи данных и специализированное терминальное оборудование [18, с. 79].
Операции по карточкам «БелКарт» выполняются автономно, в режиме off-line. Проведение операции не требует постоянной связи с банком - как при оплате товаров и услуг, так и при получении наличных денег.
Информационное и программное обеспечение системы «БелКарт» разработано отечественными специалистами с учетом мирового опыта. Поэтому система не только полностью соответствует международным стандартам, но и максимально адаптирована к особенностям национальной платежной системы [18, с. 80].
Карточные программы открывает для банков новый и перспективный способ привлечения средств частных лиц и субъектов хозяйствования. В настоящее время в республике реализуются проекты по перечислению заработной платы на карточки. Начисление зарплаты на карточку обеспечивает клиенту следующие удобства:
1) отсутствие необходимости хранить крупные суммы наличных денег;
2) безопасность денежных средств, обеспечиваемая ПИН-кодом, а также блокированием счета по заявлению клиента в случае пропажи у него карточки;
3) предоставление скидок при расчете за товары и услуги в сети предприятий торговли и сервиса;
4) начисление процентов на остаток средств на счете;
5) возможность членам семьи клиента по его доверенности получить семейную карточку;
6) сокращение времени клиента на получение заработной платы, возможно снятия наличных денег в удобный для него день;
7) удобство при обслуживании на предприятиях торговли и сервиса, связанное с отсутствием пересчета купюр, как покупателем, так и кассиром.
Министерство экономики совместно с Национальным банком Республики Беларусь и другими заинтересованными лицами разработали программу поэтапного внедрения системы безналичных расчетов с использованием банковских пластиковых карточек на территории государства, предусматривающую создание региональных сегментов национальной системы расчетов пластиковыми карточками в городах государства, разработку организационно-правового, методологического и информационного обеспечения и др. [20, с. 112].
По состоянию на 01.01.2006 года белорусскими банками эмитировано более 2,6 миллиона банковских пластиковых карточек. В среднем каждый четвертый житель республики является обладателем пластиковой карточки. Установлено 982 банкомата, 3561 ПТС принимает банковские пластиковые карточки в качестве средства оплаты за товары и услуги [34, с.15].
На рис. 2.12 представим развитие рынка банковских пластиковых карт в Республики Беларусь.
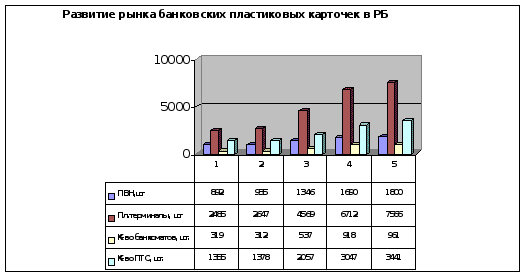
1- 01.01.2002г., 2- 01.01.2003г., 3- 01.01.2004г., 4- 01.01.2005г., 5- 01.01.2006г.
Рис. 2.12 Развитие рынка банковских пластиковых карточек в Республике Беларусь
Рассмотрим общий объем операций с использованием карточек в Республике Беларусь за период с 2003 года по 2006 год согласно табл. 2.7.
Таблица 2.7 Объем операций с использованием карточек в Республике Беларусь за период с 2003 года по 2006 год
| Период | Общий объем операций с использованием карточек |
В том числе |
|
| по получению наличных денежных средств | по оплате товаров (работ, услуг), прочих безналичных операций | ||
| млн. рублей | млн. рублей | млн. рублей | |
| 2003 | 1 803 098 | 1 761 598 | 41 500 |
| 2004 | 2 364 420 | 2 256 658 | 89 762 |
| 2005 | 5 476 681 | 5 335 692 | 140 989 |
| Темп роста(%) | 303,7 | 302,9 | 339,7 |
Данные табличного материала свидетельствуют о том, что банковская услуга по совершению безналичных операций с использованием банковских пластиковых карточек за анализируемый период имеет темп роста. Однако доля безналичных операций в общей сумме операций с использованием банковских пластиковых карточек незначительна (5,1% по операциям в иностранной валюте и 3,5% процента – по операциям в национальной валюте) [34 с.8]. За пять месяцев 2005 года общий объем операций с использованием карточек составил 3 408 242 млн. рублей, в том числе по получению наличных денежных средств – 3 289 744 млн. рублей, по оплате товаров (работ, услуг), прочих безналичных операций – 118 498 млн. рублей. Это свидетельствует о превалирующей доле платежей наличными в соответствии с рис. 2.13.
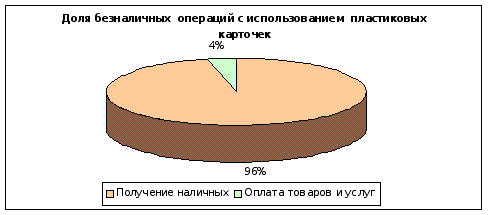
Рис. 2.13 Доля безналичных платежей с использованием банковских пластиковых карточек в Республике Беларусь за пять месяцев 2005 года
По состоянию на 01.01.2006 года АСБ «Беларусбанк» является лидером по количеству выпущенных карточек –1 590 851 штука (на 01.01.2005 года 1 240 255 штук). По состоянию на 01.10.2005 года в обращении находится 1 млн. 590 тыс. карточек, а среднедневные остатки на них в сентябре достигли 211 млрд. рублей, что больше декабря 2004 года на 86%. Инфраструктура по обслуживанию держателей банковских пластиковых карт в системе АСБ «Беларусбанк» насчитывает 573 банкомата, 1030 пунктов выдачи наличных, 341 инфокиосков. В 568 учреждениях банка реализована возможность осуществления с помощью карточки различные коммунальные платежи [39, с.5]
Выпуск пластиковых карточек в АСБ «Беларусбанк» представим графически на рис. 2.14.
Рассмотрим на примере структурного подразделения АСБ «Беларусбанк» организацию работы по обслуживанию клиентов посредством пластиковых карточек.
В банке по состоянию на 01.01.2006 года открыто 60 347 счетов, за расчетно-кассовое обслуживание карт-счетов за 9 месяцев было получено комиссионное вознаграждение в сумме 622,6 млн. рублей, установлено 19 банкоматов, 72 платежных терминала, 13 инфокиосков. В табл. 2.8 приведен темп роста количества открытых карт-счетов, для осуществления расчетов с использованием банковских пластиковых карт.
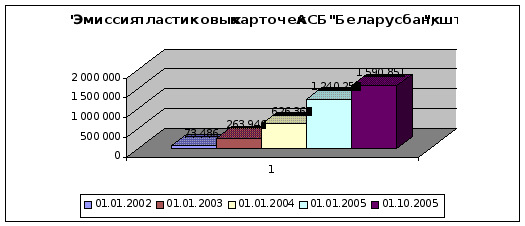
Рис. 2.14 Эмиссия пластиковых карточек АСБ «Беларусбанк»
Таблица 2.8 Динамика роста количества карт-счетов в структурном подразделении АСБ «Беларусбанк» в 2005году
| Кол-во карт-счетов | Кол-во карт-счетов. |
Темп роста % |
Кол-во карт-счетов |
Темп роста % |
Кол-во карт-счетов |
Темп роста % |
Темп роста % |
| на 01.04.05г | на 01.07.05г | за 2кв. | на 01.10.05г | за 3 кв. | на 01.01.06г. | за 4 кв. | за 9 мес. |
46 076 |
53 972 |
117,1 |
56 775 |
105,2 |
60 347 |
106,3 |
131,1 |
Темп роста количества открытых карт-счетов, для осуществления расчетов с использованием банковских пластиковых карт можно представить графически на рис. 2.15.
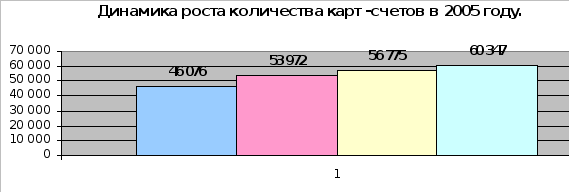
Рис. 2.15 Темп роста пластиковых карточек в структурном подразделении АСБ «Беларусбанк»
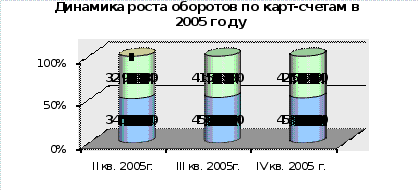
Проанализируем денежные обороты по карт-счетам по приходу и расходу на примере структурного подразделения АСБ «Беларусбанк» и результаты отразим в табл. 2.9.
Таблица 2.9 Динамика роста оборотов по карт-счетам за 2005год
|
Обороты по карт-счетам |
2 квартал 2005г млн руб |
3 квартал 2005г млн. руб |
Темп роста за 2 квартал % |
4 квартал 2005г млн. руб |
Темп роста за 3 квартал % |
Темп роста за 9 мес. % |
| Обороты по приходу | 34 503,5 | 45 887,0 | 132,9 | 45 987,0 | 100,2 | 133,3 |
| Обороты по расходу | 32 970,8 | 41 533,8 | 126,0 | 42 517,9 | 102,3 | 129,0 |
Денежные обороты по карт-счетам по приходу и расходу на примере филиала № 529 «Белсвязь» АСБ «Беларусбанк» проиллюстрируем графически на рис. 2.16.
 -
обороты по
расходу;
 -
обороты по
приходу.
Рис. 2.16 Темп роста оборотов по карт-счетам в филиале 529 «Белсвязь» АСБ «Беларусбанк»
Примечание. Источник: собственная разработка
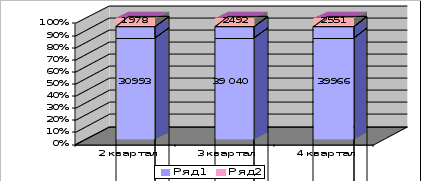
Объем операций с использованием расчетных карт в разрезе операций по снятию наличных и безналичных платежей в уплату за товары и услуги на базе структурного подразделения АСБ «Беларусбанк» представим на рис. 2.17.
 -
по оплате товаров
и услуг;
 -
по получению
наличных денежных
средств.
Рис. 2.17 Доля безналичных платежей с использованием банковских пластиковых карточек находящихся на обслуживание в филиале № 529 «Белсвязь» АСБ «Беларусбанк»
Согласно рис. 2.18 комиссионное вознаграждение за оказание банком услуги по выплате заработной платы физическим лицам через карт-счета имеет тенденцию роста. В первом квартале рост составил 24,1%, во втором квартале рост составил 3,6%, а за весь период рост составил 28,5%.
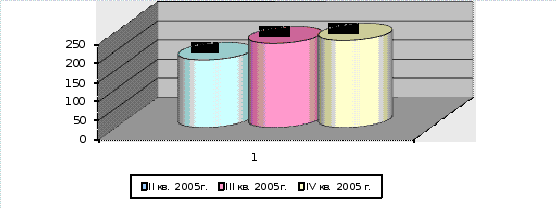
Рис. 2.18 Динамика комиссионного вознаграждения по карт-счетам (млн. руб.)
Примечание Источник: cсобственная разработка
Любой банк заинтересован в том, чтобы услуга, которую он оказывает, была рентабельной. В табл. 2.10 представлен расчет рентабельности обслуживания физических лиц по банковским пластиковым карточкам.
Таблица 2.10 Расчет рентабельности расчетно-кассового обслуживания по пластиковым карточкам на примере структурного подразделения АСБ «Беларусбанк» за 9 месяцев 2005года
| № п/п | Показатели | Сумма тыс.руб) |
| 1 | 2 | 3 |
|
1 1.1 1.2 1.3 1.4 2.1 2.2 2.3 2.4 |
Доходы Расчетные проценты Межфилиальные Комиссионные Прочие Расходы Расчетные процентные Процентные Межфилиальные Комиссионные |
1 190 370,4 472 324,2 5 735,4 622 618,7 89 701,1 1 428 526,1 2 506,8 17 455,3 332 604,0 - |
| 1 | 2 | 3 |
|
2.5 2.6 2.7 2.8 |
Прочие Расходы на оплату труда Общебанковские накладные расходы Налоги, уплаченные от прибыли |
288 465,7 271 172,8 413 721,0 50 234,4 |
| 3 | Расчетная прибыль (п.1-п.2) | -185 789,2 |
| 4 | Рентабельность (п.3*100/п.2) (%) | -13,5 |
На основании данных таблицы по расчету рентабельности расчетно-кассового обслуживания физических лиц, с использованием банковских пластиковых карточек, можно сделать выводы, что, несмотря на то, что в течение анализируемого периода имелась тенденция роста: по открытию карт-счетов, по оборотам, по комиссионному вознаграждению этот вид обслуживания населения остается убыточным. Причины следующие:
1) открытие и обслуживание карт-счетов работников бюджетной сферы производится бесплатно (доля таких карт-счетов по анализируемому банку составляет 53,4% или 32 225 счетов в общем, количестве открытых карт-счетов);
2) оборудование для обслуживания карт-счетов дорогостоящее, к примеру один банкомат стоит порядка 25000 у.е., а их в филиале 19, все это входит в затраты по банку;
3) большие расходы структурное подразделение несет по заправке банкоматов денежной наличностью (3 рубля за 1000 белорусских рублей), в то время, как снятие денежной наличности держателями банковских пластиковых карт АСБ «Беларусбанк» производится без взимания комиссии, т.е. бесплатно;
Для увеличения рентабельности этой банковской услуги руководителю структурного подразделения необходимо:
1) увеличивать объемы эмиссии пластиковых карт за счет работников предприятий и организаций, обслуживание которых будет производиться не на бесплатной основе;
2) увеличивать среднедневные остатки на карсчетах, путем проведения разъяснительной работы о преимуществах обслуживания в магазинах и предприятиях сервиса по пластиковым картам со скидкой;
3) совершенствовать программное обеспечение, внедрять дистанционное банковское обслуживание - телефонный, видео, компьютерный бакинги, инфокиоски.
3. НАПРАВЛЕНИЯ СОВЕРШЕНСТВОВАНИЯ РАСЧЕТНО-КАССОВОГО ОБСЛУЖИВАНИЯ КЛИЕНТОВ БАНКА
3.1 Перспективы развития расчетно-кассового обслуживания юридических лиц
В настоящее время формы организации безналичных расчетов в Республике Беларусь и в целом платежной системы, системы BISS соответствуют современным стандартам, поэтому следует остановиться, прежде всего, на совершенствовании организации расчетного и кассового обслуживания в рамках отдельного банка путем создания для клиентов более удобных форм сотрудничества с банком с применением современных технологий, совершенствования тарифов банка.
В данном контексте представляет интерес система электронных расчетов, которая широко применяется в зарубежных странах.
Электронные расчеты — расчеты, проводимые при помощи электронных устройств и средств связи. Данный способ расчетов в настоящее время широко развивается, и существуют такие его виды и формы, как расчеты с помощью компьютеров, в том числе через Интернет, электронные деньги, расчеты с использованием смарт-карт и электронных чеков. Использование электронных технологий при организации расчетных операций позволяет банкам не только увеличивать скорость расчетов, но и обеспечивать при этом дополнительные удобства для клиентов, в частности, предоставлять последним возможность оперативного управления средствами на своих счетах непосредственно со своего рабочего места, в том числе в режиме реального времени. При этом в отличие от обслуживания клиентов по телефону, широко использующегося в мировой банковской практике, применение электронных технологий позволяет осуществлять обмен информацией между банком и клиентом на безбумажной основе и автоматизировать документооборот. Электронные расчеты начинают осуществляться и в Республике Беларусь, порядок их организации регламентируется законом Республики Беларусь «Об электронном документе», нормативными актами Национального банка. Примером данных расчетов могут служить расчеты, осуществляемые посредством системы «Банк-Клиент».
Система «Банк-Клиент» представляет собой программно-технический комплекс, который позволяет юридическому лицу передавать в обслуживающий его банк по линиям связи в электронной форме расчетные документы и иную информацию. Основанием для применения при расчетах электронных документов является договор между банком и клиентом. Для работы с данной системой в компьютер клиента загружается специальная программа. Связь с компьютером банка осуществляется через телефонную сеть с помощью модема. Каждому пользователю системы «Банк-Клиент» присваивается идентификационное имя и пароль, без знания которых связь с банком невозможна. Безопасность передачи расчетных документов обеспечивается за счет использования специального алгоритма создания и проверки контрольного ключа по всем реквизитам этих документов. Кроме того, подлинность расчетных документов и иной передаваемой информации подтверждается с помощью электронно-цифровой подписи клиента, которая по содержанию представляет собой набор математических символов и является аналогом собственноручной подписи уполномоченного лица.
По желанию клиента система «Банк-Клиент» может быть дополнена системой «Телебанк», которая представляет собой программно-технический комплекс, позволяющий клиенту получать на своем компьютере в режиме реального времени информацию о состоянии своих счетов (приход и расход денежных средств, текущий остаток). Кроме того, система «Телебанк» позволяет клиенту распечатывать дубликаты выписок со счета.
Немаловажным является и такой вопрос, как прибыль, которую получает банк при осуществлении расчетно-кассового обслуживания.
На начальной стадии развития современной банковской системы Республики Беларусь банки, стремясь получить максимальную прибыль, брали с клиентов комиссию за открытие банковского счета и за проведение всех видов операций по нему.
Сейчас картина коренным образом изменилась. Открытие банковского счета клиенту осуществляется, как правило, бесплатно. Комиссия же за проведение операций по нему взимается лишь по отдельным видам операций (проведение расчетов по аккредитивам, инкассо и пластиковым картам, выдача наличных денежных средств и др.) и, как правило, ее величина не превышает расходов банка по их проведению. Основным источником прибыли для банков при этом становятся средства, которые они получают от использования денежных остатков на счетах клиентов в собственных интересах (чаще всего путем предоставления их в виде краткосрочных межбанковских кредитов).
Помимо этого, остатки денежных средств на счетах клиентов способствуют поддержанию ликвидности банка, что тоже немаловажно. Таким образом, мы видим, что денежные средства, находящиеся на счетах клиентов, играют для банков огромную роль. Поэтому банки стремятся привлекать на расчетно-кассовое обслуживание новых клиентов. С этой целью большинство банков, помимо прочего, начисляет проценты на сумму остатков денежных средств на счете клиента по ставке, равной ставке процентов по вкладам до востребования.
Рассмотрим на примере филиала № 529 «Белсвязь» АСБ «Беларусбанк» доходы, которые получает банк от осуществления расчетного и кассового обслуживания клиентов.
Сегодня в филиале на расчетно-кассовом обслуживании находится 2041 клиент, которым открыто 3594 счета. Из них 8,1% - предприятия государственной формы собственности, 25,1% - негосударственной формы собственности, 17,5% - общественной формы собственности и 49,3% - индивидуальные предприниматели.
За 2005 год на расчетно- кассовое обслуживание привлечено 232 клиента. В том числе из других банков – 22 (наиболее крупные из них – ОДО «Точное время», СЗАО «СИС Инжиниринг», ИП «Мединтер», УП «Тресттопливо Мингоисполкома»). Открыли счета 210 вновь образованных клиентов. Благодаря этому прирост ресурсной базы филиала составил 758,5 млн. рублей.
Постоянные среднедневные остатки свыше 100 млн. рублей за отчетный период имели 75 клиентов (предприятия связи, Учреждение «Белгосфилармония», СП «Алкатель МПОВТ» ЗАО, БНТУ, СООО «Аякс», УП «Национальные спортивные лотереи», УП «Белорусские лотереи» и др.). Удельный вес среднедневных остатков этих клиентов – 55% от ресурсной базы клиентов – юридических лиц.
За 2005 год ресурсная база филиала по счетам юридических лиц выросла на 51%. Задание по привлечению средств юридических лиц и бюджета перевыполнено (в белорусских рублях на 122%, в долларах США на 188%, в евро на 111% и в российских рублях на 176%). В 2006 году планируется обеспечить увеличение среднедневных остатков на счетах юридических лиц на 15%.
Стратегия банка направлена на развитие безлюдных технологий. Поэтому для повышения качества расчетно- кассового обслуживания юридических лиц в филиале внедряется система «Клиент- банк». Пользователями ее уже являются 73 клиента. Это позволило филиалу получить доходы в сумме 102,3 млн. рублей. С целью увеличения числа пользователей этой системы в 2006 году планируется установить систему «Клиент- банк», созданную департаментом информационных технологий АСБ «Беларусбанк».
Тем клиентам, которые не располагают необходимыми техническими средствами, банк предлагает подключиться к мультипользовательскому рабочему месту (МПРМ). По состоянию на 01.01.2006 года с индивидуальными предпринимателями заключено 10 договоров на использование МПРМ.
В 2005 году заключено 85 договоров с организациями и 169 с индивидуальными предпринимателями на выплату заработной платы посредством пластиковых карточек. Проведена работа по внедрению корпоративных пластиковых карточек. Было открыто 15 карт- счетов и выдано 15 карточек.
Сквозной пакет услуг, основанных на принципах безлюдных технологий, используют 37 клиентов (в 2005 году внедрено 20).
Таким образом, банк получает доходы от операций с наличной национальной валютой, за обслуживание юридических лиц в системе «Клиент-банк», а также за прием отказов от акцептов платежных требований, прием и пересылку поручений реестров чеков с расчетными чеками, проведение срочных платежей по системе BISS, прием и обработку документов на инкассо, выдачу справок. Доходы филиала представлены на рис. 3.1.
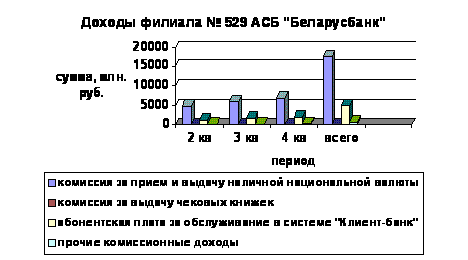
Рис. 3.1 Доходы филиала № 529 «Белсвязь» АСБ «Беларусбанка», полученные при осуществлении расчетно-кассового обслуживания
Примечание. Источник: собственная разработка
Из приведенных данных видно, что основным источником доходов банка являются комиссии, выплачиваемые клиентами за прием и выдачу наличной национальной валюты. Следует отметить, что вторым по величине источником доходов является абонентская плата, взимаемая за обслуживание в системе «Клиент-банк». Структура доходов в среднем за рассматриваемые 3 квартала 2005 года приведена на рис. 3.2.
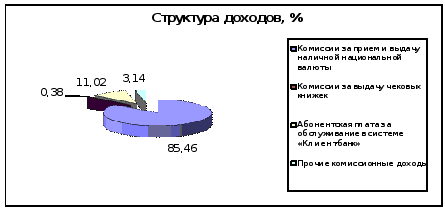
Рис. 3.2 Структура доходов филиала № 529 «Белсвязь» АСБ «Беларусбанк»
Примечание. Источник: собственная разработка
Таким образом, АСБ «Беларусбанк», осуществляя свою деятельность, увеличивает получаемые доходы посредством привлечения новых клиентов и предоставления им новых услуг (например, система «Клиент-банк»). Однако, не следует забывать, что комиссионные доходы являются не главными и не единственными доходами, получаемыми от осуществления расчетно-кассового обслуживания. Очень большую роль для банка имеют «косвенные доходы», то есть доходы, которые он получает от предоставления кредитов, ведения ссудных счетов, от размещения остатков на счетах клиентов, от предоставления банковский гарантий и т. д.
Поэтому при построении системы расчетно-кассового обслуживания, установлении тарифов банк должен обязательно учитывать и эти возможные «косвенные доходы».
3.2 Совершенствование работы по расчетно- кассовому обслуживанию физических лиц
В настоящее время на мировом рынке распространено большое количество инструментов розничных платежей и платежных услуг, предоставляемых банками населению. Розничные платежи подразделяются на наличные и безналичные с последующим разделением их на бумажные и электронные.
Безналичные розничные платежи осуществляются с использованием чеков, пластиковых карточек, прямых переводов средств. Разработка в области платежных услуг и рынков отображают взаимодействие различных факторов предложения и спроса в конкретной рыночной среде. Среди факторов предложения существенными являются: развитие информационных технологий; конкуренция и сотрудничество между провайдерами некоторых услуг розничных платежей; глобализация платежных услуг, предлагаемая отдельными институтами в международных сетях розничных платежей.
К определяющим факторам спроса относятся: преимущества в области риска, как для плательщиков, так и для получателей платежа с использованием конкретных инструментов и услуг; относительная стоимость для пользователя и удобство пользования платежными инструментами; в частности рост уровня личного потребления.
Использование наличных денег в качестве розничных платежей в большинстве стран характеризуется медленным и длительным спадом. В основу длительной тенденции «ухода» от наличных платежей заложено развитие новых информационных технологий для исполнения и обработки платежей электронным способом. Именно новая технология, и ее конкретная реализация в области банковских платежных услуг способствовали модернизации платежных услуг и инструментов, отказу от наличных денег.
За рубежом уже более 40% всех операций проводится через электронную почту. Существует также тенденция уменьшения количества банковских филиалов. Так, в Литве в «Hanza bankas» из 400 отделений на сегодня действует только 150, однако количество клиентов не только не уменьшилось, а наоборот возросло. Традиционное понятие отделения уступает место не традиционному. Согласно статистике, в Европе общение с банком в основном происходит через банкоматы (51%), через электронную почту (24%). Примечательно, что в банковские отделения обращаются только 17% населения.
Использование банкоматов для выполнения простых банковских операций высвобождает банковских служащих, позволяя им сосредоточится на оказании более специализированных видов услуг, и дает возможность в долгосрочной перспективе сократить затраты на предоставление услуг населению.
В банках Германии, Бельгии, Испании уже широко используются отделы самообслуживания. Как правило, отдел самообслуживания «встречает» клиентов с тем, чтобы необходимые операции клиент мог совершить сам без вмешательства банковского работника. Однако автоматы внушительных размеров нередко пугают людей, и тогда банками используются работники, которые встречают и провожают клиентов к банкоматам, а также различные хитрости с освещением и графикой - для привлечения. Так, например, в Германии в планировке отдела зачастую используется интегрированное расположение работников и оборудования, и отсутствуют барьеры между клиентом и специалистом. В глубине зала расположены отделы, которые предлагают более дорогие услуги. За рубежом банки также предлагают интегрированные услуги, в числе которых - предоставление услуг интернет – кафе. Это делается для привлечения в банк молодежи, студентов, так как подсчитано, что привлечь нового клиента в 7 раз дороже, чем сохранить уже существующего [23 c.25].
Внедрение новых технологий привело также к росту платежей с использованием карточек. В настоящее время этот способ безналичных расчетов получил такое широкое распространение, что трудно себе представить сферу обслуживания, в которой бы они не использовались.
Тенденция на рынке банковских карт свидетельствует об активном расширении этого вида банковских услуг. За годы существования рынка банки сумели оценить привлекательность этого бизнеса и научились зарабатывать на нем. Конкуренция в этой сфере очень высока, и банки ищут новые пути завоевания рынка, они пытаются заинтересовать клиента с тем, чтобы он пользовался картой как можно чаще. Начинают устанавливать банкоматы, которые не только выдают наличные деньги, но и принимают их для последующего зачисления кредитной организацией на «карточный счет» клиента. Продолжает расти количество кредитных и кобрэндинговых карт. Кобрэндинговые проекты предполагают выпуск банками и компаниями платежных карт с совмещенными логотипами, а так же с комплексом дополнительных услуг – скидками и бонусами. Такие проекты выгодны всем: клиенты получают бонусы и скидки при использовании карты. Партнер банка по кобрэнду предлагает своим клиентам новый сервис, а банк приобретает новых клиентов. Сейчас на рынке заявлено порядка 100 подобных проектов. Например. Сбербанк России предлагает международную банковскую карту «VIZA АЭРОФЛОТ», владельцы которой становятся участниками программы «Аэрофлот- бонус». Экспобанк запустил совместный продукт со страховой компанией «РЕСО – Гарантия», в рамках которого клиенты компании получают страховое возмещение на «карточный счет» в Экспобанке. Специально для абонентов МТС МБРР предлагает кредитную карту MTS. Card, которая позволяет абонентам МТС не только оплачивать покупки и услуги, но и ежемесячно пользоваться бонусными минутами местных и мобильных вызовов, а также получать мгновенный кредит [27 c.48].
Внедрена и получила массовое распространение социальная карта москвича- социальная программа, проводимая Банком Москвы совместно с Правительством Москвы, Московским метрополитеном, Комитетом социальной защиты населения, Московским городским фондом обязательного медицинского страхования и Московской железной дорогой для пенсионеров и жителей Москвы, имеющих социальные льготы. «Социальная карта - VIZA Electron» представляет собой пластиковую карту с магнитной полосой и со встроенным бесконтактным чипом (микросхемой). Она совмещает функции расчетной банковской и идентификационной карты и предназначена для обслуживания льготных категорий граждан предприятиями потребительского рынка и услуг, лечебно-профилактическими учреждениями, для обеспечения льготного проезда а Метрополитене и на Московской железной дороге, а также получения наличных денежных средств со счета. В скором времени предоставление льгот москвичам будут осуществляться исключительно с использованием этой карты [27 с.48].
В настоящее время более 200 стран мира используют пластиковые карты в платежном обороте, что позволяет сделать вывод о том, что пластиковые карты являются важнейшим элементом так называемой «технологической революции» в банковском деле. Именно пластиковые карточки в ряде случаев выступают ключевым элементом электронных банковских и других систем. Они вышли на передовые позиции в организации денежного оборота индустриально развитых стран Запада, постепенно вытесняя чеки и чековые книжки.
По мере дальнейшего развития рынка электронных банковских услуг клиенты смогут вообще не приходить в банк. В развитых странах мира с каждым днем все меньше и меньше людей посещают банки, поскольку собственно поход в офис кредитной организации зачастую уже становится необязательным. Современные технологии позволяют производить множество операций на расстоянии. При помощи Интернета и мобильной телефонии можно проводить платежи, узнавать остаток денег на счету, открывать пластиковые карточки, совершать валютно-обменные операции и делать еще много всего прочего.
Банки, наиболее активно развивающие услуги в Интернете, представлены в табл. 3.1.
Таблица 3.1. Услуги банков в Интернете
| банк | выписки по сету | выписки с указание движения сумм |
ценные бумаги |
платные поручения за свой счет |
доп. сведения по счету |
платежные поручения в адрес третьих лиц |
| Австралия | Х | Х | Х | |||
| Аполо траст | Х | Х | Х | |||
|
Банк Австиря |
Х | Х | Х | Х | ||
| Банк Америка | Х | Х | Х | Х | Х | |
| СпартаГамбург | Х | Х | Х | Х | Х | |
|
Шпаркасс Дортм |
Х | Х | Х | Х | ||
| Велс Фарго |
Х |
Х | Х |
Примером процветающего Интернет-банка может служить американский Security First Network Bank. Этот первый полностью виртуальный банк появился в 1995 году. У него даже нет офиса для обслуживания клиентов, и при этом их число ежегодно увеличивается. За счет экономии на арендной плате и прочих издержках он предлагает своим клиентам весьма конкурентоспособные условия обслуживания и, тем самым, привлекает их [36, с.39].
По данным современной статистики к настоящему времени не менее 60% европейских банков предоставляют услуги Интнрнет-банкинга, причем для скандинавских стран этот показатель составляет 90%. Что касается США, то там оценки для банков колеблются от 75 до 85% . Доля клиентуры, пользующейся услугами Интнрнет-банкинга, в США составляет пока что примерно 15-20, а оцениваемые темпы ее роста несколько отстают от предполагавшихся ранее. Это обусловлено тем, что не все клиенты банков «успевают» за темпами технологического прогресса в банковском секторе