Лизинг
- лизинговые фирмы, компании и банки, выступающие как лизингодатели;
- производственные, торговые и транспортные предприятия и население (лизингополучатели);
- поставщики объектов сделки – промышленные и торговые компании.
Косвенными участниками лизинговой сделки являются:
- коммерческие и инвестиционные банки, кредитующие лизингодателя и выступающие гарантом сделок;
- страховые компании;
- брокерские и другие посреднические фирмы.
Лизинговыми называются фирмы, осуществляющие операции, для которых лизинговая деятельность является основной уставной целью. По характеру лизинговой деятельности они подразделяются на специализированные и универсальные.
Специализированные фирмы, как правило, имеют дело с одним видом товара (легковые автомобили, контейнеры) или товарами одной группы стандартных видов (строительное оборудование, оборудование для текстильных предприятий). Обычно эти компании располагают собственным парком машин или запасом оборудования, сами осуществляют техническое обслуживание и следят за поддержанием его в нормальном эксплуатационном состоянии.
Универсальные лизинговые фирмы передают в аренду самые разнообразные виды машин и оборудования. Они предоставляют арендатору право выбора поставщика необходимого ему оборудования. Техническое обслуживание и ремонт предмета аренды осуществляет или поставщик, или сам лизингополучатель. Таким образом, лизингодатель выполняет функцию организации финансирования сделки.
Зачастую не менее важны страховщики – юридические лица, также являющиеся коммерческими организациями и имеющие лицензию на осуществление страхования соответствующего вида.
Ввиду существенной рискованности долгосрочных лизинговых сделок, помимо страховщиков, нередко требуются лица, гарантирующие надлежащее
выполнение обязательств по сделке.
Таким образом, стержнем любой лизинговой сделки является финансовая, а точнее кредитная операция. Иными словами, с финансовой стороны, лизинг – это товарный кредит в основные фонды. Он предоставляется продавцом покупателю в виде отсрочки платежа за передаваемое в пользование имущество. Лизинг имеет следующую общую принципиальную схему (рис 1.):
|
|
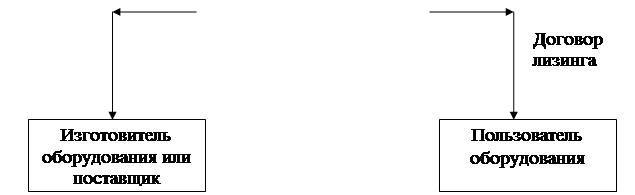
Рисунок 1 – Схема лизинга
Общая схема системы лизинговых отношений представлена в Приложении Г.
1.2 Классификация видов лизинга. Функции лизинга
Для организации целенаправленной практической работы по освоению лизинговых отношений важное значение имеет правильное определение возможных видов, форм и способов их реализации, тем более что мировая практика выработала многочисленные варианты лизинговых отношений.
Большой вклад разработку классификационных основ лизинга внесла Е.Н. Чекмарева. На основе ее работы выполнены классификации видов лизинга у В.Д. Газмана, В.А. Горемыкина, А.И.Джухи.
В мировой практике при выделении видов лизинга исходят прежде
всего из признаков их классификации, которые характеризуют:
- отношение к арендуемому имуществу;
- тип лизингового имущества;
- состав участников лизинговой сделки;
- тип передаваемого в лизинг имущества;
- степень окупаемости лизингового имущества;
- сектор рынка, где проводятся лизинговые операции;
- отношение к налоговым, таможенным и амортизационным льготам;
- порядок лизинговых платежей;
- степень риска для лизингодателя.
К концу 90-х годов на российском лизинговом рынке были представлены практически все указанные выше виды лизинга и разнообразные условия проведения лизинговых операций [8].
В зависимости от состава участников сделки и техники проведения операции различают следующие виды лизинга:
- прямой лизинг, при котором собственник имущества (поставщик) самостоятельно сдает объект в лизинг (двусторонняя сделка). При этой разновидности лизинга работа без посредников не только значительно упрощает механизм сделки и снижает затраты на ее проведение, но и позволяет самому товаропроизводителю получать все экономические преимущества от лизинга;
- косвенный лизинг, когда передача имущества в лизинг происходит через посредника. В основе большинства лизинговых сделок лежит косвенный лизинг, который похож на продажу товара в рассрочку. Эта сделка схожа с классической лизинговой операцией, так как в ней учувствуют поставщик, лизингодатель и лизингополучатель;
- «леведж – лизинг» (leveraged lease), или раздельный лизинг– лизинг с привлечением заемных средств от инвестора, предполагающий участие нескольких компаний, предоставляющих финансирование. Собственником имущества становится основной лизингодатель со всеми вытекающими из этого последствиями, но право на получение лизинговых платежей она может предоставить своим заимодавцам. Такой лизинг называется еще групповым или акционерным (big – ticket).
Одной из форм прямого лизинга следует признать возвратный лизинг. Этот вид лизинга характеризуется тем, что собственник имущества сначала продает его будущему лизингодателю, а затем сам же арендует этот объект у покупателя. Таком образом, в обмен на отказ от права собственности бывший владелец оборудования получает средства для финансирования других своих нужд. Кроме того, арендатор имеет возможность сократить налоговые выплаты, связанные со стоимостью арендованного имущества.
По степени окупаемости имущества лизинг подразделяется:
- на лизинг с полной окупаемостью, когда в течение срока действия лизингового договора происходит полная или близкая к полной амортизация имущества и, соответственно, выплата лизингодателю стоимости имущества;
- на лизинг с неполной окупаемостью, при котором в течение срока действия одного лизингового договора происходит частичная амортизация имущества и окупается только часть её.
У В.Д. Газмана представлена наиболее удачная и конкретизированная классификация видов лизинга. Поэтому в соответствии с признаками окупаемости (условиями амортизации) имущества он выделил так называемые финансовый и оперативный лизинг. Эти два вида лизинга было принято считать основными, что находило отражение в п.2 ст.7 Закона «О лизинге» 1998г. Но в редакции нового Закона «О лизинге» исключено деление лизинга на виды. Но все – таки на практике эти виды лизинга используются.
Финансовый, или капитальный лизинг (financial , capital lease) представляет собой лизинг с полной амортизацией.
Оперативный, или сервисный лизинг (operating, service lease) представляет собой лизинг с неполной амортизацией.
По отношению к арендуемому имуществу (или по объему обслуживания) лизинг делится на чистый и генеральный.
Чистый (нетто) лизинг имеет место в тех случаях, когда все расходы по эксплуатации, ремонту и страхованию имущества принимает на себя лизингополучатель, и они не включаются в лизинговые платежи, которые таким образом отчищаются от всех сопутствующих затрат и поступают лизингодателю в чистом виде.
Как отмечает Газман В.Д., большинство услуг на отечественном рынке лизинга оборудования является чистыми.
«Мокрый» лизинг предполагает обязательное техническое обслуживание оборудования, его ремонт, страхование и другие операции, которые лежат на лизингодателе. В зависимости от широты спектра и комплексности услуг, выполняемых в процессе «мокрого» лизинга выделяют полный и частичный лизинги [12].
К полному лизингу относятся сделки, предусматривающие комплексную систему технического обслуживания, ремонта, страхования, а также подготовки персонала, служб маркетинга и рекламы. Лизингодатель, сохраняя право собственности на имущество, уплачивает налог на него в течение всего периода. Такая форма лизинга способствует улучшению эксплуатационных возможностей используемого имущества, увеличению выработки продукции, повышению ее конкурентоспособности.
Частичный лизинг (с неполным набором услуг) предполагает заранее согласованное разделение функций по техническому обслуживанию имущества между сторонами договора.
Генеральный лизинг (lease –line) позволяет лизингополучателю дополнить список арендуемого оборудования на основе лизинговой линии без заключения новых контрактов. Это очень важно для предприятий с непрерывным производственным циклом.
Наиболее распространенным из перечисленных по этой классификации является чистый лизинг.
По типу имущества [10 или объекту сделок [ 10, 12 ] различают:
- лизинг движимости (оборудование, техника, автомобили и тому подоб-
ное), в том числе новой и бывшей в употреблении (second hand);
- лизинг недвижимости ( здания, сооружения, суда, самолеты).
В зависимости от сектора рынка, где проводятся лизинговые операции, разделяют:
- внутренний лизинг – при его осуществлении лизингодатель и лизингополучатель являются резидентами Российской Федерации (п.1 ст.7 Федерального закона «О лизинге»);
- внешний (международный) лизинг. К нему относятся сделки, в которых хотя бы одна из сторон принадлежит к разным странам, или кто – то из сторон имеет совместный капитал с зарубежной фирмой.
Внешний лизинг подразделяется на импортный, когда зарубежной стороной является лизингодатель, и экспортный, когда зарубежной стороной является лизингополучатель.
В.А. Горемыкин, В.М. Джуха и М.И. Лещенко выделяют еще одну разновидность международного лизинга – транзитный. Транзитный лизинг имеет место в тех случаях, когда лизингодатель одной страна берет кредит или приобретает имущество в другой стране и поставляет его лизингополучателю, находящемуся в третьей стране.
По отношению к налоговым, амортизационным льготам различают лизинг:
- с использованием льгот по налогообложению имущества, прибыли, НДС, различных сборов, ускоренной амортизации и т.п.;
- без использования льгот.
По составу лизингового платежа на практике различают денежный, компенсационный и смешанный лизинг.
Денежный лизинг имеет место, когда все платежи производятся в денежной форме.
Компенсационный лизинг предусматривает платежи в форме поставки товаров, производимых на используемом оборудовании, или в форме оказания встречных услуг.
Смешанный лизинг основан на сочетании денежных и компенсационных платежей.
По размеру лизинговых сделок на практике различают мелкий, стандартный (средний) и крупный лизинг.
Мелкий лизинг (до 100-200 тыс. руб.) широко распространен во многих странах. Предметом сделок обычно является непроизводственное имущество – компьютеры, оргтехника и т.д. Лизинговые компании, как правило, не занимаются такими сделками, поскольку объем работы по оформлению и исполнению такой сделки почти не отличается от объема по средней сделке, но прибыль гораздо меньше.
Средний лизинг (от 200 тыс. руб. до 2,5 млн. руб.) соответствует наиболее популярным видам имущества мини – заводов, технологического оборудования и др.
Крупные лизинговые сделки (более 20 млн.руб.) ориентированы на такое имущество, как самолеты, суда, энергетическое оборудование и т.д. Работа в этом секторе требует наличия больших финансовых ресурсов и профессиональных специалистов.
Схема классификации видов лизинга представлена в Приложении Д.
Помимо приведенной характеристики видов лизинга необходимо охарактеризовать понятие «сублизинг» (ст.8 Федерального Закона):
«Сублизинг – вид поднайма предмета лизинга, при котором лизингодатель по договору лизинга передает третьим лицам во владение и в пользование за плату и на срок в соответствии с условиями договора сублизинга имущество, полученное ранее от лизингодателя…».
Лизинг как сложное социально-экономическое явление выполняет важнейшие функции по формированию многоукладной экономики и активизации производственной деятельности.
Из многочисленных функций лизинга рассмотрим четыре: финансовую, производственную, снабженческую и использования налоговых льгот.
Финансовая функция выражается в освобождении товаропроизводителя
от единовременной оплаты полной стоимости необходимых средств производства и как бы в предоставлении ему долгосрочного кредита.
Производственная функция лизинга состоит в решении проблем производства за счет временного использования имущества, что является весьма эффектным способом материально – технического снабжения и производства новой техники, сопровождаемой разнообразным сервисом.
Сбытовая функция лизинга включает круг потребителей и освоение новых рынков сбыта.
Функция использования налоговых льгот и амортизируемых льгот имеет следующие особенности:
- имущество по лизингу учитывается на балансе лизингодателя или лизингополучателя по согласованию между ними;
- лизинговые платежи относятся на себестоимость производимой продукции (услуг), что соответственно уменьшает налогооблагаемую прибыль;
- ускоренная амортизация, исчисляемая оговоренным в контракте сроком, уменьшает облагаемую прибыль и ускоряет обновление материально технической базы.
Таким образом, мы разделяем точку зрения А.Л. Игониной, что лизинг- это особая форма инвестирования и кредитования, поскольку предполагает вложение средств в материальное имущество с целью получения дохода, на условиях платности, срочности и возвратности.
2 экономическая характеристика ПРЕДПРИЯТИЯ
Открытое акционерное общество «Муниципальная инвестиционная компания» создано в 1998г. Администрации г. Краснодара в уставном капитале компании принадлежит 49% акции. Компания продолжает динамично развиваться, претендуя на роль лидера на региональном рынке лизинга в Краснодарском крае.
Компания изначально создавалась как инвестиционная, и основные операции в первые два года своей жизни осуществляла на фондовом рынке. Однако уже тогда компания делала и первые шаги на рынке лизинга. В 1999г. емкость фондового рынка значительно снизилась, и компания перенесла центр своей деятельности на оказание лизинговых услуг.
Сегодня компания – один из крупнейших в регионе операторов на рынке лизинга. За пять лет работы на рынке лизинга компания достигла следующих результатов: по агентскому лизингу объем текущих контрактов на 1 мая 2003г. составил 155213 тыс.руб. (102 контрактоа), поставлено автотранспорта и оборудования в количестве свыше 100 единиц.
Среди постоянных клиентов – МУП «Снежинка», ОАО «Краснодарский мясокомбинат», ОАО «Трансторг», Муниципальное предприятие ритуальных услуг, ЗАО «Фирма Соя», ЗАО «Роскарфарм» и многие др. Вообще клиентская база весьма обширна и географически охватывает почти весь Северный Кавказ. Есть клиенты и в Ростовской области, Ставропольском крае и даже в Кабардино–Балкарии.
Уставный капитал компании составляет 132 000 руб. и составлен из 1320 обыкновенных именных бездокументарных акций номиналом 100 руб. В реестре зарегистрировано 5 акционеров.
Основными направлениями деятельности компании являются:
- операции с долговыми ценными бумагами – широкий спектр разнообразных услуг и операций с векселями, долгами, зачетами;
- финансовое консультирование – услуги по организации эмиссии акций,
их регистрации в ФКЦБ РФ, проведение реструктуризации и реорганизации акционерного капитала, построение системы защиты от агрессии при скупке акций;
- лизинговая деятельность – поставка техники, автотранспорта и оборудования по лизинговым схемам предприятиям и организациям г.Краснодара и Краснодарского края.
ОАО «Муниципальная инвестиционная компания» (ОАО «МИК») зарегистрировано по адресу: 350000, г.Краснодар, ул.Красная 33.
Организационная структура предприятия представлена следующим образом:
а) генеральный директор;
б) заместитель генерального директора;
в) бухгалтерия – она представлена следующими звеньями:
1) главный бухгалтер;
2) заместитель главного бухгалтера;
г) отдел финансовой аренды (лизинга) – представлен начальником отдела;
д) отдел операций фондового рынка – представлен начальником отдела;
е) охрана 2 человека.
Для анализа динамики ресурсов ОАО «Муниципальная инвестиционная компания» рассмотрим таблицу 1.
Таблица1 – Ресурсы ОАО «Муниципальная инвестиционная компания»
| Показатель | 2000г. | 2001г. | 2002г. | 2002г. в % к | |
| 2000г. | 2001г. | ||||
| 1 | 2 | 3 | 4 | 5 | 6 |
| Среднегодовая численность работников, чел. | 8 | 8 |
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: | ||