Лизинг
Согласно ст. 31 Федерального закона «О финансовой аренде (лизинге)» ОАО «Муниципальная инвестиционная компания» применяет механизм ускоренной амортизации предмета лизинга с коэффициентом ускорения до 3 (трех), что позволяет проводить ускоренную амортизацию объекта лизинга и к моменту окончания договора лизинга автомобиль передается на баланс лизингополучателя по значительно списанной остаточной стоимости, соответственно предприятие в последующем будет экономить на уплате налога на имущество.
При сравнении вариантов приобретения ОАО «Муниципальная инвестиционная компания» так же предлагает обратить внимание на рассрочку платежей во времени. Приобретение автомобиля одновременно требует привлечения и отвлечения значительной суммы средств, в то же время, как по договору лизинга платежи вносятся в течение длительного срока действия договора. При банковском кредитовании не всегда предприятию удается взять кредит на срок свыше 1 года, поскольку банковская деятельность связана с резервированием и нормативами Центробанка России.
При лизинге у «Муниципальной инвестиционной компании» можно получить рассрочку платежей до 3х лет, но процентная ставка останется фиксированной на весь срок действия договора ( в отличие от банковского кредита).
Еще одним положительным моментом является тот факт, что лизингополучатель во время действия договора будет избавлен от проблем постановки на учет в ГИБДД и прохождения первого технического осмотра. К тому же договором лизинга предусматривается страхование любой техники, взятой в лизинг, от угона и ДТП.
Важными недостатками лизинга являются:
- на лизингодателя ложиться риск морального старения имущества и неполучения лизинговых платежей;
- для лизингополучателя стоимость лизинга выходит больше чем цена покупки или банковского кредита.
Однако положительных моментов, свойственных лизингу, намного больше, чем отрицательных, а с введением в России налоговых, таможенных и других льгот преимущества лизинга усилятся.
Существует ряд факторов, мешающих становлению лизинговой деятельности в России:
- высокие проценты за кредит на современном денежно – кредитном рынке заметно повышают размеры лизинговых платежей;
- влияние инфляционных ожиданий заставляет сокращать сроки погашения задолженности по лизингу;
- имеется узкий круг потенциальных клиентов с устойчивой платежеспособностью, для предприятий, не относящихся к этой категории, необходима федеральная программа поддержки участия в лизинговых проектах (проблема государственной гарантий).
Исходя из вышеуказанных причин, директора лизинговых компаний
называют почти идентичный перечень трудностей, влияющих на лизинговую деятельность:
а) необходимость более дешевого, долгосрочного финансирования;
б) неясные нормы налогообложения (72%) [28];
в) противоречивая нормативная база (28%) [28];
г) сложные и длительные таможенные процедуры (24%) [28];
д) общая неосведомленность потенциальных клиентов о преимуществах лизинга как способа финансирования приобретения оборудования;
е) политическая нестабильность и кризис неплатежей [ 22].
Таким образом, лизинг может успешно работать только на основе льгот. Эти льготы, которые государство предоставляет само себе, ускоряя темпы своего экономического и технологического развития и сводя при этом к минимуму собственные затраты.
3.2 Правовые основы лизинговых отношений
Сложность отношений, складывающихся по поводу лизинговых сделок, вызывает необходимость исследования не только экономической, но и юридической природы лизинга. Надежное правовое обеспечение лизинговых отношений – это гарантия и залог успешного развития лизингового бизнеса.
На современном этапе в России можно выделить три характерных периода в становлении лизинга как экономической формы определенной совокупности хозяйственных операций и формирования его правовой среды.
В первом периоде отсутствие законодательства по лизингу было сопряжено с неразвитостью этой формы предпринимательства.
Во втором периоде – с начала 90х годов – лизинговая деятельность осуществлялась по аналогии с арендой без специальных нормативных и законодательных актов. При этом такая неопределенность увеличивала степень риска участников лизингового процесса и тем самым сдерживала предпринимательскую инициативу и ограничивала реализацию достижений научно – технического прогресса.
Третий период– с 1994 года – характеризуется активным формированием специальной нормативной базы лизинговых сделок. В России лизинг первоначально нашел свое правовое закрепление в актах Правительства РФ и Указах Президента РФ. Первым нормативным документом, посвященным правовому регулированию лизинговых отношений, явился Указ Президента РФ от 17 сентября 1994г № 1929 «О развитии финансового лизинга в инвестиционной деятельности» .¹
Во исполнение этого Указа Правительство РФ 29 июня 1995г. приняло Постановление №633 «О развитии лизинга в инвестиционной деятельности».² Данным актом утверждено Временное положение о лизинге, ряд положений которого сохраняет свое значение и после введения в действие второй части Гражданского кодекса РФ.
На основе предыдущих правительственных постановлений была принята Федеральная программа развития лизинга на 1996-2000гг, которая была призвана активизировать инвестиционные процессы с применением лизинга. В программе было предусмотрено создание опорных (или «образцовых») лизинговых компаний, которые могли бы иметь привилегированное положение при получении льготных государственных кредитов и рассмотрении заявок в инвестиционных конкурсах. Согласно этой программе, в России было создано семь региональных лизинговых центров, в том числе и в Краснодаре на базе ГУП «Кубаньинвест», с которым тесно сотрудничает ОАО «Муниципальная инвестиционная компании».
Постановлением № 752 «О государственной поддержке развития лизинговой деятельности» от 27 июня 1996г. Правительство РФ признало целесообразным ежегодно предусматривать в 1997-2000 гг. в Федеральной
____________________
¹ Утратил силу в соответствии с Указом Президента РФ от 22.04.99. № 524.
² Утратило силу в соответствии с Постановлением Правительства РФ от 12.07.99. № 794.
программе средства в размере до 8 млрд. руб. для финансирования проектов с использованием лизинга. Этим же Постановлением предусматривалось учесть при разработке Налогового кодекса РФ комплекс мер по налоговому стимулированию инвесторов, осуществляющих операции финансирования лизинга с использованием оборудования отечественного производства.
Следующим крупным шагом в создании лизингового национального законодательства стало принятие части второй Гражданского кодекса РФ, содержащего раздел о финансовой аренде (лизинге). Кодекс исходит из того, что лизинговый договор является разновидностью договора аренды. ГК РФ опирается на положения конвенции УНИДРУА «О международном финансовом лизинге» (Оттава, 28.05.88). Оттавская Конвенция предназначена для регулирования отношений по поводу международного финансового лизинга.
Был разработан и введен в действие Федеральный закон « О лизинге» от 29 октября 1998г. №164-ФЗ. В настоящее время этот Закон не действует. На базе этого Закона действует Федеральный закон «О финансовой аренде (лизинге)» в редакции от 29.01.2002г. № 10-ФЗ.
Нормативным документом по бухгалтерскому учету для отражения лизинговых операций является Приказ Министерства финансов Российской Федерации от 17 февраля 1997г. № 15 «Об отражении в бухгалтерском учете операций по договору лизинга».
В связи с тем, что принятие нового Закона « О лизинге» вызвало много споров, остановимся на нем поподробнее.
Отдельные положения Закона 1998года требовали доработки и приведения в соответствие с законодательством РФ. В Государственной думе обсуждались проекты поправок к этому закону. Но все новации сводились к уточнению отдельных формулировок и второстепенных положений. Вопросы о сохранении льгот по налогообложению прибыли, ускоренной амортизации, об отмене необоснованного двойного налогообложения налогом на добавленную стоимость даже не обсуждались [18].
С помощью Закона № 10-ФЗ многие нормы ранее действовавшего законодательного акта были приведены в соответствие с ГК РФ, Конвенцией УНИДРУА и другими нормативными актами.
Прежде всего, следует отметить, что изменилось само название законодательного акта. Теперь это Федеральный закон «О финансовой аренде (лизинге)», то есть название стало одноименным с § 6 гл. 34 ГК РФ. Это означает, что действие Закона формально не распространяется, например, на сделки оперативного лизинга. Те лизинговые компании, которые специализировались на оперативном лизинге, не могут использовать льготы по ускоренной амортизации с коэффициентом не выше 3 (трех). Теперь такие компании будут действовать через схему сублизинга, чтобы не понести значительного ущерба.
Также Закон №10 –ФЗ отменил условие, согласно которому ранее средства для приобретения предмета лизинга должны были быть только «денежными». Сейчас это условие уже необязательно. В результате у лизинговых компаний появились дополнительные возможности для маневра в ходе их инвестиционной деятельности (ст.4).
Ст.5 Закона №10 –ФЗ предусматривает теперь функцию кредитования лизинговых операций физическим лицом. Таким образом, лизинг становится более открытым для частных инвестиций.
Предусмотренное ранее ст.6 лицензирование лизинговой деятельности исключено. Таким образом, к лизинговым компаниям могут быть отнесены коммерческие организации, которые в соответствии со своими учредительными документами вправе осуществлять лизинговую деятельность.
Законом №10 –ФЗ отменена ст.9, в которой содержался запрет на недопустимость совмещения в одном лице лизингополучателя и лизингодателя. Этот запрет приводил к невозможности использования авансовых платежей. Внесенное изменение позволяет легализовать авансовые платежи и тем самым облегчает условия проектирования лизинговой сделки (минимизация рисков лизингодателей, сокращение величины заемных средств).
В Федеральном законе «О лизинге» имелась целая глава «Государственная поддержка лизинговой деятельности». В ней насчитывалась 14 мер государственной поддержки лизинга, но в настоящее время, кроме изъятия двух мер, в ней ничего не изменилось – все они носят рекомендательный характер. На основании этого в ряде регионов России, в том числе и в Краснодарском крае, приняли законы о льготном налогообложении в части налогов, поступающих в местный бюджет, а также наметили меры поддержки и создания социальных фондов поддержки лизинга. Законодательным собранием Краснодарского края принята программа поддержки лизинга. ¹
Также в Законе №10 – ФЗ приняты новые экономические механизмы лизинга: определение выручки, сущность лизинговых платежей, отсрочка платежей, таможенный режим и др.
По нашему мнению, новации с изменением названия закона и внесением некоторых дополнений не обеспечивают лексической чистоты текста, а значит,
не улучшают его с точки зрения формы. Но несомненно то, что после вступления в силу Закона №10-ФЗ законодательство по лизингу предприняло шаги к совершенствованию системы лизинговых отношений.
На смену Федеральной программе развития лизинга на 1996-2000гг. была принята 10 июля 2001г. Программа социально – экономического развития Российской Федерации на среднесрочную перспективу (2000-2004 годы) (утверждена распоряжением Правительства РФ), где в числе основных механизмов реализации структурной политики названо «расширение использования финансового лизинга», включая участие государства в капитале лизинговых компаний.
Таким образом, можно заметить, что в части нормативно - правовой базы в области лизинга за последние годы был принят целый ряд законодательных и нормативных документов и надлежащая база еще не создана окончательно, но активно формируется.
_____________________
¹ Законодательное собрание краснодарского края. Информационная бюллетень №16(46):25.09.2000г.
3.3 Механизм заключения лизинговой сделки
Классическому лизингу свойствен трехсторонний характер взаимоотношений: лизингодатель, лизингополучатель, поставщик оборудования. Сама лизинговая операция осуществляется по следующей схеме (рис.2).
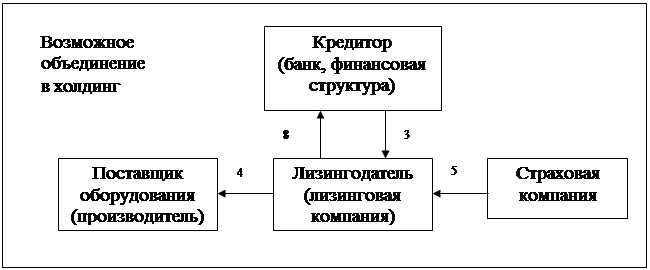
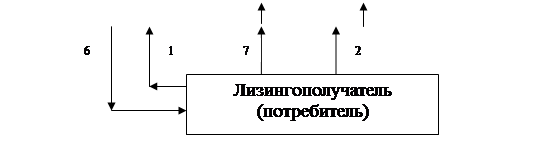
Рисунок 2 - Принципиальная схема лизинговой операции
1) Компания, желающая арендовать оборудование, выбирает его у поставщика (производителя) с учетом количества, цены, сроков изготовления и поставки.
2) Затем лизингополучатель (потребитель) заключает с лизингодателем (лизинговой компанией) лизинговый договор.
3) Лизинговая компания получает кредит от банка или какой либо другой кредитной организации на покупку оборудования. Кредитор возлагает всю ответственность за погашение кредита на лизингодателя (лизинговую компанию).
4) Лизингодатель оплачивает стоимость оборудования поставщику и становится владельцем этого оборудования.
5) Лизингодатель осуществляет страхование этого оборудования в страховой компании.
6) Лизингодатель договаривается с поставщиком о поставке этого оборудования лизингополучателю.
7) Лизингодатель погашает основную стоимость кредита и проценты по нему банку или другой кредитной организации.
Так например, ОАО «Муниципальная инвестиционная компания» активно сотрудничает с ООО «Кубанский универсальный банк», который выступает в качестве кредитора, развивает совместную деятельность с ООО «Муниципальная страховая компания г.Краснодара» по страхованию лизинговых контрактов, а так же инвестиционная компания предлагает поставки автомобилей: «ЗИЛ», «МАЗ», «КамАЗ», «ГАЗ», «ПАЗ», «УАЗ» и некоторые модели ВАЗ. Возможна установка холодильного оборудования фирмы «TERMO King», «Carrier», « Optima» «Micro rafe».
Как в любой сложной финансовой сделке, а лизинговые операции являются такими, можно выделить три больших этапа:
1) подготовка и обоснование;
2) юридическое оформление;
3) исполнение.
На первом этапе оформляются следующие документы:
- заявка, получаемая лизингодателем от будущего лизингополучателя на покупку оборудования;
- заключение о платежеспособности лизингополучателя и эффективности лизингового проекта;
- заявка – наряд, направляемая лизингодателем поставщику оборудования;
- заявка, направляемая лизинговой компанией банку, о предоставлении ссуды для проведения лизинговой сделки.
На втором этапе оформляются следующие документы:
- кредитный договор, заключаемый лизинговой компанией с банком, о предоставлении ссуды для проведения лизинговой сделки;
- договор купли - продажи объекта лизинга;
- акт приемки - сдачи объекта лизинга в эксплуатацию;
- лизинговый договор (соглашение);
- договор на техническое обслуживание передаваемого в лизинг имущества, если обслуживание будет осуществлять лизингодатель;
- договор на страхование объекта лизинга.
На третьем этапе осуществляются эксплуатация поставленного оборудования (имущества). При этом ведется бухгалтерский учет и отчетность по всем лизинговым операциям, осуществляется выплата лизингодателю лизинговых платежей, а по истечении срока лизинга оформляется договор о дальнейшем использовании имущества.
Любая лизинговая сделка начинается с получения лизингодателем заявки от будущего лизингополучателя на покупку имущества и сдачи его во временное пользование.
Заявка в ОАО «Муниципальная инвестиционная компания» на предоставлении в лизинг имущества составляется в определенной форме (Приложение Е). В ней должны обязательно присутствовать наименование имущества, его параметры, технические и экономические характеристики, а также же местонахождение потенциального поставщика и его реквизиты.
Инициатива в заключении лизинговой сделки исходит от лизингополучателя, который знает, какое имущество ему нужно и кто его производит. Вместе с тем лизингополучатель может обратиться к лизингодателю с просьбой подобрать поставщиков требуемого имущества.
ОАО «Муниципальная инвестиционная компания» не является сторонним наблюдателем в процессе зарождения сделки. Для того, чтобы о ней знал будущий пользователь, она ведет рекламную кампанию своей деятельности, объясняя преимущества лизинга для лизингополучателей, собирает информацию о перспективных видах оборудования, ценах, поставщиках, анализирует спрос и другие факторы.
Одновременно с заявкой или после принятия решения о ее рассмотрении лизингодателем потенциальный лизингополучатель представляет все документы, которые потребует лизингодатель. В стандартный набор документов входят:
а) нотариально заверенные копии учредительных документов, бухгалтерский баланс за последний год или квартал с аудиторской проверкой;
б) экономическое обоснование и анализ эффективности сделки (бизнес- план);
в) гарантийное обеспечение сделки.
ОАО «Муниципальная инвестиционная компания» требует следующий перечень документов:
1) нотариально заверенные копии учредительных документов (устав , учредительный договор, свидетельство о регистрации);
2) копии балансов предприятия- получателя автомобиля в лизинг с входящими формами за последний год и последний отчетный период ( с формой2);
3) расшифровка дебиторской и кредиторской задолженности (с датами возникновения и погашения);
4) реквизиты предприятия (ИНН, БИК, расчетный счет, корреспондентский счет);
5) перечень имущества предприятия (расшифровка основных средств за подписью руководителя, главного бухгалтера, печатью предприятия);
6) краткое описание основной деятельность (1 страница);
7) ксерокопия паспорта руководителя предприятия;
8) копия приказа о назначении руководителя;
9) банковская справка (оборот средств по расчетному счету за последние 3 месяца) и справка об отсутствии картотеки на расчетный счет;
10) полные реквизиты банка, в котором обслуживается потенциальный лизингополучатель (ИНН, адрес, ФИО руководства);
11) справка о наличии места для стоянки (договор аренды гаража).
После получения лизингодателем всех необходимых документов начинается как их формальная проверка, так и всесторонняя экспертиза лизингового проекта. Предварительно анализируется первоначальная стоимость имущества, продолжительность договора, возможные схемы выплаты лизинговых платежей, их периодичность, размер аванса, остаточная стоимость имущества и т.д.
Основной задачей лизингодателя является оценка способности лизингополучателя выплатить лизинговые платежи, а так же оценить спрос на имущество, чтобы выявить возможность повторной сдачи имущества или его продажи в случае расторжения контракта.
Трудность правильной оценки платежеспособности клиента связана с нестабильной финансовой обстановкой в стране, необходимостью оценки не столько текущего, сколько будущего финансового положения лизингодателя, так как лизинговый договор заключается на длительный период.
При этом наряду с анализом коэффициентов покрытия, ликвидности и дополнительных показателей кредитоспособности необходимо уделить внимание общей экономической устойчивости лизингополучателя. Следует